

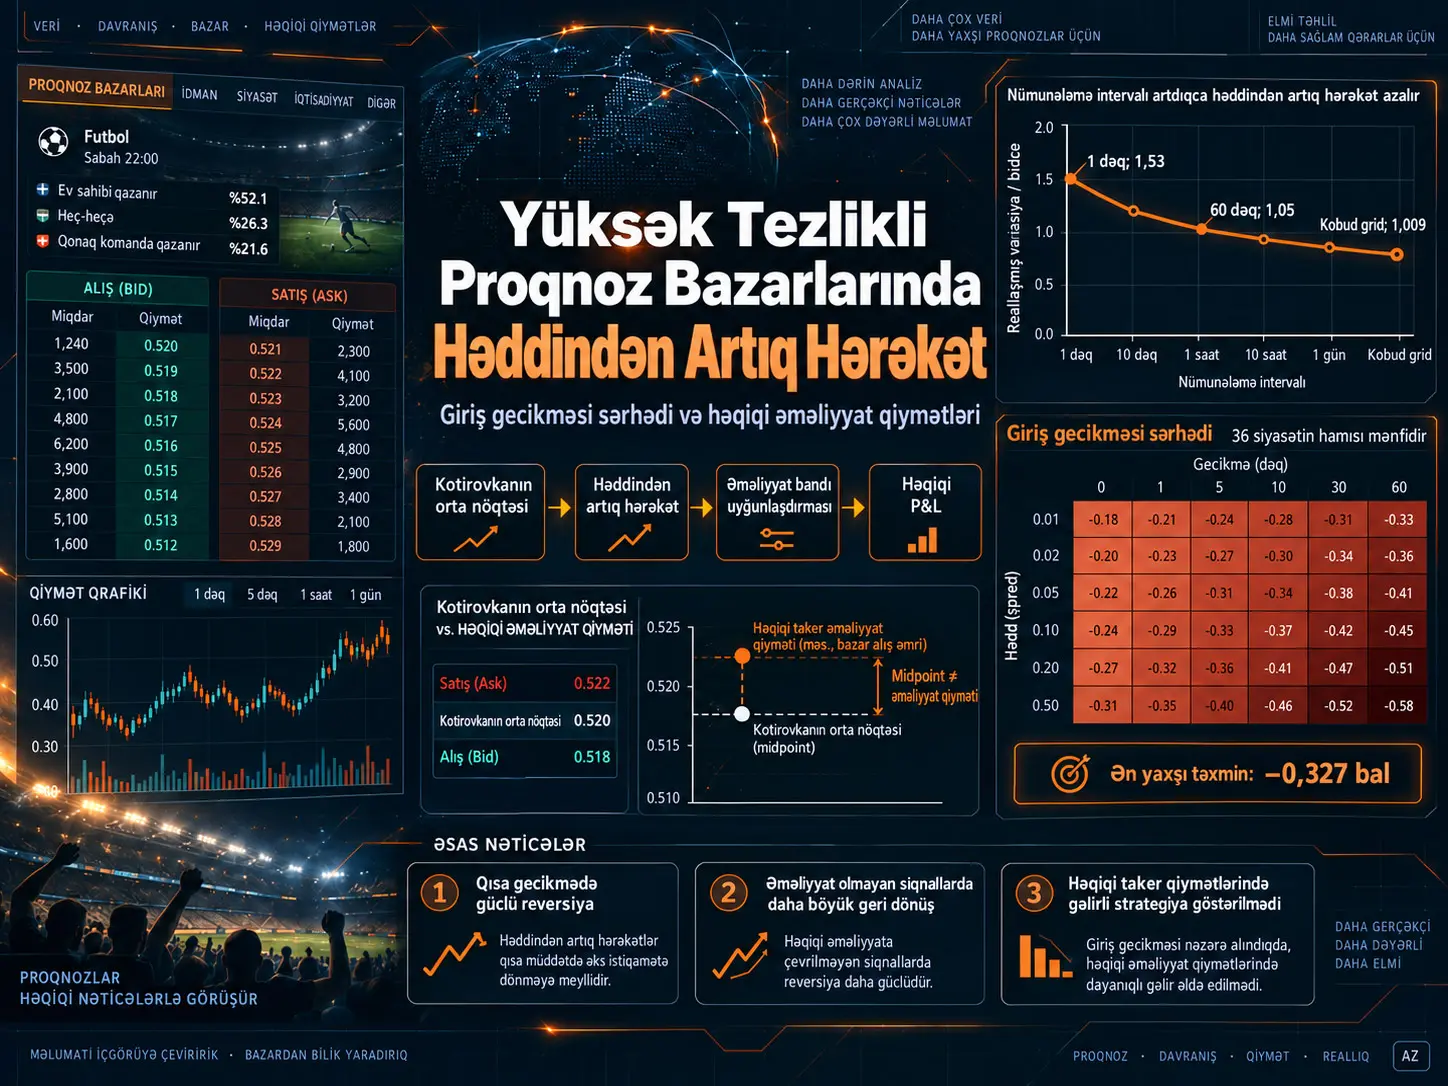
Kotirovka orta nöqtəsi (quote midpoint), bir sifariş dəftərindəki ən yaxşı alış və ən yaxşı satış kotirovkasından hesablanan istinad səviyyəsidir; birbaşa alıcı ilə satıcının əməliyyat apardığı qiymət olmaq məcburiyyətində deyil. Bu tədqiqat yüksək tezlikli proqnoz bazarı araşdırmalarında midpoint sırasını əməliyyat qiyməti kimi istifadə etməyin iki ayrı yanılma yarada biləcəyini göstərir: realized variance ilə ölçülən “həddindən artıq hərəkət” olduğundan böyük görünə bilər və eyni qısamüddətli hərəkətlər midpoint üzərindən geriyə dönük sınaqdan keçirildikdə gəlirli mean-reversion imkanları varmış təəssüratı yarada bilər. 7.118 Polymarket idman kontraktında realized variance / binary variance budget nisbəti bir dəqiqəlik nümunələmədə 1,53 olduğu halda 60 dəqiqədə 1,05-ə və ən kobud griddə 1,009 [0,997; 1,020] səviyyəsinə düşür. Bunun əksinə, 1.153.546 real əməliyyat qeydinin əsas götürüldüyü execution replay-də 3.000 böyük hərəkət siqnalı və 396 bazar üzərində qiymətləndirilən 36 giriş gecikməsi–saxlama müddəti siyasətinin hamısının nöqtə təxminləri mənfidir. Ən yüksək siyasət P&L təxmini −0,327 bənd [−0,70; +0,04] olsa da, eyni vaxtlı statistik analiz sıfırdan yuxarı nəticə ehtimalını tam istisna etmədiyi üçün tədqiqat universal zərərliliyi sübut etmir; yalnız araşdırılan siyasət ailəsində nümayiş etdirilmiş müsbət siyasət tapmır.
Tədqiqatın daha güclü ölçmə nəticəsi böyük midpoint geri dönüşlərinin mühüm hissəsinin əməliyyat baş verməyən kotirovka hərəkətlərində cəmlənməsidir. Direction-matched giriş əməliyyatı olan siqnallarda midpoint reversion +1,069 bənd olduğu halda belə əməliyyat olmayan siqnallarda +4,756 bənddir. Tape əhatəsindəki siqnalların %39-da heç bir əməliyyat qeydi yoxdur və bu qrupun orta midpoint reversion dəyəri +5,234 bəndə yüksəlir. Bu nəticə nazik sifariş dəftərlərində böyük midpoint hərəkətlərinin bir hissəsinin həqiqətən əməliyyat görmüş yenidən qiymətləndirmələrdən deyil, maker kotirovkasının genişlənməsi və ya geri çəkilməsi kimi quote dynamics proseslərindən qaynaqlana biləcəyi şərhi ilə uyğundur. Lakin əməliyyat qeydinin olmaması həmin anda heç bir resting liquidity olmadığı demək olmadığından tədqiqat bu mexanizmi qəti şəkildə müəyyən etmir.
Kotirovka Orta Nöqtəsi ilə Real Əməliyyat Qiyməti Arasındakı Fərq Niyə Vacibdir?
Kotirovka orta nöqtəsi alış və satış tərəflərində gözləyən kotirovkalardan törədilən istinad səviyyəsidir; əməliyyat baş vermədən də hərəkət edə bilər və bazar əmri ilə birbaşa əldə edilə bilən qiymət deyil. Taker alarkən ask qiymətini, satarkən bid qiymətini ödəyir. Buna görə midpoint hərəkətlərindən hesablanan yüksək tezlikli variasiya və mənfəət-zərər sıraları həqiqətən baş vermiş əməliyyatların iqtisadi nəticələri ilə eyni obyekt deyil.
Tədqiqatın başlanğıc nöqtəsi bu fərqdir. Platformanın dəqiqəlik qiymət sırası əsasən bid–ask midpoint-dən ibarətdir. Verinin əməliyyat qiyməti olmadığını dəstəkləyən üç müşahidə bildirilir: 31,4 milyon xam sətrin %65-i tam yarım-cent səviyyəsindədir; real qiymət dəyişikliklərinin %44,6-sı kontraktın hər iki tərəfində əməliyyat olmayan dəqiqələrdə baş verir; eyni dəqiqə daxilində əməliyyat olduqda bar qiyməti baş vermiş əməliyyat qiyməti ilə yalnız %1,2 hallarda üst-üstə düşür.
Buna görə araşdırma iki fərqli sualı bir-birindən ayırır:
- Ölçmə sualı: İncə nümunələmə midpoint mənşəli qısamüddətli titrəyişləri real informasiya yenilənməsi kimi göstərirmi?
- Execution sualı: Midpoint üzərində görünən mean reversion real taker əməliyyatlarının baş verdiyi qiymətlərdən tətbiq edildikdə mənfəətə çevrilirmi?
Ədalətli dəyər və müşahidə olunan kotirovka
Binary kontrakt hadisə baş verərsə 1 dollar, baş verməzsə 0 dollar ödəsin. Tədqiqat ədalətli dəyər prosesini:
\[ q_t=E_P[1_A\mid\mathcal{F}_t] \]
kimi müəyyən edir. Burada \(1_A\), hadisə \(A\) baş verərsə 1, əks halda 0 dəyərini alan göstərici dəyişənidir. \(q_t\), mövcud informasiya çoxluğu \(\mathcal{F}_t\) altında hadisənin terminal ödənişinin şərti gözləntisidir.
Müşahidə olunan midpoint isə ayrıca obyekt kimi:
\[ m_t=q_t+\eta_t \]
şəklində yazılır. \(\eta_t\), spread, inventory təzyiqi, tick discreteness, təminat xərci, bazar gücü və ya digər kotirovka sürtünmələrini ehtiva edə bilən ümumi fərq terminidir. Tədqiqatın kritik identifikasiya sərhədi burada ortaya çıxır: məlumat \(m_t\)-ni müşahidə edir, lakin \(q_t\)-ni ayrıca müşahidə etmir. Buna görə \(\eta_t\)-nin iqtisadi mexanizmi yalnız məlumatdan ayrışdırıla bilməz.
Qiymətin ehtimal kimi şərh edilməsi də avtomatik deyil
Tədqiqat ikinci konseptual xəbərdarlıq edir: friction aradan qalxsa belə, bazar qiymətini birbaşa “orta inam” kimi şərh etmək əlavə iqtisadi fərziyyələr tələb edir. Buna görə məqalənin riyazi benchmark-ı müəyyən fiziki ehtimal ölçüsü altında martingale fair value fərziyyəsidir; təkcə no-arbitrage şərtindən ibarət deyil.
Qiymətin fiziki ölçü altında drift daşıdığı:
\[ dm_t=\mu_t\,dt+dM_t \]
halda quadratic variation büdcəsi üçün tədqiqat aşağıdakı düzəlişi verir:
\[ E_P[[m]_T] = m_0(1-m_0) + E_P\int_0^T (1-2m_t)\mu_t\,dt \]
Finite-variation drift birbaşa quadratic variation yaratmır; onun təsiri \((1-2m_t)\mu_t\) hasilindən yaranır. Buna görə observed excess movement avtomatik olaraq “irrasional inam hərəkəti” kimi şərh edilə bilməz.
Binary Variance Budget Nədir?
Binary variance budget terminalda yalnız 0 və ya 1 dəyərini alan və ədalətli dəyəri martingale olan kontraktın gözlənilən ümumi quadratic variation miqdarının başlanğıc qiymətlə \(q_0(1-q_0)\) formasında məhdudlaşdırıldığını ifadə edən benchmark-dır. Tədqiqat bu məlum eyniliyi yeni teorem kimi təqdim etmir; yenilik finite-grid versiyasını kalibrasiya və gecikməyə görə həll edilə bilən gəlir çarpaz hasilləri şəklində yenidən qruplaşdırmasıdır.
Davamlı-zaman benchmark-ı
\(q_t\) càdlàg, square-integrable martingale və terminal ödəniş \(q_T=1_A\) olarsa:
\[ E[[q]_T]=q_0(1-q_0) \]
olar. Daha güclü şərti forma:
\[ E([q]_T-[q]_t\mid\mathcal{F}_t) = q_t(1-q_t) \]
şəklindədir. Sağ tərəf mövcud qeyri-müəyyənliyi; sol tərəf isə terminala qədər gözlənilən qalan quadratic variation miqdarını ifadə edir.
Bu eynilik ayrıca bir qiymət yolunun mütləq tam olaraq \(q_0(1-q_0)\) qədər hərəkət edəcəyini demir. Məhdudiyyət gözlənilən dəyər üzərindədir; realized quadratic variation bazar üzrə təsadüfi olaraq qalır. Mənbədə budget-normalized paylanmanın kvartillərarası diapazonu 0,44 ilə 1,85 kimi verilir.
Bracket ilə predictable compensator eyni obyekt deyil
Jump proseslərində ümumi quadratic variation:
\[ [q]_T=[q^c]_T+\sum_{s\leq T}(\Delta q_s)^2 \]
şəklindədir. Tədqiqat grid üzərindən hesablanan realized variance-ın pathwise quadratic variation ilə əlaqələndirildiyini və predictable bracket/compensator ilə eyni obyekt olmadığını xüsusi olaraq ayırır. Gözlənilən dəyərləri bəzi şərtlərdə uyğun gəlsə də, iki proses yol üzrə fərqlidir.
Finite-grid realized variance
Real məlumat davamlı \(q_t\) prosesini deyil, müəyyən zaman nöqtələrində müşahidə olunan midpoint \(m_t\)-ni ehtiva edir. Grid:
\[ \pi=\{t_0<t_1<\cdots<t_n=T\} \]
və gəlirlər:
\[ r_j=m_{t_j}-m_{t_{j-1}} \]
kimi müəyyən edildikdə realized variance:
\[ RV_\pi(m)=\sum_j r_j^2 \]
olar.
Finite-grid exact identity
Terminal dəyər \(m_{t_n}=Y\in\{0,1\}\) olduqda mənbə ədəbiyyatdan götürülən pathwise eynilik:
\[ RV_\pi(m)-m_0(1-m_0) = \sum_{j=1}^{n} (1-2m_{t_{j-1}})r_j \]
şəklindədir. Bu təxmini deyil, grid üzərində tam cəbri eynilikdir və \(m_t\)-nin martingale olduğunu fərz etmir.
Tədqiqatın yenidən qruplaşdırması
Araşdırmanın öz metodoloji töhfəsi bu ifadəni başlanğıc midpoint-i ətrafında yenidən tənzimləyərək:
\[ RV_\pi(m)-m_0(1-m_0) = (1-2m_0)(Y-m_0) - 2\sum_{i<j}r_ir_j \]
formasına ayırmasıdır.
Şərti gözlənti götürüldükdə:
\[ E[RV_\pi(m)\mid\mathcal{H}_0] = m_0(1-m_0) + (\pi_0-m_0)(1-2m_0) - 2\sum_{j<\ell}E[r_jr_\ell\mid\mathcal{H}_0] \]
əldə edilir.
Burada:
\(m_0(1-m_0)\) binary variance budget-dır.
\((\pi_0-m_0)(1-2m_0)\) başlanğıc miscalibration terminidir.
\(-2\sum E[r_jr_\ell]\) müxtəlif zamanlardakı increment cross-product töhfəsidir.
Bu ayrım exhaustive-dir: finite-grid realized variance-ın budget-ı aşması bu cəbri çərçivədə başlanğıc kalibrasiyasından və ya ümumi çarpaz hasil strukturundan yaranır.
Gecikməyə Görə Ayrışdırma Nə Göstərir?
Gecikməyə görə ayrışdırma excess movement-ın hansı zaman məsafələrindəki return cross-product-larından yarandığını müəyyən edir. Tədqiqatın Polymarket məlumatında artıqlığın böyük hissəsi təxminən bir ilə altmış dəqiqə arasındakı qısa gecikmələrdə cəmlənir, daha uzun gecikmələrin xalis çəkili töhfəsi isə araşdırılan gridlərin heç birində statistik olaraq sıfırdan fərqlənmir.
Lag forması
Bir dəqiqəlik əsas griddə:
\[ \Gamma(h)=E[r_ir_{i+h}] \]
müəyyən edilir. Tədqiqat burada centered covariance əvəzinə raw cross-moment istifadə edir; çünki \(E[r]=0\) artıq sınaqdan keçirilən null hipotezin bir hissəsidir və test statistikasını qurarkən əvvəlcədən fərz edilmir.
Stasionar ixtisar altında k-dəqiqəlik sampling üçün:
\[ E[RV_k]-m_0(1-m_0) = -\frac{2(N-k)}{k} \sum_{h=1}^{k-1}h\Gamma(h) - 2\sum_{h=k}^{N-1}(N-h)\Gamma(h) \]
şəklində iki komponent yaranır. Birinci termin \(E_{\text{short}}\), sampling interval-dan aşağı qalan qısa gecikmələri; ikinci termin \(E_{\text{long}}\), daha uzun gecikmələri təmsil edir.
Lakin tədqiqatın əsas cədvəlləri stationarity fərziyyəsinə əsaslanmır. Hər bazar üçün increment cross-product matrisinin tam element-bazalı cəmi hesablanır; yuxarıdakı forma yalnız benchmark və miqyas davranışını izah etmək üçün istifadə olunur.
Independent quote noise benchmark-ı
Sadə modeldə:
\[ m_t=q_t+\eta_t \]
və \(\eta_t\) müstəqil, sıfır ortalamalı, ortaq variasiyalı və fair-value innovation-larından müstəqil qəbul edilərsə, yalnız lag-1 return cross-moment mənfidir:
\[ \Gamma(1)=-\sigma_\eta^2 \]
və:
\[ \Gamma(h)=0,\qquad h\geq2 \]
olmalıdır.
Bu model həmçinin qısa gecikməli excess komponentinin sampling interval böyüdükcə təxminən \(1/k\) sürətilə azalacağını proqnozlaşdırır.
Məlumat bu sadə modeli rədd edir
Lag-1 autocovariance mənfidir və müxtəlif təxminlərdən alınan quote-noise miqyası təxminən spread ölçüsü ilə eyni mərtəbədədir. Lakin daha yüksək gecikmələr tam olaraq sıfır deyil.
Xüsusilə:
\[ \Gamma(2) = -4.0\times10^{-6} \]
və %95 interval:
\[ [-4.7,-3.3]\times10^{-6} \]
kimi bildirilir. Müvafiq korrelyasiya:
\[ \rho(2)=-0.025 \quad[-0.030,-0.021] \]
dəyərindədir.
Lag 2–6 üçün market-clustered simultaneous test ortaq sıfır hipotezini:
\[ p<2\times10^{-4} \]
səviyyəsində rədd edir. Multiplicity düzəlişindən sonra fərdi olaraq yalnız lag 2 və lag 4 sıfırı istisna edir.
Beləliklə, tədqiqat “quote error mütləq serially correlated-dır” nəticəsinə gəlmir. Rədd edilən hipotez mürəkkəbdir: fair value martingale olacaq, quote error sıfır ortalamalı və zaman üzrə müstəqil olacaq və quote error fair-value innovation-larına uyğun lead/lag-lərdə orthogonal olacaq. Məlumatlar bu şərtlərdən ən azı birinin pozulduğunu göstərir; hansının pozulduğunu ayrıca müəyyən edə bilmir.
Sampling interval böyüdükcə excess hərəkət
| Sampling | Nəticə | Şərh |
|---|---|---|
| 1 dəqiqə | Aggregate 1.53 [1.48, 1.57] | Aydın fine-grid excess movement |
| 60 dəqiqə | 1.05 [1.03, 1.07] | Artıqlıq böyük ölçüdə azalır |
| 960 dəqiqə | 1.010 [0.996, 1.023] | Budget-dan statistik fərqlənmə yoxdur |
| 5760 dəqiqə | 1.009 [0.997, 1.020] | Ən kobud griddə təxminən birlik |
Bu yaxınlaşmanın təkbaşına martingale hipotezinin sübutu olmaması xüsusilə vacibdir. Grid bütün ömrü tək terminal dəyişməsinə endirdikdə binary settlement və başlanğıc kalibrasiyası nisbəti mexaniki olaraq birə yaxınlaşdırır. Məlumatverici olan yalnız son dəyər deyil, sampling interval böyüdükcə excess-in hansı formada yox olmasıdır.
Başlanğıc miscalibration izahı kiçikdir
7.118 bazarda miscalibration töhfəsi:
\[ B/A=+0.0082 \]
və %95 interval:
\[ [-0.0031,+0.0194] \]
kimi tapılmışdır. Bu dəyər sıfırla uyğundur. Buna görə fine-grid excess-in əsas mənbəyi başlanğıc calibration xətası deyil.
Qısa və uzun gecikmə komponentləri
| k (dəqiqə) | Rk | Eshort / Budget | Elong / Budget |
|---|---|---|---|
| 15 | 1.105 | +0.075 [+0.059, +0.090] | +0.022 [−0.001, +0.046] |
| 30 | 1.084 | +0.063 [+0.046, +0.080] | +0.013 [−0.009, +0.035] |
| 60 | 1.049 | +0.042 [+0.025, +0.060] | −0.002 [−0.020, +0.016] |
| 120 | 1.032 | +0.025 [+0.008, +0.042] | −0.001 [−0.013, +0.011] |
| 240 | 1.028 | +0.020 [+0.008, +0.032] | −0.000 [−0.007, +0.007] |
| 480 | 1.017 | +0.011 [+0.003, +0.019] | −0.002 [−0.009, +0.005] |
| 960 | 1.010 | +0.000 [−0.005, +0.006] | +0.001 [−0.005, +0.008] |
Qısa komponentin \(k=15\) ilə \(k=480\) arasındakı azalması müstəqil ortaq-variasiyalı noise modelinin gözlədiyi qədər sürətli deyil. Log–log reqressiyasında decay exponent:
\[ -0.564\quad[-0.878,-0.388] \]
kimi təxmin edilmiş və müstəqil-noise benchmark-dakı −1 dəyəri:
\[ p=0.015 \]
səviyyəsində rədd edilmişdir.
Mənbənin ölçdüyü struktur buna görə qısa üfüqlü xalis mənfi return cross-product cəmidir; praktik olaraq quoted midpoint-də qısamüddətli mean reversion görünüşünə uyğun gəlir.
Pregame ilə in-play ayrımı
Bir dəqiqəlik sampling-də pregame aggregate \(R\) təxminən 0,16 olduğu halda in-play aggregate \(R\) təxminən 1,20-dir. Tədqiqat qiymət variasiyasının böyük hissəsinin oyun başladıqdan sonra yarandığını və əvvəlki müstəqil analizlə uyğun olaraq ümumi qiymət variasiyasının %95,8-nin in-play dövrdə baş verdiyini bildirir.
Midpoint-də Görünən Mean Reversion Əməliyyat Xərclərindən Sonra Mənfəət Verirmi?
Xeyr; tədqiqatın sınaqdan keçirdiyi taker strategiyalarında midpoint üzərində statistik olaraq aydın mean reversion tapılsa da, eyni siqnallar real spread və əməliyyat qiymətləri ilə qiymətləndirildikdə müsbət təxmini P&L ortaya çıxmır. Sadə əvvəlki-dəqiqə hərəkətini tərsinə çevirmə qaydası midpoint üzərində +0,145 bənd qazandığı halda yalnız ölçülmüş spread xərci tətbiq edildikdə xalis nəticə −0,855 bəndə, tədqiqatın measured all-in cost benchmark-ında isə −2,605 bəndə düşür.
Sadə bir dəqiqəlik fade
Strategiya:
\[ \theta_t=-\operatorname{sign}(r_{t-1}) \]
kimi müəyyən edilir. Yəni əvvəlki dəqiqədə qiymət yüksəlibsə əks istiqamətdə, düşübsə qarşı istiqamətdə mövqe tutulur.
7.118 bazar üzərində midpoint səviyyəsində orta gross nəticə:
+0,145 bənd / round trip [ +0,133; +0,157 ]
kimi ölçülmüşdür.
Lakin ölçülmüş təxminən 0,50 bəndlik half-spread ikitərəfli əməliyyatda təxminən 1 bənd xərc yaradır. Spread-only xalis nəticə:
−0,855 [−0,868; −0,843]
olur. Tədqiqatdakı daha geniş 2,75 bəndlik all-in cost benchmark-da:
−2,605 [−2,618; −2,593]
əldə edilir.
Buradakı iqtisadi problem yalnız “haqq yüksəkdir” deyil. Midpoint özü taker-in əməliyyat gördüyü qiymət deyil. Quote jitter-in yaratdığı qısamüddətli hərəkətdən faydalanmaq istəyən taker eyni book mexanizminin yaratdığı spread-i ödəməlidir.
10 bənd və daha böyük bir dəqiqəlik hərəkətlər
Əvvəlcədən müəyyən edilmiş minute-level hallar arasında yalnız bir xana midpoint səviyyəsində xərc həddini açıq şəkildə keçir: bir dəqiqədə ən azı 10 bəndlik hərəkəti fade etmək.
Bu xanada midpoint reversion:
+2,616 bənd [ +2,470; +2,765 ]
kimi tapılmışdır.
Hərəkətlərin orta ölçüsü təxminən 19 bənddir. Mənbə stale quote, birtərəfli kotirovka, book incoherence və tam köhnə tick-ə qayıdış kimi mümkün məlumat xətalarını ayrıca sınaqdan keçirir və bu böyük hərəkətlərin sınaqdan keçirilə bilən sadə quote-artifact siniflərindən ibarət olmadığı nəticəsinə gəlir.
Lakin reversion çox sürətlidir. Təxminən %75-i ilk dəqiqə daxilində tamamlanır; on dəqiqəyə doğru təxminən +3,5 bənd ətrafında plato yaradır. Giriş bir dəqiqə gecikdirildikdə müşahidə olunan ən yüksək midpoint reversion yalnız:
+0,883 [ +0,700; +1,068 ]
səviyyəsindədir.
Print-Matched Replay Nədir?
Print-matched replay strategiyanın nəzəri midpoint və ya təxmini spread əvəzinə həqiqətən qeydə alınmış və istiqaməti strategiyanın tələb etdiyi əməliyyatlarla uyğunlaşan transaction print-lərindən qiymətləndirildiyi geriyə dönük execution testidir. Bu metod istifadə olunan qiymətin bazarda həqiqətən baş verdiyini göstərir; lakin əlavə marjinal əmrin eyni qiymətdən mütləq fill olacağını sübut etmir.
Niyə spread təxmin etmək əvəzinə əməliyyat tape-i istifadə olunur?
Böyük dislocation dəqiqələrində iki məntiqli spread təxmini bir-birindən təxminən 5,5 dəfə fərqli nəticə vermişdir. Mid-referenced effective half-spread təxminən 6,92 bənd, same-minute buy-minus-sell ölçümü isə təxminən 1,27 bənd vermişdir. İkinci dəyər istifadə edilsə strategiya mənfəətli görünəcəkdi.
Buna görə tədqiqat execution cost-u modelləşdirmək əvəzinə real əməliyyat qeydləri üzərində replay aparır.
Məlumat strukturu
| Nümunə | Ölçü | İstifadə |
|---|---|---|
| Bütün settled kontraktlar | 7,267 | Polymarket + Kalshi əsas corpus |
| Polymarket decomposition | 7,118 | Finite-grid və lag analizi |
| Kalshi | 149 | Bəzi noise diagnostics |
| Trade tape | 1,153,546 əməliyyat | Real execution analizi |
| Tape əhatəsindəki bazarlar | 396 | Print-matched replay |
| ≥10 bəndlik bir dəqiqəlik siqnal | 3,000 | Entry-delay frontier əsas population |
| τ=0-da uyğun giriş print-i | 1,583 | Headline replay girişləri |
Bu nümunələr bir-birinin yerinə istifadə edilə bilməz. Xüsusilə execution nəticələri 7.118 bazarın hamısını deyil, trade tape-in əhatə etdiyi 396 bazarı təmsil edir.
Sabit execution siyasəti
Hər siqnalda strategiya bir kontraktlıq mövqe tutur.
Düşüş fade-i:
buy → sell
Yüksəliş fade-i:
sell → buy
kimi qəbul edilir. Hər iki ayaq taker-in ödəyəcəyi istiqamətdə spread-i keçir.
Giriş siqnal zamanından sonra müəyyən edilmiş entry minute daxilində görünən ilk direction-matched əməliyyat print-idir. Çıxış holding horizon bitdikdən sonrakı ilk opposite-side əməliyyat print-idir. Uyğun çıxış tapılmazsa sonrakı uyğun print-ə daşınır; heç tapılmazsa settlement-a qədər izlənir. Bu yanaşma yalnız gələcəkdə exit print-i olan əməliyyatları seçərək survivorship bias yaranmasının qarşısını alır.
Headline print-matched nəticə
τ=0 əsas siyasətdə:
−1,606 bənd / entered event [−2,070; −1,115]
əldə edilmişdir.
1.583 girişin 1.227-si hədəflənən pəncərə daxilində çıxış tapmış, 292-si daha sonrakı ilk uyğun print-ə daşınmış və 64-ü settlement-da bağlanmışdır.
Vacib bir detal daşınan əməliyyatların midpoint reversion baxımından daha güclü olmasıdır: carry-forward qrupunda reversion +4,128 bənd, normal pəncərə daxilində çıxanlarda +0,546 bənddir. Buna baxmayaraq carry-forward qrupunun real əməliyyat qiymətlərindən P&L dəyəri −1,441 bənddir.
Midpoint Reversion Niyə Əməliyyat Olmayan Siqnallarda Daha Böyükdür?
Trade tape analizi ən böyük midpoint geri dönüşlərinin əməliyyat iştirakının ən zəif olduğu siqnallarda cəmləndiyini göstərir: direction-matched giriş print-i olan siqnallar +1,069 bənd reversion göstərdiyi halda uyğun giriş əməliyyatı olmayanlar +4,756 bəndə, heç bir əməliyyat qeydi olmayan qrup isə +5,234 bəndə çatır. Bu nümunə quote hərəkətinin ölçüsü ilə real trading activity arasında əks istiqamətli əlaqə olduğunu göstərir; lakin əməliyyatsızlıq təkbaşına kotirovkanın icraolunmaz olduğunu sübut etmir.
| Siqnal qrupu | Midpoint reversion |
|---|---|
| Direction-matched giriş print-i var | +1.069 bənd |
| Direction-matched print yoxdur | +4.756 bənd |
| Yalnız əks istiqamətdə print var | +2.161 bənd |
| Yalnız complementary leg print-i var | +3.101 bənd |
| Heç bir əməliyyat yoxdur | +5.234 [+4.352, +6.084] |
Heç bir əməliyyat olmayan son qrup tape əhatəsindəki bütün large-move siqnallarının təxminən %39-unu təşkil edir. Bu qrupla matched-entry qrupu arasındakı reversion fərqi:
+4,166 bənd [ +3,136; +5,216 ]
kimi bildirilmişdir.
Müəllifin iqtisadi şərhi odur ki, nazik sifariş dəftərində 10 bəndlik midpoint sıçrayışının əməliyyat olmadan baş verməsi maker-in kotirovkanı genişləndirməsi və ya geri çəkməsi ilə uyğundur. Midpoint daha sonra book yenidən daraldıqda geri qayıdır. Bu şərhdə görünən “mean reversion” heç bir qarşı tərəfin əməliyyat etdiyi qiymət hərəkəti deyil.
Lakin tədqiqat bu şərhi sübut kimi təqdim etmir. Taker əməliyyatının olmaması yalnız heç kimin həmin resting liquidity-ni götürmədiyini göstərir; sifariş dəftərində həqiqətən təklif olmadığını göstərmir. Historical quote lifecycle mövcud olmadığı üçün quote lifetime, queue position və icra edilməyən əmrlərin vəziyyəti müəyyən edilə bilmir.
Tədqiqatın Metodu və Nəticələri
Entry-delay frontier
Tədqiqatın son əsas testi siqnal yarandığı anda dərhal giriş etməklə müəyyən müddət gözləmək arasındakı execution mübadiləsini ölçür.
Giriş gecikmələri:
τ = 0, 1, 2, 3, 5, 10 dəqiqə
Holding horizon-ları:
h = 1, 2, 5, 15, 30, 60 dəqiqə
kimi seçilmişdir. Beləliklə ümumilikdə 36 siyasət yaranır.
Hər xana eyni 3.000 siqnal bazasında müstəqil şəkildə yenidən işlədilir. Uyğun giriş print-i yoxdursa siyasət P&L hesabında əməliyyat gəliri sıfır sayılır. Beləliklə gecikdirilmiş xanalarda yalnız fill olan siqnallar seçilərək nümunə dəyişdirilmir.
| Giriş gecikməsi τ | h=1 | h=2 | h=5 | h=15 | h=30 | h=60 |
|---|---|---|---|---|---|---|
| 0 | −0.847 | −0.898 | −0.798 | −0.629 | −0.695 | −0.954 |
| 1 | −0.842 | −0.739 | −0.879 | −0.488 | −0.924 | −1.016 |
| 2 | −0.706 | −0.694 | −0.732 | −0.584 | −0.782 | −1.036 |
| 3 | −0.780 | −0.869 | −0.950 | −0.879 | −1.143 | −1.334 |
| 5 | −0.695 | −0.719 | −0.778 | −0.669 | −0.736 | −0.802 |
| 10 | −0.691 | −0.655 | −0.327 | −0.425 | −0.629 | −0.574 |
Nöqtə təxminlərinin 36-sı da mənfidir. Ən yüksək dəyər:
τ = 10 dəqiqə, h = 5 dəqiqə:
−0,327 [−0,70; +0,04]
kimi tapılmışdır.
Conditional P&L xanalarının hamısının nöqtə təxmini də mənfidir və ən yüksək conditional nəticə eyni xanada:
−0,727 [−1,55; +0,09]
olmuşdur.
36 Mənfi Xana Hər Strategiyanın Zərərli Olduğunu Sübut Edirmi?
Xeyr. Fərdi xanaların hamısında mənfi nöqtə təxmininin tapılması tədqiqatçı 36 siyasət arasından ən yaxşısını seçdikdə yaranan çoxsaylı müqayisə problemini həll etmir. Market-clustered simultaneous one-sided analiz siyasət gridinin həqiqi maksimum gözlənilən dəyəri üçün yuxarı həddi +0,44 bənd verir; buna görə dəstəklənən nəticə “müsbət siyasət göstərilmədi”dir, “bütün siyasətlər qəti şəkildə mənfidir” deyil.
Eyni vaxtlı çıxarış
Tədqiqat 150.000 market-clustered bootstrap təkrarı ilə standardized maximum statistikasından istifadə edir. Bütün xanalar üçün ortaq təxmini kritik dəyər:
c ≈ 2,87
kimi hesablanır.
Griddə maksimum real policy P&L üçün simultaneous one-sided upper bound:
+0,44
və conditional P&L üçün:
+0,97
dəyərindədir. Hər ikisi sıfırı istisna etmir.
Winner's curse nəzarəti
Bazarlar təsadüfi şəkildə iki yerə bölünmüş; bir yarıda ən yaxşı xana seçilib digər yarıda qiymətləndirmə aparılmış və proses 1.000 müxtəlif partition üçün təkrarlanmışdır.
Held-out policy P&L ortalaması:
−0,805
və partition-lar arasındakı 2,5–97,5 percentil intervalı:
[−1,624; −0,192]
kimi tapılmışdır. Heç bir partition-da held-out etibar intervalı tam müsbət deyil; 550 partition-da tam mənfidir.
Lakin eyni 396 bazar müxtəlif partition-larda təkrar istifadə edildiyinə görə bu percentil intervalı müstəqil out-of-sample sampling confidence interval kimi şərh edilməməlidir. Mənbə bunu yalnız robustness nəzarəti kimi istifadə edir.
Execution delay mexanizmi
Polymarket idman bazarlarında marketable əmrlərin matching delay-ə məruz qala bilməsi mənbədə ayrıca nəzərdən keçirilmişdir. Bir və üç saniyəlik gecikmə ssenariləri replay-ə tətbiq edilmişdir.
Bir saniyəlik delay-də ən yüksək xana:
−0,336 [−0,70; +0,03]
üç saniyəlik delay-də:
−0,320 [−0,68; +0,04]
olmuşdur. Hər ikisi yenə τ=10, h=5 xanasındadır.
Üç saniyə delay ilə minimum beş-share əməliyyat ölçüsü filtri birlikdə tətbiq edildikdə ən yüksək nəticə:
−0,232 [−0,58; +0,11]
səviyyəsindədir.
Haqlar niyə sıfır götürülüb?
Base replay-də trading fee sıfır götürülmüşdür. Bu fərziyyə nümunənin böyük hissəsi üçün həqiqətən keçərli olsa da, 30 Mart 2026-dan sonrakı bəzi idman bazarlarında taker fee tətbiq olunur.
Entered siqnalların:
%76,8-i fee rejimindən əvvəl,
%23,2-si sonrasında,
və %1,6-sı daha sonrakı yüksək haqq dövründədir.
Mənbə tarixi fee parametrlərinin public tape üzərində birbaşa mövcud olmadığını və rəsmi mənbələrdə bir-biri ilə uyğun olmayan üç fərqli fee formulunun göründüyünü bildirdiyinə görə əsas replay-ə təxmini haqq əlavə etməmişdir.
Bunun istiqaməti vacibdir: replay-dəki bütün execution-lar spread-i keçən taker əməliyyatlarıdır. Buna görə fee tətbiqi nəticələri daha müsbət deyil, daha mənfi edəcəkdir. Tədqiqat sıfır-fee nəticəsini bu səbəbdən mühafizəkar benchmark kimi qiymətləndirir.
Robustness nəzarətləri
Fee-free dövr: 2.612 siqnal və 313 bazarda 36 xananın hamısının təxmini mənfidir, ən yüksək dəyər −0,349 [−0,73; +0,04].
Fee-era dövr: 388 siqnal və 83 bazarda fee-dən əvvəlki gross hesabda doqquz xana müsbət nöqtə təxmininə malikdir; ən yüksəyi +0,742-dir. Heç birinin intervalı sıfırı istisna etmir və simultaneous upper bound +4,31 ilə çox genişdir. Mənbədə qiymətləndirilən iki fee schedule tətbiq edildikdə bütün xanalar yenidən mənfiyə dönür.
Buy-first subset: Sell-first əməliyyatın zəruri inventory fərziyyəsindən asılılığını aradan qaldırmaq üçün yalnız aşağı hərəkətdən sonrakı buy-then-sell siqnalları araşdırılır. 1.484 siqnal, 348 bazarda 36 policy və 36 conditional xananın hamısı mənfidir; ən yüksək policy nəticəsi −0,239 [−1,53; +1,09].
Timestamp robustness: Siqnalın məlum olması ilə bağlı mümkün zaman möhürü problemi üçün bütün entry-lər tam bir dəqiqə irəli çəkildikdə 36 xananın hamısı yenə mənfidir; ən yüksək nəticə −0,109 [−0,47; +0,25].
Əməliyyatın baş verməsi ilə fillability eyni şey deyil
Print-matched replay istifadə olunan qiymətin həqiqətən əməliyyat gördüyünü sübut edir. Lakin tədqiqatçının fərziyyəvi əlavə əmrinin eyni qiymətdən fill olacağını sübut etmir. Real taker əməliyyatı resting liquidity olduğunu göstərsə də, yeni əmr mövcud miqdarı tükədə bilər və ya queue position səbəbindən fərqli nəticə yaşaya bilər.
Bu fərqi həll etmək üçün historical contemporaneous order book və ya canlı əmr təcrübəsi lazımdır. Tədqiqatda bu historical book qeydləri yoxdur.
Gaussian-information volatillik proqramı
Mənbə həmçinin binary contract volatilliyinə dair məlum Gaussian-information modelini köməkçi benchmark kimi istifadə edir. Model:
\[ q_t=\Phi\left(\frac{x_t}{\sqrt{\tau}}\right) \]
və \(\tau=T-t\) altında:
\[ \sigma_q(t) = \frac{ \phi\left(\Phi^{-1}(q_t)\right) }{ \sqrt{\tau} } \]
nəticəsini verir.
\(\phi(\Phi^{-1}(q))\) ehtimal 0 və ya 1-ə yaxınlaşdıqda sıfıra getdiyi üçün residual-ı bu funksiya ilə normallaşdırmaq tick boundary yaxınlığındakı kontraktları süni şəkildə böyüdə bilər. Tədqiqat bu failure mode-u öz analiz prosesində birbaşa müşahidə etdiyini bildirir.
Araşdırmanın ölçmə xətası nümunələri
Tədqiqat öz inkişaf prosesində görünüşdə gəlirli olan bəzi nəticələrin execution-a uyğun olmayan qiymətlərdən yarandığını bildirir. Forward-filled quotes, real trade activity ölçməyən activity gate-ləri, unconditional spread əvəzinə selected-event spread fərqi, gələcək midpoint-ə mark etmək, çox geniş book-da midpoint-i əməliyyat qiyməti saymaq və real tape olduğu halda spread təxminindən istifadə kimi üsullar yanlış edge yarada bilmişdir.
Xüsusilə market-making strategiyası future midpoint-ə mark edildikdə bütün grid xanalarında müsbət göründüyü halda realized round-trip P&L otuz xananın hamısında mənfi çıxmışdır.
Tədqiqatın dəstəklədiyi nəticələr
Mənbə məlumatları aşağıdakı nəticələri dəstəkləyir:
- Bir dəqiqəlik quote midpoint sırası Polymarket nümunəsində binary variance budget-a görə aydın excess movement yaradır.
- Sampling interval böyüdükcə excess böyük ölçüdə yox olur.
- Başlanğıc miscalibration termini ümumi excess-in kiçik hissəsidir.
- Xalis residual əsasən qısa gecikməli mənfi increment cross-product-larda yerləşir.
- Ortaq variasiyalı, müstəqil quote-error benchmark-ı həm səviyyə, həm decay shape baxımından məlumatla uyğun gəlmir.
- Midpoint-dəki short-horizon mean reversion statistik olaraq ölçülə bilər.
- Sınaqdan keçirilən taker fade real transaction print-lərindən qiymətləndirildikdə müsbət təxmini P&L yaratmır.
- Böyük midpoint reversion xüsusilə əməliyyat aktivliyi aşağı və ya sıfır olan siqnallarda cəmlənir.
Tədqiqatın dəstəkləmədiyi nəticələr
Tədqiqat aşağıdakı daha geniş iddiaları sübut etmir:
- Bütün prediction markets effektiv və ya səmərəsizdir.
- Bütün high-frequency mean-reversion strategiyaları zərərlidir.
- Müşahidə olunan short-lag dependence qəti olaraq yalnız market microstructure noise-dan qaynaqlanır.
- Əməliyyat olmayan bütün böyük midpoint hərəkətləri icraolunmaz phantom quote-dur.
- Serially correlated quote error qəti mexanizmdir.
- Maker liquidity-provision strategiyaları zərərlidir; tədqiqat taker fade-i sınaqdan keçirir.
- Sınaqdan keçirilən 36 siyasətin real gözlənilən dəyərlərinin hamısı qəti şəkildə mənfidir.
- Nəticələr bütün prediction markets-ə və ya digər asset class-lara birbaşa ümumiləşdirilə bilər.
Nümunə və xarici etibarlılıq sərhədi
Execution nəticələri əsasən Polymarket üzərində MLB və NBA idman kontraktlarından gəlir. Bunlar crypto-native, retail ağırlıqlı və öz latency, collateral və settlement quruluşuna malik bazarlardır. Print-matched nəticələr 7.118 bazarın hamısını deyil, tape-in əhatə etdiyi 396 bazarı təmsil edir.
Buna görə tədqiqat özünü prediction markets haqqında ümumi qanun və ya market efficiency testi kimi deyil, nazik və quote-driven order book-larda yüksək tezlikli midpoint məlumatından istifadənin ölçmə riskini göstərən case study kimi məhdudlaşdırır.
Yenidən istehsal oluna bilmə
Tədqiqat 15 analiz script-ini müəyyən çıxış artefaktları ilə uyğunlaşdırır. Realized variance decomposition, lag split, exact noise null, midpoint fade, conditional states, large-move diagnostics, reversion profile, execution cost, tape replay, phantom-trade split, entry-delay frontier və on-chain depth analizlərinin hər biri üçün ayrıca script və JSON/CSV artefaktı göstərilir.
Bootstrap-lar siqnalları müstəqil nümunələmək əvəzinə bazarları cluster kimi yenidən nümunələyir. Əsas confidence interval hesablarında \(B=150000\) təkrar istifadə edilmişdir.
Replication archive:
https://doi.org/10.5281/zenodo.21793819
kimi göstərilmişdir. Mənbə price panel, trade tape və settlement metadata-nı yenidən paylamır; bunun əvəzinə public API-dən yenidən quran retrieval kodunu və istifadə olunan faylların ölçü və SHA-256 manifestini təqdim edir.
Mənbə və Metod Qeydi
Orijinal tədqiqat:Excess Movement in High-Frequency Prediction-Market Quotes: The Entry-Delay Frontier.
Müəllif: Gorgi Pavlov.
Qurum: Chemical and Biomolecular Engineering and Bioengineering, Lehigh University, Bethlehem, Pennsylvania, ABD.
Mənbə PDF tarixi: 4 Avqust 2026.
Platforma: SSRN.
SSRN DOI: 10.2139/ssrn.7237938.
SSRN qeyd tarixi: Qeyd 6 Avqust 2026-da yayımlanmışdır. SSRN metadata-sında “Date Written” 5 Avqust 2026 kimi görünür; yüklənmiş PDF-in üz qabığındakı 4 Avqust 2026 tarixi ilə bir günlük fərq var. Bu fərq biblioqrafik metadata fərqi kimi qorunmuşdur.
Mənbə növü / resenziya: SSRN işçi məqaləsi/preprint. Araşdırılan mənbə və biblioqrafik doğrulamada resenziyalı jurnal nəşri müəyyən edilməmişdir; buna görə tədqiqat resenziyalı nəşr kimi təqdim edilmir.
Lisenziya: SSRN qeydi Creative Commons Attribution 4.0 International (CC BY 4.0) lisenziyasını göstərir. Mənbə PDF həmçinin replication deposit lisenziyasının manuscript, figures, code və derived artifacts-ı əhatə etdiyini, üçüncü tərəf xam məlumatlarına şamil olunmadığını bildirir.
Məlumat əhatəsi: Əsas corpus 7.267 settled idman kontraktıdır; bunun 7.118-i Polymarket, 149-u Kalshi-dir. Finite-grid decomposition 7.118 Polymarket kontraktından istifadə edir. Execution replay 396 bazardakı 3.000 large-move siqnalına və 1.153.546 əməliyyat qeydinə əsaslanır.
Statistik metod: Confidence interval-lar bazar-klasterli bootstrap ilə hesablanmışdır. Əsas analizlərin çoxunda 150.000 bootstrap təkrarı istifadə edilmişdir. Çoxsaylı siyasət müqayisəsində standardized bootstrap maximum əsaslı simultaneous one-sided bound tətbiq edilmişdir.
Əsas metodoloji məhdudiyyət: Fair value \(q_t\) birbaşa müşahidə olunmur; yalnız quote midpoint \(m_t\) müşahidə olunur. Buna görə residual short-lag dependence-ın microstructure, inventory revision, stale/asynchronous quoting və ya real davranış overreaction-u arasındakı mexanizmi müəyyən edilmir.
Execution məhdudiyyəti: Print matching istifadə olunan qiymətin həqiqətən baş verdiyini göstərir; əlavə marjinal əmrin həmin qiymət və miqdarda fill olacağını göstərmir.
Ümumiləşdirilə bilmə: Execution nümunəsi əsasən bir platformadakı MLB və NBA kontraktları ilə məhdudlaşır. Nəticələr bütün prediction markets və ya digər maliyyə bazarları üçün ümumi qanun kimi təqdim edilə bilməz.
Məlumat və kod əlçatanlığı: Analiz kodları və törədilmiş artefaktlar replication archive-da bildirilmişdir. Xam üçüncü tərəf məlumatları yenidən paylanmır, public API üzərindən reconstruction kodu təqdim edilir.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib