

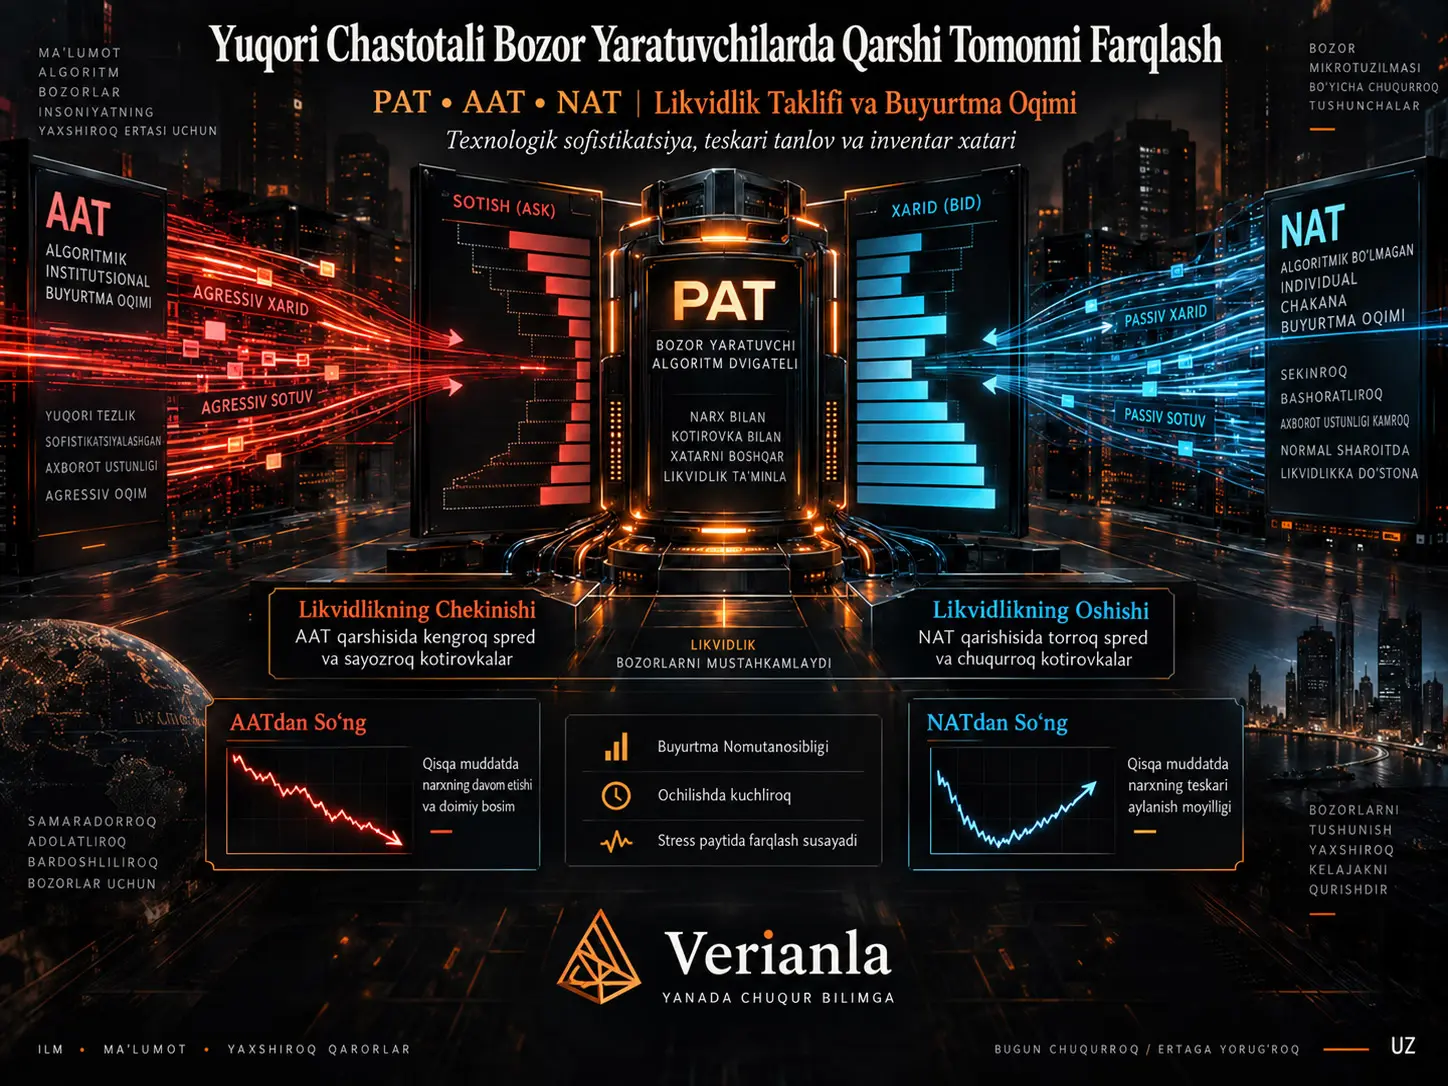
Yuqori chastotali market-meykerlarda qarshi tomon bo‘yicha farqlash, ushbu tadqiqotda proprietary algorithmic traders (PAT) likvidlik qarorlarini ularga qarshi kelayotgan buyurtma oqimining texnologik toifasiga qarab farqlashi sifatida o‘rganilgan bozor mikrostrukturasi xatti-harakatidir. Tadqiqot National Stock Exchange of India (NSE)ning buyurtma va bitim darajasidagi tartibga soluvchi xususiyatdagi ma’lumotlaridan foydalanib PAT, agency algorithmic traders (AAT) va non-algorithmic traders (NAT) guruhlarini bevosita ajratadi; 2021-yil iyul–noyabr davridagi NIFTY 500 aksiyalarini har bir aksiya-kun uchun 100 ta teng hajm savatiga bo‘lib, qariyb 4,9 million kuzatuv ustida panel regressiyalari va lokal proyeksiyalarni qo‘llaydi. Asosiy natija shuki, PATlar AAT manbali bir yo‘nalishli agressiv buyurtma oqimi kuchayganda likvidlik taklifini kamaytiradi, NAT manbali oqim kuchayganda esa normal bozor sharoitida likvidlik taklifini oshiradi. Biroq tadqiqot kuzatuv xarakteriga ega va shok komponentlari ekzogen instrumental o‘zgaruvchi bilan hosil qilinmagani sababli natijalarni to‘liq sababiy identifikatsiya sifatida talqin qilmaslik kerak.
AATlar institutsional mijozlar nomidan algoritmik buyurtmalar yuboradigan va tadqiqot kontekstida texnologik jihatdan murakkab deb qabul qilinadigan treyderlardir. NATlar qo‘lda yoki yarim avtomatik kanallar orqali savdo qiladigan va asosan individual investorlar hamda kichikroq savdo stollarini qamrab oladigan guruhdir. PATlar esa o‘z hisoblari uchun algoritmik savdo qiladigan va passiv limit buyurtmalari bilan likvidlik berganida NSEning amaldagi market-meykerlari rolini bajaradigan guruhdir.
Mualliflarning iqtisodiy mexanizm talqini ikki kanalga asoslanadi. Birinchi kanal adverse selection riskidir: AAT buyurtma oqimi keyingi qisqa muddatli narx harakatini o‘sha yo‘nalishda bashorat qilsa, NAT buyurtma oqimidan keyin narxlar qarama-qarshi yo‘nalishda harakatlanishga moyil bo‘ladi. Ikkinchi kanal inventar riskidir: AAT oqimi keyingi hajm savatlarida bozor bo‘yicha bir yo‘nalishli agressiv buyurtma nomutanosibligini kuchliroq va uzoqroq muddatga bashorat qiladi. Shu sababli PATning AAT oqimiga qarshi likvidlik berishi ham narx, ham inventar pozitsiyasi nuqtai nazaridan qimmatroq bo‘lishi mumkin.
Bu assimetriya doimiy emas. Haddan tashqari narx harakati yoki yuqori volatilitet davrlarida PATlar AAT va NAT o‘rtasidagi odatiy farqlashni katta darajada tark etib, har ikkala tomonga nisbatan likvidlikni qisqartiradi. Kun ichidagi xatti-harakat ham o‘zgaradi; NAT oqimiga ijobiy likvidlik reaksiyasi ochilishdan yopilishgacha sezilarli darajada susayadi. Aksiya kesimida esa likvidlik, volatilitet, hajm va savdo hajmi kabi market-meyking ishqalanishlari qarshi tomon tasnifining iqtisodiy ahamiyatini o‘zgartiradi.
Tadqiqotning asosiy muammosi
Klassik bozor mikrostrukturasi nazariyasining markaziy muammolaridan biri likvidlik ta’minlaydigan market-meyker kelayotgan buyurtma axborotga asoslanganmi yoki yo‘qmi, buni aniq bila olmasligidir. Axborotli treyder bilan qarama-qarshi turgan market-meyker bitimning noto‘g‘ri tomonida qolishi mumkin: axborotga asoslangan xarid buyurtmasidan keyin narx ko‘tarilsa, market-meyker past narxda sotgan bo‘ladi; axborotga asoslangan sotuv buyurtmasidan keyin narx pasaysa, yuqori narxda sotib olgan inventarining qiymati tushadi.
An’anaviy tadqiqotlar bitim hajmi, buyurtma vaqti yoki buyurtma oqimining davomiyligi kabi bilvosita ko‘rsatkichlardan foydalanib ushbu axborot riskini o‘lchashga harakat qiladi. Mazkur tadqiqotning ajralib turuvchi ma’lumot ustunligi esa NSEning ham buyurtma, ham bitim fayllarida bozor ishtirokchisining toifasini bevosita belgilaydigan flaglar mavjudligidir. Shu tariqa tadqiqotchilar qarshi tomon texnologiyasini taxmin qilish o‘rniga birja tasnifidan foydalanishlari mumkin.
PAT, AAT va NAT O‘rtasidagi Farq Nima?
PATlar o‘z hisoblari uchun algoritmik savdo qiladigan proprietary algorithmic traders, AATlar institutsional mijozlar nomidan algoritmik buyurtmalarni uzatadigan agency algorithmic traders, NATlar esa qo‘lda yuborilgan buyurtmalardan iborat non-algorithmic traders guruhidir. Tadqiqotda PATlar ixtiyoriy likvidlik ta’minotchilari, AATlar texnologik jihatdan murakkab institutsional buyurtma oqimining vakillari, NATlar esa asosan chakana yoki texnologik jihatdan kamroq rivojlangan buyurtma oqimining vakillari sifatida o‘rganiladi.
NSE nega ushbu tadqiqot uchun alohida muhit yaratadi?
Tadqiqot namuna davrida NSE, NSEda ro‘yxatga olingan qimmatli qog‘ozlar savdo hajmining taxminan %90 ini tashkil qilgan. Bozorning bunday konsentratsiyasi tadqiqotchilarga bir xil ishtirokchining buyurtmalari ko‘plab boshqa savdo maydonlariga yo‘naltirilishi sababli yuzaga kelishi mumkin bo‘lgan kuzatilmaydigan venue-selection muammolarini kamaytirishga yordam beradi.
NSE, shuningdek, to‘liq elektron, buyurtmalar yo‘naltiriladigan limit buyurtmalar bozoridir va tadqiqot ko‘rsatgan davrda majburiy likvidlik kvotasiga ega tayinlangan market-meyker tizimi bo‘lmagan. Demak, PATlarning likvidlik berishi shartnoma bilan yuklangan vazifa emas, balki bozor sharoitiga qarab qabul qilinadigan iqtisodiy qarordir. Bu xususiyat turli qarshi tomon buyurtma oqimlariga reaksiyani o‘rganish uchun muhimdir.
Uch guruhli treyder tasnifi qanday tuziladi?
Ma’lumotlar to‘plamida ikkita asosiy maydon ishlatiladi. Client flag buyurtmaning proprietary, custodian yoki others hisobidan kelganini; Order Entry Mode esa buyurtmaning Algo yoki Non-Algo sifatida yuborilganini ko‘rsatadi.
| Guruh | Manba tasnifi | Tadqiqotdagi iqtisodiy rol |
|---|---|---|
| PAT | Proprietary × Algo | O‘z hisobiga algoritmik savdo qiladigan va passiv buyurtma berganda amaldagi market-meyker rolini bajaradigan ishtirokchi |
| AAT | Custodian × Algo | Institutsional mijoz buyurtmalarini algoritmik tarzda bajaradigan texnologik jihatdan murakkab treyder |
| NAT | Barcha Non-Algo quyi guruhlari | Asosan qo‘lda buyurtma beradigan individual investorlar va kichik savdo stollari |
“Others × Algo” quyi guruhi umumiy hajmning %2 idan kamini tashkil qilgani uchun tahlildan chiqarilgan.
Qarshi Tomon Bo‘yicha Farqlash Bu Tadqiqotda Nimani Anglatadi?
Qarshi tomon bo‘yicha farqlash — PATlarning bozor bo‘yicha bir xil kattalikdagi bir yo‘nalishli buyurtma bosimiga faqat umumiy intensivlikka qarab emas, balki bosim AAT yoki NAT manbali ekaniga qarab turlicha likvidlik qarori bilan javob berishidir. Tadqiqotda AAT buyurtma nomutanosibligining oshishi PAT likvidlik taklifining kamayishi bilan, NAT buyurtma nomutanosibligining oshishi esa normal sharoitda PAT likvidlik taklifining ko‘payishi bilan bog‘lanadi.
Bu yerdagi “discrimination” tushunchasi huquqiy yoki ijtimoiy identifikatsiyaga asoslangan kamsitish ma’nosida ishlatilmaydi. Moliyaviy bozor mikrostrukturasi kontekstida bu kelayotgan buyurtma oqimini qarshi tomon toifasiga qarab turlicha risk narxlashni anglatadi.
Texnologik murakkablik nega signal sifatida qaraladi?
Mualliflar gipotezasiga ko‘ra, PATlar har bir alohida AAT buyurtmasi albatta axborotli deb taxmin qilishi shart emas. Muhimi AAT buyurtmalarining taqsimot xususiyatlaridir. Institutsional buyurtmalar yirik ona buyurtmalarning kichik qismlarga bo‘linishi sababli ketma-ket va bir yo‘nalishli bo‘lishi mumkin. Bundan tashqari, institutsional savdo stollarining axborotni qayta ishlash salohiyati, mijoz buyurtmalari va texnologik infratuzilmasi qisqa muddatli axborot mazmunini oshirishi mumkin.
NAT buyurtmalari esa manba adabiyotiga ko‘ra ko‘proq geterogen, kichikroq va kamroq davomiy deb qaraladi. Shu sababli mualliflar texnologik murakkablikni alohida buyurtma “axborotli” ekanini isbotlaydigan belgi sifatida emas, balki kelayotgan buyurtma oqimining kutiladigan signal/shovqin nisbati va market-meyking xarajatlari uchun ishlatilishi mumkin bo‘lgan tasnif o‘zgaruvchisi sifatida talqin qiladi.
Axborot kanali va inventar kanali
Axborot kanali AAT yo‘nalishidagi agressiv buyurtma oqimidan so‘ng narxning o‘sha yo‘nalishda harakatni davom ettirish ehtimoli bilan bog‘liq. Bunday holatda qarshi tomonda passiv buyurtma berayotgan market-meyker adverse selectionga duch keladi.
Inventar kanali esa narx axboroti bo‘lmasa ham institutsional ijro algoritmlari katta ona buyurtmani kichik buyurtmalar ketma-ketligiga bo‘la olishi tufayli yuzaga keladi. Bir yo‘nalishdagi buyurtmalar ketma-ket kelsa, market-meyker qarshi tomonda tobora kattaroq inventar pozitsiyasini yig‘ib borishi va uni keyinchalik yopish xarajati oshishi mumkin.
Tadqiqotning muhim hissasi bu ikki mexanizmni kelajakdagi daromad va kelajakdagi bozor bo‘yicha buyurtma nomutanosibligi orqali alohida-alohida sinashidir.
Hajm Savati Yondashuvi Nega Qo‘llanadi?
Hajm savati yondashuvi har bir aksiya-kunni qat’iy daqiqalik oraliqlarga emas, taxminan teng savdo hajmiga ega 100 ta kuzatuvga bo‘ladi. Shu tariqa har bir savat kunlik savdo hajmining taxminan %1 ini o‘z ichiga oladi va juda faol davrlar bilan sokin davrlarning faqat vaqt davomiyligi sababli qiyoslab bo‘lmaydigan holga kelishi kamayadi.
Namuna 2021-yil iyuldan 2021-yil noyabrgacha bo‘lgan davrni qamrab oladi va NIFTY 500 aksiyalarini o‘z ichiga oladi. Uzluksiz savdo soatlari 09:15–15:30 IST sifatida olingan. Taxminan 4.914.069 aksiya-savat kuzatuvi hosil qilingan.
PAT likvidlik taklifi qanday o‘lchanadi?
Asosiy bog‘liq o‘zgaruvchi PAT Liquidity Supply Share hisoblanadi:
\[ LS_{i,d,v}= \frac{\text{PAT limit emirlerine karşı gerçekleşen işlem hacmi}_{i,d,v}} {\text{Toplam işlem hacmi}_{i,d,v}}. \]
Bu yerda \(i\) aksiyani, \(d\) kunni va \(v\) hajm savatini ifodalaydi. Yuqoriroq \(LS\), umumiy bozordagi savdo hajmining kattaroq qismida PATlar passiv qarshi tomon bo‘lganini anglatadi.
Tadqiqot ushbu o‘zgaruvchini yana ikki marjaga ajratadi:
\[ LS= \underbrace{ \frac{\text{PAT işlem hacmi}} {\text{Toplam işlem hacmi}} }_{\text{PAT Participation}} \times \underbrace{ \frac{\text{PAT limit emirlerine karşı gerçekleşen hacim}} {\text{PAT işlem hacmi}} }_{\text{PAT Liquidity Supply Strategy}}. \]
PAT Participation PATlarning bozorda qay darajada ishtirok etishini; PAT Liquidity Supply Strategy esa ular bozorda faol bo‘lganida bitimlarining qanchasini passiv likvidlik taklifi shaklida amalga oshirishini o‘lchaydi.
Agressiv buyurtma nomutanosibligi
AAT yoki NAT guruhi \(g\) uchun signed aggressive order imbalance quyidagicha aniqlanadi:
\[ AggOI^g_{i,d,v}= \frac{ \text{Agresif alışlar}^g_{i,d,v} - \text{Agresif satışlar}^g_{i,d,v} }{ \text{Toplam işlem hacmi}_{i,d,v} }. \]
Agressiv buyurtmalar mavjud limit buyurtmalar kitobiga qarshi darhol bajarilish uchun yuborilgan market buyurtmalari yoki marketable limit buyurtmalaridir. O‘zgaruvchi \([-1,1]\) oralig‘ida. Asosiy regressiyalarda yo‘nalishning o‘zi o‘rniga bir tomonlama bosim kattaligini ushlash uchun \(|AggOI|\) ishlatiladi.
Namunaning asosiy ko‘rsatkichlari
| O‘zgaruvchi | O‘rtacha | Mediana |
|---|---|---|
| PAT Liquidity Supply Share | 0,2339 | 0,2064 |
| PAT Liquidity Supply Strategy | 0,4699 | 0,4455 |
| PAT Participation | 0,5298 | 0,5299 |
| AAT Absolute Aggressive OI | 0,2615 | 0,1759 |
| NAT Absolute Aggressive OI | 0,0936 | 0,0211 |
AAT mutlaq agressiv buyurtma nomutanosibligining ham o‘rtachasi, ham medianasi NAT qiymatidan sezilarli darajada yuqori. Manba buni AAT oqimining kattaroq va yo‘nalganroq ekanining ko‘rsatkichi sifatida talqin qiladi.
PAT Participation o‘zgaruvchisi matnda umumiy hajmning ulushi sifatida ta’riflangan bo‘lsa-da, Jadval 1ning %99 persentili 1,1788 ga teng. Manba bu qiymat nega 1 dan oshishi mumkinligini alohida izohlamaydi. Shuning uchun hisoblash konvensiyasi aniq ko‘rsatilmasdan bu nuqtani “albatta 0–1 oralig‘idagi nisbat” deb kengaytirib talqin qilmaslik kerak.
Tadqiqot Usuli va Natijalari
Asosiy panel regressiyasi
Tadqiqotning asosiy modeli quyidagi ko‘rinishda:
\[ LS_{i,d,v} = \beta_1|AggOI^{AAT}_{i,d,v}| + \beta_2|AggOI^{NAT}_{i,d,v}| + \gamma X_{i,d,v} + \delta_{i,d} + \varepsilon_{i,d,v}. \]
\(\delta_{i,d}\) aksiya × kun fiksirlangan effektlarini bildiradi. Shunday qilib, koeffitsiyentlar bir xil aksiyaning ayni kun ichidagi hajm savatlari o‘rtasidagi o‘zgarishdan aniqlanadi. Standart xatolar aksiya va sana darajasida ikki yo‘nalishda klasterlanadi.
Nazorat o‘zgaruvchilari qatoriga mutlaq daromad, savat ichidagi volatilitet, narx ta’siri/illikvidlik, log savdo qiymati, kechiktirilgan PAT likvidlik taklifi, umumiy mutlaq agressiv buyurtma nomutanosibligi va treyder-turiga xos kechiktirilgan nomutanosibliklar kiradi.
Asosiy qarshi tomon assimetriyasi
Jadval 3ning qo‘shma spetsifikatsiyasida AAT mutlaq agressiv buyurtma nomutanosibligi koeffitsiyenti −0,0177, NAT koeffitsiyenti esa +0,0380 deb berilgan; ikkalasi ham %1 darajasida ahamiyatli. AAT va NAT koeffitsiyentlarining tengligi Wald testi bilan rad etiladi.
Mualliflarning standart og‘ishga asoslangan iqtisodiy kattalik hisobiga ko‘ra, AAT mutlaq agressiv nomutanosibligidagi bir standart og‘ishlik o‘sish PAT likvidlik taklifi ulushining shartsiz o‘rtachasining taxminan %2,7 iga teng pasayish bilan bog‘liq. NAT tomonida xuddi shunday kattalikdagi o‘zgarish taxminan %8,1 o‘sish bilan bog‘liq.
59-betdagi 2-rasm regressiyadan tashqari tekshiruvni beradi. AAT agressiv OI detsillari oshganda PAT likvidlik taklifi, ayniqsa chekka detsillarda kamayadi, NAT detsillarida esa yuqori chekkalarda yana oshadi. 60-betdagi hodisa tadqiqotida ham ekstremal AAT hodisasida likvidlik taklifi hodisa savatida keskin pasayib, sekinroq tiklanadi; NAT hodisasida esa ko‘tarilib, tezroq normal holatga qaytadi.
Qarshi tomon ta’siri ishtirokmi yoki strategiyami?
Jadval 5dagi ajratish muhim noziklikni ko‘rsatadi. PATlar faol qolgan sharoitda likvidlik taklifi strategiyasi ham AAT, ham NAT intensivligi oshganda ko‘tariladi. Qo‘shma spetsifikatsiyada AAT uchun strategiya koeffitsiyenti +0,4143, NAT uchun +0,4380 ga teng.
Shunga qaramay, umumiy AAT ta’siri manfiy; chunki asosiy mexanizm PAT Participation tomonida yuz beradi. Qo‘shma spetsifikatsiyada ishtirok koeffitsiyenti AAT uchun −0,5734, NAT uchun −0,4221 ga teng.
Mualliflarning iqtisodiy kattalik hisobiga ko‘ra, AAT agressiv buyurtma nomutanosibligidagi bir standart og‘ishlik o‘sish PAT ishtirokining shartsiz o‘rtachasining taxminan %27,6 iga teng pasayish bilan bog‘liq. NAT tomonidagi mos ko‘rsatkich taxminan %13,2 dir.
Shu sababli “PATlar AATni ko‘rishi bilan barcha faol buyurtmalarini agressivga aylantiradi” degan talqin manba tomonidan qo‘llab-quvvatlanmaydi. To‘g‘riroq mexanizm — AAT bosimi ostida ko‘plab PATlarning bozordan chiqishi, bozorda qolishda davom etgan PATlarning esa sezilarli qismi passiv likvidlik ta’minlashni davom ettirishidir.
Bashorat qilingan buyurtma oqimi va kutilmagan shoklar
AAT va NAT mutlaq agressiv buyurtma nomutanosibligi uchta lag, oldingi daromad, volatilitet, illikvidlik va umumiy buyurtma nomutanosibligi yordamida bashorat qilinadi. Modelning fitted value qismi predicted component, residual qismi esa shock component deb ataladi.
AAT uchun Jadval 6ning qo‘shma modelida kutilmagan shok koeffitsiyenti −0,0016, bashorat qilingan komponent koeffitsiyenti esa −0,0493 ga teng. Manba bashorat qilingan AAT komponentining mutlaq koeffitsiyenti shok ta’siridan taxminan 30 marta katta bo‘lishini PATlar institutsional buyurtma oqimidagi davomiylikdan foydalanib yaqinlashayotgan AAT bosimiga oldindan tayyorlana olishi haqidagi dalil sifatida talqin qiladi.
NAT tomonida kutilmagan shok +0,0101 va ahamiyatli; predicted NAT koeffitsiyenti esa qo‘shma spetsifikatsiyada −0,0014 bo‘lib, statistik jihatdan ahamiyatli emas. Demak, manba NAT oqimiga nisbatan sezilarli oldindan pozitsiyalanish topmaganini, reaksiya ko‘proq kutilmagan NAT bosimi kelganda yuzaga chiqishini bildiradi.
AAT Buyurtma Oqimiga Qarshi Likvidlik Berish Nega Xavfliroq Ko‘rinadi?
Tadqiqot natijalarida AAT agressiv buyurtma nomutanosibligi keyingi biridan beshtagacha hajm savatlarida daromadni o‘sha yo‘nalishda va bozor bo‘yicha agressiv buyurtma nomutanosibligini uzoqroq muddatga bashorat qiladi; NAT buyurtma oqimi esa kelajakdagi daromadni qarama-qarshi yo‘nalishda bashorat qiladi va bozor bo‘yicha nomutanosiblik tezroq so‘nadi. Shu sababli manba AATga qarshi passiv savdo qilish adverse selection va inventar to‘planishi nuqtai nazaridan NATga qarshi savdo qilishdan qimmatroq ekanini ta’kidlaydi.
Kelajakdagi daromad bashorati
| Ufqlar | AAT Aggressive OI | NAT Aggressive OI |
|---|---|---|
| 1 savat | 3,0857 | −0,9700 |
| 2 savat | 1,3489 | −1,3055 |
| 3 savat | 0,6000 | −1,2267 |
| 4 savat | 0,2582 | −1,0550 |
| 5 savat | 0,0668 | −0,9876 |
Barcha AAT va NAT koeffitsiyentlari manbada %1 darajasida ahamiyatli va har bir ufqda AAT–NAT farqining tengligi rad etiladi. 63-betdagi 6-rasm bu tuzilmani vizual ko‘rsatadi: ekstremal AAT xarid/sotuv nomutanosibligidan so‘ng narx harakati dastlabki yo‘nalishni bir muddat davom ettiradi, NAT hodisasidan keyin esa narx keyingi birinchi savatda qarama-qarshi tomonga buriladi.
Kelajakdagi bozor bo‘yicha buyurtma bosimi
| Ufqlar | AAT manbali bashorat koeffitsiyenti | NAT manbali bashorat koeffitsiyenti |
|---|---|---|
| 1 | 0,5594 | 0,2984 |
| 2 | 0,3875 | 0,1334 |
| 3 | 0,2942 | 0,0783 |
| 4 | 0,2329 | 0,0496 |
| 5 | 0,1863 | 0,0303 |
AAT koeffitsiyentlarining sekinroq so‘nishi AAT oqimini yutayotgan PAT uchun qarama-qarshi yo‘nalishda muvozanatlashtiruvchi buyurtma topish qiyinroq bo‘lishi mumkin degan talqinni qo‘llab-quvvatlaydi. 64-betdagi 7-rasm ham AAT hodisasidan so‘ng bozor bo‘yicha yo‘nalishli bosim NAT hodisasiga nisbatan uzoqroq saqlanishini ko‘rsatadi.
Lokal proyeksiyalar orqali dinamik reaksiya
Teskari sababiylik xavotirini kamaytirish uchun tadqiqot Jordà lokal proyeksiyalari yordamida joriy buyurtma oqimi shoki kelajakdagi PAT likvidlik taklifini qanday bashorat qilishini o‘lchaydi:
\[ LS_{i,t+h} = \alpha_{i\times d} + \beta^h_1\hat{\varepsilon}^{AAT}_{i,t} + \beta^h_2\hat{\varepsilon}^{NAT}_{i,t} + \gamma^hX_{i,t} + \delta^hLS_{i,t-1} + u_{i,t+h}. \]
| Ufqlar \(h\) | AAT shoki | NAT shoki |
|---|---|---|
| 0 | −0,0176 | +0,0373 |
| 1 | −0,0493 | +0,0095 |
| 2 | −0,0441 | +0,0012 |
| 3 | −0,0367 | −0,0012 |
| 4 | −0,0309 | −0,0013 |
| 5 | −0,0266 | −0,0008 |
AAT ta’siri keyingi birinchi savatda kattalashib −0,0493 ga yetadi va beshinchi savatda ham manfiy hamda ahamiyatli bo‘lib qoladi. NATning ijobiy ta’siri esa tez so‘nadi va ikkinchi savatdan boshlab katta darajada nolga yaqinlashadi. Barcha ufqlarda AAT va NAT reaksiyalari o‘rtasidagi farq uchun Wald testi \(p<0{,}001\) ni qayd etadi.
Bu Natijalarni Sababiy Dalil Sifatida O‘qish Mumkinmi?
To‘liq emas. Tadqiqot order-flow shock komponentini o‘tgan kuzatiladigan bozor o‘zgaruvchilaridan tozalaydi va kelajakdagi PAT likvidlik taklifini joriy shokka proyeksiya qilib teskari sababiylik muammosini kamaytiradi; biroq shoklar ekzogen tajriba yoki instrumental o‘zgaruvchi orqali hosil qilinmagani sababli mualliflar ham to‘liq sababiy identifikatsiyani da’vo qilmaydi.
Bu farq muhim. Natijalar qarshi tomon turi bilan PAT likvidlik xatti-harakati o‘rtasida kuchli va vaqt ketma-ketligi nuqtai nazaridan izchil bog‘liqlikni ko‘rsatadi. Ammo kuzatilmaydigan umumiy omil ham buyurtma oqimi, ham likvidlik qaroriga ta’sir qilishi ehtimoli to‘liq bartaraf etilmagan.
Ekstremal bozor holatlarida odatiy farqlash buziladi
Extreme Price Movement (EPM) har bir aksiyaning mutlaq savat daromadi o‘z namuna taqsimotidagi %99 chegarasiga yetishi yoki undan oshishi sifatida ta’riflanadi. Extreme Volatility (EV) ham xuddi shunday aksiya-spetsifik volatilitet taqsimotining %99 chegarasi bilan aniqlanadi.
EPM modelida AAT shok × EPM o‘zaro ta’siri −0,0180, NAT shok × EPM o‘zaro ta’siri −0,0146 ga teng. Oddiy NAT shok koeffitsiyenti +0,0106 bo‘lgani uchun EPM paytidagi sof NAT ta’siri manbada:
\[ 0{,}0106-0{,}0146=-0{,}0040 \]
deb hisoblanadi. Shunday qilib, oddiy davrda NAT oqimini qarshi oladigan PAT xatti-harakati ekstremal narx harakatida manfiyga aylanadi.
EV davrida o‘zgarish kuchliroq. AAT shok × EV koeffitsiyenti −0,0330, NAT shok × EV koeffitsiyenti −0,0281 ga teng. NATning sof ta’siri:
\[ 0{,}0109-0{,}0281=-0{,}0172 \]
deb beriladi. EV asosiy koeffitsiyenti qo‘shma modelda −0,1533 bo‘lsa, EPM asosiy koeffitsiyenti −0,0738 ga teng. Manba bu farqni yuqori volatilitet muhiti PATlar uchun market-meyking stressini kuchliroq yaratishi bilan bog‘laydi.
Bu natijalarning ilmiy ma’nosi shuki, PATlar har qanday holatda AATdan qochib NATni qabul qiladigan qat’iy algoritmga ega emas. Risk juda oshganda qarshi tomon bo‘yicha farqlash ikkinchi darajaga tushadi va umumiy likvidlikni qisqartirish ustunlik qiladi.
Kun ichidagi naqsh
NAT tomonida naqsh ancha ravshan. Ochilishda NAT shok koeffitsiyenti +0,0201; Mid o‘zaro ta’siri −0,0072 va Close o‘zaro ta’siri −0,0187 ga teng. Shuning uchun taxminiy umumiy ta’sirlar:
\[ \text{Open}=0{,}0201, \]
\[ \text{Mid}=0{,}0201-0{,}0072=0{,}0129, \]
\[ \text{Close}=0{,}0201-0{,}0187=0{,}0014. \]
NAT oqimiga likvidlik taklifi kun davomida sezilarli ravishda susayadi, biroq yopilish davrida ham ijobiy bo‘lib qoladi.
AAT tomonida manba matni “ochilishda eng kuchli va kun davomida susayib boradigan” chekinishni tasvirlaydi. Jadval 11da esa Open koeffitsiyenti −0,0029, Mid o‘zaro ta’siri −0,0011 va Close o‘zaro ta’siri +0,0009 ga teng. O‘zaro ta’sirlar bevosita qo‘shilsa, Mid umumiy ta’siri taxminan −0,0040 va Close umumiy ta’siri taxminan −0,0020 bo‘ladi. Shu sababli jadval yopilishdagi susayishni qo‘llab-quvvatlasa-da, ochilishdan o‘rta qismgacha to‘liq monoton susayishni ko‘rsatmaydi. Manbadagi ushbu noziklik saqlanishi kerak.
Aksiya kesimidagi market-meyking ishqalanishlari
Tadqiqot illikvidlik, hajm, aksiya aylanma tezligi, volatilitet va price-to-book nisbati uchun oylik aksiya xususiyatlarini hisoblab, bir oy kechiktirilgan qiymatlar asosida quyi va yuqori detsillarni taqqoslaydi.
Yuqori illikvidlik yoki yuqori volatilitet kabi market-meyking qiyinroq bo‘lgan aksiyalarda NAT oqimiga ijobiy reaksiya susayadi; AAT oqimiga qarshi himoyaviy xatti-harakat kuchayishi mumkin. Katta va yuqori aylanmali aksiyalarda esa AAT uchun o‘zaro ta’sir ijobiy bo‘ladi; manba buni chuqur va shaffof bozorlarda hatto murakkab buyurtma oqimini ham pastroq xarajat bilan yutish mumkinligi bilan bog‘laydi.
Mualliflar qarshi tomon bo‘yicha farqlash “o‘rta darajadagi market-meyking ishqalanishlarida” eng yaqqol ekanini ilgari suradi: juda yuqori ishqalanishda PATlar hammadan chekinishini, juda past ishqalanishda esa har ikki guruhni ham qarshi ola bilishini ta’kidlaydi. Biroq Jadval 12ning taqdim etilgan dizayni har bir xususiyat uchun faqat quyi va yuqori detsillarni taqqoslaydi. Shu sababli “o‘rta hududda cho‘qqi” shaklidagi xulosa taqdim etilgan ekstremal-detsil regressiyasidan to‘g‘ridan-to‘g‘ri o‘lchangan optimum emas, balki mualliflarning barcha kesim naqshlariga doir iqtisodiy talqini sifatida o‘qilishi kerak.
Tadqiqot qo‘llab-quvvatlaydigan xulosalar
- NSE ma’lumotlarida PAT likvidlik taklifi AAT va NAT agressiv buyurtma nomutanosibligiga turli ishoralar bilan reaksiya beradi.
- AAT oqimi oshganda umumiy PAT likvidlik taklifidagi pasayishning asosiy mexanizmi PAT ishtirokining kamayishidir.
- AAT oqimining bashorat qilinadigan komponenti PAT likvidlik taklifi bilan kuchli manfiy bog‘liq; NATning bashorat qilingan komponenti qo‘shma modelda ahamiyatli bo‘lib qolmaydi.
- AAT yo‘nalishidagi agressiv buyurtma oqimi kelajakdagi qisqa muddatli daromadlarni o‘sha yo‘nalishda, NAT oqimi esa qarama-qarshi yo‘nalishda bashorat qiladi.
- AAT oqimi kelajakdagi bozor bo‘yicha agressiv buyurtma nomutanosibligida NATga qaraganda uzoqroq davom etuvchi ta’sir bilan bog‘liq.
- AAT shokidan keyin PAT likvidlik taklifidagi manfiy reaksiya bir necha hajm savati davomida saqlansa, NAT shokining ijobiy ta’siri tez so‘nadi.
- Ekstremal narx harakati va ayniqsa ekstremal volatilitet paytida odatiy AAT/NAT farqlash umumiyroq likvidlikni qisqartirish bilan almashadi.
- NAT oqimiga ijobiy likvidlik reaksiyasi ochilishdan yopilishgacha keskin susayadi.
Tadqiqot qo‘llab-quvvatlamaydigan xulosalar
Tadqiqot har bir AAT buyurtmasi ichki axborot olib yurishini ko‘rsatmaydi. Texnologik murakkablik individual buyurtmaning aniq axborot holati emas, balki buyurtma oqimining taqsimot risk xususiyatlari uchun ishlatiladigan proxy hisoblanadi.
Tadqiqot barcha NAT buyurtmalarining “axborotsiz” ekanini isbotlamaydi. U NAT guruhining o‘rtacha buyurtma oqimi xususiyatlari AATdan farq qilishini ko‘rsatadi.
Natijalar NSEning 2021-yil iyul–noyabr davridagi NIFTY 500 namunasidan olingan; ularni boshqa mamlakatlar, boshqa bozor tuzilmalari yoki boshqa tartibga solish davrlariga avtomatik tarzda umumlashtirib bo‘lmaydi.
Lokal proyeksiyalar va shokni ajratish teskari sababiylik xavotirini kamaytiradi; biroq randomizatsiya yoki ekzogen instrument mavjud bo‘lmagani sababli to‘liq sababiy dalil bermaydi.
Manba barcha yuqori chastotali treyderlar bir xil algoritmdan foydalanishini yoki real vaqt rejimida alohida qarshi tomon identifikatorini ongli tasniflash modeli bilan “o‘qishini” ko‘rsatmaydi. Natijalar guruh darajasida kuzatilgan xatti-harakatga taalluqli.
Manba va Usul Haqida Izoh
Asl sarlavha: Counterparty Discrimination by High-Frequency Market Makers
Mualliflar: Shubhankar Mishra; Sobhesh Kumar Agarwalla; Anirban Banerjee.
Corresponding author: Shubhankar Mishra.
Muassasa: Indian Institute of Management Ahmedabad, Vastrapur, Gujarat 380015, India.
Manba turi: Preprint tadqiqot maqolasi.
Sana: 21-avgust 2026; SSRNda 26-avgust 2026 sanasida e’lon qilingan.
Platforma: SSRN.
SSRN ID: 7331739.
DOI: 10.2139/ssrn.7331739.
Taqriz holati: Ko‘rib chiqilgan versiya preprintdir; uni taqrizdan o‘tgan jurnal maqolasi sifatida taqdim etmaslik kerak.
Litsenziya / mualliflik huquqi: SSRN yozuvida huquqlar saqlanishi va ruxsatsiz qayta foydalanishga yo‘l qo‘yilmasligi ko‘rsatilgan. Manba jadvallari va grafiklarini aynan ko‘chirish o‘rniga ilmiy natijalarni mustaqil tarzda tushuntirish afzal ko‘rilgan.
Namuna: 2021-yil iyul–noyabr; NIFTY 500 aksiyalari; uzluksiz savdo soatlari 09:15–15:30 IST; taxminan 4,9 million aksiya-hajm-savatchasi kuzatuvi.
Ma’lumot: National Stock Exchange of India tomonidan taqdim etilgan proprietary buyurtma va bitim darajasidagi ma’lumotlar; treyder toifasi buyurtma va bitim darajasida bevosita kuzatiladi. Oylik aksiya xususiyatlari uchun CMIE Prowessdx ma’lumotlaridan ham foydalaniladi.
Asosiy ekonometrik dizayn: Aksiya × kun fiksirlangan effektli panel regressiyalari; simvol va sana darajasida ikki yo‘nalishda klasterlangan standart xatolar; treyder-turiga xos predicted/shock ajratilishi; \(h=0,\ldots,5\) ufqlari uchun Jordà panel local projections; ekstremal narx/volatilitet o‘zaro ta’sirlari; kun ichidagi davr o‘zaro ta’sirlari; oylik aksiya xususiyatlarining quyi/yuqori detsil taqqoslashlari.
Asosiy ilmiy cheklov: Ma’lumotlar yuqori aniqlikda bo‘lsa-da, tadqiqot kuzatuv xarakteriga ega. Order-flow shock komponentlari o‘tgan kuzatiladigan o‘zgaruvchilardan tozalangan, biroq ekzogen instrument orqali hosil qilinmagan. Shu sababli natijalar kuchli dinamik va mexanizm dalilini bersa-da, ularni to‘liq sababiy identifikatsiya sifatida taqdim etmaslik kerak.
Manba ichidagi noziklik: AAT bo‘yicha kun ichidagi bayonda “ochilishdan yopilishgacha monoton susayish” ifodasi bo‘lsa-da, Jadval 11dagi Open va Mid koeffitsiyentlari oddiy qo‘shish ostida o‘rta davrda yanada manfiy umumiy reaksiya beradi. Shu sababli yopilishdagi susayish kuchli qo‘llab-quvvatlansa ham, butun kun bo‘yicha monotonlik da’vosi jadval bilan to‘liq mos emas.
Tartibga solish xulosasi: Mualliflar xulosa bo‘limida shaffofroq va pastroq ishqalanishli bozor sharoitlari likvidlik ta’minotini qo‘llab-quvvatlashi mumkinligini va regulyatorlar disclosure, surveillance yoki likvidlik dasturlari kabi vositalarni ko‘rib chiqishi mumkinligini ta’kidlaydi. Bu bo‘lim tadqiqot mualliflarining siyosiy talqinidir; u to‘g‘ridan-to‘g‘ri empirik natija bilan bir xil maqomda baholanmasligi kerak.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan