

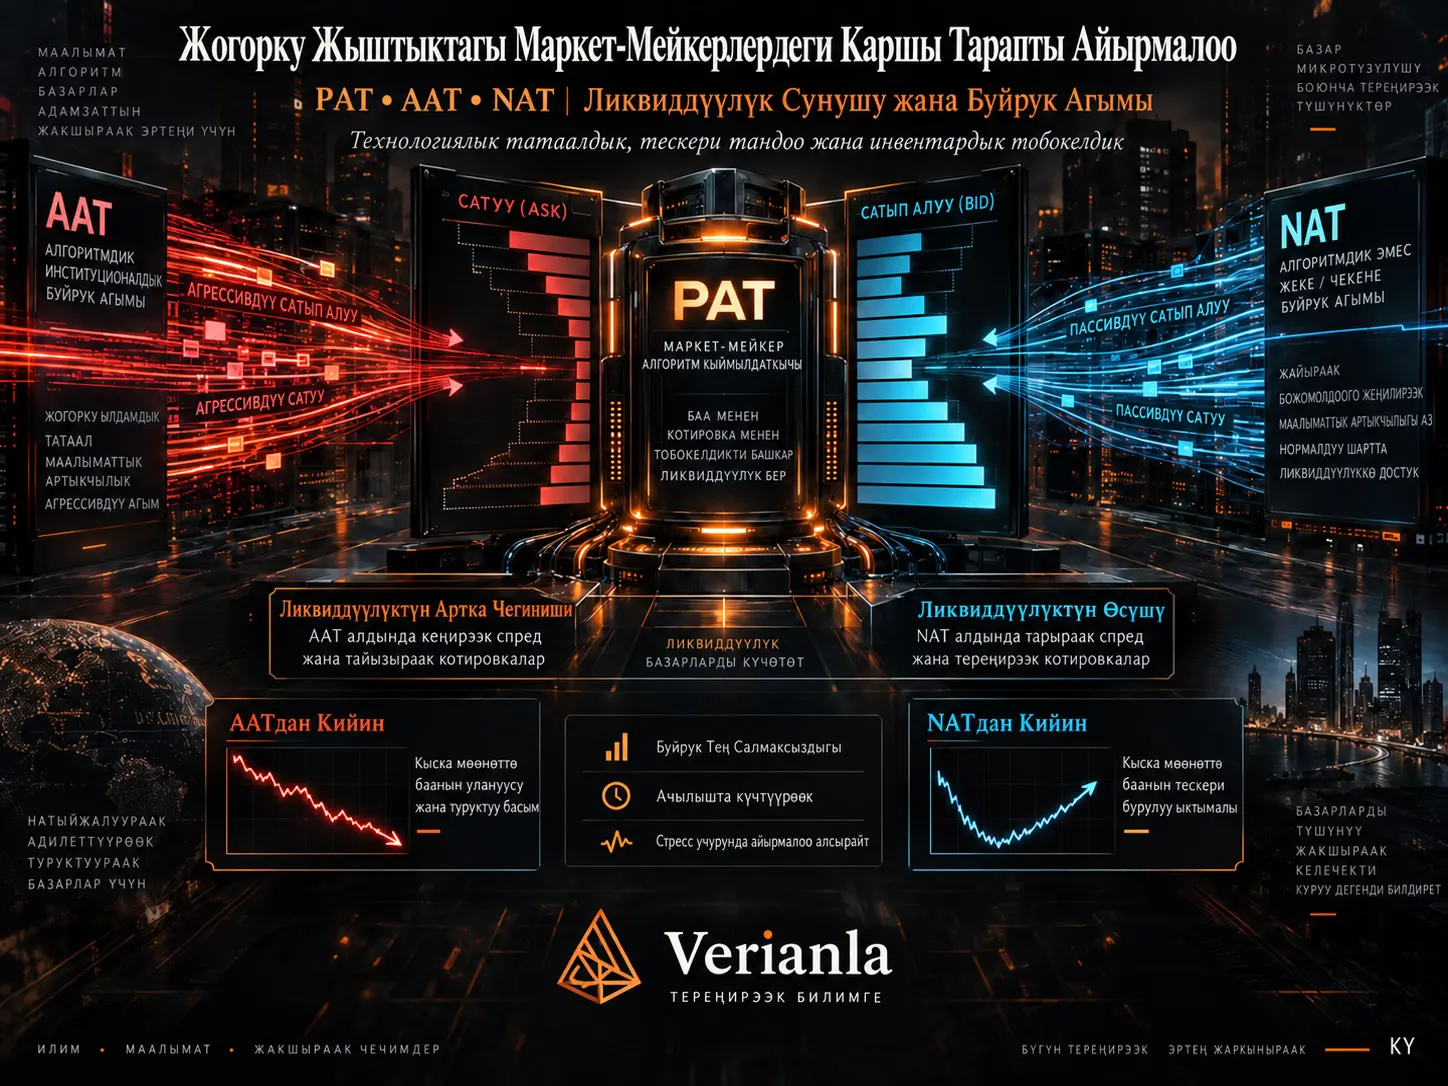
Жогорку жыштыктагы маркет-мейкерлерде контрагенттерди айырмалоо, бул изилдөөдө proprietary algorithmic traders (PAT) ликвиддүүлүк боюнча чечимдерин аларга каршы келген буйрук агымынын технологиялык классына жараша айырмалоосу катары каралган рыноктук микроструктуралык жүрүм-турум болуп саналат. Изилдөө National Stock Exchange of India (NSE) биржасынын буйрук жана бүтүм деңгээлиндеги жөнгө салуучу мүнөздөгү маалыматтарын колдонуп, PAT, agency algorithmic traders (AAT) жана non-algorithmic traders (NAT) топторун түздөн-түз ажыратат; 2021-жылдын июль–ноябрь айларындагы NIFTY 500 акцияларын ар бир акция-күн үчүн 100 тең көлөм себетине бөлүп, болжол менен 4,9 миллион байкоого панелдик регрессияларды жана жергиликтүү проекцияларды колдонот. Негизги жыйынтык — AAT булагынан келген бир багыттуу агрессивдүү буйрук агымы күчөгөндө PATтар ликвиддүүлүк сунушун азайтат, ал эми NAT булагынан келген агым күчөгөндө кадимки рыноктук шарттарда ликвиддүүлүк сунушун көбөйтөт. Бирок изилдөө байкоочулук мүнөздө жана шок компоненттери экзогендик инструменталдык өзгөрмө аркылуу түзүлбөгөндүктөн, жыйынтыктар толук себептик идентификация катары чечмеленбеши керек.
AATтар институционалдык кардарлардын атынан алгоритмдик буйруктарды жөнөтүп, изилдөөнүн контекстинде технологиялык жактан татаал деп эсептелген трейдерлер. NATтар кол менен же жарым автоматтык каналдар аркылуу соода кылган, негизинен жеке инвесторлорду жана чакан соода үстөлдөрүн камтыган топ. PATтар болсо өз эсебинен алгоритмдик соода жүргүзүп, пассивдүү лимиттик буйруктар менен ликвиддүүлүк бергенде NSEнин иш жүзүндөгү маркет-мейкерлери катары роль аткарган топ.
Авторлордун экономикалык механизм боюнча түшүндүрмөсү эки каналга таянат. Биринчи канал терс тандоо тобокелдиги: AAT буйрук агымы кийинки кыска мөөнөттүү баа кыймылын ошол эле багытта божомолдосо, NAT буйрук агымынан кийин баалар тескери багытта жылууга ыкташат. Экинчи канал инвентардык тобокелдик: AAT агымы кийинки көлөм себеттеринде рынок боюнча бир багыттуу агрессивдүү буйрук тең салмаксыздыгын күчтүүрөөк жана туруктуураак божомолдойт. Ошондуктан PATтын AAT агымына каршы ликвиддүүлүк бериши баа жана инвентардык позиция жагынан кымбатыраак болушу мүмкүн.
Бул асимметрия туруктуу эмес. Өтө катуу баа кыймылы же өтө жогорку волатилдүүлүк мезгилдеринде PATтар AAT менен NATтын ортосундагы кадимки айырмалоону көбүнчө токтотуп, эки тарапка тең ликвиддүүлүктү кыскартышат. Күндүн ичиндеги жүрүм-турум да өзгөрөт; NAT агымына берилген оң ликвиддүүлүк реакциясы ачылыштан жабылышка чейин олуттуу алсырайт. Акциялар боюнча ликвиддүүлүк, волатилдүүлүк, көлөм жана соода көлөмү сыяктуу маркет-мейкинг сүрүлүүлөрү контрагент классификациясынын экономикалык маанисин өзгөртөт.
Изилдөөнүн негизги көйгөйү
Классикалык рыноктук микроструктура теориясынын борбордук көйгөйлөрүнүн бири — ликвиддүүлүк берген маркет-мейкер келип жаткан буйрук маалыматка негизделгенби же жокпу, аны так биле албайт. Маалыматтуу трейдерге каршы турган маркет-мейкер бүтүмдүн туура эмес тарабында калышы мүмкүн: маалыматтуу сатып алуу буйругунан кийин баа өссө, маркет-мейкер төмөн баада саткан болот; маалыматтуу сатуу буйругунан кийин баа түшсө, жогорку баада сатып алган инвентарынын наркы төмөндөйт.
Салттуу изилдөөлөр бүтүмдүн өлчөмү, буйруктун убактысы же буйрук агымынын туруктуулугу сыяктуу кыйыр көрсөткүчтөрдү колдонуп, бул маалыматтык тобокелдикти өлчөөгө аракет кылат. Бул изилдөөнүн айырмалоочу маалыматтык артыкчылыгы — NSEнин буйрук жана бүтүм файлдарында рынок катышуучусунун категориясын түздөн-түз аныктаган белгилердин болушу. Ошентип, изилдөөчүлөр контрагенттин технологиясын божомолдоонун ордуна биржанын классификациясын колдоно алышат.
PAT, AAT жана NAT Ортосунда Кандай Айырма Бар?
PATтар өз эсебинен алгоритмдик соода жүргүзгөн proprietary algorithmic traders, AATтар институционалдык кардарлардын атынан алгоритмдик буйруктарды өткөргөн agency algorithmic traders, ал эми NATтар кол менен жөнөтүлгөн буйруктардан турган non-algorithmic traders тобу. Изилдөөдө PATтар ыктыярдуу ликвиддүүлүк камсыздоочулар, AATтар технологиялык жактан татаал институционалдык буйрук агымынын өкүлдөрү, NATтар болсо негизинен чекене же технологиялык жактан азыраак өнүккөн буйрук агымынын өкүлдөрү катары каралат.
NSE эмне үчүн бул изилдөө үчүн өзгөчө чөйрө түзөт?
Изилдөөнүн үлгү мезгилинде NSE, NSEде листингде турган баалуу кагаздардын соода көлөмүнүн болжол менен %90-ын түзгөн. Мындай рыноктук концентрация изилдөөчүлөргө бир эле катышуучунун буйруктары көптөгөн башка соода аянтчаларына багытталышынын натыйжасында пайда боло турган байкалбаган venue-selection көйгөйлөрүн азайтууга жардам берет.
NSE ошондой эле толугу менен электрондук, буйрукка негизделген лимиттик буйрук рыногу болуп саналат жана изилдөө көрсөткөн мезгилде милдеттүү ликвиддүүлүк квотасы бар дайындалган маркет-мейкерлер системасы болгон эмес. Демек, PATтардын ликвиддүүлүк бериши келишим менен жүктөлгөн милдет эмес, рынок шарттарына жараша кабыл алынган экономикалык чечим. Бул өзгөчөлүк ар башка контрагенттердин буйрук агымдарына реакцияны изилдөө үчүн маанилүү.
Үч топтуу трейдер классификациясы кантип түзүлөт?
Маалымат топтомунда эки негизги талаа колдонулат. Client flag буйруктун proprietary, custodian же others эсебинен келгенин; Order Entry Mode болсо буйруктун Algo же Non-Algo түрүндө жөнөтүлгөнүн көрсөтөт.
| Топ | Булактагы классификация | Изилдөөдөгү экономикалык роль |
|---|---|---|
| PAT | Proprietary × Algo | Өз эсебинен алгоритмдик соода жүргүзүп, пассивдүү буйрук бергенде иш жүзүндөгү маркет-мейкер ролун аткарган катышуучу |
| AAT | Custodian × Algo | Институционалдык кардарлардын буйруктарын алгоритмдик түрдө аткарган технологиялык жактан татаал трейдер |
| NAT | Бардык Non-Algo төмөнкү топтору | Негизинен кол менен буйрук берген жеке инвесторлор жана чакан соода үстөлдөрү |
“Others × Algo” төмөнкү тобу жалпы көлөмдүн %2-синен азын түзгөндүктөн, талдоодон чыгарылган.
Контрагенттерди Айырмалоо Бул Изилдөөдө Эмнени Билдирет?
Контрагенттерди айырмалоо — PATтар рынок боюнча бирдей өлчөмдөгү бир багыттуу буйрук басымына жалпы күчүнө гана карап эмес, бул басым AAT же NAT булагынан келгенине жараша ар башка ликвиддүүлүк чечими менен жооп бериши. Изилдөөдө AAT буйрук тең салмаксыздыгынын өсүшү PAT ликвиддүүлүк сунушунун азайышы менен, NAT буйрук тең салмаксыздыгынын өсүшү болсо кадимки шарттарда PAT ликвиддүүлүк сунушунун көбөйүшү менен байланыштуу.
Бул жердеги “discrimination” түшүнүгү укуктук же социалдык идентичтүүлүккө негизделген басмырлоо маанисинде колдонулбайт. Каржы рыногунун микроструктурасы контекстинде ал келген буйрук агымына контрагент категориясына жараша ар башка тобокелдик баасын берүү дегенди билдирет.
Технологиялык татаалдык эмне үчүн сигнал катары каралат?
Авторлордун гипотезасына ылайык, PATтар ар бир жеке AAT буйругу сөзсүз маалыматтуу деп кабыл алууга тийиш эмес. Маанилүүсү — AAT буйруктарынын бөлүштүрүү өзгөчөлүктөрү. Институционалдык буйруктар чоң негизги буйруктардын майда бөлүктөргө бөлүнүшүнөн улам ырааттуу жана бир багыттуу болушу мүмкүн. Мындан тышкары, институционалдык соода үстөлдөрүнүн маалыматты иштетүү мүмкүнчүлүгү, кардар буйруктары жана технологиялык инфраструктурасы кыска мөөнөттүү маалыматтык мазмунду көбөйтүшү мүмкүн.
NAT буйруктары болсо булак адабиятына таянып, көбүрөөк гетерогендүү, кичирээк жана азыраак туруктуу деп эсептелет. Ошондуктан авторлор технологиялык татаалдыкты өзүнчө буйруктун “маалыматтуу” экенин далилдөөчү белги катары эмес, келген буйрук агымынын күтүлгөн сигнал/ызы-чуу катышы жана маркет-мейкинг чыгымы үчүн колдонулуучу классификациялык өзгөрмө катары чечмелешет.
Маалымат каналы жана инвентардык канал
Маалымат каналы AAT багытындагы агрессивдүү буйрук агымынан кийин баанын ошол эле багытта жылууну улантуу ыктымалдыгына байланыштуу. Мындай учурда каршы тарапта пассивдүү буйрук берген маркет-мейкер терс тандоого туш болот.
Инвентардык канал болсо баа боюнча маалымат болбосо да, институционалдык аткаруу алгоритмдери чоң негизги буйрукту майда буйруктардын тизмегине бөлө алышынан келип чыгат. Бир багыттагы буйруктар улам-улам келсе, маркет-мейкер каршы тарапта барган сайын чоң инвентардык позиция топтоп, аны кийин жабуунун чыгымы өсүшү мүмкүн.
Изилдөөнүн маанилүү салымы — бул эки механизмди келечектеги киреше жана келечектеги рынок боюнча буйрук тең салмаксыздыгы аркылуу өз-өзүнчө текшериши.
Көлөм Себети Ыкмасы Эмне Үчүн Колдонулат?
Көлөм себети ыкмасы ар бир акция-күндү туруктуу мүнөт аралыкка эмес, болжол менен бирдей соода көлөмүн камтыган 100 байкоого бөлөт. Ошентип, ар бир себет күнүмдүк соода көлөмүнүн болжол менен %1-ын камтыйт жана өтө активдүү мезгилдер менен тынч мезгилдерди убакыттын узактыгынан улам түз салыштыруудагы бурмалоо азаят.
Үлгү 2021-жылдын июлунан 2021-жылдын ноябрына чейинки мезгилди камтып, NIFTY 500 акцияларын камтыйт. Үзгүлтүксүз соода сааттары 09:15–15:30 IST катары алынган. Болжол менен 4.914.069 акция-себет байкоосу түзүлгөн.
PAT ликвиддүүлүк сунушу кантип өлчөнөт?
Негизги көз каранды өзгөрмө PAT Liquidity Supply Share болуп саналат:
\[ LS_{i,d,v}= \frac{\text{PAT limit emirlerine karşı gerçekleşen işlem hacmi}_{i,d,v}} {\text{Toplam işlem hacmi}_{i,d,v}}. \]
Бул жерде \(i\) акцияны, \(d\) күндү жана \(v\) көлөм себетин билдирет. Жогору \(LS\) жалпы рыноктогу соода көлөмүнүн чоңураак бөлүгүндө PATтар пассивдүү каршы тарап болгонун билдирет.
Изилдөө бул өзгөрмөнү дагы эки маржага бөлөт:
\[ LS= \underbrace{ \frac{\text{PAT işlem hacmi}} {\text{Toplam işlem hacmi}} }_{\text{PAT Participation}} \times \underbrace{ \frac{\text{PAT limit emirlerine karşı gerçekleşen hacim}} {\text{PAT işlem hacmi}} }_{\text{PAT Liquidity Supply Strategy}}. \]
PAT Participation PATтардын рынокто канчалык деңгээлде катышканын; PAT Liquidity Supply Strategy болсо рынокто активдүү болгондо бүтүмдөрүнүн канчасын пассивдүү ликвиддүүлүк сунушу түрүндө ишке ашырганын өлчөйт.
Агрессивдүү буйрук тең салмаксыздыгы
AAT же NAT тобу \(g\) үчүн signed aggressive order imbalance төмөнкүдөй аныкталат:
\[ AggOI^g_{i,d,v}= \frac{ \text{Agresif alışlar}^g_{i,d,v} - \text{Agresif satışlar}^g_{i,d,v} }{ \text{Toplam işlem hacmi}_{i,d,v} }. \]
Агрессивдүү буйруктар учурдагы лимиттик буйрук китебине каршы дароо аткарылуу үчүн жөнөтүлгөн market буйруктары же marketable limit буйруктары. Өзгөрмө \([-1,1]\) аралыгында. Негизги регрессияларда багыттын өзүн эмес, бир тараптуу басымдын көлөмүн кармоо үчүн \(|AggOI|\) колдонулат.
Үлгүнүн негизги көрсөткүчтөрү
| Өзгөрмө | Орточо | Медиана |
|---|---|---|
| PAT Liquidity Supply Share | 0,2339 | 0,2064 |
| PAT Liquidity Supply Strategy | 0,4699 | 0,4455 |
| PAT Participation | 0,5298 | 0,5299 |
| AAT Absolute Aggressive OI | 0,2615 | 0,1759 |
| NAT Absolute Aggressive OI | 0,0936 | 0,0211 |
AATтын абсолюттук агрессивдүү буйрук тең салмаксыздыгынын орточо мааниси да, медианасы да NAT маанисинен кыйла жогору. Булак муну AAT агымы чоңураак жана көбүрөөк багытталган экенинин көрсөткүчү катары чечмелейт.
PAT Participation өзгөрмөсү текстте жалпы көлөмдүн үлүшү катары аныкталганы менен, Таблица 1деги %99 перцентиль 1,1788ге барабар. Булак бул маани эмне үчүн 1ден ашышы мүмкүн экенин өзүнчө түшүндүрбөйт. Ошондуктан эсептөө конвенциясы ачык көрсөтүлмөйүнчө, муну “сөзсүз 0–1 аралыгындагы катыш” деп кеңейтүүгө болбойт.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Негизги панелдик регрессия
Изилдөөнүн негизги модели төмөнкүдөй:
\[ LS_{i,d,v} = \beta_1|AggOI^{AAT}_{i,d,v}| + \beta_2|AggOI^{NAT}_{i,d,v}| + \gamma X_{i,d,v} + \delta_{i,d} + \varepsilon_{i,d,v}. \]
\(\delta_{i,d}\) акция × күн туруктуу эффекттерин көрсөтөт. Ошентип, коэффициенттер бир акциянын ошол эле күндүн ичиндеги көлөм себеттеринин ортосундагы өзгөрүүдөн идентификацияланат. Стандарттык каталар акция жана дата деңгээлинде эки багытта кластерленет.
Контролдорго абсолюттук киреше, себет ичиндеги волатилдүүлүк, баа таасири/ликвидсиздик, log соода наркы, кечигип алынган PAT ликвиддүүлүк сунушу, жалпы абсолюттук агрессивдүү буйрук тең салмаксыздыгы жана трейдер-түрүнө мүнөздүү кечигип алынган тең салмаксыздыктар кирет.
Негизги контрагенттик асимметрия
Таблица 3төгү биргелешкен спецификацияда AATтын абсолюттук агрессивдүү буйрук тең салмаксыздыгынын коэффициенти −0,0177, NAT коэффициенти болсо +0,0380 деп берилген; экөө тең %1 деңгээлде маанилүү. AAT жана NAT коэффициенттеринин теңдиги Wald тести менен четке кагылат.
Авторлордун стандарттык четтөөгө негизделген экономикалык өлчөм эсебине ылайык, AAT абсолюттук агрессивдүү тең салмаксыздыгындагы бир стандарттык четтөөгө өсүш PAT ликвиддүүлүк сунушу үлүшүнүн шартсыз орточо маанисинин болжол менен %2,7ине барабар төмөндөө менен байланыштуу. NAT тарабында ушундай өлчөмдөгү өзгөрүү болжол менен %8,1 өсүш менен байланыштуу.
59-беттеги 2-сүрөт регрессиядан тышкаркы текшерүүнү берет. AAT агрессивдүү OI децилдери өскөндө PAT ликвиддүүлүк сунушу, айрыкча четки децилдерде төмөндөйт, ал эми NAT децилдеринде жогорку четинде кайра өсөт. 60-беттеги окуялык изилдөөдө да экстремалдуу AAT окуясында ликвиддүүлүк сунушу окуя себетинде кескин төмөндөп, жайыраак калыбына келет; NAT окуясында болсо өсүп, тезирээк нормага кайтып келет.
Контрагент таасири катышуубу же стратегиябы?
Таблица 5теги ажыратуу маанилүү нюансты көрсөтөт. PATтар активдүү бойдон калган шартта ликвиддүүлүк сунушунун стратегиясы AAT да, NAT да интенсивдүүлүгү өскөндө жогорулайт. Биргелешкен спецификацияда AAT үчүн стратегия коэффициенти +0,4143, NAT үчүн +0,4380.
Ошого карабастан, жалпы AAT таасири терс; анткени негизги механизм PAT Participation тарабында жүрөт. Биргелешкен спецификацияда катышуу коэффициенти AAT үчүн −0,5734, NAT үчүн −0,4221.
Авторлордун экономикалык өлчөм эсебине ылайык, AAT агрессивдүү буйрук тең салмаксыздыгындагы бир стандарттык четтөөгө өсүш PAT катышуусунун шартсыз орточо маанисинин болжол менен %27,6ына барабар төмөндөө менен байланыштуу. NAT тарабындагы дал келүүчү көрсөткүч болжол менен %13,2.
Ошондуктан “PATтар AATты көргөндө бардык активдүү буйруктарын агрессивдүү кылат” деген түшүндүрмө булак тарабынан колдоого алынбайт. Такыраак механизм — AAT басымы учурунда көптөгөн PATтар рыноктон чыгып кетет, ал эми рынокто кала берген PATтардын олуттуу бөлүгү пассивдүү ликвиддүүлүк берүүнү улантат.
Божомолдонгон буйрук агымы жана күтүлбөгөн шоктор
AAT жана NAT абсолюттук агрессивдүү буйрук тең салмаксыздыгы үч лаг, мурунку киреше, волатилдүүлүк, ликвидсиздик жана жалпы буйрук тең салмаксыздыгы менен божомолдонот. Моделдин fitted value бөлүгү predicted component, residual бөлүгү болсо shock component деп аталат.
AAT үчүн Таблица 6дагы биргелешкен моделде күтүлбөгөн шок коэффициенти −0,0016, божомолдонгон компонент коэффициенти болсо −0,0493. Булак божомолдонгон AAT компонентинин абсолюттук коэффициенти шок таасиринен болжол менен 30 эсе чоң болушун PATтар институционалдык буйрук агымындагы туруктуулукту колдонуп, жакындап келе жаткан AAT басымына алдын ала даярдана аларын көрсөткөн далил катары чечмелейт.
NAT тарабында күтүлбөгөн шок +0,0101 жана маанилүү; predicted NAT коэффициенти болсо биргелешкен спецификацияда −0,0014 болуп, статистикалык жактан маанилүү эмес. Демек, булак NAT агымына карата ачык алдын ала позициялануу табылбаганын, реакция көбүнчө күтүлбөгөн NAT басымы келгенде пайда болорун белгилейт.
AAT Буйрук Агымына Каршы Ликвиддүүлүк Берүү Эмне Үчүн Кооптуураак Көрүнөт?
Изилдөөнүн жыйынтыктарында AAT агрессивдүү буйрук тең салмаксыздыгы кийинки бирден бешке чейинки көлөм себеттеринде кирешени ошол эле багытта жана рынок боюнча агрессивдүү буйрук тең салмаксыздыгын туруктуураак божомолдойт; NAT буйрук агымы болсо келечектеги кирешени тескери багытта божомолдоп, рынок боюнча тең салмаксыздык тезирээк басаңдайт. Ошондуктан булак AATка каршы пассивдүү соода кылуу терс тандоо жана инвентар топтолуу жагынан NATка каршы соода кылуудан кымбатыраак деп эсептейт.
Келечектеги кирешени божомолдоо
| Горизонт | AAT Aggressive OI | NAT Aggressive OI |
|---|---|---|
| 1 себет | 3,0857 | −0,9700 |
| 2 себет | 1,3489 | −1,3055 |
| 3 себет | 0,6000 | −1,2267 |
| 4 себет | 0,2582 | −1,0550 |
| 5 себет | 0,0668 | −0,9876 |
Бардык AAT жана NAT коэффициенттери булакта %1 деңгээлде маанилүү жана ар бир горизонтто AAT–NAT айырмасынын теңдиги четке кагылат. 63-беттеги 6-сүрөт бул түзүлүштү көрнөк-жарнак түрүндө көрсөтөт: экстремалдуу AAT сатып алуу/сатуу тең салмаксыздыгынан кийин баа кыймылы баштапкы багытын бир аз убакыт улантат, ал эми NAT окуясынан кийин баа кийинки биринчи себетте тескери багытка бурулат.
Келечектеги рынок боюнча буйрук басымы
| Горизонт | AAT булагынан болгон божомол коэффициенти | NAT булагынан болгон божомол коэффициенти |
|---|---|---|
| 1 | 0,5594 | 0,2984 |
| 2 | 0,3875 | 0,1334 |
| 3 | 0,2942 | 0,0783 |
| 4 | 0,2329 | 0,0496 |
| 5 | 0,1863 | 0,0303 |
AAT коэффициенттеринин жайыраак басаңдашы AAT агымын сиңирген PAT үчүн карама-каршы багыттагы тең салмактоочу буйрукту табуу кыйыныраак болушу мүмкүн деген түшүндүрмөнү колдойт. 64-беттеги 7-сүрөт да AAT окуясынан кийин рынок боюнча багыттуу басым NAT окуясына салыштырмалуу узагыраак сакталарын көрсөтөт.
Жергиликтүү проекциялар менен динамикалык реакция
Тескери себептүүлүк боюнча тынчсызданууну азайтуу үчүн изилдөө Jordà жергиликтүү проекциялары аркылуу учурдагы буйрук агымынын шогу келечектеги PAT ликвиддүүлүк сунушун кандай божомолдой турганын өлчөйт:
\[ LS_{i,t+h} = \alpha_{i\times d} + \beta^h_1\hat{\varepsilon}^{AAT}_{i,t} + \beta^h_2\hat{\varepsilon}^{NAT}_{i,t} + \gamma^hX_{i,t} + \delta^hLS_{i,t-1} + u_{i,t+h}. \]
| Горизонт \(h\) | AAT шогу | NAT шогу |
|---|---|---|
| 0 | −0,0176 | +0,0373 |
| 1 | −0,0493 | +0,0095 |
| 2 | −0,0441 | +0,0012 |
| 3 | −0,0367 | −0,0012 |
| 4 | −0,0309 | −0,0013 |
| 5 | −0,0266 | −0,0008 |
AAT таасири кийинки биринчи себетте чоңоюп −0,0493кө жетет жана бешинчи себетте да терс жана маанилүү бойдон калат. NATтын оң таасири болсо тез басаңдап, экинчи себеттен тартып негизинен нөлгө жакындайт. Бардык горизонттордо AAT жана NAT реакцияларынын айырмасы үчүн Wald тести \(p<0{,}001\) деп көрсөтөт.
Бул Жыйынтыктарды Себептик Далил Катары Окууга Болобу?
Толук эмес. Изилдөө order-flow shock компонентин мурдагы байкалган рыноктук өзгөрмөлөрдөн тазалап, келечектеги PAT ликвиддүүлүк сунушун учурдагы шокко проекциялоо аркылуу тескери себептүүлүк көйгөйүн азайтат; бирок шоктор экзогендик эксперимент же инструменталдык өзгөрмө аркылуу түзүлбөгөндүктөн, авторлор да толук себептик идентификацияны талап кылышпайт.
Бул айырма маанилүү. Жыйынтыктар контрагенттин түрү менен PAT ликвиддүүлүк жүрүм-турумунун ортосунда күчтүү жана убакыт ырааттуулугу жагынан шайкеш байланышты көрсөтөт. Бирок байкалбаган жалпы фактор буйрук агымына да, ликвиддүүлүк чечимине да таасир этүү ыктымалдыгы толугу менен жоюлган эмес.
Экстремалдуу рыноктук шарттарда кадимки айырмалоо бузулат
Extreme Price Movement (EPM) ар бир акциянын абсолюттук себет кирешеси өзүнүн үлгү бөлүштүрүүсүндөгү %99 чегине жеткенде же андан ашканда деп аныкталат. Extreme Volatility (EV) да ушундай эле акцияга мүнөздүү волатилдүүлүк бөлүштүрүүсүнүн %99 чеги менен аныкталат.
EPM моделинде AAT шок × EPM өз ара аракеттенүүсү −0,0180, NAT шок × EPM өз ара аракеттенүүсү −0,0146. Кадимки NAT шок коэффициенти +0,0106 болгондуктан, EPM учурундагы таза NAT таасири булакта:
\[ 0{,}0106-0{,}0146=-0{,}0040 \]
деп эсептелет. Ошентип, кадимки мезгилде NAT агымын кабыл алган PAT жүрүм-туруму экстремалдуу баа кыймылында терске айланат.
EV мезгилинде өзгөрүү күчтүүрөөк. AAT шок × EV коэффициенти −0,0330, NAT шок × EV коэффициенти −0,0281. NATтын таза таасири:
\[ 0{,}0109-0{,}0281=-0{,}0172 \]
деп берилет. EV негизги коэффициенти биргелешкен моделде −0,1533 болсо, EPM негизги коэффициенти −0,0738. Булак бул айырманы жогорку волатилдүүлүк чөйрөсү PATтар үчүн маркет-мейкинг стрессин күчөтөрү менен байланыштырат.
Бул жыйынтыктардын илимий мааниси — PATтар ар бир учурда AATтан качып, NATты кабыл алган туруктуу алгоритмге ээ эмес. Тобокелдик өтө жогорулаганда контрагенттерди айырмалоо экинчи планга өтүп, жалпы ликвиддүүлүктү кыскартуу үстөмдүк кылат.
Күн ичиндеги үлгү
NAT тарабында үлгү кыйла так. Ачылышта NAT шок коэффициенти +0,0201; Mid өз ара аракеттенүүсү −0,0072 жана Close өз ара аракеттенүүсү −0,0187. Демек, болжолдуу жалпы таасирлер:
\[ \text{Open}=0{,}0201, \]
\[ \text{Mid}=0{,}0201-0{,}0072=0{,}0129, \]
\[ \text{Close}=0{,}0201-0{,}0187=0{,}0014. \]
NAT агымына ликвиддүүлүк сунушу күн бою олуттуу алсырайт, бирок жабылыш мезгилинде да оң бойдон калат.
AAT тарабында булак тексти “ачылышта эң күчтүү жана күн бою алсыраган” чегинүүнү сүрөттөйт. Таблица 11де болсо Open коэффициенти −0,0029, Mid өз ара аракеттенүүсү −0,0011 жана Close өз ара аракеттенүүсү +0,0009. Өз ара аракеттенүүлөр түз кошулса, Mid жалпы таасири болжол менен −0,0040, Close жалпы таасири болжол менен −0,0020 болот. Ошондуктан таблица жабылышта алсыроону колдогону менен, ачылыштан күндүн ортосуна чейин толук монотондуу алсыроону көрсөтпөйт. Булактын ичиндеги бул нюанс сакталышы керек.
Акциялар боюнча маркет-мейкинг сүрүлүүлөрү
Изилдөө ликвидсиздик, өлчөм, акциянын жүгүртүү ылдамдыгы, волатилдүүлүк жана price-to-book катышы үчүн айлык акция мүнөздөмөлөрүн эсептеп, бир ай кечиктирилген маанилер менен төмөнкү жана жогорку децилдерди салыштырат.
Жогорку ликвидсиздик же жогорку волатилдүүлүк сыяктуу маркет-мейкинг кыйыныраак болгон акцияларда NAT агымына берилген оң реакция алсырайт; AAT агымына каршы коргонуу жүрүм-туруму күчөшү мүмкүн. Чоң жана жогорку жүгүртүүдөгү акцияларда болсо AAT үчүн өз ара аракеттенүү оң болуп калат; булак муну терең жана ачык рыноктордо татаал буйрук агымын да төмөнүрөөк чыгым менен сиңирүүгө боло турганы менен байланыштырат.
Авторлор контрагенттерди айырмалоо “орточо деңгээлдеги маркет-мейкинг сүрүлүүлөрүндө” эң ачык көрүнөт деп ырасташат: өтө жогорку сүрүлүүдө PATтар баарынан чегинерин, өтө төмөн сүрүлүүдө болсо эки топту тең кабыл ала аларын айтышат. Бирок Таблица 12нин берилген дизайны ар бир мүнөздөмө үчүн төмөнкү жана жогорку децилдерди гана салыштырат. Ошондуктан толук мааниде “ортодо чоку” формасындагы тыянак экстремалдуу-децил регрессиясынан түз өлчөнгөн оптимум катары эмес, авторлордун бардык кесилиштик үлгүлөргө карата экономикалык түшүндүрмөсү катары окулууга тийиш.
Изилдөө колдогон жыйынтыктар
- NSE маалыматтарында PAT ликвиддүүлүк сунушу AAT жана NAT агрессивдүү буйрук тең салмаксыздыгына ар башка белгилер менен жооп берет.
- AAT агымы өскөндө жалпы PAT ликвиддүүлүк сунушунун төмөндөшүнүн негизги механизми PAT катышуусунун азайышы.
- AAT агымынын божомолдоого боло турган компоненти PAT ликвиддүүлүк сунушу менен күчтүү терс байланышта; NATтын божомолдонгон компоненти биргелешкен моделде маанилүү бойдон калбайт.
- AAT багытындагы агрессивдүү буйрук агымы келечектеги кыска мөөнөттүү кирешелерди ошол эле багытта, NAT агымы болсо тескери багытта божомолдойт.
- AAT агымы келечектеги рынок боюнча агрессивдүү буйрук тең салмаксыздыгында NATка салыштырмалуу туруктуураак таасир менен байланыштуу.
- AAT шогунан кийин PAT ликвиддүүлүк сунушундагы терс реакция бир нече көлөм себети бою уланса, NAT шогунун оң таасири тез басаңдайт.
- Экстремалдуу баа кыймылы жана айрыкча экстремалдуу волатилдүүлүк учурунда кадимки AAT/NAT айырмалоо жалпы ликвиддүүлүктү кыскартууга орун берет.
- NAT агымына оң ликвиддүүлүк реакциясы ачылыштан жабылышка чейин күчтүү алсырайт.
Изилдөө колдобогон жыйынтыктар
Изилдөө ар бир AAT буйругу ички маалымат алып жүрөрүн көрсөтпөйт. Технологиялык татаалдык жеке буйруктун так маалыматтык абалы эмес, буйрук агымынын бөлүштүрүүчү тобокелдик касиеттери үчүн колдонулган proxy.
Изилдөө бардык NAT буйруктары “маалыматсыз” экенин далилдебейт. Ал NAT тобунун орточо буйрук агымынын касиеттери AATтан айырмаланарын көрсөтөт.
Жыйынтыктар NSEнин 2021-жылдын июль–ноябрь мезгилиндеги NIFTY 500 үлгүсүнөн алынган; аларды башка өлкөлөргө, башка рынок түзүмдөрүнө же башка жөнгө салуучу мезгилдерге автоматтык түрдө жалпылоого болбойт.
Жергиликтүү проекциялар жана шокту ажыратуу тескери себептүүлүк боюнча тынчсызданууну азайтат; бирок рандомизация же экзогендик инструмент жок болгондуктан, толук себептик далил түзбөйт.
Булак бардык жогорку жыштыктагы трейдерлер бир эле алгоритмди колдонорун же реалдуу убакытта ар бир контрагенттин идентификациясын аң-сезимдүү классификация модели менен “окуп” турарын көрсөтпөйт. Жыйынтыктар топ деңгээлинде байкалган жүрүм-турумга тиешелүү.
Булак жана Ыкма Жөнүндө Эскертүү
Түпнуска аталышы: Counterparty Discrimination by High-Frequency Market Makers
Авторлор: Shubhankar Mishra; Sobhesh Kumar Agarwalla; Anirban Banerjee.
Corresponding author: Shubhankar Mishra.
Мекеме: Indian Institute of Management Ahmedabad, Vastrapur, Gujarat 380015, India.
Булактын түрү: Preprint изилдөө макаласы.
Дата: 21-август 2026; SSRNде 26-август 2026 күнү жарыяланган.
Платформа: SSRN.
SSRN ID: 7331739.
DOI: 10.2139/ssrn.7331739.
Рецензиялоо: Каралган версия preprint болуп саналат; аны рецензияланган журнал макаласы катары көрсөтүүгө болбойт.
Лицензия / автордук укук: SSRN жазуусунда укуктар сакталгандыгы жана уруксатсыз кайра колдонууга жол берилбеси көрсөтүлөт. Булактагы таблицалар менен графиктерди түз көчүрүүнүн ордуна илимий жыйынтыктарды өз алдынча түшүндүрүү артык көрүлгөн.
Үлгү: 2021-жылдын июль–ноябрь мезгили; NIFTY 500 акциялары; үзгүлтүксүз соода сааттары 09:15–15:30 IST; болжол менен 4,9 миллион акция-көлөм-себет байкоосу.
Маалымат: National Stock Exchange of India тарабынан берилген proprietary буйрук жана бүтүм деңгээлиндеги маалымат; трейдер категориясы буйрук жана бүтүм деңгээлинде түздөн-түз байкалат. Айлык акция мүнөздөмөлөрү үчүн CMIE Prowessdx маалыматтары да колдонулат.
Негизги эконометрикалык дизайн: Акция × күн туруктуу эффекттери бар панелдик регрессиялар; символ жана дата деңгээлинде эки багыттуу кластерленген стандарттык каталар; трейдер-түрүнө мүнөздүү predicted/shock ажыратуусу; \(h=0,\ldots,5\) горизонттору үчүн Jordà panel local projections; экстремалдуу баа/волатилдүүлүк өз ара аракеттенүүлөрү; күн ичиндеги мезгил өз ара аракеттенүүлөрү; айлык акция мүнөздөмөлөрүнүн төмөнкү/жогорку децил салыштыруулары.
Негизги илимий чектөө: Маалымат жогорку тактыкта болгону менен, изилдөө байкоочулук мүнөздө. Order-flow shock компоненттери мурдагы байкалган өзгөрмөлөрдөн тазаланган, бирок экзогендик инструмент аркылуу түзүлгөн эмес. Ошондуктан жыйынтыктар күчтүү динамикалык жана механизмдик далил берген менен, толук себептик идентификация катары берилбеши керек.
Булактагы нюанс: AAT боюнча күн ичиндеги баянда “ачылыштан жабылышка чейин монотондуу алсыроо” деген сөз бар болгону менен, Таблица 11деги Open жана Mid коэффициенттери жөнөкөй кошууда орто мезгилде дагы терс жалпы реакцияны берет. Ошондуктан жабылыштагы алсыроо күчтүү колдоого алынганы менен, бүт күн боюнча монотондуулук тууралуу доомат таблицага толук шайкеш эмес.
Жөнгө салуучу тыянак: Авторлор жыйынтык бөлүмүндө ачыгыраак жана сүрүлүүсү төмөн рынок шарттары ликвиддүүлүк камсыздоону колдошу мүмкүн экенин жана жөнгө салуучулар disclosure, surveillance же ликвиддүүлүк программалары сыяктуу инструменттерди карап чыгышы мүмкүн экенин айтышат. Бул бөлүк изилдөө авторлорунун саясат боюнча чечмелөөсү; түз эмпирикалык жыйынтык менен бирдей макамда бааланбашы керек.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген