

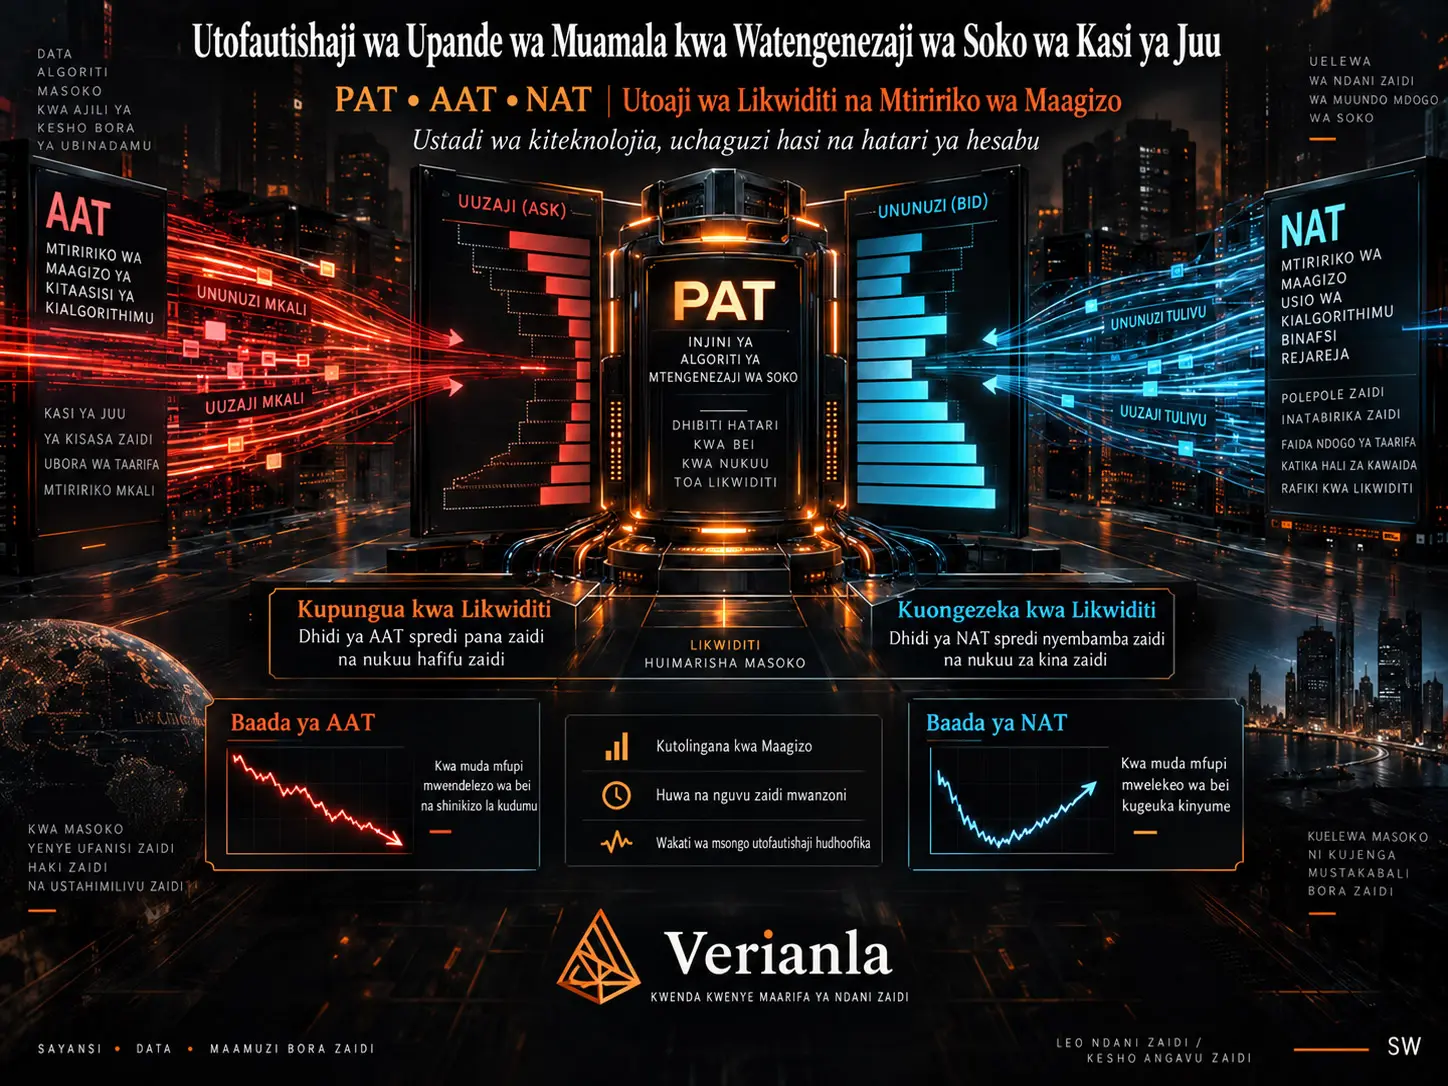
Ubaguzi wa upande wa pili kwa watengenezaji soko wa masafa ya juu ni tabia ya muundo mdogo wa soko inayochunguzwa katika utafiti huu kama utofautishaji wa maamuzi ya ukwasi ya proprietary algorithmic traders (PAT) kulingana na daraja la kiteknolojia la mtiririko wa maagizo unaowakabili. Utafiti hutumia data ya udhibiti katika kiwango cha agizo na muamala kutoka National Stock Exchange of India (NSE) ili kutenganisha moja kwa moja makundi ya PAT, agency algorithmic traders (AAT) na non-algorithmic traders (NAT); hugawa hisa za NIFTY 500 katika kipindi cha Julai–Novemba 2021 katika vikapu 100 vya ujazo sawa kwa kila hisa-siku na kutumia regressioni za paneli pamoja na local projections kwenye takriban uchunguzi milioni 4,9. Matokeo makuu ni kwamba PAT hupunguza utoaji wa ukwasi wakati mtiririko wa maagizo makali ya upande mmoja kutoka AAT unapoongezeka, lakini huongeza utoaji wa ukwasi katika hali za kawaida za soko wakati mtiririko kutoka NAT unapoongezeka. Hata hivyo, utafiti ni wa uchunguzi, na kwa kuwa vipengele vya mshtuko havijatokana na kigezo cha ala cha nje, matokeo hayapaswi kutafsiriwa kama utambuzi kamili wa kisababishi.
AAT ni wafanyabiashara wanaotuma maagizo ya kialgorithimu kwa niaba ya wateja wa taasisi na wanaochukuliwa katika muktadha wa utafiti kuwa wameendelea kiteknolojia. NAT ni kundi linalofanya biashara kupitia njia za mkono au nusu otomatiki na linajumuisha hasa wawekezaji binafsi pamoja na madawati madogo ya biashara. PAT, kwa upande mwingine, hufanya biashara ya kialgorithimu kwa akaunti zao wenyewe na wanapotoa ukwasi kwa maagizo ya limit ya passiv, huchukua nafasi ya watengenezaji soko wa kiutendaji wa NSE.
Ufafanuzi wa waandishi kuhusu utaratibu wa kiuchumi unategemea njia mbili. Njia ya kwanza ni hatari ya adverse selection: mtiririko wa maagizo wa AAT unatabiri mwendo wa bei wa muda mfupi unaofuata katika mwelekeo uleule, ilhali baada ya mtiririko wa NAT bei huwa na mwelekeo wa kusogea upande kinyume. Njia ya pili ni hatari ya hesabu ya nafasi: mtiririko wa AAT unatabiri kwa nguvu zaidi na kwa kudumu zaidi kutokuwiana kwa maagizo makali ya upande mmoja katika soko zima katika vikapu vya ujazo vinavyofuata. Kwa hiyo, kwa PAT, kutoa ukwasi dhidi ya mtiririko wa AAT kunaweza kuwa ghali zaidi kwa mtazamo wa bei na pia wa nafasi ya hesabu.
Asimetri hii si ya kudumu. Katika vipindi vya mabadiliko makubwa ya bei au volatiliti kali, PAT kwa kiasi kikubwa huacha utofautishaji wa kawaida kati ya AAT na NAT na huondoa ukwasi dhidi ya pande zote mbili. Tabia ya ndani ya siku pia hubadilika; mwitikio chanya wa ukwasi kwa mtiririko wa NAT hudhoofika wazi kutoka ufunguzi hadi kufungwa. Kwa kiwango cha hisa, msuguano wa utengenezaji soko kama vile ukwasi, volatiliti, ukubwa na ujazo wa biashara hubadilisha umuhimu wa kiuchumi wa uainishaji wa upande wa pili.
Tatizo kuu la utafiti
Mojawapo ya matatizo ya msingi katika nadharia ya jadi ya muundo mdogo wa soko ni kwamba mtengenezaji soko anayetoa ukwasi hawezi kujua kwa uhakika kama agizo linaloingia linategemea taarifa au la. Mtengenezaji soko anayekabiliana na mfanyabiashara mwenye taarifa anaweza kujikuta upande usiofaa wa muamala: ikiwa bei inapanda baada ya agizo la ununuzi lenye taarifa, mtengenezaji soko huwa ameuza kwa bei ya chini; ikiwa bei inashuka baada ya agizo la uuzaji lenye taarifa, thamani ya hesabu aliyonunua kwa bei ya juu hupungua.
Tafiti za jadi hujaribu kupima hatari hii ya taarifa kwa kutumia viashiria visivyo vya moja kwa moja kama ukubwa wa muamala, muda wa agizo au mwendelezo wa mtiririko wa maagizo. Faida ya kipekee ya data katika utafiti huu ni kwamba faili za maagizo na miamala za NSE zina alama zinazobainisha moja kwa moja aina ya mshiriki wa soko. Hivyo, watafiti wanaweza kutumia uainishaji wa soko la hisa badala ya kukisia teknolojia ya upande wa pili.
Tofauti Kati ya PAT, AAT na NAT ni Nini?
PAT ni proprietary algorithmic traders wanaofanya biashara ya kialgorithimu kwa akaunti zao wenyewe, AAT ni agency algorithmic traders wanaowasilisha maagizo ya kialgorithimu kwa niaba ya wateja wa taasisi, na NAT ni kundi la non-algorithmic traders linalojumuisha maagizo yanayotumwa kwa mkono. Katika utafiti, PAT huchunguzwa kama watoa ukwasi wa hiari, AAT kama wawakilishi wa mtiririko wa maagizo wa taasisi ulioendelea kiteknolojia, na NAT kama wawakilishi wa mtiririko wa maagizo wa rejareja au uliopungua kwa kiwango cha teknolojia.
Kwa nini NSE inatoa mazingira ya pekee kwa utafiti huu?
Katika kipindi cha sampuli ya utafiti, NSE ilichangia takriban %90 ya ujazo wa biashara wa dhamana zilizoorodheshwa kwenye NSE. Mkazo huu wa soko husaidia watafiti kupunguza matatizo yasiyoonekana ya venue-selection yanayoweza kutokea kwa sababu maagizo ya mshiriki mmoja kuelekezwa kwenye maeneo mengi mengine ya biashara.
NSE pia ni soko la kikamilifu la kielektroniki la limit orders linaloendeshwa kwa maagizo, na katika kipindi kilichotajwa na utafiti hakukuwa na mfumo wa watengenezaji soko walioteuliwa wenye kiwango cha lazima cha ukwasi. Kwa hiyo, kutoa ukwasi kwa PAT si jukumu lililolazimishwa kwa mkataba bali ni uamuzi wa kiuchumi unaofanywa kulingana na hali ya soko. Sifa hii ni muhimu kwa kuchunguza mwitikio kwa mtiririko wa maagizo kutoka aina tofauti za upande wa pili.
Uainishaji wa aina tatu za wafanyabiashara unajengwaje?
Sehemu mbili kuu hutumika katika seti ya data. Client flag huonyesha kama agizo limetoka kwenye akaunti ya proprietary, custodian au others; Order Entry Mode huonyesha kama agizo limetumwa kama Algo au Non-Algo.
| Kundi | Uainishaji wa chanzo | Jukumu la kiuchumi katika utafiti |
|---|---|---|
| PAT | Proprietary × Algo | Mshiriki anayefanya biashara ya kialgorithimu kwa akaunti yake na anayechukua jukumu la mtengenezaji soko wa kiutendaji anapoweka agizo la passiv |
| AAT | Custodian × Algo | Mfanyabiashara aliyeendelea kiteknolojia anayetekeleza maagizo ya wateja wa taasisi kwa njia ya kialgorithimu |
| NAT | Makundi yote madogo ya Non-Algo | Wawekezaji binafsi na madawati madogo ya biashara yanayotumia hasa maagizo ya mkono |
Kundi dogo la “Others × Algo” limeondolewa kwenye uchambuzi kwa sababu linachangia chini ya %2 ya ujazo wote.
Ubaguzi wa Upande wa Pili Unamaanisha Nini Katika Utafiti Huu?
Ubaguzi wa upande wa pili unamaanisha PAT kukabiliana na shinikizo la maagizo ya upande mmoja lenye ukubwa sawa katika soko zima kwa maamuzi tofauti ya ukwasi, si kwa kuangalia tu nguvu yake ya jumla bali pia kama shinikizo hilo limetokana na AAT au NAT. Katika utafiti, ongezeko la kutokuwiana kwa maagizo ya AAT linahusishwa na kupungua kwa utoaji wa ukwasi wa PAT, ilhali ongezeko la kutokuwiana kwa maagizo ya NAT linahusishwa na kuongezeka kwa utoaji wa ukwasi wa PAT katika hali za kawaida.
Dhana ya “discrimination” hapa haitumiki kwa maana ya ubaguzi unaotegemea utambulisho wa kisheria au kijamii. Katika muktadha wa muundo mdogo wa soko la fedha, inamaanisha kupanga bei ya hatari kwa njia tofauti kulingana na aina ya upande wa pili wa mtiririko wa maagizo unaoingia.
Kwa nini ustadi wa kiteknolojia unaonekana kama ishara?
Kulingana na nadharia ya waandishi, PAT hawalazimiki kudhani kwamba kila agizo moja la AAT lina taarifa kwa uhakika. Kilicho muhimu ni sifa za usambazaji wa maagizo ya AAT. Maagizo ya taasisi yanaweza kuwa ya mfululizo na ya upande mmoja kwa sababu maagizo makubwa ya msingi hugawanywa katika vipande vidogo. Aidha, uwezo wa kuchakata taarifa wa madawati ya biashara ya taasisi, maagizo ya wateja na miundombinu ya kiteknolojia vinaweza kuongeza maudhui ya taarifa ya muda mfupi.
Maagizo ya NAT, kwa kutegemea fasihi ya chanzo, huchukuliwa kuwa yenye mchanganyiko mkubwa zaidi, madogo zaidi na yasiyodumu sana. Kwa hiyo, waandishi hutafsiri ustadi wa kiteknolojia si kama ishara inayothibitisha kwamba kila agizo ni “lenye taarifa”, bali kama kigezo cha uainishaji kinachoweza kutumika kwa uwiano wa ishara/kelele unaotarajiwa wa mtiririko wa maagizo na gharama ya utengenezaji soko.
Njia ya taarifa na njia ya hesabu
Njia ya taarifa inahusiana na uwezekano kwamba baada ya mtiririko wa maagizo makali unaoelekezwa na AAT, bei itaendelea kusogea katika mwelekeo huo huo. Katika hali hiyo, mtengenezaji soko anayetoa agizo la passiv upande wa pili hukumbwa na adverse selection.
Njia ya hesabu hutokana na uwezo wa algorithimu za utekelezaji za taasisi kugawanya agizo kubwa la msingi katika mfululizo wa maagizo madogo hata bila taarifa ya bei. Ikiwa maagizo ya mwelekeo mmoja yataendelea kufuatana, mtengenezaji soko anaweza kukusanya nafasi ya hesabu inayozidi kuwa kubwa upande wa pili, na gharama ya kuifunga baadaye inaweza kuongezeka.
Mchango muhimu wa utafiti ni kujaribu njia hizi mbili kando kwa kutumia mapato yajayo na kutokuwiana kwa maagizo ya soko zima katika siku zijazo.
Kwa Nini Mbinu ya Kikapu cha Ujazo Inatumika?
Mbinu ya kikapu cha ujazo hugawa kila hisa-siku si katika vipindi vya dakika vilivyowekwa, bali katika uchunguzi 100 wenye takriban ujazo sawa wa biashara. Hivyo, kila kikapu hubeba takriban %1 ya ujazo wa biashara wa siku, na hupunguza tatizo la vipindi vyenye shughuli nyingi na vipindi tulivu kutoweza kulinganishwa kwa sababu tu ya urefu wa muda.
Sampuli ni ya kipindi cha Julai 2021 hadi Novemba 2021 na inajumuisha hisa za NIFTY 500. Saa za biashara endelevu zimechukuliwa kuwa 09:15–15:30 IST. Takriban uchunguzi 4.914.069 wa hisa-kikapu umeundwa.
Utoaji wa ukwasi wa PAT unapimwaje?
Kigezo kikuu tegemezi ni PAT Liquidity Supply Share:
\[ LS_{i,d,v}= \frac{\text{PAT limit emirlerine karşı gerçekleşen işlem hacmi}_{i,d,v}} {\text{Toplam işlem hacmi}_{i,d,v}}. \]
Hapa \(i\) inawakilisha hisa, \(d\) siku, na \(v\) kikapu cha ujazo. \(LS\) ya juu inaonyesha kwamba katika sehemu kubwa zaidi ya ujazo wa biashara wa soko lote, PAT walikuwa upande wa pili wa passiv.
Utafiti pia hugawa kigezo hiki katika vipengele viwili:
\[ LS= \underbrace{ \frac{\text{PAT işlem hacmi}} {\text{Toplam işlem hacmi}} }_{\text{PAT Participation}} \times \underbrace{ \frac{\text{PAT limit emirlerine karşı gerçekleşen hacim}} {\text{PAT işlem hacmi}} }_{\text{PAT Liquidity Supply Strategy}}. \]
PAT Participation hupima kiwango ambacho PAT wapo sokoni; PAT Liquidity Supply Strategy hupima ni kiasi gani cha miamala yao hufanywa kama utoaji wa ukwasi wa passiv wanapokuwa hai sokoni.
Kutokuwiana kwa maagizo makali
Kwa kundi la AAT au NAT \(g\), signed aggressive order imbalance hufafanuliwa kama ifuatavyo:
\[ AggOI^g_{i,d,v}= \frac{ \text{Agresif alışlar}^g_{i,d,v} - \text{Agresif satışlar}^g_{i,d,v} }{ \text{Toplam işlem hacmi}_{i,d,v} }. \]
Maagizo makali ni market orders au marketable limit orders zinazotumwa ili kutekelezwa mara moja dhidi ya kitabu kilichopo cha limit orders. Kigezo kiko katika wigo wa \([-1,1]\). Katika regressioni kuu, \(|AggOI|\) hutumiwa badala ya mwelekeo wenyewe ili kunasa ukubwa wa shinikizo la upande mmoja.
Vipimo vya msingi vya sampuli
| Kigezo | Wastani | Mediani |
|---|---|---|
| PAT Liquidity Supply Share | 0,2339 | 0,2064 |
| PAT Liquidity Supply Strategy | 0,4699 | 0,4455 |
| PAT Participation | 0,5298 | 0,5299 |
| AAT Absolute Aggressive OI | 0,2615 | 0,1759 |
| NAT Absolute Aggressive OI | 0,0936 | 0,0211 |
Wastani na mediani ya kutokuwiana kabisa kwa maagizo makali ya AAT zote mbili ni kubwa kwa kiwango cha wazi kuliko thamani za NAT. Chanzo kinatafsiri hili kama ishara kwamba mtiririko wa AAT ni mkubwa zaidi na una mwelekeo zaidi.
Ingawa kigezo cha PAT Participation kinafafanuliwa katika maandishi kama sehemu ya ujazo wote, persentili ya %99 katika Jedwali 1 ni 1,1788. Chanzo hakielezi kando kwa nini thamani hii inaweza kuzidi 1. Kwa hiyo, bila kueleza wazi kanuni ya ukokotoaji, hoja hii haipaswi kupanuliwa kuwa “uwiano ambao kwa hakika uko kati ya 0–1”.
Mbinu na Matokeo ya Utafiti
Regressioni kuu ya paneli
Muundo mkuu wa utafiti ni kama ifuatavyo:
\[ LS_{i,d,v} = \beta_1|AggOI^{AAT}_{i,d,v}| + \beta_2|AggOI^{NAT}_{i,d,v}| + \gamma X_{i,d,v} + \delta_{i,d} + \varepsilon_{i,d,v}. \]
\(\delta_{i,d}\) inaonyesha fixed effects za hisa × siku. Hivyo, coefficients hutambulishwa kutokana na mabadiliko kati ya vikapu vya ujazo vya hisa ileile ndani ya siku ileile. Standard errors huwekwa katika makundi ya pande mbili katika kiwango cha hisa na tarehe.
Vidhibiti vinajumuisha mapato kamili, volatiliti ndani ya kikapu, athari ya bei/illiquidity, log ya thamani ya biashara, utoaji wa ukwasi wa PAT uliocheleweshwa, kutokuwiana kabisa kwa maagizo makali kwa jumla na kutokuwiana kulikocheleweshwa mahususi kwa aina ya trader.
Asimetri kuu ya upande wa pili
Katika specification ya pamoja ya Jedwali 3, coefficient ya kutokuwiana kabisa kwa maagizo makali ya AAT imeripotiwa kuwa −0,0177, na coefficient ya NAT kuwa +0,0380; zote zina umuhimu katika kiwango cha %1. Usawa wa coefficients za AAT na NAT unakataliwa kwa Wald test.
Kulingana na hesabu ya ukubwa wa kiuchumi ya waandishi inayotumia standard deviation, ongezeko la standard deviation moja katika kutokuwiana kabisa kwa AAT linahusishwa na kupungua kunakolingana na takriban %2,7 ya wastani usio na masharti wa sehemu ya utoaji wa ukwasi wa PAT. Kwa upande wa NAT, mabadiliko ya ukubwa huohuo yanahusishwa na ongezeko la takriban %8,1.
Kielelezo 2 kwenye ukurasa wa 59 kinatoa ukaguzi nje ya regressioni. Kadiri deciles za AAT aggressive OI zinavyoongezeka, utoaji wa ukwasi wa PAT hupungua hasa kwenye deciles za mwisho, huku kwenye deciles za NAT ukiongezeka tena katika sehemu ya juu. Katika event study kwenye ukurasa wa 60 pia, katika tukio kali la AAT utoaji wa ukwasi hushuka kwa kasi kwenye kikapu cha tukio na kurejea polepole zaidi; katika tukio la NAT huongezeka na kurudi kawaida kwa haraka zaidi.
Athari ya upande wa pili ni ushiriki au mkakati?
Mgawanyo katika Jedwali 5 unaonyesha jambo muhimu lenye nuance. Kwa masharti kwamba PAT wanaendelea kuwa hai, mkakati wa utoaji wa ukwasi huongezeka wakati msongamano wa AAT na NAT unapoongezeka. Katika specification ya pamoja, coefficient ya mkakati kwa AAT ni +0,4143, na kwa NAT ni +0,4380.
Pamoja na hayo, athari ya jumla ya AAT ni hasi kwa sababu utaratibu mkuu hutokea upande wa PAT Participation. Katika specification ya pamoja, coefficient ya ushiriki ni −0,5734 kwa AAT na −0,4221 kwa NAT.
Kulingana na hesabu ya ukubwa wa kiuchumi ya waandishi, ongezeko la standard deviation moja katika kutokuwiana kwa maagizo makali ya AAT linahusishwa na kupungua kunakolingana na takriban %27,6 ya wastani usio na masharti wa ushiriki wa PAT. Kiwango kinacholingana kwa upande wa NAT ni takriban %13,2.
Kwa hiyo, tafsiri kwamba “PAT wanapoona AAT hubadilisha maagizo yao yote hai kuwa makali” haiungwi mkono na chanzo. Utaratibu sahihi zaidi ni kwamba chini ya shinikizo la AAT, PAT wengi huondoka sokoni, huku sehemu kubwa ya PAT wanaoendelea kubaki sokoni ikiendelea kutoa ukwasi wa passiv.
Mtiririko wa maagizo uliotabiriwa na mishtuko isiyotarajiwa
Kutokuwiana kabisa kwa maagizo makali ya AAT na NAT kunatabiriwa kwa kutumia lags tatu, mapato ya awali, volatiliti, illiquidity na kutokuwiana kwa maagizo kwa jumla. Sehemu ya fitted value ya modeli huitwa predicted component, na sehemu ya residual huitwa shock component.
Kwa AAT, katika modeli ya pamoja ya Jedwali 6, coefficient ya mshtuko usiotarajiwa ni −0,0016, na coefficient ya sehemu iliyotabiriwa ni −0,0493. Chanzo kinatafsiri ukweli kwamba thamani kamili ya coefficient ya sehemu iliyotabiriwa ya AAT ni takriban mara 30 ya athari ya mshtuko kama ushahidi kwamba PAT wanaweza kutumia udumifu wa mtiririko wa maagizo ya taasisi kujiandaa mapema kwa shinikizo la AAT linalokaribia.
Kwa upande wa NAT, mshtuko usiotarajiwa ni +0,0101 na una umuhimu; predicted NAT coefficient katika specification ya pamoja ni −0,0014 na si muhimu kitakwimu. Kwa hiyo, chanzo kinasema hakikupata ushahidi wazi wa kujipanga mapema dhidi ya mtiririko wa NAT; mwitikio hujitokeza zaidi pale shinikizo la NAT lisilotarajiwa linapofika.
Kwa Nini Kutoa Ukwasi Dhidi ya Mtiririko wa Maagizo ya AAT Kunaonekana Kuwa na Hatari Zaidi?
Katika matokeo ya utafiti, kutokuwiana kwa maagizo makali ya AAT kunatabiri mapato katika mwelekeo uleule na kutokuwiana kwa maagizo makali ya soko zima kwa udumifu zaidi katika kikapu kimoja hadi vitano vinavyofuata; mtiririko wa maagizo wa NAT, kwa upande mwingine, unatabiri mapato yajayo katika mwelekeo kinyume na kutokuwiana kwa soko zima hufifia haraka zaidi. Kwa hiyo, chanzo kinahoji kwamba kufanya biashara ya passiv dhidi ya AAT ni ghali zaidi kuliko dhidi ya NAT, kwa mtazamo wa adverse selection na mkusanyiko wa hesabu.
Utabiri wa mapato yajayo
| Upeo | AAT Aggressive OI | NAT Aggressive OI |
|---|---|---|
| Kikapu 1 | 3,0857 | −0,9700 |
| Vikapu 2 | 1,3489 | −1,3055 |
| Vikapu 3 | 0,6000 | −1,2267 |
| Vikapu 4 | 0,2582 | −1,0550 |
| Vikapu 5 | 0,0668 | −0,9876 |
Coefficients zote za AAT na NAT zina umuhimu katika kiwango cha %1 katika chanzo, na usawa wa tofauti ya AAT–NAT unakataliwa katika kila upeo. Kielelezo 6 kwenye ukurasa wa 63 kinaonyesha muundo huu kwa picha: baada ya kutokuwiana kukubwa kwa ununuzi/uuzaji wa AAT, mwendo wa bei huendelea kwa muda katika mwelekeo wa awali, ilhali baada ya tukio la NAT bei hubadilika kuelekea upande kinyume katika kikapu cha kwanza kinachofuata.
Shinikizo la maagizo ya soko zima katika siku zijazo
| Upeo | Coefficient ya utabiri kutoka AAT | Coefficient ya utabiri kutoka NAT |
|---|---|---|
| 1 | 0,5594 | 0,2984 |
| 2 | 0,3875 | 0,1334 |
| 3 | 0,2942 | 0,0783 |
| 4 | 0,2329 | 0,0496 |
| 5 | 0,1863 | 0,0303 |
Kufifia polepole zaidi kwa coefficients za AAT kunaunga mkono tafsiri kwamba PAT anayefyonza mtiririko wa AAT anaweza kupata ugumu zaidi kupata agizo la kusawazisha katika mwelekeo kinyume. Kielelezo 7 kwenye ukurasa wa 64 pia kinaonyesha kwamba baada ya tukio la AAT, shinikizo lenye mwelekeo katika soko zima hudumu zaidi kuliko baada ya tukio la NAT.
Mwitikio wa dinamiki kwa local projections
Ili kupunguza wasiwasi wa reverse causality, utafiti hutumia local projections za Jordà kupima jinsi mshtuko wa sasa wa mtiririko wa maagizo unavyotabiri utoaji wa ukwasi wa PAT katika siku zijazo:
\[ LS_{i,t+h} = \alpha_{i\times d} + \beta^h_1\hat{\varepsilon}^{AAT}_{i,t} + \beta^h_2\hat{\varepsilon}^{NAT}_{i,t} + \gamma^hX_{i,t} + \delta^hLS_{i,t-1} + u_{i,t+h}. \]
| Upeo \(h\) | Mshtuko wa AAT | Mshtuko wa NAT |
|---|---|---|
| 0 | −0,0176 | +0,0373 |
| 1 | −0,0493 | +0,0095 |
| 2 | −0,0441 | +0,0012 |
| 3 | −0,0367 | −0,0012 |
| 4 | −0,0309 | −0,0013 |
| 5 | −0,0266 | −0,0008 |
Athari ya AAT huongezeka katika kikapu cha kwanza kinachofuata hadi kufikia −0,0493 na hubaki hasi na yenye umuhimu hata katika kikapu cha tano. Athari chanya ya NAT hufifia haraka na kuanzia kikapu cha pili hukaribia sana sifuri. Katika upeo wote, Wald test kwa tofauti kati ya miitikio ya AAT na NAT huripoti \(p<0{,}001\).
Je, Matokeo Haya Yanaweza Kusomwa Kama Ushahidi wa Kisababishi?
Si kikamilifu. Utafiti husafisha sehemu ya order-flow shock kutokana na vigezo vya soko vilivyoonekana zamani na hupunguza tatizo la reverse causality kwa kuprojekti utoaji wa ukwasi wa PAT wa baadaye dhidi ya mshtuko wa sasa; hata hivyo, kwa kuwa mishtuko haijatokana na jaribio la nje au kigezo cha ala, waandishi wenyewe hawadai utambuzi kamili wa kisababishi.
Tofauti hii ni muhimu. Matokeo yanaonyesha uhusiano wenye nguvu na unaolingana kwa mpangilio wa muda kati ya aina ya upande wa pili na tabia ya ukwasi ya PAT. Hata hivyo, uwezekano kwamba sababu moja isiyoonekana inaweza kuathiri mtiririko wa maagizo na pia uamuzi wa ukwasi haujaondolewa kabisa.
Katika hali kali za soko, utofautishaji wa kawaida huvunjika
Extreme Price Movement (EPM) hufafanuliwa kama mapato kamili ya kikapu ya kila hisa kufikia au kuzidi kizingiti cha %99 katika usambazaji wake wa sampuli. Extreme Volatility (EV) pia hufafanuliwa kwa njia hiyo hiyo kwa kutumia kizingiti cha %99 cha usambazaji wa volatiliti maalum kwa hisa.
Katika modeli ya EPM, mwingiliano wa AAT shock × EPM ni −0,0180, na mwingiliano wa NAT shock × EPM ni −0,0146. Kwa kuwa coefficient ya kawaida ya NAT shock ni +0,0106, athari halisi ya NAT wakati wa EPM katika chanzo ni:
\[ 0{,}0106-0{,}0146=-0{,}0040 \]
hivyo ndivyo inavyokokotolewa. Kwa hiyo, tabia ya PAT inayokabiliana na mtiririko wa NAT katika kipindi cha kawaida hubadilika kuwa hasi wakati wa mwendo mkali wa bei.
Katika kipindi cha EV mabadiliko ni makubwa zaidi. Coefficient ya AAT shock × EV ni −0,0330, na coefficient ya NAT shock × EV ni −0,0281. Athari halisi ya NAT ni:
\[ 0{,}0109-0{,}0281=-0{,}0172 \]
kama ilivyoripotiwa. Coefficient kuu ya EV katika modeli ya pamoja ni −0,1533, ilhali coefficient kuu ya EPM ni −0,0738. Chanzo kinahusisha tofauti hii na mazingira ya volatiliti ya juu kuleta shinikizo kali zaidi la utengenezaji soko kwa PAT.
Maana ya kisayansi ya matokeo haya ni kwamba PAT hawana algorithimu isiyobadilika ya kukwepa AAT na kukubali NAT katika kila hali. Hatari inapopanda sana, utofautishaji wa upande wa pili huwa wa pili na kuondolewa kwa ukwasi kwa ujumla hutawala.
Muundo wa ndani ya siku
Kwa upande wa NAT, muundo uko wazi. Wakati wa ufunguzi coefficient ya NAT shock ni +0,0201; mwingiliano wa Mid ni −0,0072 na mwingiliano wa Close ni −0,0187. Hivyo, athari za jumla zinazokadiriwa ni:
\[ \text{Open}=0{,}0201, \]
\[ \text{Mid}=0{,}0201-0{,}0072=0{,}0129, \]
\[ \text{Close}=0{,}0201-0{,}0187=0{,}0014. \]
Utoaji wa ukwasi kwa mtiririko wa NAT hudhoofika kwa kiwango kikubwa katika siku nzima, lakini hubaki chanya hata katika kipindi cha kufungwa.
Kwa upande wa AAT, maandishi ya chanzo yanaelezea uondoaji wa ukwasi ambao ni “mkali zaidi wakati wa ufunguzi na hudhoofika siku nzima”. Hata hivyo, katika Jedwali 11 coefficient ya Open ni −0,0029, mwingiliano wa Mid ni −0,0011 na mwingiliano wa Close ni +0,0009. Mwingiliano ukijumlishwa moja kwa moja, jumla ya Mid ni takriban −0,0040 na jumla ya Close ni takriban −0,0020. Kwa hiyo, ingawa jedwali linaunga mkono kudhoofika wakati wa kufungwa, halionyeshi kudhoofika kwa monotonic kikamilifu kutoka ufunguzi hadi katikati ya siku. Nuance hii ya ndani ya chanzo inapaswa kuhifadhiwa.
Misuguano ya utengenezaji soko kwa kiwango cha hisa
Utafiti huhesabu sifa za kila mwezi za hisa kwa illiquidity, ukubwa, turnover ya hisa, volatiliti na uwiano wa price-to-book, kisha hulinganisha deciles za chini na za juu kwa kutumia thamani zilizocheleweshwa kwa mwezi mmoja.
Katika hisa ambako utengenezaji soko ni mgumu zaidi, kama vile zenye illiquidity ya juu au volatiliti ya juu, mwitikio chanya kwa mtiririko wa NAT hudhoofika; tabia ya kujihami dhidi ya mtiririko wa AAT inaweza kuimarika. Katika hisa kubwa na zenye turnover ya juu, mwingiliano wa AAT huwa chanya; chanzo kinahusisha hili na ukweli kwamba katika masoko yenye kina na uwazi, hata mtiririko wa maagizo ulioendelea unaweza kufyonzwa kwa gharama ndogo.
Waandishi wanadai kwamba ubaguzi wa upande wa pili unaonekana zaidi katika “misuguano ya kiwango cha kati ya utengenezaji soko”: katika msuguano wa juu sana PAT hujiondoa dhidi ya kila mtu, na katika msuguano wa chini sana wanaweza kukabiliana na makundi yote mawili. Hata hivyo, muundo ulioripotiwa katika Jedwali 12 unalinganisha tu deciles za chini na za juu kwa kila sifa. Kwa hiyo, umbo la “kilele katikati” halipaswi kusomwa kama optimum iliyopimwa moja kwa moja kutoka regressioni ya extreme-decile, bali kama tafsiri ya kiuchumi ya waandishi kuhusu mifumo yote ya cross-sectional.
Matokeo yanayoungwa mkono na utafiti
- Katika data ya NSE, utoaji wa ukwasi wa PAT huitikia kutokuwiana kwa maagizo makali ya AAT na NAT kwa ishara tofauti.
- Wakati mtiririko wa AAT unapoongezeka, utaratibu mkuu wa kupungua kwa utoaji wa jumla wa ukwasi wa PAT ni kupungua kwa ushiriki wa PAT.
- Sehemu inayotabirika ya mtiririko wa AAT ina uhusiano hasi wenye nguvu na utoaji wa ukwasi wa PAT; sehemu iliyotabiriwa ya NAT haibaki muhimu katika modeli ya pamoja.
- Mtiririko wa maagizo makali wenye mwelekeo wa AAT unatabiri mapato ya muda mfupi yajayo katika mwelekeo uleule, huku mtiririko wa NAT ukiyatabiri katika mwelekeo kinyume.
- Mtiririko wa AAT unahusishwa na athari inayodumu zaidi katika kutokuwiana kwa maagizo makali ya soko zima katika siku zijazo kuliko NAT.
- Baada ya mshtuko wa AAT, mwitikio hasi katika utoaji wa ukwasi wa PAT hudumu kwa vikapu kadhaa vya ujazo, wakati athari chanya ya mshtuko wa NAT hufifia haraka.
- Wakati wa mabadiliko makali ya bei na hasa volatiliti kali, utofautishaji wa kawaida wa AAT/NAT hubadilishwa na uondoaji mpana zaidi wa ukwasi.
- Mwitikio chanya wa ukwasi kwa mtiririko wa NAT hudhoofika kwa nguvu kutoka ufunguzi hadi kufungwa.
Matokeo ambayo utafiti hauungi mkono
Utafiti hauonyeshi kwamba kila agizo la AAT lina taarifa ya ndani. Ustadi wa kiteknolojia si hali ya taarifa ya uhakika ya agizo binafsi, bali ni proxy ya sifa za usambazaji wa hatari katika mtiririko wa maagizo.
Utafiti hauthibitishi kwamba maagizo yote ya NAT “hayana taarifa”. Unaonyesha kwamba sifa za wastani za mtiririko wa maagizo wa kundi la NAT zinatofautiana na AAT.
Matokeo yametokana na sampuli ya NIFTY 500 ya NSE katika kipindi cha Julai–Novemba 2021; hayawezi kuhamishwa moja kwa moja kwa nchi nyingine, miundo mingine ya soko au vipindi tofauti vya udhibiti.
Local projections na mgawanyo wa shock hupunguza wasiwasi wa reverse causality, lakini kwa sababu hakuna randomization au ala ya nje, havitoi ushahidi kamili wa kisababishi.
Chanzo hakionyeshi kwamba wafanyabiashara wote wa masafa ya juu hutumia algorithimu ileile au kwamba husoma kwa makusudi utambulisho wa kila upande wa pili kwa modeli ya uainishaji katika muda halisi. Matokeo yanahusu tabia inayozingatiwa katika kiwango cha kundi.
Maelezo ya Chanzo na Mbinu
Kichwa asili: Counterparty Discrimination by High-Frequency Market Makers
Waandishi: Shubhankar Mishra; Sobhesh Kumar Agarwalla; Anirban Banerjee.
Corresponding author: Shubhankar Mishra.
Taasisi: Indian Institute of Management Ahmedabad, Vastrapur, Gujarat 380015, India.
Aina ya chanzo: Makala ya utafiti ya preprint.
Tarehe: 21 Agosti 2026; ilichapishwa kwenye SSRN tarehe 26 Agosti 2026.
Jukwaa: SSRN.
SSRN ID: 7331739.
DOI: 10.2139/ssrn.7331739.
Mapitio ya kitaalamu: Toleo lililochunguzwa ni preprint; halipaswi kuwasilishwa kama makala ya jarida iliyopitiwa na wataalamu.
Leseni / hakimiliki: Rekodi ya SSRN inaeleza kwamba haki zimehifadhiwa na matumizi tena bila ruhusa hayaruhusiwi. Badala ya kunakili jedwali na grafu za chanzo moja kwa moja, maelezo huru ya matokeo ya kisayansi yamependelewa.
Sampuli: Julai–Novemba 2021; hisa za NIFTY 500; saa za biashara endelevu 09:15–15:30 IST; takriban uchunguzi milioni 4,9 wa hisa-kikapu-cha-ujazo.
Data: Data ya proprietary katika kiwango cha agizo na muamala iliyotolewa na National Stock Exchange of India; aina ya trader inaonekana moja kwa moja katika kiwango cha agizo na muamala. Data ya CMIE Prowessdx pia hutumiwa kwa sifa za kila mwezi za hisa.
Muundo mkuu wa econometric: Regressioni za paneli zenye fixed effects za hisa × siku; standard errors zilizowekwa katika makundi ya pande mbili katika kiwango cha symbol na tarehe; mgawanyo wa predicted/shock unaohusiana na trader-type; Jordà panel local projections kwa upeo wa \(h=0,\ldots,5\); mwingiliano wa mabadiliko makali ya bei/volatiliti; mwingiliano wa vipindi vya ndani ya siku; na ulinganisho wa deciles za chini/juu wa sifa za kila mwezi za hisa.
Kizuizi kikuu cha kisayansi: Ingawa data ina azimio la juu, utafiti ni wa uchunguzi. Vipengele vya Order-flow shock vimesafishwa kutokana na vigezo vilivyoonekana zamani lakini havijatokana na ala ya nje. Kwa hiyo, matokeo yanatoa ushahidi wenye nguvu wa dinamiki na utaratibu, lakini hayapaswi kuwasilishwa kama utambuzi kamili wa kisababishi.
Nuance ndani ya chanzo: Ingawa maelezo ya ndani ya siku kwa AAT yanatumia kauli ya “kudhoofika kwa monotonic kutoka ufunguzi hadi kufungwa”, coefficients za Open na Mid katika Jedwali 11 zikijumlishwa kwa urahisi hutoa mwitikio wa jumla ulio hasi zaidi katika kipindi cha katikati. Kwa hiyo, kudhoofika wakati wa kufungwa kunaungwa mkono kwa nguvu, lakini dai la monotonicity kwa siku nzima halipatani kikamilifu na jedwali.
Hitimisho la udhibiti: Katika sehemu ya hitimisho, waandishi wanahoji kwamba hali za soko zenye uwazi zaidi na msuguano mdogo zinaweza kusaidia utoaji wa ukwasi na kwamba wadhibiti wanaweza kuzingatia zana kama disclosure, surveillance au programu za ukwasi. Sehemu hii ni tafsiri ya sera ya waandishi wa utafiti; haipaswi kutathminiwa katika hadhi sawa na matokeo ya moja kwa moja ya kimajaribio.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *