


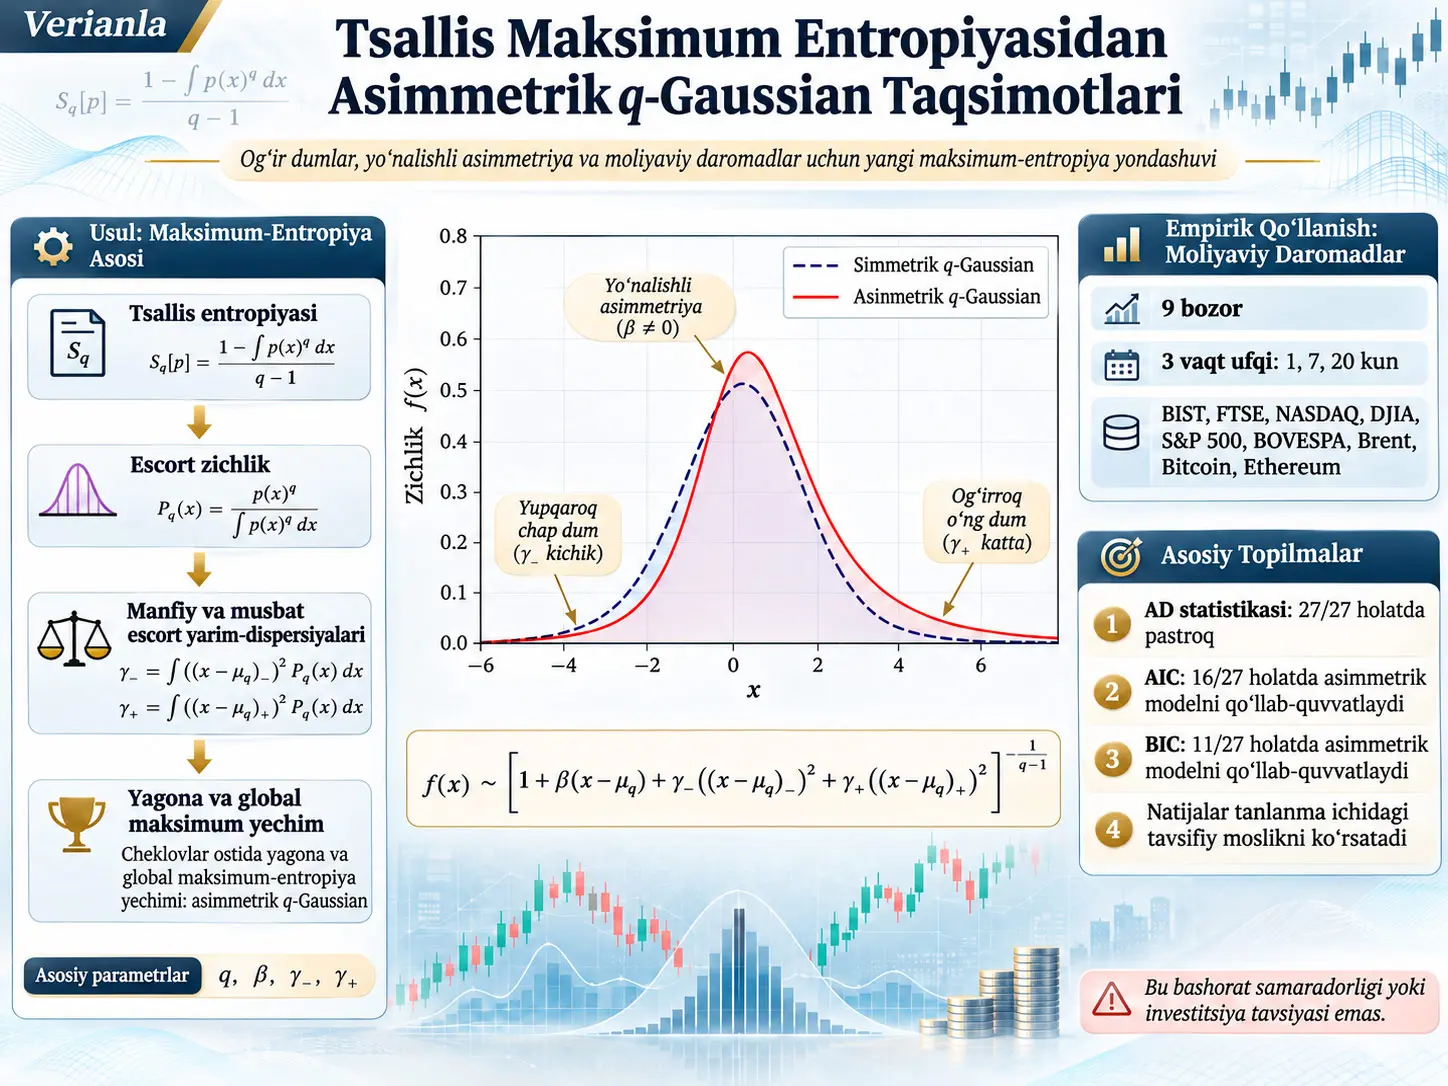
Asimmetrik q-Gaussian taqsimoti standart Tsallis maksimum-entropiya tuzilmasini oʻzgartirmagan holda; bitta entropik indeks \(q\), umumiy escort oʻrtacha va oʻrtachadan past hamda yuqoridagi ogʻishlar uchun alohida escort yarim-dispersiya cheklovlaridan foydalanib, ogʻir dum va yoʻnalishli asimmetriyani bitta ehtimollik zichligi ichida ifodalovchi taqsimotlar oilasidir. Tadqiqotning asosiy savoli standart q-Gaussian taqsimotlarining strukturaviy simmetriyasini tashqi “skewing” amali qoʻllamasdan yoki ikkita alohida yarim taqsimotni birlashtirmasdan buzish mumkinmi, degan masaladir. Mualliflar buning mumkinligini; asimmetriya entropiya funksiyasidan emas, maksimum-entropiya muammosining cheklovlaridan hosil qilinishi mumkinligini koʻrsatadilar.
Matematik jihatdan asosiy qadam bevosita asl zichlik \(f\) ustida ishlash oʻrniga escort zichlikni \(p=f^q/\int f^qdx\) optimallashtirish oʻzgaruvchisi sifatida ishlatishdir. Bu oʻzgartirish asl muammodagi chiziqli boʻlmagan va normallashtirish integrali orqali bir-biriga bogʻlangan escort cheklovlarini affin cheklovlarga aylantiradi. Shu bilan birga Tsallis entropiyasini maksimallashtirish muammosi konveks mumkin boʻlgan toʻplam ustida qatʼiy konkav \(J[p]\) funksiyasini maksimallashtirish muammosiga ekvivalent boʻladi. Natijada zarur cheklovlarni qanoatlantiruvchi statsionar yechim nafaqat lokal nomzod, balki global maksimumdir; qatʼiy konkavlik tufayli global maksimum ham yagonadir.
Taklif etilgan taqsimot Monte Carlo tajribalarida Azzalini skew-Student taqsimotlaridan yaratilgan sintetik ogʻir dumli va asimmetrik namunalar ustida klassik simmetrik q-Gaussian bilan taqqoslangan. Dizaynda beshta asimmetriya darajasi \(\alpha\in\{-2,-1,0,1,2\}\), sakkizta erkinlik darajasi qiymati \(\nu\in\{3.1,3.5,3.8,4.1,5,10,15,30\}\), jami 40 ssenariy, har bir ssenariy uchun 10.000 takror va har bir takrorda \(n=3000\) kuzatuv ishlatilgan. Asimmetrik ssenariylarda taklif etilgan model simmetrik q-Gaussian bilan solishtirganda ayniqsa dumlarga sezgir Anderson–Darling mezonida ancha yaqin moslik hosil qiladi, haqiqiy simmetriya holatida esa ikki model deyarli farqlanmaydi.
Haqiqiy maʼlumot qoʻllanilishida BIST, FTSE, NASDAQ, DJIA, S&P 500, BOVESPA, Brent nefti, Bitcoin va Ethereumdan iborat toʻqqiz bozorning kundalik, 7 savdo kunlik va 20 savdo kunlik ustma-ust tushmaydigan logarifmik daromadlari oʻrganilgan. Jami 27 bozor-ufq birikmasining barchasida asimmetrik modelning Anderson–Darling qiymati simmetrik modelnikidan past chiqqan; biroq AIC asimmetrik modelni 16/27, murakkablik uchun kuchliroq jarima qoʻllaydigan BIC esa 11/27 holatda afzal koʻrgan. BOVESPA, Bitcoin va Ethereum uchun simmetrik model har uchala ufqda ham axborot mezonlari tomonidan afzal koʻrilgan. Shuning uchun tadqiqot “asimmetrik model har qanday maʼlumot uchun ustun” degan xulosaga kelmaydi.
Eng muhim talqin chegarasi shuki: haqiqiy bozor natijalari namuna ichidagi, shartsiz taqsimot mosligini baholaydi. Tadqiqot model kelajak daromadlarini yaxshiroq bashorat qilishini, Value-at-Risk yoki Expected Shortfall prognozlarini yaxshilashini, volatillik klasterlashuvini modellashtirishini yoki real vaqt risk boshqaruvida ustunligini koʻrsatmaydi.
Muammo nima uchun yuzaga keladi?
Standart Gaussian taqsimoti oʻrtacha atrofida simmetrik boʻlib, uning dumlari eksponensial tarzda tez kamayadi. Koʻplab fizik va moliyaviy tizimlarda esa kuzatuvlar Gaussian modeliga qaraganda ogʻirroq dumlarni koʻrsatishi mumkin. Tsallis statistik mexanikasi doirasidagi q-Gaussian taqsimotlari daraja qonuniga oʻxshash ogʻir dumlar hosil qila olgani uchun bu muammoning bir qismini hal qilishi mumkin. Biroq standart q-Gaussian ham oʻz joylashuv parametri atrofida simmetrikdir. Shu sabab salbiy va ijobiy yoʻnalishdagi katta ogʻishlar turlicha xatti-harakat qilsa, bitta simmetrik masshtab yetarli boʻlmasligi mumkin.
Tadqiqotning farqlovchi savoli shunchaki “asimmetrik ogʻir dumli taqsimot qanday yoziladi?” emas. Adabiyotda skew-Student kabi buni amalga oshira oladigan taqsimotlar allaqachon mavjud. Aniqroq savol quyidagicha: asimmetriya standart Tsallis maksimum-entropiya prinsipining oʻzidan, ayni entropiya va ayni \(q\) parametrini saqlagan holda hosil qilinishi mumkinmi?
Asimmetrik q-Gaussian Taqsimoti Nima?
Asimmetrik q-Gaussian taqsimoti bitta Tsallis entropiyasi va bitta entropik indeks \(q\) saqlangan holda oʻrtachadan past va yuqori ogʻishlar uchun turli escort yarim-dispersiya cheklovlaridan foydalanish orqali olinadigan, global ravishda normallashtirilgan ogʻir dumli ehtimollik taqsimotidir. Asimmetriya ikki alohida taqsimotni keyinchalik birlashtirishdan emas, ayni maksimum-entropiya muammosidagi yoʻnalishli cheklovlarning farqli boʻlishidan kelib chiqadi.
Shannon maksimum entropiyasi: boshlangʻich nuqta
Uzluksiz tasodifiy oʻzgaruvchining ehtimollik zichligi \(g(x)\) uchun Shannon differensial entropiyasi tadqiqotda quyidagicha beriladi:
\[ S[g]=-\int_{\mathbb{R}}g(x)\ln g(x)\,dx. \tag{1} \]
Bu yerda \(g(x)\) ehtimollik zichligi boʻlib, \(\int g(x)dx=1\) shartini qanoatlantiradi. Oʻrtacha \(\mu\) va dispersiya \(\sigma^2\) belgilab qoʻyilganda Shannon entropiyasini maksimal qiladigan zichlik Gaussian taqsimotidir:
\[ g^\star(x)= \frac{1}{\sqrt{2\pi\sigma^2}} \exp\left[-\frac{(x-\mu)^2}{2\sigma^2}\right]. \tag{2} \]
Bu natija faqat oʻrtacha va dispersiya maʼlumoti berilgan klassik maksimum-entropiya muammosida Gaussian taqsimotining nima uchun tabiiy bazaviy taqsimot ekanini tushuntiradi. Biroq Gaussian dumining eksponensial ravishda kamayishi ogʻir dumli maʼlumotlar uchun cheklov hisoblanadi.
Tsallis entropiyasi va \(q\) parametri
Tadqiqotda \(q\neq1\) uchun Tsallis entropiyasi:
\[ S_q[f]= \frac{1-\int_{\mathbb{R}}f(x)^q\,dx}{q-1}. \tag{3} \]
Bu yerda \(f(x)\) oʻrganilayotgan ehtimollik zichligi, \(q\) esa entropik indeksdir. \(q\to1\) limitida Tsallis entropiyasi Shannon entropiyasiga yaqinlashadi. Shu sabab \(q=1\) klassik Shannon doirasiga ulanadigan chegaraviy holatdir.
Escort ehtimolligi nima?
Tsallis doirasida tadqiqot ishlatgan escort zichligi:
\[ f_q(x)= \frac{f(x)^q}{\|f^q\|} = \frac{f(x)^q}{\int_{\mathbb{R}}f(u)^q\,du}. \tag{4} \]
Bu oʻzgartirishda avval \(f(x)\) zichlik \(q\)-darajaga koʻtariladi, soʻng natija qayta normallashtirilib, integrali 1 boʻlgan yangi zichlik olinadi. Demak, escort zichlik ham haqiqiy ehtimollik zichligidir.
Escort oʻzgartirishi teskarilanadi. Tadqiqotning (8)-tenglamasi:
\[ f(x)= \frac{f_q(x)^{1/q}} {\int_{\mathbb{R}}f_q(u)^{1/q}\,du}. \tag{8} \]
Bu xususiyat keyinchalik muhim boʻladi: optimallashtirish escort zichlik orqali yechilishi va natija yana asl \(f(x)\) zichlikka aylantirilishi mumkin.
Standart simmetrik q-Gaussian
Escort oʻrtacha \(\mu_q\) va escort dispersiya \(\sigma_q^2\) belgilab qoʻyilganda, \(1<q<3\) oraligʻida standart q-Gaussian yechimi:
\[ f^\star(x)= \frac{1}{Z_q} \left[ 1+ \frac{q-1}{3-q} \frac{(x-\mu_q)^2}{\sigma_q^2} \right]^{-1/(q-1)}. \tag{10} \]
\(Z_q\) zichlik integralini 1 qiladigan normallashtirish doimiysidir. Butun haqiqiy oʻq ustida normallashtirilgan va chekli escort dispersiyaga ega standart q-Gaussian uchun tabiiy oraliq \(1<q<3\) dir. Manba shuningdek oddiy, yaʼni escort boʻlmagan dispersiya ham chekli boʻlishi talab qilinsa, yanada qatʼiy \(1<q<5/3\) sharti kerakligini bildiradi.
(10)-tenglamadagi \((x-\mu_q)^2\) hadi oʻng va chap ogʻishlarga bir xil munosabatda boʻladi. Simmetriya aynan shundan kelib chiqadi.
Asimmetriya qanday qoʻshiladi?
Mualliflar Tsallis entropiyasini oʻzgartirmaydilar. Escort oʻrtacha cheklovi:
\[ \int_{\mathbb{R}}(x-\mu_q)f_q(x)\,dx=0 \tag{12} \]
koʻrinishida saqlanadi; biroq bitta escort dispersiyasi oʻrniga ikki yoʻnalishli yarim-dispersiya aniqlanadi:
\[ \int_{\mathbb{R}} [(x-\mu_q)_-]^2 f_q(x)\,dx = \sigma^2_{q,-}, \]
\[ \int_{\mathbb{R}} [(x-\mu_q)_+]^2 f_q(x)\,dx = \sigma^2_{q,+}. \tag{13} \]
Bu yerda
\[ (t)_-=\min\{t,0\}, \qquad (t)_+=\max\{t,0\}. \]
Shunday qilib, \((x-\mu_q)_-\) faqat \(\mu_q\) dan pastdagi ogʻishlarni, \((x-\mu_q)_+\) esa faqat yuqoridagi ogʻishlarni oʻz ichiga oladi. Ularning kvadratlari olinganda ikki yoʻnalishning tarqalishini alohida oʻlchash mumkin.
Agar
\[ \sigma^2_{q,-}=\sigma^2_{q,+} \]
va boshqa simmetriya shartlari bajarilsa, yoʻnalishli tarqalishlar tenglashadi. Ularning farqli boʻlishi esa maksimum-entropiya muammosiga salbiy va ijobiy ogʻishlarga turli masshtablar berish imkonini yaratadi.
Escort Zichligi Nega Optimallashtirish Oʻzgaruvchisi Sifatida Ishlatiladi?
Escort zichligi ishlatiladi, chunki asl \(f\) oʻzgaruvchisida escort cheklovlari \(f^q/\int f^qdx\) nisbati tufayli chiziqli emas va normallashtirish integrali orqali butun zichlikni bir-biriga bogʻlaydi. \(p=f_q\) oʻzgaruvchisiga oʻtilganda ayni cheklovlar affin boʻladi va Tsallis entropiyasini maksimallashtirish muammosi konveks mumkin boʻlgan toʻplam ustida qatʼiy konkav funksiyani maksimallashtirish muammosiga aylanadi; bu tuzilma global optimallik va yechimning yagonaligi uchun asosiy matematik ustunlikni beradi.
Escort qayta parametrlash
Yangi optimallashtirish oʻzgaruvchisi:
\[ p(x)\equiv f_q(x) = \frac{f(x)^q} {\int_{\mathbb{R}}f(u)^q\,du}. \tag{16} \]
deb tanlanadi.
Yangi maqsad funksiyasi esa:
\[ J[p]= \int_{\mathbb{R}}p(x)^{1/q}\,dx. \tag{18} \]
Bu holda asl zichlik:
\[ f(x)= \frac{p(x)^{1/q}}{J[p]}. \tag{20} \]
koʻrinishida qayta tiklanadi.
Buning \(q\)-darajasi olinib integrallanganda:
\[ \int_{\mathbb{R}} f(x)^q\,dx = \frac{1}{J[p]^q}. \tag{22} \]
va Tsallis entropiyasi:
\[ S_q[f] = \frac{1-J[p]^{-q}}{q-1}. \tag{23} \]
koʻrinishiga keladi. \(q>1\) uchun oʻng tomondagi ifoda \(J[p]\) ortgani sari ortadi. Shu sabab \(S_q[f]\) ni maksimallashtirish bilan \(J[p]\) ni maksimallashtirish ekvivalentdir.
Lagrange funksiyasi
Escort oʻzgaruvchisidagi muammo uchun tadqiqotda ishlatilgan Lagrange funksiyasi:
\[ \begin{aligned} \mathcal{L}[p] ={}& \int p(x)^{1/q}\,dx -\lambda_0\left(\int p(x)\,dx-1\right)\\ &-\lambda_1\int(x-\mu_q)p(x)\,dx\\ &-\lambda_-\left( \int[(x-\mu_q)_-]^2p(x)\,dx-\sigma^2_{q,-} \right)\\ &-\lambda_+\left( \int[(x-\mu_q)_+]^2p(x)\,dx-\sigma^2_{q,+} \right). \end{aligned} \tag{26} \]
\(\lambda_0\) normallashtirishni, \(\lambda_1\) escort markazlashni, \(\lambda_-\) salbiy yoʻnalishdagi va \(\lambda_+\) ijobiy yoʻnalishdagi yarim-dispersiya cheklovini amalga oshiradi.
Statsionar escort zichligi
Birinchi variatsiya shartidan olingan statsionar oila:
\[ \widehat p(x)= \frac{1}{Z_p} \left[ 1+\beta(x-\mu_q) +\gamma_-[(x-\mu_q)_-]^2 +\gamma_+[(x-\mu_q)_+]^2 \right]^{-q/(q-1)}. \tag{27} \]
Bu yerda:
- \(q\): umumiy ogʻir-dum xatti-harakatini belgilovchi entropik indeks,
- \(\mu_q\): escort oʻrtacha,
- \(\beta\): global escort markazlash sharti bilan bogʻliq chiziqli parametr,
- \(\gamma_-\): salbiy yoʻnalishdagi kvadratik masshtab parametri,
- \(\gamma_+\): ijobiy yoʻnalishdagi kvadratik masshtab parametri,
- \(Z_p\): escort zichligi integralini 1 qiladigan normallashtirish doimiysidir.
Asl Tsallis zichligiga qaytilganda:
\[ \widehat f(x)= \frac{1}{Z_f} \left[ 1+\beta(x-\mu_q) +\gamma_-[(x-\mu_q)_-]^2 +\gamma_+[(x-\mu_q)_+]^2 \right]^{-1/(q-1)}. \tag{33} \]
Bu ifoda tadqiqot taklif qilgan asimmetrik q-Gaussian oilasining asosiy tenglamasidir.
Nega bu ikki alohida “yarim taqsimot” emas?
(33)-tenglama bitta \(Z_f\) bilan butun haqiqiy oʻq ustida normallashtiriladi. Oʻng va chap tomonda turli \(\gamma\) koeffitsiyentlari boʻlsa-da, ular mustaqil normallashtiriladigan ikkita taqsimot emas. Ayni \(q\), ayni \(\mu_q\), ayni \(\beta\) va ayni global normallashtirish ishlatiladi.
Manbaga koʻra yadro ikki qismining \(x=\mu_q\) nuqtasidagi qiymati va birinchi hosilasi bir xil. Shu sabab zichlik escort joylashuv nuqtasida uzluksiz differensiallanuvchidir.
Musbatlik sharti
Yadro:
\[ H(x)= 1+\beta(x-\mu_q) +\gamma_-[(x-\mu_q)_-]^2 +\gamma_+[(x-\mu_q)_+]^2 \tag{35} \]
deb aniqlanganda, zichlik butun haqiqiy oʻqda musbat boʻlishi uchun tadqiqot bergan shart:
\[ -2\sqrt{\gamma_+} < \beta < 2\sqrt{\gamma_-}. \]
\(\gamma_->0\) va \(\gamma_+>0\) ostida escort zichlik dumlari:
\[ \widehat p(x) \sim |x|^{-2q/(q-1)} \qquad (|x|\to\infty) \]
xatti-harakatini koʻrsatadi. Escort yarim-dispersiyalari chekli qolishi uchun manbada olingan oraliq:
\[ 1<q<3. \]
Global maksimum nega kafolatlanadi?
\(q>1\) uchun
\[ \phi(u)=u^{1/q} \]
konkavdir. Tadqiqotda qoʻllangan urinma tengsizlik:
\[ u^{1/q} \leq v^{1/q} + \frac{1}{q} v^{1/q-1}(u-v). \tag{36} \]
Bu tengsizlik ikkita mos zichlikka nuqtama-nuqta qoʻllanib integrallanganda, statsionar yechim cheklovlari tufayli qolgan chiziqli hadlar bir-birini bekor qiladi va
\[ J[p]\leq J[\widehat p] \]
natijasi olinadi. Shunday qilib, mos statsionar yechim global maksimum ekani koʻrsatiladi.
Yagonalik uchun kuchliroq xususiyat ishlatiladi: \(u^{1/q}\), \(q>1\) da qatʼiy konkavdir. Ikki xil global maksimum mavjud deb faraz qilinsa, ularning har qanday konveks kombinatsiyasi yuqoriroq \(J[p]\) qiymatini hosil qilishi kerak boʻladi. Bu esa ikkalasi ham maksimum degan farazga zid. Demak global maksimum yagonadir.
Har qanday escort yarim-dispersiya jufti mumkinmi?
Yoʻq. Bu nuqta tadqiqotning nazariy jihatdan eng muhim tafsilotlaridan biridir.
Nisbat:
\[ \rho= \frac{\sigma^2_{q,+}} {\sigma^2_{q,-}} \]
deb aniqlanadi.
Agar
\[ \frac{3}{2}\leq q<3, \]
boʻlsa, har bir musbat \(\sigma^2_{q,-}\) va \(\sigma^2_{q,+}\) jufti uchun mos, degeneratsiyalanmagan \((\beta,\gamma_-,\gamma_+)\) uchligi mavjud.
Aksincha,
\[ 1<q<\frac{3}{2} \]
oraligʻida yechim faqat:
\[ \frac{3-2q}{3-q} < \rho < \frac{3-q}{3-2q} \tag{Proposition 5} \]
sharti ostida mavjud.
Ushbu chegaralarning oʻzida yechim degeneratsiyalanadi: bir uchda \(\gamma_-=0\), boshqa uchda \(\gamma_+=0\) boʻladi. Tegishli yopiq oraliqdan tashqarida tadqiqotda koʻrilgan global musbat yadroga ega statsionar oila koʻrsatilgan escort momentlarining barchasini bir vaqtda qanoatlantira olmaydi.
\(q\to1\) limitida nima boʻladi?
\(q=1\) holatida escort zichlik asl zichlik bilan bir xil boʻladi va Tsallis entropiyasi Shannon entropiyasiga aylanadi. Asimmetrik maksimum-entropiya yechimi bu chegarada:
\[ f_1(x)= \frac{1}{Z_1} \exp\left[ -\beta'(x-\mu) -\gamma'_-[(x-\mu)_-]^2 -\gamma'_+[(x-\mu)_+]^2 \right]. \tag{45} \]
koʻrinishidagi boʻlakli-kvadratik eksponensial oilaga yaqinlashadi. Demak taklif etilgan tuzilma Tsallis doirasidan Shannon chegarasiga uzluksizlik koʻrsatadi.
Tadqiqot Usuli va Natijalari
1. Sintetik maʼlumot dizayni
Monte Carlo namunalari Azzalini skew-\(t\) taqsimotidan hosil qilingan. Joylashuv:
\[ \xi=0 \]
va masshtab:
\[ \omega=1 \]
sifatida oʻzgarmasdir.
Asimmetriya parametri:
\[ \alpha\in\{-2,-1,0,1,2\} \]
va erkinlik darajasi:
\[ \nu\in\{3.1,3.5,3.8,4.1,5,10,15,30\}. \]
Shunday qilib, \(5\times8=40\) ssenariy olindi. Har bir ssenariy:
\[ R=10000 \]
Monte Carlo takrorlari bilan va har bir takrorda:
\[ n=3000 \]
kuzatuv asosida baholangan. Demak, dizayn jami 400.000 asimmetrik model moslashtirishini oʻz ichiga oladi. Manba ulardan faqat bittasida yechuvchi mos statsionar nuqtaga yaqinlashmaganini va ushbu yagona takror median natijalarga taʼsir qilmasdan chiqarib tashlanganini bildiradi.
\(\alpha=0\) simmetriyani, \(|\alpha|\) kattalashgani sari ortadigan yoʻnalishli asimmetriyani ifodalaydi. \(\nu\) esa maʼlumot hosil qiluvchi skew-\(t\) taqsimotidagi dum qalinligini boshqaradi; kichik \(\nu\) ogʻirroq dumlarga mos keladi.
Muhimi, taklif etilgan Tsallis taqsimoti Azzalini skew-\(t\) oilasiga kirmaydi. Shu sabab Monte Carlo tajribasi “toʻgʻri modelni qayta topish” tajribasi emas, balki Tsallis oilasi oʻzidan tashqaridagi asimmetrik ogʻir dumli taqsimotlarni qanchalik yaxshi yaqinlashtira olishini tekshiruvchi tajribadir.
Vakillik qiluvchi Monte Carlo natijalari
| \(\alpha\) | \(\nu\) | \(\hat q\) | \(\hat\beta\) | \(\hat\sigma^2_{f,-}\) | \(\hat\sigma^2_{f,+}\) | \(\Delta\ell\) | KS asim. | KS sim. | AD asim. | AD sim. |
|---|---|---|---|---|---|---|---|---|---|---|
| 2 | 3.1 | 1.310 | 0.350 | 0.439 | 1.115 | 154.8 | 0.0161 | 0.0606 | 0.829 | 30.613 |
| 2 | 5 | 1.197 | 0.193 | 0.322 | 0.590 | 114.7 | 0.0138 | 0.0451 | 0.569 | 17.725 |
| 2 | 30 | 1.009 | 0.006 | 0.228 | 0.307 | 57.7 | 0.0113 | 0.0321 | 0.343 | 7.738 |
| 1 | 3.1 | 1.437 | 0.254 | 0.709 | 1.307 | 53.8 | 0.0110 | 0.0347 | 0.327 | 10.749 |
| 1 | 5 | 1.299 | 0.134 | 0.497 | 0.697 | 33.4 | 0.0105 | 0.0240 | 0.287 | 5.203 |
| 1 | 30 | 1.062 | 0.012 | 0.348 | 0.388 | 7.9 | 0.0100 | 0.0170 | 0.252 | 1.278 |
| 0 | 3.1 | 1.487 | 0.000 | 1.408 | 1.407 | 0.2 | 0.0091 | 0.0098 | 0.208 | 0.283 |
| 0 | 5 | 1.331 | 0.000 | 0.832 | 0.832 | 0.2 | 0.0093 | 0.0098 | 0.216 | 0.279 |
| 0 | 30 | 1.062 | 0.000 | 0.536 | 0.536 | 0.2 | 0.0096 | 0.0105 | 0.233 | 0.295 |
| -1 | 3.1 | 1.437 | -0.254 | 1.309 | 0.710 | 53.8 | 0.0110 | 0.0347 | 0.327 | 10.745 |
| -1 | 5 | 1.299 | -0.134 | 0.697 | 0.497 | 33.3 | 0.0105 | 0.0241 | 0.287 | 5.197 |
| -1 | 30 | 1.062 | -0.012 | 0.388 | 0.348 | 7.9 | 0.0100 | 0.0171 | 0.253 | 1.284 |
| -2 | 3.1 | 1.310 | -0.350 | 1.115 | 0.440 | 154.7 | 0.0161 | 0.0606 | 0.818 | 30.632 |
| -2 | 5 | 1.198 | -0.193 | 0.589 | 0.322 | 114.8 | 0.0138 | 0.0450 | 0.562 | 17.721 |
| -2 | 30 | 1.008 | -0.006 | 0.307 | 0.228 | 57.8 | 0.0112 | 0.0323 | 0.341 | 7.753 |
Ushbu jadval toʻrtta asosiy xatti-harakatni koʻrsatadi. Birinchidan, \(\nu\) kattalashib, maʼlumot hosil qiluvchi taqsimotning dumi yengillashgani sari baholangan \(\hat q\) qiymati 1 ga yaqinlashadi. Masalan, \(\alpha=2\) uchun \(\hat q\), \(\nu=3.1\) da 1.310 boʻlsa, \(\nu=30\) da 1.009 dir.
Ikkinchidan, \(\hat\beta\) asimmetriya yoʻnalishini kuzatadi. \(\alpha=0\) da median \(\hat\beta=0.000\); \(\alpha\) ishorasi oʻzgarganda \(\hat\beta\) ishorasi ham teskari boʻladi.
Uchinchidan, simmetrik maʼlumot ostida asimmetrik modelning qoʻshimcha erkinligi mazmunli moslik yutugʻini bermaydi. \(\alpha=0\) qatorlarida median \(\Delta\ell=0.2\) va yarim-dispersiyalar deyarli bir xil.
Toʻrtinchidan, asimmetriya mavjud boʻlganda ustunlik ayniqsa dumlarda ortadi. \(\alpha=2,\nu=3.1\) holatida simmetrik model uchun KS 0.0606 boʻlsa, asimmetrik modelda 0.0161 dir. Dumga yanada sezgir Anderson–Darling qiymati esa 30.613 dan 0.829 ga tushadi.
Tadqiqotning barcha 40 ssenariyni qamrab olgan qoʻshimcha jadvallarida ayni umumiy tartib saqlangani xabar qilinadi. Natijalar boʻlimiga koʻra \(|\alpha|\geq1\) boʻlgan barcha asimmetrik ssenariylarda \(\Delta\ell\) ning hatto 5-persentil qiymati ham \(\chi^2_1\) test chegarasidan yuqorida qolgan. Eng kichik qiymat \(|\alpha|=1,\nu=30\) uchun 2.8, taqqoslangan chegara esa 1.92 dir. Shu sabab simmetrik cheklov ushbu ssenariylarda takrorlarning kamida %95 ida rad etilgan.
2. Haqiqiy bozor maʼlumotlari
Haqiqiy maʼlumot kundalik yopilish narxlaridan tuzilgan. Narxlar dividendlar va aksiyalar boʻlinishi uchun tuzatilgan. Logarifmik daromad:
\[ r_t= \log\left(\frac{P_{t+\Delta}}{P_t}\right) \]
sifatida hisoblangan.
\(\Delta\), savdo kuni birliklaridagi daromad ufqidir:
- \(\Delta=1\): kundalik,
- \(\Delta=7\): yetti savdo kunlik, taqvimda taxminan bir yarim hafta,
- \(\Delta=20\): yigirma savdo kunlik, taqvimda taxminan bir oy.
Qatorlar ustma-ust tushmaydigan qilib quyi namunalangan; yaʼni ayni kuzatuv bir nechta daromad hisobida qayta ishlatilmagan.
Baholashdan oldin daromadlar nol oʻrtacha va birlik dispersiyaga standartlashtirilgan. Shu tariqa taqqoslash daromad masshtabidan koʻra taqsimot shakli, dum qalinligi va salbiy/ijobiy yoʻnalishli tarqalishga qaratiladi.
Haqiqiy maʼlumot namunasining tuzilishi
| Bozor | Davr | \(\Delta\) | Kuzatuv | Oʻrtacha daromad | Quyi yarim-dispersiya | Yuqori yarim-dispersiya | Qiyshiqlik | Kurtosis |
|---|---|---|---|---|---|---|---|---|
| BIST | 31/12/2009–31/12/2025 | 1 | 4017 | 0.076% | 1.3328 | 1.0823 | -0.62 | 7.79 |
| BIST | 31/12/2009–31/12/2025 | 7 | 573 | 0.534% | 9.8334 | 7.8150 | -0.49 | 4.37 |
| BIST | 31/12/2009–31/12/2025 | 20 | 200 | 1.527% | 25.2391 | 26.0167 | 0.06 | 3.58 |
| FTSE | 31/12/2009–31/12/2025 | 1 | 4041 | 0.015% | 0.5255 | 0.4298 | -0.69 | 12.93 |
| FTSE | 31/12/2009–31/12/2025 | 7 | 577 | 0.104% | 3.3343 | 2.5798 | -0.70 | 7.20 |
| FTSE | 31/12/2009–31/12/2025 | 20 | 202 | 0.301% | 11.6568 | 5.7035 | -2.73 | 22.41 |
| NASDAQ | 31/12/2009–31/12/2025 | 1 | 4024 | 0.065% | 0.9398 | 0.7871 | -0.37 | 10.67 |
| NASDAQ | 31/12/2009–31/12/2025 | 7 | 574 | 0.456% | 5.2984 | 3.9060 | -0.64 | 4.88 |
| NASDAQ | 31/12/2009–31/12/2025 | 20 | 201 | 1.305% | 17.5698 | 11.0869 | -0.69 | 3.51 |
| DJIA | 01/01/2010–31/12/2025 | 1 | 4048 | 0.038% | 0.6003 | 0.4935 | -0.76 | 22.51 |
| DJIA | 01/01/2010–31/12/2025 | 7 | 578 | 0.266% | 4.0362 | 2.4209 | -2.14 | 22.59 |
| DJIA | 01/01/2010–31/12/2025 | 20 | 202 | 0.755% | 8.4666 | 5.1300 | -1.07 | 6.04 |
| S&P 500 | 31/12/2009–31/12/2025 | 1 | 4034 | 0.045% | 0.6565 | 0.5379 | -0.62 | 16.59 |
| S&P 500 | 31/12/2009–31/12/2025 | 7 | 576 | 0.317% | 4.1410 | 2.4808 | -1.22 | 7.68 |
| S&P 500 | 31/12/2009–31/12/2025 | 20 | 201 | 0.906% | 11.4279 | 6.5890 | -0.97 | 5.13 |
| BOVESPA | 30/12/2009–30/12/2025 | 1 | 3968 | 0.022% | 1.1526 | 0.9833 | -0.79 | 15.08 |
| BOVESPA | 30/12/2009–30/12/2025 | 7 | 566 | 0.147% | 7.5130 | 5.6855 | -1.14 | 10.98 |
| BOVESPA | 30/12/2009–30/12/2025 | 20 | 198 | 0.423% | 20.5811 | 17.3381 | -0.39 | 4.06 |
| BRENT | 02/01/1990–09/01/2026 | 1 | 9212 | 0.012% | 2.8897 | 2.3736 | -1.18 | 24.71 |
| BRENT | 02/01/1990–09/01/2026 | 7 | 1316 | 0.086% | 19.4652 | 14.1694 | -1.03 | 10.11 |
| BRENT | 02/01/1990–09/01/2026 | 20 | 460 | 0.241% | 59.0907 | 44.9922 | -1.13 | 12.83 |
| BTC | 17/07/2014–31/12/2025 | 1 | 4152 | 0.119% | 6.5976 | 5.9036 | -0.47 | 9.78 |
| BTC | 17/07/2014–31/12/2025 | 7 | 593 | 0.835% | 43.0459 | 44.8476 | 0.09 | 6.48 |
| BTC | 17/07/2014–31/12/2025 | 20 | 207 | 2.390% | 157.1413 | 154.0742 | -0.04 | 5.50 |
| ETH | 12/02/2018–31/12/2025 | 1 | 2877 | 0.043% | 10.6772 | 9.5902 | -0.34 | 10.90 |
| ETH | 12/02/2018–31/12/2025 | 7 | 411 | 0.301% | 76.9579 | 68.7903 | -0.36 | 5.40 |
| ETH | 12/02/2018–31/12/2025 | 20 | 143 | 0.890% | 239.5047 | 239.7775 | -0.07 | 3.96 |
Manba aksiyalar indekslari va Brentda odatda salbiy qiyshiqlik hamda yuqoriroq pastga yoʻnalgan yarim-dispersiya kuzatilganini; BISTning \(\Delta=20\) ufqi istisno ekanini bildiradi. Bitcoin va Ethereum esa ayniqsa uzunroq ufqlarda yoʻnalish nuqtayi nazaridan simmetriyaga yaqinroq koʻrinadi.
3. Cheklangan maksimal ehtimollik baholashi
Baholanadigan parametr vektori:
\[ \theta= (q,\mu_q,\beta,\gamma_-,\gamma_+). \]
\(z=x-\mu_q\) boʻlganda yadro:
\[ H_\theta(x)= 1+\beta z+\gamma_-z_-^2+\gamma_+z_+^2 \]
va zichlik:
\[ f_\theta(x)= \frac{ H_\theta(x)^{-1/(q-1)} }{ Z_f(\theta) }, \qquad Z_f(\theta)= \int_{\mathbb{R}} H_\theta(u)^{-1/(q-1)}\,du. \tag{47} \]
Tadqiqotning raqamli optimallashtirishida:
\[ \varepsilon=10^{-8}, \qquad q_{\min}=1.001, \qquad q_{\max}=2.999, \qquad \gamma_0=10^{-10}. \]
Musbatlik uchun qoʻllanadigan yumshoq va yechuvchiga mos cheklovlar:
\[ \beta^2\leq4(1-\varepsilon)\gamma_-, \qquad \beta^2\leq4(1-\varepsilon)\gamma_+. \]
Shuningdek escort markazlash sharti:
\[ \int_{\mathbb{R}} (x-\mu_q) H_\theta(x)^{-q/(q-1)} \,dx=0 \]
qoʻllanadi.
Maksimal ehtimollik muammosi:
\[ \widehat{\theta} \in \arg\max_{\theta\in\Theta_\varepsilon} \ell_f(\theta), \]
\[ \ell_f(\theta) = -\frac{1}{q-1} \sum_{i=1}^{N}\log H_\theta(x_i) - N\log Z_f(\theta). \tag{49} \]
koʻrinishidadir.
Usul MATLAB muhitida fmincon va interior-point algoritmidan foydalanib amalga oshirilgan. Avval simmetrik cheklangan model yechilgan, soʻng bu yechim asimmetrik model uchun boshlangʻich nuqta sifatida ishlatilgan.
Bu yerda muhim farq bor: \(J[p]\) ustidagi maksimum-entropiya muammosi belgilangan escort cheklovlari ostida konkav; biroq maʼlumotdan \(\theta\) parametrlarini baholash uchun ishlatiladigan ehtimollik funksiyasining \(\theta\) ga nisbatan konkav ekani daʼvo qilinmaydi. Manba bu ikki optimallashtirish muammosini aniq ajratadi.
4. Escort yarim-dispersiyalari keyin qanday olinadi?
\(\sigma^2_{q,-}\) va \(\sigma^2_{q,+}\) maksimal ehtimollikda mustaqil erkin parametrlar sifatida baholanmaydi. Avval \(\widehat\theta\) topiladi, soʻng mos escort zichligidan:
\[ \widehat{\sigma}^2_{q,-} = \int_{\mathbb{R}} (x-\widehat\mu_q)_-^2 p_{\widehat\theta}(x)\,dx, \]
\[ \widehat{\sigma}^2_{q,+} = \int_{\mathbb{R}} (x-\widehat\mu_q)_+^2 p_{\widehat\theta}(x)\,dx. \tag{50} \]
hisoblanadi. Bu farq muhim, chunki maksimum-entropiya hosil qilishida yarim-dispersiyalar berilgan cheklovlar, \(\beta,\gamma_-,\gamma_+\) esa ularga mos koeffitsiyentlardir; statistik baholashda esa parametrlardan boshlanib, ular nazarda tutadigan escort yarim-dispersiyalariga oʻtiladi.
5. Kolmogorov–Smirnov va Anderson–Darling nimani oʻlchaydi?
Kolmogorov–Smirnov (KS) statistikasi empirik taqsimot funksiyasi bilan baholangan taqsimot funksiyasi orasidagi eng katta vertikal farqni oʻlchaydi.
Anderson–Darling (AD) statistikasi esa taqsimot dumlaridagi nomuvofiqliklarga koʻproq ogʻirlik beradi. Shu sabab tadqiqot uchun AD ayniqsa muhim; taklif etilgan modelning asosiy maqsadlaridan biri oʻng va chap dum xatti-harakatlarining farqli boʻlishiga imkon berishdir.
Har ikki holatda ham kichikroq qiymat yaqinroq taqsimot mosligiga ishora qiladi.
Biroq parametrlar ayni maʼlumotdan baholangani uchun standart taqsimotdan mustaqil KS/AD kritik qiymatlari bevosita ishlatilmagan. Mualliflar ushbu statistikalarni namuna ichidagi diagnostik moslik oʻlchovlari sifatida ishlatadilar.
6. Model murakkabligi qanday jazolanadi?
Asimmetrik va simmetrik modellar ichma-ichdir. Simmetrik cheklov:
\[ \beta=0, \qquad \gamma_-=\gamma_+ \]
koʻrinishidadir.
Tadqiqot log-ehtimollik farqi bilan birga AIC va BIC farqlarini ham hisobot qiladi. Shu tariqa asimmetrik modelning koʻproq moslashuvchanligi tufayli tabiiy ravishda olishi mumkin boʻlgan moslik yutugʻi qoʻshimcha parametr xarajati bilan solishtiriladi.
Ichma-ich tuzilma tufayli ehtimollik nisbati:
\[ LR= 2(\widehat\ell_{\mathrm{asym}}-\widehat\ell_{\mathrm{sym}}) \sim\chi^2_1 \]
testi ishlatilgan. Jadvallardagi bir, ikki va uch yulduz mos ravishda %5, %1 va %0,1 darajalarini bildiradi.
7. Haqiqiy bozorlarda haftalik natijalar
| Bozor | \(\Delta\ell\) | KS asim. | KS sim. | AD asim. | AD sim. | \(\hat\beta\) | \(\hat q\) |
|---|---|---|---|---|---|---|---|
| BIST | 4.1 ** | 0.0303 | 0.0380 | 0.440 | 1.101 | -0.062 | 1.19 |
| FTSE | 1.3 | 0.0296 | 0.0306 | 0.491 | 0.657 | -0.079 | 1.35 |
| NASDAQ | 7.1 *** | 0.0302 | 0.0449 | 0.413 | 1.543 | -0.106 | 1.24 |
| DJIA | 3.0 * | 0.0297 | 0.0317 | 0.558 | 0.944 | -0.127 | 1.36 |
| S&P 500 | 11.0 *** | 0.0328 | 0.0472 | 0.435 | 2.483 | -0.273 | 1.38 |
| BOVESPA | 1.0 | 0.0293 | 0.0297 | 0.430 | 0.546 | -0.025 | 1.19 |
| BRENT | 5.4 ** | 0.0186 | 0.0259 | 0.393 | 1.273 | -0.109 | 1.36 |
| BTC | 0.7 | 0.0322 | 0.0342 | 0.477 | 0.695 | +0.067 | 1.40 |
| ETH | 0.6 | 0.0419 | 0.0471 | 0.815 | 1.052 | +0.108 | 1.51 |
Anderson–Darling Natijalarini Qanday Talqin Qilish Kerak?
Anderson–Darling natijalari asimmetrik Tsallis modeli oʻrganilgan haqiqiy bozor qatorlarida ayniqsa taqsimot dumlarini simmetrik q-Gaussian ga qaraganda yaqinroq tasvirlashini koʻrsatadi; biroq bu natija model har bir oʻlchovda yoki har bir bozorda ustun degani emas. AD qiymati 27 bozor-ufq birikmasining barchasida pastroq boʻlsa-da, KS taqqoslashlari aralash, AIC faqat 16/27 va BIC 11/27 holatda asimmetrik modelni afzal koʻradi hamda natijalar faqat namuna ichidagi taqsimot mosligini baholaydi.
S&P 500 va NASDAQ nega eʼtiborni tortadi?
Haftalik ufqda S&P 500 uchun median \(\Delta\ell=11.0\), \(\hat\beta=-0.273\) va AD qiymati asimmetrik modelda 0.435, simmetrik modelda esa 2.483 dir. NASDAQ uchun \(\Delta\ell=7.1\), \(\hat\beta=-0.106\), AD qiymatlari esa mos ravishda 0.413 va 1.543 dir.
Manba grafiklarida har ikki qatorda ham asimmetrik zichlik chap dumda simmetrik modeldan yuqorida, oʻng dumda esa pastda joylashadi va empirik nuqtalarni ayniqsa ogʻir chap dumda yaqinroq kuzatadi. Simmetrik model bitta masshtab bilan ikki yoʻnalishni bir vaqtda moslashtirishi kerak boʻlgani sabab bir tomonda haddan tashqari yengil, ikkinchi tomonda esa haddan tashqari ogʻir dum hosil qilishi mumkin.
BOVESPA nega muhim qarshi misol?
BOVESPA namunasida tavsifiy qiyshiqlik noldan ancha farqli boʻlsa ham, strukturaviy asimmetriya parametri kichik. Manbaga koʻra \(\hat\beta\) barcha ufqlarda taxminan -0.02 bilan -0.04 oraligʻida qolgan, bootstrap intervallari nolni qamrab olgan va ehtimollik yutugʻi hech bir ufqda mazmunli boʻlmagan.
Bu topilma muhim statistik farqni koʻrsatadi: namuna qiyshiqligi bilan butun taqsimotga yoyilgan strukturaviy asimmetriya bir xil narsa emas. Kam sonli ekstremal kuzatuvlar namuna qiyshiqligini kattalashtirishi mumkin, ehtimollik zichligining umumiy shakli esa kuchli yoʻnalishli nomutanosiblik koʻrsatmasligi mumkin.
Optimallashtirish simmetriyaga yaqin boshlangʻich nuqta tufayli ushbu natijani hosil qilgan boʻlishi mumkinligi Supplementary Material da alohida tekshirilgan. BOVESPA uchun 74 xil asimmetrik boshlangʻich nuqtadan koʻp boshlangʻichli tajriba oʻtkazilgan va har uchala ufqda warm-start yechimi bilan ayni natijaga yechuvchi tolerantligi darajasida erishilgan. Eng katta log-ehtimollik farqi atigi taxminan \(4.7\times10^{-8}\) boʻlgan. Shu sabab manbaning oʻz raqamli nazorati doirasida BOVESPA dagi zaif asimmetriya boshlangʻich nuqta artefakti boʻlib koʻrinmaydi.
Bitcoin va Ethereum nimani koʻrsatadi?
Haftalik ufqda Bitcoin uchun \(\hat q=1.40\), Ethereum uchun \(\hat q=1.51\) bilan namunadagi eng yuqori q qiymatlari kuzatilgan boʻlsa, strukturaviy asimmetriya parametrlari mos ravishda atigi \(+0.067\) va \(+0.108\) dir. Shu bilan birga \(\Delta\ell\) qiymatlari 0.7 va 0.6 dir.
Manba bu natijani “ogʻir dum, ammo kuchli yoʻnalishli nomutanosiblik yoʻq” deb talqin qiladi. Boshqacha aytganda, taqsimot juda ogʻir dumli boʻlishi mumkin, biroq bu oʻz-oʻzidan chap va oʻng dumlar sezilarli darajada farqli boʻlishi kerak degani emas.
Kurtosis bilan \(q\) nega ayni narsani oʻlchamaydi?
Manba ayniqsa Ethereum orqali muhim farqni koʻrsatadi. Namuna kurtosisi toʻrtinchi momentga asoslangani uchun oz sonli ekstremal kuzatuvlarga juda sezgir. Baholangan \(q\) esa butun dum boʻylab pasayish xatti-harakatini ifodalaydi.
Haftalik Ethereum qatorida manba \(\hat q=1.509\) uchun moslashtirilgan taqsimotning dum indeksini taxminan:
\[ \nu_f= \frac{3-\hat q}{\hat q-1} \approx2.9 \]
deb hisoblaydi. Bu nazariy taqsimot uchun kurtosis chekli emas; shunga qaramay ayni namunaning kuzatilgan namuna kurtosisi 5.40 dir. Demak namuna kurtosisi bilan butun dum tuzilishini belgilovchi q parametri bevosita bir xil kattalik emas.
Vaqt ufqi kattalashgani sari nima boʻladi?
Toʻqqiz qatorning sakkiztasida baholangan \(q\) vaqt boʻyicha agregatsiya bilan kamayish tendensiyasini koʻrsatgan. Manba, masalan, FTSE uchun:
\[ 1.47\rightarrow1.35\rightarrow1.29 \]
va NASDAQ uchun:
\[ 1.48\rightarrow1.24\rightarrow1.18 \]
qiymatlarini kundalik, 7 kunlik va 20 kunlik ufqlar boʻylab hisobot qiladi. Manba buni qisman markaziy-limit xatti-harakatiga mos naqsh sifatida talqin qiladi. S&P 500 bu umumiy naqshning istisnosi; 7 va 20 kunlik q qiymatlari taxminan 1.38 va 1.39 dir.
Biroq 20 kunlik ufqlarda namuna hajmlari taxminan 143–460 kuzatuvgacha tushgani uchun bootstrap intervallari kengayadi. Shu sabab uzoq ufqdagi dum parametri baholari kamroq aniq.
Bootstrap noaniqligi
Haqiqiy bozor qatorlari uchun:
\[ B=999 \]
iid bootstrap namunalari yaratilgan, har bir bootstrap namunasida simmetrik va asimmetrik model qayta baholangan. Natijalar median va:
\[ [p_5,p_{95}] \]
oraligʻi bilan hisobot qilingan.
Manba bu yerda muhim cheklov qoʻyadi. Alohida kuzatuvlarni qayta tanlaydigan iid bootstrap shartsiz marginal taqsimotni saqlaydi; biroq moliyaviy daromadlardagi volatillik klasterlashuvi tufayli haqiqiy namunalash oʻzgaruvchanligini kam baholashi mumkin. Shu sabab bu intervallar aniq ishonch oraliqlari emas, tavsifiy bootstrap oraliqlaridir.
Model tanlovining barcha 27 haqiqiy maʼlumot kombinatsiyasidagi xulosasi
- Asimmetrik modelning Anderson–Darling statistikasi 27/27 bozor-ufq kombinatsiyasida pastroq.
- Kolmogorov–Smirnov taqqoslashi barcha kombinatsiyalarda bir xil yoʻnalishda emas.
- AIC asimmetrik modelni 16/27 kombinatsiyada afzal koʻradi.
- BIC asimmetrik modelni 11/27 kombinatsiyada afzal koʻradi.
- BOVESPA, Bitcoin va Ethereum uchun simmetrik model uchala ufqning barchasida axborot mezonlari tomonidan afzal koʻriladi.
- Eng katta foyda salbiy va ijobiy yoʻnalishli taqsimot tuzilishi haqiqatan farqli boʻlgan qatorlarda koʻrinadi.
Tadqiqot qoʻllab-quvvatlaydigan xulosalar
- Tsallis maksimum-entropiya prinsipi saqlangan holda yoʻnalishli escort yarim-dispersiya cheklovlari bilan asimmetrik q-Gaussian oilasi hosil qilinishi mumkin.
- Escort zichligi oʻzgartirishi chiziqli boʻlmagan cheklov muammosini affin cheklovli, qatʼiy konkav optimallashtirish muammosiga aylantiradi.
- Mos statsionar yechim global maksimum va yagonadir.
- Muayyan \(q\) oraliqlarida berilgan escort yarim-dispersiyalari yechim hosil qilishi uchun aniq moslik shartlari mavjud.
- Sintetik asimmetrik skew-\(t\) maʼlumotlarda asimmetrik Tsallis modeli simmetrik q-Gaussian ga qaraganda sezilarli darajada yaxshiroq yaqinlashtirish beradi.
- Haqiqiy bozor maʼlumotlarida afzallik ayniqsa dumga sezgir AD statistikasida koʻrinadi.
- Asimmetriya zaif boʻlgan maʼlumot toʻplamlarida model simmetrik cheklovga yaqinlashadi va axborot mezonlari soddaroq simmetrik modelni tanlashi mumkin.
Tadqiqot qoʻllab-quvvatlamaydigan xulosalar
- Model kelajakdagi moliyaviy daromadlarni aniqroq bashorat qilishi koʻrsatilmagan.
- Tadqiqot namuna tashqarisidagi prognoz testini oʻtkazmagan.
- Shartli volatillik dinamikasini bevosita modellashtirmaydi.
- iid bootstrap tufayli hisobot qilingan bootstrap intervallari qator bogʻliqligiga nisbatan toʻliq barqaror ishonch oraliqlari emas.
- Asimmetrik model alternativ skew-\(t\), umumlashtirilgan giperbolik yoki boshqa barcha asimmetrik ogʻir dumli oilalardan ustun ekani koʻrsatilmagan.
- Monte Carlo natijalari asimmetrik Tsallis modeli maʼlumot hosil qiluvchi skew-\(t\) oilasidan yaxshiroq ekanini koʻrsatmaydi; ular faqat simmetrik Tsallis cheklovini yumshatishdan keladigan yutuqni oʻlchaydi.
- Value-at-Risk, Expected Shortfall yoki boshqa risk oʻlchovlarida ustunlik sinovdan oʻtkazilmagan.
- Tadqiqot natijalari investitsiya tavsiyasi yoki bozor yoʻnalishi prognozi emas.
Kelajakdagi tadqiqot yoʻnalishlari
Manba nazariy jihatdan koʻp oʻzgaruvchili kengaytmalarni hamda ularning bogʻliqlikni modellashtirish va portfel tuzilishiga taʼsirini oʻrganishni taklif qiladi. Empirik jihatdan esa skew-\(t\) va umumlashtirilgan giperbolik taqsimotlar kabi alternativ asimmetrik ogʻir dumli modellar bilan kengroq taqqoslashlar, namuna tashqarisidagi baholash, bogʻliqlikka barqaror bootstrap usullari va GARCH kabi volatillik filtrlari yordamida standartlashtirilgan qoldiqlarda qayta baholash taklif qilinadi.
Shuningdek predictive log score, Value-at-Risk va Expected Shortfall backtesting kabi usullar kelajakda taqsimotning haqiqiy prognoz va risk oʻlchash samaradorligini sinashi mumkin boʻlgan qadamlar sifatida koʻrsatilgan. Bular joriy tadqiqotda amalga oshirilgan natijalar emas, balki kelajakdagi tadqiqot takliflaridir.
Manba va Usul Haqida Izoh
Asl sarlavha: Asymmetric q-Gaussian Distributions from Tsallis Maximum Entropy
Mualliflar: Francesco Cesarone; Massimiliano Corradini; Nicolò Giunta; Serena Rocci.
Mualliflar tartibi: Manbada berilgan tartib aynan saqlangan.
Masʼul muallif: Francesco Cesarone.
Muassasa: Roma Tre University – Department of Business Studies.
Manba turi: Akademik preprint.
Platforma: arXiv.
arXiv identifikatori: arXiv:2610.16663v1.
ArXiv yuborilgan sana: 12-oktabr 2026.
Soha: Statistical Finance; tadqiqot shuningdek statistik mexanika / Tsallis entropiyasi kontekstiga ega.
DOI: 10.48550/arXiv.2610.16663.
Taqriz holati: Ushbu Verianla bahosi tayyorlangan sanada tekshirish mumkin boʻlgan versiya arXiv v1 preprint versiyasidir. Alohida taqrizdan oʻtgan jurnal nashri tasdiqlanmagan; shu sabab tadqiqot taqrizdan oʻtgan maqola sifatida taqdim etilmasligi kerak.
Litsenziya: Yuklangan PDF ichida ochiq qayta foydalanish litsenziyasi maʼlumoti tasdiqlanmagani uchun manba figuralari aynan koʻchirilmagan, faqat ilmiy munosabatlar mustaqil Verianla sxemalari orqali tushuntirilgan.
Teng hissa: Yuklangan manbada alohida teng hissa bayonoti aniqlanmagan.
Moliyalashtirish: Yuklangan manbada alohida moliyalashtirish bayonoti aniqlanmagan.
Manfaatlar toʻqnashuvi: Yuklangan manbada alohida manfaatlar toʻqnashuvi bayonoti aniqlanmagan.
CRediT / muallif hissalari: Yuklangan manbada alohida CRediT hissa bayonoti aniqlanmagan.
Maʼlumot: Haqiqiy bozor tahlili LSEG Data & Analytics manbali kundalik yopilish narxlaridan foydalanadi. Tadqiqot tegishli bozor maʼlumot toʻplamini Cesarone (2025) manbasi bilan bogʻlaydi.
Maʼlumot va kodga kirish: Manba matnida maʼlumot va kod talab boʻyicha taqdim etilishi aytilgan.
Dasturiy taʼminot: Parametrlarni baholash MATLAB muhitida fmincon interior-point algoritmi bilan amalga oshirilgan.
Sintetik tadqiqot: 40 Azzalini skew-\(t\) ssenariysi, har bir ssenariy uchun 10.000 takror va har bir takror uchun 3.000 kuzatuv ishlatilgan.
Haqiqiy maʼlumot tadqiqoti: Oltita aksiya indeksi, Brent nefti, Bitcoin va Ethereumdan iborat toʻqqiz bozor; 1, 7 va 20 savdo kunlik ufqlarda jami 27 bozor-ufq kombinatsiyasi bilan tahlil qilingan.
Asosiy metodologik chegara: Haqiqiy maʼlumot tahlili shartsiz daromad taqsimotining namuna ichidagi tavsifiy mosligini oʻrganadi. Bu shartli volatillik modeli, namuna tashqarisidagi prognoz yoki real vaqt risk prognozi emas.
Bootstrap chegarasi: iid bootstrap volatillik klasterlashuvini saqlamagani sabab hisobot qilingan bootstrap intervallari aniq qator-bogʻliq ishonch oraliqlari sifatida talqin qilinmasligi kerak.
Taqqoslash chegarasi: Empirik asosiy taqqoslash simmetrik q-Gaussian ga qarshi oʻtkazilgan. Sintetik maʼlumot skew-\(t\) taqsimotidan yaratilgan boʻlsa-da, tadqiqot taklif etilgan modelni maʼlumot hosil qiluvchi skew-\(t\) oilasiga qarshi keng qamrovli raqib model testi sifatida baholamaydi.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan