


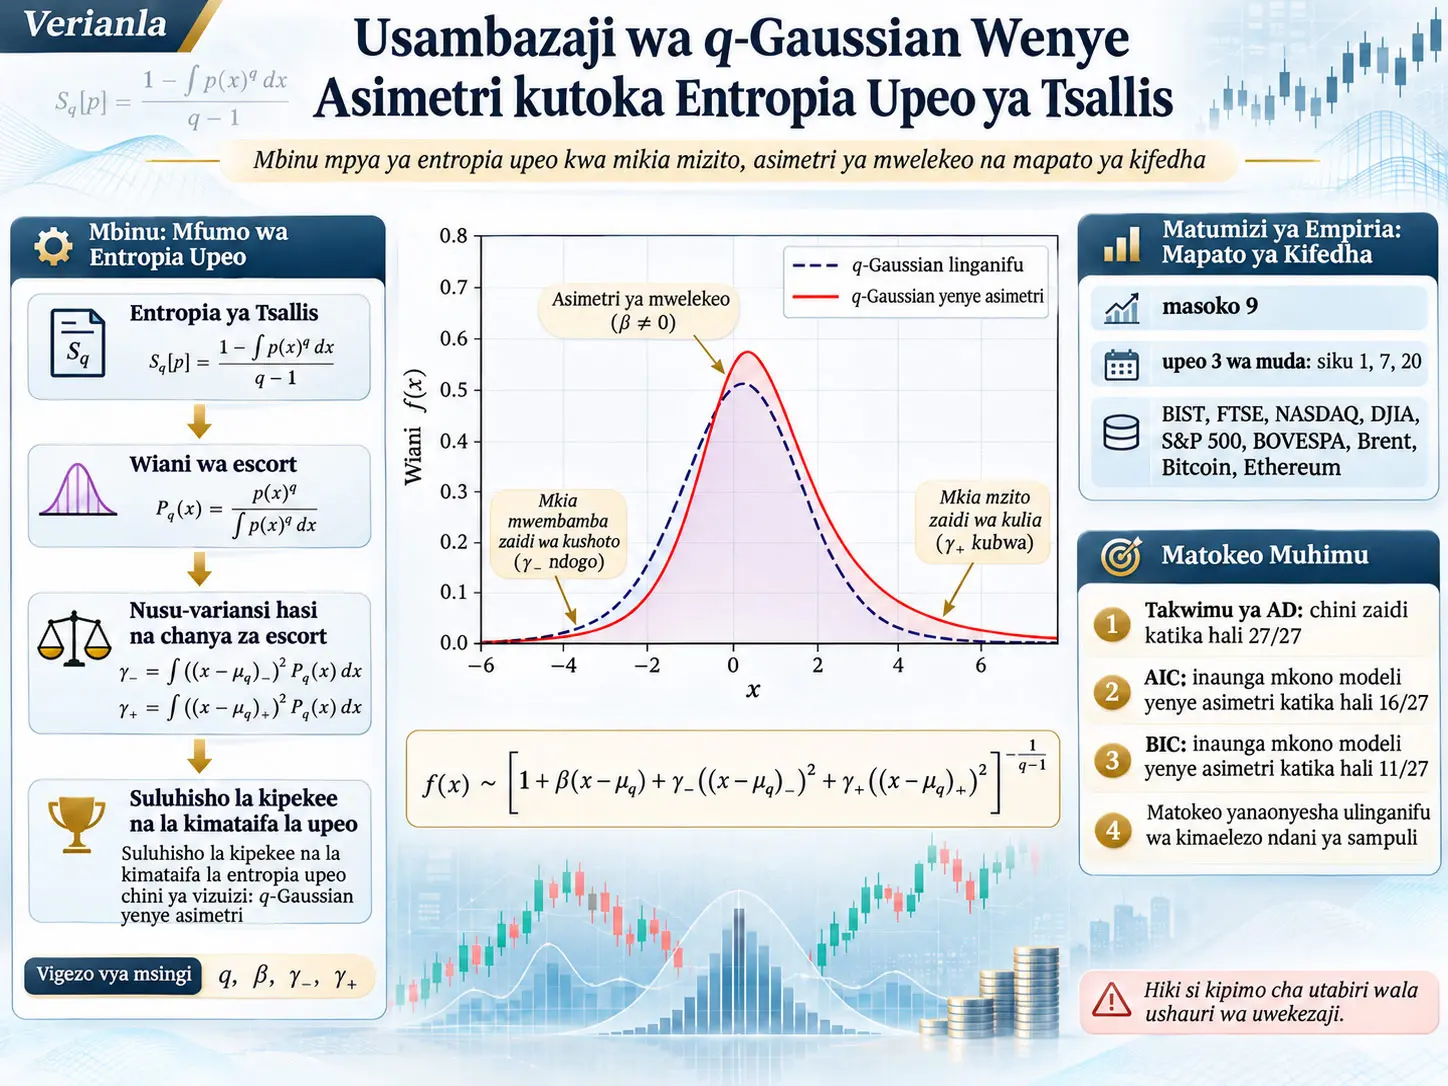
Usambazaji wa q-Gaussian wenye asimetri ni familia ya usambazaji inayowakilisha mikia mizito na asimetri ya mwelekeo ndani ya wiani uleule wa uwezekano bila kubadilisha muundo wa kawaida wa entropia upeo ya Tsallis; kwa kutumia fahirisi moja ya entropia \(q\), wastani mmoja wa pamoja wa escort na vikwazo tofauti vya nusu-variansi ya escort kwa mikengeuko iliyo chini na juu ya wastani. Swali kuu la utafiti ni kama inawezekana kuvunja ulinganifu wa kimuundo wa usambazaji wa kawaida wa q-Gaussian bila kutumia operesheni ya nje ya “skewing” au kuunganisha nusu-usambazaji mbili tofauti. Waandishi wanaonyesha kuwa hilo linawezekana; asimetri inaweza kuzalishwa si kutoka kwenye funksheni ya entropia, bali kutoka kwenye vikwazo vya tatizo la entropia upeo.
Hatua muhimu ya kihisabati ni kutumia wiani wa escort \(f\) kama kigezo cha uboreshaji badala ya kufanya kazi moja kwa moja juu ya wiani asilia \(p=f^q/\int f^qdx\). Mabadiliko haya hubadilisha vikwazo vya escort ambavyo katika tatizo asilia si vya mstari na vinaunganishwa kupitia integral ya unormalishaji kuwa vikwazo vya affine. Wakati huo huo, tatizo la kuongeza entropia ya Tsallis hadi upeo huwa sawa na tatizo la kuongeza funksheni ya \(J[p]\) iliyo concave kwa madhubuti juu ya seti konveksi inayokubalika. Kwa hiyo, suluhisho tuli linalotimiza vikwazo vinavyohitajika si mgombea wa eneo tu bali ni upeo wa kimataifa; na kwa sababu ya concavity ya madhubuti, upeo huo wa kimataifa pia ni wa pekee.
Katika majaribio ya Monte Carlo, usambazaji uliopendekezwa ulilinganishwa na q-Gaussian ya kawaida yenye ulinganifu kwa kutumia sampuli sintetiki zenye mikia mizito na asimetri zilizozalishwa kutoka usambazaji wa Azzalini skew-Student. Muundo ulitumia viwango vitano vya asimetri \(\alpha\in\{-2,-1,0,1,2\}\), thamani nane za daraja za uhuru \(\nu\in\{3.1,3.5,3.8,4.1,5,10,15,30\}\), jumla ya hali 40, marudio 10.000 kwa kila hali na uchunguzi \(n=3000\) katika kila marudio. Katika hali zenye asimetri, modeli iliyopendekezwa ilitoa ulinganifu wa karibu zaidi kuliko q-Gaussian yenye ulinganifu, hasa kwa kigezo cha Anderson–Darling ambacho ni nyeti kwa mikia; ilhali katika hali ya ulinganifu halisi modeli hizo mbili karibu haziwezi kutofautishwa.
Katika matumizi ya data halisi, mapato ya kilogarithimu yasiyopishana ya kila siku, ya siku 7 za biashara na ya siku 20 za biashara yalichunguzwa kwa masoko tisa: BIST, FTSE, NASDAQ, DJIA, S&P 500, BOVESPA, mafuta ya Brent, Bitcoin na Ethereum. Katika michanganyiko yote 27 ya soko-upeo, thamani ya Anderson–Darling ya modeli yenye asimetri ilikuwa chini kuliko ya modeli yenye ulinganifu; hata hivyo AIC ilipendelea modeli yenye asimetri katika hali 16/27, huku BIC, inayotumia adhabu kali zaidi ya ugumu, ikiipendelea katika hali 11/27. Kwa BOVESPA, Bitcoin na Ethereum, modeli yenye ulinganifu ilipendelewa na vigezo vya taarifa katika upeo wote mitatu. Kwa hiyo utafiti haufikii hitimisho kwamba “modeli yenye asimetri ni bora kwa kila data.”
Kikomo muhimu zaidi cha tafsiri ni hiki: matokeo ya masoko halisi yanatathmini ulinganifu wa usambazaji wa ndani ya sampuli, usio na masharti. Utafiti hauonyeshi kwamba modeli hutabiri mapato ya baadaye kwa usahihi zaidi, huboresha makadirio ya Value-at-Risk au Expected Shortfall, huunda modeli ya mkusanyiko wa volatility, au ni bora katika usimamizi wa hatari wa wakati halisi.
Kwa nini tatizo hili linatokea?
Usambazaji wa kawaida wa Gaussian una ulinganifu kuzunguka wastani na mikia yake hupungua kwa kasi ya kipeo. Hata hivyo, katika mifumo mingi ya kimwili na kifedha, uchunguzi unaweza kuonyesha mikia mizito kuliko modeli ya Gaussian. Usambazaji wa q-Gaussian katika mfumo wa mekanika ya kitakwimu ya Tsallis unaweza kutatua sehemu ya tatizo hili kwa kuwa huunda mikia mizito inayofanana na sheria ya nguvu. Lakini q-Gaussian ya kawaida pia ina ulinganifu kuzunguka kigezo chake cha mahali. Kwa hiyo ikiwa mikengeuko mikubwa ya upande hasi na chanya hutenda tofauti, kipimo kimoja chenye ulinganifu kinaweza kutotosha.
Swali bainifu la utafiti si tu “usambazaji wenye asimetri na mikia mizito unaandikwaje?” Tayari kuna usambazaji kama skew-Student katika fasihi unaoweza kufanya hivyo. Swali mahususi zaidi ni hili: je, asimetri inaweza kuzalishwa kutoka kwenye kanuni yenyewe ya kawaida ya entropia upeo ya Tsallis huku entropia ileile na kigezo kilekile cha \(q\) vikihifadhiwa?
Usambazaji wa q-Gaussian Wenye Asimetri Ni Nini?
Usambazaji wa q-Gaussian wenye asimetri ni usambazaji wa uwezekano wenye mikia mizito, uliowekwa katika unormalishaji wa kimataifa, unaopatikana kwa kutumia vikwazo tofauti vya nusu-variansi ya escort kwa mikengeuko iliyo chini na juu ya wastani huku entropia moja ya Tsallis na fahirisi moja ya entropia \(q\) zikihifadhiwa. Asimetri haitokani na kuunganisha baadaye usambazaji mbili tofauti, bali na tofauti za vikwazo vya mwelekeo ndani ya tatizo lilelile la entropia upeo.
Entropia upeo ya Shannon: mahali pa kuanzia
Kwa wiani wa uwezekano \(g(x)\) wa kigezo nasibu endelevu, entropia diferensheli ya Shannon imetolewa katika utafiti kama ifuatavyo:
\[ S[g]=-\int_{\mathbb{R}}g(x)\ln g(x)\,dx. \tag{1} \]
Hapa \(g(x)\) ni wiani wa uwezekano na hutimiza sharti \(\int g(x)dx=1\). Wakati wastani \(\mu\) na variansi \(\sigma^2\) zimewekwa, wiani unaofanya entropia ya Shannon kuwa ya juu zaidi ni usambazaji wa Gaussian:
\[ g^\star(x)= \frac{1}{\sqrt{2\pi\sigma^2}} \exp\left[-\frac{(x-\mu)^2}{2\sigma^2}\right]. \tag{2} \]
Matokeo haya yanaeleza kwa nini usambazaji wa Gaussian ni usambazaji msingi wa asili katika tatizo la kawaida la entropia upeo ambapo taarifa za wastani na variansi pekee ndizo zinazotolewa. Hata hivyo, kupungua kwa kipeo kwa mkia wa Gaussian ni kikwazo kwa data zenye mikia mizito.
Entropia ya Tsallis na kigezo \(q\)
Katika utafiti, kwa \(q\neq1\), entropia ya Tsallis ni:
\[ S_q[f]= \frac{1-\int_{\mathbb{R}}f(x)^q\,dx}{q-1}. \tag{3} \]
Hapa \(f(x)\) ni wiani wa uwezekano unaochunguzwa, na \(q\) ni fahirisi ya entropia. Katika kikomo cha \(q\to1\), entropia ya Tsallis hukaribia entropia ya Shannon. Kwa hiyo \(q=1\) ni hali ya mpaka inayounganisha na mfumo wa kawaida wa Shannon.
Uwezekano wa escort ni nini?
Wiani wa escort unaotumiwa na utafiti katika mfumo wa Tsallis ni:
\[ f_q(x)= \frac{f(x)^q}{\|f^q\|} = \frac{f(x)^q}{\int_{\mathbb{R}}f(u)^q\,du}. \tag{4} \]
Katika mabadiliko haya, kwanza wiani \(f(x)\) unapandishwa kwa nguvu ya \(q\), kisha matokeo yanarekebishwa tena ili kupata wiani mpya wenye integral 1. Kwa hiyo wiani wa escort pia ni wiani halali wa uwezekano.
Mabadiliko ya escort yanaweza kugeuzwa. Mlinganyo (8) wa utafiti ni:
\[ f(x)= \frac{f_q(x)^{1/q}} {\int_{\mathbb{R}}f_q(u)^{1/q}\,du}. \tag{8} \]
Sifa hii huwa muhimu baadaye: uboreshaji unaweza kutatuliwa kupitia wiani wa escort na matokeo yakageuzwa tena kuwa wiani asilia \(f(x)\).
q-Gaussian ya kawaida yenye ulinganifu
Wakati wastani wa escort \(\mu_q\) na variansi ya escort \(\sigma_q^2\) zimewekwa, suluhisho la kawaida la q-Gaussian katika eneo la \(1<q<3\) ni:
\[ f^\star(x)= \frac{1}{Z_q} \left[ 1+ \frac{q-1}{3-q} \frac{(x-\mu_q)^2}{\sigma_q^2} \right]^{-1/(q-1)}. \tag{10} \]
\(Z_q\) ni konstanti ya unormalishaji inayofanya integral ya wiani kuwa 1. Kwa q-Gaussian ya kawaida iliyowekwa katika unormalishaji juu ya mhimili wote halisi na yenye variansi ya escort yenye ukomo, eneo la asili ni \(1<q<3\). Chanzo pia kinasema kwamba ikiwa variansi ya kawaida, yaani isiyo ya escort, nayo inatakiwa kuwa na ukomo, sharti kali zaidi la \(1<q<5/3\) linahitajika.
Kipengele cha \((x-\mu_q)^2\) katika Mlinganyo (10) hutendea mikengeuko ya kulia na kushoto kwa namna ileile. Ulinganifu unatokana na hapo.
Asimetri inaongezwaje?
Waandishi hawabadilishi entropia ya Tsallis. Kizuizi cha wastani wa escort:
\[ \int_{\mathbb{R}}(x-\mu_q)f_q(x)\,dx=0 \tag{12} \]
kinahifadhiwa; lakini badala ya variansi moja ya escort, nusu-variansi mbili za mwelekeo zinafafanuliwa:
\[ \int_{\mathbb{R}} [(x-\mu_q)_-]^2 f_q(x)\,dx = \sigma^2_{q,-}, \]
\[ \int_{\mathbb{R}} [(x-\mu_q)_+]^2 f_q(x)\,dx = \sigma^2_{q,+}. \tag{13} \]
Hapa
\[ (t)_-=\min\{t,0\}, \qquad (t)_+=\max\{t,0\}. \]
Kwa hiyo \((x-\mu_q)_-\) hubeba tu mikengeuko iliyo chini ya \(\mu_q\), na \((x-\mu_q)_+\) hubeba tu mikengeuko iliyo juu yake. Zinapowekwa mraba, utawanyiko wa pande mbili unaweza kupimwa tofauti.
Ikiwa
\[ \sigma^2_{q,-}=\sigma^2_{q,+} \]
na masharti mengine ya ulinganifu yanatimizwa, utawanyiko wa mwelekeo unasawazishwa. Kutofautiana kwao huruhusu tatizo la entropia upeo kupeana vipimo tofauti kwa mikengeuko hasi na chanya.
Kwa Nini Wiani wa Escort Unatumika Kama Kigezo cha Uboreshaji?
Wiani wa escort hutumiwa kwa sababu katika kigezo asilia \(f\), vikwazo vya escort si vya mstari kwa sababu ya uwiano \(f^q/\int f^qdx\), na vinaunganisha wiani wote kupitia integral ya unormalishaji. Inapohamishwa kwenda kwenye kigezo \(p=f_q\), vikwazo vilevile huwa vya affine, na tatizo la kuongeza entropia ya Tsallis hadi upeo hubadilika kuwa tatizo la kuongeza funksheni iliyo concave kwa madhubuti juu ya seti konveksi inayokubalika; muundo huu hutoa faida ya msingi ya kihisabati kwa optimality ya kimataifa na upekee wa suluhisho.
Uwekaji upya wa vigezo vya escort
Kigezo kipya cha uboreshaji huchaguliwa kama:
\[ p(x)\equiv f_q(x) = \frac{f(x)^q} {\int_{\mathbb{R}}f(u)^q\,du}. \tag{16} \]
huchaguliwa.
Funksheni mpya ya lengo ni:
\[ J[p]= \int_{\mathbb{R}}p(x)^{1/q}\,dx. \tag{18} \]
Katika hali hii wiani asilia hupatikana tena kama:
\[ f(x)= \frac{p(x)^{1/q}}{J[p]}. \tag{20} \]
hupatikana tena kwa namna hiyo.
Inapandishwa kwa nguvu ya \(q\) na kuingizwa katika integral:
\[ \int_{\mathbb{R}} f(x)^q\,dx = \frac{1}{J[p]^q}. \tag{22} \]
na entropia ya Tsallis huwa:
\[ S_q[f] = \frac{1-J[p]^{-q}}{q-1}. \tag{23} \]
Kwa \(q>1\), usemi wa upande wa kulia huongezeka kadiri \(J[p]\) inavyoongezeka. Kwa hiyo kuongeza \(S_q[f]\) hadi upeo ni sawa na kuongeza \(J[p]\) hadi upeo.
Funksheni ya Lagrange
Funksheni ya Lagrange inayotumiwa katika utafiti kwa tatizo katika kigezo cha escort ni:
\[ \begin{aligned} \mathcal{L}[p] ={}& \int p(x)^{1/q}\,dx -\lambda_0\left(\int p(x)\,dx-1\right)\\ &-\lambda_1\int(x-\mu_q)p(x)\,dx\\ &-\lambda_-\left( \int[(x-\mu_q)_-]^2p(x)\,dx-\sigma^2_{q,-} \right)\\ &-\lambda_+\left( \int[(x-\mu_q)_+]^2p(x)\,dx-\sigma^2_{q,+} \right). \end{aligned} \tag{26} \]
\(\lambda_0\) hutekeleza unormalishaji, \(\lambda_1\) ucentering wa escort, \(\lambda_-\) kizuizi cha nusu-variansi upande hasi na \(\lambda_+\) kizuizi cha nusu-variansi upande chanya.
Wiani tuli wa escort
Familia tuli inayopatikana kutoka sharti la variation ya kwanza ni:
\[ \widehat p(x)= \frac{1}{Z_p} \left[ 1+\beta(x-\mu_q) +\gamma_-[(x-\mu_q)_-]^2 +\gamma_+[(x-\mu_q)_+]^2 \right]^{-q/(q-1)}. \tag{27} \]
Hapa:
- \(q\): fahirisi ya entropia inayoamua tabia ya pamoja ya mikia mizito,
- \(\mu_q\): wastani wa escort,
- \(\beta\): kigezo cha mstari kinachohusiana na sharti la ucentering wa kimataifa wa escort,
- \(\gamma_-\): kigezo cha kipimo cha quadratic katika upande hasi,
- \(\gamma_+\): kigezo cha kipimo cha quadratic katika upande chanya,
- \(Z_p\): konstanti ya unormalishaji inayofanya integral ya wiani wa escort kuwa 1.
Unaporudi kwenye wiani asilia wa Tsallis:
\[ \widehat f(x)= \frac{1}{Z_f} \left[ 1+\beta(x-\mu_q) +\gamma_-[(x-\mu_q)_-]^2 +\gamma_+[(x-\mu_q)_+]^2 \right]^{-1/(q-1)}. \tag{33} \]
Usemi huu ndio mlinganyo mkuu wa familia ya q-Gaussian yenye asimetri inayopendekezwa na utafiti.
Kwa nini si “nusu-usambazaji” mbili tofauti?
Mlinganyo (33) unanormalishwa juu ya mhimili mzima halisi kwa \(Z_f\) moja. Ingawa kuna vigawo tofauti vya \(\gamma\) upande wa kulia na kushoto, hivi si usambazaji mbili zinazofanyiwa unormalishaji kwa kujitegemea. \(q\) ileile, \(\mu_q\) ileile, \(\beta\) ileile na unormalishaji uleule wa kimataifa hutumiwa.
Kulingana na chanzo, sehemu mbili za kiini zina thamani ileile na derivative ya kwanza ileile katika nukta \(x=\mu_q\). Kwa hiyo wiani unaweza kutofautishwa kwa mwendelezo katika mahali pa escort.
Sharti la kuwa chanya
Kiini:
\[ H(x)= 1+\beta(x-\mu_q) +\gamma_-[(x-\mu_q)_-]^2 +\gamma_+[(x-\mu_q)_+]^2 \tag{35} \]
kinapofafanuliwa hivyo, sharti linalotolewa na utafiti ili wiani uwe chanya katika mhimili wote halisi ni:
\[ -2\sqrt{\gamma_+} < \beta < 2\sqrt{\gamma_-}. \]
Chini ya \(\gamma_->0\) na \(\gamma_+>0\), mikia ya wiani wa escort ina tabia:
\[ \widehat p(x) \sim |x|^{-2q/(q-1)} \qquad (|x|\to\infty) \]
Eneo lililopatikana katika chanzo ili nusu-variansi za escort zibaki na ukomo ni:
\[ 1<q<3. \]
Kwa nini upeo wa kimataifa unahakikishwa?
Kwa \(q>1\)
\[ \phi(u)=u^{1/q} \]
ni concave. Kutokuwiana kwa tangent kunakotumiwa katika utafiti ni:
\[ u^{1/q} \leq v^{1/q} + \frac{1}{q} v^{1/q-1}(u-v). \tag{36} \]
Kutokuwiana huku kunapotumika kwa hatua kwa wiani mbili zinazokubalika na kuingizwa katika integral, kutokana na vikwazo vya suluhisho tuli vipengele vya mstari vinavyobaki hufutana na
\[ J[p]\leq J[\widehat p] \]
hupatikana. Hivyo inaonyeshwa kwamba suluhisho tuli linalokubalika ni upeo wa kimataifa.
Kwa upekee, sifa yenye nguvu zaidi hutumiwa: \(u^{1/q}\), chini ya \(q>1\), ni concave kwa madhubuti. Ikiwa itadhaniwa kuwa kuna upeo mbili tofauti za kimataifa, mchanganyiko wowote wa konveksi wa hizo mbili ungepaswa kutoa thamani ya juu zaidi ya \(J[p]\). Hilo linapingana na dhana kwamba zote mbili ni upeo. Kwa hiyo upeo wa kimataifa ni mmoja tu.
Je, kila jozi ya nusu-variansi za escort inawezekana?
Hapana. Hili ni mojawapo ya maelezo muhimu zaidi ya kinadharia ya utafiti.
Uwiano:
\[ \rho= \frac{\sigma^2_{q,+}} {\sigma^2_{q,-}} \]
unafafanuliwa hivyo.
Ikiwa
\[ \frac{3}{2}\leq q<3, \]
basi kwa kila jozi chanya ya \(\sigma^2_{q,-}\) na \(\sigma^2_{q,+}\) kuna utatu unaofaa na usio degenerative wa \((\beta,\gamma_-,\gamma_+)\).
Kwa upande mwingine
\[ 1<q<\frac{3}{2} \]
katika eneo hili suluhisho lipo tu ikiwa:
\[ \frac{3-2q}{3-q} < \rho < \frac{3-q}{3-2q} \tag{Proposition 5} \]
sharti hili limetimizwa.
Kwenye mipaka yenyewe suluhisho huwa degenerative: upande mmoja \(\gamma_-=0\), na upande mwingine \(\gamma_+=0\). Nje ya eneo funge husika, familia tuli yenye kiini chanya kimataifa inayochunguzwa katika utafiti haiwezi kutimiza kwa wakati mmoja moment zote za escort zilizotajwa.
Nini hutokea katika kikomo cha \(q\to1\)?
Katika hali ya \(q=1\), wiani wa escort huwa sawa na wiani asilia na entropia ya Tsallis hubadilika kuwa entropia ya Shannon. Suluhisho la asimetri la entropia upeo katika kikomo hiki hukaribia:
\[ f_1(x)= \frac{1}{Z_1} \exp\left[ -\beta'(x-\mu) -\gamma'_-[(x-\mu)_-]^2 -\gamma'_+[(x-\mu)_+]^2 \right]. \tag{45} \]
familia ya kipeo yenye quadratic kwa vipande. Kwa hiyo muundo uliopendekezwa unaonyesha mwendelezo kutoka mfumo wa Tsallis hadi kikomo cha Shannon.
Mbinu na Matokeo ya Utafiti
1. Muundo wa data sintetiki
Sampuli za Monte Carlo zilizalishwa kutoka usambazaji wa Azzalini skew-\(t\). Mahali:
\[ \xi=0 \]
na kipimo:
\[ \omega=1 \]
vimewekwa.
Kigezo cha asimetri:
\[ \alpha\in\{-2,-1,0,1,2\} \]
na daraja za uhuru:
\[ \nu\in\{3.1,3.5,3.8,4.1,5,10,15,30\}. \]
Hivyo hali \(5\times8=40\) zilipatikana. Kila hali ilitathminiwa kwa:
\[ R=10000 \]
marudio ya Monte Carlo, na katika kila marudio:
\[ n=3000 \]
uchunguzi. Kwa hiyo muundo unajumuisha jumla ya ulinganishaji wa modeli zenye asimetri 400.000. Chanzo kinaripoti kwamba katika moja tu ya hizo solver haikufikia nukta tuli inayokubalika na marudio hayo moja yaliondolewa bila kuathiri matokeo ya mediani.
\(\alpha=0\) inawakilisha ulinganifu, huku asimetri ya mwelekeo ikiongezeka kadiri \(|\alpha|\) inavyokuwa kubwa. \(\nu\) hudhibiti unene wa mkia katika usambazaji wa skew-\(t\) unaozalisha data; \(\nu\) ndogo inalingana na mikia mizito zaidi.
Jambo muhimu ni kwamba usambazaji wa Tsallis uliopendekezwa hauko ndani ya familia ya Azzalini skew-\(t\). Kwa hiyo jaribio la Monte Carlo si jaribio la “kuipata tena modeli sahihi”, bali ni jaribio la kupima jinsi familia ya Tsallis inavyoweza kukadiria vizuri usambazaji wenye asimetri na mikia mizito ambao uko nje ya familia yake.
Matokeo wakilishi ya Monte Carlo
| \(\alpha\) | \(\nu\) | \(\hat q\) | \(\hat\beta\) | \(\hat\sigma^2_{f,-}\) | \(\hat\sigma^2_{f,+}\) | \(\Delta\ell\) | KS asim. | KS sim. | AD asim. | AD sim. |
|---|---|---|---|---|---|---|---|---|---|---|
| 2 | 3.1 | 1.310 | 0.350 | 0.439 | 1.115 | 154.8 | 0.0161 | 0.0606 | 0.829 | 30.613 |
| 2 | 5 | 1.197 | 0.193 | 0.322 | 0.590 | 114.7 | 0.0138 | 0.0451 | 0.569 | 17.725 |
| 2 | 30 | 1.009 | 0.006 | 0.228 | 0.307 | 57.7 | 0.0113 | 0.0321 | 0.343 | 7.738 |
| 1 | 3.1 | 1.437 | 0.254 | 0.709 | 1.307 | 53.8 | 0.0110 | 0.0347 | 0.327 | 10.749 |
| 1 | 5 | 1.299 | 0.134 | 0.497 | 0.697 | 33.4 | 0.0105 | 0.0240 | 0.287 | 5.203 |
| 1 | 30 | 1.062 | 0.012 | 0.348 | 0.388 | 7.9 | 0.0100 | 0.0170 | 0.252 | 1.278 |
| 0 | 3.1 | 1.487 | 0.000 | 1.408 | 1.407 | 0.2 | 0.0091 | 0.0098 | 0.208 | 0.283 |
| 0 | 5 | 1.331 | 0.000 | 0.832 | 0.832 | 0.2 | 0.0093 | 0.0098 | 0.216 | 0.279 |
| 0 | 30 | 1.062 | 0.000 | 0.536 | 0.536 | 0.2 | 0.0096 | 0.0105 | 0.233 | 0.295 |
| -1 | 3.1 | 1.437 | -0.254 | 1.309 | 0.710 | 53.8 | 0.0110 | 0.0347 | 0.327 | 10.745 |
| -1 | 5 | 1.299 | -0.134 | 0.697 | 0.497 | 33.3 | 0.0105 | 0.0241 | 0.287 | 5.197 |
| -1 | 30 | 1.062 | -0.012 | 0.388 | 0.348 | 7.9 | 0.0100 | 0.0171 | 0.253 | 1.284 |
| -2 | 3.1 | 1.310 | -0.350 | 1.115 | 0.440 | 154.7 | 0.0161 | 0.0606 | 0.818 | 30.632 |
| -2 | 5 | 1.198 | -0.193 | 0.589 | 0.322 | 114.8 | 0.0138 | 0.0450 | 0.562 | 17.721 |
| -2 | 30 | 1.008 | -0.006 | 0.307 | 0.228 | 57.8 | 0.0112 | 0.0323 | 0.341 | 7.753 |
Jedwali hili linaonyesha tabia nne za msingi. Kwanza, kadiri \(\nu\) inavyoongezeka na mkia wa usambazaji unaozalisha data unavyokuwa mwepesi, thamani inayokadiriwa ya \(\hat q\) hukaribia 1. Kwa mfano, kwa \(\alpha=2\), \(\hat q\) ni 1.310 katika \(\nu=3.1\), lakini ni 1.009 katika \(\nu=30\).
Pili, \(\hat\beta\) hufuata mwelekeo wa asimetri. Katika \(\alpha=0\), mediani ya \(\hat\beta=0.000\); ishara ya \(\alpha\) pia hugeuka wakati ishara ya \(\hat\beta\) inabadilika.
Tatu, chini ya data yenye ulinganifu, uhuru wa ziada wa modeli yenye asimetri hautoi ongezeko lenye maana la ulinganifu. Katika mistari ya \(\alpha=0\), mediani ya \(\Delta\ell=0.2\) na nusu-variansi karibu zinafanana.
Nne, pale asimetri inapokuwepo, faida huongezeka hasa katika mikia. Katika hali ya \(\alpha=2,\nu=3.1\), KS ni 0.0606 kwa modeli yenye ulinganifu na 0.0161 kwa modeli yenye asimetri. Thamani ya Anderson–Darling, ambayo ni nyeti zaidi kwa mikia, hupungua kutoka 30.613 hadi 0.829.
Katika majedwali ya nyongeza ya utafiti yanayojumuisha hali zote 40, inaripotiwa kwamba mpangilio huo wa jumla umehifadhiwa. Kulingana na sehemu ya matokeo, katika hali zote zenye asimetri zenye \(|\alpha|\geq1\), hata asilimia ya 5 ya \(\Delta\ell\) imebaki juu ya kizingiti cha jaribio la \(\chi^2_1\). Thamani ndogo zaidi ni 2.8 kwa \(|\alpha|=1,\nu=30\), huku kizingiti kilicholinganishwa kikiwa 1.92. Kwa hiyo kizuizi cha ulinganifu kilikataliwa katika angalau %95 ya marudio katika hali hizi.
2. Data halisi za soko
Data halisi ziliundwa kutoka bei za kufunga za kila siku. Bei zilirekebishwa kwa gawio na mgawanyiko wa hisa. Mapato ya kilogarithimu yalihesabiwa kama:
\[ r_t= \log\left(\frac{P_{t+\Delta}}{P_t}\right) \]
ilihesabiwa kwa namna hiyo.
\(\Delta\) ni upeo wa mapato kwa siku za biashara:
- \(\Delta=1\): kila siku,
- \(\Delta=7\): siku saba za biashara, takriban wiki moja na nusu kwenye kalenda,
- \(\Delta=20\): siku ishirini za biashara, takriban mwezi mmoja kwenye kalenda.
Seria ziliwekewa sampuli ndogo bila kupishana; yaani uchunguzi uleule haukutumiwa tena katika hesabu zaidi ya moja ya mapato.
Kabla ya makadirio, mapato yalisanifishwa kuwa na wastani sifuri na variansi moja. Hivyo ulinganisho unalenga zaidi umbo la usambazaji, unene wa mikia na utawanyiko wa mwelekeo hasi/chanya kuliko kipimo cha mapato.
Muundo wa sampuli ya data halisi
| Soko | Kipindi | \(\Delta\) | Uchunguzi | Mapato ya wastani | Nusu-variansi ya chini | Nusu-variansi ya juu | Skewness | Kurtosis |
|---|---|---|---|---|---|---|---|---|
| BIST | 31/12/2009–31/12/2025 | 1 | 4017 | 0.076% | 1.3328 | 1.0823 | -0.62 | 7.79 |
| BIST | 31/12/2009–31/12/2025 | 7 | 573 | 0.534% | 9.8334 | 7.8150 | -0.49 | 4.37 |
| BIST | 31/12/2009–31/12/2025 | 20 | 200 | 1.527% | 25.2391 | 26.0167 | 0.06 | 3.58 |
| FTSE | 31/12/2009–31/12/2025 | 1 | 4041 | 0.015% | 0.5255 | 0.4298 | -0.69 | 12.93 |
| FTSE | 31/12/2009–31/12/2025 | 7 | 577 | 0.104% | 3.3343 | 2.5798 | -0.70 | 7.20 |
| FTSE | 31/12/2009–31/12/2025 | 20 | 202 | 0.301% | 11.6568 | 5.7035 | -2.73 | 22.41 |
| NASDAQ | 31/12/2009–31/12/2025 | 1 | 4024 | 0.065% | 0.9398 | 0.7871 | -0.37 | 10.67 |
| NASDAQ | 31/12/2009–31/12/2025 | 7 | 574 | 0.456% | 5.2984 | 3.9060 | -0.64 | 4.88 |
| NASDAQ | 31/12/2009–31/12/2025 | 20 | 201 | 1.305% | 17.5698 | 11.0869 | -0.69 | 3.51 |
| DJIA | 01/01/2010–31/12/2025 | 1 | 4048 | 0.038% | 0.6003 | 0.4935 | -0.76 | 22.51 |
| DJIA | 01/01/2010–31/12/2025 | 7 | 578 | 0.266% | 4.0362 | 2.4209 | -2.14 | 22.59 |
| DJIA | 01/01/2010–31/12/2025 | 20 | 202 | 0.755% | 8.4666 | 5.1300 | -1.07 | 6.04 |
| S&P 500 | 31/12/2009–31/12/2025 | 1 | 4034 | 0.045% | 0.6565 | 0.5379 | -0.62 | 16.59 |
| S&P 500 | 31/12/2009–31/12/2025 | 7 | 576 | 0.317% | 4.1410 | 2.4808 | -1.22 | 7.68 |
| S&P 500 | 31/12/2009–31/12/2025 | 20 | 201 | 0.906% | 11.4279 | 6.5890 | -0.97 | 5.13 |
| BOVESPA | 30/12/2009–30/12/2025 | 1 | 3968 | 0.022% | 1.1526 | 0.9833 | -0.79 | 15.08 |
| BOVESPA | 30/12/2009–30/12/2025 | 7 | 566 | 0.147% | 7.5130 | 5.6855 | -1.14 | 10.98 |
| BOVESPA | 30/12/2009–30/12/2025 | 20 | 198 | 0.423% | 20.5811 | 17.3381 | -0.39 | 4.06 |
| BRENT | 02/01/1990–09/01/2026 | 1 | 9212 | 0.012% | 2.8897 | 2.3736 | -1.18 | 24.71 |
| BRENT | 02/01/1990–09/01/2026 | 7 | 1316 | 0.086% | 19.4652 | 14.1694 | -1.03 | 10.11 |
| BRENT | 02/01/1990–09/01/2026 | 20 | 460 | 0.241% | 59.0907 | 44.9922 | -1.13 | 12.83 |
| BTC | 17/07/2014–31/12/2025 | 1 | 4152 | 0.119% | 6.5976 | 5.9036 | -0.47 | 9.78 |
| BTC | 17/07/2014–31/12/2025 | 7 | 593 | 0.835% | 43.0459 | 44.8476 | 0.09 | 6.48 |
| BTC | 17/07/2014–31/12/2025 | 20 | 207 | 2.390% | 157.1413 | 154.0742 | -0.04 | 5.50 |
| ETH | 12/02/2018–31/12/2025 | 1 | 2877 | 0.043% | 10.6772 | 9.5902 | -0.34 | 10.90 |
| ETH | 12/02/2018–31/12/2025 | 7 | 411 | 0.301% | 76.9579 | 68.7903 | -0.36 | 5.40 |
| ETH | 12/02/2018–31/12/2025 | 20 | 143 | 0.890% | 239.5047 | 239.7775 | -0.07 | 3.96 |
Chanzo kinasema kwamba kwa ujumla skewness hasi na nusu-variansi kubwa zaidi ya upande wa chini zilionekana katika fahirisi za hisa na Brent; upeo wa \(\Delta=20\) wa BIST ni tofauti. Bitcoin na Ethereum, hasa katika upeo mrefu zaidi, zinaonekana kuwa karibu zaidi na ulinganifu wa mwelekeo.
3. Makadirio ya maximum likelihood yenye vikwazo
Vekta ya vigezo vinavyokadiriwa ni:
\[ \theta= (q,\mu_q,\beta,\gamma_-,\gamma_+). \]
Kwa \(z=x-\mu_q\), kiini ni:
\[ H_\theta(x)= 1+\beta z+\gamma_-z_-^2+\gamma_+z_+^2 \]
na wiani ni:
\[ f_\theta(x)= \frac{ H_\theta(x)^{-1/(q-1)} }{ Z_f(\theta) }, \qquad Z_f(\theta)= \int_{\mathbb{R}} H_\theta(u)^{-1/(q-1)}\,du. \tag{47} \]
Katika uboreshaji wa namba wa utafiti:
\[ \varepsilon=10^{-8}, \qquad q_{\min}=1.001, \qquad q_{\max}=2.999, \qquad \gamma_0=10^{-10}. \]
Vikwazo laini na vinavyofaa solver vinavyotumika kwa positivity ni:
\[ \beta^2\leq4(1-\varepsilon)\gamma_-, \qquad \beta^2\leq4(1-\varepsilon)\gamma_+. \]
Pia sharti la ucentering wa escort:
\[ \int_{\mathbb{R}} (x-\mu_q) H_\theta(x)^{-q/(q-1)} \,dx=0 \]
linatumika.
Tatizo la maximum likelihood ni:
\[ \widehat{\theta} \in \arg\max_{\theta\in\Theta_\varepsilon} \ell_f(\theta), \]
\[ \ell_f(\theta) = -\frac{1}{q-1} \sum_{i=1}^{N}\log H_\theta(x_i) - N\log Z_f(\theta). \tag{49} \]
kwa namna hiyo.
Mbinu ilitekelezwa katika mazingira ya MATLAB kwa kutumia fmincon na algoriti ya interior-point. Kwanza modeli yenye ulinganifu na vikwazo ilitatuliwa, kisha suluhisho hilo likatumika kama nukta ya kuanzia kwa modeli yenye asimetri.
Hapa kuna tofauti muhimu: tatizo la entropia upeo juu ya \(J[p]\) ni concave chini ya vikwazo vya escort vilivyowekwa; lakini haidaiwi kwamba funksheni ya likelihood inayotumiwa kukadiria vigezo \(\theta\) kutoka data ni concave kwa \(\theta\). Chanzo kinatenganisha wazi matatizo haya mawili ya uboreshaji.
4. Nusu-variansi za escort hupatikanaje baadaye?
\(\sigma^2_{q,-}\) na \(\sigma^2_{q,+}\) hazikadiriwi kama vigezo huru vya kujitegemea katika maximum likelihood. Kwanza \(\widehat\theta\) hupatikana, kisha kutoka wiani unaofaa wa escort:
\[ \widehat{\sigma}^2_{q,-} = \int_{\mathbb{R}} (x-\widehat\mu_q)_-^2 p_{\widehat\theta}(x)\,dx, \]
\[ \widehat{\sigma}^2_{q,+} = \int_{\mathbb{R}} (x-\widehat\mu_q)_+^2 p_{\widehat\theta}(x)\,dx. \tag{50} \]
huhesabiwa. Tofauti hii ni muhimu kwa sababu katika derivation ya entropia upeo nusu-variansi ni vikwazo vilivyotolewa, huku \(\beta,\gamma_-,\gamma_+\) zikiwa multipliers zinazolingana navyo; katika makadirio ya kitakwimu, vigezo huanza kwanza na kisha nusu-variansi za escort zinazodokezwa navyo hupatikana.
5. Kolmogorov–Smirnov na Anderson–Darling hupima nini?
Takwimu ya Kolmogorov–Smirnov (KS) hupima tofauti kubwa zaidi ya wima kati ya funksheni ya usambazaji wa kimajaribio na funksheni ya usambazaji iliyokadiriwa.
Takwimu ya Anderson–Darling (AD) huweka uzito mkubwa zaidi kwenye kutolingana katika mikia ya usambazaji. Kwa hiyo AD ni muhimu hasa kwa utafiti huu; moja ya malengo ya msingi ya modeli iliyopendekezwa ni kuruhusu tabia za mkia wa kulia na kushoto kuwa tofauti.
Katika hali zote mbili, thamani ndogo inaashiria ulinganifu wa karibu zaidi wa usambazaji.
Hata hivyo, kwa kuwa vigezo vinakadiriwa kutoka data hiyo hiyo, thamani muhimu za kawaida za KS/AD zisizotegemea usambazaji hazikutumiwa moja kwa moja. Waandishi hutumia takwimu hizi kama vipimo vya uchunguzi vya ulinganifu wa ndani ya sampuli.
6. Ugumu wa modeli unaadhibiwaje?
Modeli yenye asimetri na yenye ulinganifu zimewekwa ndani ya nyingine. Kizuizi cha ulinganifu ni:
\[ \beta=0, \qquad \gamma_-=\gamma_+ \]
kwa namna hiyo.
Utafiti unaripoti tofauti za AIC na BIC pamoja na tofauti ya log-likelihood. Hivyo ongezeko la ulinganifu ambalo modeli yenye asimetri inaweza kupata kwa kawaida kwa sababu ya kunyumbulika zaidi linatathminiwa dhidi ya gharama ya vigezo vya ziada.
Kwa sababu ya muundo wa nesting, uwiano wa likelihood:
\[ LR= 2(\widehat\ell_{\mathrm{asym}}-\widehat\ell_{\mathrm{sym}}) \sim\chi^2_1 \]
ulitumiwa. Nyota moja, mbili na tatu katika majedwali zinawakilisha mtawalia viwango vya %5, %1 na %0,1.
7. Matokeo ya kila wiki katika masoko halisi
| Soko | \(\Delta\ell\) | KS asim. | KS sim. | AD asim. | AD sim. | \(\hat\beta\) | \(\hat q\) |
|---|---|---|---|---|---|---|---|
| BIST | 4.1 ** | 0.0303 | 0.0380 | 0.440 | 1.101 | -0.062 | 1.19 |
| FTSE | 1.3 | 0.0296 | 0.0306 | 0.491 | 0.657 | -0.079 | 1.35 |
| NASDAQ | 7.1 *** | 0.0302 | 0.0449 | 0.413 | 1.543 | -0.106 | 1.24 |
| DJIA | 3.0 * | 0.0297 | 0.0317 | 0.558 | 0.944 | -0.127 | 1.36 |
| S&P 500 | 11.0 *** | 0.0328 | 0.0472 | 0.435 | 2.483 | -0.273 | 1.38 |
| BOVESPA | 1.0 | 0.0293 | 0.0297 | 0.430 | 0.546 | -0.025 | 1.19 |
| BRENT | 5.4 ** | 0.0186 | 0.0259 | 0.393 | 1.273 | -0.109 | 1.36 |
| BTC | 0.7 | 0.0322 | 0.0342 | 0.477 | 0.695 | +0.067 | 1.40 |
| ETH | 0.6 | 0.0419 | 0.0471 | 0.815 | 1.052 | +0.108 | 1.51 |
Matokeo ya Anderson–Darling Yanapaswa Kutafsiriwaje?
Matokeo ya Anderson–Darling yanaonyesha kwamba modeli ya Tsallis yenye asimetri inaeleza kwa ukaribu zaidi hasa mikia ya usambazaji katika seria za masoko halisi zilizochunguzwa kuliko q-Gaussian yenye ulinganifu; hata hivyo, matokeo haya hayamaanishi kwamba modeli ni bora kwa kila kipimo au kila soko. Thamani ya AD ni ya chini katika michanganyiko yote 27 ya soko-upeo, lakini ulinganisho wa KS ni mchanganyiko, AIC inapendelea modeli yenye asimetri katika hali 16/27 pekee na BIC katika 11/27, na matokeo yanatathmini tu ulinganifu wa usambazaji wa ndani ya sampuli.
Kwa nini S&P 500 na NASDAQ zinavutia?
Katika upeo wa kila wiki, kwa S&P 500 mediani ya \(\Delta\ell=11.0\), \(\hat\beta=-0.273\), na thamani ya AD ni 0.435 katika modeli yenye asimetri dhidi ya 2.483 katika modeli yenye ulinganifu. Kwa NASDAQ, \(\Delta\ell=7.1\), \(\hat\beta=-0.106\), na thamani za AD ni 0.413 na 1.543 mtawalia.
Katika grafu za chanzo, kwa seria zote mbili wiani wenye asimetri uko juu ya modeli yenye ulinganifu kwenye mkia wa kushoto na chini yake kwenye mkia wa kulia, na unafuata kwa ukaribu zaidi nukta za kimajaribio hasa katika mkia mzito wa kushoto. Kwa kuwa modeli yenye ulinganifu inalazimika kurekebisha pande zote mbili kwa kipimo kimoja kwa wakati mmoja, inaweza kutoa mkia mwepesi kupita kiasi upande mmoja na mzito kupita kiasi upande mwingine.
Kwa nini BOVESPA ni mfano muhimu wa kinyume?
Katika sampuli ya BOVESPA, ingawa skewness ya maelezo iko mbali kiasi na sifuri, kigezo cha asimetri ya kimuundo ni kidogo. Kulingana na chanzo, \(\hat\beta\) imebaki takriban kati ya -0.02 na -0.04 katika upeo wote, vipindi vya bootstrap vimejumuisha sifuri, na ongezeko la likelihood halikuwa na maana katika upeo wowote.
Ugunduzi huu unaonyesha tofauti muhimu ya kitakwimu: skewness ya sampuli na asimetri ya kimuundo iliyoenea katika usambazaji wote si kitu kilekile. Idadi ndogo ya uchunguzi uliokithiri inaweza kuongeza skewness ya sampuli, huku umbo la jumla la wiani wa uwezekano lisioneshe kutolingana kwa nguvu kwa mwelekeo.
Uwezekano kwamba uboreshaji ulitoa matokeo haya kwa sababu ya nukta ya kuanzia iliyo karibu na ulinganifu ulijaribiwa pia katika Supplementary Material. Kwa BOVESPA, jaribio la kuanzia sehemu nyingi lilifanywa kutoka nukta 74 tofauti zenye asimetri, na katika upeo wote mitatu matokeo yalifikia suluhisho lilelile la warm-start ndani ya kiwango cha tolerance ya solver. Tofauti kubwa zaidi ya log-likelihood ilikuwa takriban \(4.7\times10^{-8}\) pekee. Kwa hiyo, ndani ya ukaguzi wa namba wa chanzo chenyewe, asimetri dhaifu ya BOVESPA haionekani kuwa artefact ya nukta ya kuanzia.
Bitcoin na Ethereum zinaonyesha nini?
Katika upeo wa kila wiki, \(\hat q=1.40\) kwa Bitcoin na \(\hat q=1.51\) kwa Ethereum ni thamani za juu zaidi za q katika sampuli, huku vigezo vya asimetri ya kimuundo vikiwa \(+0.067\) na \(+0.108\) pekee mtawalia. Wakati huohuo, thamani za \(\Delta\ell\) ni 0.7 na 0.6.
Chanzo kinatafsiri matokeo haya kama “mikia mizito lakini hakuna kutolingana kwa nguvu kwa mwelekeo.” Kwa maneno mengine, usambazaji unaweza kuwa na mikia mizito sana, lakini hilo pekee halimaanishi kwamba mikia ya kushoto na kulia lazima iwe tofauti kwa kiasi kikubwa.
Kwa nini Kurtosis na \(q\) hazipimi kitu kilekile?
Chanzo kinaonyesha tofauti muhimu hasa kupitia Ethereum. Kwa kuwa kurtosis ya sampuli inategemea moment ya nne, ni nyeti sana kwa idadi ndogo ya uchunguzi uliokithiri. \(q\) iliyokadiriwa, kwa upande mwingine, inawakilisha tabia ya kupungua katika mkia mzima.
Katika seria ya kila wiki ya Ethereum, chanzo kinakokotoa fahirisi ya mkia wa usambazaji uliorekebishwa kwa \(\hat q=1.509\) kuwa takriban:
\[ \nu_f= \frac{3-\hat q}{\hat q-1} \approx2.9 \]
Kwa usambazaji huu wa kinadharia kurtosis haina ukomo; hata hivyo kurtosis ya sampuli iliyochunguzwa ya sampuli hiyo hiyo ni 5.40. Kwa hiyo kurtosis ya sampuli na kigezo q kinachoamua muundo wa mkia mzima si kiasi kilekile moja kwa moja.
Nini hutokea kadiri upeo wa muda unavyoongezeka?
Katika seria nane kati ya tisa, \(q\) iliyokadiriwa imeonyesha mwelekeo wa kupungua kwa aggregation ya muda. Kwa mfano, chanzo kinaripoti kwa FTSE:
\[ 1.47\rightarrow1.35\rightarrow1.29 \]
na kwa NASDAQ:
\[ 1.48\rightarrow1.24\rightarrow1.18 \]
katika upeo wa kila siku, siku 7 na siku 20. Chanzo kinatafsiri hili kama muundo unaolingana na tabia ya sehemu ya central-limit. S&P 500 ni tofauti na muundo huu wa jumla; thamani za q za siku 7 na 20 ni takriban 1.38 na 1.39.
Hata hivyo, kwa kuwa ukubwa wa sampuli hupungua hadi takriban uchunguzi 143–460 katika upeo wa siku 20, vipindi vya bootstrap hupanuka. Kwa hiyo makadirio ya kigezo cha mkia katika upeo mrefu hayana uhakika sawa.
Kutokuwa na uhakika kwa bootstrap
Kwa seria za masoko halisi:
\[ B=999 \]
sampuli za iid bootstrap ziliundwa, na katika kila sampuli ya bootstrap modeli yenye ulinganifu na yenye asimetri zilikadiriwa tena. Matokeo yaliripotiwa kwa mediani na:
\[ [p_5,p_{95}] \]
kipindi.
Chanzo kinaweka kikomo muhimu hapa. iid bootstrap inayochukua upya uchunguzi mmoja mmoja huhifadhi usambazaji marginali usio na masharti; lakini kwa sababu ya mkusanyiko wa volatility katika mapato ya kifedha, inaweza kukadiria chini variability halisi ya sampling. Kwa hiyo vipindi hivi si vipindi kamili vya kuaminika, bali ni vipindi vya maelezo vya bootstrap.
Muhtasari wa uchaguzi wa modeli katika michanganyiko yote 27 ya data halisi
- Takwimu ya Anderson–Darling ya modeli yenye asimetri ni ya chini katika michanganyiko 27/27 ya soko-upeo.
- Ulinganisho wa Kolmogorov–Smirnov hauendi katika mwelekeo mmoja katika michanganyiko yote.
- AIC inapendelea modeli yenye asimetri katika michanganyiko 16/27.
- BIC inapendelea modeli yenye asimetri katika michanganyiko 11/27.
- Kwa BOVESPA, Bitcoin na Ethereum, modeli yenye ulinganifu inapendelewa na vigezo vya taarifa katika upeo wote mitatu.
- Faida kubwa zaidi huonekana katika seria ambazo muundo wa usambazaji wa upande hasi na chanya ni tofauti kweli.
Hitimisho linaloungwa mkono na utafiti
- Familia ya q-Gaussian yenye asimetri inaweza kutolewa kwa vikwazo vya nusu-variansi za escort za mwelekeo huku kanuni ya entropia upeo ya Tsallis ikihifadhiwa.
- Mabadiliko ya wiani wa escort hubadilisha tatizo la vikwazo visivyo vya mstari kuwa tatizo la uboreshaji lenye vikwazo vya affine na funksheni concave kwa madhubuti.
- Suluhisho tuli linalokubalika ni upeo wa kimataifa na ni la pekee.
- Katika maeneo fulani ya \(q\), kuna masharti mahususi ya utangamano ili nusu-variansi za escort zilizotolewa ziweze kutoa suluhisho.
- Katika data sintetiki zenye asimetri za skew-\(t\), modeli ya Tsallis yenye asimetri hutoa ukadiriaji wa karibu zaidi kwa kiwango kikubwa kuliko q-Gaussian yenye ulinganifu.
- Katika data za masoko halisi, faida inaonekana hasa katika takwimu ya AD iliyo nyeti kwa mikia.
- Katika seti za data ambako asimetri ni dhaifu, modeli hukaribia kizuizi cha ulinganifu na vigezo vya taarifa vinaweza kuchagua modeli rahisi zaidi yenye ulinganifu.
Hitimisho lisiloungwa mkono na utafiti
- Haijaonyeshwa kwamba modeli hutabiri mapato ya kifedha ya baadaye kwa usahihi zaidi.
- Utafiti haujafanya jaribio la utabiri nje ya sampuli.
- Haumodeli moja kwa moja mienendo ya volatility yenye masharti.
- Kwa sababu ya iid bootstrap, vipindi vya bootstrap vilivyoripotiwa si vipindi vya kuaminika vilivyo imara kikamilifu dhidi ya utegemezi wa seria.
- Haijaonyeshwa kwamba modeli yenye asimetri ni bora kuliko skew-\(t\) mbadala, usambazaji wa generalized hyperbolic au familia nyingine zote zenye asimetri na mikia mizito.
- Matokeo ya Monte Carlo hayaonyeshi kwamba modeli ya Tsallis yenye asimetri ni bora kuliko familia ya skew-\(t\) inayozalisha data; yanapima tu faida ya kulegeza kizuizi cha Tsallis chenye ulinganifu.
- Ubora katika Value-at-Risk, Expected Shortfall au vipimo vingine vya hatari haujajaribiwa.
- Matokeo ya utafiti si ushauri wa uwekezaji wala utabiri wa mwelekeo wa soko.
Mwelekeo wa utafiti wa baadaye
Chanzo kinapendekeza kinadharia kuchunguza upanuzi wa multivariate na athari zake katika uundaji modeli wa utegemezi na muundo wa portfolio. Kiempria, kinapendekeza ulinganisho mpana zaidi na modeli mbadala zenye asimetri na mikia mizito kama skew-\(t\) na usambazaji wa generalized hyperbolic, tathmini nje ya sampuli, mbinu za bootstrap zilizo imara kwa utegemezi, na makadirio mapya juu ya residuals zilizosanifishwa kwa kutumia vichujio vya volatility kama GARCH.
Pia, mbinu kama predictive log score, Value-at-Risk na Expected Shortfall backtesting zimetajwa kama hatua ambazo zinaweza katika siku zijazo kupima utendaji halisi wa utabiri na upimaji wa hatari wa usambazaji. Haya si matokeo yaliyotekelezwa katika utafiti wa sasa, bali ni mapendekezo ya utafiti wa baadaye.
Maelezo ya Chanzo na Mbinu
Kichwa asilia: Asymmetric q-Gaussian Distributions from Tsallis Maximum Entropy
Waandishi: Francesco Cesarone; Massimiliano Corradini; Nicolò Giunta; Serena Rocci.
Mpangilio wa waandishi: Mpangilio uliotolewa katika chanzo umehifadhiwa bila kubadilishwa.
Mwandishi wa mawasiliano: Francesco Cesarone.
Taasisi: Roma Tre University – Department of Business Studies.
Aina ya chanzo: Preprint ya kitaaluma.
Jukwaa: arXiv.
Kitambulisho cha arXiv: arXiv:2610.16663v1.
Tarehe ya kuwasilishwa ArXiv: 12 Oktoba 2026.
Sehemu: Statistical Finance; utafiti pia una muktadha wa mekanika ya kitakwimu / entropia ya Tsallis.
DOI: 10.48550/arXiv.2610.16663.
Hali ya mapitio ya rika: Wakati tathmini hii ya Verianla ilipotayarishwa, toleo lililoweza kuthibitishwa lilikuwa toleo la preprint la arXiv v1. Chapisho tofauti katika jarida lililopitiwa na rika halijathibitishwa; kwa hiyo utafiti haupaswi kuwasilishwa kama makala iliyopitiwa na rika.
Leseni: Kwa kuwa taarifa wazi ya leseni ya matumizi tena haikuweza kuthibitishwa ndani ya PDF iliyopakiwa, vielelezo vya chanzo havikunakiliwa moja kwa moja; mahusiano ya kisayansi pekee yameelezwa kwa michoro huru ya Verianla.
Mchango sawa: Hakuna tamko tofauti la mchango sawa lililotambuliwa katika chanzo kilichopakiwa.
Ufadhili: Hakuna tamko tofauti la ufadhili lililotambuliwa katika chanzo kilichopakiwa.
Mgongano wa maslahi: Hakuna tamko tofauti la mgongano wa maslahi lililotambuliwa katika chanzo kilichopakiwa.
CRediT / michango ya waandishi: Hakuna tamko tofauti la michango ya CRediT lililotambuliwa katika chanzo kilichopakiwa.
Data: Uchambuzi wa masoko halisi unatumia bei za kufunga za kila siku kutoka LSEG Data & Analytics. Utafiti unaunganisha seti husika ya data ya soko na chanzo cha Cesarone (2025).
Upatikanaji wa data na msimbo: Maandishi ya chanzo yanasema kwamba data na msimbo vitatolewa kwa ombi.
Programu: Makadirio ya vigezo yalifanywa katika mazingira ya MATLAB kwa algoriti ya fmincon interior-point.
Utafiti sintetiki: Hali 40 za Azzalini skew-\(t\), marudio 10.000 kwa kila hali na uchunguzi 3.000 kwa kila marudio zilitumiwa.
Utafiti wa data halisi: Masoko tisa — fahirisi sita za hisa, mafuta ya Brent, Bitcoin na Ethereum — yalichambuliwa katika upeo wa siku 1, 7 na 20 za biashara, kwa jumla ya michanganyiko 27 ya soko-upeo.
Kikomo kikuu cha kimetodolojia: Uchambuzi wa data halisi huchunguza ulinganifu wa maelezo wa ndani ya sampuli wa usambazaji wa mapato usio na masharti. Si modeli ya volatility yenye masharti, utabiri nje ya sampuli wala utabiri wa hatari wa wakati halisi.
Kikomo cha bootstrap: Kwa kuwa iid bootstrap haihifadhi mkusanyiko wa volatility, vipindi vya bootstrap vilivyoripotiwa havipaswi kutafsiriwa kama vipindi kamili vya kuaminika vinavyohimili utegemezi wa seria.
Kikomo cha ulinganisho: Ulinganisho mkuu wa kimajaribio ulifanywa dhidi ya q-Gaussian yenye ulinganifu. Ingawa data sintetiki ilizalishwa kutoka usambazaji wa skew-\(t\), utafiti hauchukulii modeli iliyopendekezwa kama jaribio pana la modeli shindani dhidi ya familia ya skew-\(t\) inayozalisha data.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *