


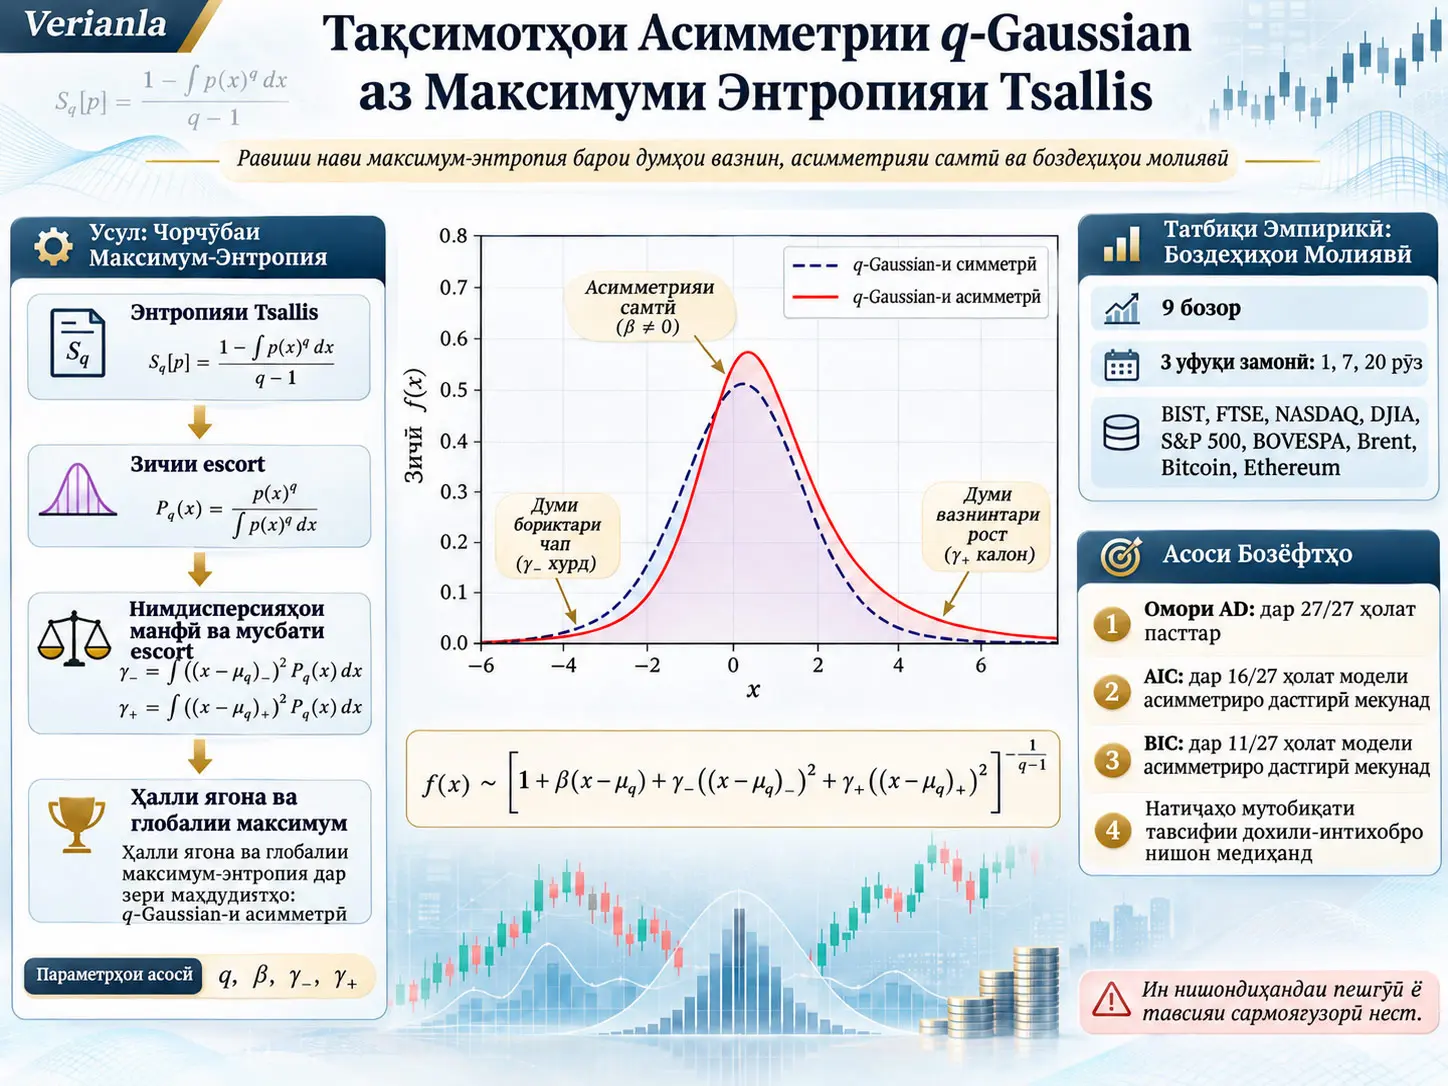
Тақсимоти асимметрии q-Gaussian оилаи тақсимотест, ки бидуни тағйир додани сохтори стандартии максимум-энтропияи Tsallis; бо истифода аз як индекси энтропии \(q\), як миёнаи муштараки escort ва маҳдудиятҳои ҷудогонаи нимдисперсияи escort барои инҳирофҳои поёнтар ва болотар аз миёна, думҳои вазнин ва асимметрияи самтиро дар дохили як зичии эҳтимолият ифода мекунад. Саволи асосии таҳқиқот ин аст, ки оё метавон симметрияи сохтории тақсимотҳои стандартии q-Gaussian-ро бе татбиқи амали берунии “skewing” ё бе пайвастани ду нимтақсимоти ҷудогона шикаст. Муаллифон нишон медиҳанд, ки ин имконпазир аст; асимметрия метавонад на аз функсияи энтропия, балки аз маҳдудиятҳои масъалаи максимум-энтропия ба вуҷуд ояд.
Қадами калидии математикӣ ин аст, ки ба ҷойи кор кардан мустақиман бо зичии аслии \(f\), зичии escort-и \(p=f^q/\int f^qdx\) ҳамчун тағйирёбандаи оптимизатсия истифода мешавад. Ин табдил маҳдудиятҳои escort-ро, ки дар масъалаи аслӣ ғайрихаттӣ буда тавассути интеграли нормализатсия ба ҳам вобастаанд, ба маҳдудиятҳои аффинӣ табдил медиҳад. Ҳамзамон масъалаи максимизатсияи энтропияи Tsallis ба масъалаи максимизатсияи функсияи қатъиян конкавии \(J[p]\) дар маҷмӯи қобили қабули конвекс баробар мегардад. Дар натиҷа, ҳалли статсионарие, ки маҳдудиятҳои заруриро қонеъ мекунад, на танҳо номзади маҳаллӣ, балки максимуми глобалӣ аст; аз сабаби конкавияти қатъӣ максимуми глобалӣ низ ягона мебошад.
Тақсимоти пешниҳодшуда дар таҷрибаҳои Monte Carlo бо q-Gaussian-и классикии симметрӣ дар намунаҳои синтетикии думвазнин ва асимметрӣ, ки аз тақсимотҳои Azzalini skew-Student тавлид шудаанд, муқоиса шудааст. Дар тарҳ панҷ сатҳи асимметрия \(\alpha\in\{-2,-1,0,1,2\}\), ҳашт қимати дараҷаи озодӣ \(\nu\in\{3.1,3.5,3.8,4.1,5,10,15,30\}\), дар маҷмӯъ 40 сенария, барои ҳар сенария 10.000 такрор ва дар ҳар такрор \(n=3000\) мушоҳида истифода шудааст. Дар сенарияҳои асимметрӣ модели пешниҳодшуда нисбат ба q-Gaussian-и симметрӣ, махсусан аз рӯи меъёри Anderson–Darling, ки ба думҳо ҳассос аст, мутобиқати ба таври равшан наздиктар медиҳад; дар ҳолати симметрияи воқеӣ бошад, ду модел қариб фарқнопазиранд.
Дар татбиқи маълумоти воқеӣ, бозгаштҳои логарифмии рӯзона, 7-рӯзи савдо ва 20-рӯзи савдои ғайриҳампӯши нӯҳ бозор — BIST, FTSE, NASDAQ, DJIA, S&P 500, BOVESPA, нафти Brent, Bitcoin ва Ethereum — таҳқиқ шудаанд. Дар ҳамаи 27 таркиби бозор-уфуқ қимати Anderson–Darling-и модели асимметрӣ аз модели симметрӣ пасттар буд; аммо AIC модели асимметриро дар 16/27 ҳолат ва BIC, ки ҷаримаи сахттари мураккабиро татбиқ мекунад, дар 11/27 ҳолат бартарӣ додааст. Барои BOVESPA, Bitcoin ва Ethereum модели симметрӣ дар ҳар се уфуқ аз рӯи меъёрҳои иттилоотӣ бартарӣ гирифтааст. Аз ин рӯ таҳқиқот ба хулосаи “модели асимметрӣ барои ҳар маълумот бартар аст” намерасад.
Муҳимтарин ҳадди тафсир чунин аст: натиҷаҳои бозори воқеӣ мутобиқати дохилинамунавӣ ва бешарти тақсимотиро арзёбӣ мекунанд. Таҳқиқот нишон намедиҳад, ки модел бозгаштҳои ояндаро беҳтар пешгӯӣ мекунад, пешгӯиҳои Value-at-Risk ё Expected Shortfall-ро беҳтар месозад, кластершавии волатилнокиро модел мекунад ё дар идоракунии хавфи вақти воқеӣ бартар аст.
Чаро масъала ба вуҷуд меояд?
Тақсимоти стандартии Gaussian нисбат ба миёна симметрӣ аст ва думҳои он бо суръати экспоненсиалӣ кам мешаванд. Аммо дар бисёр системаҳои физикӣ ва молиявӣ мушоҳидаҳо метавонанд нисбат ба модели Gaussian думҳои вазнинтар нишон диҳанд. Тақсимотҳои q-Gaussian дар чаҳорчӯбаи механикаи омории Tsallis, азбаски думҳои вазнини монанд ба қонуни қувваро ба вуҷуд меоранд, метавонанд қисми ин масъаларо ҳал кунанд. Бо вуҷуди ин, q-Gaussian-и стандартӣ низ нисбат ба параметри ҷойгиршавии худ симметрӣ аст. Аз ин рӯ, агар инҳирофҳои калони манфӣ ва мусбат рафтори гуногун дошта бошанд, як масштаби симметрӣ метавонад нокифоя бошад.
Саволи фарқкунандаи таҳқиқот танҳо “тақсимоти асимметрии думвазнин чӣ гуна навишта мешавад?” нест. Дар адабиёт аллакай тақсимотҳое монанди skew-Student ҳастанд, ки ин корро карда метавонанд. Саволи мушаххастар чунин аст: оё асимметрияро аз худи принсипи стандартии максимум-энтропияи Tsallis, бо нигоҳ доштани ҳамон энтропия ва ҳамон параметри \(q\), ба вуҷуд овардан мумкин аст?
Тақсимоти Асимметрии q-Gaussian Чист?
Тақсимоти асимметрии q-Gaussian тақсимоти эҳтимолии глобалӣ нормализатсияшуда ва думвазнин аст, ки ҳангоми нигоҳ доштани як энтропияи Tsallis ва як индекси энтропии \(q\), бо истифода аз маҳдудиятҳои гуногуни нимдисперсияи escort барои инҳирофҳои поён ва болои миёна ба даст меояд. Асимметрия на аз пайвастани баъдии ду тақсимоти ҷудогона, балки аз гуногун будани маҳдудиятҳои самтӣ дар ҳамон масъалаи максимум-энтропия ба вуҷуд меояд.
Максимум-энтропияи Shannon: нуқтаи оғоз
Барои зичии эҳтимолияти \(g(x)\)-и як тағйирёбандаи тасодуфии пайваста, энтропияи дифференсиалии Shannon дар таҳқиқот чунин дода мешавад:
\[ S[g]=-\int_{\mathbb{R}}g(x)\ln g(x)\,dx. \tag{1} \]
Дар ин ҷо \(g(x)\) зичии эҳтимолият аст ва шарти \(\int g(x)dx=1\)-ро қонеъ мекунад. Вақте ки миёнаи \(\mu\) ва дисперсияи \(\sigma^2\) собит карда мешаванд, зичие, ки энтропияи Shannon-ро максимум мекунад, тақсимоти Gaussian мебошад:
\[ g^\star(x)= \frac{1}{\sqrt{2\pi\sigma^2}} \exp\left[-\frac{(x-\mu)^2}{2\sigma^2}\right]. \tag{2} \]
Ин натиҷа шарҳ медиҳад, ки чаро дар масъалаи классикии максимум-энтропия, ки танҳо маълумоти миёна ва дисперсия дода шудааст, тақсимоти Gaussian тақсимоти табиии асосӣ мебошад. Аммо камшавии экспоненсиалии думи Gaussian барои маълумоти дорои думҳои вазнин маҳдудкунанда аст.
Энтропияи Tsallis ва параметри \(q\)
Дар таҳқиқот барои \(q\neq1\) энтропияи Tsallis чунин аст:
\[ S_q[f]= \frac{1-\int_{\mathbb{R}}f(x)^q\,dx}{q-1}. \tag{3} \]
Дар ин ҷо \(f(x)\) зичии эҳтимолияти мавриди таҳқиқ ва \(q\) индекси энтропӣ мебошад. Дар ҳадди \(q\to1\), энтропияи Tsallis ба энтропияи Shannon наздик мешавад. Аз ин рӯ \(q=1\) ҳолати ҳаддиест, ки ба чаҳорчӯбаи классикии Shannon пайваст мешавад.
Эҳтимолияти escort чист?
Зичии escort, ки таҳқиқот дар чаҳорчӯбаи Tsallis истифода мебарад:
\[ f_q(x)= \frac{f(x)^q}{\|f^q\|} = \frac{f(x)^q}{\int_{\mathbb{R}}f(u)^q\,du}. \tag{4} \]
Дар ин табдил аввал зичии \(f(x)\) ба дараҷаи \(q\) бардошта мешавад, сипас натиҷа дубора нормализатсия шуда, зичии наве ба даст меояд, ки интегралаш 1 аст. Бинобар ин зичии escort низ зичии дурусти эҳтимолият мебошад.
Табдили escort баръаксшаванда аст. Муодилаи (8)-и таҳқиқот:
\[ f(x)= \frac{f_q(x)^{1/q}} {\int_{\mathbb{R}}f_q(u)^{1/q}\,du}. \tag{8} \]
Ин хусусият баъдан аҳамияти калидӣ мегирад: оптимизатсияро метавон тавассути зичии escort ҳал кард ва натиҷаро дубора ба зичии аслии \(f(x)\) баргардонд.
q-Gaussian-и стандартии симметрӣ
Ҳангоми собит будани миёнаи escort \(\mu_q\) ва дисперсияи escort \(\sigma_q^2\), дар фосилаи \(1<q<3\) ҳалли стандартии q-Gaussian:
\[ f^\star(x)= \frac{1}{Z_q} \left[ 1+ \frac{q-1}{3-q} \frac{(x-\mu_q)^2}{\sigma_q^2} \right]^{-1/(q-1)}. \tag{10} \]
\(Z_q\) собити нормализатсияест, ки интеграли зичиро ба 1 баробар мекунад. Барои q-Gaussian-и стандартие, ки дар тамоми меҳвари воқеӣ нормализатсия шуда ва дисперсияи escort-и ниҳоӣ дорад, фосилаи табиӣ \(1<q<3\) аст. Манбаъ инчунин қайд мекунад, ки агар талаб шавад дисперсияи муқаррарӣ, яъне ғайри-escort низ ниҳоӣ бошад, шарти сахттари \(1<q<5/3\) лозим аст.
Узви \((x-\mu_q)^2\) дар Муодилаи (10) ба инҳирофҳои рост ва чап яксон муносибат мекунад. Симметрия маҳз аз ҳамин ҷо пайдо мешавад.
Асимметрия чӣ гуна илова мешавад?
Муаллифон энтропияи Tsallis-ро тағйир намедиҳанд. Маҳдудияти миёнаи escort:
\[ \int_{\mathbb{R}}(x-\mu_q)f_q(x)\,dx=0 \tag{12} \]
ҳамчун пештара нигоҳ дошта мешавад; аммо ба ҷойи як дисперсияи escort, ду нимдисперсияи самтӣ муайян карда мешаванд:
\[ \int_{\mathbb{R}} [(x-\mu_q)_-]^2 f_q(x)\,dx = \sigma^2_{q,-}, \]
\[ \int_{\mathbb{R}} [(x-\mu_q)_+]^2 f_q(x)\,dx = \sigma^2_{q,+}. \tag{13} \]
Дар ин ҷо
\[ (t)_-=\min\{t,0\}, \qquad (t)_+=\max\{t,0\}. \]
Аз ин рӯ \((x-\mu_q)_-\) танҳо инҳирофҳои поёнтар аз \(\mu_q\)-ро ва \((x-\mu_q)_+\) танҳо инҳирофҳои болотарро дар бар мегирад. Ҳангоми ба квадрат бардоштан, паҳншавии ду самтро алоҳида чен кардан мумкин аст.
Агар
\[ \sigma^2_{q,-}=\sigma^2_{q,+} \]
ва шартҳои дигари симметрия иҷро шаванд, паҳншавиҳои самтӣ баробар мешаванд. Фарқ доштани онҳо бошад, ба масъалаи максимум-энтропия иҷозат медиҳад, ки ба инҳирофҳои манфӣ ва мусбат масштабҳои гуногун диҳад.
Чаро Зичии Escort Ҳамчун Тағйирёбандаи Оптимизатсия Истифода Мешавад?
Зичии escort истифода мешавад, зеро дар тағйирёбандаи аслии \(f\) маҳдудиятҳои escort аз сабаби таносуби \(f^q/\int f^qdx\) ғайрихаттӣ ҳастанд ва тамоми зичиро тавассути интеграли нормализатсия ба ҳам мепайванданд. Ҳангоми гузаштан ба тағйирёбандаи \(p=f_q\) ҳамон маҳдудиятҳо аффинӣ мешаванд ва масъалаи максимизатсияи энтропияи Tsallis ба масъалаи максимизатсияи функсияи қатъиян конкавӣ дар маҷмӯи қобили қабули конвекс табдил меёбад; ин сохтор барои оптималии глобалӣ ва ягонагии ҳал бартарии асосии математикӣ медиҳад.
Аз нав параметргузории escort
Тағйирёбандаи нави оптимизатсия:
\[ p(x)\equiv f_q(x) = \frac{f(x)^q} {\int_{\mathbb{R}}f(u)^q\,du}. \tag{16} \]
интихоб мешавад.
Функсияи нави ҳадаф бошад:
\[ J[p]= \int_{\mathbb{R}}p(x)^{1/q}\,dx. \tag{18} \]
Дар ин ҳолат зичии аслӣ:
\[ f(x)= \frac{p(x)^{1/q}}{J[p]}. \tag{20} \]
барқарор карда мешавад.
Ҳангоми гирифтани дараҷаи \(q\) ва интеграл кардани он:
\[ \int_{\mathbb{R}} f(x)^q\,dx = \frac{1}{J[p]^q}. \tag{22} \]
ва энтропияи Tsallis:
\[ S_q[f] = \frac{1-J[p]^{-q}}{q-1}. \tag{23} \]
ба ин шакл меояд. Барои \(q>1\) ифодаи тарафи рост бо афзоиши \(J[p]\) меафзояд. Аз ин рӯ максимизатсияи \(S_q[f]\) ва максимизатсияи \(J[p]\) баробаранд.
Функсияи Lagrange
Функсияи Lagrange, ки дар таҳқиқот барои масъала дар тағйирёбандаи escort истифода мешавад:
\[ \begin{aligned} \mathcal{L}[p] ={}& \int p(x)^{1/q}\,dx -\lambda_0\left(\int p(x)\,dx-1\right)\\ &-\lambda_1\int(x-\mu_q)p(x)\,dx\\ &-\lambda_-\left( \int[(x-\mu_q)_-]^2p(x)\,dx-\sigma^2_{q,-} \right)\\ &-\lambda_+\left( \int[(x-\mu_q)_+]^2p(x)\,dx-\sigma^2_{q,+} \right). \end{aligned} \tag{26} \]
\(\lambda_0\) нормализатсияро, \(\lambda_1\) марказкунии escort-ро, \(\lambda_-\) маҳдудияти нимдисперсияро дар самти манфӣ ва \(\lambda_+\) онро дар самти мусбат татбиқ мекунад.
Зичии статсионарии escort
Оилаи статсионарие, ки аз шарти вариатсияи якум ба даст меояд:
\[ \widehat p(x)= \frac{1}{Z_p} \left[ 1+\beta(x-\mu_q) +\gamma_-[(x-\mu_q)_-]^2 +\gamma_+[(x-\mu_q)_+]^2 \right]^{-q/(q-1)}. \tag{27} \]
Дар ин ҷо:
- \(q\): индекси энтропӣ, ки рафтори муштараки думҳои вазнинро муайян мекунад,
- \(\mu_q\): миёнаи escort,
- \(\beta\): параметри хаттие, ки бо шарти марказкунии глобалии escort алоқаманд аст,
- \(\gamma_-\): параметри масштаби квадратӣ дар самти манфӣ,
- \(\gamma_+\): параметри масштаби квадратӣ дар самти мусбат,
- \(Z_p\): собити нормализатсия, ки интеграли зичии escort-ро ба 1 баробар мекунад.
Ҳангоми бозгашт ба зичии аслии Tsallis:
\[ \widehat f(x)= \frac{1}{Z_f} \left[ 1+\beta(x-\mu_q) +\gamma_-[(x-\mu_q)_-]^2 +\gamma_+[(x-\mu_q)_+]^2 \right]^{-1/(q-1)}. \tag{33} \]
Ин ифода муодилаи асосии оилаи асимметрии q-Gaussian аст, ки таҳқиқот пешниҳод мекунад.
Чаро ин ду “нимтақсимоти” ҷудогона нест?
Муодилаи (33) бо як \(Z_f\) дар тамоми меҳвари воқеӣ нормализатсия мешавад. Гарчанде дар тарафи рост ва чап коэффисиентҳои гуногуни \(\gamma\) мавҷуданд, онҳо ду тақсимоти мустақилона нормализатсияшуда нестанд. Ҳамон \(q\), ҳамон \(\mu_q\), ҳамон \(\beta\) ва ҳамон нормализатсияи глобалӣ истифода мешаванд.
Мувофиқи манбаъ, ду қисми ядро дар нуқтаи \(x=\mu_q\) як қимат ва як ҳосилаи якум доранд. Аз ин рӯ зичӣ дар мавқеи escort пайваста дифференсиалшаванда аст.
Шарти мусбат будан
Агар ядро чунин муайян шавад:
\[ H(x)= 1+\beta(x-\mu_q) +\gamma_-[(x-\mu_q)_-]^2 +\gamma_+[(x-\mu_q)_+]^2 \tag{35} \]
шарте, ки таҳқиқот барои мусбат будани зичӣ дар тамоми меҳвари воқеӣ медиҳад:
\[ -2\sqrt{\gamma_+} < \beta < 2\sqrt{\gamma_-}. \]
Ҳангоми \(\gamma_->0\) ва \(\gamma_+>0\), думҳои зичии escort чунин рафтор мекунанд:
\[ \widehat p(x) \sim |x|^{-2q/(q-1)} \qquad (|x|\to\infty) \]
Фосилае, ки дар манбаъ барои ниҳоӣ мондани нимдисперсияҳои escort ба даст омадааст:
\[ 1<q<3. \]
Чаро максимуми глобалӣ кафолат дода мешавад?
Барои \(q>1\)
\[ \phi(u)=u^{1/q} \]
конкавӣ аст. Нобаробарии тангенсӣ, ки дар таҳқиқот истифода мешавад:
\[ u^{1/q} \leq v^{1/q} + \frac{1}{q} v^{1/q-1}(u-v). \tag{36} \]
Вақте ки ин нобаробарӣ ба ду зичии қобили қабул нуқта ба нуқта татбиқ ва интеграл карда мешавад, аз сабаби маҳдудиятҳои ҳалли статсионарӣ узвҳои хаттии боқимонда якдигарро бекор мекунанд ва
\[ J[p]\leq J[\widehat p] \]
натиҷа ба даст меояд. Ҳамин тавр нишон дода мешавад, ки ҳалли статсионарии қобили қабул максимуми глобалӣ аст.
Барои ягонагӣ хусусияти қавитар истифода мешавад: \(u^{1/q}\), ҳангоми \(q>1\), қатъиян конкавӣ аст. Агар фарз шавад, ки ду максимуми глобалии гуногун мавҷуданд, ҳар гуна омезиши конвекси онҳо бояд қимати баландтари \(J[p]\) диҳад. Ин бо фарзияи максимум будани ҳар ду мухолиф аст. Аз ин рӯ максимуми глобалӣ ягона аст.
Оё ҳар ҷуфти нимдисперсияи escort имконпазир аст?
Не. Ин нуқта яке аз ҷузъиёти аз ҷиҳати назариявӣ муҳимтарини таҳқиқот мебошад.
Таносуб:
\[ \rho= \frac{\sigma^2_{q,+}} {\sigma^2_{q,-}} \]
чунин муайян карда мешавад.
Агар
\[ \frac{3}{2}\leq q<3, \]
бошад, барои ҳар ҷуфти мусбати \(\sigma^2_{q,-}\) ва \(\sigma^2_{q,+}\) сегонаи мувофиқ ва ғайридегенеративии \((\beta,\gamma_-,\gamma_+)\) мавҷуд аст.
Баръакс
\[ 1<q<\frac{3}{2} \]
дар ин фосила ҳал танҳо:
\[ \frac{3-2q}{3-q} < \rho < \frac{3-q}{3-2q} \tag{Proposition 5} \]
дар зери ин шарт мавҷуд аст.
Дар худи ин ҳадҳо ҳал дегенеративӣ мешавад: дар як канор \(\gamma_-=0\), дар канори дигар \(\gamma_+=0\). Берун аз фосилаи пӯшидаи дахлдор, оилаи статсионарии дорои ядрои глобалии мусбат, ки дар таҳқиқот баррасӣ мешавад, наметавонад ҳамаи моментҳои escort-и зикршударо ҳамзамон қонеъ кунад.
Дар ҳадди \(q\to1\) чӣ мешавад?
Дар ҳолати \(q=1\) зичии escort бо зичии аслӣ яксон мешавад ва энтропияи Tsallis ба энтропияи Shannon табдил меёбад. Ҳалли асимметрии максимум-энтропия дар ин ҳад ба:
\[ f_1(x)= \frac{1}{Z_1} \exp\left[ -\beta'(x-\mu) -\gamma'_-[(x-\mu)_-]^2 -\gamma'_+[(x-\mu)_+]^2 \right]. \tag{45} \]
оилаи экспоненсиалии порчаӣ-квадратӣ наздик мешавад. Аз ин рӯ сохтори пешниҳодшуда аз чаҳорчӯбаи Tsallis ба ҳадди Shannon пайвастагӣ нишон медиҳад.
Усул ва Натиҷаҳои Таҳқиқот
1. Тарҳи маълумоти синтетикӣ
Намунаҳои Monte Carlo аз тақсимоти Azzalini skew-\(t\) тавлид шудаанд. Ҷойгиршавӣ:
\[ \xi=0 \]
ва масштаб:
\[ \omega=1 \]
собит мебошанд.
Параметри асимметрия:
\[ \alpha\in\{-2,-1,0,1,2\} \]
ва дараҷаи озодӣ:
\[ \nu\in\{3.1,3.5,3.8,4.1,5,10,15,30\}. \]
Ҳамин тавр \(5\times8=40\) сенария ба даст омадааст. Ҳар сенария:
\[ R=10000 \]
бо такрорҳои Monte Carlo ва дар ҳар такрор:
\[ n=3000 \]
мушоҳида арзёбӣ шудааст. Аз ин рӯ тарҳ дар маҷмӯъ 400.000 мутобиқсозии модели асимметриро дар бар мегирад. Манбаъ гузориш медиҳад, ки танҳо дар яке аз онҳо ҳалкунанда ба нуқтаи статсионарии қобили қабул нарасидааст ва ҳамин як такрор бе таъсир ба натиҷаҳои медианӣ хориҷ шудааст.
\(\alpha=0\) симметрияро ифода мекунад ва бо калон шудани \(|\alpha|\) асимметрияи самтӣ зиёд мешавад. \(\nu\) бошад ғафсии думҳоро дар тақсимоти skew-\(t\)-и тавлидкунандаи маълумот идора мекунад; \(\nu\)-и хурд ба думҳои вазнинтар мувофиқ аст.
Муҳим он аст, ки тақсимоти пешниҳодшудаи Tsallis дар дохили оилаи Azzalini skew-\(t\) нест. Аз ин рӯ таҷрибаи Monte Carlo таҷрибаи “аз нав ёфтани модели дуруст” нест, балки санҷишест, ки оилаи Tsallis то чӣ андоза метавонад тақсимотҳои асимметрии думвазнини берун аз оилаи худро тақриб кунад.
Натиҷаҳои намояндагии Monte Carlo
| \(\alpha\) | \(\nu\) | \(\hat q\) | \(\hat\beta\) | \(\hat\sigma^2_{f,-}\) | \(\hat\sigma^2_{f,+}\) | \(\Delta\ell\) | KS асим. | KS сим. | AD асим. | AD сим. |
|---|---|---|---|---|---|---|---|---|---|---|
| 2 | 3.1 | 1.310 | 0.350 | 0.439 | 1.115 | 154.8 | 0.0161 | 0.0606 | 0.829 | 30.613 |
| 2 | 5 | 1.197 | 0.193 | 0.322 | 0.590 | 114.7 | 0.0138 | 0.0451 | 0.569 | 17.725 |
| 2 | 30 | 1.009 | 0.006 | 0.228 | 0.307 | 57.7 | 0.0113 | 0.0321 | 0.343 | 7.738 |
| 1 | 3.1 | 1.437 | 0.254 | 0.709 | 1.307 | 53.8 | 0.0110 | 0.0347 | 0.327 | 10.749 |
| 1 | 5 | 1.299 | 0.134 | 0.497 | 0.697 | 33.4 | 0.0105 | 0.0240 | 0.287 | 5.203 |
| 1 | 30 | 1.062 | 0.012 | 0.348 | 0.388 | 7.9 | 0.0100 | 0.0170 | 0.252 | 1.278 |
| 0 | 3.1 | 1.487 | 0.000 | 1.408 | 1.407 | 0.2 | 0.0091 | 0.0098 | 0.208 | 0.283 |
| 0 | 5 | 1.331 | 0.000 | 0.832 | 0.832 | 0.2 | 0.0093 | 0.0098 | 0.216 | 0.279 |
| 0 | 30 | 1.062 | 0.000 | 0.536 | 0.536 | 0.2 | 0.0096 | 0.0105 | 0.233 | 0.295 |
| -1 | 3.1 | 1.437 | -0.254 | 1.309 | 0.710 | 53.8 | 0.0110 | 0.0347 | 0.327 | 10.745 |
| -1 | 5 | 1.299 | -0.134 | 0.697 | 0.497 | 33.3 | 0.0105 | 0.0241 | 0.287 | 5.197 |
| -1 | 30 | 1.062 | -0.012 | 0.388 | 0.348 | 7.9 | 0.0100 | 0.0171 | 0.253 | 1.284 |
| -2 | 3.1 | 1.310 | -0.350 | 1.115 | 0.440 | 154.7 | 0.0161 | 0.0606 | 0.818 | 30.632 |
| -2 | 5 | 1.198 | -0.193 | 0.589 | 0.322 | 114.8 | 0.0138 | 0.0450 | 0.562 | 17.721 |
| -2 | 30 | 1.008 | -0.006 | 0.307 | 0.228 | 57.8 | 0.0112 | 0.0323 | 0.341 | 7.753 |
Ин ҷадвал чор рафтори асосиро нишон медиҳад. Якум, бо зиёд шудани \(\nu\) ва сабуктар шудани думи тақсимоти тавлидкунандаи маълумот, қимати баҳошудаи \(\hat q\) ба 1 наздик мешавад. Масалан, барои \(\alpha=2\), \(\hat q\) дар \(\nu=3.1\) ба 1.310 баробар аст, дар ҳоле ки дар \(\nu=30\) 1.009 мебошад.
Дуюм, \(\hat\beta\) самти асимметрияро пайгирӣ мекунад. Дар \(\alpha=0\) медианаи \(\hat\beta=0.000\); ҳангоми тағйир ёфтани аломати \(\alpha\), аломати \(\hat\beta\) низ баръакс мешавад.
Сеюм, дар маълумоти симметрӣ озодии иловагии модели асимметрӣ афзоиши назарраси мутобиқатро ба вуҷуд намеорад. Дар сатрҳои \(\alpha=0\) медианаи \(\Delta\ell=0.2\) аст ва нимдисперсияҳо қариб яксонанд.
Чорум, ҳангоми мавҷуд будани асимметрия бартарӣ махсусан дар думҳо зиёд мешавад. Дар ҳолати \(\alpha=2,\nu=3.1\), KS барои модели симметрӣ 0.0606 ва барои модели асимметрӣ 0.0161 аст. Қимати Anderson–Darling, ки ба думҳо ҳассостар аст, аз 30.613 то 0.829 коҳиш меёбад.
Дар ҷадвалҳои иловагии таҳқиқот, ки ҳамаи 40 сенарияро дар бар мегиранд, гузориш мешавад, ки ҳамон тартиби умумӣ нигоҳ дошта шудааст. Мувофиқи бахши натиҷаҳо, дар ҳамаи сенарияҳои асимметрие, ки \(|\alpha|\geq1\), ҳатто персентили 5-уми \(\Delta\ell\) аз ҳадди санҷиши \(\chi^2_1\) болотар мондааст. Қимати хурдтарин барои \(|\alpha|=1,\nu=30\) 2.8 буда, ҳадди муқоисашуда 1.92 аст. Аз ин рӯ маҳдудияти симметрӣ дар ин сенарияҳо ҳадди ақал дар %95-и такрорҳо рад шудааст.
2. Маълумоти бозори воқеӣ
Маълумоти воқеӣ аз нархҳои ҳаррӯзаи басташавӣ сохта шудааст. Нархҳо барои дивидендҳо ва тақсимшавии саҳмияҳо ислоҳ шудаанд. Бозгашти логарифмӣ:
\[ r_t= \log\left(\frac{P_{t+\Delta}}{P_t}\right) \]
ҳисоб карда шудааст.
\(\Delta\) уфуқи бозгашт бо рӯзҳои савдо мебошад:
- \(\Delta=1\): рӯзона,
- \(\Delta=7\): ҳафт рӯзи савдо, дар тақвим тақрибан якуним ҳафта,
- \(\Delta=20\): бист рӯзи савдо, дар тақвим тақрибан як моҳ.
Серияҳо ба тавре зернамунагирӣ шудаанд, ки ҳампӯшӣ набошад; яъне ҳамон мушоҳида дар зиёда аз як ҳисобкунии бозгашт дубора истифода нашудааст.
Пеш аз баҳодиҳӣ бозгаштҳо ба миёнаи сифр ва дисперсияи воҳид стандартӣ карда шудаанд. Ҳамин тавр муқоиса бештар ба шакли тақсимот, ғафсии думҳо ва паҳншавии самтии манфӣ/мусбат равона мешавад, на ба масштаби бозгашт.
Сохтори намунаи маълумоти воқеӣ
| Бозор | Давра | \(\Delta\) | Мушоҳида | Бозгашти миёна | Нимдисперсияи поёнӣ | Нимдисперсияи болоӣ | Каҷӣ | Kurtosis |
|---|---|---|---|---|---|---|---|---|
| BIST | 31/12/2009–31/12/2025 | 1 | 4017 | 0.076% | 1.3328 | 1.0823 | -0.62 | 7.79 |
| BIST | 31/12/2009–31/12/2025 | 7 | 573 | 0.534% | 9.8334 | 7.8150 | -0.49 | 4.37 |
| BIST | 31/12/2009–31/12/2025 | 20 | 200 | 1.527% | 25.2391 | 26.0167 | 0.06 | 3.58 |
| FTSE | 31/12/2009–31/12/2025 | 1 | 4041 | 0.015% | 0.5255 | 0.4298 | -0.69 | 12.93 |
| FTSE | 31/12/2009–31/12/2025 | 7 | 577 | 0.104% | 3.3343 | 2.5798 | -0.70 | 7.20 |
| FTSE | 31/12/2009–31/12/2025 | 20 | 202 | 0.301% | 11.6568 | 5.7035 | -2.73 | 22.41 |
| NASDAQ | 31/12/2009–31/12/2025 | 1 | 4024 | 0.065% | 0.9398 | 0.7871 | -0.37 | 10.67 |
| NASDAQ | 31/12/2009–31/12/2025 | 7 | 574 | 0.456% | 5.2984 | 3.9060 | -0.64 | 4.88 |
| NASDAQ | 31/12/2009–31/12/2025 | 20 | 201 | 1.305% | 17.5698 | 11.0869 | -0.69 | 3.51 |
| DJIA | 01/01/2010–31/12/2025 | 1 | 4048 | 0.038% | 0.6003 | 0.4935 | -0.76 | 22.51 |
| DJIA | 01/01/2010–31/12/2025 | 7 | 578 | 0.266% | 4.0362 | 2.4209 | -2.14 | 22.59 |
| DJIA | 01/01/2010–31/12/2025 | 20 | 202 | 0.755% | 8.4666 | 5.1300 | -1.07 | 6.04 |
| S&P 500 | 31/12/2009–31/12/2025 | 1 | 4034 | 0.045% | 0.6565 | 0.5379 | -0.62 | 16.59 |
| S&P 500 | 31/12/2009–31/12/2025 | 7 | 576 | 0.317% | 4.1410 | 2.4808 | -1.22 | 7.68 |
| S&P 500 | 31/12/2009–31/12/2025 | 20 | 201 | 0.906% | 11.4279 | 6.5890 | -0.97 | 5.13 |
| BOVESPA | 30/12/2009–30/12/2025 | 1 | 3968 | 0.022% | 1.1526 | 0.9833 | -0.79 | 15.08 |
| BOVESPA | 30/12/2009–30/12/2025 | 7 | 566 | 0.147% | 7.5130 | 5.6855 | -1.14 | 10.98 |
| BOVESPA | 30/12/2009–30/12/2025 | 20 | 198 | 0.423% | 20.5811 | 17.3381 | -0.39 | 4.06 |
| BRENT | 02/01/1990–09/01/2026 | 1 | 9212 | 0.012% | 2.8897 | 2.3736 | -1.18 | 24.71 |
| BRENT | 02/01/1990–09/01/2026 | 7 | 1316 | 0.086% | 19.4652 | 14.1694 | -1.03 | 10.11 |
| BRENT | 02/01/1990–09/01/2026 | 20 | 460 | 0.241% | 59.0907 | 44.9922 | -1.13 | 12.83 |
| BTC | 17/07/2014–31/12/2025 | 1 | 4152 | 0.119% | 6.5976 | 5.9036 | -0.47 | 9.78 |
| BTC | 17/07/2014–31/12/2025 | 7 | 593 | 0.835% | 43.0459 | 44.8476 | 0.09 | 6.48 |
| BTC | 17/07/2014–31/12/2025 | 20 | 207 | 2.390% | 157.1413 | 154.0742 | -0.04 | 5.50 |
| ETH | 12/02/2018–31/12/2025 | 1 | 2877 | 0.043% | 10.6772 | 9.5902 | -0.34 | 10.90 |
| ETH | 12/02/2018–31/12/2025 | 7 | 411 | 0.301% | 76.9579 | 68.7903 | -0.36 | 5.40 |
| ETH | 12/02/2018–31/12/2025 | 20 | 143 | 0.890% | 239.5047 | 239.7775 | -0.07 | 3.96 |
Манбаъ қайд мекунад, ки дар индексҳои саҳомӣ ва Brent умуман каҷии манфӣ ва нимдисперсияи поёнӣ баландтар мушоҳида шудааст; уфуқи \(\Delta=20\)-и BIST истисно мебошад. Bitcoin ва Ethereum бошанд, махсусан дар уфуқҳои дарозтар, аз ҷиҳати самтӣ ба симметрия наздиктар менамоянд.
3. Баҳодиҳии маҳдудшудаи maximum likelihood
Вектори параметрҳои баҳошаванда:
\[ \theta= (q,\mu_q,\beta,\gamma_-,\gamma_+). \]
Бо \(z=x-\mu_q\), ядро:
\[ H_\theta(x)= 1+\beta z+\gamma_-z_-^2+\gamma_+z_+^2 \]
ва зичӣ:
\[ f_\theta(x)= \frac{ H_\theta(x)^{-1/(q-1)} }{ Z_f(\theta) }, \qquad Z_f(\theta)= \int_{\mathbb{R}} H_\theta(u)^{-1/(q-1)}\,du. \tag{47} \]
Дар оптимизатсияи ададии таҳқиқот:
\[ \varepsilon=10^{-8}, \qquad q_{\min}=1.001, \qquad q_{\max}=2.999, \qquad \gamma_0=10^{-10}. \]
Маҳдудиятҳои нарм ва барои ҳалкунанда мувофиқ, ки барои мусбатӣ истифода шудаанд:
\[ \beta^2\leq4(1-\varepsilon)\gamma_-, \qquad \beta^2\leq4(1-\varepsilon)\gamma_+. \]
Ғайр аз ин шарти марказкунии escort:
\[ \int_{\mathbb{R}} (x-\mu_q) H_\theta(x)^{-q/(q-1)} \,dx=0 \]
татбиқ мешавад.
Масъалаи maximum likelihood:
\[ \widehat{\theta} \in \arg\max_{\theta\in\Theta_\varepsilon} \ell_f(\theta), \]
\[ \ell_f(\theta) = -\frac{1}{q-1} \sum_{i=1}^{N}\log H_\theta(x_i) - N\log Z_f(\theta). \tag{49} \]
чунин аст.
Усул дар муҳити MATLAB бо истифода аз fmincon ва алгоритми interior-point татбиқ шудааст. Аввал модели симметрии маҳдудшуда ҳал шуда, сипас ҳамин ҳал ҳамчун нуқтаи оғоз барои модели асимметрӣ истифода шудааст.
Дар ин ҷо фарқи муҳим вуҷуд дорад: масъалаи максимум-энтропия бар \(J[p]\) зери маҳдудиятҳои собити escort конкавӣ аст; аммо иддао намешавад, ки функсияи likelihood, ки барои баҳодиҳии параметрҳои \(\theta\) аз маълумот истифода мешавад, нисбат ба \(\theta\) конкавӣ аст. Манбаъ ин ду масъалаи оптимизатсияро ба таври равшан аз ҳам ҷудо мекунад.
4. Нимдисперсияҳои escort баъдан чӣ гуна ба даст меоянд?
\(\sigma^2_{q,-}\) ва \(\sigma^2_{q,+}\) дар maximum likelihood ҳамчун параметрҳои мустақили озод баҳогузорӣ намешаванд. Аввал \(\widehat\theta\) ёфта мешавад, баъд аз зичии мувофиқи escort:
\[ \widehat{\sigma}^2_{q,-} = \int_{\mathbb{R}} (x-\widehat\mu_q)_-^2 p_{\widehat\theta}(x)\,dx, \]
\[ \widehat{\sigma}^2_{q,+} = \int_{\mathbb{R}} (x-\widehat\mu_q)_+^2 p_{\widehat\theta}(x)\,dx. \tag{50} \]
ҳисоб карда мешаванд. Ин фарқ муҳим аст, зеро дар ҳосилкунии максимум-энтропия нимдисперсияҳо маҳдудиятҳои додашудаанд, дар ҳоле ки \(\beta,\gamma_-,\gamma_+\) зарбкунандаҳои ба онҳо мувофиқ мебошанд; дар баҳодиҳии оморӣ бошад, аз параметрҳо оғоз карда ба нимдисперсияҳои escort-и аз онҳо бармеомада мегузаранд.
5. Kolmogorov–Smirnov ва Anderson–Darling чиро чен мекунанд?
Омори Kolmogorov–Smirnov (KS) бузургтарин фарқи амудиро байни функсияи эмпирикии тақсимот ва функсияи тақсимоти баҳошуда чен мекунад.
Омори Anderson–Darling (AD) ба номувофиқатӣ дар думҳои тақсимот вазни бештар медиҳад. Аз ин рӯ AD барои ин таҳқиқот махсусан муҳим аст; яке аз ҳадафҳои асосии модели пешниҳодшуда имкон додани рафтори гуногуни думҳои рост ва чап мебошад.
Дар ҳар ду ҳолат қимати хурдтар ба мутобиқати наздиктари тақсимотӣ ишора мекунад.
Аммо азбаски параметрҳо аз ҳамон маълумот баҳогузорӣ шудаанд, қиматҳои интиқодии стандартии KS/AD, ки аз тақсимот мустақиланд, мустақим истифода нашудаанд. Муаллифон ин оморҳоро ҳамчун ченакҳои ташхисии мутобиқати дохилинамунавӣ истифода мебаранд.
6. Мураккабии модел чӣ гуна ҷарима мешавад?
Моделҳои асимметрӣ ва симметрӣ дарунгузошта мебошанд. Маҳдудияти симметрӣ:
\[ \beta=0, \qquad \gamma_-=\gamma_+ \]
чунин аст.
Таҳқиқот дар баробари фарқи log-likelihood фарқҳои AIC ва BIC-ро низ гузориш медиҳад. Ҳамин тавр афзоиши мутобиқате, ки модели асимметрӣ метавонад ба сабаби чандирии бештар табиатан ба даст орад, дар муқобили арзиши параметрҳои иловагӣ арзёбӣ мешавад.
Аз сабаби сохтори дарунгузошта нисбати likelihood:
\[ LR= 2(\widehat\ell_{\mathrm{asym}}-\widehat\ell_{\mathrm{sym}}) \sim\chi^2_1 \]
санҷиш истифода шудааст. Як, ду ва се ситора дар ҷадвалҳо мутаносибан сатҳҳои %5, %1 ва %0,1-ро ифода мекунанд.
7. Натиҷаҳои ҳафтаина дар бозорҳои воқеӣ
| Бозор | \(\Delta\ell\) | KS асим. | KS сим. | AD асим. | AD сим. | \(\hat\beta\) | \(\hat q\) |
|---|---|---|---|---|---|---|---|
| BIST | 4.1 ** | 0.0303 | 0.0380 | 0.440 | 1.101 | -0.062 | 1.19 |
| FTSE | 1.3 | 0.0296 | 0.0306 | 0.491 | 0.657 | -0.079 | 1.35 |
| NASDAQ | 7.1 *** | 0.0302 | 0.0449 | 0.413 | 1.543 | -0.106 | 1.24 |
| DJIA | 3.0 * | 0.0297 | 0.0317 | 0.558 | 0.944 | -0.127 | 1.36 |
| S&P 500 | 11.0 *** | 0.0328 | 0.0472 | 0.435 | 2.483 | -0.273 | 1.38 |
| BOVESPA | 1.0 | 0.0293 | 0.0297 | 0.430 | 0.546 | -0.025 | 1.19 |
| BRENT | 5.4 ** | 0.0186 | 0.0259 | 0.393 | 1.273 | -0.109 | 1.36 |
| BTC | 0.7 | 0.0322 | 0.0342 | 0.477 | 0.695 | +0.067 | 1.40 |
| ETH | 0.6 | 0.0419 | 0.0471 | 0.815 | 1.052 | +0.108 | 1.51 |
Натиҷаҳои Anderson–Darling Чӣ Гуна Тафсир Шаванд?
Натиҷаҳои Anderson–Darling нишон медиҳанд, ки модели асимметрии Tsallis дар серияҳои бозори воқеии таҳқиқшуда, махсусан думҳои тақсимотро нисбат ба q-Gaussian-и симметрӣ наздиктар тавсиф мекунад; аммо ин натиҷа маънои онро надорад, ки модел дар ҳар меъёр ё ҳар бозор бартар аст. Қимати AD дар ҳамаи 27 таркиби бозор-уфуқ пасттар аст, дар ҳоле ки муқоисаи KS омехта мебошад, AIC модели асимметриро танҳо дар 16/27 ва BIC дар 11/27 ҳолат интихоб мекунад ва натиҷаҳо танҳо мутобиқати тақсимотии дохилинамунавиро арзёбӣ мекунанд.
Чаро S&P 500 ва NASDAQ диққатҷалбкунандаанд?
Дар уфуқи ҳафтаина барои S&P 500 медианаи \(\Delta\ell=11.0\), \(\hat\beta=-0.273\) ва қимати AD дар модели асимметрӣ 0.435, дар модели симметрӣ бошад 2.483 аст. Барои NASDAQ \(\Delta\ell=7.1\), \(\hat\beta=-0.106\), ва қиматҳои AD мутаносибан 0.413 ва 1.543 мебошанд.
Дар графикҳои манбаъ, дар ҳар ду серия зичии асимметрӣ дар думи чап аз модели симметрӣ болотар ва дар думи рост поёнтар ҷойгир шуда, нуқтаҳои эмпирикиро махсусан дар думи вазнини чап наздиктар пайгирӣ мекунад. Азбаски модели симметрӣ маҷбур аст ҳар ду самтро бо як масштаб ҳамзамон мутобиқ кунад, метавонад дар як тараф думи аз ҳад сабук ва дар тарафи дигар думи аз ҳад вазнин ба вуҷуд орад.
Чаро BOVESPA як мисоли муқобили муҳим аст?
Дар намунаи BOVESPA, бо вуҷуди он ки каҷии тавсифӣ аз сифр хеле фарқ мекунад, параметри асимметрияи сохторӣ хурд аст. Мувофиқи манбаъ, \(\hat\beta\) дар ҳамаи уфуқҳо тақрибан байни -0.02 ва -0.04 мондааст, фосилаҳои bootstrap сифрро дар бар гирифтаанд ва афзоиши likelihood дар ҳеҷ уфуқ аҳамиятнок набудааст.
Ин бозёфт фарқи муҳими омориро нишон медиҳад: каҷии намунавӣ ва асимметрияи сохторие, ки дар тамоми тақсимот паҳн шудааст, як чиз нестанд. Шумораи ками мушоҳидаҳои ифротӣ метавонад каҷии намунавиро зиёд кунад, дар ҳоле ки шакли умумии зичии эҳтимолият метавонад номувозинии қавии самтӣ нишон надиҳад.
Имкони он ки оптимизатсия аз сабаби нуқтаи оғози наздик ба симметрия чунин натиҷа дода бошад, дар Supplementary Material алоҳида санҷида шудааст. Барои BOVESPA аз 74 нуқтаи оғози асимметрии гуногун таҷрибаи бисёроғозӣ гузаронида шуда, дар ҳар се уфуқ ба ҳамон натиҷаи ҳалли warm-start дар сатҳи таҳаммулпазирии ҳалкунанда расидаанд. Бузургтарин фарқи log-likelihood танҳо тақрибан \(4.7\times10^{-8}\) буд. Аз ин рӯ, дар доираи назорати ададии худи манбаъ, асимметрияи заифи BOVESPA ҳамчун артефакти нуқтаи оғоз ба назар намерасад.
Bitcoin ва Ethereum чиро нишон медиҳанд?
Дар уфуқи ҳафтаина барои Bitcoin \(\hat q=1.40\) ва барои Ethereum \(\hat q=1.51\) буда, баландтарин қиматҳои q дар намуна мушоҳида мешаванд, дар ҳоле ки параметрҳои асимметрияи сохторӣ мутаносибан танҳо \(+0.067\) ва \(+0.108\) мебошанд. Ҳамзамон қиматҳои \(\Delta\ell\) 0.7 ва 0.6 мебошанд.
Манбаъ ин натиҷаро ба шакли “думҳои вазнин, аммо номувозинии қавии самтӣ нест” тафсир мекунад. Ба ибораи дигар, тақсимот метавонад думҳои хеле вазнин дошта бошад, вале ин худ аз худ маънои онро надорад, ки думҳои чап ва рост бояд ба таври равшан фарқ кунанд.
Чаро Kurtosis ва \(q\) як чизро чен намекунанд?
Манбаъ махсусан тавассути Ethereum фарқи муҳимро нишон медиҳад. Азбаски kurtosis-и намунавӣ ба моменти чорум асос ёфтааст, ба шумораи ками мушоҳидаҳои ифротӣ хеле ҳассос аст. \(q\)-и баҳошуда бошад рафтори коҳишро дар тамоми дум ифода мекунад.
Дар серияҳои ҳафтаинаи Ethereum манбаъ барои \(\hat q=1.509\) индекси думи тақсимоти мутобиқшударо тақрибан чунин ҳисоб мекунад:
\[ \nu_f= \frac{3-\hat q}{\hat q-1} \approx2.9 \]
Барои ин тақсимоти назариявӣ kurtosis ниҳоӣ нест; бо вуҷуди ин kurtosis-и намунавии мушоҳидашудаи ҳамон намуна 5.40 аст. Пас kurtosis-и намунавӣ ва параметри q, ки тамоми сохтори думро муайян мекунад, бевосита як бузургӣ нестанд.
Бо калон шудани уфуқи вақт чӣ мешавад?
Дар ҳашт аз нӯҳ серия \(q\)-и баҳошуда бо агрегатсияи вақтӣ тамоюли коҳиш нишон додааст. Манбаъ, масалан, барои FTSE:
\[ 1.47\rightarrow1.35\rightarrow1.29 \]
ва барои NASDAQ:
\[ 1.48\rightarrow1.24\rightarrow1.18 \]
қиматҳоро дар уфуқҳои рӯзона, 7-рӯза ва 20-рӯза гузориш медиҳад. Манбаъ инро ҳамчун намунае, ки бо рафтори қисмии ҳадди марказӣ мутобиқ аст, тафсир мекунад. S&P 500 истиснои ин намунаи умумӣ аст; қиматҳои q-и 7 ва 20-рӯза тақрибан 1.38 ва 1.39 мебошанд.
Аммо азбаски дар уфуқҳои 20-рӯза андозаи намунаҳо то тақрибан 143–460 мушоҳида кам мешавад, фосилаҳои bootstrap васеъ мешаванд. Аз ин рӯ баҳодиҳии параметри дум дар уфуқи дароз камтар дақиқ аст.
Номуайянии bootstrap
Барои серияҳои бозори воқеӣ:
\[ B=999 \]
намунаҳои iid bootstrap сохта шуда, дар ҳар намунаи bootstrap ҳам модели симметрӣ ва ҳам модели асимметрӣ дубора баҳогузорӣ шудаанд. Натиҷаҳо бо медиана ва:
\[ [p_5,p_{95}] \]
фосила гузориш шудаанд.
Манбаъ дар ин ҷо маҳдудияти муҳим мегузорад. iid bootstrap, ки мушоҳидаҳои алоҳидаро дубора намунагирӣ мекунад, тақсимоти маргиналии бешартро нигоҳ медорад; аммо аз сабаби кластершавии волатилнокӣ дар бозгаштҳои молиявӣ метавонад тағйирпазирии ҳақиқии намунагириро камтар арзёбӣ кунад. Аз ин рӯ ин фосилаҳо фосилаҳои дақиқи эътимод нестанд, балки фосилаҳои тавсифии bootstrap мебошанд.
Хулосаи интихоби модел дар ҳамаи 27 таркиби маълумоти воқеӣ
- Омори Anderson–Darling-и модели асимметрӣ дар 27/27 таркиби бозор-уфуқ пасттар аст.
- Муқоисаи Kolmogorov–Smirnov дар ҳамаи таркибҳо як самт надорад.
- AIC модели асимметриро дар 16/27 таркиб интихоб мекунад.
- BIC модели асимметриро дар 11/27 таркиб интихоб мекунад.
- Барои BOVESPA, Bitcoin ва Ethereum модели симметрӣ дар ҳамаи се уфуқ аз ҷониби меъёрҳои иттилоотӣ интихоб мешавад.
- Бартарии пурқувваттарин дар серияҳое дида мешавад, ки сохтори тақсимотӣ дар самтҳои манфӣ ва мусбат воқеан фарқ мекунад.
Натиҷаҳое, ки таҳқиқот дастгирӣ мекунад
- Бо нигоҳ доштани принсипи максимум-энтропияи Tsallis метавон бо маҳдудиятҳои самтии нимдисперсияи escort оилаи асимметрии q-Gaussian-ро ҳосил кард.
- Табдили зичии escort масъалаи маҳдудиятҳои ғайрихаттиро ба масъалаи оптимизатсияи дорои маҳдудиятҳои аффинӣ ва функсияи қатъиян конкавӣ табдил медиҳад.
- Ҳалли статсионарии қобили қабул максимуми глобалӣ ва ягона аст.
- Дар фосилаҳои муайяни \(q\), барои он ки нимдисперсияҳои escort-и додашуда ҳал ба вуҷуд оранд, шартҳои дақиқи мутобиқат мавҷуданд.
- Дар маълумоти синтетикии асимметрии skew-\(t\), модели асимметрии Tsallis нисбат ба q-Gaussian-и симметрӣ тақриби ба таври равшан беҳтар медиҳад.
- Дар маълумоти бозори воқеӣ бартарӣ махсусан дар омори AD, ки ба думҳо ҳассос аст, дида мешавад.
- Дар маҷмӯаҳои маълумоте, ки асимметрия заиф аст, модел ба маҳдудияти симметрӣ наздик мешавад ва меъёрҳои иттилоотӣ метавонанд модели оддитари симметриро интихоб кунанд.
Натиҷаҳое, ки таҳқиқот дастгирӣ намекунад
- Нишон дода нашудааст, ки модел бозгаштҳои молиявии ояндаро дақиқтар пешгӯӣ мекунад.
- Таҳқиқот санҷиши пешгӯии берун аз намуна анҷом надодааст.
- Динамикаи шартии волатилнокиро мустақим модел намекунад.
- Аз сабаби iid bootstrap, фосилаҳои bootstrap-и гузоришшуда фосилаҳои эътимоди пурра устувор ба вобастагии серия нестанд.
- Нишон дода нашудааст, ки модели асимметрӣ аз skew-\(t\)-и алтернативӣ, тақсимоти гиперболии умумӣ ё дигар ҳамаи оилаҳои асимметрии думвазнин бартар аст.
- Натиҷаҳои Monte Carlo нишон намедиҳанд, ки модели асимметрии Tsallis аз оилаи skew-\(t\)-и тавлидкунандаи маълумот беҳтар аст; онҳо танҳо фоидаи суст кардани маҳдудияти симметрии Tsallis-ро чен мекунанд.
- Бартарӣ дар Value-at-Risk, Expected Shortfall ё дигар ченакҳои хавф санҷида нашудааст.
- Натиҷаҳои таҳқиқот машварати сармоягузорӣ ё пешгӯии самти бозор нестанд.
Самтҳои таҳқиқоти оянда
Манбаъ аз ҷиҳати назариявӣ таҳқиқи тавсеаҳои бисёртағйирёбанда ва таъсири онҳо ба моделсозии вобастагӣ ва сохтори портфелро пешниҳод мекунад. Аз ҷиҳати эмпирикӣ бошад, муқоисаҳои васеътар бо моделҳои алтернативии асимметрии думвазнин, монанди skew-\(t\) ва тақсимотҳои гиперболии умумӣ, арзёбии берун аз намуна, усулҳои bootstrap-и устувор ба вобастагӣ ва баҳодиҳии дубора дар боқимондаҳои стандартӣ бо филтрҳои волатилнокӣ монанди GARCH пешниҳод мешаванд.
Ғайр аз ин, усулҳое чун predictive log score, Value-at-Risk ва Expected Shortfall backtesting ҳамчун қадамҳое зикр шудаанд, ки метавонанд дар оянда фаъолияти воқеии пешгӯӣ ва ченкунии хавфи тақсимотро бисанҷанд. Инҳо натиҷаҳои дар таҳқиқоти ҷорӣ иҷрошуда нестанд, балки пешниҳодҳои таҳқиқоти оянда мебошанд.
Ёддошт оид ба Манбаъ ва Усул
Унвони аслӣ: Asymmetric q-Gaussian Distributions from Tsallis Maximum Entropy
Муаллифон: Francesco Cesarone; Massimiliano Corradini; Nicolò Giunta; Serena Rocci.
Тартиби муаллифон: Тартиби дар манбаъ додашуда бетағйир нигоҳ дошта шудааст.
Муаллифи масъул: Francesco Cesarone.
Муассиса: Roma Tre University – Department of Business Studies.
Навъи манбаъ: Preprint-и академӣ.
Платформа: arXiv.
Шиносаи arXiv: arXiv:2610.16663v1.
Санаи ирсол ба ArXiv: 12 Октябр 2026.
Соҳа: Statistical Finance; таҳқиқот инчунин дар заминаи механикаи оморӣ / энтропияи Tsallis қарор дорад.
DOI: 10.48550/arXiv.2610.16663.
Вазъи тақриз: Дар санаи омода шудани ин арзёбии Verianla версияи тасдиқшаванда версияи preprint-и arXiv v1 аст. Нашри алоҳидаи маҷаллаи тақризшуда тасдиқ нашудааст; аз ин рӯ таҳқиқот набояд ҳамчун мақолаи тақризшуда пешниҳод шавад.
Литсензия: Азбаски дар PDF-и боршуда маълумоти равшан дар бораи литсензияи истифодаи дубора тасдиқ нашуд, расмҳои манбаъ айнан нусхабардорӣ нашуда, танҳо робитаҳои илмӣ бо схемаҳои мустақили Verianla шарҳ дода шудаанд.
Саҳми баробар: Дар манбаи боршуда изҳороти алоҳидаи саҳми баробар муайян нашудааст.
Маблағгузорӣ: Дар манбаи боршуда изҳороти алоҳидаи маблағгузорӣ муайян нашудааст.
Бархӯрди манфиатҳо: Дар манбаи боршуда изҳороти алоҳидаи бархӯрди манфиатҳо муайян нашудааст.
CRediT / саҳмҳои муаллифон: Дар манбаи боршуда изҳороти алоҳидаи саҳмҳои CRediT муайян нашудааст.
Маълумот: Таҳлили бозори воқеӣ нархҳои ҳаррӯзаи басташавии LSEG Data & Analytics-ро истифода мебарад. Таҳқиқот маҷмӯи маълумоти дахлдори бозорро бо манбаи Cesarone (2025) мепайвандад.
Дастрасӣ ба маълумот ва код: Дар матни манбаъ гуфта шудааст, ки маълумот ва код бо дархост пешниҳод мешаванд.
Нармафзор: Баҳодиҳии параметрҳо дар муҳити MATLAB бо алгоритми fmincon interior-point анҷом дода шудааст.
Таҳқиқоти синтетикӣ: 40 сенарияи Azzalini skew-\(t\), 10.000 такрор барои ҳар сенария ва 3.000 мушоҳида барои ҳар такрор истифода шудаанд.
Таҳқиқоти маълумоти воқеӣ: Нӯҳ бозор — шаш индекси саҳомӣ, нафти Brent, Bitcoin ва Ethereum — дар уфуқҳои 1, 7 ва 20 рӯзи савдо, дар маҷмӯъ бо 27 таркиби бозор-уфуқ таҳлил шудаанд.
Ҳадди асосии методологӣ: Таҳлили маълумоти воқеӣ мутобиқати тавсифии дохилинамунавии тақсимоти бешарти бозгаштро меомӯзад. Ин модели волатилнокии шартӣ, пешгӯии берун аз намуна ё пешгӯии хавфи вақти воқеӣ нест.
Ҳадди bootstrap: Азбаски iid bootstrap кластершавии волатилнокиро нигоҳ намедорад, фосилаҳои bootstrap-и гузоришшуда набояд ҳамчун фосилаҳои дақиқи эътимоди вобаста ба серия тафсир шаванд.
Ҳадди муқоиса: Муқоисаи асосии эмпирикӣ бо q-Gaussian-и симметрӣ анҷом шудааст. Гарчанде маълумоти синтетикӣ аз тақсимоти skew-\(t\) тавлид шудааст, таҳқиқот модели пешниҳодшударо ҳамчун санҷиши ҳамаҷонибаи модели рақиб нисбат ба оилаи skew-\(t\)-и тавлидкунандаи маълумот арзёбӣ намекунад.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд