


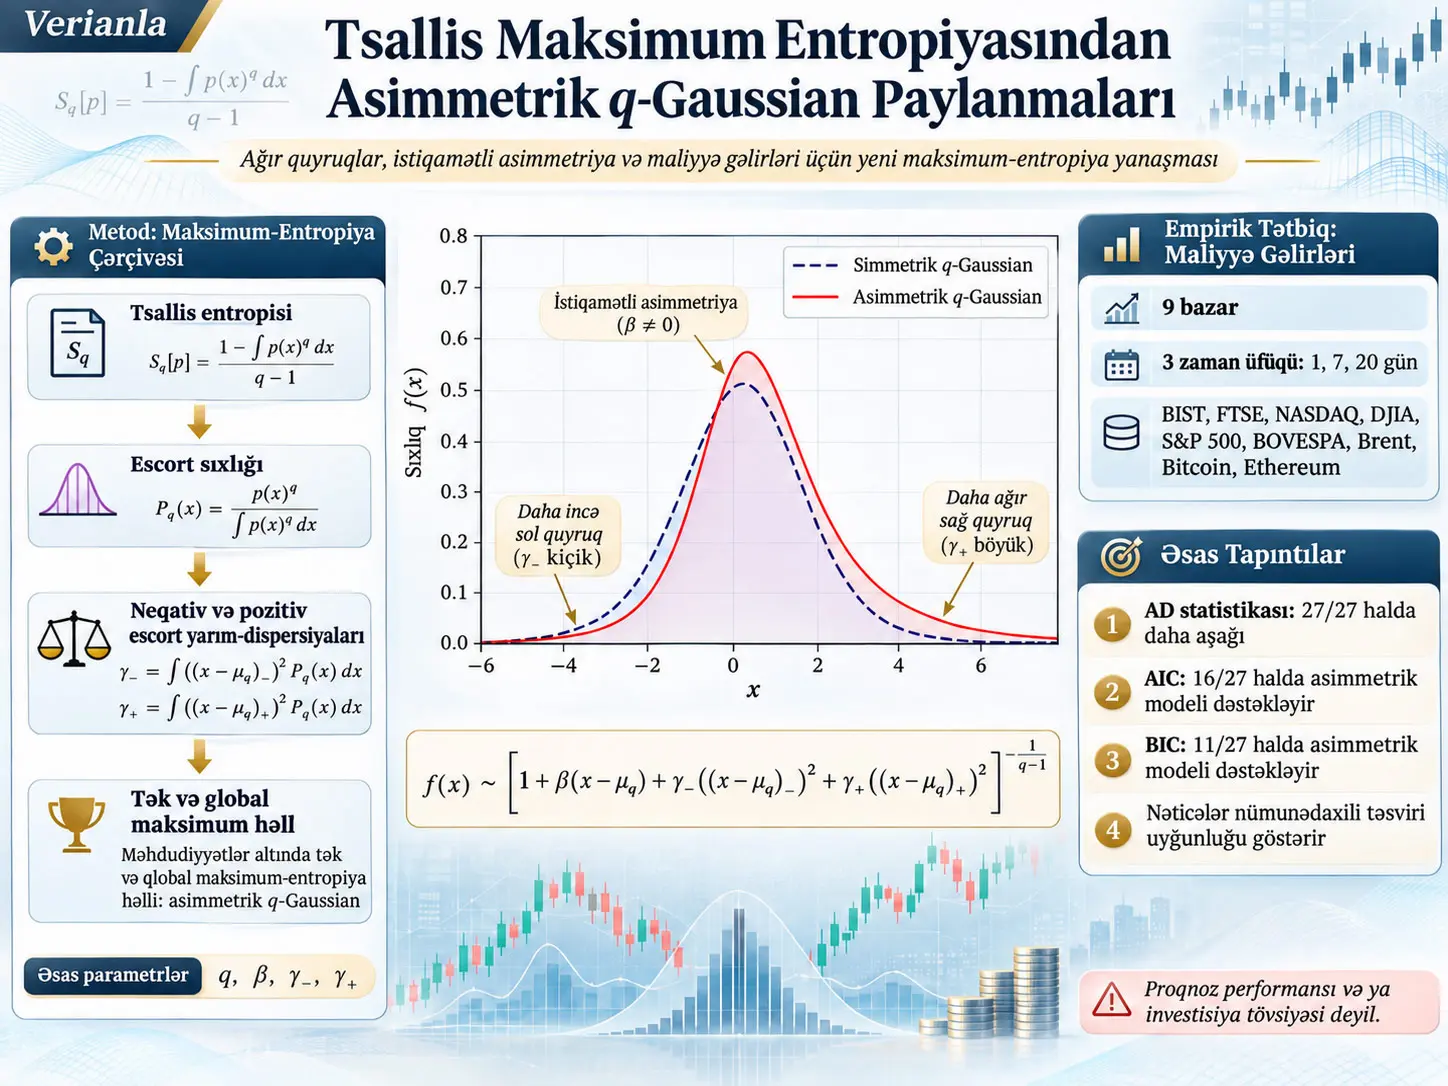
Asimmetrik q-Gaussian paylanması, standart Tsallis maksimum-entropiya quruluşunu dəyişdirmədən; vahid entropik indeks \(q\), ortaq escort ortalaması və ortalamanın aşağısındakı və yuxarısındakı yayınmalar üçün ayrıca escort yarım-dispersiya məhdudiyyətlərindən istifadə etməklə ağır quyruğu və istiqamətli asimmetriyanı eyni ehtimal sıxlığı daxilində təmsil edən paylanmalar ailəsidir. Tədqiqatın əsas sualı standart q-Gaussian paylanmalarının struktur simmetriyasını kənardan “skewing” əməliyyatı tətbiq etmədən və ya iki ayrı yarım paylanmanı birləşdirmədən pozmağın mümkün olub-olmamasıdır. Müəlliflər bunun mümkün olduğunu; asimmetriyanın entropiya funksiyasından deyil, maksimum-entropiya probleminin məhdudiyyətlərindən yaradıla bildiyini göstərirlər.
Riyazi baxımdan əsas addım birbaşa ilkin sıxlıq \(f\) üzərində işləmək əvəzinə escort sıxlığından \(p=f^q/\int f^qdx\) optimallaşdırma dəyişəni kimi istifadə etməkdir. Bu çevrilmə ilkin problemdə qeyri-xətti olan və normallaşdırma inteqralı vasitəsilə bir-birinə bağlı escort məhdudiyyətlərini afin məhdudiyyətlərə çevirir. Eyni zamanda Tsallis entropiyasının maksimumlaşdırılması problemi konveks uyğunluq çoxluğu üzərində ciddi konkav \(J[p]\) funksiyasının maksimumlaşdırılması probleminə ekvivalent olur. Nəticədə tələb olunan məhdudiyyətləri ödəyən stasionar həll yalnız lokal namizəd deyil, qlobal maksimumdur; ciddi konkavlığa görə qlobal maksimum da yeganədir.
Təklif olunan paylanma Monte Carlo təcrübələrində Azzalini skew-Student paylanmalarından yaradılmış sintetik ağır quyruqlu və asimmetrik nümunələr üzərində klassik simmetrik q-Gaussian ilə müqayisə edilmişdir. Dizaynda beş asimmetriya səviyyəsi \(\alpha\in\{-2,-1,0,1,2\}\), səkkiz sərbəstlik dərəcəsi qiyməti \(\nu\in\{3.1,3.5,3.8,4.1,5,10,15,30\}\), ümumilikdə 40 ssenari, hər ssenari üçün 10.000 təkrar və hər təkrarda \(n=3000\) müşahidə istifadə edilmişdir. Asimmetrik ssenarilərdə təklif olunan model simmetrik q-Gaussian ilə müqayisədə xüsusilə quyruqlara həssas Anderson–Darling meyarında nəzərəçarpacaq dərəcədə daha yaxın uyğunluq yaradır, həqiqi simmetriya halında isə iki model demək olar ki, bir-birindən fərqlənmir.
Real məlumat tətbiqində BIST, FTSE, NASDAQ, DJIA, S&P 500, BOVESPA, Brent nefti, Bitcoin və Ethereum olmaqla doqquz bazarın gündəlik, 7 ticarət günlük və 20 ticarət günlük üst-üstə düşməyən loqarifmik gəlirləri araşdırılmışdır. Ümumilikdə 27 bazar-üfüq birləşməsinin hamısında asimmetrik modelin Anderson–Darling qiyməti simmetrik modeldən aşağı olmuşdur; lakin AIC asimmetrik modeli 16/27, daha güclü mürəkkəblik cəzası tətbiq edən BIC isə 11/27 halda üstün tutmuşdur. BOVESPA, Bitcoin və Ethereum üçün simmetrik model hər üç üfüqdə informasiya meyarları tərəfindən üstün tutulmuşdur. Buna görə tədqiqat “asimmetrik model hər məlumat üçün üstündür” nəticəsinə gəlmir.
Ən mühüm şərh məhdudiyyəti budur: real bazar nəticələri seçmə-daxili, şərtsiz paylanma uyğunluğunu qiymətləndirir. Tədqiqat modelin gələcək gəlirləri daha yaxşı proqnozlaşdırdığını, Value-at-Risk və ya Expected Shortfall proqnozlarını yaxşılaşdırdığını, volatillik klasterləşməsini modelləşdirdiyini və ya real vaxt risk idarəetməsində üstün olduğunu göstərmir.
Problem niyə yaranır?
Standart Gaussian paylanması orta qiymət ətrafında simmetrikdir və quyruqları eksponensial şəkildə sürətlə azalır. Lakin bir çox fiziki və maliyyə sistemində müşahidələr Gaussian modelindən daha ağır quyruqlar göstərə bilər. Tsallis statistik mexanikası çərçivəsində q-Gaussian paylanmaları qüvvət qanununa bənzər ağır quyruqlar yarada bildiyindən bu problemin bir hissəsini həll edə bilər. Bununla belə, standart q-Gaussian da öz mövqe parametri ətrafında simmetrikdir. Buna görə mənfi və müsbət istiqamətdəki böyük yayınmalar fərqli davrandıqda vahid simmetrik miqyas kifayət etməyə bilər.
Tədqiqatın fərqləndirici sualı yalnız “asimmetrik ağır quyruqlu paylanma necə yazılır?” deyil. Ədəbiyyatda skew-Student kimi bunu edə bilən paylanmalar artıq mövcuddur. Daha xüsusi sual budur: asimmetriya standart Tsallis maksimum-entropiya prinsipinin özündən, eyni entropiya və eyni \(q\) parametri saxlanılmaqla yaradıla bilərmi?
Asimmetrik q-Gaussian Paylanması Nədir?
Asimmetrik q-Gaussian paylanması vahid Tsallis entropiyası və vahid entropik indeks \(q\) qorunarkən ortalamanın aşağısındakı və yuxarısındakı yayınmalar üçün fərqli escort yarım-dispersiya məhdudiyyətlərindən istifadə etməklə əldə edilən, qlobal şəkildə normallaşdırılmış ağır quyruqlu ehtimal paylanmasıdır. Asimmetriya iki ayrı paylanmanın sonradan birləşdirilməsindən deyil, eyni maksimum-entropiya problemində istiqamətli məhdudiyyətlərin fərqli olmasından yaranır.
Shannon maksimum entropiyası: başlanğıc nöqtəsi
Davamlı təsadüfi dəyişənin ehtimal sıxlığı \(g(x)\) üçün Shannon diferensial entropiyası tədqiqatda belə verilir:
\[ S[g]=-\int_{\mathbb{R}}g(x)\ln g(x)\,dx. \tag{1} \]
Burada \(g(x)\) ehtimal sıxlığıdır və \(\int g(x)dx=1\) şərtini ödəyir. Orta \(\mu\) və dispersiya \(\sigma^2\) sabit saxlanıldıqda Shannon entropiyasını maksimum edən sıxlıq Gaussian paylanmasıdır:
\[ g^\star(x)= \frac{1}{\sqrt{2\pi\sigma^2}} \exp\left[-\frac{(x-\mu)^2}{2\sigma^2}\right]. \tag{2} \]
Bu nəticə yalnız orta və dispersiya məlumatının verildiyi klassik maksimum-entropiya problemində Gaussian paylanmasının niyə təbii baza paylanması olduğunu izah edir. Lakin Gaussian quyruğunun eksponensial şəkildə azalması ağır quyruq göstərən məlumatlar üçün məhdudlaşdırıcıdır.
Tsallis entropiyası və \(q\) parametri
Tədqiqatda \(q\neq1\) üçün Tsallis entropiyası:
\[ S_q[f]= \frac{1-\int_{\mathbb{R}}f(x)^q\,dx}{q-1}. \tag{3} \]
Burada \(f(x)\) araşdırılan ehtimal sıxlığı, \(q\) isə entropik indeksdir. \(q\to1\) limitində Tsallis entropiyası Shannon entropiyasına yaxınlaşır. Buna görə \(q=1\) klassik Shannon çərçivəsinə bağlanan sərhəd haldır.
Escort ehtimalı nədir?
Tsallis çərçivəsində tədqiqatın istifadə etdiyi escort sıxlığı:
\[ f_q(x)= \frac{f(x)^q}{\|f^q\|} = \frac{f(x)^q}{\int_{\mathbb{R}}f(u)^q\,du}. \tag{4} \]
Bu çevrilmədə əvvəlcə \(f(x)\) sıxlığı \(q\)-cu qüvvətə yüksəldilir, sonra nəticə yenidən normallaşdırılaraq inteqralı 1 olan yeni sıxlıq əldə edilir. Beləliklə, escort sıxlığı da etibarlı ehtimal sıxlığıdır.
Escort çevrilməsi tərsinə çevrilə bilir. Tədqiqatın Tənlik (8)-i:
\[ f(x)= \frac{f_q(x)^{1/q}} {\int_{\mathbb{R}}f_q(u)^{1/q}\,du}. \tag{8} \]
Bu xüsusiyyət sonradan kritik əhəmiyyət qazanır: optimallaşdırma escort sıxlığı üzərindən həll edilə və nəticə yenidən ilkin \(f(x)\) sıxlığına çevrilə bilər.
Standart simmetrik q-Gaussian
Escort ortalaması \(\mu_q\) və escort dispersiyası \(\sigma_q^2\) sabit saxlanıldıqda, \(1<q<3\) intervalında standart q-Gaussian həlli:
\[ f^\star(x)= \frac{1}{Z_q} \left[ 1+ \frac{q-1}{3-q} \frac{(x-\mu_q)^2}{\sigma_q^2} \right]^{-1/(q-1)}. \tag{10} \]
\(Z_q\) sıxlığın inteqralını 1 edən normallaşdırma sabitidir. Bütün həqiqi ox üzərində normallaşdırılmış və sonlu escort dispersiyasına malik standart q-Gaussian üçün təbii interval \(1<q<3\)-dür. Mənbə əlavə olaraq adi, yəni escort olmayan dispersiyanın da sonlu olması tələb edilərsə daha sərt \(1<q<5/3\) şərtinin lazım olduğunu bildirir.
Tənlik (10)-dakı \((x-\mu_q)^2\) termini sağ və sol yayınmalara eyni şəkildə yanaşır. Simmetriya məhz buradan yaranır.
Asimmetriya necə əlavə edilir?
Müəlliflər Tsallis entropiyasını dəyişmirlər. Escort orta məhdudiyyəti:
\[ \int_{\mathbb{R}}(x-\mu_q)f_q(x)\,dx=0 \tag{12} \]
şəklində qorunur; lakin vahid escort dispersiyası əvəzinə iki istiqamətli yarım-dispersiya müəyyən edilir:
\[ \int_{\mathbb{R}} [(x-\mu_q)_-]^2 f_q(x)\,dx = \sigma^2_{q,-}, \]
\[ \int_{\mathbb{R}} [(x-\mu_q)_+]^2 f_q(x)\,dx = \sigma^2_{q,+}. \tag{13} \]
Burada
\[ (t)_-=\min\{t,0\}, \qquad (t)_+=\max\{t,0\}. \]
Beləliklə, \((x-\mu_q)_-\) yalnız \(\mu_q\)-dan aşağıdakı yayınmaları, \((x-\mu_q)_+\) isə yalnız yuxarıdakı yayınmaları daşıyır. Kvadratları alındıqda iki istiqamətin yayılması ayrıca ölçülə bilər.
Əgər
\[ \sigma^2_{q,-}=\sigma^2_{q,+} \]
və digər simmetriya şərtləri ödənirsə, istiqamətli yayılmalar bərabərləşir. Fərqli olmaları isə maksimum-entropiya probleminin mənfi və müsbət yayınmalara fərqli miqyaslar təyin etməsinə imkan verir.
Escort Sıxlığı Niyə Optimallaşdırma Dəyişəni Kimi İstifadə Olunur?
Escort sıxlığından istifadə olunur, çünki ilkin \(f\) dəyişənində escort məhdudiyyətləri \(f^q/\int f^qdx\) nisbətinə görə qeyri-xəttidir və normallaşdırma inteqralı vasitəsilə bütün sıxlığı bir-birinə bağlayır. \(p=f_q\) dəyişəninə keçildikdə eyni məhdudiyyətlər afin olur və Tsallis entropiyasını maksimum edən problem konveks uyğunluq çoxluğu üzərində ciddi konkav funksiyanı maksimum edən problemə çevrilir; bu quruluş qlobal optimallıq və həllin yeganəliyi üçün əsas riyazi üstünlüyü təmin edir.
Escort yenidən parametrizasiyası
Yeni optimallaşdırma dəyişəni:
\[ p(x)\equiv f_q(x) = \frac{f(x)^q} {\int_{\mathbb{R}}f(u)^q\,du}. \tag{16} \]
kimi seçilir.
Yeni məqsəd funksiyası isə:
\[ J[p]= \int_{\mathbb{R}}p(x)^{1/q}\,dx. \tag{18} \]
Bu halda ilkin sıxlıq:
\[ f(x)= \frac{p(x)^{1/q}}{J[p]}. \tag{20} \]
şəklində bərpa edilir.
Bunun \(q\)-cu qüvvəti alınıb inteqrallaşdırıldıqda:
\[ \int_{\mathbb{R}} f(x)^q\,dx = \frac{1}{J[p]^q}. \tag{22} \]
və Tsallis entropiyası:
\[ S_q[f] = \frac{1-J[p]^{-q}}{q-1}. \tag{23} \]
formasını alır. \(q>1\) üçün sağ tərəfdəki ifadə \(J[p]\) artdıqca artır. Buna görə \(S_q[f]\)-ni maksimum etmək ilə \(J[p]\)-ni maksimum etmək ekvivalentdir.
Lagrange funksiyası
Escort dəyişənindəki problem üçün tədqiqatda istifadə olunan Lagrange funksiyası:
\[ \begin{aligned} \mathcal{L}[p] ={}& \int p(x)^{1/q}\,dx -\lambda_0\left(\int p(x)\,dx-1\right)\\ &-\lambda_1\int(x-\mu_q)p(x)\,dx\\ &-\lambda_-\left( \int[(x-\mu_q)_-]^2p(x)\,dx-\sigma^2_{q,-} \right)\\ &-\lambda_+\left( \int[(x-\mu_q)_+]^2p(x)\,dx-\sigma^2_{q,+} \right). \end{aligned} \tag{26} \]
\(\lambda_0\) normallaşdırmanı, \(\lambda_1\) escort mərkəzləməni, \(\lambda_-\) mənfi istiqamətdəki və \(\lambda_+\) müsbət istiqamətdəki yarım-dispersiya məhdudiyyətini tətbiq edir.
Stasionar escort sıxlığı
Birinci variasiya şərtindən əldə edilən stasionar ailə:
\[ \widehat p(x)= \frac{1}{Z_p} \left[ 1+\beta(x-\mu_q) +\gamma_-[(x-\mu_q)_-]^2 +\gamma_+[(x-\mu_q)_+]^2 \right]^{-q/(q-1)}. \tag{27} \]
Burada:
- \(q\): ortaq ağır-quyruq davranışını müəyyən edən entropik indeks,
- \(\mu_q\): escort ortalaması,
- \(\beta\): qlobal escort mərkəzləmə şərti ilə əlaqəli xətti parametr,
- \(\gamma_-\): mənfi istiqamətdəki kvadratik miqyas parametri,
- \(\gamma_+\): müsbət istiqamətdəki kvadratik miqyas parametri,
- \(Z_p\): escort sıxlığının inteqralını 1 edən normallaşdırma sabitidir.
İlkin Tsallis sıxlığına qayıdıldıqda:
\[ \widehat f(x)= \frac{1}{Z_f} \left[ 1+\beta(x-\mu_q) +\gamma_-[(x-\mu_q)_-]^2 +\gamma_+[(x-\mu_q)_+]^2 \right]^{-1/(q-1)}. \tag{33} \]
Bu ifadə tədqiqatın təklif etdiyi asimmetrik q-Gaussian ailəsinin əsas tənliyidir.
Niyə iki ayrı “yarım paylanma” deyil?
Tənlik (33) vahid \(Z_f\) ilə bütün həqiqi ox üzərində normallaşdırılır. Sağ və sol tərəfdə fərqli \(\gamma\) əmsalları olsa da, bunlar müstəqil normallaşdırılan iki paylanma deyil. Eyni \(q\), eyni \(\mu_q\), eyni \(\beta\) və eyni qlobal normallaşdırma istifadə olunur.
Mənbəyə görə nüvənin iki hissəsi \(x=\mu_q\) nöqtəsində eyni qiymətə və eyni birinci törəməyə malikdir. Buna görə sıxlıq escort mövqeyində fasiləsiz törənəndir.
Müsbətlik şərti
Nüvə:
\[ H(x)= 1+\beta(x-\mu_q) +\gamma_-[(x-\mu_q)_-]^2 +\gamma_+[(x-\mu_q)_+]^2 \tag{35} \]
kimi müəyyən edildikdə sıxlığın bütün həqiqi ox üzərində müsbət olması üçün tədqiqatın verdiyi şərt:
\[ -2\sqrt{\gamma_+} < \beta < 2\sqrt{\gamma_-}. \]
\(\gamma_->0\) və \(\gamma_+>0\) olduqda escort sıxlığının quyruqları:
\[ \widehat p(x) \sim |x|^{-2q/(q-1)} \qquad (|x|\to\infty) \]
davranışını göstərir. Escort yarım-dispersiyalarının sonlu qalması üçün mənbədə əldə edilən interval:
\[ 1<q<3. \]
Qlobal maksimum niyə təmin edilir?
\(q>1\) üçün
\[ \phi(u)=u^{1/q} \]
konkavdır. Tədqiqatda istifadə olunan toxunan bərabərsizliyi:
\[ u^{1/q} \leq v^{1/q} + \frac{1}{q} v^{1/q-1}(u-v). \tag{36} \]
Bu bərabərsizlik iki uyğun sıxlığa nöqtəvi tətbiq edilib inteqrallaşdırıldıqda, stasionar həllin məhdudiyyətlərinə görə qalan xətti terminlər bir-birini ləğv edir və
\[ J[p]\leq J[\widehat p] \]
nəticəsi alınır. Beləliklə, uyğun stasionar həllin qlobal maksimum olduğu göstərilir.
Yeganəlik üçün daha güclü xüsusiyyətdən istifadə edilir: \(u^{1/q}\), \(q>1\) altında ciddi konkavdır. İki fərqli qlobal maksimumun mövcud olduğu fərz edilərsə, onların istənilən konveks kombinasiyası daha yüksək \(J[p]\) qiyməti yaratmalı olar. Bu, hər ikisinin maksimum olması fərziyyəsi ilə ziddiyyət təşkil edir. Buna görə qlobal maksimum yeganədir.
Hər escort yarım-dispersiya cütü mümkündürmü?
Xeyr. Bu məqam tədqiqatın nəzəri baxımdan ən mühüm detallarından biridir.
Nisbət:
\[ \rho= \frac{\sigma^2_{q,+}} {\sigma^2_{q,-}} \]
kimi müəyyən edilir.
Əgər
\[ \frac{3}{2}\leq q<3, \]
olarsa, hər müsbət \(\sigma^2_{q,-}\) və \(\sigma^2_{q,+}\) cütü üçün uyğun, degenerativ olmayan \((\beta,\gamma_-,\gamma_+)\) üçlüyü mövcuddur.
Bunun əksinə,
\[ 1<q<\frac{3}{2} \]
intervalında həll yalnız:
\[ \frac{3-2q}{3-q} < \rho < \frac{3-q}{3-2q} \tag{Proposition 5} \]
şərti altında mövcuddur.
Bu sərhədlərin özündə həll degenerativ olur: bir ucdə \(\gamma_-=0\), digər ucdə \(\gamma_+=0\) olur. Müvafiq qapalı intervaldan kənarda tədqiqatda nəzərdən keçirilən qlobal müsbət nüvəyə malik stasionar ailə göstərilən escort momentlərinin hamısını eyni anda ödəyə bilməz.
\(q\to1\) limitində nə baş verir?
\(q=1\) halında escort sıxlığı ilkin sıxlıqla eyni olur və Tsallis entropiyası Shannon entropiyasına çevrilir. Asimmetrik maksimum-entropiya həlli bu sərhəddə:
\[ f_1(x)= \frac{1}{Z_1} \exp\left[ -\beta'(x-\mu) -\gamma'_-[(x-\mu)_-]^2 -\gamma'_+[(x-\mu)_+]^2 \right]. \tag{45} \]
şəklindəki hissə-hissə kvadratik eksponensial ailəyə yaxınlaşır. Beləliklə, təklif olunan quruluş Tsallis çərçivəsindən Shannon sərhədinə fasiləsizlik göstərir.
Tədqiqatın Metodu və Nəticələri
1. Sintetik məlumat dizaynı
Monte Carlo nümunələri Azzalini skew-\(t\) paylanmasından yaradılmışdır. Mövqe:
\[ \xi=0 \]
və miqyas:
\[ \omega=1 \]
kimi sabitdir.
Asimmetriya parametri:
\[ \alpha\in\{-2,-1,0,1,2\} \]
və sərbəstlik dərəcəsi:
\[ \nu\in\{3.1,3.5,3.8,4.1,5,10,15,30\}. \]
Beləliklə, \(5\times8=40\) ssenari əldə edilmişdir. Hər ssenari:
\[ R=10000 \]
Monte Carlo təkrarı ilə və hər təkrarda:
\[ n=3000 \]
müşahidə ilə qiymətləndirilmişdir. Beləliklə, dizayn ümumilikdə 400.000 asimmetrik model uyğunlaşdırmasını əhatə edir. Mənbə bunlardan yalnız birində həlledicinin uyğun stasionar nöqtəyə yaxınlaşmadığını və həmin yeganə təkrarın median nəticələrə təsir etmədən çıxarıldığını bildirir.
\(\alpha=0\) simmetriyanı, \(|\alpha|\) böyüdükcə artan istiqamətli asimmetriyanı təmsil edir. \(\nu\) isə məlumat yaradan skew-\(t\) paylanmasında quyruq qalınlığını idarə edir; kiçik \(\nu\) daha ağır quyruqlara uyğun gəlir.
Vacib olaraq, təklif olunan Tsallis paylanması Azzalini skew-\(t\) ailəsinin daxilində deyil. Buna görə Monte Carlo təcrübəsi “doğru modeli yenidən tapma” təcrübəsi deyil, Tsallis ailəsinin özündən kənardakı asimmetrik ağır quyruqlu paylanmaları nə dərəcədə yaxşı yaxınlaşdıra bildiyini sınayan təcrübədir.
Təmsilçi Monte Carlo nəticələri
| \(\alpha\) | \(\nu\) | \(\hat q\) | \(\hat\beta\) | \(\hat\sigma^2_{f,-}\) | \(\hat\sigma^2_{f,+}\) | \(\Delta\ell\) | KS asim. | KS sim. | AD asim. | AD sim. |
|---|---|---|---|---|---|---|---|---|---|---|
| 2 | 3.1 | 1.310 | 0.350 | 0.439 | 1.115 | 154.8 | 0.0161 | 0.0606 | 0.829 | 30.613 |
| 2 | 5 | 1.197 | 0.193 | 0.322 | 0.590 | 114.7 | 0.0138 | 0.0451 | 0.569 | 17.725 |
| 2 | 30 | 1.009 | 0.006 | 0.228 | 0.307 | 57.7 | 0.0113 | 0.0321 | 0.343 | 7.738 |
| 1 | 3.1 | 1.437 | 0.254 | 0.709 | 1.307 | 53.8 | 0.0110 | 0.0347 | 0.327 | 10.749 |
| 1 | 5 | 1.299 | 0.134 | 0.497 | 0.697 | 33.4 | 0.0105 | 0.0240 | 0.287 | 5.203 |
| 1 | 30 | 1.062 | 0.012 | 0.348 | 0.388 | 7.9 | 0.0100 | 0.0170 | 0.252 | 1.278 |
| 0 | 3.1 | 1.487 | 0.000 | 1.408 | 1.407 | 0.2 | 0.0091 | 0.0098 | 0.208 | 0.283 |
| 0 | 5 | 1.331 | 0.000 | 0.832 | 0.832 | 0.2 | 0.0093 | 0.0098 | 0.216 | 0.279 |
| 0 | 30 | 1.062 | 0.000 | 0.536 | 0.536 | 0.2 | 0.0096 | 0.0105 | 0.233 | 0.295 |
| -1 | 3.1 | 1.437 | -0.254 | 1.309 | 0.710 | 53.8 | 0.0110 | 0.0347 | 0.327 | 10.745 |
| -1 | 5 | 1.299 | -0.134 | 0.697 | 0.497 | 33.3 | 0.0105 | 0.0241 | 0.287 | 5.197 |
| -1 | 30 | 1.062 | -0.012 | 0.388 | 0.348 | 7.9 | 0.0100 | 0.0171 | 0.253 | 1.284 |
| -2 | 3.1 | 1.310 | -0.350 | 1.115 | 0.440 | 154.7 | 0.0161 | 0.0606 | 0.818 | 30.632 |
| -2 | 5 | 1.198 | -0.193 | 0.589 | 0.322 | 114.8 | 0.0138 | 0.0450 | 0.562 | 17.721 |
| -2 | 30 | 1.008 | -0.006 | 0.307 | 0.228 | 57.8 | 0.0112 | 0.0323 | 0.341 | 7.753 |
Bu cədvəl dörd əsas davranışı göstərir. Birincisi, \(\nu\) böyüdükcə və məlumat yaradan paylanmanın quyruğu yüngülləşdikcə qiymətləndirilən \(\hat q\) qiyməti 1-ə yaxınlaşır. Məsələn, \(\alpha=2\) üçün \(\hat q\), \(\nu=3.1\)-də 1.310 olduğu halda \(\nu=30\)-da 1.009-dur.
İkincisi, \(\hat\beta\) asimmetriyanın istiqamətini izləyir. \(\alpha=0\)-da median \(\hat\beta=0.000\); \(\alpha\)-nın işarəsi dəyişdikdə \(\hat\beta\)-nın işarəsi də əksinə çevrilir.
Üçüncüsü, simmetrik məlumat altında asimmetrik modelin əlavə sərbəstliyi əhəmiyyətli uyğunluq qazancı yaratmır. \(\alpha=0\) sətirlərində median \(\Delta\ell=0.2\)-dir və yarım-dispersiyalar demək olar ki, eynidir.
Dördüncüsü, asimmetriya olduqda üstünlük xüsusilə quyruqlarda böyüyür. \(\alpha=2,\nu=3.1\) halında simmetrik model üçün KS 0.0606 olduğu halda asimmetrik modeldə 0.0161-dir. Quyruqlara daha həssas Anderson–Darling qiyməti isə 30.613-dən 0.829-a düşür.
Tədqiqatın bütün 40 ssenarini əhatə edən əlavə cədvəllərində eyni ümumi sıralamanın qorunduğu bildirilir. Nəticələr bölməsinə görə \(|\alpha|\geq1\) olan bütün asimmetrik ssenarilərdə hətta \(\Delta\ell\)-in 5-ci persentil qiyməti də \(\chi^2_1\) test həddinin üzərində qalmışdır. Ən kiçik qiymət \(|\alpha|=1,\nu=30\) üçün 2.8, müqayisə olunan hədd isə 1.92-dir. Buna görə simmetrik məhdudiyyət bu ssenarilərdə təkrarların ən azı %95-də rədd edilmişdir.
2. Real bazar məlumatları
Real məlumat gündəlik bağlanış qiymətlərindən yaradılmışdır. Qiymətlər dividend və səhm bölünmələri üçün düzəldilmişdir. Loqarifmik gəlir:
\[ r_t= \log\left(\frac{P_{t+\Delta}}{P_t}\right) \]
kimi hesablanmışdır.
\(\Delta\), ticarət günü ilə ifadə olunan gəlir üfüqüdür:
- \(\Delta=1\): gündəlik,
- \(\Delta=7\): yeddi ticarət günlük, təqvimdə təxminən bir həftə yarım,
- \(\Delta=20\): iyirmi ticarət günlük, təqvimdə təxminən bir ay.
Sıralar üst-üstə düşməyəcək şəkildə alt seçmə ilə götürülmüşdür; yəni eyni müşahidə birdən çox gəlir hesablamasında təkrar istifadə edilməmişdir.
Qiymətləndirmədən əvvəl gəlirlər sıfır orta və vahid dispersiyaya standartlaşdırılmışdır. Beləliklə, müqayisə gəlir miqyasından daha çox paylanmanın forması, quyruq qalınlığı və mənfi/müsbət istiqamətli yayılmaya yönəlir.
Real məlumat seçməsinin quruluşu
| Bazar | Dövr | \(\Delta\) | Müşahidə | Orta gəlir | Aşağı yarım-dispersiya | Yuxarı yarım-dispersiya | Çəplik | Kurtosis |
|---|---|---|---|---|---|---|---|---|
| BIST | 31/12/2009–31/12/2025 | 1 | 4017 | 0.076% | 1.3328 | 1.0823 | -0.62 | 7.79 |
| BIST | 31/12/2009–31/12/2025 | 7 | 573 | 0.534% | 9.8334 | 7.8150 | -0.49 | 4.37 |
| BIST | 31/12/2009–31/12/2025 | 20 | 200 | 1.527% | 25.2391 | 26.0167 | 0.06 | 3.58 |
| FTSE | 31/12/2009–31/12/2025 | 1 | 4041 | 0.015% | 0.5255 | 0.4298 | -0.69 | 12.93 |
| FTSE | 31/12/2009–31/12/2025 | 7 | 577 | 0.104% | 3.3343 | 2.5798 | -0.70 | 7.20 |
| FTSE | 31/12/2009–31/12/2025 | 20 | 202 | 0.301% | 11.6568 | 5.7035 | -2.73 | 22.41 |
| NASDAQ | 31/12/2009–31/12/2025 | 1 | 4024 | 0.065% | 0.9398 | 0.7871 | -0.37 | 10.67 |
| NASDAQ | 31/12/2009–31/12/2025 | 7 | 574 | 0.456% | 5.2984 | 3.9060 | -0.64 | 4.88 |
| NASDAQ | 31/12/2009–31/12/2025 | 20 | 201 | 1.305% | 17.5698 | 11.0869 | -0.69 | 3.51 |
| DJIA | 01/01/2010–31/12/2025 | 1 | 4048 | 0.038% | 0.6003 | 0.4935 | -0.76 | 22.51 |
| DJIA | 01/01/2010–31/12/2025 | 7 | 578 | 0.266% | 4.0362 | 2.4209 | -2.14 | 22.59 |
| DJIA | 01/01/2010–31/12/2025 | 20 | 202 | 0.755% | 8.4666 | 5.1300 | -1.07 | 6.04 |
| S&P 500 | 31/12/2009–31/12/2025 | 1 | 4034 | 0.045% | 0.6565 | 0.5379 | -0.62 | 16.59 |
| S&P 500 | 31/12/2009–31/12/2025 | 7 | 576 | 0.317% | 4.1410 | 2.4808 | -1.22 | 7.68 |
| S&P 500 | 31/12/2009–31/12/2025 | 20 | 201 | 0.906% | 11.4279 | 6.5890 | -0.97 | 5.13 |
| BOVESPA | 30/12/2009–30/12/2025 | 1 | 3968 | 0.022% | 1.1526 | 0.9833 | -0.79 | 15.08 |
| BOVESPA | 30/12/2009–30/12/2025 | 7 | 566 | 0.147% | 7.5130 | 5.6855 | -1.14 | 10.98 |
| BOVESPA | 30/12/2009–30/12/2025 | 20 | 198 | 0.423% | 20.5811 | 17.3381 | -0.39 | 4.06 |
| BRENT | 02/01/1990–09/01/2026 | 1 | 9212 | 0.012% | 2.8897 | 2.3736 | -1.18 | 24.71 |
| BRENT | 02/01/1990–09/01/2026 | 7 | 1316 | 0.086% | 19.4652 | 14.1694 | -1.03 | 10.11 |
| BRENT | 02/01/1990–09/01/2026 | 20 | 460 | 0.241% | 59.0907 | 44.9922 | -1.13 | 12.83 |
| BTC | 17/07/2014–31/12/2025 | 1 | 4152 | 0.119% | 6.5976 | 5.9036 | -0.47 | 9.78 |
| BTC | 17/07/2014–31/12/2025 | 7 | 593 | 0.835% | 43.0459 | 44.8476 | 0.09 | 6.48 |
| BTC | 17/07/2014–31/12/2025 | 20 | 207 | 2.390% | 157.1413 | 154.0742 | -0.04 | 5.50 |
| ETH | 12/02/2018–31/12/2025 | 1 | 2877 | 0.043% | 10.6772 | 9.5902 | -0.34 | 10.90 |
| ETH | 12/02/2018–31/12/2025 | 7 | 411 | 0.301% | 76.9579 | 68.7903 | -0.36 | 5.40 |
| ETH | 12/02/2018–31/12/2025 | 20 | 143 | 0.890% | 239.5047 | 239.7775 | -0.07 | 3.96 |
Mənbə səhm indeksləri ilə Brent-də ümumən mənfi çəplik və daha yüksək aşağı istiqamətli yarım-dispersiya müşahidə edildiyini; BIST-in \(\Delta=20\) üfüqünün istisna olduğunu bildirir. Bitcoin və Ethereum isə xüsusilə daha uzun üfüqlərdə istiqamətli baxımdan simmetriyaya daha yaxın görünür.
3. Məhdudlaşdırılmış maksimum ola-bilmə qiymətləndirilməsi
Qiymətləndirilən parametr vektoru:
\[ \theta= (q,\mu_q,\beta,\gamma_-,\gamma_+). \]
\(z=x-\mu_q\) olmaqla nüvə:
\[ H_\theta(x)= 1+\beta z+\gamma_-z_-^2+\gamma_+z_+^2 \]
və sıxlıq:
\[ f_\theta(x)= \frac{ H_\theta(x)^{-1/(q-1)} }{ Z_f(\theta) }, \qquad Z_f(\theta)= \int_{\mathbb{R}} H_\theta(u)^{-1/(q-1)}\,du. \tag{47} \]
Tədqiqatın sayısal optimallaşdırmasında:
\[ \varepsilon=10^{-8}, \qquad q_{\min}=1.001, \qquad q_{\max}=2.999, \qquad \gamma_0=10^{-10}. \]
Müsbətlik üçün istifadə olunan yumşaq və həllediciyə uyğun məhdudiyyətlər:
\[ \beta^2\leq4(1-\varepsilon)\gamma_-, \qquad \beta^2\leq4(1-\varepsilon)\gamma_+. \]
Bundan əlavə, escort mərkəzləmə şərti:
\[ \int_{\mathbb{R}} (x-\mu_q) H_\theta(x)^{-q/(q-1)} \,dx=0 \]
tətbiq edilir.
Maksimum ola-bilmə problemi:
\[ \widehat{\theta} \in \arg\max_{\theta\in\Theta_\varepsilon} \ell_f(\theta), \]
\[ \ell_f(\theta) = -\frac{1}{q-1} \sum_{i=1}^{N}\log H_\theta(x_i) - N\log Z_f(\theta). \tag{49} \]
şəklindədir.
Metod MATLAB mühitində fmincon və interior-point alqoritmindən istifadə etməklə tətbiq edilmişdir. Əvvəlcə simmetrik məhdudlaşdırılmış model həll edilmiş, sonra bu həll asimmetrik model üçün başlanğıc nöqtəsi kimi istifadə olunmuşdur.
Burada mühüm fərq var: \(J[p]\) üzərində maksimum-entropiya problemi sabit escort məhdudiyyətləri altında konkavdır; lakin məlumatdan \(\theta\) parametrlərini qiymətləndirmək üçün istifadə olunan ola-bilmə funksiyasının \(\theta\)-ya görə konkav olduğu iddia edilmir. Mənbə bu iki optimallaşdırma problemini aydın şəkildə bir-birindən ayırır.
4. Escort yarım-dispersiyaları sonradan necə əldə edilir?
\(\sigma^2_{q,-}\) və \(\sigma^2_{q,+}\) maksimum ola-bilmədə müstəqil sərbəst parametrlər kimi qiymətləndirilmir. Əvvəlcə \(\widehat\theta\) tapılır, sonra uyğun escort sıxlığından:
\[ \widehat{\sigma}^2_{q,-} = \int_{\mathbb{R}} (x-\widehat\mu_q)_-^2 p_{\widehat\theta}(x)\,dx, \]
\[ \widehat{\sigma}^2_{q,+} = \int_{\mathbb{R}} (x-\widehat\mu_q)_+^2 p_{\widehat\theta}(x)\,dx. \tag{50} \]
hesablanır. Bu fərq vacibdir, çünki maksimum-entropiya törətməsində yarım-dispersiyalar verilmiş məhdudiyyətlər, \(\beta,\gamma_-,\gamma_+\) isə onlara uyğun vuruculardır; statistik qiymətləndirmədə isə parametrlərdən başlanaraq onların nəzərdə tutduğu escort yarım-dispersiyalarına keçilir.
5. Kolmogorov–Smirnov və Anderson–Darling nəyi ölçür?
Kolmogorov–Smirnov (KS) statistikası empirik paylanma funksiyası ilə qiymətləndirilmiş paylanma funksiyası arasındakı ən böyük şaquli fərqi ölçür.
Anderson–Darling (AD) statistikası isə paylanmanın quyruqlarındakı uyğunsuzluqlara daha çox çəki verir. Buna görə tədqiqat baxımından AD xüsusilə vacibdir; təklif olunan modelin əsas məqsədlərindən biri sağ və sol quyruq davranışlarının fərqli ola bilməsini təmin etməkdir.
Hər iki halda daha kiçik qiymət daha yaxın paylanma uyğunluğuna işarə edir.
Lakin parametrlər eyni məlumatdan qiymətləndirildiyinə görə standart paylanmadan asılı olmayan KS/AD kritik qiymətləri birbaşa istifadə edilməmişdir. Müəlliflər bu statistikaları seçmə-daxili diaqnostik uyğunluq ölçüləri kimi istifadə edirlər.
6. Model mürəkkəbliyi necə cəzalandırılır?
Asimmetrik və simmetrik modellər iç-içədir. Simmetrik məhdudiyyət:
\[ \beta=0, \qquad \gamma_-=\gamma_+ \]
şəklindədir.
Tədqiqat log-ola-bilmə fərqi ilə yanaşı AIC və BIC fərqlərini də bildirir. Beləliklə, asimmetrik modelin daha çevik olması səbəbindən təbii olaraq əldə edə biləcəyi uyğunluq qazancı əlavə parametr xərci ilə müqayisə edilir.
İç-içə quruluşa görə ola-bilmə nisbəti:
\[ LR= 2(\widehat\ell_{\mathrm{asym}}-\widehat\ell_{\mathrm{sym}}) \sim\chi^2_1 \]
testindən istifadə edilmişdir. Cədvəllərdəki bir, iki və üç ulduz müvafiq olaraq %5, %1 və %0,1 səviyyələrini ifadə edir.
7. Real bazarlarda həftəlik nəticələr
| Bazar | \(\Delta\ell\) | KS asim. | KS sim. | AD asim. | AD sim. | \(\hat\beta\) | \(\hat q\) |
|---|---|---|---|---|---|---|---|
| BIST | 4.1 ** | 0.0303 | 0.0380 | 0.440 | 1.101 | -0.062 | 1.19 |
| FTSE | 1.3 | 0.0296 | 0.0306 | 0.491 | 0.657 | -0.079 | 1.35 |
| NASDAQ | 7.1 *** | 0.0302 | 0.0449 | 0.413 | 1.543 | -0.106 | 1.24 |
| DJIA | 3.0 * | 0.0297 | 0.0317 | 0.558 | 0.944 | -0.127 | 1.36 |
| S&P 500 | 11.0 *** | 0.0328 | 0.0472 | 0.435 | 2.483 | -0.273 | 1.38 |
| BOVESPA | 1.0 | 0.0293 | 0.0297 | 0.430 | 0.546 | -0.025 | 1.19 |
| BRENT | 5.4 ** | 0.0186 | 0.0259 | 0.393 | 1.273 | -0.109 | 1.36 |
| BTC | 0.7 | 0.0322 | 0.0342 | 0.477 | 0.695 | +0.067 | 1.40 |
| ETH | 0.6 | 0.0419 | 0.0471 | 0.815 | 1.052 | +0.108 | 1.51 |
Anderson–Darling Nəticələri Necə Şərh Edilməlidir?
Anderson–Darling nəticələri asimmetrik Tsallis modelinin araşdırılan real bazar sıralarında xüsusilə paylanma quyruqlarını simmetrik q-Gaussian-dan daha yaxından təsvir etdiyini göstərir; lakin bu nəticə modelin hər ölçüdə və ya hər bazarda üstün olduğu demək deyil. AD qiyməti 27 bazar-üfüq birləşməsinin hamısında daha aşağı olduğu halda KS müqayisəsi qarışıqdır, AIC yalnız 16/27, BIC isə 11/27 halda asimmetrik modeli üstün tutur və nəticələr yalnız seçmə-daxili paylanma uyğunluğunu qiymətləndirir.
S&P 500 və NASDAQ niyə diqqət çəkir?
Həftəlik üfüqdə S&P 500 üçün median \(\Delta\ell=11.0\), \(\hat\beta=-0.273\) və AD qiyməti asimmetrik modeldə 0.435, simmetrik modeldə isə 2.483-dür. NASDAQ üçün \(\Delta\ell=7.1\), \(\hat\beta=-0.106\), AD qiymətləri isə müvafiq olaraq 0.413 və 1.543-dür.
Mənbə qrafiklərində hər iki sırada asimmetrik sıxlıq sol quyruqda simmetrik modelin üzərində, sağ quyruqda isə altında yerləşir və empirik nöqtələri xüsusilə ağır sol quyruqda daha yaxından izləyir. Simmetrik model vahid miqyasla hər iki istiqaməti eyni anda uyğunlaşdırmalı olduğuna görə bir tərəfdə həddən artıq yüngül, digər tərəfdə isə həddən artıq ağır quyruq yarada bilər.
BOVESPA niyə mühüm əks nümunədir?
BOVESPA seçməsində təsviri çəplik sıfırdan xeyli fərqli olsa da, struktur asimmetriya parametri kiçikdir. Mənbəyə görə \(\hat\beta\) bütün üfüqlərdə təxminən -0.02 ilə -0.04 arasında qalmış, bootstrap intervalları sıfırı əhatə etmiş və ola-bilmə qazancı heç bir üfüqdə əhəmiyyətli olmamışdır.
Bu tapıntı mühüm statistik fərqi göstərir: seçmə çəpliyi ilə bütün paylanmaya yayılan struktur asimmetriya eyni şey deyil. Az sayda ekstremal müşahidə seçmə çəpliyini böyüdə bildiyi halda ehtimal sıxlığının ümumi forması güclü istiqamətli balanssızlıq göstərməyə bilər.
Optimallaşdırmanın simmetriyaya yaxın başlanğıc səbəbindən bu nəticəni yaratmış ola biləcəyi ehtimalı Supplementary Material-da ayrıca sınanmışdır. BOVESPA üçün 74 fərqli asimmetrik başlanğıc nöqtəsindən çoxbaşlanğıclı təcrübə aparılmış və hər üç üfüqdə warm-start həlli ilə eyni nəticəyə həlledici tolerantlığı səviyyəsində çatılmışdır. Ən böyük log-ola-bilmə fərqi yalnız təxminən \(4.7\times10^{-8}\) olmuşdur. Buna görə mənbənin öz sayısal nəzarəti çərçivəsində BOVESPA-dakı zəif asimmetriya başlanğıc nöqtəsi artefaktı kimi görünmür.
Bitcoin və Ethereum nə göstərir?
Həftəlik üfüqdə Bitcoin üçün \(\hat q=1.40\), Ethereum üçün \(\hat q=1.51\) ilə seçmədə ən yüksək q qiymətləri müşahidə olunduğu halda struktur asimmetriya parametrləri müvafiq olaraq yalnız \(+0.067\) və \(+0.108\)-dir. Eyni zamanda \(\Delta\ell\) qiymətləri 0.7 və 0.6-dır.
Mənbə bu nəticəni “ağır quyruq, lakin güclü istiqamətli balanssızlıq yoxdur” kimi şərh edir. Başqa sözlə, paylanma çox ağır quyruqlu ola bilər, lakin bu təkbaşına sol və sağ quyruqların nəzərəçarpacaq dərəcədə fərqli olmalı olduğu demək deyil.
Kurtosis ilə \(q\) niyə eyni şeyi ölçmür?
Mənbə xüsusilə Ethereum üzərindən mühüm fərq göstərir. Seçmə kurtosisi dördüncü momentə əsaslandığından az sayda ekstremal müşahidəyə çox həssasdır. Qiymətləndirilmiş \(q\) isə bütün quyruq boyunca azalma davranışını təmsil edir.
Həftəlik Ethereum sırasında mənbə \(\hat q=1.509\) üçün uyğunlaşdırılmış paylanmanın quyruq indeksini təxminən:
\[ \nu_f= \frac{3-\hat q}{\hat q-1} \approx2.9 \]
kimi hesablayır. Bu nəzəri paylanma üçün kurtosis sonlu deyil; buna baxmayaraq eyni seçmənin müşahidə olunan seçmə kurtosisi 5.40-dır. Buna görə seçmə kurtosisi ilə bütün quyruq strukturunu müəyyən edən q parametri birbaşa eyni kəmiyyət deyil.
Zaman üfüqü böyüdükcə nə baş verir?
Doqquz sıranın səkkizində qiymətləndirilmiş \(q\) temporal aqreqasiya ilə azalma meyli göstərmişdir. Mənbə, məsələn, FTSE üçün:
\[ 1.47\rightarrow1.35\rightarrow1.29 \]
və NASDAQ üçün:
\[ 1.48\rightarrow1.24\rightarrow1.18 \]
qiymətlərini gündəlik, 7 günlük və 20 günlük üfüqlər boyunca bildirir. Mənbə bunu qismən mərkəzi-limit davranışı ilə uyğun örüntü kimi şərh edir. S&P 500 bu ümumi örüntünün istisnasıdır; 7 və 20 günlük q qiymətləri təxminən 1.38 və 1.39-dur.
Lakin 20 günlük üfüqlərdə seçmə ölçüləri təxminən 143–460 müşahidəyə düşdüyü üçün bootstrap intervalları genişlənir. Buna görə uzun üfüqdə quyruq parametri qiymətləndirmələri daha az dəqiqdir.
Bootstrap qeyri-müəyyənliyi
Real bazar sıraları üçün:
\[ B=999 \]
iid bootstrap seçməsi yaradılmış, hər bootstrap seçməsində həm simmetrik, həm də asimmetrik model yenidən qiymətləndirilmişdir. Nəticələr median və:
\[ [p_5,p_{95}] \]
intervalı ilə bildirilmişdir.
Mənbə burada mühüm məhdudiyyət qoyur. Ayrı-ayrı müşahidələri yenidən seçən iid bootstrap şərtsiz marjinal paylanmanı qoruyur; lakin maliyyə gəlirlərindəki volatillik klasterləşməsinə görə həqiqi seçmə dəyişkənliyini olduğundan aşağı qiymətləndirə bilər. Buna görə bu intervallar dəqiq etibar intervalları deyil, təsviri bootstrap intervallarıdır.
Model seçiminin bütün 27 real məlumat birləşməsində xülasəsi
- Asimmetrik modelin Anderson–Darling statistikası 27/27 bazar-üfüq birləşməsində daha aşağıdır.
- Kolmogorov–Smirnov müqayisəsi bütün birləşmələrdə eyni istiqamətdə deyil.
- AIC asimmetrik modeli 16/27 birləşmədə üstün tutur.
- BIC asimmetrik modeli 11/27 birləşmədə üstün tutur.
- BOVESPA, Bitcoin və Ethereum üçün simmetrik model hər üç üfüqdə informasiya meyarları tərəfindən üstün tutulur.
- Ən güclü fayda mənfi və müsbət istiqamətli paylanma quruluşunun həqiqətən fərqli olduğu sıralarda görünür.
Tədqiqatın dəstəklədiyi nəticələr
- Tsallis maksimum-entropiya prinsipi saxlanılaraq istiqamətli escort yarım-dispersiya məhdudiyyətləri ilə asimmetrik q-Gaussian ailəsi törədilə bilər.
- Escort sıxlığı çevrilməsi qeyri-xətti məhdudiyyət problemini afin məhdudiyyətli, ciddi konkav optimallaşdırma probleminə çevirir.
- Uyğun stasionar həll qlobal maksimumdur və yeganədir.
- Müəyyən \(q\) intervallarında verilmiş escort yarım-dispersiyalarının həll yarada bilməsi üçün dəqiq uyğunluq şərtləri mövcuddur.
- Sintetik asimmetrik skew-\(t\) məlumatlarında asimmetrik Tsallis modeli simmetrik q-Gaussian-dan nəzərəçarpacaq dərəcədə daha yaxşı yaxınlaşdırma təmin edir.
- Real bazar məlumatlarında üstünlük xüsusilə quyruqlara həssas AD statistikasında görünür.
- Asimmetriyanın zəif olduğu məlumat dəstlərində model simmetrik məhdudiyyətə yaxınlaşır və informasiya meyarları daha sadə simmetrik modeli seçə bilər.
Tədqiqatın dəstəkləmədiyi nəticələr
- Modelin gələcək maliyyə gəlirlərini daha dəqiq proqnozlaşdırdığı göstərilməyib.
- Tədqiqat seçmədənkənar proqnoz testi aparmayıb.
- Şərti volatillik dinamikasını birbaşa modelləşdirmir.
- iid bootstrap-a görə bildirilən bootstrap intervalları sıra asılılığına qarşı tam dayanıqlı etibar intervalları deyil.
- Asimmetrik model alternativ skew-\(t\), ümumiləşdirilmiş hiperbolik və ya digər bütün asimmetrik ağır-quyruqlu ailələrə qarşı üstün göstərilməyib.
- Monte Carlo nəticələri asimmetrik Tsallis modelinin məlumat yaradan skew-\(t\) ailəsindən daha yaxşı olduğunu göstərmir; yalnız simmetrik Tsallis məhdudiyyətini yumşaltmağın qazancını ölçür.
- Value-at-Risk, Expected Shortfall və ya digər risk ölçülərində üstünlük sınanmayıb.
- Tədqiqatın nəticələri investisiya tövsiyəsi və ya bazar istiqaməti proqnozu deyil.
Gələcək tədqiqat istiqamətləri
Mənbə nəzəri baxımdan çoxdəyişənli genişləndirmələrin və onların asılılıq modelləşdirməsi ilə portfel quruluşuna təsirlərinin araşdırılmasını təklif edir. Empirik baxımdan isə skew-\(t\) və ümumiləşdirilmiş hiperbolik paylanmalar kimi alternativ asimmetrik ağır-quyruqlu modellərlə daha geniş müqayisələr, seçmədənkənar qiymətləndirmə, asılılığa dayanıqlı bootstrap üsulları və GARCH kimi volatillik filtrləri ilə standartlaşdırılmış qalıqlar üzərində yenidən qiymətləndirmə təklif olunur.
Bundan əlavə, predictive log score, Value-at-Risk və Expected Shortfall backtesting kimi üsullar gələcəkdə paylanmanın həqiqi proqnoz və risk ölçmə performansını sınaya biləcək addımlar kimi qeyd edilir. Bunlar hazırkı tədqiqatda həyata keçirilmiş nəticələr deyil, gələcək tədqiqat təklifləridir.
Mənbə və Metod Qeydi
Orijinal başlıq: Asymmetric q-Gaussian Distributions from Tsallis Maximum Entropy
Müəlliflər: Francesco Cesarone; Massimiliano Corradini; Nicolò Giunta; Serena Rocci.
Müəllif sırası: Mənbədə verilən sıra eynilə qorunmuşdur.
Məsul müəllif: Francesco Cesarone.
Qurum: Roma Tre University – Department of Business Studies.
Mənbə növü: Akademik preprint.
Platforma: arXiv.
arXiv identifikatoru: arXiv:2610.16663v1.
ArXiv təqdimetmə tarixi: 12 oktyabr 2026.
Sahə: Statistical Finance; tədqiqat həmçinin statistik mexanika / Tsallis entropiyası kontekstini daşıyır.
DOI: 10.48550/arXiv.2610.16663.
Resenziya statusu: Bu Verianla qiymətləndirməsinin hazırlandığı tarixdə təsdiqlənə bilən versiya arXiv v1 preprint versiyasıdır. Ayrı bir resenziyalı jurnal nəşri təsdiqlənməyib; buna görə tədqiqat resenziyalı məqalə kimi təqdim edilməməlidir.
Lisenziya: Yüklənmiş PDF-də açıq yenidən istifadə lisenziyası məlumatı təsdiqlənmədiyinə görə mənbə fiqurları birbaşa kopyalanmayıb, yalnız elmi əlaqələr müstəqil Verianla sxemləri ilə izah edilib.
Bərabər töhfə: Yüklənmiş mənbədə ayrıca bərabər töhfə bəyanatı müəyyən edilməyib.
Maliyyələşdirmə: Yüklənmiş mənbədə ayrıca maliyyələşdirmə bəyanatı müəyyən edilməyib.
Maraqlar toqquşması: Yüklənmiş mənbədə ayrıca maraqlar toqquşması bəyanatı müəyyən edilməyib.
CRediT / müəllif töhfələri: Yüklənmiş mənbədə ayrıca CRediT töhfə bəyanatı müəyyən edilməyib.
Məlumat: Real bazar təhlili LSEG Data & Analytics mənbəli gündəlik bağlanış qiymətlərindən istifadə edir. Tədqiqat müvafiq bazar məlumat dəstini Cesarone (2025) mənbəyi ilə əlaqələndirir.
Məlumat və kod çıxışı: Mənbə mətnində məlumat və kodun sorğu əsasında təqdim ediləcəyi bildirilir.
Proqram təminatı: Parametr qiymətləndirməsi MATLAB mühitində fmincon interior-point alqoritmi ilə həyata keçirilmişdir.
Sintetik tədqiqat: 40 Azzalini skew-\(t\) ssenarisi, hər ssenari üçün 10.000 təkrar və hər təkrar üçün 3.000 müşahidə istifadə edilmişdir.
Real məlumat tədqiqatı: Altı səhm indeksi, Brent nefti, Bitcoin və Ethereum olmaqla doqquz bazar; 1, 7 və 20 ticarət günlük üfüqlərdə ümumilikdə 27 bazar-üfüq birləşməsi ilə təhlil edilmişdir.
Əsas metodoloji məhdudiyyət: Real məlumat təhlili şərtsiz gəlir paylanmasının seçmə-daxili təsviri uyğunluğunu araşdırır. Şərti volatillik modeli, seçmədənkənar proqnoz və ya real vaxt risk proqnozu deyil.
Bootstrap məhdudiyyəti: iid bootstrap volatillik klasterləşməsini qorumadığı üçün bildirilən bootstrap intervalları dəqiq sıra-asılı etibar intervalları kimi şərh edilməməlidir.
Müqayisə məhdudiyyəti: Empirik əsas müqayisə simmetrik q-Gaussian-a qarşı aparılmışdır. Sintetik məlumat skew-\(t\) paylanmasından yaradılmış olsa da, tədqiqat təklif olunan modeli məlumat yaradan skew-\(t\) ailəsinə qarşı geniş rəqib model testi kimi qiymətləndirmir.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib