


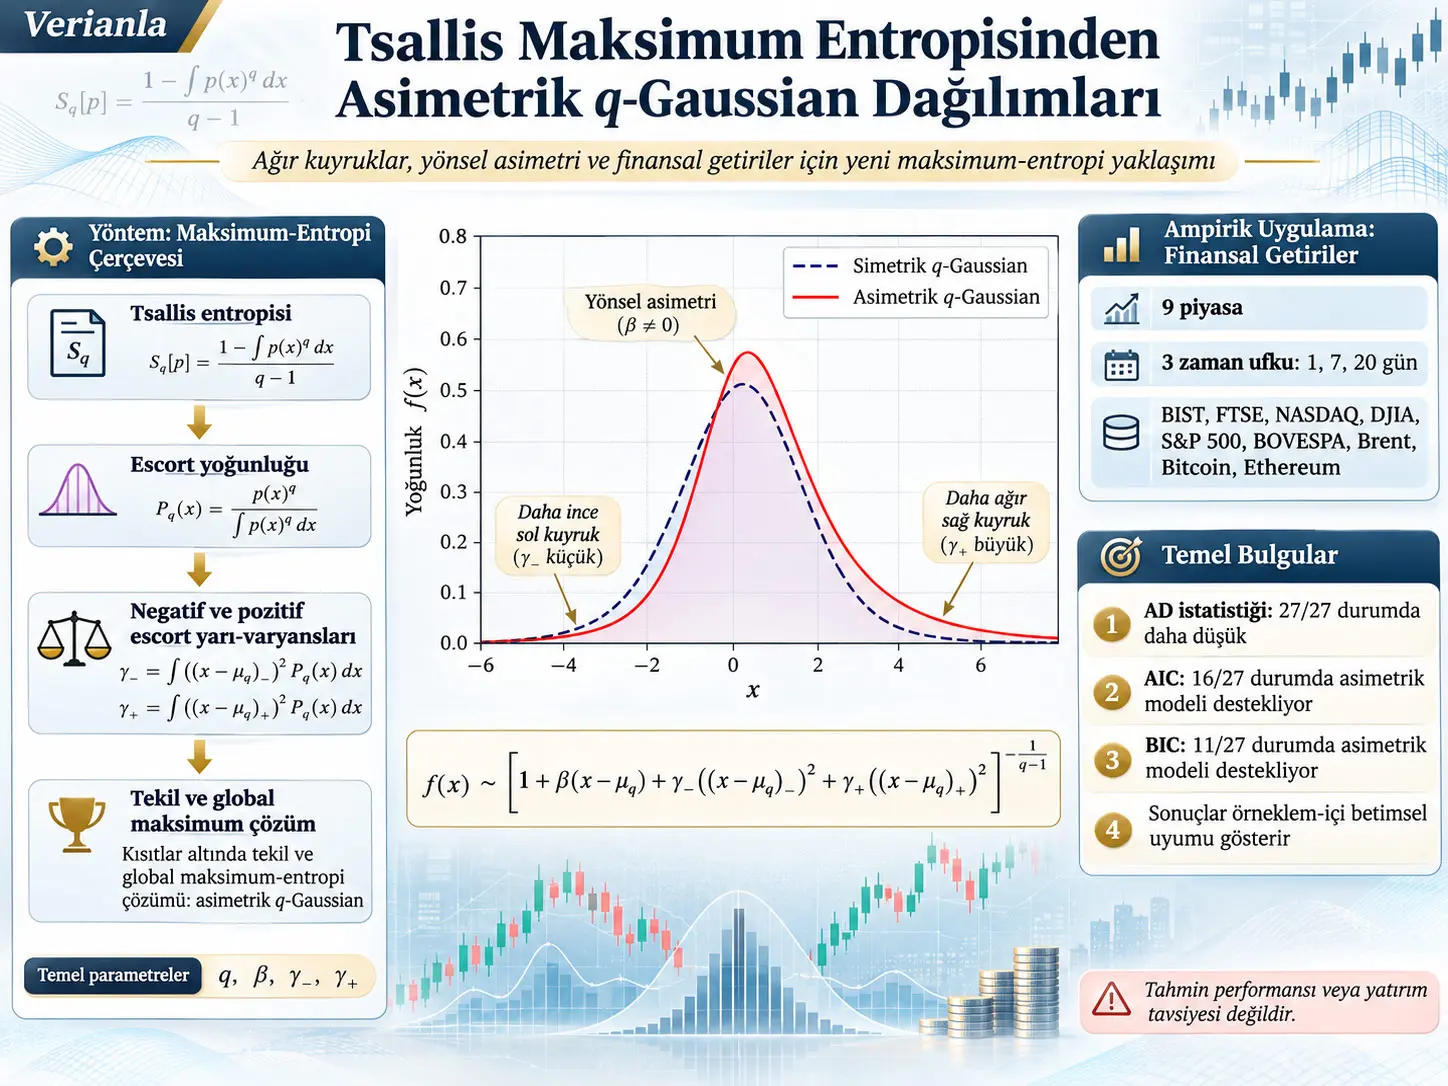
Asimetrik q-Gaussian dağılımı, standart Tsallis maksimum-entropi yapısını değiştirmeden; tek bir entropik indeks \(q\), ortak bir escort ortalaması ve ortalamanın altındaki ve üstündeki sapmalar için ayrı escort yarı-varyans kısıtları kullanarak ağır kuyruk ile yönsel asimetriyi aynı olasılık yoğunluğu içinde temsil eden bir dağılım ailesidir. Çalışmanın temel sorusu, standart q-Gaussian dağılımlarının yapısal simetrisini dışarıdan bir “skewing” işlemi uygulamadan veya iki ayrı yarım dağılımı birleştirmeden kırmanın mümkün olup olmadığıdır. Yazarlar bunun mümkün olduğunu; asimetrinin entropi fonksiyonundan değil, maksimum-entropi probleminin kısıtlarından üretilebildiğini gösteriyor.
Matematiksel anahtar adım, doğrudan özgün yoğunluk \(f\) üzerinde çalışmak yerine escort yoğunluğunu \(p=f^q/\int f^qdx\) optimizasyon değişkeni olarak kullanmaktır. Bu dönüşüm, özgün problemde doğrusal olmayan ve normalizasyon integrali üzerinden birbirine bağlı escort kısıtlarını afin kısıtlara dönüştürüyor. Aynı zamanda Tsallis entropisini enbüyükleme problemi, konveks bir uygunluk kümesi üzerinde kesin konkav bir \(J[p]\) fonksiyonunu enbüyükleme problemine eşdeğer hale geliyor. Bunun sonucu olarak gerekli kısıtları sağlayan durağan çözüm yalnız yerel bir aday değil, global maksimumdur; kesin konkavlık nedeniyle global maksimum da tektir.
Önerilen dağılım Monte Carlo deneylerinde Azzalini skew-Student dağılımlarından üretilen sentetik ağır kuyruklu ve asimetrik örnekler üzerinde klasik simetrik q-Gaussian ile karşılaştırılmıştır. Tasarımda beş asimetri düzeyi \(\alpha\in\{-2,-1,0,1,2\}\), sekiz serbestlik derecesi değeri \(\nu\in\{3.1,3.5,3.8,4.1,5,10,15,30\}\), toplam 40 senaryo, her senaryo için 10.000 tekrar ve her tekrarda \(n=3000\) gözlem kullanılmıştır. Asimetrik senaryolarda önerilen model simetrik q-Gaussian'a göre özellikle kuyruklara duyarlı Anderson–Darling ölçütünde belirgin biçimde daha yakın uyum üretirken, gerçek simetri durumunda iki model neredeyse ayırt edilememektedir.
Gerçek veri uygulamasında BIST, FTSE, NASDAQ, DJIA, S&P 500, BOVESPA, Brent petrolü, Bitcoin ve Ethereum olmak üzere dokuz piyasanın günlük, 7 işlem günlük ve 20 işlem günlük çakışmayan logaritmik getirileri incelenmiştir. Toplam 27 piyasa-ufuk birleşiminin tamamında asimetrik modelin Anderson–Darling değeri simetrik modelden düşük çıkmıştır; ancak AIC asimetrik modeli 16/27, daha güçlü karmaşıklık cezası uygulayan BIC ise 11/27 durumda tercih etmiştir. BOVESPA, Bitcoin ve Ethereum için simetrik model her üç ufukta da bilgi kriterlerince tercih edilmiştir. Dolayısıyla çalışma “asimetrik model her veri için üstündür” sonucuna ulaşmamaktadır.
En önemli yorum sınırı şudur: gerçek piyasa sonuçları örneklem-içi, koşulsuz dağılım uyumunu değerlendirir. Çalışma modelin gelecekteki getirileri daha iyi tahmin ettiğini, Value-at-Risk veya Expected Shortfall tahminlerini iyileştirdiğini, volatilite kümelenmesini modellediğini veya gerçek zamanlı risk yönetiminde üstün olduğunu göstermemektedir.
Problem neden ortaya çıkıyor?
Standart Gaussian dağılımı ortalama etrafında simetriktir ve kuyrukları üstel olarak hızla küçülür. Birçok fiziksel ve finansal sistemde ise gözlemler Gaussian modelden daha ağır kuyruklar gösterebilir. Tsallis istatistik mekaniği çerçevesindeki q-Gaussian dağılımları güç yasasına benzeyen ağır kuyruklar üretebildiğinden bu sorunun bir kısmını çözebilir. Buna karşılık standart q-Gaussian da kendi konum parametresi etrafında simetriktir. Dolayısıyla negatif ve pozitif yöndeki büyük sapmaların farklı davranması halinde tek bir simetrik ölçek yetersiz kalabilir.
Çalışmanın ayırt edici sorusu yalnız “asimetrik ağır kuyruklu bir dağılım nasıl yazılır?” değildir. Literatürde skew-Student gibi bunu yapabilen dağılımlar zaten vardır. Daha özel soru şudur: asimetri standart Tsallis maksimum-entropi ilkesinin kendisinden, aynı entropi ve aynı \(q\) parametresi korunarak üretilebilir mi?
Asimetrik q-Gaussian Dağılımı Nedir?
Asimetrik q-Gaussian dağılımı, tek bir Tsallis entropisi ve tek bir entropik indeks \(q\) korunurken ortalamanın altındaki ve üstündeki sapmalar için farklı escort yarı-varyans kısıtları kullanılarak elde edilen, global olarak normalize edilmiş ağır kuyruklu bir olasılık dağılımıdır. Asimetri iki ayrı dağılımın sonradan birleştirilmesinden değil, aynı maksimum-entropi problemindeki yönsel kısıtların farklı olmasından doğar.
Shannon maksimum entropisi: başlangıç noktası
Bir sürekli rassal değişkenin olasılık yoğunluğu \(g(x)\) için Shannon diferansiyel entropisi çalışmada şu şekilde veriliyor:
\[ S[g]=-\int_{\mathbb{R}}g(x)\ln g(x)\,dx. \tag{1} \]
Burada \(g(x)\) olasılık yoğunluğudur ve \(\int g(x)dx=1\) koşulunu sağlar. Ortalama \(\mu\) ve varyans \(\sigma^2\) sabitlendiğinde Shannon entropisini maksimum yapan yoğunluk Gaussian dağılımıdır:
\[ g^\star(x)= \frac{1}{\sqrt{2\pi\sigma^2}} \exp\left[-\frac{(x-\mu)^2}{2\sigma^2}\right]. \tag{2} \]
Bu sonuç, yalnız ortalama ve varyans bilgisinin verildiği klasik maksimum-entropi probleminde Gaussian dağılımının neden doğal temel dağılım olduğunu açıklar. Ancak Gaussian kuyruğunun üstel biçimde azalması, ağır kuyruk gösteren veriler için sınırlayıcıdır.
Tsallis entropisi ve \(q\) parametresi
Çalışmada \(q\neq1\) için Tsallis entropisi:
\[ S_q[f]= \frac{1-\int_{\mathbb{R}}f(x)^q\,dx}{q-1}. \tag{3} \]
Burada \(f(x)\) incelenen olasılık yoğunluğu, \(q\) ise entropik indekstir. \(q\to1\) limitinde Tsallis entropisi Shannon entropisine yaklaşır. Bu nedenle \(q=1\), klasik Shannon çerçevesine bağlanan sınır durumdur.
Escort olasılığı nedir?
Tsallis çerçevesinde çalışmanın kullandığı escort yoğunluğu:
\[ f_q(x)= \frac{f(x)^q}{\|f^q\|} = \frac{f(x)^q}{\int_{\mathbb{R}}f(u)^q\,du}. \tag{4} \]
Bu dönüşümde önce \(f(x)\) yoğunluğu \(q\). kuvvete yükseltilir, ardından sonuç yeniden normalize edilerek integrali 1 olan yeni bir yoğunluk elde edilir. Dolayısıyla escort yoğunluğu da geçerli bir olasılık yoğunluğudur.
Escort dönüşümü tersinirdir. Çalışmanın Denklem (8)'i:
\[ f(x)= \frac{f_q(x)^{1/q}} {\int_{\mathbb{R}}f_q(u)^{1/q}\,du}. \tag{8} \]
Bu özellik daha sonra kritik hale gelir: optimizasyon escort yoğunluğu üzerinden çözülebilir ve sonuç tekrar özgün \(f(x)\) yoğunluğuna dönüştürülebilir.
Standart simetrik q-Gaussian
Escort ortalaması \(\mu_q\) ve escort varyansı \(\sigma_q^2\) sabitlendiğinde, \(1<q<3\) aralığında standart q-Gaussian çözümü:
\[ f^\star(x)= \frac{1}{Z_q} \left[ 1+ \frac{q-1}{3-q} \frac{(x-\mu_q)^2}{\sigma_q^2} \right]^{-1/(q-1)}. \tag{10} \]
\(Z_q\), yoğunluğun integralini 1 yapan normalizasyon sabitidir. Tam gerçek eksen üzerinde normalize edilmiş ve sonlu escort varyanslı standart q-Gaussian için doğal aralık \(1<q<3\)'tür. Kaynak ayrıca normal, yani escort olmayan varyansın da sonlu olması istenirse daha sıkı \(1<q<5/3\) koşulunun gerektiğini belirtmektedir.
Denklem (10)'daki \((x-\mu_q)^2\) terimi sağ ve sol sapmalara aynı biçimde davranır. İşte simetri buradan gelir.
Asimetri nasıl ekleniyor?
Yazarlar Tsallis entropisini değiştirmiyor. Escort ortalama kısıtı:
\[ \int_{\mathbb{R}}(x-\mu_q)f_q(x)\,dx=0 \tag{12} \]
olarak korunuyor; ancak tek bir escort varyansı yerine iki yönlü yarı-varyans tanımlanıyor:
\[ \int_{\mathbb{R}} [(x-\mu_q)_-]^2 f_q(x)\,dx = \sigma^2_{q,-}, \]
\[ \int_{\mathbb{R}} [(x-\mu_q)_+]^2 f_q(x)\,dx = \sigma^2_{q,+}. \tag{13} \]
Burada
\[ (t)_-=\min\{t,0\}, \qquad (t)_+=\max\{t,0\}. \]
Dolayısıyla \((x-\mu_q)_-\) yalnız \(\mu_q\)'nun altındaki sapmaları, \((x-\mu_q)_+\) ise yalnız üstündeki sapmaları taşır. Kareleri alındığında iki yönün yayılımı ayrı ayrı ölçülebilir.
Eğer
\[ \sigma^2_{q,-}=\sigma^2_{q,+} \]
ve diğer simetri koşulları sağlanıyorsa yönsel yayılımlar eşitlenir. Farklı olmaları ise maksimum-entropi probleminin negatif ve pozitif sapmalara farklı ölçekler atamasına izin verir.
Escort Yoğunluğu Neden Optimizasyon Değişkeni Olarak Kullanılıyor?
Escort yoğunluğu kullanılıyor çünkü özgün \(f\) değişkeninde escort kısıtları \(f^q/\int f^qdx\) oranı nedeniyle doğrusal değildir ve bütün yoğunluğu normalizasyon integrali üzerinden birbirine bağlar. \(p=f_q\) değişkenine geçildiğinde aynı kısıtlar afin hale gelir ve Tsallis entropisini maksimum yapma problemi konveks bir uygunluk kümesi üzerinde kesin konkav bir fonksiyonu maksimum yapma problemine dönüşür; bu yapı global optimalite ve çözümün tekliği için temel matematiksel avantajı sağlar.
Escort yeniden parametrizasyonu
Yeni optimizasyon değişkeni:
\[ p(x)\equiv f_q(x) = \frac{f(x)^q} {\int_{\mathbb{R}}f(u)^q\,du}. \tag{16} \]
olarak seçiliyor.
Yeni amaç fonksiyonu ise:
\[ J[p]= \int_{\mathbb{R}}p(x)^{1/q}\,dx. \tag{18} \]
Bu durumda özgün yoğunluk:
\[ f(x)= \frac{p(x)^{1/q}}{J[p]}. \tag{20} \]
şeklinde geri kazanılıyor.
Bunun \(q\). kuvveti alınıp integre edildiğinde:
\[ \int_{\mathbb{R}} f(x)^q\,dx = \frac{1}{J[p]^q}. \tag{22} \]
ve Tsallis entropisi:
\[ S_q[f] = \frac{1-J[p]^{-q}}{q-1}. \tag{23} \]
haline geliyor. \(q>1\) için sağ taraftaki ifade \(J[p]\) arttıkça artar. Bu nedenle \(S_q[f]\)'yi maksimum yapmak ile \(J[p]\)'yi maksimum yapmak eşdeğerdir.
Lagrange fonksiyonu
Escort değişkenindeki problem için çalışmada kullanılan Lagrange fonksiyonu:
\[ \begin{aligned} \mathcal{L}[p] ={}& \int p(x)^{1/q}\,dx -\lambda_0\left(\int p(x)\,dx-1\right)\\ &-\lambda_1\int(x-\mu_q)p(x)\,dx\\ &-\lambda_-\left( \int[(x-\mu_q)_-]^2p(x)\,dx-\sigma^2_{q,-} \right)\\ &-\lambda_+\left( \int[(x-\mu_q)_+]^2p(x)\,dx-\sigma^2_{q,+} \right). \end{aligned} \tag{26} \]
\(\lambda_0\) normalizasyonu, \(\lambda_1\) escort merkezlemeyi, \(\lambda_-\) negatif yöndeki ve \(\lambda_+\) pozitif yöndeki yarı-varyans kısıtını uygular.
Durağan escort yoğunluğu
Birinci varyasyon koşulundan elde edilen durağan aile:
\[ \widehat p(x)= \frac{1}{Z_p} \left[ 1+\beta(x-\mu_q) +\gamma_-[(x-\mu_q)_-]^2 +\gamma_+[(x-\mu_q)_+]^2 \right]^{-q/(q-1)}. \tag{27} \]
Burada:
- \(q\): ortak ağır-kuyruk davranışını belirleyen entropik indeks,
- \(\mu_q\): escort ortalaması,
- \(\beta\): global escort merkezleme koşuluyla ilişkili doğrusal parametre,
- \(\gamma_-\): negatif yöndeki kuadratik ölçek parametresi,
- \(\gamma_+\): pozitif yöndeki kuadratik ölçek parametresi,
- \(Z_p\): escort yoğunluğunun integralini 1 yapan normalizasyon sabitidir.
Özgün Tsallis yoğunluğuna dönüldüğünde:
\[ \widehat f(x)= \frac{1}{Z_f} \left[ 1+\beta(x-\mu_q) +\gamma_-[(x-\mu_q)_-]^2 +\gamma_+[(x-\mu_q)_+]^2 \right]^{-1/(q-1)}. \tag{33} \]
Bu ifade çalışmanın önerdiği asimetrik q-Gaussian ailesinin temel denklemidir.
Neden iki ayrı “yarım dağılım” değildir?
Denklem (33) tek bir \(Z_f\) ile bütün gerçek eksen üzerinde normalize edilir. Sağ ve sol tarafta farklı \(\gamma\) katsayıları bulunsa da bunlar bağımsız normalize edilen iki dağılım değildir. Aynı \(q\), aynı \(\mu_q\), aynı \(\beta\) ve aynı global normalizasyon kullanılır.
Kaynağa göre çekirdeğin iki parçası \(x=\mu_q\) noktasında aynı değere ve aynı birinci türeve sahiptir. Bu nedenle yoğunluk escort konumunda sürekli türevlenebilirdir.
Pozitiflik koşulu
Çekirdek:
\[ H(x)= 1+\beta(x-\mu_q) +\gamma_-[(x-\mu_q)_-]^2 +\gamma_+[(x-\mu_q)_+]^2 \tag{35} \]
olarak tanımlandığında yoğunluğun bütün gerçek eksende pozitif olması için çalışmanın verdiği koşul:
\[ -2\sqrt{\gamma_+} < \beta < 2\sqrt{\gamma_-}. \]
\(\gamma_->0\) ve \(\gamma_+>0\) altında escort yoğunluğun kuyrukları:
\[ \widehat p(x) \sim |x|^{-2q/(q-1)} \qquad (|x|\to\infty) \]
davranışını gösterir. Escort yarı-varyanslarının sonlu kalması için kaynakta elde edilen aralık:
\[ 1<q<3. \]
Global maksimum neden garanti ediliyor?
\(q>1\) için
\[ \phi(u)=u^{1/q} \]
konkavdır. Çalışmada kullanılan teğet eşitsizliği:
\[ u^{1/q} \leq v^{1/q} + \frac{1}{q} v^{1/q-1}(u-v). \tag{36} \]
Bu eşitsizlik uygun iki yoğunluğa noktasal uygulanıp integre edildiğinde, durağan çözümün kısıtları nedeniyle kalan doğrusal terimler birbirini götürür ve
\[ J[p]\leq J[\widehat p] \]
sonucu elde edilir. Böylece uygun durağan çözümün global maksimum olduğu gösterilir.
Teklik için daha güçlü özellik kullanılır: \(u^{1/q}\), \(q>1\) altında kesin konkavdır. İki farklı global maksimum bulunduğu varsayılırsa bunların herhangi bir içbükey birleşimi daha yüksek \(J[p]\) değeri üretmek zorunda kalır. Bu, ikisinin de maksimum olduğu varsayımıyla çelişir. Dolayısıyla global maksimum tektir.
Her escort yarı-varyansı çifti mümkün mü?
Hayır. Bu nokta çalışmanın teorik olarak en önemli ayrıntılarından biridir.
Oran:
\[ \rho= \frac{\sigma^2_{q,+}} {\sigma^2_{q,-}} \]
olarak tanımlanır.
Eğer
\[ \frac{3}{2}\leq q<3, \]
ise her pozitif \(\sigma^2_{q,-}\) ve \(\sigma^2_{q,+}\) çifti için uygun, dejenere olmayan \((\beta,\gamma_-,\gamma_+)\) üçlüsü vardır.
Buna karşılık
\[ 1<q<\frac{3}{2} \]
aralığında çözüm ancak:
\[ \frac{3-2q}{3-q} < \rho < \frac{3-q}{3-2q} \tag{Proposition 5} \]
koşulu altında vardır.
Bu sınırların kendisinde çözüm dejenere hale gelir: bir uçta \(\gamma_-=0\), diğer uçta \(\gamma_+=0\) olur. İlgili kapalı aralığın dışında, çalışmada ele alınan global pozitif çekirdeğe sahip durağan aile belirtilen escort momentlerinin tümünü aynı anda sağlayamaz.
\(q\to1\) limitinde ne oluyor?
\(q=1\) durumunda escort yoğunluk özgün yoğunlukla aynı olur ve Tsallis entropisi Shannon entropisine dönüşür. Asimetrik maksimum-entropi çözümü bu sınırda:
\[ f_1(x)= \frac{1}{Z_1} \exp\left[ -\beta'(x-\mu) -\gamma'_-[(x-\mu)_-]^2 -\gamma'_+[(x-\mu)_+]^2 \right]. \tag{45} \]
şeklindeki parçalı-kuadratik üstel aileye yaklaşır. Dolayısıyla önerilen yapı Tsallis çerçevesinden Shannon sınırına süreklilik gösterir.
Çalışmanın Yöntemi ve Bulguları
1. Sentetik veri tasarımı
Monte Carlo örnekleri Azzalini skew-\(t\) dağılımından üretilmiştir. Konum:
\[ \xi=0 \]
ve ölçek:
\[ \omega=1 \]
olarak sabittir.
Asimetri parametresi:
\[ \alpha\in\{-2,-1,0,1,2\} \]
ve serbestlik derecesi:
\[ \nu\in\{3.1,3.5,3.8,4.1,5,10,15,30\}. \]
Böylece \(5\times8=40\) senaryo elde edilmiştir. Her senaryo:
\[ R=10000 \]
Monte Carlo tekrarıyla ve her tekrarda:
\[ n=3000 \]
gözlemle değerlendirilmiştir. Dolayısıyla tasarım toplam 400.000 asimetrik model uyumlaması içerir. Kaynak, bunların yalnız birinde çözücünün uygun durağan noktaya dönmediğini ve bu tek tekrarın medyan sonuçları etkilemeden çıkarıldığını bildiriyor.
\(\alpha=0\) simetriyi, \(|\alpha|\) büyüdükçe artan yönsel asimetriyi temsil eder. \(\nu\) ise veri üreten skew-\(t\) dağılımındaki kuyruk kalınlığını kontrol eder; küçük \(\nu\) daha ağır kuyruklara karşılık gelir.
Önemli olarak, önerilen Tsallis dağılımı Azzalini skew-\(t\) ailesinin içinde değildir. Bu nedenle Monte Carlo deneyi “doğru modeli yeniden bulma” deneyi değil, Tsallis ailesinin kendi dışındaki asimetrik ağır kuyruklu dağılımları ne kadar iyi yaklaşıkleyebildiğini test eden bir deneydir.
Temsili Monte Carlo sonuçları
| \(\alpha\) | \(\nu\) | \(\hat q\) | \(\hat\beta\) | \(\hat\sigma^2_{f,-}\) | \(\hat\sigma^2_{f,+}\) | \(\Delta\ell\) | KS asim. | KS sim. | AD asim. | AD sim. |
|---|---|---|---|---|---|---|---|---|---|---|
| 2 | 3.1 | 1.310 | 0.350 | 0.439 | 1.115 | 154.8 | 0.0161 | 0.0606 | 0.829 | 30.613 |
| 2 | 5 | 1.197 | 0.193 | 0.322 | 0.590 | 114.7 | 0.0138 | 0.0451 | 0.569 | 17.725 |
| 2 | 30 | 1.009 | 0.006 | 0.228 | 0.307 | 57.7 | 0.0113 | 0.0321 | 0.343 | 7.738 |
| 1 | 3.1 | 1.437 | 0.254 | 0.709 | 1.307 | 53.8 | 0.0110 | 0.0347 | 0.327 | 10.749 |
| 1 | 5 | 1.299 | 0.134 | 0.497 | 0.697 | 33.4 | 0.0105 | 0.0240 | 0.287 | 5.203 |
| 1 | 30 | 1.062 | 0.012 | 0.348 | 0.388 | 7.9 | 0.0100 | 0.0170 | 0.252 | 1.278 |
| 0 | 3.1 | 1.487 | 0.000 | 1.408 | 1.407 | 0.2 | 0.0091 | 0.0098 | 0.208 | 0.283 |
| 0 | 5 | 1.331 | 0.000 | 0.832 | 0.832 | 0.2 | 0.0093 | 0.0098 | 0.216 | 0.279 |
| 0 | 30 | 1.062 | 0.000 | 0.536 | 0.536 | 0.2 | 0.0096 | 0.0105 | 0.233 | 0.295 |
| -1 | 3.1 | 1.437 | -0.254 | 1.309 | 0.710 | 53.8 | 0.0110 | 0.0347 | 0.327 | 10.745 |
| -1 | 5 | 1.299 | -0.134 | 0.697 | 0.497 | 33.3 | 0.0105 | 0.0241 | 0.287 | 5.197 |
| -1 | 30 | 1.062 | -0.012 | 0.388 | 0.348 | 7.9 | 0.0100 | 0.0171 | 0.253 | 1.284 |
| -2 | 3.1 | 1.310 | -0.350 | 1.115 | 0.440 | 154.7 | 0.0161 | 0.0606 | 0.818 | 30.632 |
| -2 | 5 | 1.198 | -0.193 | 0.589 | 0.322 | 114.8 | 0.0138 | 0.0450 | 0.562 | 17.721 |
| -2 | 30 | 1.008 | -0.006 | 0.307 | 0.228 | 57.8 | 0.0112 | 0.0323 | 0.341 | 7.753 |
Bu tablo dört temel davranışı gösterir. Birincisi, \(\nu\) büyüyüp veri üreten dağılımın kuyruğu hafifledikçe tahmin edilen \(\hat q\) değeri 1'e yaklaşmaktadır. Örneğin \(\alpha=2\) için \(\hat q\), \(\nu=3.1\)'de 1.310 iken \(\nu=30\)'da 1.009'dur.
İkincisi, \(\hat\beta\) asimetri yönünü takip etmektedir. \(\alpha=0\)'da medyan \(\hat\beta=0.000\); \(\alpha\) işareti değiştiğinde \(\hat\beta\)'nın işareti de tersine dönmektedir.
Üçüncüsü, simetrik veri altında asimetrik modelin ek serbestliği anlamlı bir uyum kazancı üretmemektedir. \(\alpha=0\) satırlarında medyan \(\Delta\ell=0.2\)'dir ve yarı-varyanslar neredeyse aynıdır.
Dördüncüsü, asimetri olduğunda avantaj özellikle kuyruklarda büyür. \(\alpha=2,\nu=3.1\) durumunda simetrik model için KS 0.0606 iken asimetrik modelde 0.0161'dir. Daha kuyruk-duyarlı Anderson–Darling değeri ise 30.613'ten 0.829'a düşmektedir.
Çalışmanın bütün 40 senaryoyu içeren ek tablolarında aynı genel sıralamanın korunduğu raporlanmaktadır. Sonuç bölümüne göre \(|\alpha|\geq1\) olan bütün asimetrik senaryolarda \(\Delta\ell\)'nin 5. yüzdelik değeri dahi \(\chi^2_1\) test eşiğinin üzerinde kalmıştır. En küçük değer \(|\alpha|=1,\nu=30\) için 2.8 iken karşılaştırılan eşik 1.92'dir. Bu nedenle simetrik kısıt bu senaryolarda tekrarların en az %95'inde reddedilmiştir.
2. Gerçek piyasa verileri
Gerçek veri günlük kapanış fiyatlarından oluşturulmuştur. Fiyatlar temettü ve hisse bölünmeleri için düzeltilmiştir. Logaritmik getiri:
\[ r_t= \log\left(\frac{P_{t+\Delta}}{P_t}\right) \]
olarak hesaplanmıştır.
\(\Delta\), işlem günü cinsinden getiri ufkudur:
- \(\Delta=1\): günlük,
- \(\Delta=7\): yedi işlem günlük, takvimde yaklaşık bir buçuk hafta,
- \(\Delta=20\): yirmi işlem günlük, takvimde yaklaşık bir ay.
Seriler çakışmayacak şekilde alt örneklenmiştir; yani aynı gözlem birden fazla getiri hesabında tekrar kullanılmamıştır.
Tahminden önce getiriler sıfır ortalama ve birim varyansa standartlaştırılmıştır. Böylece karşılaştırma getiri ölçeğinden çok dağılım biçimi, kuyruk kalınlığı ve negatif/pozitif yönsel yayılım üzerine odaklanmaktadır.
Gerçek veri örnekleminin yapısı
| Piyasa | Dönem | \(\Delta\) | Gözlem | Ortalama getiri | Alt yarı-varyans | Üst yarı-varyans | Çarpıklık | Kurtosis |
|---|---|---|---|---|---|---|---|---|
| BIST | 31/12/2009–31/12/2025 | 1 | 4017 | 0.076% | 1.3328 | 1.0823 | -0.62 | 7.79 |
| BIST | 31/12/2009–31/12/2025 | 7 | 573 | 0.534% | 9.8334 | 7.8150 | -0.49 | 4.37 |
| BIST | 31/12/2009–31/12/2025 | 20 | 200 | 1.527% | 25.2391 | 26.0167 | 0.06 | 3.58 |
| FTSE | 31/12/2009–31/12/2025 | 1 | 4041 | 0.015% | 0.5255 | 0.4298 | -0.69 | 12.93 |
| FTSE | 31/12/2009–31/12/2025 | 7 | 577 | 0.104% | 3.3343 | 2.5798 | -0.70 | 7.20 |
| FTSE | 31/12/2009–31/12/2025 | 20 | 202 | 0.301% | 11.6568 | 5.7035 | -2.73 | 22.41 |
| NASDAQ | 31/12/2009–31/12/2025 | 1 | 4024 | 0.065% | 0.9398 | 0.7871 | -0.37 | 10.67 |
| NASDAQ | 31/12/2009–31/12/2025 | 7 | 574 | 0.456% | 5.2984 | 3.9060 | -0.64 | 4.88 |
| NASDAQ | 31/12/2009–31/12/2025 | 20 | 201 | 1.305% | 17.5698 | 11.0869 | -0.69 | 3.51 |
| DJIA | 01/01/2010–31/12/2025 | 1 | 4048 | 0.038% | 0.6003 | 0.4935 | -0.76 | 22.51 |
| DJIA | 01/01/2010–31/12/2025 | 7 | 578 | 0.266% | 4.0362 | 2.4209 | -2.14 | 22.59 |
| DJIA | 01/01/2010–31/12/2025 | 20 | 202 | 0.755% | 8.4666 | 5.1300 | -1.07 | 6.04 |
| S&P 500 | 31/12/2009–31/12/2025 | 1 | 4034 | 0.045% | 0.6565 | 0.5379 | -0.62 | 16.59 |
| S&P 500 | 31/12/2009–31/12/2025 | 7 | 576 | 0.317% | 4.1410 | 2.4808 | -1.22 | 7.68 |
| S&P 500 | 31/12/2009–31/12/2025 | 20 | 201 | 0.906% | 11.4279 | 6.5890 | -0.97 | 5.13 |
| BOVESPA | 30/12/2009–30/12/2025 | 1 | 3968 | 0.022% | 1.1526 | 0.9833 | -0.79 | 15.08 |
| BOVESPA | 30/12/2009–30/12/2025 | 7 | 566 | 0.147% | 7.5130 | 5.6855 | -1.14 | 10.98 |
| BOVESPA | 30/12/2009–30/12/2025 | 20 | 198 | 0.423% | 20.5811 | 17.3381 | -0.39 | 4.06 |
| BRENT | 02/01/1990–09/01/2026 | 1 | 9212 | 0.012% | 2.8897 | 2.3736 | -1.18 | 24.71 |
| BRENT | 02/01/1990–09/01/2026 | 7 | 1316 | 0.086% | 19.4652 | 14.1694 | -1.03 | 10.11 |
| BRENT | 02/01/1990–09/01/2026 | 20 | 460 | 0.241% | 59.0907 | 44.9922 | -1.13 | 12.83 |
| BTC | 17/07/2014–31/12/2025 | 1 | 4152 | 0.119% | 6.5976 | 5.9036 | -0.47 | 9.78 |
| BTC | 17/07/2014–31/12/2025 | 7 | 593 | 0.835% | 43.0459 | 44.8476 | 0.09 | 6.48 |
| BTC | 17/07/2014–31/12/2025 | 20 | 207 | 2.390% | 157.1413 | 154.0742 | -0.04 | 5.50 |
| ETH | 12/02/2018–31/12/2025 | 1 | 2877 | 0.043% | 10.6772 | 9.5902 | -0.34 | 10.90 |
| ETH | 12/02/2018–31/12/2025 | 7 | 411 | 0.301% | 76.9579 | 68.7903 | -0.36 | 5.40 |
| ETH | 12/02/2018–31/12/2025 | 20 | 143 | 0.890% | 239.5047 | 239.7775 | -0.07 | 3.96 |
Kaynak, hisse endeksleri ile Brent'te genel olarak negatif çarpıklık ve daha yüksek aşağı yönlü yarı-varyans gözlendiğini; BIST'in \(\Delta=20\) ufkunun istisna olduğunu belirtmektedir. Bitcoin ve Ethereum ise özellikle daha uzun ufuklarda yönsel açıdan simetriye daha yakın görünmektedir.
3. Kısıtlı maksimum olabilirlik tahmini
Tahmin edilen parametre vektörü:
\[ \theta= (q,\mu_q,\beta,\gamma_-,\gamma_+). \]
\(z=x-\mu_q\) olmak üzere çekirdek:
\[ H_\theta(x)= 1+\beta z+\gamma_-z_-^2+\gamma_+z_+^2 \]
ve yoğunluk:
\[ f_\theta(x)= \frac{ H_\theta(x)^{-1/(q-1)} }{ Z_f(\theta) }, \qquad Z_f(\theta)= \int_{\mathbb{R}} H_\theta(u)^{-1/(q-1)}\,du. \tag{47} \]
Çalışmanın sayısal optimizasyonunda:
\[ \varepsilon=10^{-8}, \qquad q_{\min}=1.001, \qquad q_{\max}=2.999, \qquad \gamma_0=10^{-10}. \]
Pozitiflik için kullanılan yumuşak ve çözücüye uygun kısıtlar:
\[ \beta^2\leq4(1-\varepsilon)\gamma_-, \qquad \beta^2\leq4(1-\varepsilon)\gamma_+. \]
Ayrıca escort merkezleme koşulu:
\[ \int_{\mathbb{R}} (x-\mu_q) H_\theta(x)^{-q/(q-1)} \,dx=0 \]
uygulanmaktadır.
Maksimum olabilirlik problemi:
\[ \widehat{\theta} \in \arg\max_{\theta\in\Theta_\varepsilon} \ell_f(\theta), \]
\[ \ell_f(\theta) = -\frac{1}{q-1} \sum_{i=1}^{N}\log H_\theta(x_i) - N\log Z_f(\theta). \tag{49} \]
şeklindedir.
Yöntem MATLAB ortamında fmincon ve interior-point algoritması kullanılarak uygulanmıştır. Önce simetrik kısıtlı model çözülmüş, ardından bu çözüm asimetrik model için başlangıç noktası olarak kullanılmıştır.
Burada önemli bir ayrım vardır: \(J[p]\) üzerindeki maksimum-entropi problemi sabit escort kısıtları altında konkavdır; fakat veriden \(\theta\) parametrelerini tahmin etmek için kullanılan olabilirlik fonksiyonunun \(\theta\)'ya göre konkav olduğu iddia edilmemektedir. Kaynak bu iki optimizasyon problemini açıkça birbirinden ayırmaktadır.
4. Escort yarı-varyansları sonradan nasıl elde ediliyor?
\(\sigma^2_{q,-}\) ve \(\sigma^2_{q,+}\) maksimum olabilirlikte bağımsız serbest parametreler olarak tahmin edilmiyor. Önce \(\widehat\theta\) bulunuyor, sonra uygun escort yoğunluğundan:
\[ \widehat{\sigma}^2_{q,-} = \int_{\mathbb{R}} (x-\widehat\mu_q)_-^2 p_{\widehat\theta}(x)\,dx, \]
\[ \widehat{\sigma}^2_{q,+} = \int_{\mathbb{R}} (x-\widehat\mu_q)_+^2 p_{\widehat\theta}(x)\,dx. \tag{50} \]
hesaplanıyor. Bu ayrım önemlidir çünkü maksimum-entropi türetiminde yarı-varyanslar verilmiş kısıtlar, \(\beta,\gamma_-,\gamma_+\) ise bunlara karşılık gelen çarpanlardır; istatistiksel tahminde ise parametrelerden başlanarak onların ima ettiği escort yarı-varyanslarına gidilmektedir.
5. Kolmogorov–Smirnov ve Anderson–Darling neyi ölçüyor?
Kolmogorov–Smirnov (KS) istatistiği, ampirik dağılım fonksiyonu ile tahmin edilen dağılım fonksiyonu arasındaki en büyük dikey farkı ölçer.
Anderson–Darling (AD) istatistiği ise dağılım kuyruklarındaki uyuşmazlıklara daha fazla ağırlık verir. Bu nedenle çalışma açısından AD özellikle önemlidir; önerilen modelin temel hedeflerinden biri sağ ve sol kuyruk davranışlarının farklı olabilmesini sağlamaktır.
Her iki durumda da daha küçük değer daha yakın dağılımsal uyuma işaret eder.
Ancak parametreler aynı veri üzerinden tahmin edildiğinden standart dağılımdan bağımsız KS/AD kritik değerleri doğrudan kullanılmamıştır. Yazarlar bu istatistikleri örneklem-içi tanısal uyum ölçüleri olarak kullanmaktadır.
6. Model karmaşıklığı nasıl cezalandırılıyor?
Asimetrik ve simetrik modeller iç içedir. Simetrik kısıt:
\[ \beta=0, \qquad \gamma_-=\gamma_+ \]
şeklindedir.
Çalışma log-olabilirlik farkının yanı sıra AIC ve BIC farklarını da raporlamaktadır. Böylece asimetrik modelin daha esnek olması nedeniyle doğal olarak elde edebileceği uyum kazancı, ek parametre maliyetine karşı değerlendirilir.
İç içe yapı nedeniyle olabilirlik oranı:
\[ LR= 2(\widehat\ell_{\mathrm{asym}}-\widehat\ell_{\mathrm{sym}}) \sim\chi^2_1 \]
testi kullanılmıştır. Tablolardaki bir, iki ve üç yıldız sırasıyla %5, %1 ve %0,1 düzeylerini ifade etmektedir.
7. Gerçek piyasalarda haftalık sonuçlar
| Piyasa | \(\Delta\ell\) | KS asim. | KS sim. | AD asim. | AD sim. | \(\hat\beta\) | \(\hat q\) |
|---|---|---|---|---|---|---|---|
| BIST | 4.1 ** | 0.0303 | 0.0380 | 0.440 | 1.101 | -0.062 | 1.19 |
| FTSE | 1.3 | 0.0296 | 0.0306 | 0.491 | 0.657 | -0.079 | 1.35 |
| NASDAQ | 7.1 *** | 0.0302 | 0.0449 | 0.413 | 1.543 | -0.106 | 1.24 |
| DJIA | 3.0 * | 0.0297 | 0.0317 | 0.558 | 0.944 | -0.127 | 1.36 |
| S&P 500 | 11.0 *** | 0.0328 | 0.0472 | 0.435 | 2.483 | -0.273 | 1.38 |
| BOVESPA | 1.0 | 0.0293 | 0.0297 | 0.430 | 0.546 | -0.025 | 1.19 |
| BRENT | 5.4 ** | 0.0186 | 0.0259 | 0.393 | 1.273 | -0.109 | 1.36 |
| BTC | 0.7 | 0.0322 | 0.0342 | 0.477 | 0.695 | +0.067 | 1.40 |
| ETH | 0.6 | 0.0419 | 0.0471 | 0.815 | 1.052 | +0.108 | 1.51 |
Anderson–Darling Sonuçları Nasıl Yorumlanmalıdır?
Anderson–Darling sonuçları, asimetrik Tsallis modelinin incelenen gerçek piyasa serilerinde özellikle dağılım kuyruklarını simetrik q-Gaussian'dan daha yakından betimlediğini gösterir; ancak bu sonuç modelin her ölçütte veya her piyasada üstün olduğu anlamına gelmez. AD değeri 27 piyasa-ufuk birleşiminin tamamında daha düşükken KS karşılaştırması karışıktır, AIC yalnız 16/27 ve BIC 11/27 durumda asimetrik modeli tercih eder ve sonuçlar yalnız örneklem-içi dağılımsal uyumu değerlendirir.
S&P 500 ve NASDAQ neden dikkat çekiyor?
Haftalık ufukta S&P 500 için medyan \(\Delta\ell=11.0\), \(\hat\beta=-0.273\) ve AD değeri asimetrik modelde 0.435 iken simetrik modelde 2.483'tür. NASDAQ için \(\Delta\ell=7.1\), \(\hat\beta=-0.106\), AD değerleri ise sırasıyla 0.413 ve 1.543'tür.
Kaynak grafiklerinde her iki seride de asimetrik yoğunluk sol kuyrukta simetrik modelin üzerinde, sağ kuyrukta ise altında konumlanmakta ve ampirik noktaları özellikle ağır sol kuyrukta daha yakından izlemektedir. Simetrik model tek ölçekle iki yönü aynı anda uyarlamak zorunda kaldığı için bir tarafta fazla hafif, diğer tarafta fazla ağır kuyruk üretebilmektedir.
BOVESPA neden önemli bir karşı örnek?
BOVESPA örnekleminde betimsel çarpıklık sıfırdan oldukça farklı olmasına rağmen yapısal asimetri parametresi küçüktür. Kaynağa göre \(\hat\beta\) bütün ufuklarda yaklaşık -0.02 ile -0.04 arasında kalmış, bootstrap aralıkları sıfırı kapsamış ve olabilirlik kazancı hiçbir ufukta anlamlı olmamıştır.
Bu bulgu önemli bir istatistiksel ayrım gösterir: örneklem çarpıklığı ile bütün dağılıma yayılan yapısal asimetri aynı şey değildir. Az sayıdaki uç gözlem örneklem çarpıklığını büyütebilirken, olasılık yoğunluğunun genel biçimi güçlü yönsel dengesizlik göstermeyebilir.
Optimizasyonun simetriye yakın başlangıç nedeniyle bu sonucu üretmiş olabileceği olasılığı Supplementary Material'da ayrıca test edilmiştir. BOVESPA için 74 farklı asimetrik başlangıç noktasından çoklu başlangıç deneyi yapılmış ve her üç ufukta warm-start çözümüyle aynı sonuca, çözücü toleransı düzeyinde ulaşılmıştır. En büyük log-olabilirlik farkı yalnız yaklaşık \(4.7\times10^{-8}\) olmuştur. Bu nedenle kaynağın kendi sayısal kontrolü kapsamında BOVESPA'daki zayıf asimetri başlangıç noktası artefaktı olarak görünmemektedir.
Bitcoin ve Ethereum ne gösteriyor?
Haftalık ufukta Bitcoin için \(\hat q=1.40\), Ethereum için \(\hat q=1.51\) ile örneklemdeki en yüksek q değerleri görülürken, yapısal asimetri parametreleri sırasıyla yalnız \(+0.067\) ve \(+0.108\)'dir. Aynı zamanda \(\Delta\ell\) değerleri 0.7 ve 0.6'dır.
Kaynak bu sonucu “ağır kuyruk fakat güçlü yönsel dengesizlik yok” biçiminde yorumlamaktadır. Başka bir deyişle, bir dağılım çok ağır kuyruklu olabilir fakat bu tek başına sol ve sağ kuyrukların belirgin biçimde farklı olması gerektiği anlamına gelmez.
Kurtosis ile \(q\) neden aynı şeyi ölçmüyor?
Kaynak özellikle Ethereum üzerinden önemli bir ayrım yapmaktadır. Örneklem kurtosisi dördüncü moment temelli olduğundan az sayıdaki aşırı gözleme çok duyarlıdır. Tahmin edilen \(q\) ise bütün kuyruk boyunca bozunma davranışını temsil eder.
Haftalık Ethereum serisinde kaynak \(\hat q=1.509\) için uyarlanmış dağılımın kuyruk indeksini yaklaşık:
\[ \nu_f= \frac{3-\hat q}{\hat q-1} \approx2.9 \]
olarak hesaplamaktadır. Bu teorik dağılım için kurtosis sonlu değildir; buna rağmen aynı örneklemin gözlenen örneklem kurtosisi 5.40'tır. Dolayısıyla örneklem kurtosisi ile bütün kuyruk yapısını belirleyen q parametresi doğrudan aynı büyüklük değildir.
Zaman ufku büyüdükçe ne oluyor?
Dokuz serinin sekizinde tahmin edilen \(q\) temporal agregasyonla azalma eğilimi göstermiştir. Kaynak örneğin FTSE için:
\[ 1.47\rightarrow1.35\rightarrow1.29 \]
ve NASDAQ için:
\[ 1.48\rightarrow1.24\rightarrow1.18 \]
değerlerini günlük, 7 günlük ve 20 günlük ufuklar boyunca raporlamaktadır. Kaynak bunu kısmi merkezi-limit davranışıyla uyumlu bir örüntü olarak yorumlar. S&P 500 bu genel örüntünün istisnasıdır; 7 ve 20 günlük q değerleri yaklaşık 1.38 ve 1.39'dur.
Ancak 20 günlük ufuklarda örneklem büyüklükleri yaklaşık 143–460 gözleme düştüğü için bootstrap aralıkları genişlemektedir. Dolayısıyla uzun ufuktaki kuyruk parametresi tahminleri daha az kesindir.
Bootstrap belirsizliği
Gerçek piyasa serileri için:
\[ B=999 \]
iid bootstrap örneklemi oluşturulmuş, her bootstrap örneğinde hem simetrik hem asimetrik model yeniden tahmin edilmiştir. Sonuçlar medyan ve:
\[ [p_5,p_{95}] \]
aralığıyla raporlanmıştır.
Kaynak burada önemli bir sınırlılık koymaktadır. Tek tek gözlemleri yeniden örnekleyen iid bootstrap, koşulsuz marjinal dağılımı korur; ancak finansal getirilerdeki volatilite kümelenmesi nedeniyle gerçek örnekleme değişkenliğini olduğundan düşük tahmin edebilir. Bu nedenle bu aralıklar kesin güven aralıkları değil, betimsel bootstrap aralıklarıdır.
Model seçiminin bütün 27 gerçek veri kombinasyonundaki özeti
- Asimetrik modelin Anderson–Darling istatistiği 27/27 piyasa-ufuk kombinasyonunda daha düşüktür.
- Kolmogorov–Smirnov karşılaştırması bütün kombinasyonlarda aynı yönde değildir.
- AIC asimetrik modeli 16/27 kombinasyonda tercih eder.
- BIC asimetrik modeli 11/27 kombinasyonda tercih eder.
- BOVESPA, Bitcoin ve Ethereum için simetrik model üç ufkun tamamında bilgi kriterleri tarafından tercih edilir.
- En güçlü fayda, negatif ve pozitif yönlü dağılım yapısının gerçekten farklı olduğu serilerde görülür.
Çalışmanın desteklediği sonuçlar
- Tsallis maksimum-entropi ilkesi korunarak yönsel escort yarı-varyans kısıtlarıyla asimetrik q-Gaussian ailesi türetilebilir.
- Escort yoğunluğu dönüşümü doğrusal olmayan kısıt problemini afin kısıtlı, kesin konkav bir optimizasyon problemine dönüştürür.
- Uygun durağan çözüm global maksimumdur ve tektir.
- Belirli \(q\) aralıklarında verilmiş escort yarı-varyanslarının çözüm oluşturabilmesi için kesin uyumluluk koşulları vardır.
- Sentetik asimetrik skew-\(t\) verilerinde asimetrik Tsallis modeli simetrik q-Gaussian'dan belirgin biçimde daha iyi yaklaşıkleme sağlar.
- Gerçek piyasa verilerinde avantaj özellikle kuyruk-duyarlı AD istatistiğinde görülmektedir.
- Asimetrinin zayıf olduğu veri setlerinde model simetrik kısıtına yakınsamakta ve bilgi kriterleri daha basit simetrik modeli seçebilmektedir.
Çalışmanın desteklemediği sonuçlar
- Modelin gelecekteki finansal getirileri daha doğru tahmin ettiği gösterilmemiştir.
- Çalışma dış-örneklem tahmin testi yapmamıştır.
- Koşullu volatilite dinamiklerini doğrudan modellememektedir.
- iid bootstrap nedeniyle raporlanan bootstrap aralıkları seri bağımlılığına karşı tam dayanıklı güven aralıkları değildir.
- Asimetrik model alternatif skew-\(t\), genelleştirilmiş hiperbolik veya başka bütün asimetrik ağır-kuyruklu ailelere karşı üstün gösterilmemiştir.
- Monte Carlo sonuçları, asimetrik Tsallis modelinin veri üreten skew-\(t\) ailesinden daha iyi olduğunu göstermez; yalnız simetrik Tsallis kısıtını gevşetmenin kazancını ölçer.
- Value-at-Risk, Expected Shortfall veya başka risk ölçülerinde üstünlük test edilmemiştir.
- Çalışmanın sonuçları yatırım tavsiyesi veya piyasa yönü tahmini değildir.
Gelecek araştırma yönleri
Kaynak, teorik olarak çok değişkenli uzantıların ve bunların bağımlılık modelleme ile portföy yapısına etkilerinin araştırılmasını önermektedir. Ampirik olarak ise skew-\(t\) ve genelleştirilmiş hiperbolik dağılımlar gibi alternatif asimetrik ağır-kuyruklu modellerle daha geniş karşılaştırmalar, dış-örneklem değerlendirme, bağımlılığa dayanıklı bootstrap yöntemleri ve GARCH gibi volatilite filtreleriyle standartlaştırılmış artıklar üzerinde yeniden tahmin önerilmektedir.
Ayrıca predictive log score, Value-at-Risk ve Expected Shortfall backtesting gibi yöntemler gelecekte dağılımın gerçek tahmin ve risk ölçümü performansını sınayabilecek adımlar olarak belirtilmiştir. Bunlar mevcut çalışmada gerçekleştirilmiş sonuçlar değil, gelecek çalışma önerileridir.
Kaynak ve Yöntem Notu
Özgün başlık: Asymmetric q-Gaussian Distributions from Tsallis Maximum Entropy
Yazarlar: Francesco Cesarone; Massimiliano Corradini; Nicolò Giunta; Serena Rocci.
Yazar sırası: Kaynakta verilen sıra aynen korunmuştur.
Sorumlu yazar: Francesco Cesarone.
Kurum: Roma Tre University – Department of Business Studies.
Kaynak türü: Akademik preprint.
Platform: arXiv.
arXiv kimliği: arXiv:2610.16663v1.
ArXiv gönderim tarihi: 12 Ekim 2026.
Alan: Statistical Finance; çalışma ayrıca istatistiksel mekanik / Tsallis entropisi bağlamı taşımaktadır.
DOI: 10.48550/arXiv.2610.16663.
Hakemlik durumu: Bu Verianla değerlendirmesinin hazırlandığı tarihte doğrulanabilen sürüm arXiv v1 preprint sürümüdür. Ayrı bir hakemli dergi yayını doğrulanmamıştır; bu nedenle çalışma hakemli makale gibi sunulmamalıdır.
Lisans: Yüklenen PDF içinde açık bir yeniden kullanım lisansı bilgisi doğrulanamadığı için kaynak figürleri birebir kopyalanmamış, yalnız bilimsel ilişkileri bağımsız Verianla şemalarıyla açıklanmıştır.
Eşit katkı: Yüklenen kaynakta ayrı bir eşit katkı bildirimi tespit edilmemiştir.
Finansman: Yüklenen kaynakta ayrı bir finansman bildirimi tespit edilmemiştir.
Çıkar çatışması: Yüklenen kaynakta ayrı bir çıkar çatışması bildirimi tespit edilmemiştir.
CRediT / yazar katkıları: Yüklenen kaynakta ayrı bir CRediT katkı bildirimi tespit edilmemiştir.
Veri: Gerçek piyasa analizi LSEG Data & Analytics kaynaklı günlük kapanış fiyatlarını kullanmaktadır. Çalışma, ilgili piyasa veri setini Cesarone (2025) kaynağıyla ilişkilendirmektedir.
Veri ve kod erişimi: Kaynak metinde veri ve kodun talep üzerine sağlanacağı belirtilmiştir.
Yazılım: Parametre tahmini MATLAB ortamında fmincon interior-point algoritmasıyla gerçekleştirilmiştir.
Sentetik çalışma: 40 Azzalini skew-\(t\) senaryosu, senaryo başına 10.000 tekrar ve tekrar başına 3.000 gözlem kullanılmıştır.
Gerçek veri çalışması: Altı hisse endeksi, Brent petrolü, Bitcoin ve Ethereum olmak üzere dokuz piyasa; 1, 7 ve 20 işlem günlük ufuklarda toplam 27 piyasa-ufuk kombinasyonuyla analiz edilmiştir.
Temel yöntemsel sınır: Gerçek veri analizi koşulsuz getiri dağılımının örneklem-içi betimsel uyumunu inceler. Koşullu volatilite modeli, dış-örneklem tahmini veya gerçek zamanlı risk tahmini değildir.
Bootstrap sınırı: iid bootstrap volatilite kümelenmesini korumadığı için raporlanan bootstrap aralıkları kesin seri-bağımlı güven aralıkları olarak yorumlanmamalıdır.
Karşılaştırma sınırı: Ampirik temel karşılaştırma simetrik q-Gaussian'a karşı yapılmıştır. Sentetik veri skew-\(t\) dağılımından üretilse de çalışma önerilen modeli veri üreten skew-\(t\) ailesine karşı kapsamlı rakip model testi olarak değerlendirmemektedir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir