


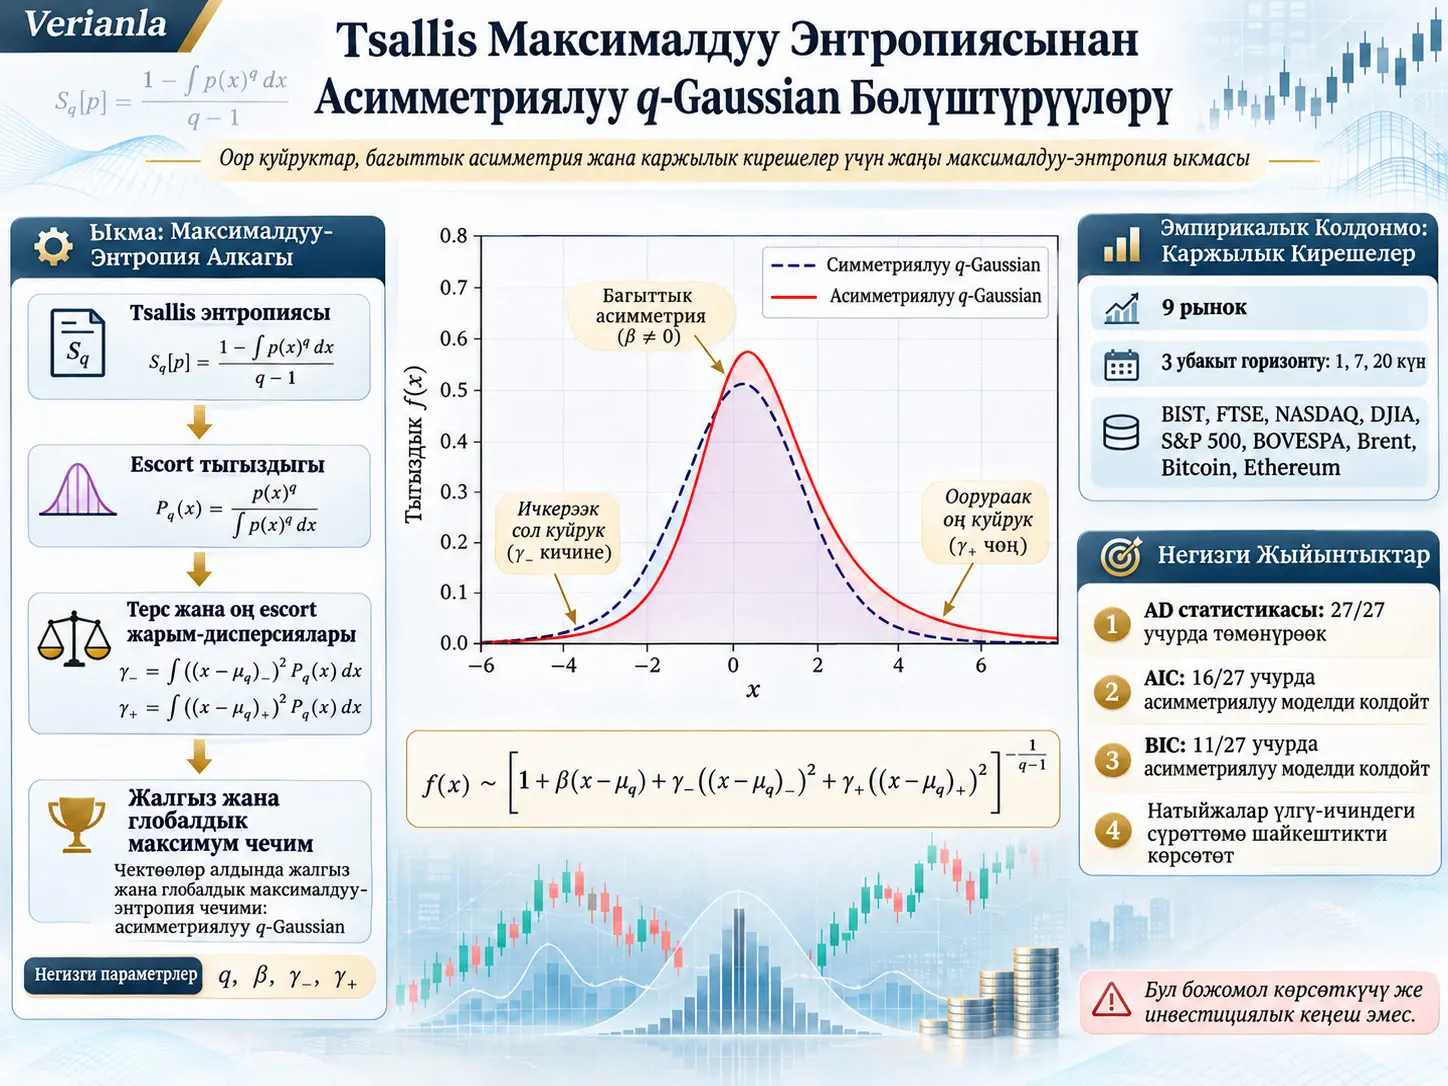
Асимметриялуу q-Gaussian бөлүштүрүүсү стандарттуу Tsallis максималдуу-энтропия түзүмүн өзгөртпөстөн; бир энтропиялык индекс \(q\), жалпы escort орточосу жана орточодон төмөн жана жогору четтөөлөр үчүн өзүнчө escort жарым-дисперсия чектөөлөрүн колдонуу менен оор куйрукту жана багыттык асимметрияны бир эле ыктымалдык тыгыздыгында чагылдырган бөлүштүрүүлөр үй-бүлөсү. Изилдөөнүн негизги суроосу — стандарттуу q-Gaussian бөлүштүрүүлөрүнүн түзүмдүк симметриясын сырттан “skewing” операциясын колдонбостон же эки өзүнчө жарым бөлүштүрүүнү бириктирбестен бузууга болобу деген суроо. Авторлор мунун мүмкүн экенин; асимметрия энтропия функциясынан эмес, максималдуу-энтропия маселесинин чектөөлөрүнөн жаралышы мүмкүн экенин көрсөтүшөт.
Математикалык негизги кадам — түздөн-түз баштапкы тыгыздык \(f\) үстүндө иштөөнүн ордуна escort тыгыздыгын \(p=f^q/\int f^qdx\) оптималдаштыруу өзгөрмөсү катары колдонуу. Бул өзгөртүү баштапкы маселедеги сызыктуу эмес жана нормалдаштыруу интегралы аркылуу бири-бири менен байланышкан escort чектөөлөрүн аффиндик чектөөлөргө айлантат. Ошол эле учурда Tsallis энтропиясын максималдаштыруу маселеси томпок мүмкүн болгон көптүктө катуу ойук \(J[p]\) функциясын максималдаштыруу маселесине эквиваленттүү болуп калат. Натыйжада керектүү чектөөлөрдү аткарган стационардык чечим жергиликтүү талапкер гана эмес, глобалдык максимум; катуу ойуктуктан улам глобалдык максимум да жалгыз.
Сунушталган бөлүштүрүү Monte Carlo эксперименттеринде Azzalini skew-Student бөлүштүрүүлөрүнөн алынган синтетикалык оор куйруктуу жана асимметриялуу үлгүлөрдө классикалык симметриялуу q-Gaussian менен салыштырылган. Дизайнда беш асимметрия деңгээли \(\alpha\in\{-2,-1,0,1,2\}\), эркиндик даражасынын сегиз мааниси \(\nu\in\{3.1,3.5,3.8,4.1,5,10,15,30\}\), жалпы 40 сценарий, ар бир сценарий үчүн 10.000 кайталоо жана ар бир кайталоодо \(n=3000\) байкоо колдонулган. Асимметриялуу сценарийлерде сунушталган модель симметриялуу q-Gaussian га салыштырмалуу айрыкча куйруктарга сезгич Anderson–Darling критерийинде кыйла жакын ылайыкташуу берет, ал эми чыныгы симметрия абалында эки модель дээрлик айырмаланбайт.
Чыныгы маалымат колдонмосунда BIST, FTSE, NASDAQ, DJIA, S&P 500, BOVESPA, Brent мунайы, Bitcoin жана Ethereum болгон тогуз рыноктун күнүмдүк, 7 соода күндүк жана 20 соода күндүк кайталанбаган логарифмдик кирешелери изилденген. Жалпы 27 рынок-горизонт айкалышынын баарында асимметриялуу моделдин Anderson–Darling мааниси симметриялуу моделден төмөн болгон; бирок AIC асимметриялуу моделди 16/27, күчтүүрөөк татаалдык жазасын колдонгон BIC болсо 11/27 учурда тандаган. BOVESPA, Bitcoin жана Ethereum үчүн симметриялуу модель үч горизонттун баарында маалыматтык критерийлер тарабынан тандалган. Ошондуктан изилдөө “асимметриялуу модель ар бир маалымат үчүн үстөм” деген жыйынтыкка келбейт.
Эң маанилүү чечмелөө чеги мындай: чыныгы рынок жыйынтыктары үлгү-ичиндеги, шартсыз бөлүштүрүү ылайыктуулугун баалайт. Изилдөө моделдин келечектеги кирешелерди жакшыраак божомолдой турганын, Value-at-Risk же Expected Shortfall божомолдорун жакшыртарын, волатилдүүлүк кластерлерин моделдей турганын же реалдуу убакыттагы тобокелдикти башкарууда үстөм экенин көрсөтпөйт.
Маселе эмне үчүн пайда болот?
Стандарттуу Gaussian бөлүштүрүүсү орточонун айланасында симметриялуу жана анын куйруктары экспоненциалдык түрдө тез азаят. Көптөгөн физикалык жана каржылык системаларда байкоолор Gaussian моделине караганда оорураак куйруктарды көрсөтүшү мүмкүн. Tsallis статистикалык механикасынын алкагындагы q-Gaussian бөлүштүрүүлөрү даражалык мыйзамга окшош оор куйруктарды жарата алгандыктан бул маселени жарым-жартылай чече алат. Бирок стандарттуу q-Gaussian да өзүнүн жайгашуу параметринин айланасында симметриялуу. Ошондуктан терс жана оң багыттагы чоң четтөөлөр ар башка жүрүм-турум көрсөтсө, бир симметриялуу масштаб жетишсиз болушу мүмкүн.
Изилдөөнүн айырмалоочу суроосу жөн гана “асимметриялуу оор куйруктуу бөлүштүрүүнү кантип жазууга болот?” эмес. Адабиятта skew-Student сыяктуу муну жасай алган бөлүштүрүүлөр бар. Өзгөчө суроо мындай: асимметрия стандарттуу Tsallis максималдуу-энтропия принцибинин өзүнөн, ошол эле энтропияны жана ошол эле \(q\) параметрин сактоо менен жаралышы мүмкүнбү?
Асимметриялуу q-Gaussian Бөлүштүрүүсү Деген Эмне?
Асимметриялуу q-Gaussian бөлүштүрүүсү — бир Tsallis энтропиясы жана бир энтропиялык индекс \(q\) сакталган шартта орточодон төмөн жана жогору четтөөлөр үчүн ар башка escort жарым-дисперсия чектөөлөрүн колдонуу менен алынган, глобалдык нормалдаштырылган оор куйруктуу ыктымалдык бөлүштүрүүсү. Асимметрия эки өзүнчө бөлүштүрүүнү кийин бириктирүүдөн эмес, ошол эле максималдуу-энтропия маселесиндеги багыттык чектөөлөрдүн айырмалануусунан келип чыгат.
Shannon максималдуу энтропиясы: баштапкы чекит
Үзгүлтүксүз кокустук өзгөрмөнүн ыктымалдык тыгыздыгы \(g(x)\) үчүн Shannon дифференциалдык энтропиясы изилдөөдө төмөнкүдөй берилет:
\[ S[g]=-\int_{\mathbb{R}}g(x)\ln g(x)\,dx. \tag{1} \]
Бул жерде \(g(x)\) ыктымалдык тыгыздыгы болуп, \(\int g(x)dx=1\) шартын аткарат. Орточо \(\mu\) жана дисперсия \(\sigma^2\) бекитилгенде Shannon энтропиясын максималдаштырган тыгыздык Gaussian бөлүштүрүүсү:
\[ g^\star(x)= \frac{1}{\sqrt{2\pi\sigma^2}} \exp\left[-\frac{(x-\mu)^2}{2\sigma^2}\right]. \tag{2} \]
Бул жыйынтык орточо жана дисперсия маалыматы гана берилген классикалык максималдуу-энтропия маселесинде Gaussian бөлүштүрүүсү эмне үчүн табигый негизги бөлүштүрүү экенин түшүндүрөт. Бирок Gaussian куйругунун экспоненциалдык түрдө азайышы оор куйруктуу маалыматтар үчүн чектөө болуп саналат.
Tsallis энтропиясы жана \(q\) параметри
Изилдөөдө \(q\neq1\) үчүн Tsallis энтропиясы:
\[ S_q[f]= \frac{1-\int_{\mathbb{R}}f(x)^q\,dx}{q-1}. \tag{3} \]
Бул жерде \(f(x)\) изилденген ыктымалдык тыгыздыгы, \(q\) болсо энтропиялык индекс. \(q\to1\) чегинде Tsallis энтропиясы Shannon энтропиясына жакындайт. Ошондуктан \(q=1\) — классикалык Shannon алкагына туташкан чектик абал.
Escort ыктымалдыгы деген эмне?
Tsallis алкагында изилдөө колдонгон escort тыгыздыгы:
\[ f_q(x)= \frac{f(x)^q}{\|f^q\|} = \frac{f(x)^q}{\int_{\mathbb{R}}f(u)^q\,du}. \tag{4} \]
Бул өзгөртүүдө адегенде \(f(x)\) тыгыздыгы \(q\)-даражага көтөрүлүп, андан кийин натыйжа кайра нормалдаштырылып интегралы 1 болгон жаңы тыгыздык алынат. Демек escort тыгыздыгы да жарактуу ыктымалдык тыгыздыгы.
Escort өзгөртүүсү кайтарымдуу. Изилдөөнүн (8)-теңдемеси:
\[ f(x)= \frac{f_q(x)^{1/q}} {\int_{\mathbb{R}}f_q(u)^{1/q}\,du}. \tag{8} \]
Бул касиет кийин маанилүү болот: оптималдаштыруу escort тыгыздыгы аркылуу чечилип, жыйынтык кайра баштапкы \(f(x)\) тыгыздыгына айландырылышы мүмкүн.
Стандарттуу симметриялуу q-Gaussian
Escort орточосу \(\mu_q\) жана escort дисперсиясы \(\sigma_q^2\) бекитилгенде, \(1<q<3\) аралыгында стандарттуу q-Gaussian чечими:
\[ f^\star(x)= \frac{1}{Z_q} \left[ 1+ \frac{q-1}{3-q} \frac{(x-\mu_q)^2}{\sigma_q^2} \right]^{-1/(q-1)}. \tag{10} \]
\(Z_q\) — тыгыздыктын интегралын 1 кылган нормалдаштыруу туруктуусу. Бүтүндөй реалдуу огу боюнча нормалдаштырылган жана чектүү escort дисперсиясына ээ стандарттуу q-Gaussian үчүн табигый аралык \(1<q<3\). Булак ошондой эле кадимки, башкача айтканда escort эмес дисперсия да чектүү болушу талап кылынса, катуураак \(1<q<5/3\) шарты керек экенин белгилейт.
(10)-теңдемедеги \((x-\mu_q)^2\) мүчөсү оң жана сол четтөөлөргө бирдей мамиле кылат. Симметрия дал ушундан келип чыгат.
Асимметрия кантип кошулат?
Авторлор Tsallis энтропиясын өзгөртүшпөйт. Escort орточо чектөөсү:
\[ \int_{\mathbb{R}}(x-\mu_q)f_q(x)\,dx=0 \tag{12} \]
түрүндө сакталат; бирок бир escort дисперсиясынын ордуна эки багыттык жарым-дисперсия аныкталат:
\[ \int_{\mathbb{R}} [(x-\mu_q)_-]^2 f_q(x)\,dx = \sigma^2_{q,-}, \]
\[ \int_{\mathbb{R}} [(x-\mu_q)_+]^2 f_q(x)\,dx = \sigma^2_{q,+}. \tag{13} \]
Бул жерде
\[ (t)_-=\min\{t,0\}, \qquad (t)_+=\max\{t,0\}. \]
Ошентип, \((x-\mu_q)_-\) \(\mu_q\)-дан төмөн четтөөлөрдү гана, ал эми \((x-\mu_q)_+\) жогорудагы четтөөлөрдү гана камтыйт. Алардын квадраттары алынганда эки багыттагы таралуу өзүнчө өлчөнөт.
Эгер
\[ \sigma^2_{q,-}=\sigma^2_{q,+} \]
жана башка симметрия шарттары аткарылса, багыттык таралуулар теңелет. Алардын айырмаланышы болсо максималдуу-энтропия маселесине терс жана оң четтөөлөргө ар башка масштабдарды берүүгө мүмкүндүк берет.
Escort Тыгыздыгы Эмне Үчүн Оптималдаштыруу Өзгөрмөсү Катары Колдонулат?
Escort тыгыздыгы колдонулат, анткени баштапкы \(f\) өзгөрмөсүндө escort чектөөлөрү \(f^q/\int f^qdx\) катышынан улам сызыктуу эмес жана нормалдаштыруу интегралы аркылуу бүт тыгыздыкты байланыштырат. \(p=f_q\) өзгөрмөсүнө өткөндө ошол эле чектөөлөр аффиндик болуп, Tsallis энтропиясын максималдаштыруу маселеси томпок мүмкүн болгон көптүктө катуу ойук функцияны максималдаштыруу маселесине айланат; бул түзүм глобалдык оптималдуулук жана чечимдин жалгыздыгы үчүн негизги математикалык артыкчылыкты берет.
Escort кайра параметрлөө
Жаңы оптималдаштыруу өзгөрмөсү:
\[ p(x)\equiv f_q(x) = \frac{f(x)^q} {\int_{\mathbb{R}}f(u)^q\,du}. \tag{16} \]
деп тандалат.
Жаңы максат функциясы:
\[ J[p]= \int_{\mathbb{R}}p(x)^{1/q}\,dx. \tag{18} \]
Бул учурда баштапкы тыгыздык:
\[ f(x)= \frac{p(x)^{1/q}}{J[p]}. \tag{20} \]
түрүндө кайра алынат.
Мунун \(q\)-даражасы алынып интегралданганда:
\[ \int_{\mathbb{R}} f(x)^q\,dx = \frac{1}{J[p]^q}. \tag{22} \]
жана Tsallis энтропиясы:
\[ S_q[f] = \frac{1-J[p]^{-q}}{q-1}. \tag{23} \]
түрүнө келет. \(q>1\) үчүн оң жактагы туюнтма \(J[p]\) өскөн сайын өсөт. Ошондуктан \(S_q[f]\)-ти максималдаштыруу менен \(J[p]\)-ти максималдаштыруу эквиваленттүү.
Lagrange функциясы
Escort өзгөрмөсүндөгү маселе үчүн изилдөөдө колдонулган Lagrange функциясы:
\[ \begin{aligned} \mathcal{L}[p] ={}& \int p(x)^{1/q}\,dx -\lambda_0\left(\int p(x)\,dx-1\right)\\ &-\lambda_1\int(x-\mu_q)p(x)\,dx\\ &-\lambda_-\left( \int[(x-\mu_q)_-]^2p(x)\,dx-\sigma^2_{q,-} \right)\\ &-\lambda_+\left( \int[(x-\mu_q)_+]^2p(x)\,dx-\sigma^2_{q,+} \right). \end{aligned} \tag{26} \]
\(\lambda_0\) нормалдаштырууну, \(\lambda_1\) escort борборлоштурууну, \(\lambda_-\) терс багыттагы жана \(\lambda_+\) оң багыттагы жарым-дисперсия чектөөсүн аткарат.
Стационардык escort тыгыздыгы
Биринчи вариация шартынан алынган стационардык үй-бүлө:
\[ \widehat p(x)= \frac{1}{Z_p} \left[ 1+\beta(x-\mu_q) +\gamma_-[(x-\mu_q)_-]^2 +\gamma_+[(x-\mu_q)_+]^2 \right]^{-q/(q-1)}. \tag{27} \]
Бул жерде:
- \(q\): жалпы оор-куйрук жүрүм-турумун аныктаган энтропиялык индекс,
- \(\mu_q\): escort орточосу,
- \(\beta\): глобалдык escort борборлоштуруу шарты менен байланышкан сызыктуу параметр,
- \(\gamma_-\): терс багыттагы квадраттык масштаб параметри,
- \(\gamma_+\): оң багыттагы квадраттык масштаб параметри,
- \(Z_p\): escort тыгыздыгынын интегралын 1 кылган нормалдаштыруу туруктуусу.
Баштапкы Tsallis тыгыздыгына кайрылганда:
\[ \widehat f(x)= \frac{1}{Z_f} \left[ 1+\beta(x-\mu_q) +\gamma_-[(x-\mu_q)_-]^2 +\gamma_+[(x-\mu_q)_+]^2 \right]^{-1/(q-1)}. \tag{33} \]
Бул туюнтма изилдөө сунуштаган асимметриялуу q-Gaussian үй-бүлөсүнүн негизги теңдемеси.
Эмне үчүн бул эки өзүнчө “жарым бөлүштүрүү” эмес?
(33)-теңдеме бир гана \(Z_f\) менен бүтүндөй реалдуу огу боюнча нормалдаштырылат. Оң жана сол жакта ар башка \(\gamma\) коэффициенттери болсо да, алар өз алдынча нормалдаштырылган эки бөлүштүрүү эмес. Ошол эле \(q\), ошол эле \(\mu_q\), ошол эле \(\beta\) жана ошол эле глобалдык нормалдаштыруу колдонулат.
Булакка ылайык ядронун эки бөлүгү \(x=\mu_q\) чекитинде бирдей мааниге жана бирдей биринчи туундуга ээ. Ошондуктан тыгыздык escort жайгашуусунда үзгүлтүксүз дифференциалданат.
Оңдук шарты
Ядро:
\[ H(x)= 1+\beta(x-\mu_q) +\gamma_-[(x-\mu_q)_-]^2 +\gamma_+[(x-\mu_q)_+]^2 \tag{35} \]
деп аныкталганда тыгыздык бүтүндөй реалдуу огу боюнча оң болушу үчүн изилдөө берген шарт:
\[ -2\sqrt{\gamma_+} < \beta < 2\sqrt{\gamma_-}. \]
\(\gamma_->0\) жана \(\gamma_+>0\) шартында escort тыгыздыгынын куйруктары:
\[ \widehat p(x) \sim |x|^{-2q/(q-1)} \qquad (|x|\to\infty) \]
жүрүм-турумун көрсөтөт. Escort жарым-дисперсиялары чектүү калышы үчүн булакта алынган аралык:
\[ 1<q<3. \]
Глобалдык максимум эмне үчүн кепилденет?
\(q>1\) үчүн
\[ \phi(u)=u^{1/q} \]
ойук. Изилдөөдө колдонулган тийишме теңсиздиги:
\[ u^{1/q} \leq v^{1/q} + \frac{1}{q} v^{1/q-1}(u-v). \tag{36} \]
Бул теңсиздик ылайыктуу эки тыгыздыкка чекит сайын колдонулуп интегралданганда, стационардык чечимдин чектөөлөрүнөн улам калган сызыктуу мүчөлөр бири-бирин жокко чыгарат жана
\[ J[p]\leq J[\widehat p] \]
жыйынтыгы алынат. Ошентип ылайыктуу стационардык чечим глобалдык максимум экени көрсөтүлөт.
Жалгыздык үчүн күчтүүрөөк касиет колдонулат: \(u^{1/q}\), \(q>1\) шартында катуу ойук. Эки ар башка глобалдык максимум бар деп кабыл алсак, алардын каалаган томпок айкалышы жогорураак \(J[p]\) маанисин бериши керек. Бул экөө тең максимум деген божомолго каршы келет. Демек глобалдык максимум жалгыз.
Ар бир escort жарым-дисперсия жуп мүмкүнбү?
Жок. Бул пункт изилдөөнүн теориялык жактан эң маанилүү деталдарынын бири.
Катыш:
\[ \rho= \frac{\sigma^2_{q,+}} {\sigma^2_{q,-}} \]
деп аныкталат.
Эгер
\[ \frac{3}{2}\leq q<3, \]
болсо, ар бир оң \(\sigma^2_{q,-}\) жана \(\sigma^2_{q,+}\) жуп үчүн ылайыктуу, дегенерацияланбаган \((\beta,\gamma_-,\gamma_+)\) үчтүгү бар.
Ал эми
\[ 1<q<\frac{3}{2} \]
аралыгында чечим төмөнкү шартта гана бар:
\[ \frac{3-2q}{3-q} < \rho < \frac{3-q}{3-2q} \tag{Proposition 5} \]
Бул шартта чечим бар.
Бул чектердин өзүндө чечим дегенерацияланат: бир четинде \(\gamma_-=0\), башка четинде \(\gamma_+=0\) болот. Тиешелүү жабык аралыктан тышкары изилдөөдө каралган глобалдык оң ядролуу стационардык үй-бүлө көрсөтүлгөн escort моменттеринин баарын бир убакта аткара албайт.
\(q\to1\) чегинде эмне болот?
\(q=1\) учурда escort тыгыздыгы баштапкы тыгыздык менен бирдей болуп, Tsallis энтропиясы Shannon энтропиясына өтөт. Асимметриялуу максималдуу-энтропия чечими бул чекте:
\[ f_1(x)= \frac{1}{Z_1} \exp\left[ -\beta'(x-\mu) -\gamma'_-[(x-\mu)_-]^2 -\gamma'_+[(x-\mu)_+]^2 \right]. \tag{45} \]
түрүндөгү бөлүктүү-квадраттык экспоненциалдык үй-бүлөгө жакындайт. Ошентип сунушталган түзүм Tsallis алкагынан Shannon чегине үзгүлтүксүз өтөт.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
1. Синтетикалык маалымат дизайны
Monte Carlo үлгүлөрү Azzalini skew-\(t\) бөлүштүрүүсүнөн алынган. Жайгашуу:
\[ \xi=0 \]
жана масштаб:
\[ \omega=1 \]
туруктуу.
Асимметрия параметри:
\[ \alpha\in\{-2,-1,0,1,2\} \]
жана эркиндик даражасы:
\[ \nu\in\{3.1,3.5,3.8,4.1,5,10,15,30\}. \]
Ошентип \(5\times8=40\) сценарий алынган. Ар бир сценарий:
\[ R=10000 \]
Monte Carlo кайталоосу менен жана ар бир кайталоодо:
\[ n=3000 \]
байкоо аркылуу бааланган. Демек дизайн жалпы 400.000 асимметриялуу модель ылайыкташтыруусун камтыйт. Булак алардын бирөөсүндө гана чечүүчү ылайыктуу стационардык чекитке жакындабаганын жана ошол жалгыз кайталоо медианалык жыйынтыктарга таасир этпестен чыгарылганын билдирет.
\(\alpha=0\) симметрияны, \(|\alpha|\) чоңойгон сайын өсүүчү багыттык асимметрияны билдирет. \(\nu\) болсо маалымат жаратуучу skew-\(t\) бөлүштүрүүсүндөгү куйруктун калыңдыгын көзөмөлдөйт; кичине \(\nu\) оорураак куйруктарга туура келет.
Маанилүүсү, сунушталган Tsallis бөлүштүрүүсү Azzalini skew-\(t\) үй-бүлөсүнө кирбейт. Ошондуктан Monte Carlo эксперименти “туура моделди кайра табуу” эксперименти эмес, Tsallis үй-бүлөсү өзүнөн тышкаркы асимметриялуу оор куйруктуу бөлүштүрүүлөрдү канчалык жакшы жакындата аларын текшерген эксперимент.
Өкүл Monte Carlo жыйынтыктары
| \(\alpha\) | \(\nu\) | \(\hat q\) | \(\hat\beta\) | \(\hat\sigma^2_{f,-}\) | \(\hat\sigma^2_{f,+}\) | \(\Delta\ell\) | KS асим. | KS сим. | AD асим. | AD сим. |
|---|---|---|---|---|---|---|---|---|---|---|
| 2 | 3.1 | 1.310 | 0.350 | 0.439 | 1.115 | 154.8 | 0.0161 | 0.0606 | 0.829 | 30.613 |
| 2 | 5 | 1.197 | 0.193 | 0.322 | 0.590 | 114.7 | 0.0138 | 0.0451 | 0.569 | 17.725 |
| 2 | 30 | 1.009 | 0.006 | 0.228 | 0.307 | 57.7 | 0.0113 | 0.0321 | 0.343 | 7.738 |
| 1 | 3.1 | 1.437 | 0.254 | 0.709 | 1.307 | 53.8 | 0.0110 | 0.0347 | 0.327 | 10.749 |
| 1 | 5 | 1.299 | 0.134 | 0.497 | 0.697 | 33.4 | 0.0105 | 0.0240 | 0.287 | 5.203 |
| 1 | 30 | 1.062 | 0.012 | 0.348 | 0.388 | 7.9 | 0.0100 | 0.0170 | 0.252 | 1.278 |
| 0 | 3.1 | 1.487 | 0.000 | 1.408 | 1.407 | 0.2 | 0.0091 | 0.0098 | 0.208 | 0.283 |
| 0 | 5 | 1.331 | 0.000 | 0.832 | 0.832 | 0.2 | 0.0093 | 0.0098 | 0.216 | 0.279 |
| 0 | 30 | 1.062 | 0.000 | 0.536 | 0.536 | 0.2 | 0.0096 | 0.0105 | 0.233 | 0.295 |
| -1 | 3.1 | 1.437 | -0.254 | 1.309 | 0.710 | 53.8 | 0.0110 | 0.0347 | 0.327 | 10.745 |
| -1 | 5 | 1.299 | -0.134 | 0.697 | 0.497 | 33.3 | 0.0105 | 0.0241 | 0.287 | 5.197 |
| -1 | 30 | 1.062 | -0.012 | 0.388 | 0.348 | 7.9 | 0.0100 | 0.0171 | 0.253 | 1.284 |
| -2 | 3.1 | 1.310 | -0.350 | 1.115 | 0.440 | 154.7 | 0.0161 | 0.0606 | 0.818 | 30.632 |
| -2 | 5 | 1.198 | -0.193 | 0.589 | 0.322 | 114.8 | 0.0138 | 0.0450 | 0.562 | 17.721 |
| -2 | 30 | 1.008 | -0.006 | 0.307 | 0.228 | 57.8 | 0.0112 | 0.0323 | 0.341 | 7.753 |
Бул таблица төрт негизги жүрүм-турумду көрсөтөт. Биринчиден, \(\nu\) чоңоюп, маалымат жаратуучу бөлүштүрүүнүн куйругу жеңилдеген сайын бааланган \(\hat q\) мааниси 1ге жакындайт. Мисалы \(\alpha=2\) үчүн \(\hat q\), \(\nu=3.1\) болгондо 1.310, ал эми \(\nu=30\) болгондо 1.009.
Экинчиден, \(\hat\beta\) асимметриянын багытын ээрчийт. \(\alpha=0\) болгондо медианалык \(\hat\beta=0.000\); \(\alpha\) белгиси өзгөргөндө \(\hat\beta\) белгиси да тескери өзгөрөт.
Үчүнчүдөн, симметриялуу маалыматта асимметриялуу моделдин кошумча эркиндиги маанилүү ылайыкташуу пайдасын бербейт. \(\alpha=0\) саптарында медианалык \(\Delta\ell=0.2\), жарым-дисперсиялар болсо дээрлик бирдей.
Төртүнчүдөн, асимметрия болгондо артыкчылык айрыкча куйруктарда өсөт. \(\alpha=2,\nu=3.1\) учурда симметриялуу модель үчүн KS 0.0606 болсо, асимметриялуу моделде 0.0161. Куйруктарга көбүрөөк сезгич Anderson–Darling мааниси болсо 30.613төн 0.829га түшөт.
Изилдөөнүн бардык 40 сценарийди камтыган кошумча таблицаларында ошол эле жалпы тартип сакталганы билдирилет. Жыйынтык бөлүмүнө ылайык \(|\alpha|\geq1\) болгон бардык асимметриялуу сценарийлерде \(\Delta\ell\) дин 5-перцентил мааниси да \(\chi^2_1\) тест босогосунан жогору калган. Эң кичине маани \(|\alpha|=1,\nu=30\) үчүн 2.8, салыштырылган босого 1.92. Ошондуктан симметриялуу чектөө бул сценарийлерде кайталоолордун кеминде %95инде четке кагылган.
2. Чыныгы рынок маалыматтары
Чыныгы маалымат күнүмдүк жабылуу бааларынан түзүлгөн. Баалар дивиденддер жана акция бөлүнүүлөрү үчүн оңдолгон. Логарифмдик киреше:
\[ r_t= \log\left(\frac{P_{t+\Delta}}{P_t}\right) \]
деп эсептелген.
\(\Delta\) — соода күнү менен өлчөнгөн киреше горизонту:
- \(\Delta=1\): күнүмдүк,
- \(\Delta=7\): жети соода күндүк, календарда болжол менен бир жарым жума,
- \(\Delta=20\): жыйырма соода күндүк, календарда болжол менен бир ай.
Катарлар бири-бирине дал келбегендей төмөнкү үлгүлөө менен алынган; башкача айтканда ошол эле байкоо бир нече киреше эсебинде кайра колдонулган эмес.
Баалоодон мурун кирешелер нөл орточого жана бирдик дисперсияга стандартташтырылган. Ошентип салыштыруу киреше масштабынан көбүрөөк бөлүштүрүүнүн формасына, куйрук калыңдыгына жана терс/оң багыттык таралууга багытталган.
Чыныгы маалымат үлгүсүнүн түзүмү
| Рынок | Мезгил | \(\Delta\) | Байкоо | Орточо киреше | Төмөнкү жарым-дисперсия | Жогорку жарым-дисперсия | Асимметрия | Куртозис |
|---|---|---|---|---|---|---|---|---|
| BIST | 31/12/2009–31/12/2025 | 1 | 4017 | 0.076% | 1.3328 | 1.0823 | -0.62 | 7.79 |
| BIST | 31/12/2009–31/12/2025 | 7 | 573 | 0.534% | 9.8334 | 7.8150 | -0.49 | 4.37 |
| BIST | 31/12/2009–31/12/2025 | 20 | 200 | 1.527% | 25.2391 | 26.0167 | 0.06 | 3.58 |
| FTSE | 31/12/2009–31/12/2025 | 1 | 4041 | 0.015% | 0.5255 | 0.4298 | -0.69 | 12.93 |
| FTSE | 31/12/2009–31/12/2025 | 7 | 577 | 0.104% | 3.3343 | 2.5798 | -0.70 | 7.20 |
| FTSE | 31/12/2009–31/12/2025 | 20 | 202 | 0.301% | 11.6568 | 5.7035 | -2.73 | 22.41 |
| NASDAQ | 31/12/2009–31/12/2025 | 1 | 4024 | 0.065% | 0.9398 | 0.7871 | -0.37 | 10.67 |
| NASDAQ | 31/12/2009–31/12/2025 | 7 | 574 | 0.456% | 5.2984 | 3.9060 | -0.64 | 4.88 |
| NASDAQ | 31/12/2009–31/12/2025 | 20 | 201 | 1.305% | 17.5698 | 11.0869 | -0.69 | 3.51 |
| DJIA | 01/01/2010–31/12/2025 | 1 | 4048 | 0.038% | 0.6003 | 0.4935 | -0.76 | 22.51 |
| DJIA | 01/01/2010–31/12/2025 | 7 | 578 | 0.266% | 4.0362 | 2.4209 | -2.14 | 22.59 |
| DJIA | 01/01/2010–31/12/2025 | 20 | 202 | 0.755% | 8.4666 | 5.1300 | -1.07 | 6.04 |
| S&P 500 | 31/12/2009–31/12/2025 | 1 | 4034 | 0.045% | 0.6565 | 0.5379 | -0.62 | 16.59 |
| S&P 500 | 31/12/2009–31/12/2025 | 7 | 576 | 0.317% | 4.1410 | 2.4808 | -1.22 | 7.68 |
| S&P 500 | 31/12/2009–31/12/2025 | 20 | 201 | 0.906% | 11.4279 | 6.5890 | -0.97 | 5.13 |
| BOVESPA | 30/12/2009–30/12/2025 | 1 | 3968 | 0.022% | 1.1526 | 0.9833 | -0.79 | 15.08 |
| BOVESPA | 30/12/2009–30/12/2025 | 7 | 566 | 0.147% | 7.5130 | 5.6855 | -1.14 | 10.98 |
| BOVESPA | 30/12/2009–30/12/2025 | 20 | 198 | 0.423% | 20.5811 | 17.3381 | -0.39 | 4.06 |
| BRENT | 02/01/1990–09/01/2026 | 1 | 9212 | 0.012% | 2.8897 | 2.3736 | -1.18 | 24.71 |
| BRENT | 02/01/1990–09/01/2026 | 7 | 1316 | 0.086% | 19.4652 | 14.1694 | -1.03 | 10.11 |
| BRENT | 02/01/1990–09/01/2026 | 20 | 460 | 0.241% | 59.0907 | 44.9922 | -1.13 | 12.83 |
| BTC | 17/07/2014–31/12/2025 | 1 | 4152 | 0.119% | 6.5976 | 5.9036 | -0.47 | 9.78 |
| BTC | 17/07/2014–31/12/2025 | 7 | 593 | 0.835% | 43.0459 | 44.8476 | 0.09 | 6.48 |
| BTC | 17/07/2014–31/12/2025 | 20 | 207 | 2.390% | 157.1413 | 154.0742 | -0.04 | 5.50 |
| ETH | 12/02/2018–31/12/2025 | 1 | 2877 | 0.043% | 10.6772 | 9.5902 | -0.34 | 10.90 |
| ETH | 12/02/2018–31/12/2025 | 7 | 411 | 0.301% | 76.9579 | 68.7903 | -0.36 | 5.40 |
| ETH | 12/02/2018–31/12/2025 | 20 | 143 | 0.890% | 239.5047 | 239.7775 | -0.07 | 3.96 |
Булак акция индекстеринде жана Brentте жалпысынан терс асимметрия жана жогорураак төмөн багыттагы жарым-дисперсия байкалганын; BISTтин \(\Delta=20\) горизонту өзгөчө экенин белгилейт. Bitcoin жана Ethereum болсо айрыкча узагыраак горизонттордо багыттык жактан симметрияга жакыныраак көрүнөт.
3. Чектелген максималдуу ыктымалдуулук баалоосу
Бааланган параметр вектору:
\[ \theta= (q,\mu_q,\beta,\gamma_-,\gamma_+). \]
\(z=x-\mu_q\) болуп, ядро:
\[ H_\theta(x)= 1+\beta z+\gamma_-z_-^2+\gamma_+z_+^2 \]
жана тыгыздык:
\[ f_\theta(x)= \frac{ H_\theta(x)^{-1/(q-1)} }{ Z_f(\theta) }, \qquad Z_f(\theta)= \int_{\mathbb{R}} H_\theta(u)^{-1/(q-1)}\,du. \tag{47} \]
Изилдөөнүн сандык оптималдаштыруусунда:
\[ \varepsilon=10^{-8}, \qquad q_{\min}=1.001, \qquad q_{\max}=2.999, \qquad \gamma_0=10^{-10}. \]
Оңдук үчүн колдонулган жумшак жана чечүүчүгө ылайык чектөөлөр:
\[ \beta^2\leq4(1-\varepsilon)\gamma_-, \qquad \beta^2\leq4(1-\varepsilon)\gamma_+. \]
Мындан тышкары escort борборлоштуруу шарты:
\[ \int_{\mathbb{R}} (x-\mu_q) H_\theta(x)^{-q/(q-1)} \,dx=0 \]
колдонулат.
Максималдуу ыктымалдуулук маселеси:
\[ \widehat{\theta} \in \arg\max_{\theta\in\Theta_\varepsilon} \ell_f(\theta), \]
\[ \ell_f(\theta) = -\frac{1}{q-1} \sum_{i=1}^{N}\log H_\theta(x_i) - N\log Z_f(\theta). \tag{49} \]
түрүндө.
Ыкма MATLAB чөйрөсүндө fmincon жана interior-point алгоритми аркылуу колдонулган. Адегенде симметриялуу чектелген модель чечилип, андан кийин ошол чечим асимметриялуу модель үчүн баштапкы чекит катары колдонулган.
Бул жерде маанилүү айырма бар: \(J[p]\) үстүндөгү максималдуу-энтропия маселеси туруктуу escort чектөөлөрүндө ойук; бирок маалыматтан \(\theta\) параметрлерин баалоо үчүн колдонулган ыктымалдуулук функциясы \(\theta\) боюнча ойук деп айтылбайт. Булак бул эки оптималдаштыруу маселесин ачык бөлүп көрсөтөт.
4. Escort жарым-дисперсиялары кийин кантип алынат?
\(\sigma^2_{q,-}\) жана \(\sigma^2_{q,+}\) максималдуу ыктымалдуулукта өз алдынча эркин параметрлер катары бааланбайт. Адегенде \(\widehat\theta\) табылып, андан кийин ылайыктуу escort тыгыздыгынан:
\[ \widehat{\sigma}^2_{q,-} = \int_{\mathbb{R}} (x-\widehat\mu_q)_-^2 p_{\widehat\theta}(x)\,dx, \]
\[ \widehat{\sigma}^2_{q,+} = \int_{\mathbb{R}} (x-\widehat\mu_q)_+^2 p_{\widehat\theta}(x)\,dx. \tag{50} \]
эсептелет. Бул айырма маанилүү, анткени максималдуу-энтропия чыгарылышында жарым-дисперсиялар берилген чектөөлөр, ал эми \(\beta,\gamma_-,\gamma_+\) аларга туура келген көбөйткүчтөр; статистикалык баалоодо болсо параметрлерден башталып, алар билдирген escort жарым-дисперсияларына өтүлөт.
5. Kolmogorov–Smirnov жана Anderson–Darling эмнени өлчөйт?
Kolmogorov–Smirnov (KS) статистикасы эмпирикалык бөлүштүрүү функциясы менен бааланган бөлүштүрүү функциясынын ортосундагы эң чоң тик айырманы өлчөйт.
Anderson–Darling (AD) статистикасы болсо бөлүштүрүү куйруктарындагы дал келбестиктерге көбүрөөк салмак берет. Ошондуктан изилдөө үчүн AD өзгөчө маанилүү; сунушталган моделдин негизги максаттарынын бири оң жана сол куйруктардын жүрүм-туруму ар башка болушуна мүмкүнчүлүк берүү.
Эки учурда тең кичине маани бөлүштүрүүгө жакыныраак ылайыктуулукту билдирет.
Бирок параметрлер ошол эле маалыматтан баалангандыктан стандарттуу бөлүштүрүүдөн көз карандысыз KS/AD критикалык маанилери түз колдонулган эмес. Авторлор бул статистикаларды үлгү-ичиндеги диагностикалык ылайыктуулук өлчөмдөрү катары колдонушат.
6. Моделдин татаалдыгы кантип жазаланат?
Асимметриялуу жана симметриялуу моделдер ич ара камтылган. Симметриялуу чектөө:
\[ \beta=0, \qquad \gamma_-=\gamma_+ \]
түрүндө.
Изилдөө log-ыктымалдуулук айырмасы менен катар AIC жана BIC айырмаларын да билдирет. Ошентип асимметриялуу моделдин ийкемдүүлүгүнө байланыштуу табигый ылайыкташуу пайдасы кошумча параметр чыгымына каршы бааланат.
Ич ара камтылган түзүмдөн улам ыктымалдуулук катышы:
\[ LR= 2(\widehat\ell_{\mathrm{asym}}-\widehat\ell_{\mathrm{sym}}) \sim\chi^2_1 \]
тести колдонулган. Таблицалардагы бир, эки жана үч жылдыз тиешелүүлүгүнө жараша %5, %1 жана %0,1 деңгээлдерин билдирет.
7. Чыныгы рыноктордогу жумалык жыйынтыктар
| Рынок | \(\Delta\ell\) | KS асим. | KS сим. | AD асим. | AD сим. | \(\hat\beta\) | \(\hat q\) |
|---|---|---|---|---|---|---|---|
| BIST | 4.1 ** | 0.0303 | 0.0380 | 0.440 | 1.101 | -0.062 | 1.19 |
| FTSE | 1.3 | 0.0296 | 0.0306 | 0.491 | 0.657 | -0.079 | 1.35 |
| NASDAQ | 7.1 *** | 0.0302 | 0.0449 | 0.413 | 1.543 | -0.106 | 1.24 |
| DJIA | 3.0 * | 0.0297 | 0.0317 | 0.558 | 0.944 | -0.127 | 1.36 |
| S&P 500 | 11.0 *** | 0.0328 | 0.0472 | 0.435 | 2.483 | -0.273 | 1.38 |
| BOVESPA | 1.0 | 0.0293 | 0.0297 | 0.430 | 0.546 | -0.025 | 1.19 |
| BRENT | 5.4 ** | 0.0186 | 0.0259 | 0.393 | 1.273 | -0.109 | 1.36 |
| BTC | 0.7 | 0.0322 | 0.0342 | 0.477 | 0.695 | +0.067 | 1.40 |
| ETH | 0.6 | 0.0419 | 0.0471 | 0.815 | 1.052 | +0.108 | 1.51 |
Anderson–Darling Жыйынтыктарын Кантип Чечмелөө Керек?
Anderson–Darling жыйынтыктары асимметриялуу Tsallis модели изилденген реалдуу рынок серияларында, өзгөчө бөлүштүрүүнүн куйруктарын симметриялуу q-Gaussian'га караганда жакыныраак сүрөттөй турганын көрсөтөт; бирок бул жыйынтык модель ар бир өлчөм боюнча же ар бир рынокто артык дегенди билдирбейт. AD мааниси 27 рынок-горизонт айкалышынын баарында төмөн болгону менен, KS салыштыруусу аралаш, AIC асимметриялуу моделди болгону 16/27, ал эми BIC 11/27 учурда тандайт жана жыйынтыктар үлгү ичиндеги бөлүштүрүү шайкештигин гана баалайт.
S&P 500 жана NASDAQ эмне үчүн көңүл бурат?
Апталык горизонтто S&P 500 үчүн медианалык \(\Delta\ell=11.0\), \(\hat\beta=-0.273\) жана AD мааниси асимметриялуу моделде 0.435 болсо, симметриялуу моделде 2.483. NASDAQ үчүн \(\Delta\ell=7.1\), \(\hat\beta=-0.106\), ал эми AD маанилери тиешелүүлүгүнө жараша 0.413 жана 1.543.
Булактагы графиктерде эки серияда тең асимметриялуу тыгыздык сол куйрукта симметриялуу моделден жогору, оң куйрукта болсо төмөн жайгашып, эмпирикалык чекиттерди өзгөчө оор сол куйрукта жакыныраак ээрчийт. Симметриялуу модель бир масштаб менен эки багытты бир учурда ылайыкташтырууга мажбур болгондуктан, бир тарапта өтө жеңил, экинчи тарапта өтө оор куйрук жаратышы мүмкүн.
BOVESPA эмне үчүн маанилүү каршы мисал?
BOVESPA үлгүсүндө сүрөттөмө асимметрия нөлдөн кыйла айырмаланса да, түзүмдүк асимметрия параметри кичине. Булакка ылайык, \(\hat\beta\) бардык горизонттордо болжол менен -0.02 менен -0.04 аралыгында калган, bootstrap интервалдары нөлдү камтыган жана likelihood утушу эч бир горизонтто маанилүү болгон эмес.
Бул табылга маанилүү статистикалык айырманы көрсөтөт: үлгүдөгү асимметрия менен бүт бөлүштүрүүгө жайылган түзүмдүк асимметрия бир эле нерсе эмес. Аз сандагы чектен чыккан байкоолор үлгүдөгү асимметрияны чоңойтушу мүмкүн, ал эми ыктымалдык тыгыздыгынын жалпы формасы күчтүү багыттык тең салмаксыздык көрсөтпөшү мүмкүн.
Оптималдаштыруу симметрияга жакын баштапкы чекиттен улам мындай жыйынтык берген болушу мүмкүн деген ыктымалдык Supplementary Material'да өзүнчө текшерилген. BOVESPA үчүн 74 ар башка асимметриялуу баштапкы чекиттен көп-башталгыч эксперимент жүргүзүлүп, үч горизонттун баарында warm-start чечими менен бирдей жыйынтыкка, чечүүчүнүн толеранттуулук деңгээлинде жетишилген. Эң чоң log-likelihood айырмасы болгону болжол менен \(4.7\times10^{-8}\) болгон. Ошондуктан булактын өз сандык көзөмөлүнүн чегинде BOVESPAдагы алсыз асимметрия баштапкы чекит артефакты болуп көрүнбөйт.
Bitcoin жана Ethereum эмнени көрсөтөт?
Апталык горизонтто Bitcoin үчүн \(\hat q=1.40\), Ethereum үчүн \(\hat q=1.51\) болуп, үлгүдөгү эң жогорку q маанилери байкалат, ал эми түзүмдүк асимметрия параметрлери тиешелүүлүгүнө жараша болгону \(+0.067\) жана \(+0.108\). Ошол эле учурда \(\Delta\ell\) маанилери 0.7 жана 0.6.
Булак бул жыйынтыкты “оор куйрук, бирок күчтүү багыттык тең салмаксыздык жок” деп чечмелейт. Башкача айтканда, бөлүштүрүү өтө оор куйруктуу болушу мүмкүн, бирок бул өзүнөн өзү сол жана оң куйруктар сөзсүз түрдө олуттуу айырмаланышы керек дегенди билдирбейт.
Kurtosis менен \(q\) эмне үчүн бир эле нерсени өлчөбөйт?
Булак өзгөчө Ethereum аркылуу маанилүү айырманы көрсөтөт. Үлгү kurtosisи төртүнчү моментке негизделгендиктен, аз сандагы экстремалдуу байкоолорго өтө сезгич. Бааланган \(q\) болсо бүт куйрук боюнча басаңдоо жүрүм-турумун билдирет.
Апталык Ethereum сериясында булак \(\hat q=1.509\) үчүн ылайыкташтырылган бөлүштүрүүнүн куйрук индексин болжол менен:
\[ \nu_f= \frac{3-\hat q}{\hat q-1} \approx2.9 \]
деп эсептейт. Бул теориялык бөлүштүрүү үчүн kurtosis чектүү эмес; ошого карабастан ошол эле үлгүнүн байкалган үлгү kurtosisи 5.40. Демек үлгү kurtosisи менен бүт куйрук түзүмүн аныктаган q параметри түздөн-түз бир эле чоңдук эмес.
Убакыт горизонту чоңойгон сайын эмне болот?
Тогуз сериянын сегизинде бааланган \(q\) убакыттык агрегация менен азаюу тенденциясын көрсөткөн. Булак, мисалы FTSE үчүн:
\[ 1.47\rightarrow1.35\rightarrow1.29 \]
жана NASDAQ үчүн:
\[ 1.48\rightarrow1.24\rightarrow1.18 \]
маанилерин күндүк, 7 күндүк жана 20 күндүк горизонттор боюнча билдирет. Булак муну жарым-жартылай борбордук-чектик жүрүм-турумга шайкеш үлгү катары чечмелейт. S&P 500 бул жалпы үлгүнүн өзгөчөлүгү; 7 жана 20 күндүк q маанилери болжол менен 1.38 жана 1.39.
Бирок 20 күндүк горизонттордо үлгү өлчөмдөрү болжол менен 143–460 байкоого чейин азайгандыктан, bootstrap интервалдары кеңейет. Ошондуктан узак горизонттогу куйрук параметринин баалоолору азыраак так.
Bootstrap белгисиздиги
Реалдуу рынок сериялары үчүн:
\[ B=999 \]
iid bootstrap үлгүлөрү түзүлүп, ар бир bootstrap үлгүсүндө симметриялуу да, асимметриялуу да модель кайра бааланган. Жыйынтыктар медиана жана:
\[ [p_5,p_{95}] \]
интервалы менен берилген.
Булак бул жерде маанилүү чектөө коёт. Жеке байкоолорду кайра тандаган iid bootstrap шартсыз маргиналдык бөлүштүрүүнү сактайт; бирок финансылык кирешелердеги волатилдүүлүк кластерлешүүсүнөн улам чыныгы үлгүлөө өзгөрмөлүүлүгүн төмөн баалашы мүмкүн. Ошондуктан бул интервалдар так ишеним интервалдары эмес, сүрөттөмө bootstrap интервалдары.
Бардык 27 реалдуу маалымат айкалышындагы модель тандоонун кыскача жыйынтыгы
- Асимметриялуу моделдин Anderson–Darling статистикасы 27/27 рынок-горизонт айкалышында төмөн.
- Kolmogorov–Smirnov салыштыруусу бардык айкалыштарда бир багытта эмес.
- AIC асимметриялуу моделди 16/27 айкалышта тандайт.
- BIC асимметриялуу моделди 11/27 айкалышта тандайт.
- BOVESPA, Bitcoin жана Ethereum үчүн симметриялуу модель үч горизонттун баарында маалымат критерийлери тарабынан тандалат.
- Эң күчтүү пайда терс жана оң багыттагы бөлүштүрүү түзүмү чындап айырмаланган серияларда көрүнөт.
Изилдөө колдогон жыйынтыктар
- Tsallis максималдуу-энтропия принцибин сактоо менен багыттык escort жарым-дисперсия чектөөлөрү аркылуу асимметриялуу q-Gaussian үй-бүлөсүн чыгарууга болот.
- Escort тыгыздыгынын өзгөртүүсү сызыктуу эмес чектөө маселесин аффиндик чектөөлөрү бар, так конкавдуу оптималдаштыруу маселесине айландырат.
- Талаптарга ылайык стационардык чечим глобалдык максимум жана жалгыз.
- Белгилүү \(q\) интервалдарында берилген escort жарым-дисперсиялары чечим түзүшү үчүн так шайкештик шарттары бар.
- Синтетикалык асимметриялуу skew-\(t\) маалыматтарында асимметриялуу Tsallis модели симметриялуу q-Gaussian'га караганда кыйла жакшы жакындаштыруу берет.
- Реалдуу рынок маалыматтарында артыкчылык өзгөчө куйрукка сезгич AD статистикасында көрүнөт.
- Асимметрия алсыз болгон маалымат топтомдорунда модель симметриялуу чектөөгө жакындап, маалымат критерийлери жөнөкөй симметриялуу моделди тандай алат.
Изилдөө колдобогон жыйынтыктар
- Модель келечектеги финансылык кирешелерди тагыраак болжолдой турганы көрсөтүлгөн эмес.
- Изилдөө үлгүдөн тышкаркы болжолдоо тестин жүргүзгөн эмес.
- Шарттуу волатилдүүлүк динамикасын түз моделдебейт.
- iid bootstrap себебинен билдирилген bootstrap интервалдары сериялык көз карандылыкка толук туруктуу ишеним интервалдары эмес.
- Асимметриялуу модель альтернативдүү skew-\(t\), жалпыланган гиперболалык же башка бардык асимметриялуу оор-куйруктуу үй-бүлөлөрдөн артык экени көрсөтүлгөн эмес.
- Monte Carlo жыйынтыктары асимметриялуу Tsallis модели маалыматты жараткан skew-\(t\) үй-бүлөсүнөн жакшы экенин көрсөтпөйт; болгону симметриялуу Tsallis чектөөсүн жумшартуунун утушун өлчөйт.
- Value-at-Risk, Expected Shortfall же башка тобокелдик өлчөмдөрүндө артыкчылык текшерилген эмес.
- Изилдөөнүн жыйынтыктары инвестициялык кеңеш же рынок багытын болжолдоо эмес.
Келечектеги изилдөө багыттары
Булак теориялык жактан көп өзгөрмөлүү кеңейтүүлөрдү жана алардын көз карандылыкты моделдөө менен портфель түзүмүнө тийгизген таасирин изилдөөнү сунуштайт. Эмпирикалык жактан болсо skew-\(t\) жана жалпыланган гиперболалык бөлүштүрүүлөр сыяктуу альтернативдүү асимметриялуу оор-куйруктуу моделдер менен кеңири салыштыруулар, үлгүдөн тышкаркы баалоо, көз карандылыкка туруктуу bootstrap ыкмалары жана GARCH сыяктуу волатилдүүлүк фильтрлери менен стандартташтырылган калдык маалыматтарда кайра баалоо сунушталат.
Мындан тышкары predictive log score, Value-at-Risk жана Expected Shortfall backtesting сыяктуу ыкмалар келечекте бөлүштүрүүнүн чыныгы болжолдоо жана тобокелдик өлчөө көрсөткүчүн сынай турган кадамдар катары көрсөтүлгөн. Булар учурдагы изилдөөдө аткарылган жыйынтыктар эмес, келечектеги изилдөө сунуштары.
Булак жана Ыкма Жөнүндө Эскертүү
Түпнуска аталыш: Asymmetric q-Gaussian Distributions from Tsallis Maximum Entropy
Авторлор: Francesco Cesarone; Massimiliano Corradini; Nicolò Giunta; Serena Rocci.
Авторлордун тартиби: Булакта берилген тартип өзгөртүлбөй сакталган.
Жооптуу автор: Francesco Cesarone.
Мекеме: Roma Tre University – Department of Business Studies.
Булак түрү: Академиялык preprint.
Платформа: arXiv.
arXiv идентификатору: arXiv:2610.16663v1.
ArXiv тапшыруу датасы: 12 Октябрь 2026.
Тармак: Statistical Finance; изилдөө ошондой эле статистикалык механика / Tsallis энтропиясы контекстин камтыйт.
DOI: 10.48550/arXiv.2610.16663.
Рецензия статусу: Бул Verianla баалоосу даярдалган учурда текшериле алган версия arXiv v1 preprint версиясы. Өзүнчө рецензияланган журналдык жарыя тастыкталган эмес; ошондуктан изилдөө рецензияланган макала катары көрсөтүлбөшү керек.
Лицензия: Жүктөлгөн PDF ичинде ачык кайра пайдалануу лицензиясы тууралуу маалымат тастыкталбагандыктан, булактагы фигуралар түз көчүрүлгөн эмес, илимий байланыштар гана көз карандысыз Verianla схемалары менен түшүндүрүлгөн.
Тең салым: Жүктөлгөн булакта өзүнчө тең салым билдирүүсү аныкталган эмес.
Каржылоо: Жүктөлгөн булакта өзүнчө каржылоо билдирүүсү аныкталган эмес.
Кызыкчылыктардын кагылышы: Жүктөлгөн булакта өзүнчө кызыкчылыктардын кагылышы билдирүүсү аныкталган эмес.
CRediT / автор салымдары: Жүктөлгөн булакта өзүнчө CRediT салым билдирүүсү аныкталган эмес.
Маалымат: Реалдуу рынок талдоосу LSEG Data & Analytics булагынан алынган күнүмдүк жабылуу бааларын колдонот. Изилдөө тиешелүү рынок маалымат топтомун Cesarone (2025) булагы менен байланыштырат.
Маалымат жана кодго жетүү: Булак текстинде маалымат жана код суроо-талап боюнча берилери белгиленген.
Программалык камсыздоо: Параметрлерди баалоо MATLAB чөйрөсүндө fmincon interior-point алгоритми менен жүргүзүлгөн.
Синтетикалык изилдөө: 40 Azzalini skew-\(t\) сценарийи, ар бир сценарийге 10.000 кайталоо жана ар бир кайталоого 3.000 байкоо колдонулган.
Реалдуу маалымат изилдөөсү: Алты акция индекси, Brent мунайы, Bitcoin жана Ethereum болуп тогуз рынок; 1, 7 жана 20 соода күндүк горизонттордо жалпы 27 рынок-горизонт айкалышы менен талданган.
Негизги методологиялык чек: Реалдуу маалымат талдоосу шартсыз киреше бөлүштүрүүсүнүн үлгү ичиндеги сүрөттөмө шайкештигин изилдейт. Бул шарттуу волатилдүүлүк модели, үлгүдөн тышкаркы болжолдоо же реалдуу убакыттагы тобокелдик болжолдоосу эмес.
Bootstrap чеги: iid bootstrap волатилдүүлүк кластерлешүүсүн сактабагандыктан, билдирилген bootstrap интервалдары сериялык көз карандылыкка ылайык так ишеним интервалдары катары чечмеленбеши керек.
Салыштыруу чеги: Эмпирикалык негизги салыштыруу симметриялуу q-Gaussian'га каршы жүргүзүлгөн. Синтетикалык маалымат skew-\(t\) бөлүштүрүүсүнөн жаратылганы менен, изилдөө сунушталган моделди маалымат жараткан skew-\(t\) үй-бүлөсүнө каршы комплекстүү атаандаш модель тести катары баалабайт.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген