

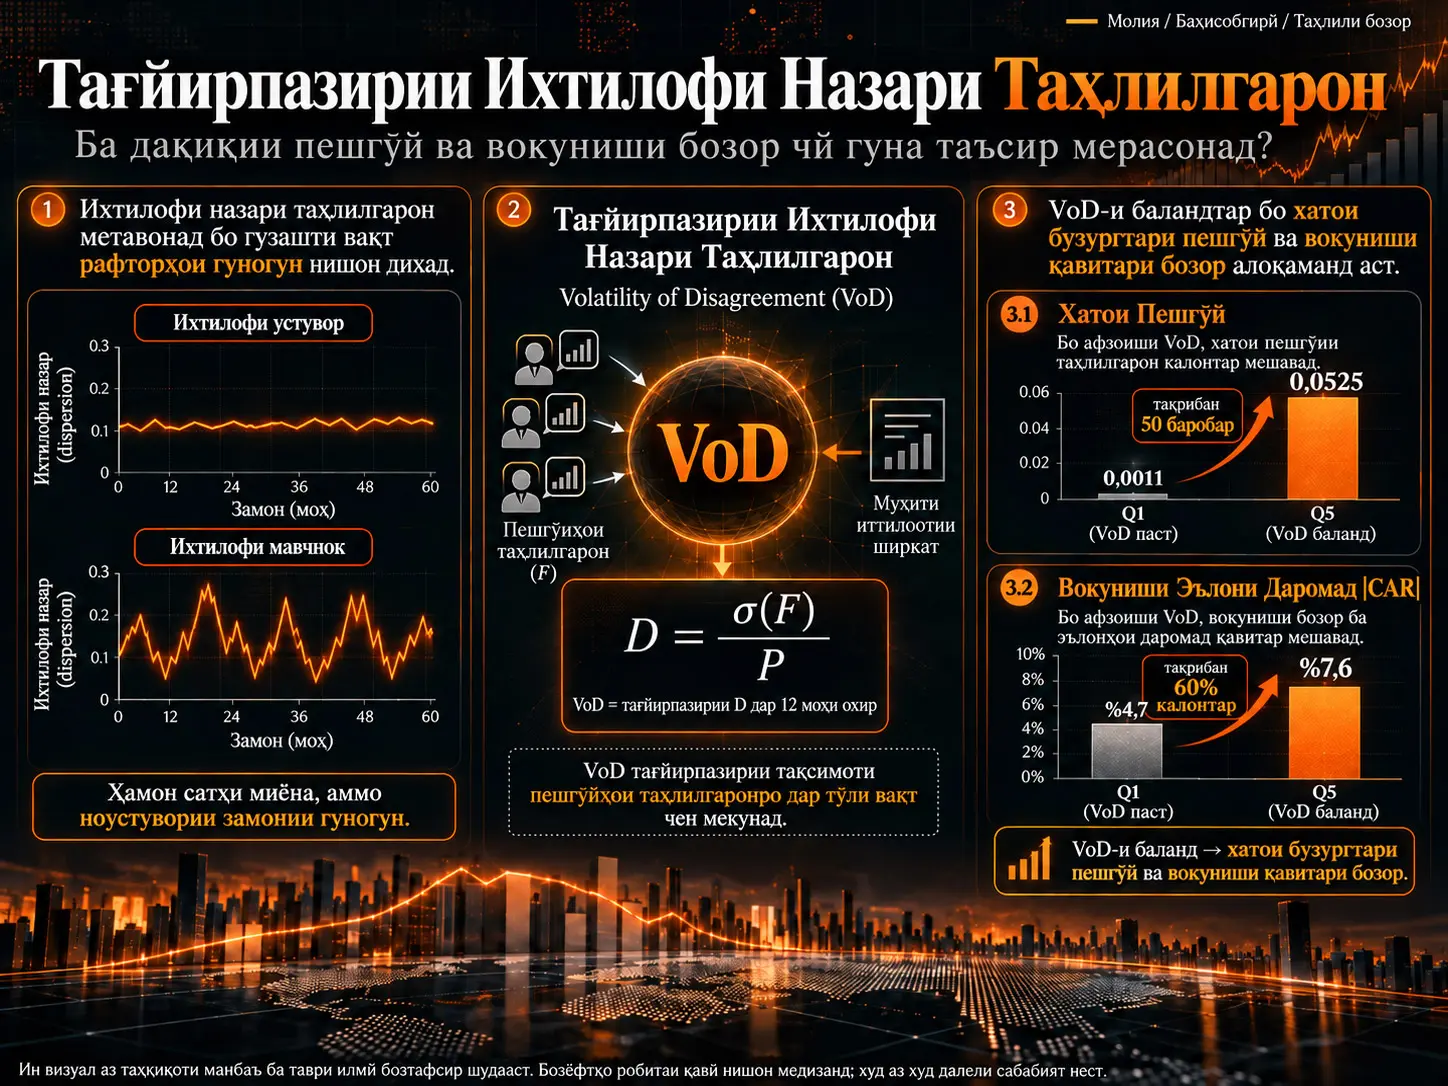
Volatility of Disagreement (VoD) — нишондиҳандаи волатилияти ҳаракаткунандаи 12-моҳа мебошад, ки на сатҳи парокандагии пешгӯиҳои даромади таҳлилгарони як ширкат, балки то чӣ андоза ин парокандагӣ бо мурури вақт тағйир меёбад, чен мекунад. Richard Zhe Wang пешгӯиҳои таҳлилгарони I/B/E/S-ро бо маълумоти бозории CRSP ва маълумоти молиявии Compustat муттаҳид намуда, робитаи VoD-ро бо дақиқии пешгӯии консенсусии даромад ва вокуниши нарх дар вақти эълони даромад дар ширкатҳои ИМА дар давраи 1980–2024 меомӯзад.
Тафовути асосии таҳқиқот содда, вале муҳим аст. Ду ширкат метавонанд сатҳи миёнаи якхелаи ихтилофи назари таҳлилгарон дошта бошанд. Дар як ширкат пешгӯиҳои таҳлилгарон метавонад пайваста ба дараҷаи монанд пароканда боқӣ монанд, дар ширкати дигар бошад пешгӯиҳо метавонанд борҳо ба ҳам наздик шуда, баъдан якбора аз ҳам дур шаванд. Парокандагии миёна метавонад ин ду ширкатро яксон нишон диҳад; VoD бошад кӯшиш мекунад ноустувории замонии муҳити иттилоотии ширкати дуюмро сабт кунад.
Натиҷаҳо нишон медиҳанд, ки бо афзоиши VoD хатогиҳои минбаъдаи пешгӯии консенсус низ зиёд мешаванд. Дар квинтили пасттарини VoD хатои мутлақи пешгӯии бо логарифм табдилёфта ба ҳисоби миёна 0,0011 аст, дар ҳоле ки дар квинтили баландтарин 0,0525 мебошад. Ҳангоми назорат кардани эффектҳои собити ширкат, сатҳи ҷории парокандагии пешгӯиҳо ва хусусиятҳои асосии ширкат, робита боқӣ мемонад.
Ба ҳамин монанд, дар равзанаи се-рӯзаи эълони даромад, даромади мутлақи ғайримуқаррарии ҷамъшуда дар гурӯҳи пасттарини VoD тақрибан %4,7 ва дар гурӯҳи баландтарин тақрибан %7,6 аст. Таҳқиқот ин фарқиятро ҳатто пас аз назорат кардани худи сюрпризи даромад низ мушоҳида мекунад. Бо вуҷуди ин, таҳқиқот ба маълумоти панели мушоҳидавӣ такя мекунад; натиҷаҳо исбот намекунанд, ки VoD сабаби хатои пешгӯӣ ё ҳаракати нарх мебошад.
Чаро сатҳ ва волатилияти ихтилофи назари таҳлилгарон мафҳумҳои гуногунанд?
Analyst forecast dispersion чен мекунад, ки пешгӯиҳои таҳлилгарони гуногун барои даромади ояндаи як саҳмияи ҳамон ширкат то чӣ андоза аз ҳам дур мебошанд. Равиши стандартӣ ба сатҳи ин парокандагӣ дар як лаҳзаи муайян назар мекунад.
Таҳқиқоти Wang як андозаи дуюмро илова мекунад: оё ин парокандагӣ бо мурури вақт устувор аст ё не.
Масалан, парокандагии миёнаи бо нарх миқёспазири ду ширкат метавонад 0,20 бошад. Агар дар ширкати аввал арзиш ҳар моҳ тақрибан дар атрофи 0,20 бимонад, гарчанде таҳлилгарон доимо гуногун фикр кунанд, ин мушкилӣ устувор аст. Дар ширкати дуюм, агар парокандагӣ баъзан ба сифр наздик шавад ва баъзан то тақрибан 0,40 боло равад, миёна боз ҳам метавонад 0,20 бошад; аммо нуқтаи истинодии муштараки таҳлилгарон пайваста вайрон ва дубора барқарор мешавад.
VoD барои фарқ кардани ҳолати дуюм тарҳрезӣ шудааст.
Volatility of Disagreement (VoD) Дақиқан Чиро Месанҷад?
VoD ин инҳирофи стандартии силсилаи analyst forecast dispersion-и бо нарх миқёспазири 12 моҳи охир мебошад. Аз ин рӯ, VoD-и баланд нисбат ба гуфтанӣ «таҳлилгарон хеле гуногун фикр мекунанд» маълумоти мушаххастар медиҳад: масофаи байни назари таҳлилгарон бо мурури вақт такрор ба такрор тағйир меёбад.
Аввал парокандагии моҳонаи таҳлилгарон ҳисоб карда мешавад
Барои ширкати \(i\) ва моҳи \(t\), парокандагии пешгӯиҳои таҳлилгарон:
\[ D_{i,t}=\frac{\sigma(F_{i,t})}{P_{i,t}} \]
чунин муайян карда мешавад.
Дар ин ҷо:
- \(\sigma(F_{i,t})\) — инҳирофи стандартии байни таҳлилгарон барои пешгӯиҳои яксолаи пеши EPS-и кушода барои ширкат.
- \(P_{i,t}\) — нархи саҳмия.
- \(D_{i,t}\) — сатҳи forecast dispersion-и бо нарх миқёспазир.
Миқёспазирӣ бо нархи саҳмия парокандагии пешгӯиҳои ширкатҳои андозаашон гуногунро қобили муқоисатар мекунад. Муаллиф ҳамчунин қайд мекунад, ки ин интихоб ҳангоми ба сифр наздик шудани пешгӯии мутлақи консенсус аз таркиши механикӣ дар ченаки анъанавии variation пешгирӣ мекунад.
Сипас волатилияти 12-моҳа ҳисоб карда мешавад
Ченаки асосии VoD:
\[ VoD_{i,t} = StdDev \left( D_{i,t-11},\ldots,D_{i,t} \right) \]
чунин аст.
Дар равзанаи 12-моҳа ҳадди ақал ҳашт моҳи мушоҳида талаб карда мешавад.
Аз ин рӯ, VoD ба моменти дуюми ихтилофи назари таҳлилгарон тамаркуз мекунад. \(D\) чен мекунад, ки пешгӯиҳо дар як нуқтаи вақт то чӣ андоза парокандаанд; VoD бошад чен мекунад, ки ин парокандагӣ бо мурури вақт то чӣ андоза тағйир меёбад.
Чаро равзанаи 12-моҳа?
Муаллиф таъкид мекунад, ки 12 моҳ барои мушоҳида кардани васеъшавӣ ва дубора наздикшавии пешгӯиҳои таҳлилгарон пас аз як ихтилол ба қадри кофӣ дароз аст, аммо он қадар дароз нест, ки тағйироти чандсоларо дар миёна пинҳон кунад.
VoD мисли як собитаи ширкат рафтор намекунад. Дар манбаъ гуфта мешавад, ки автокоррелятсияи дараҷаи аввал тақрибан 0,2 ва нимумр тақрибан ним сол аст. Муаллиф инро ҳамчун далели он шарҳ медиҳад, ки ченак эпизодӣ ва дар дохили ширкат бо мурури вақт тағйирёбанда аст.
Ченаки алтернативии VoDcv
Барои муқоиса, дар таҳқиқот бо истифода аз mean-deflated dispersion-и анъанавӣ нишондиҳандаи дуюми волатилият низ сохта шудааст:
\[ VoD^{cv} = StdDev \left( \frac{\sigma(F)}{|\bar{F}|} \right) \]
Коррелятсияи Spearman байни VoDcv ва ченаки асосии VoD 0,81 аст. Аммо дар манбаъ гузориш мешавад, ки ҳангоми ба сифр наздик шудани пешгӯии миёнаи EPS, VoDcv аз сабаби хурд шудани махраҷ пурғавғотар мешавад.
Чаро VoD-и Баланд Метавонад бо Хатои Пешгӯӣ Алоқаманд Бошад?
Тибқи механизми назариявии таҳқиқот, вақте ширкат тағйироти калони стратегӣ, бозсозӣ, харид, тағйири танзимгарӣ, шикасти технологӣ ё шоки берунаро аз сар мегузаронад, нуқтаҳои истинодии муштараке, ки таҳлилгарон қаблан истифода мебурданд, метавонанд муваққатан заиф шаванд. Вақте таҳлилгарон ба манбаъҳои гуногуни иттилоот ва моделҳо вазни бештар медиҳанд, пешгӯиҳо метавонанд аз ҳам дур шаванд; бо ташаккули мувозинати нав, пешгӯиҳо метавонанд дубора ба ҳам наздик шаванд.
VoD маҳз ҳамин ҳаракати «ҷудошавӣ → дубора наздикшавӣ → боз ҷудошавӣ»-ро чен кардан мехоҳад.
Муаллиф аз ин механизм гипотезаи аввалро бармеорад:
H1: Ҳангоми назорат кардани сатҳи analyst forecast dispersion, VoD-и баландтар бо хатои мутлақи бузургтари пешгӯии консенсус алоқаманд аст.
Гипотезаи дуюм: ҳаракати нарх дар эълони даромад
Агар консенсуси таҳлилгарон ноустувор ва муҳити иттилоотӣ пайваста тағйирёбанда бошад, мумкин аст номуайянии ҳалношудаи хоси ширкат фавран пеш аз эълони даромад баландтар бошад. Ҳангоми нашри иттилооти нави даромад, ҳаҷми иттилооте, ки бозор бояд ҳал кунад, низ метавонад бештар бошад.
Ин андеша ба гипотезаи дуюм табдил меёбад:
H2: Ҳангоми назорат кардани бузургии сюрпризи даромад, VoD-и баландтар бо даромади мутлақи бузургтари давраи эълони даромад алоқаманд аст.
Оё VoD ва Ихтилофи Баланди Таҳлилгарон Як Чизанд?
Не. \(D\)-и баланд нишон медиҳад, ки таҳлилгарон дар як вақти муайян пешгӯиҳои аз ҳам дур медиҳанд; VoD-и баланд бошад нишон медиҳад, ки ин масофа бо мурури вақт зуд-зуд ва шадид тағйир меёбад. Double-sort ва назоратҳои \(D^2\) дар таҳқиқот барои санҷидани он истифода шудаанд, ки VoD танҳо маҳсулоти риёзии сатҳи баланд ё шадиди dispersion нест.
VoD дар вақти шокҳои макроиқтисодӣ чӣ мекунад?
Шакли 1 дар саҳифаи 9-и PDF медианаи буришӣ ва персентили 75-уми VoD-ро дар солҳои 1976–2025 нишон медиҳад. Минтақаҳои хокистарӣ рецессияҳои NBER-ро ифода мекунанд.
Дар график махсусан ҳангоми буҳрони молиявии ҷаҳонии 2008–2009 ва шоки COVID дар 2020 ҷаҳишҳои назарраси VoD дида мешаванд. Рецессияҳои 1990 ва 2001 афзоишҳои хурдтар ба вуҷуд меоранд, дар ҳоле ки давраи сахтшавии сиёсати пулӣ ва таварруми баланди 2022–2023 низ афзоиши равшан нишон медиҳад.
Афзоиш дар персентили 75-ум нисбат ба медиана хеле қавитар аст. Ин намуна як мушоҳидаи дохили манбаъ аст, ки бештар ба он ишора мекунад, ки муҳити иттилоотии баъзе ширкатҳо хеле бештар вайрон шудааст, на ин ки тамоми иқтисод ба як дараҷа таъсир гирифта бошад.
Намуна чӣ гуна сохта шуд?
Таҳқиқот се манбаи асосии маълумотро муттаҳид мекунад:
- I/B/E/S Summary Statistics: пешгӯиҳои моҳонаи EPS-и таҳлилгарон ва шумораи таҳлилгарон.
- CRSP: даромадҳои рӯзона ва моҳонаи саҳмияҳо ва маълумоти бозорӣ.
- Compustat: маълумоти солонаи молиявии ширкатҳо.
Намуна аз саҳмияҳои оддии ИМА сохта шуда, талаб карда шудааст, ки ҳадди ақал ду таҳлилгар пешгӯии EPS пешниҳод карда бошанд. Ширкатҳои молиявӣ ва коммуналӣ хориҷ карда шудаанд.
| Намуна | Шумораи мушоҳидаҳо |
|---|---|
| Панели умумии солона | 108.931 ширкат-сол |
| Шумораи ширкатҳо | 13.880 |
| Санҷишҳои Forecast-accuracy | 93.555 ширкат-сол |
| Санҷишҳои Earnings-announcement | то 371.430 ҳодисаи семоҳа |
Тақсимоти VoD чӣ гуна аст?
| Тағйирёбанда | Миёна | Инҳирофи стандартӣ | Медиана | N |
|---|---|---|---|---|
| VoD | 0,007 | 0,019 | 0,002 | 93.555 |
| VoDcv | 0,234 | 0,710 | 0,035 | 93.555 |
| D | 0,008 | 0,022 | 0,002 | 90.710 |
| log(AFE+1) | 0,019 | 0,061 | 0,002 | 106.485 |
| |CAR| | 0,058 | 0,061 | 0,039 | 371.430 |
VoD ба таври равшан ба тарафи рост каҷ аст. Дар ҳоле ки медиана 0,002 аст, миёна 0,007 мебошад. Ин сохтор нишон медиҳад, ки қисми зиёди ширкат-солҳо нисбатан ороманд ва думи болоӣ аз давраҳои камшумори вайроншавии шадид иборат аст.
Усул ва Натиҷаҳои Таҳқиқот
Хатои пешгӯӣ чӣ гуна муайян карда шуд?
Хатои Мутлақи Пешгӯӣ (Absolute Forecast Error, AFE):
\[ AFE= \frac{|Actual\ EPS-Consensus\ EPS|}{Share\ Price} \]
чунин муайян карда шудааст.
Азбаски тақсимот ба таври равшан ба тарафи рост каҷ аст, дар регрессияҳо:
\[ \log(AFE+1) \]
истифода мешавад.
Регрессияи H1
Шакли пурраи регрессияи асосӣ барои forecast-accuracy:
\[ \begin{aligned} \log(AFE_{i,t+1}+1)=&\alpha+\beta_1 VoD_{i,t}+\beta_2D_{i,t}\\ &+\beta_3\ln(Assets)_{i,t}+\beta_4BM_{i,t}+\beta_5ROA_{i,t}+\beta_6NUMEST_{i,t}\\ &+\beta_7\log(AFE_{i,t}+1)+\beta_8Loss_{i,t}+\beta_9\ln(Age)_{i,t}\\ &+\beta_{10}Leverage_{i,t}+\beta_{11}\sigma(ROA)_{i,t}+\beta_{12}\sigma(Rev)_{i,t}\\ &+\delta_t+\delta_j+\varepsilon_{i,t} \end{aligned} \]
\(\beta_1\) робитаи VoD-ро бо forecast error-и мутлақи оянда ҳангоми собит нигоҳ доштани дигар тағйирёбандаҳо чен мекунад. Барои H1 аломати интизоршаванда мусбат аст.
Натиҷаи Forecast accuracy
| Спецификатсия | Коэффисиенти VoD | t |
|---|---|---|
| Baseline | 0,5497 | 16,9 |
| Назоратҳои адабиёт | 0,3883 | 11,0 |
| Бо Fundamental volatility | 0,4007 | 9,0 |
| Эффектҳои собити ширкат | 0,3889 | 9,2 |
Ҳамаи ин коэффисиентҳо дар манбаъ дар сатҳи %1 аз ҷиҳати оморӣ муҳим гузориш шудаанд.
Натиҷаи дорои эффектҳои собити ширкат махсусан муҳим аст. Робита танҳо бо он шарҳ дода намешавад, ки баъзе ширкатҳо ҳамеша норавшан ё пешгӯинашавандаанд; давраҳое, ки VoD-и ҳамон ширкат баландтар аст, низ бо forecast error-и баландтар алоқаманданд.
Квинтилҳои VoD
| Гурӯҳ | Миёнаи log(AFE+1) |
|---|---|
| VoD-и пасттарин — Q1 | 0,0011 |
| VoD-и баландтарин — Q5 | 0,0525 |
| Фарқи Q5−Q1 | 0,0513 |
Барои фарқи Q5−Q1 Welch t=69,7 мебошад. Таҳқиқот инро чунин шарҳ медиҳад, ки хатои пешгӯӣ дар гурӯҳи баландтарини VoD нисбат ба гурӯҳи пасттарин тақрибан панҷоҳ маротиба зиёд аст.
Вокуниши Бозор ба Эълони Даромад Чӣ Гуна Чен Карда Шуд?
Вокуниши бозор бо даромади мутлақи ғайримуқаррарии ҷамъшудаи |CAR| дар равзанаи се-рӯзаи \([-1,+1]\) эълони даромад чен карда мешавад. Бузургии сюрпризи даромад ҳамчун |SUE| алоҳида назорат карда шудааст. Ҳамин тавр, кӯшиш мешавад байни ҳаракати калони нарх, ки танҳо аз сюрпризи калони даромад сар мезанад, ва номуайянии қаблан ҳалношудаи иттилоотӣ фарқ гузошта шавад.
Регрессияи H2
\[ |CAR_{i,q}| = \alpha+\beta_1VoD_{i,q} +\beta_2|SUE_{i,q}| +\gamma'X_{i,q} +\delta_t+\delta_j+\varepsilon_{i,q} \]
Дар ин ҷо \(\beta_1\) робитаи байни VoD ва ҳаракати нарх дар давраи эълонро ҳангоми собит нигоҳ доштани бузургии сюрпризи даромад ва дигар тағйирёбандаҳои назоратӣ ифода мекунад.
Натиҷаи вокуниши бозор
| Спецификатсия | Коэффисиенти VoD | t |
|---|---|---|
| Baseline | 0,2625 | 14,6 |
| Бо тағйири analyst coverage | 0,2692 | 18,7 |
| Эффектҳои собити ширкат + семоҳа | 0,2534 | 13,0 |
Дар манбаъ ҳамаи коэффисиентҳои VoD дар сатҳи %1 муҳиманд.
| Гурӯҳ | Миёнаи |CAR| |
|---|---|
| Q1 | %4,71 |
| Q5 | %7,58 |
| Фарқ | 2,87 банди фоизӣ |
Вокуниши гурӯҳи Q5 нисбат ба Q1 тақрибан %60 калонтар аст. Барои фарқ Welch t=85,7 гузориш шудааст.
Тағйири як инҳирофи стандартии VoD бо натиҷаи чӣ қадар бузург алоқаманд аст?
Ҷадвали 4-и манбаъ афзоиши як инҳирофи стандартии VoD-ро нисбат ба инҳирофи стандартии худи outcome тағйирёбандаҳо миқёспазир мекунад:
- Forecast error: афзоиш ба андозаи %19,5-и инҳирофи стандартии outcome.
- |CAR|: афзоиш ба андозаи %6,8-и инҳирофи стандартии outcome.
Инҳо андозаҳои миқёспазири робита дар регрессияҳои мушоҳидавӣ мебошанд; онҳо treatment effect-и сабабӣ нестанд.
Оё VoD Танҳо Шакли Дигари Dispersion-и Баланд Буда Метавонад?
Натиҷаҳои таҳқиқот инро дастгирӣ намекунанд. Муаллиф аввал ширкатҳоро аз рӯйи сатҳи ҷории dispersion ба панҷ гурӯҳ ва сипас дар дохили ҳар як гурӯҳи dispersion аз рӯйи VoD ба се гурӯҳ ҷудо мекунад. Дар ҳар як квинтили dispersion ҳам forecast error ва ҳам |CAR| дар гурӯҳи VoD-и баланд аз гурӯҳи VoD-и паст баландтар мебошанд.
Ғайр аз ин, вақте \(D^2\) ба модел илова карда шуда таъсири ғайрихаттии сатҳи ҷории dispersion назорат карда мешавад, коэффисиенти VoD барои forecast error 0,544 (t=16,8) ва барои |CAR| 0,264 (t=19,1) боқӣ мемонад.
Оё VoD ҷойгузини дигар ченакҳои муҳити иттилоотӣ мешавад?
Дар регрессияи “kitchen-sink”-и манбаъ VoD ҳамзамон бо нишондиҳандаҳои зерин ба модел ворид карда мешавад:
- сатҳи ҷории analyst forecast dispersion \(D\),
- accruals quality,
- earnings persistence,
- earnings smoothness,
- bid-ask spread.
Барои қобили муқоиса будан, ин шаш нишондиҳандаи муҳити иттилоотӣ ба z-score табдил дода шудаанд.
| Натиҷа | Pooled | Эффектҳои собити ширкат |
|---|---|---|
| log(AFE+1) | 0,0091; t=8,4 | 0,0050; t=5,1 |
| |CAR| | 0,0052; t=12,4 | 0,0051; t=9,1 |
VoD дар ҳамаи чор модел дар манбаъ дар сатҳи %1 муҳим боқӣ мемонад. Ин натиҷа тафсири муаллифро дастгирӣ мекунад, ки VoD андозаи аз нишондиҳандаҳои мавҷудаи муҳити иттилоотӣ фарқкунандаро дар бар мегирад.
Оё Ивазшавии CEO VoD-ро Зиёд Мекунад?
Дар манбаъ ивазшавии CEO ҳамчун валидасияи беруна барои санҷидани он истифода шудааст, ки оё VoD воқеан ихтилоли хоси ширкатро сабт мекунад. Дар соли ивазшавии CEO коэффисиенти VoD 0,0005 (t=3,0), дар соли баъд аз ивазшавӣ 0,0004 (t=3,2) гузориш шудааст. Муаллиф ин натиҷаро на ҳамчун таъсири сабабии ивазшавии CEO, балки ҳамчун робитаи мутобиқ бо ихтилоли муҳити иттилоотӣ шарҳ медиҳад.
Регрессияи CEO turnover
\[ \begin{aligned} VoD_{i,t}=&\alpha+\beta_1Turnover_{i,t}+\beta_2D_{i,t} +\beta_3\ln(Assets)_{i,t}\\ &+\beta_4BM_{i,t}+\beta_5ROA_{i,t} +\beta_6Leverage_{i,t} +\beta_7NUMEST_{i,t} +\varepsilon_{i,t} \end{aligned} \]
Нишондиҳандаи Turnover ё барои соли иваз шудани CEO ё барои соли баъди ивазшавӣ муайян карда мешавад.
Дигар robustness test-ҳо
Дар манбаъ натиҷаҳои зерин низ гузориш шудаанд:
- Ҳангоми назорат кардани волатилият ва тағйири софи analyst coverage, таъсири VoD ба forecast-accuracy идома меёбад: t=11,0.
- Ҳангоми маҳдуд кардан ба ширкатҳое, ки ҳадди ақал панҷ таҳлилгар доранд: t=5,8.
- Давраи пеш аз 2007: t=6,5.
- Давраи баъд аз 2007: t=9,5.
- Double clustering дар сатҳи ширкат ва сол: t=6,8.
- VoD-и аз нав сохташуда бо хориҷ кардани давраи forecast horizon: t=18,2.
- VoDcv-и анъанавии mean-deflated барои forecast error t=4,3 ва барои announcement return t=14,6.
Ин назоратҳо нишон медиҳанд, ки робитаи асосии таҳқиқот танҳо ба як намуна, deflator ё сохтори analyst coverage вобаста ба назар намерасад.
Тафовут байни иттилооти муштарак ва хусусӣ
Муаллиф барои волатилияти ҷузъи номуайянии муштарак, ки аз чаҳорчӯбаи Barron ва ҳамкоронаш бароварда шудааст, ченаки иловагии VoCU-ро месозад. Вақте VoD ва VoCU дар як модел ворид карда мешаванд, VoD барои forecast accuracy бо t=11,0 ва барои announcement return бо t=14,3 муҳим боқӣ мемонад, дар ҳоле ки VoCU дар ҳар ду натиҷа дар сатҳи t=1,7 аст.
Манбаъ ин натиҷаро мувофиқ бо андеша шарҳ медиҳад, ки VoD махсусан ноустувории муҳити иттилоотии хоси ширкат ва idiosyncratic-ро, ки таҳлилгарон бо он рӯбарӯянд, сабт мекунад.
Ҷанбаҳои қавии таҳқиқот
- Истифодаи панели васеи 44-солаи ширкатҳои ИМА.
- Ҷудо кардани VoD аз сатҳи dispersion аз ҷиҳати риёзӣ ва эмпирикӣ.
- Санҷиш ҳам барои forecast accuracy ва ҳам барои натиҷаи мустақили бозорӣ — announcement reaction.
- Истифодаи тағйироти дохили ширкат бо эффектҳои собити ширкат.
- Назоратҳои Nonparametric double-sort ва \(D^2\).
- Ворид кардани якчанд нишондиҳандаи муҳити иттилоотӣ ба як модел дар як вақт.
- Валидасияи беруна бо CEO turnover.
- Санҷиши deflator-и алтернативӣ ва ченакҳои horizon-adjusted.
Маҳдудиятҳо
- Таҳқиқот мушоҳидавӣ аст; нишон дода нашудааст, ки VoD сабаби натиҷаҳо мебошад.
- VoD танҳо барои ширкатҳое ҳисоб карда мешавад, ки analyst coverage доранд.
- Ширкатҳои хурд, ҷавон ва кам пайгиришаванда метавонанд берун аз намуна монанд.
- Намуна танҳо аз ширкатҳои ИМА иборат аст.
- Маълум нест, ки натиҷаҳо дар режимҳои гуногуни disclosure, сохторҳои моликият ва системаҳои ангезаи таҳлилгарон яксон хоҳанд буд ё не.
- Таҳқиқот таъсири VoD-ро ба натиҷаҳои дигари муҳити иттилоотӣ, аз қабили ликвидият ё волатилияти даромади саҳмия, мустақиман намесанҷад.
- Таҳлили CEO turnover таҷрибаи табиии сабабӣ нест.
- Мушоҳида шудани earnings reaction-и калонтар ҳангоми VoD-и баланд самти сармоягузориро нишон намедиҳад; |CAR| бузургии мутлақро чен мекунад.
Таҳқиқот чӣ мегӯяд?
Ғайр аз он ки таҳлилгарон то чӣ андоза гуногун фикр мекунанд, то чӣ андоза устувор будани ин фарқият бо мурури вақт низ иттилоот медиҳад. Дар давраҳои VoD-и баланд, хатогиҳои ояндаи пешгӯии консенсуси ҳамон ширкат баландтар ва ҳаракатҳои мутлақи нарх ҳангоми earnings announcement калонтар мешаванд.
Таҳқиқот чӣ намегӯяд?
VoD пешгӯӣ намекунад, ки саҳмия боло меравад ё поён. |CAR|-е, ки дар таҳқиқот истифода шудааст, самти аломатро не, балки бузургии мутлақи ҳаракати нархро чен мекунад. Ҳамчунин исбот нашудааст, ки VoD-и баланд ҳатман идоракунии бад, буҳрони наздик ё як рӯйдоди мушаххаси ширкатро нишон медиҳад. Дар таҳқиқоти манбаъ VoD ҳамчун нишондиҳандаи эмпирикии ноустувории муҳити иттилоотӣ пешниҳод мешавад.
Ёддошт оид ба Манбаъ ва Усул
Унвони аслии PDF: The Volatility of Analyst Disagreement, Forecast Accuracy, and the Market Reaction
Муаллиф: Richard Zhe Wang.
Муассиса: School of Business, St. John Fisher University.
Санаи PDF: 24 июн 2026.
Платформа: SSRN.
Унвон дар сабти SSRN: The Volatility of Analyst Disagreement, Forecast Accuracy, and Market Reactions.
SSRN DOI: 10.2139/ssrn.6986138
Навъи манбаъ: Working paper / preprint.
Ҳолати баррасии ҳамтоён: Барои версияи боршуда нашри маҷаллаи peer-reviewed тасдиқ нашудааст.
Литсензия: Дар PDF-и боршуда Creative Commons ё литсензияи баробари истифодаи такрории кушода нишон дода нашудааст. Аз ин рӯ, литсензияи кушода фарз карда нашудааст.
Манбаъҳои маълумот: I/B/E/S Summary Statistics, CRSP ва Compustat.
Намунаи асосӣ: ширкатҳои ИМА дар солҳои 1980–2024; дар таҳлили forecast-accuracy 93.555 ширкат-сол, дар панели солона 108.931 ширкат-сол аз 13.880 ширкат ва дар таҳлилҳои announcement то 371.430 earnings event-и семоҳа.
Усули асосӣ: Инҳирофи стандартии ҳаракаткунандаи 12-моҳаи forecast dispersion-и моҳонаи бо нарх миқёспазир ҳамчун VoD муайян шудааст. Регрессияҳои pooled panel, эффектҳои собити ширкат, эффектҳои собити quarter/year ва industry, Welch t-test, double sorts, назорати nonlinear dispersion ва регрессияҳои kitchen-sink-и муҳити иттилоотӣ истифода шудаанд. Тағйирёбандаҳои пайваста дар персентилҳои %1 ва %99 winsorize карда шуда, хатогиҳои стандартӣ мувофиқи спецификатсияи дахлдор кластербандӣ шудаанд.
Изҳороти зеҳни сунъӣ: Муаллиф изҳор мекунад, ки ҳангоми омода кардани таҳқиқот аз абзори Claude (Anthropic) барои дастгирии copyediting ва formatting истифода кардааст; баъдан муҳтаворо шахсан бозбинӣ ва таҳрир намуда, масъулияти муҳтавои ниҳоиро ба ӯҳда гирифтааст.
Маҳдудияти асосии методологӣ: Натиҷаҳо робитаҳои пешгӯишаванда мебошанд. Назоратҳои регрессия, эффектҳои собити ширкат ва robustness test-ҳо метавонанд шарҳҳои алтернативиро коҳиш диҳанд; аммо азбаски randomization ё стратегияи муайянсозии шоки беруна вуҷуд надорад, сабабият муқаррар карда намешавад.
Ёддошти библиографӣ: Дар унвони PDF-и боршуда “the Market Reaction” дар шакли танҳо истифода шудааст, дар ҳоле ки дар саҳифаи сабти SSRN “Market Reactions” дар шакли ҷамъ омадааст. PDF санаи 24 июн 2026 дорад, дар ҳоле ки сабти SSRN маълумоти “Date Written: June 23, 2026” ва “Posted: 24 Jun 2026”-ро нишон медиҳад. Дар мақолаи асосии Verianla унвони пурраи PDF-и манбаъ нигоҳ дошта шудааст.
Усули муҳтавои Verianla: Ин матни тоҷикӣ тарҷумаи ҷумла-ба-ҷумлаи working paper нест. Асоси назариявии VoD, таърифи математикӣ, намуна, регрессияҳои асосӣ, ду гипотеза, бузургиҳои иқтисодӣ, double-sort, nonlinear control, регрессияи kitchen-sink, валидасияи CEO turnover, robustness test-ҳо ва маҳдудиятҳо нигоҳ дошта шуда, баёни мустақили илмӣ сохта шудааст. Пешгӯии бозор, таъсири сабабӣ ё тавсияи сармоягузорӣ, ки дар манбаъ вуҷуд надорад, илова нашудааст.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд