

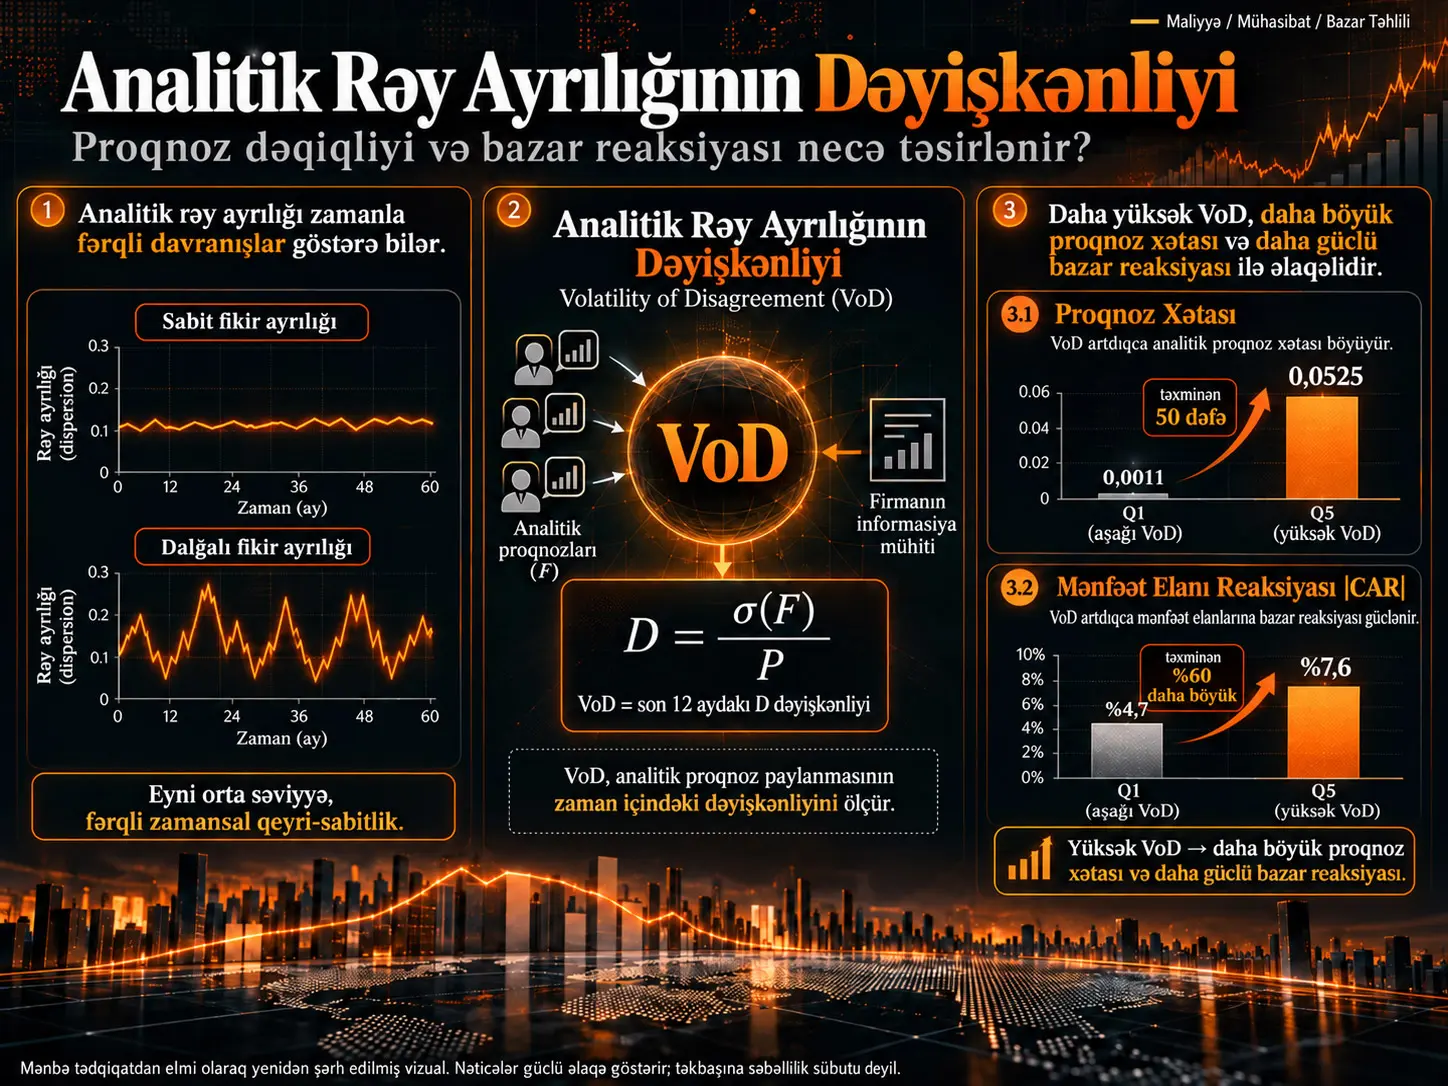
Volatility of Disagreement (VoD), bir firmanın analitik mənfəət proqnozları arasındakı dispersiyanın səviyyəsini deyil, bu dispersiyanın zaman ərzində nə qədər dəyişkən olduğunu ölçən 12 aylıq sürüşən volatillik göstəricisidir. Richard Zhe Wang, I/B/E/S analitik proqnozlarını CRSP bazar məlumatları və Compustat maliyyə məlumatları ilə birləşdirərək 1980–2024 dövründə ABŞ firmalarında VoD ilə konsensus mənfəət proqnozunun dəqiqliyi və mənfəət açıqlaması zamanı qiymət reaksiyası arasındakı əlaqəni araşdırır.
Tədqiqatın əsas fərqi sadə, lakin əhəmiyyətlidir. İki firma eyni orta analitik fikir ayrılığına malik ola bilər. Bir firmada analitik proqnozları davamlı olaraq oxşar dərəcədə səpələnmiş qala bilər, digərində isə proqnozlar təkrar-təkrar bir-birinə yaxınlaşıb sonra kəskin şəkildə uzaqlaşa bilər. Orta dispersiya bu iki firmanı eyni göstərə bilər; VoD isə ikinci firmanın informasiya mühitindəki zaman üzrə qeyri-sabitliyi tutmağı hədəfləyir.
Nəticələr göstərir ki, VoD yüksəldikcə sonrakı konsensus proqnoz xətaları da artır. Ən aşağı VoD beşliyində orta loqarifmik çevrilmiş mütləq proqnoz xətası 0,0011 olduğu halda, ən yüksək beşlikdə 0,0525-dir. Firma sabit təsirləri, proqnoz dispersiyasının cari səviyyəsi və əsas firma xüsusiyyətləri nəzarətdə saxlandıqda əlaqə davam edir.
Oxşar şəkildə, üçgünlük mənfəət açıqlaması pəncərəsində mütləq kumulyativ anormal gəlir ən aşağı VoD qrupunda təxminən %4,7, ən yüksək qrupda isə təxminən %7,6-dır. Tədqiqat bu fərqi mənfəət sürprizinin özü nəzarətdə saxlandıqdan sonra da müşahidə edir. Bununla belə, tədqiqat müşahidə xarakterli panel məlumatlarına əsaslanır; nəticələr VoD-nin proqnoz xətasına və ya qiymət hərəkətinə səbəb olduğunu sübut etmir.
Analitik fikir ayrılığının səviyyəsi ilə volatilliyi niyə fərqli anlayışlardır?
Analitik forecast dispersion, eyni firmanın gələcək səhmbaşına mənfəəti üçün müxtəlif analitiklərin verdiyi proqnozların bir-birindən nə qədər uzaq olduğunu ölçür. Standart yanaşma bu dispersiyanın müəyyən andakı səviyyəsinə baxır.
Wang-ın tədqiqatı ikinci bir ölçü əlavə edir: bu dispersiyanın zaman ərzində sabit olub-olmaması.
Məsələn, iki firmanın qiymətlə miqyaslanmış orta dispersiyası 0,20 ola bilər. Birinci firmada dəyər hər ay təxminən 0,20 ətrafında qalırsa, analitiklər daim bir-birindən fərqli düşünsələr də bu çətinlik sabitdir. İkinci firmada dispersiya bəzən sıfıra yaxınlaşır, bəzən 0,40 ətrafına yüksəlirsə, orta yenə 0,20 ola bilər; lakin analitiklərin ortaq istinad nöqtəsi davamlı şəkildə pozulur və yenidən qurulur.
VoD ikinci vəziyyəti ayırd etmək üçün hazırlanmışdır.
Volatility of Disagreement (VoD) Dəqiq Olarak Nəyi Ölçür?
VoD, qiymətlə miqyaslanmış analitik forecast dispersion sırasının son 12 aydakı standart sapmasıdır. Buna görə yüksək VoD “analitiklər çox fərqli düşünür” deməkdən daha spesifik məlumat daşıyır: analitiklərin bir-birindən nə qədər uzaq olduqları zaman ərzində təkrar-təkrar dəyişir.
Əvvəlcə aylıq analitik dispersiyası hesablanır
Firma \(i\) və ay \(t\) üçün analitik proqnoz dispersiyası:
\[ D_{i,t}=\frac{\sigma(F_{i,t})}{P_{i,t}} \]
kimi müəyyən edilir.
Burada:
- \(\sigma(F_{i,t})\), firma üçün açıq vəziyyətdə olan bir il irəli EPS proqnozlarının analitiklər arasında standart sapmasıdır.
- \(P_{i,t}\), səhm qiymətidir.
- \(D_{i,t}\), qiymətlə miqyaslanmış forecast dispersion səviyyəsidir.
Səhm qiyməti ilə miqyaslama müxtəlif ölçülü firmaların proqnoz dispersiyalarını daha müqayisə edilə bilən edir. Müəllif həmçinin qeyd edir ki, bu seçim mütləq konsensus proqnozu sıfıra yaxınlaşdıqda ənənəvi variation əmsalı ölçüsündə yarana biləcək mexaniki partlayışın qarşısını alır.
Sonra 12 aylıq volatillik hesablanır
Əsas VoD ölçüsü:
\[ VoD_{i,t} = StdDev \left( D_{i,t-11},\ldots,D_{i,t} \right) \]
şəklindədir.
12 aylıq pəncərə daxilində ən azı səkkiz aylıq müşahidə tələb olunur.
Beləliklə, VoD analitik fikir ayrılığının ikinci momentinə fokuslanır. \(D\), proqnozların bir nöqtədə nə qədər səpələndiyini; VoD isə bu səpələnmənin zaman ərzində nə qədər dəyişdiyini ölçür.
Niyə 12 aylıq pəncərə?
Müəllif 12 aylıq müddətin bir pozulmadan sonra analitik proqnozlarının genişlənib yenidən yaxınlaşmasını müşahidə edəcək qədər uzun, lakin bir neçə illik dəyişiklikləri ortalamaya qarışdırıb itirəcək qədər uzun olmadığını müdafiə edir.
VoD firma sabiti kimi davranmır. Mənbədə birinci dərəcəli avtokorrelyasiyanın təxminən 0,2, yarımömürün isə təxminən yarım il olduğu qeyd olunur. Müəllif bunu ölçünün epizodik və firma daxilində zamanla dəyişən siqnal olduğuna dəlil kimi şərh edir.
Alternativ VoDcv ölçüsü
Müqayisə üçün tədqiqatda ənənəvi mean-deflated dispersion istifadə edilərək ikinci bir volatillik göstəricisi də yaradılmışdır:
\[ VoD^{cv} = StdDev \left( \frac{\sigma(F)}{|\bar{F}|} \right) \]
VoDcv ilə əsas VoD ölçüsü arasındakı Spearman korrelyasiyası 0,81-dir. Lakin mənbədə VoDcv-nin orta EPS proqnozu sıfıra yaxınlaşdıqda məxrəcin kiçilməsi səbəbindən daha səs-küylü olduğu bildirilir.
Yüksək VoD Niyə Proqnoz Xətası ilə Əlaqəli Ola Bilər?
Tədqiqatın nəzəri mexanizminə görə firma böyük strateji dəyişiklik, yenidənqurma, satınalma, tənzimləyici dəyişiklik, texnoloji qırılma və ya xarici şok yaşadıqda analitiklərin əvvəllər istifadə etdikləri ortaq istinad nöqtələri müvəqqəti olaraq zəifləyə bilər. Analitiklər müxtəlif informasiya mənbələrinə və modellərə daha çox çəki verdikdə proqnozlar bir-birindən uzaqlaşa bilər; yeni tarazlıq yarandıqca proqnozlar yenidən yaxınlaşa bilər.
VoD məhz bu “uzaqlaşma → yenidən yaxınlaşma → yenidən uzaqlaşma” hərəkətini ölçməyə çalışır.
Müəllif bu mexanizmdən birinci hipotezi çıxarır:
H1: Analitik forecast dispersion səviyyəsi nəzarətdə saxlandıqda daha yüksək VoD, daha böyük mütləq konsensus proqnoz xətası ilə əlaqəlidir.
İkinci hipotez: mənfəət açıqlamasındakı qiymət hərəkəti
Analitiklərin konsensusu qeyri-sabitdirsə və informasiya mühiti daim dəyişirsə, mənfəət açıqlamasından dərhal əvvəl həll edilməmiş firma-spesifik qeyri-müəyyənliyin daha yüksək olması gözlənilə bilər. Yeni mənfəət məlumatı açıqlananda bazarın həll etməli olduğu informasiya miqdarı da daha çox ola bilər.
Bu fikir ikinci hipotezə çevrilir:
H2: Mənfəət sürprizinin böyüklüyü nəzarətdə saxlandıqda daha yüksək VoD, daha böyük mütləq mənfəət-açıqlaması gəliri ilə əlaqəlidir.
VoD ilə Yüksək Analitik Razılaşmazlığı Eyni Şeydirmi?
Xeyr. Yüksək \(D\), analitiklərin müəyyən anda bir-birindən uzaq proqnozlar verdiyini; yüksək VoD isə bu uzaqlığın zaman ərzində tez-tez və güclü şəkildə dəyişdiyini göstərir. Tədqiqatın double-sort və \(D^2\) nəzarətləri VoD-nin yalnız yüksək və ya ifrat dispersion səviyyəsinin riyazi yan məhsulu olmadığını yoxlamaq üçün istifadə edilmişdir.
Makroiqtisadi şoklar zamanı VoD nə edir?
PDF-in 9-cu səhifəsindəki Şəkil 1, 1976–2025 boyunca VoD-nin kəsik medianını və 75-ci persentilini göstərir. Boz sahələr NBER resessiyalarını təmsil edir.
Qrafikdə xüsusən 2008–2009 qlobal maliyyə böhranında və 2020 COVID şokunda nəzərəçarpan VoD sıçrayışları görünür. 1990 və 2001 resessiyaları daha kiçik yüksəlişlər yaradır, 2022–2023 pul sərtləşməsi və yüksək inflyasiya dövrü də aydın yüksəliş göstərir.
Yüksəliş 75-ci persentildə mediana nisbətən çox daha güclüdür. Bu nümunə bütün iqtisadiyyatın eyni dərəcədə təsirlənməsindən çox, müəyyən firmaların informasiya mühitinin xeyli daha çox pozulduğunu düşündürən mənbədaxili müşahidədir.
Nümunə necə yaradıldı?
Tədqiqat üç əsas məlumat mənbəyini birləşdirir:
- I/B/E/S Summary Statistics: aylıq analitik EPS proqnozları və analitik sayı.
- CRSP: gündəlik və aylıq səhm gəlirləri və bazar məlumatları.
- Compustat: illik firma maliyyə məlumatları.
Nümunə ABŞ-dakı adi səhmlərdən yaradılmış, ən azı iki analitikin EPS proqnozu verməsi şərti qoyulmuşdur. Maliyyə firmaları və kommunal xidmətlər çıxarılmışdır.
| Nümunə | Müşahidə sayı |
|---|---|
| İllik ümumi panel | 108.931 firma-il |
| Firma sayı | 13.880 |
| Forecast-accuracy testləri | 93.555 firma-il |
| Earnings-announcement testləri | 371.430-a qədər rüblük hadisə |
VoD paylanması necədir?
| Dəyişən | Orta | Standart sapma | Median | N |
|---|---|---|---|---|
| VoD | 0,007 | 0,019 | 0,002 | 93.555 |
| VoDcv | 0,234 | 0,710 | 0,035 | 93.555 |
| D | 0,008 | 0,022 | 0,002 | 90.710 |
| log(AFE+1) | 0,019 | 0,061 | 0,002 | 106.485 |
| |CAR| | 0,058 | 0,061 | 0,039 | 371.430 |
VoD aydın şəkildə sağa çəpdir. Median 0,002 olduğu halda orta 0,007-dir. Bu quruluş firma-illərinin böyük hissəsinin nisbətən sakit olduğunu, yuxarı quyruğun isə daha az sayda intensiv pozulma dövründən ibarət olduğunu göstərir.
Tədqiqatın Metodu və Nəticələri
Proqnoz xətası necə müəyyən edildi?
Mütləq Proqnoz Xətası (Absolute Forecast Error, AFE):
\[ AFE= \frac{|Actual\ EPS-Consensus\ EPS|}{Share\ Price} \]
kimi müəyyən edilmişdir.
Paylanma aydın şəkildə sağa çəp olduğuna görə reqressiyalarda:
\[ \log(AFE+1) \]
istifadə olunur.
H1 reqressiyası
Forecast-accuracy üçün əsas reqressiyanın tam forması:
\[ \begin{aligned} \log(AFE_{i,t+1}+1)=&\alpha+\beta_1 VoD_{i,t}+\beta_2D_{i,t}\\ &+\beta_3\ln(Assets)_{i,t}+\beta_4BM_{i,t}+\beta_5ROA_{i,t}+\beta_6NUMEST_{i,t}\\ &+\beta_7\log(AFE_{i,t}+1)+\beta_8Loss_{i,t}+\beta_9\ln(Age)_{i,t}\\ &+\beta_{10}Leverage_{i,t}+\beta_{11}\sigma(ROA)_{i,t}+\beta_{12}\sigma(Rev)_{i,t}\\ &+\delta_t+\delta_j+\varepsilon_{i,t} \end{aligned} \]
\(\beta_1\), digər dəyişənlər sabit saxlanıldıqda VoD ilə gələcək mütləq forecast error arasındakı əlaqəni ölçür. H1 üçün gözlənilən işarə müsbətdir.
Forecast accuracy nəticəsi
| Spesifikasiya | VoD əmsalı | t |
|---|---|---|
| Baseline | 0,5497 | 16,9 |
| Ədəbiyyat nəzarətləri | 0,3883 | 11,0 |
| Fundamental volatility əlavə edilib | 0,4007 | 9,0 |
| Firma sabit təsirləri | 0,3889 | 9,2 |
Bütün bu əmsallar mənbədə %1 səviyyəsində statistik əhəmiyyətli kimi bildirilmişdir.
Firma sabit təsirli nəticə xüsusilə əhəmiyyətlidir. Əlaqə yalnız bəzi firmaların davamlı olaraq qeyri-şəffaf və ya proqnozlaşdırılması çətin olması ilə izah edilə bilməz; eyni firmanın VoD-sinin daha yüksək olduğu dövrlər də daha yüksək forecast error ilə əlaqəlidir.
VoD beşlikləri
| Qrup | Orta log(AFE+1) |
|---|---|
| Ən aşağı VoD — Q1 | 0,0011 |
| Ən yüksək VoD — Q5 | 0,0525 |
| Q5−Q1 fərqi | 0,0513 |
Q5−Q1 fərqi üçün Welch t=69,7-dir. Tədqiqat bunu ən yüksək VoD qrupundakı proqnoz xətasının ən aşağı qrupa nisbətən təxminən əlli dəfə olması kimi şərh edir.
Mənfəət Açıqlamasındakı Bazar Reaksiyası Necə Ölçüldü?
Bazar reaksiyası üçgünlük \([-1,+1]\) mənfəət açıqlaması pəncərəsində mütləq kumulyativ anormal gəlir |CAR| ilə ölçülür. Mənfəət sürprizinin böyüklüyü |SUE| kimi ayrıca nəzarətdə saxlanılmışdır. Beləliklə, böyük qiymət hərəkətinin yalnız böyük mənfəət sürprizindən qaynaqlanması ilə əvvəlcədən həll edilməmiş informasiya qeyri-müəyyənliyi arasında fərq yaratmağa çalışılır.
H2 reqressiyası
\[ |CAR_{i,q}| = \alpha+\beta_1VoD_{i,q} +\beta_2|SUE_{i,q}| +\gamma'X_{i,q} +\delta_t+\delta_j+\varepsilon_{i,q} \]
Burada \(\beta_1\), mənfəət sürprizinin böyüklüyü və digər nəzarət dəyişənləri sabit saxlanıldıqda VoD ilə açıqlama dövrü qiymət hərəkəti arasındakı əlaqəni təmsil edir.
Bazar reaksiyası nəticəsi
| Spesifikasiya | VoD əmsalı | t |
|---|---|---|
| Baseline | 0,2625 | 14,6 |
| Analitik coverage dəyişimi əlavə edilib | 0,2692 | 18,7 |
| Firma + rüb sabit təsirləri | 0,2534 | 13,0 |
Mənbədə bütün VoD əmsalları %1 səviyyəsində əhəmiyyətlidir.
| Qrup | Orta |CAR| |
|---|---|
| Q1 | %4,71 |
| Q5 | %7,58 |
| Fərq | 2,87 faiz bəndi |
Q5 qrupunun reaksiyası Q1-ə nisbətən təxminən %60 daha böyükdür. Fərq üçün Welch t=85,7 kimi bildirilir.
Bir standart sapmalıq VoD dəyişikliyi hansı böyüklükdə nəticə ilə əlaqəlidir?
Mənbə Cədvəl 4, bir standart sapmalıq VoD artımını outcome dəyişənlərinin öz standart sapmalarına görə miqyaslayır:
- Forecast error: outcome standart sapmasının %19,5-i qədər artım.
- |CAR|: outcome standart sapmasının %6,8-i qədər artım.
Bunlar müşahidə xarakterli reqressiyaların miqyaslanmış əlaqə böyüklükləridir; səbəb-nəticə treatment effekti deyil.
VoD Sadəcə Yüksək Dispersion-ın Başqa Bir Forması Ola Bilərmi?
Tədqiqatın nəticələri bunu dəstəkləmir. Müəllif əvvəlcə firmaları cari dispersion səviyyəsinə görə beş qrupa, sonra hər dispersion qrupu daxilində VoD-yə görə üç qrupa ayırır. Hər bir dispersion beşliyində yüksək VoD qrupunun həm forecast error, həm də |CAR| nəticəsi aşağı VoD qrupundan daha yüksəkdir.
Bundan əlavə, modelə \(D^2\) əlavə edilərək cari dispersion səviyyəsinin qeyri-xətti təsiri nəzarətdə saxlandıqda VoD əmsalı forecast error üçün 0,544 (t=16,8), |CAR| üçün 0,264 (t=19,1) olaraq qalır.
VoD digər informasiya mühiti ölçülərinin yerini tuturmu?
Mənbənin “kitchen-sink” reqressiyasında VoD aşağıdakı göstəricilərlə eyni vaxtda modelə daxil edilir:
- cari analitik forecast dispersion səviyyəsi \(D\),
- accruals quality,
- earnings persistence,
- earnings smoothness,
- bid-ask spread.
Müqayisə edilə bilməsi üçün bu altı informasiya mühiti göstəricisi z-skoruna çevrilmişdir.
| Nəticə | Pooled | Firma sabit təsirləri |
|---|---|---|
| log(AFE+1) | 0,0091; t=8,4 | 0,0050; t=5,1 |
| |CAR| | 0,0052; t=12,4 | 0,0051; t=9,1 |
VoD hər dörd modeldə də mənbədə %1 səviyyəsində əhəmiyyətli qalır. Bu nəticə müəllifin VoD-nin mövcud informasiya mühiti göstəricilərindən fərqli bir ölçü daşıdığı şərhini dəstəkləyir.
CEO Dəyişikliyi VoD-ni Artırırmı?
Mənbədə CEO dəyişikliyi VoD-nin həqiqi firma-spesifik pozulmanı tutub-tutmadığını sınamaq üçün xarici doğrulama kimi istifadə edilmişdir. CEO dəyişikliyi baş verən ildə VoD əmsalı 0,0005 (t=3,0), dəyişikliyin ertəsi ilində 0,0004 (t=3,2) kimi bildirilir. Müəllif bu nəticəni səbəb-nəticə CEO-dəyişikliyi effekti kimi deyil, informasiya mühiti pozulması ilə uyğun əlaqə kimi şərh edir.
CEO turnover reqressiyası
\[ \begin{aligned} VoD_{i,t}=&\alpha+\beta_1Turnover_{i,t}+\beta_2D_{i,t} +\beta_3\ln(Assets)_{i,t}\\ &+\beta_4BM_{i,t}+\beta_5ROA_{i,t} +\beta_6Leverage_{i,t} +\beta_7NUMEST_{i,t} +\varepsilon_{i,t} \end{aligned} \]
Turnover göstəricisi ya CEO-nun dəyişdiyi il, ya da dəyişikliyi izləyən il üçün müəyyən edilir.
Digər robustness testləri
Mənbədə aşağıdakı nəticələr də bildirilir:
- Analitik coverage volatilliyi və xalis dəyişimi nəzarətdə saxlandıqda forecast-accuracy VoD effekti davam edir: t=11,0.
- Ən azı beş analitiki olan firmalarla məhdudlaşdırıldıqda: t=5,8.
- 2007-dən əvvəlki dövr: t=6,5.
- 2007-dən sonrakı dövr: t=9,5.
- Firma və il səviyyəsində ikili clustering: t=6,8.
- Forecast horizon dövrü çıxarılaraq yenidən yaradılan VoD: t=18,2.
- Ənənəvi mean-deflated VoDcv forecast error üçün t=4,3, announcement return üçün t=14,6.
Bu nəzarətlər tədqiqatın əsas əlaqəsinin yalnız bir nümunə, deflator və ya analitik coverage quruluşundan asılı görünmədiyini göstərir.
Ortaq informasiya ilə xüsusi informasiya arasındakı fərq
Müəllif Barron və həmkarlarının çərçivəsindən törədilən ortaq qeyri-müəyyənlik komponentinin volatilliyi üçün VoCU adlı əlavə ölçü yaradır. VoD və VoCU eyni modelə daxil edildikdə VoD forecast accuracy üçün t=11,0 və announcement return üçün t=14,3 ilə əhəmiyyətli qalır, VoCU isə hər iki nəticədə t=1,7 səviyyəsindədir.
Mənbə bu nəticəni VoD-nin xüsusilə analitiklərin firma-spesifik, idiosyncratic informasiya mühitindəki qeyri-sabitliyi tutduğu fikri ilə uyğun kimi şərh edir.
Tədqiqatın güclü tərəfləri
- 44 illik geniş ABŞ firma panelindən istifadə olunması.
- VoD-nin dispersion səviyyəsindən riyazi və empirik olaraq ayrılması.
- Həm forecast accuracy, həm də müstəqil bazar nəticəsi olan announcement reaction üzərində test aparılması.
- Firma sabit təsirləri ilə firma-daxili zaman dəyişiminin istifadə olunması.
- Nonparametric double-sort və \(D^2\) nəzarətləri.
- Bir neçə informasiya mühiti göstəricisinin eyni vaxtda modelə daxil edilməsi.
- CEO turnover ilə xarici doğrulama aparılması.
- Alternativ deflator və horizon-adjusted ölçmələrin sınanması.
Məhdudiyyətlər
- Tədqiqat müşahidə xarakterlidir; VoD-nin nəticələrə səbəb olduğu göstərilmir.
- VoD yalnız analitik coverage olan firmalarda hesablana bilər.
- Kiçik və gənc, az izlənən şirkətlər nümunədən kənarda qala bilər.
- Nümunə yalnız ABŞ firmalarından ibarətdir.
- Nəticələrin fərqli disclosure rejimlərində, mülkiyyət strukturlarında və analitik təşviq sistemlərində eyni olub-olmadığı məlum deyil.
- Tədqiqat VoD-nin likvidlik və ya səhm gəliri volatilliyi kimi digər informasiya mühiti nəticələrini birbaşa test etmir.
- CEO turnover analizi səbəb-nəticə xarakterli təbii eksperiment deyil.
- VoD yüksək olduqda daha böyük earnings reaction müşahidə edilməsi investisiya istiqamətini göstərmir; |CAR| mütləq böyüklüyü ölçür.
Tədqiqat nə deyir?
Analitiklərin bir-birindən nə qədər fərqli düşündükləri ilə yanaşı, bu fərqin zaman ərzində nə qədər sabit olması da informasiya daşıyır. VoD-nin yüksək olduğu dövrlərdə eyni firmanın gələcək konsensus proqnoz xətaları daha yüksək olur və earnings announcement zamanı mütləq qiymət hərəkətləri daha böyük olur.
Tədqiqat nə demir?
VoD bir səhmin yüksələcəyini və ya düşəcəyini proqnozlaşdırmır. Tədqiqatda istifadə olunan |CAR| istiqaməti deyil, mütləq qiymət hərəkətinin böyüklüyünü ölçür. Yüksək VoD-nin pis idarəetmə, yaxınlaşan böhran və ya müəyyən şirkət hadisəsini qəti şəkildə göstərdiyi də sübut olunmayıb. VoD mənbə tədqiqatda informasiya mühiti qeyri-sabitliyinin empirik göstəricisi kimi təklif olunur.
Mənbə və Metod Qeydi
Orijinal PDF başlığı: The Volatility of Analyst Disagreement, Forecast Accuracy, and the Market Reaction
Müəllif: Richard Zhe Wang.
Qurum: School of Business, St. John Fisher University.
PDF tarixi: 24 iyun 2026.
Platforma: SSRN.
SSRN qeydindəki başlıq: The Volatility of Analyst Disagreement, Forecast Accuracy, and Market Reactions.
SSRN DOI: 10.2139/ssrn.6986138
Mənbə növü: Working paper / preprint.
Resenziya statusu: Yüklənmiş versiya üçün resenziyalı jurnal nəşri təsdiqlənməyib.
Lisenziya: Yüklənmiş PDF-də Creative Commons və ya ekvivalent açıq təkrar istifadə lisenziyası göstərilmir. Buna görə açıq lisenziya fərz edilməmişdir.
Məlumat mənbələri: I/B/E/S Summary Statistics, CRSP və Compustat.
Əsas nümunə: 1980–2024 ABŞ firmaları; forecast-accuracy analizində 93.555 firma-il, illik paneldə 13.880 firmaya aid 108.931 firma-il və announcement analizlərində 371.430-a qədər rüblük earnings event.
Əsas metod: Qiymətlə miqyaslanmış aylıq forecast dispersion-ın 12 aylıq sürüşən standart sapması VoD kimi müəyyən edilmişdir. Pooled panel reqressiyaları, firma sabit təsirləri, quarter/year və industry sabit təsirləri, Welch t-testləri, double sorts, nonlinear dispersion nəzarəti və kitchen-sink informasiya mühiti reqressiyaları istifadə edilmişdir. Davamlı dəyişənlər %1 və %99 persentillərində winsorize edilmiş, standart xətalar müvafiq spesifikasiyaya görə qruplaşdırılmışdır.
Süni intellekt bəyanatı: Müəllif tədqiqat hazırlanarkən Claude (Anthropic) alətindən copyediting və formatting dəstəyi üçün istifadə etdiyini; məzmunu daha sonra özü nəzərdən keçirib redaktə etdiyini və yekun məzmuna görə məsuliyyəti öz üzərinə götürdüyünü bildirir.
Əsas metodoloji məhdudiyyət: Nəticələr proqnoz əlaqələridir. Reqressiya nəzarətləri, firma sabit təsirləri və robustness testləri alternativ izahları azalda bilər; lakin randomizasiya və ya xarici şok identifikasiya strategiyası olmadığı üçün səbəb-nəticə əlaqəsi qurula bilməz.
Biblioqrafik qeyd: Yüklənmiş PDF-in başlığında “the Market Reaction” tək formada istifadə olunduğu halda SSRN qeyd səhifəsində “Market Reactions” cəm formada verilir. PDF 24 iyun 2026 tarixlidir, SSRN qeydi isə “Date Written: June 23, 2026” və “Posted: 24 Jun 2026” məlumatlarını göstərir. Verianla əsas məqaləsində mənbə PDF-in tam başlığı qorunmuşdur.
Verianla məzmun metodu: Bu Azərbaycan dilindəki mətn working paper-ın cümlə-cümlə tərcüməsi deyil. VoD-nin nəzəri əsaslandırması, riyazi tərifi, nümunə, əsas reqressiyalar, iki hipotez, iqtisadi böyüklüklər, double-sort, nonlinear control, kitchen-sink reqressiyası, CEO turnover doğrulaması, robustness testləri və məhdudiyyətlər qorunaraq müstəqil elmi anlatım yaradılmışdır. Mənbədə olmayan bazar proqnozu, səbəb-nəticə effekti və ya investisiya tövsiyəsi əlavə edilməmişdir.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib