

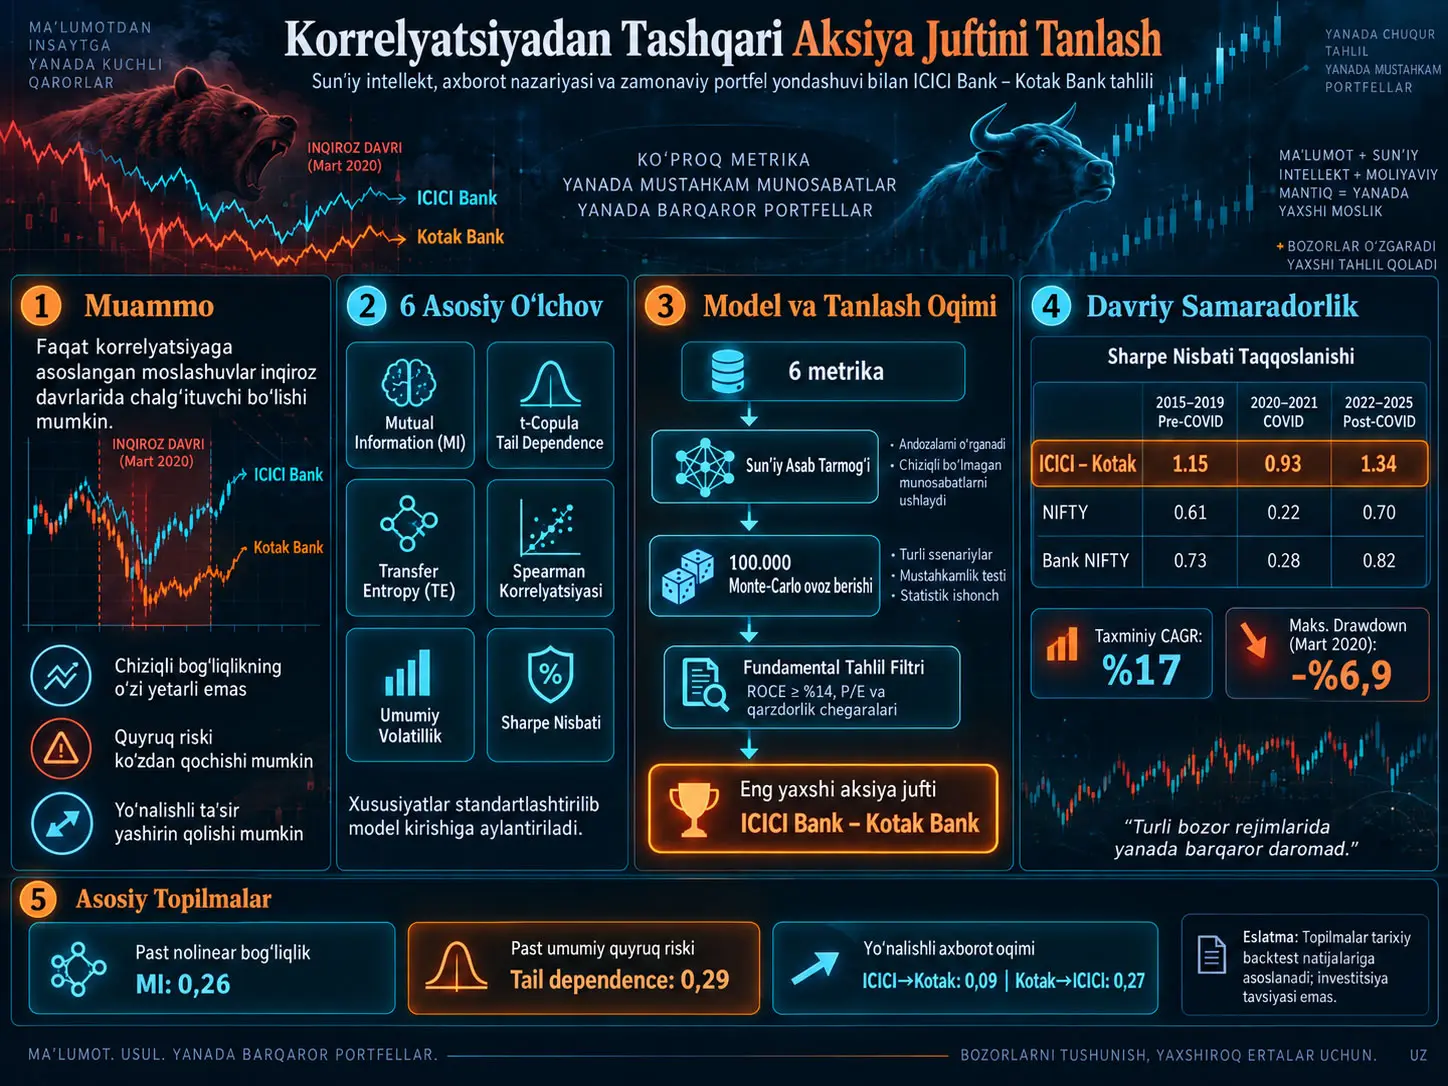
Bu tadqiqot pairs trading uchun aksiya juftlarini faqat chiziqli korrelyatsiyaga ko‘ra tanlash o‘rniga olti xil bog‘liqlik va risk ko‘rsatkichini bir xil mashinaviy o‘rganish doirasida birlashtiradigan usulni taklif qiladi. Mutual Information, Student's t-copula tail dependence, Transfer Entropy, Spearman rank correlation, aggregate volatility va Sharpe ratio standartlashtirilib feed-forward neyron tarmog‘iga beriladi; tarmoq 100.000 bootstrap va jitter asosidagi Monte-Carlo perturbatsiyasi ostida qayta baholanib, juftlar uchun konsensus reytingi shakllantiriladi. Hindiston bank sektori aksiyalarida 2015–2025 davri uchun o‘tkazilgan tahlilda ICICI Bank–Kotak Bank jufti eng yuqori reytingni olgan va manbada pre-COVID, COVID va post-COVID davrlari uchun mos ravishda 1,15, 0,93 va 1,34 Sharpe nisbatlari xabar qilingan. Biroq bu natijalar tranzaksiya xarajatlari, bid–ask spread va likvidlik cheklovlari kiritilmagan holda olingan backtest natijalaridir; kelajakdagi investitsiya natijadorligini kafolatlamaydi.
Pairs trading birga harakat qilish moyilligiga ega bo‘lgan ikki moliyaviy aktiv orasidagi nisbiy narx og‘ishlaridan foydalanishni maqsad qiladigan bozor-neytral nisbiy qiymat strategiyasidir. Bu tadqiqotdagi yangilik “eng yuqori korrelyatsiyaga ega juft eng yaxshi juftdir” farazini chiziqli bo‘lmagan bog‘liqlik, keskin bozor sharoitlaridagi qo‘shma harakat, axborot oqimining yo‘nalishi, volatillik va riskga moslashtirilgan daromad mezonlarini birgalikda baholash bilan almashtirishdir.
Tadqiqot muammosi
Anʼanaviy pairs-trading tadqiqotlarining muhim qismi aksiya juftlarini Pearson korrelyatsiyasi yoki narx masofasi kabi nisbatan sodda mezonlar bilan tanlaydi. Buning asosiy muammosi shundaki, ikki aksiyaning normal davrlarda yuqori korrelyatsiya ko‘rsatishi inqiroz davrlarida ishonchli hedge munosabatini taʼminlashiga kafolat bermaydi.
Tadqiqotning boshlang‘ich nuqtasi moliyaviy bog‘liqlik bir o‘lchamli emasligidir. Ikki aktiv o‘rtasida chiziqli aloqa past ko‘rinar ekan, kuchli chiziqli bo‘lmagan bog‘liqlik mavjud bo‘lishi mumkin. Xuddi shuningdek, normal sharoitlarda moʻtadil aloqa ko‘rsatadigan ikki aksiya bozor stressida bir vaqtning o‘zida keskin tushishi mumkin. Bundan tashqari, bir aksiyaning boshqasini tizimli ravishda yo‘naltirishi juftning haqiqiy maʼnoda muvozanatli hedge jufti emas, balki lider–izdosh munosabatiga ega ekanini ko‘rsatishi mumkin.
Nega Faqat Korrelyatsiya Aksiya Juftini Tanlash uchun Yetarli Emas?
Korrelyatsiya ikki aktivning ayniqsa chiziqli qo‘shma harakatini o‘lchaydi, biroq chiziqli bo‘lmagan bog‘liqliklarni, keskin bozor harakatlaridagi qo‘shma dum riskini va bir aktivdan boshqasiga yo‘nalgan axborot oqimini yakka o‘zi ko‘rsatmaydi. Shu sababli tadqiqot korrelyatsiyani Mutual Information, t-copula tail dependence, Transfer Entropy, volatillik va Sharpe ratio bilan to‘ldirib, juft tanlashni ko‘p o‘lchamli risk-bog‘liqlik muammosi sifatida ko‘rib chiqadi.
Pairs trading va Zamonaviy Portfel Nazariyasi aloqasi
Zamonaviy Portfel Nazariyasi investitsiya portfeli faqat kutilayotgan daromadga ko‘ra emas, balki risk va daromad o‘rtasidagi muvozanatga ko‘ra baholanishi kerakligini himoya qiladi. Past yoki boshqacha shaklda bog‘liq aktivlarni birga ushlab turish portfelning umumiy riskini kamaytirishi mumkin.
Tadqiqot pairs-trading muammosini “eng ko‘p birga harakat qiladigan ikki aksiyani topish” muammosi sifatida emas, balki ikki aktivdan iborat kichik portfel optimallashtirish muammosi sifatida qayta shakllantiradi. Maqsad bozor sharoitlari o‘zgarganda aloqasi butunlay buzilmaydigan va ayni paytda haddan tashqari qo‘shma risk tashimaydigan juftlarni aniqlashdir.
Olti asosiy xususiyat
| Xususiyat | O‘lchaydigan asosiy tuzilma | Pairs-trading nuqtayi nazaridan roli |
|---|---|---|
| Mutual Information | Chiziqli va chiziqli bo‘lmagan umumiy bog‘liqlik | Korrelyatsiya ko‘ra olmaydigan aloqalarni ochib beradi |
| t-Copula Tail Dependence | Keskin bozor harakatlaridagi qo‘shma xatti-harakat | Birga qulash riskini o‘lchashga yordam beradi |
| Transfer Entropy | Yo‘nalgan axborot oqimi | Lider–izdosh munosabatlarini aniqlaydi |
| Spearman Rank Correlation | Monotonik tartib aloqasi | Chekka qiymatlarga nisbatan Pearson'ga qaraganda barqarorroq aloqa o‘lchovini taʼminlaydi |
| Aggregate Volatility | Umumiy narx/daromad o‘zgaruvchanligi | Xom risk ko‘rsatkichi sifatida ishlatiladi |
| Sharpe Ratio | Volatillik birligi boshiga ortiqcha daromad | Riskga moslashtirilgan natijadorlikni ifodalaydi |
Mutual Information va t-Copula Birgalikda Nima Beradi?
Mutual Information ikki aksiyaning daromad taqsimotlari orasidagi umumiy va chiziqli bo‘lmagan bog‘liqlikni o‘lchasa, t-copula tail dependence ayniqsa taqsimotning keskin uchlarida birga harakat qilish ehtimoliga eʼtibor qaratadi. Shunday qilib, bir juft normal davrlarda mos ko‘rinsa ham, inqiroz paytida birga keskin harakat qilish riski alohida baholanishi mumkin.
Mutual Information
Mutual Information (MI) ikki o‘zgaruvchining bir-biri haqida tashiydigan axborotini o‘lchaydigan axborot-nazariy kattalikdir. MI nolga yaqinlashganda o‘zgaruvchilar orasida cheklangan bog‘liqlik mavjud bo‘lsa, yuqori qiymatlar bir o‘zgaruvchi boshqasiga oid ko‘proq axborot tashishini ko‘rsatadi.
Tadqiqotda MI Kraskov–Stögbauer–Grassberger k-nearest-neighbour yondashuvi bilan NPEET yordamida baholangan. Manba KSG baholagichi histogram asosidagi MI yondashuviga qaraganda silliqroq va barqarorroq reytinglar ishlab chiqarishini bildiradi.
t-Copula va tail dependence
Copula yondashuvi ikki moliyaviy o‘zgaruvchining marginal taqsimotlaridan mustaqil tarzda qo‘shma bog‘liqlik tuzilmasini modellashtirish uchun ishlatiladi. Student's t-copula ayniqsa og‘ir dumli moliyaviy daromadlar nuqtayi nazaridan muhimdir; chunki ikki aktivning normal vaqtlarda zaif ko‘rinadigan bog‘lanishi keskin pasayish yoki ko‘tarilish davrlarida kuchayishi mumkin.
Tadqiqotda t-copula parametrlari maximum likelihood usuli bilan baholangan va Gaussian copula bilan solishtirilganda dum mosligi nuqtayi nazaridan yaxshiroq natija bergani bildirilgan.
Transfer Entropy
Transfer Entropy bir vaqt qatoridagi o‘tmish axboroti boshqa vaqt qatorining kelajagini tushuntirishga qay darajada hissa qo‘shishini o‘lchaydigan yo‘nalgan axborot o‘lchovidir. Korrelyatsiya simmetrik bo‘lsa, Transfer Entropy yo‘nalgan:
ICICI → Kotak va Kotak → ICICI qiymatlari bir-biridan farq qilishi mumkin.
Tadqiqot kuchli bir yo‘nalishli oqim ikki aktivning muvozanatli hedge jufti bo‘lishidan ko‘ra bir lider va uni kuzatuvchi ikkinchi aktivdan tashkil topganini ko‘rsatishi mumkin degan farazdan foydalanadi.
Mashinaviy o‘rganish qatlami
Olti xususiyat nol o‘rtacha va birlik dispersiyaga standartlashtirilgandan keyin feed-forward sunʼiy neyron tarmog‘iga beriladi. Tarmoq ReLU aktivatsiyalari, batch normalization va dropout regularization ishlatib har bir aksiya jufti uchun uzluksiz moslik skorini ishlab chiqaradi.
Manba tarmoq muayyan bitta random initialization natijasiga qaram bo‘lib qolmasligi uchun 100.000 perturbed maʼlumotlar to‘plami ustida qayta ishlatilganini bildiradi. Perturbatsiyalar bootstrap namunaviylash va jitter qo‘shish orqali hosil qilinadi; yakuniy juft reytingi barcha ishlanmalardagi median skor orqali amalga oshiriladi.
Nega 100.000 Monte-Carlo Takrori Ishlatiladi?
100.000 Monte-Carlo perturbatsiyasi tanlangan aksiya juftining bitta maʼlumot namunasi yoki neyron tarmoq boshlang‘ich qiymatiga bog‘liq bo‘lishini kamaytirish maqsadida ishlatiladi. Model bootstrap va kichik maʼlumot perturbatsiyalari ostida qayta o‘qitiladi; yakuniy reytingni median skorlar bilan belgilash doimiy yuqori o‘rin oladigan juftlarni barqarorroq nomzodlar sifatida tanlashni maqsad qiladi.
ICICI–Kotak juftining manbada bildirilgan median moslik skori 0,94 bo‘lib, interquartile range qiymatining 0,02 dan past ekani aytilgan. Muallif buni tanlov borasida kuchli konsensus belgisi sifatida talqin qiladi.
Fundamental tahlil filtri nega qo‘shilgan?
Sof statistik usullar baʼzan moliyaviy holati yomonlashayotgan ikki kompaniya orasidagi vaqtinchalik narx xatti-harakatini jozibador pairs-trading imkoniyati kabi baholashi mumkin. Bu riskni kamaytirish maqsadida tadqiqot qo‘shimcha ravishda fundamental tahlil filtrini qo‘llaydi.
Filtr doirasida:
- ROCE uchun kamida %14 chegara,
- Price-to-Earnings baholashi,
- qarzdorlik/leverage chegaralari
ishlatiladi. Shunday qilib, statistik jihatdan qiziqarli, lekin balans sifati zaif kompaniyalarning juft tanlovini buzishining oldi olinishi ko‘zlanadi.
Tadqiqot Usuli va Natijalari
Maʼlumotlar to‘plami va bozor davrlari
Tadqiqot Hindiston bank sektoridagi ICICI, Kotak, HDFC, SBI va Axis kabi aksiyalardan tuzilgan 100 nomzod juftni 2015–2025 davrida baholagan.
Davr uch rejimga ajratilgan:
- Pre-COVID: 2015–2019
- COVID: 2020–2021
- Post-COVID: 2022–2025
Bu rejim ajratilishi ayniqsa usulning faqat sokin bozor sharoitlarida emas, COVID davridagi tizimli shok muhitida ham qanday harakat qilishini tekshirish maqsadida ishlatilgan.
ICICI–Kotak juftining riskga moslashtirilgan natijadorligi
| Davr | ICICI–Kotak | NIFTY | Bank NIFTY |
|---|---|---|---|
| 2015–2019 | 1,15 | 0,61 | 0,73 |
| 2020–2021 | 0,93 | 0,22 | 0,28 |
| 2022–2025 | 1,34 | 0,70 | 0,82 |
Manba ICICI–Kotak jufti uch bozor rejimining barchasida NIFTY va Bank NIFTY'dan yuqoriroq Sharpe nisbati berganini bildiradi. Sortino nisbatlari ham barcha davrlarda 1,2 dan yuqori bo‘lgani aytilgan.
To‘liq 2015–2025 davrida juft uchun taxminan %17 CAGR xabar qilinadi.
COVID davridagi drawdown
Tadqiqotda 2020 yil mart inqirozi paytida ICICI–Kotak tanlovining maksimal drawdown'i −%6,9 deb beriladi. Manba buni sinovdan o‘tkazilgan juftlar orasidagi eng past drawdown qiymatlaridan biri sifatida talqin qiladi.
Biroq maksimal drawdown backtest sharoitlarida o‘lchangani va tranzaksiya xarajatlari bilan haqiqiy bozor ijrosi taʼsirlari kiritilmagani unutilmasligi kerak.
Bog‘liqlik tuzilmasi
| Metrika | Qiymat | Manbaning talqini |
|---|---|---|
| Mutual Information | 0,26 | Nisbatan past nonlinear dependence |
| t-Copula tail dependence | 0,29 | Nisbatan past qo‘shma dum riski |
| Transfer Entropy ICICI → Kotak | 0,09 | Yo‘nalgan axborot oqimi |
| Transfer Entropy Kotak → ICICI | 0,27 | Yo‘nalgan axborot oqimi |
Muallif Transfer Entropy qiymatlarini ko‘plab davlat banki juftlariga nisbatan muvozanatliroq o‘zaro taʼsir sifatida baholaydi. Shu bilan birga 0,09 bilan 0,27 son jihatdan bir xil emas; shuning uchun “yaqin simmetriya” iborasi manbaning talqini sifatida tushunilishi, matematik tenglik sifatida baholanmasligi kerak.
Ikkinchi nomzod juft
Manba yo‘nalishi teskari qilingan Kotak–ICICI tanlovi post-COVID davrida 1,26 Sharpe nisbati berganini; biroq 2020 boshlarida %8,4 drawdown boshdan kechirganini bildiradi. Muallif shu sababli ICICI–Kotak yo‘nalishini rejimlar orasida mustahkamroq tanlov sifatida talqin qiladi.
Model barqarorligi nazoratlari
Neyron tarmoq arxitekturasida yashirin qatlamlar soni 2 bilan 5, dropout nisbati esa 0,1 bilan 0,3 oralig‘ida o‘zgartirilgan. Manba asosiy reyting ushbu giperparametr oraliqlarida barqaror qolganini bildiradi.
KSG Mutual Information baholagichi histogram asosidagi MI'dan silliqroq reyting bergani va t-copula Gaussian copula'ga qaraganda dum mosligi testlarida yaxshiroq natija ko‘rsatgani xabar qilingan.
Tadqiqot qo‘llab-quvvatlagan natijalar
- Yakka korrelyatsiya o‘rniga bir nechta bog‘liqlik o‘lchovini birgalikda baholash ushbu maʼlumotlar to‘plamida rejim bo‘yicha barqarorroq juftlarni tanlashga yordam bergan.
- ICICI–Kotak manbada ishlatilgan baholash doirasida eng yuqori reytingga ega juft bo‘lgan.
- ICICI–Kotak'ning Sharpe nisbati pre-COVID, COVID va post-COVID davrlarining barchasida solishtirilgan NIFTY va Bank NIFTY qiymatlaridan yuqori.
- MI, tail dependence va Transfer Entropy bir xil munosabatni turli burchaklardan baholaydi.
- Fundamental tahlil filtri faqat statistik jihatdan jozibador ko‘ringan, biroq balans nuqtayi nazaridan zaif kompaniyalarni saralab chiqarish maqsadida ishlatilgan.
- Monte-Carlo consensus yondashuvi juft reytingining bitta random initialization'ga qaramligini kamaytirishni maqsad qilgan.
Tadqiqot qo‘llab-quvvatlamagan natijalar
- ICICI–Kotak jufti kelajakda ayni Sharpe nisbatini taʼminlashi ko‘rsatilmagan.
- Backtest natijasi kafolatlangan investitsiya daromadi emas.
- Tadqiqot barcha Hindiston aksiyalarini yoki butun dunyo bozorlarini qamrab olmaydi.
- Tranzaksiya xarajatlari va bid–ask spread hisobga olinmagani sababli haqiqiy sof daromad pastroq bo‘lishi mumkin.
- Likvidlik cheklovlari modellashtirilmagan.
- Walk-forward yoki jonli bozor tasdiqlashi amalga oshirilmagan.
- 100.000 Monte-Carlo takrorining juda yuqori bo‘lishi yakka holda iqtisodiy haqiqiylik yoki out-of-sample umumlashtiriluvchanlik dalili emas.
Asosiy cheklovlar
Eng muhim cheklov haqiqiy tranzaksiya xarajatlari hisobga olinmaganidir. Pairs trading tez-tez pozitsiya almashtirishni talab qilishi mumkinligi sababli komissiya, soliq, bid–ask spread va slippage ayniqsa past marjali strategiyalar natijadorligini sezilarli darajada o‘zgartirishi mumkin.
Ikkinchi cheklov likvidlik va pozitsiya hajmi taʼsirlarining modellashtirilmaganidir. Strategiyaning o‘tmish narxlarida yaxshi ko‘rinishi yuqori hajmli haqiqiy pozitsiyalar ayni narxlarda bajarilishi mumkinligini anglatmaydi.
Uchinchi cheklov walk-forward tasdiqlashning yo‘qligidir. Modelning bir davr ustida tanlanib, keyingi butunlay ko‘rilmagan davrlarda ketma-ket test qilinishi ortiqcha moslashish riskini baholash nuqtayi nazaridan kuchliroq tasdiqlashni taʼminlashi mumkin.
To‘rtinchi cheklov usul Hindiston bank sektori ustida ishlab chiqilganidir. MI baholagichi, copula oilasi, fundamental tahlil chegaralari va neyron tarmoq tuzilmasini boshqa sektor yoki mamlakatlarda qayta kalibrlash kerak bo‘lishi mumkin.
Manba va Usul Haqida Izoh
Asl sarlavha: Beyond Correlation: Identifying Optimal Stock Pairs with AI-Driven Analysis and Modern Portfolio Theory
Muallif: Shourya Singh Thakur.
Muassasa: Mahindra University.
Tadqiqot sohasi: Miqdoriy moliya, pairs trading, axborot nazariyasi, mashinaviy o‘rganish va Zamonaviy Portfel Nazariyasi.
Manba turi: Qisqa tadqiqot/working-paper shaklidagi texnik ish.
Taqriz holati: Manba matnida ko‘rsatilmagan.
Jurnal / nashriyot / DOI: Manbada ko‘rsatilmagan.
Tahlil davri: 2015–2025.
Bozor: Hindiston bank sektori aksiyalari.
Dasturiy taʼminot: Python; NPEET, IDTxl, PyTorch, pandas va backtrader.
Asosiy usul: Mutual Information, Student's t-copula tail dependence, Transfer Entropy, Spearman rank correlation, aggregate volatility va Sharpe ratio ko‘rsatkichlarining neyron tarmoq bilan birlashtirilishi; 100.000 perturbatsiyali Monte-Carlo consensus reytingi va fundamental tahlil sifat filtri.
Muhim metodologik cheklovlar: Tranzaksiya xarajatlari, bid–ask spread va likvidlik cheklovlari modelga kiritilmagan. Walk-forward jonli xarajat maʼlumotlari bilan tasdiqlash amalga oshirilmagan. Manba bu kamchiliklarni kelajakdagi tadqiqot yo‘nalishlari sifatida aniq ko‘rsatadi.
Moliyaviy ogohlantirish: Maqoladagi natijalar tarixiy backtest va modellashtirish topilmalaridir; investitsiya tavsiyasi, daromad kafolati yoki kelajakdagi bozor natijadorligining prognozi sifatida baholanmasligi kerak.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan