


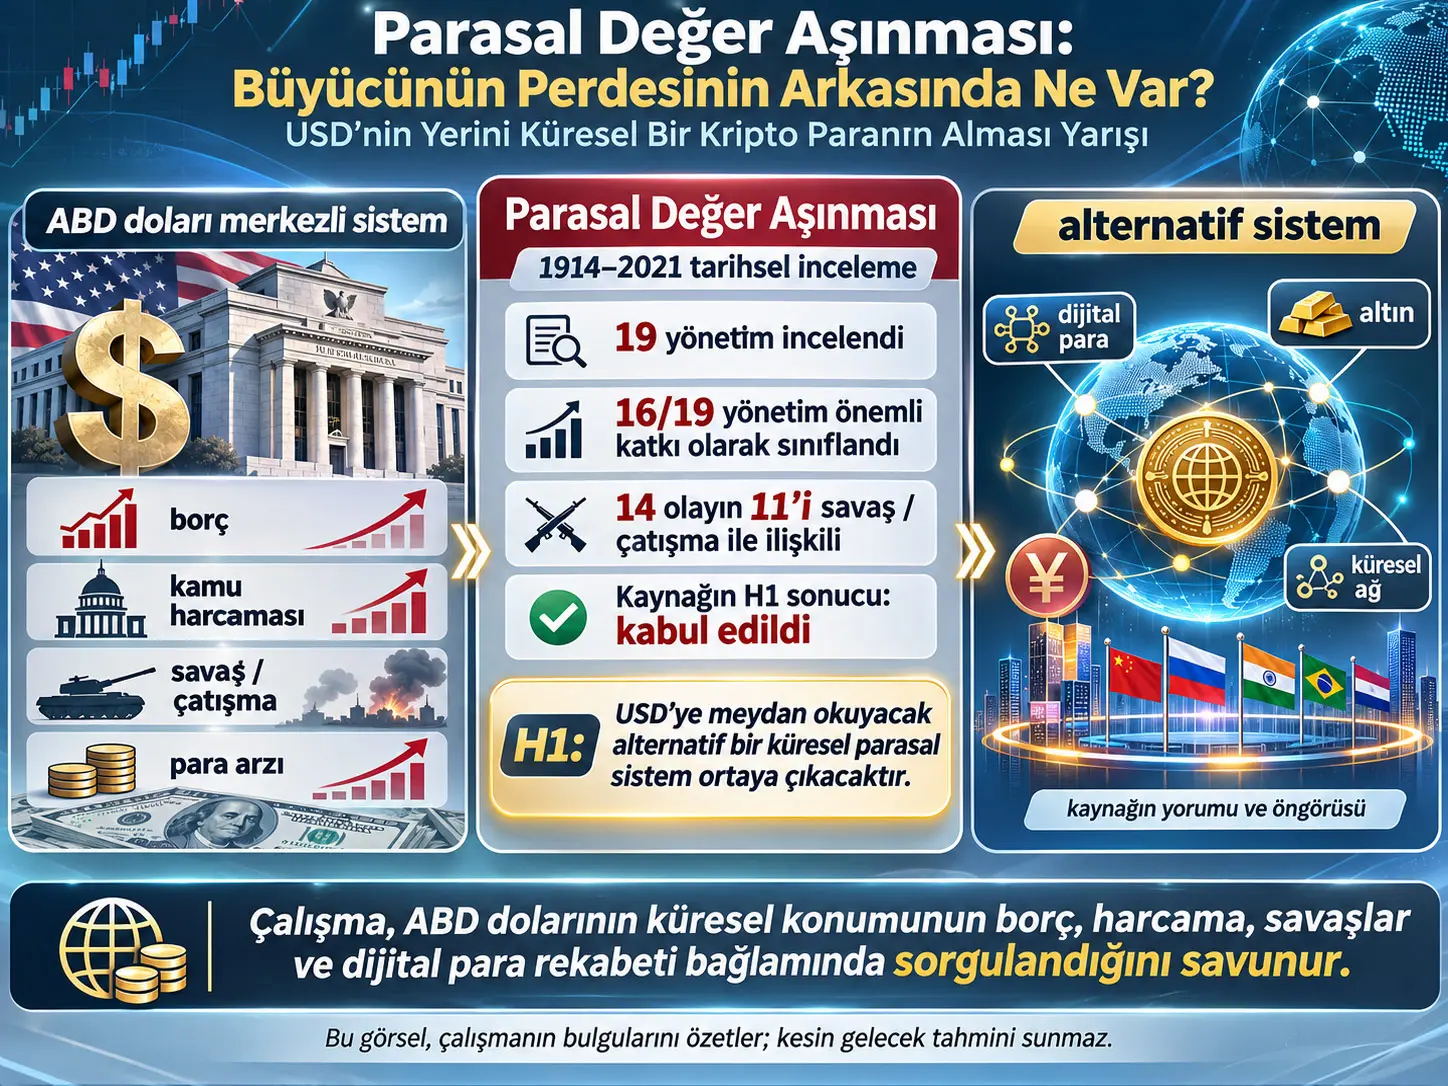
Bu çalışmada “parasal değer aşınması” (monetary debasement), yalnız geleneksel anlamdaki madeni para tağşişini değil; ABD dolarının ulusal borç, kamu harcamaları, para arzı, niceliksel gevşeme, savaş finansmanı ve uluslararası parasal politikalar yoluyla satın alma gücü, güvenilirlik ve küresel rezerv para konumu açısından aşındığını ileri süren geniş bir araştırma çerçevesini ifade eder. Patrick D. Huff tarafından hazırlanan çalışma, 1914–2021 dönemindeki ABD mali, parasal, siyasal ve jeopolitik gelişmelerini; literatür incelemeleri, uzman görüşleri, uluslararası anketler ve 19 ABD başkanlık yönetimine ilişkin tarihsel vaka incelemeleriyle değerlendirir. Çalışmanın merkezî hipotezi, “ABD dolarına meydan okuyacak alternatif bir küresel parasal ve finansal sistem ortaya çıkacaktır” önermesidir.
Kaynak araştırma ekibi 1.200'den fazla dokümanın incelendiğini; bunların içinde 380 literatür incelemesi, 85 kurumsal çalışma/bilimsel rapor ve 226 uzman görüşünün bulunduğunu bildirir. Nicel tarafta 265'ten fazla açık anket incelenmiş ve 18 uluslararası anket araştırmanın istatistiksel değerlendirmelerine dahil edilmiştir. Çalışma kendi yöntemsel ağırlığını yaklaşık %30 nitel kanıt ve %70 nicel veri olarak tanımlar.
Kaynakta hipotez testi için özel bir karar sistemi kurulmuştur. Araştırma evreni/parametresi \(\mu=40\) olarak tanımlanmış; H1'in desteklenmesi için \(\mu>24\), başka bir ifadeyle %60,1'in üzerinde destek aranmıştır. Sonuç bölümündeki Tablo 5.1'e göre H1 için gerekli sekiz ifadenin yedisi olumlu sonuç vermiş ve araştırma ekibi bunu %87,5 destek olarak yorumlayarak H1'i “TRUE/accepted” olarak sınıflandırmıştır.
Çalışmanın tarihsel yönetim analizinde araştırma ekibi, ele alınan 19 ABD yönetiminin 16'sını doların “debasement” sürecine önemli ölçüde katkıda bulunan yönetimler olarak sınıflandırır; bu oran kaynakta %84,2 olarak verilir. Ayrıca Şekil 4.81'de tanımlanan 14 önemli “debasement incident” olayının 11'inin, yani %78,6'sının, ABD'nin yabancı savaş veya çatışmalardaki angajmanlarıyla yüksek düzeyde ilişkili olduğu ileri sürülür.
Kaynağın nihai yorumu, Çin'in finansal teknoloji ve egemen dijital para altyapısındaki gelişmelerinin, yuanın uluslararasılaşması ve ABD parasal sistemine yönelik memnuniyetsizlikle birlikte USD'ye meydan okuyabilecek alternatif bir parasal düzenin ortaya çıkmasını desteklediğidir. Bununla birlikte bu sonuç “Çin dijital parası kesinlikle ABD dolarının yerini alacaktır” şeklinde deneysel veya nedensel bir kanıt değildir. Çalışma büyük ölçüde tarihsel ilişkiler, uzman değerlendirmeleri, araştırmacı tarafından oluşturulan sınıflamalar ve 2021 perspektifinden yapılmış geleceğe yönelik tahminlerden oluşmaktadır.
Önemli bir yöntemsel sınır da kaynak yapısının kendisidir. Yüklenen belge, iki ciltli araştırmanın Volume I bölümüdür. Yazar, ayrıntılı kodlama tabloları, temel nicel veri, Survey-1/Survey-2/Survey-3 hesaplamaları ve destekleyici analizlerin önemli bölümünün Volume II, Appendix A içinde bulunduğunu belirtmektedir. Bu nedenle Volume I üzerinden kaynakta bildirilen sonuçlar aktarılabilir ancak eksik Appendix A olmadan merkezî istatistiksel hesaplamalar bağımsız olarak yeniden üretilemez.
Bu Çalışmada “Monetary Debasement” Ne Anlama Geliyor?
Patrick D. Huff'ın çalışmasında monetary debasement, dar anlamda bir paranın metal içeriğinin azaltılması değildir; ABD dolarının değer, güven, rezerv para itibarı ve uluslararası kabulünün kamu borcu, federal harcamalar, para arzı genişlemeleri, niceliksel gevşeme, savaş finansmanı ve diğer mali-parasal politikalarla aşındığını ileri süren geniş ve araştırmacıya özgü bir kavramsal sınıflamadır.
Bu ayrım önemlidir. Geleneksel iktisat tarihinde “debasement” çoğunlukla madeni paranın değerli metal içeriğinin azaltılması gibi daha dar bir olguyu ifade edebilir. Huff ise kavramı genişletmekte ve ABD dolarının tarihsel parasal konumu, devlet borcu, kamu harcamaları, savaşlar, Bretton Woods sonrası sistem, rezerv para kullanımı ve uluslararası güveni birlikte değerlendiren üst düzey bir kategori olarak kullanmaktadır.
Dolayısıyla bu Verianla aktarımında “parasal değer aşınması” sözcüğü kullanıldığında bunun kaynağın kendi operasyonel kavramı olduğu unutulmamalıdır. Kamu borcunun artması veya belirli bir savaş harcamasının bulunması, tek başına genel iktisat literatüründe otomatik olarak “para biriminin tağşiş edildiğinin” standart bir ölçümü değildir.
Araştırmanın merkezî sorusu
Çalışmanın temel hipotezi şu biçimdedir:
\[ H_1: \text{USD'ye meydan okuyacak alternatif bir küresel parasal ve finansal sistem ortaya çıkacaktır.} \]
Kaynağın karşıt hipotezi ise:
\[ H_0: \text{USD'ye meydan okuyacak alternatif bir küresel parasal ve finansal sistem ortaya çıkmayacaktır.} \]
Bu hipotez, geçmiş bir olayın basit biçimde ölçülmesine değil, tarihsel veriler ve uzman görüşlerinden gelecekteki bir sistem dönüşümüne ilişkin çıkarım yapılmasına dayanır. Bu nedenle çalışmanın sonuçları açıklanırken tarihsel gözlem ile geleceğe ilişkin öngörü birbirinden ayrılmalıdır.
Araştırmanın kapsamı neden bu kadar geniş?
Çalışma yalnız para arzı veya döviz kuru serisine bakmaz. Araştırma ekibi sosyal, politik, ekonomik, hukuki, kültürlerarası, teknoloji, altyapı ve askerî etkenleri tek bir çerçevede ele alır. Kaynak bu sekiz çevresel kategoriyi daha sonraki kodlama, tekrar-frekansı ve semantik ağ analizlerinde kullanmaktadır.
| Kategori | Kaynakta incelenen ilişki türleri |
|---|---|
| Sosyal | Güven, memnuniyetsizlik, farkındalık, toplumsal tutumlar ve algılar |
| Politik | Hegemonya, güç geçişi, yönetim ve uluslararası liderlik |
| Ekonomik | Borç, büyüme, finansal performans, para sistemi ve küresel para rekabeti |
| Hukuki | Parasal düzenlemeler, sistem kuralları ve hukuki çerçeveler |
| Kültürlerarası | ABD ve Çin'e ilişkin algılar, kültürel farklılıklar ve anlayış |
| Teknoloji | FinTech, dijital para ve kripto para altyapısı |
| Altyapı | Parasal/finansal sistemlerin kurumsal ve teknik altyapısı |
| Askerî | Savaşlar, savunma harcamaları, uluslararası güç ve para hâkimiyeti ilişkileri |
Kuramsal çerçeve
Kaynak tek bir iktisat teorisiyle sınırlı değildir. Locke'un para teorisi, Hobbes'un toplumsal sözleşme yaklaşımı, karmaşıklık teorisi, kaos/örgüt teorisi, hegemonik istikrar teorisi ve güç geçişi teorisi gibi farklı düşünsel çerçeveleri bir araya getirir.
Locke'un para yaklaşımı, paranın değer ölçüsü ve mal/hizmetler üzerinde hak iddiası sağlayan bir araç olarak işlevini tartışmak için kullanılır. Hegemonik istikrar teorisi, küresel ekonomik düzenin baskın bir devletin liderliği ve sağladığı kolektif mallarla nasıl ilişkilendirilebileceğini açıklamak için kullanılır. Güç geçişi teorisi ise ABD merkezli parasal düzenin başka bir güç merkezi tarafından sorgulanması ihtimalini tartışmak amacıyla çalışmanın politik-ekonomik yorumuna dahil edilir.
Karmaşıklık ve kaos yaklaşımı ise araştırmacıların çok sayıda sosyal, ekonomik, politik ve jeopolitik değişkenin doğrusal olmayan biçimde bir araya gelebileceğini anlatmak için kullandığı kavramsal zemindir. Kaynak, ekonomik ve finansal sistemlerin insan davranışından kaynaklanan stokastik özellikler taşıdığını ve tamamen deterministik modellerle temsil edilmelerinin güç olduğunu kabul etmektedir.
Çalışmanın kullandığı veri ve kanıt havuzu
| Kaynak / materyal | Bildirilen miktar | Araştırmadaki rolü |
|---|---|---|
| İncelenen toplam doküman | 1.200'den fazla | Tarihsel, politik, ekonomik ve parasal literatür tabanı |
| Literatür incelemesi | 380 | Nitel kanıt ve tema oluşturma |
| Kurumsal çalışmalar / bilimsel rapor ve makaleler | 85 | Kurumsal ve akademik karşılaştırma |
| Uzman görüşü | 226 | Belirli ifade ve hipotezlerin değerlendirilmesi |
| İncelenen açık anket | 265'ten fazla | Nicel kanıt havuzu |
| Kullanılan uluslararası anket | 18 | Merkezî hipotezi değerlendiren nicel destek |
| ABD yönetim dönemi | 19 yönetim vaka çalışması | 1914–2021 arasındaki tarihsel “debasement” örüntülerini inceleme |
Kaynak, çalışma sonuçlarının yaklaşık %30'unun nitel kanıta ve %70'inin nicel veriye dayandığını ifade etmektedir. Bu oran, yayımlanmış bağımsız bir istatistiksel ağırlık optimizasyonundan değil araştırma ekibinin yöntem tasarımından gelmektedir.
Araştırma yedi aşamada yürütülüyor
- Araştırma ekibinin farklı çalışma kategorilerine atanması.
- Bilgi ve verilerin aranması, elde edilmesi, sıralanması ve yapılandırılması.
- Araştırmacı ve akran değerlendirmesiyle bilgi/veri değerinin incelenmesi.
- Hipotezi destekleyen veya desteklemeyen ilişkilerin öneminin değerlendirilmesi.
- Bulguların bir araya getirilmesi ve nihai raporun yazılması.
- Yayın yapısının, dokümantasyonun ve grafiklerin hazırlanması.
- Nihai çalışmanın yayımlanması ve dağıtımı.
Merkezî H1 Hipotezi Nasıl Değerlendirildi?
Kaynak, \(\mu=40\) olarak belirlediği sınırlı araştırma parametresi için H1'in desteklenmesini \(\mu>24\) veya %60,1'in üzerinde olumlu sonuç şartına bağlamış; daha sonra Survey-1, Survey-2 ve araştırmacının kodladığı gözlemlerden oluşturduğu gerekli ifadeler arasından 8 kritik ifadenin 7'sinin olumlu olduğunu bildirerek %87,5'lik kaynak-içi destek üzerinden H1'i “TRUE/accepted” olarak sınıflandırmıştır.
\(\mu=40\) ve %60,1 eşiği ne ifade ediyor?
Kaynakta:
\[ \mu=40 \]
olarak tanımlanan araştırma parametresi için:
\[ H_1:\mu>24 \]
ve yaklaşık:
\[ \frac{24}{40}\times100=60\% \]
üzerinde bir kabul eşiği kullanıldığı belirtilir; kaynak bunu “>60.1%” şeklinde yazar. Buna karşılık alternatif/null sonuç için:
\[ H_a:\mu<16 \]
kuralı tanımlanır.
Bu değerler standart bir z-testi, t-testi veya binom testinin literatürde evrensel olarak kullanılan kritik sınırları değildir. Bunlar Huff araştırma tasarımı içinde belirlenmiş karar eşikleridir. Kaynak, ayrıntılı codebook ve destekleyici istatistiklerin Volume II, Appendix A içinde olduğunu belirtmektedir.
“MEDIAN”, “HIGH” ve “VERY HIGH” ne demek?
Kaynak farklı gözlemleri MINOR, MEDIAN, HIGH, MAJOR ve VERY HIGH gibi önem/ilişki düzeyleriyle sınıflandırmaktadır. Bazı ifadeler için .95, .96, .97 veya .98 gibi “confidence coefficient” değerleri de verilmektedir.
Ancak yüklenen Volume I, bu etiketlerin tamamının klasik güven aralığı veya standart hipotez testi matematiğine nasıl dönüştürüldüğünü tek bir yeniden üretilebilir denklem halinde sunmamaktadır. Bu nedenle bu sayılar Verianla'da “%95 güven aralığı” veya “p<0.05” gibi farklı bir istatistiksel kavrama çevrilmemiştir.
Tablo 5.1'in merkezî sonucu
Kaynağın açıklamasına göre H1'i desteklemesi “gerekli” sekiz ifadenin yedisi olumlu sonuca ulaşmıştır:
\[ \frac{7}{8}\times100=87.5\%. \]
Kaynak bu oranı merkezî hipotezin “TRUE” kabul edilmesinin temel dayanaklarından biri olarak kullanır. Sekizinci gerekli ifade olan C4.2.2 için araştırma ekibi konsensüs oluşmadığını ve sonucu “split” olarak değerlendirdiğini belirtir.
| Karar öğesi | Kaynağın bildirdiği sonuç | Yorum sınırı |
|---|---|---|
| H1 için gerekli ifadeler | 8 | Araştırmacının kendi tasarımında kritik olarak sınıflandırılmıştır. |
| Olumlu / kabul edilen gerekli ifadeler | 7 | Kaynak bunları H1 lehine saymaktadır. |
| Konsensüs oluşmayan gerekli ifade | 1 | C4.2.2 “split” olarak raporlanmıştır. |
| Kaynak tarafından hesaplanan olumlu oran | %87,5 | Standart dışsal doğrulama değil, kaynak-içi karar oranıdır. |
| Kaynağın nihai kararı | H1 = TRUE / accepted | Gelecekteki para sisteminin kesin biçimini veya zamanını deneysel olarak kanıtlamaz. |
Volume I neden tek başına tam yeniden üretilebilir değil?
Tablo 5.1 ve sonuç bölümü birçok kez Table A.6, A.62–A.90, Figures A.17, A.18, A.25 ve A.38–A.42 gibi Appendix A öğelerine atıf yapmaktadır. Bu veriler yüklenen Volume I içinde bulunmamaktadır.
Bu nedenle şu işlemler Volume I üzerinden güvenilir biçimde yeniden yapılamaz:
- Survey-2'nin bütün ham yanıt dağılımlarını yeniden hesaplamak,
- her “confidence coefficient” değerinin hangi tam formülle elde edildiğini bağımsız doğrulamak,
- semantik ağın bütün düğüm/ağırlıklarını yeniden üretmek,
- Survey-3'teki bütün WEF eşleştirmelerini ham veriden tekrar kurmak.
Bu eksiklik kaynağın sonuçlarını yok saymayı gerektirmez; fakat sonuçların statüsünü doğru tanımlamayı gerektirir: Verianla burada Volume I'in rapor ettiği bulguları aktarmaktadır.
1914–2021 tarihsel yönetim incelemesi
Kaynağın tarihsel bölümü, ABD yönetimlerinin savaşlar, ekonomik krizler, mali yardım programları, federal harcamalar, para politikası, borç ve uluslararası parasal kararlarla ilişkisini inceler. İnceleme Wilson döneminden Biden döneminin ilk yıllarına kadar uzanır.
Kaynak bazı yerlerde “19 administrations/case studies” ifadesini kullanırken borç tablolarında başkanlık dönemlerini ve yeniden seçilme dönemlerini ayrı satırlar halinde değerlendirerek 31 yönetim/dönem girdisinden söz etmektedir. Bunlar aynı sayım birimi değildir; Verianla bu iki sayıyı tek bir “31 başkan” veya “19 dönem” gibi birleştirmemektedir.
Çalışmanın TFS/GDP yaklaşımı
Kaynak yönetimleri karşılaştırırken Total Federal/Government Fiscal Spending (TFS) ile Gross Domestic Product (GDP) arasındaki ilişkiyi kullanır. Yazar bunu kamu harcamalarının ekonominin büyüklüğüne göre ölçeklendirilmesi ve kendi “debasement generated” sınıflamasına yardımcı bir performans göstergesi olarak yorumlar.
Kaynakta bu ilişki bazen:
\[ TFS/GDP \]
oranı biçiminde ifade edilmektedir. Ancak Volume I, bunu iktisat literatüründe standartlaştırılmış bağımsız bir “currency debasement” denklemi olarak türetmez. Bu nedenle Verianla, TFS/GDP oranını doğrudan doların değer kaybı yüzdesi şeklinde yeniden adlandırmamaktadır.
Yönetim analizinden çıkarılan ana sayılar
| Kaynak ölçümü | Sonuç | Kaynak yorumu |
|---|---|---|
| İncelenen yönetim vaka çalışmaları | 19 | Kaynağın yönetim bazlı ana vaka çerçevesi |
| “Önemli debasement katkısı” olarak sınıflandırılan yönetimler | 16 / 19 | %84,2 |
| Şekil 4.81'deki başlıca olay sayısı | 14 | 1914–2021 dönemindeki seçilmiş “debasement incidents” |
| Yabancı savaş/çatışmayla yüksek ilişkili olarak sınıflandırılan olaylar | 11 / 14 | %78,6 |
| Sosyal, politik veya ekonomik politika girişimleriyle ilişkilendirilen olaylar | %21,4 | Kaynağın kendi sınıflaması |
Savaş ve parasal değer aşınması ilişkisi nasıl yorumlanıyor?
Kaynak araştırma ekibi, 14 seçilmiş olayın 11'inde savaş veya uluslararası çatışma angajmanının kamu harcamaları ve borçlanma artışlarıyla birlikte bulunduğunu belirtmektedir. Ekip özellikle I. Dünya Savaşı, II. Dünya Savaşı sonrası programlar, Soğuk Savaş, Kore, Vietnam, Körfez, Afganistan ve Irak gibi askerî dönemleri parasal/mali yüklerle ilişkilendirir.
Ancak bu sonuç “savaşlar doların değer kaybının %78,6'sına neden olmuştur” şeklinde okunmamalıdır. %78,6, seçilmiş 14 olaydan 11'inin kaynak tarafından savaş/çatışmayla yüksek ilişkili olarak sınıflandırılmasıdır. Burada bir nedensel etki büyüklüğü veya dolar endeksi üzerinde ölçülmüş yüzde kayıp verilmemektedir.
Altın rezervleri neden çalışmada merkezî yer tutuyor?
Kaynak, merkez bankası altın rezervlerindeki değişimleri dolar merkezli parasal sisteme yönelik güven ve alternatif değer saklama arayışlarının göstergelerinden biri olarak kullanmaktadır. 1993–2014 ve 2015–2020 dönemlerine ilişkin altın rezervi grafiklerine, Aralık 2020 merkez bankası rezervlerine ve ülkeler arası değişimlere geniş yer ayrılmıştır.
Kaynak 2020 sonu verilerinde ABD'nin 8.133 tonun üzerinde bildirilmiş altın rezerviyle en büyük ulusal rezerv sahibi olduğunu aktarırken aynı zamanda bazı rezerv verilerinin bağımsız denetimi hakkında şüpheler ileri sürmektedir. Bu ikinci kısım ölçülmüş bir rezerv bulgusu değil, kaynağın tartışması ve bazı dış yorumculara dayandırdığı değerlendirmedir.
Çin ve yuan neden merkezî aktör olarak ele alınıyor?
Kaynak, Çin'in yuanı uluslararasılaştırma politikalarını, ekonomik büyümesini, FinTech yatırımlarını, dijital para girişimlerini ve BRICS çerçevesindeki konumunu alternatif parasal sistem hipotezinin ana unsurları olarak yorumlamaktadır.
Çalışma Çin'in egemen dijital parasını farklı yerlerde “digital currency”, “sovereign digital currency” ve “cryptocurrency” olarak adlandırır. Verianla bu terminolojiyi kaynak sadakati açısından korumakta ancak bunların teknik olarak tamamen eşdeğer kavramlar olduğunu varsaymamaktadır. Kaynak, ele aldığı dijital para sistemini devlet tarafından çıkarılan ve kontrol edilen bir parasal araç olarak tartışmaktadır.
Kaynak neden dijital parayı USD rekabetiyle ilişkilendiriyor?
Araştırma ekibinin mantıksal zinciri yaklaşık olarak şöyledir:
- USD'nin uluslararası rezerv ve işlem para birimi olarak hâkimiyeti ABD'ye önemli parasal ve jeopolitik avantaj sağlar.
- Kaynak, uzun dönemli borçlanma, genişleyici mali politika ve savaş harcamalarının bu sisteme yönelik memnuniyetsizliği artırdığını ileri sürer.
- Çin yuanın uluslararası kullanımını genişletmeye ve egemen dijital ödeme altyapısı geliştirmeye çalışmaktadır.
- Kaynak, bu teknolojik ve kurumsal altyapının ABD dolarına alternatif oluşturabilecek yeni bir parasal düzenin araçlarından biri olabileceğini düşünür.
Bu zincirde ilk üç öğe tarihsel/kurumsal gözlem ve kaynak yorumlarını; dördüncü öğe ise geleceğe yönelik hipotez ve tahmini içerir.
World Economic Forum riskleriyle yapılan Survey-3 karşılaştırması
Çalışma Survey-1 ve Survey-2'de bulunan değişkenleri World Economic Forum'un risk sınıflamalarıyla karşılaştırarak Survey-3 adlı derlemeyi oluşturur. Kaynak dört risk alanında yüksek tekrar frekansı raporlar:
| Risk alanı | Kaynağın ilişkilendirdiği başlıca değişken türleri |
|---|---|
| Geçim krizi (Livelihood Crisis) | Farkındalık, korku, güven, parasal sistem performansı, hegemonya ve ekonomik performans |
| Siber güvenlik başarısızlığı | Merkezsizleşme, altın rezervleri, parasal değer değişimi, kripto sistemleri ve askerî/ekonomik kontrol |
| Borç krizi | Veri güvenilirliği, hükümet yönetimi, parasal sistem, altın, kripto sistemleri ve para rekabeti |
| Uzun süreli durgunluk | Veri, yönetim, parasal sistem, ekonomik performans, küresel para karmaşıklığı ve debasement |
Borç krizi için 15, uzun süreli durgunluk için 12 faktör/subfaktör bağlantısı raporlanmaktadır. Araştırma ekibi bunları yüksek frekanslı ilişkiler olarak yorumlamıştır.
Ancak burada kullanılan dil dikkatle okunmalıdır. Kaynak bazı yerlerde bu ilişkilerin olayları “validate and confirm” ettiğini ve “causal” olabilecek faktörleri gösterebileceğini ileri sürmektedir. Volume I'in sunduğu yöntem yapısı ise değişkenlerin birlikte ortaya çıkmasına ve kodlanan ilişkilere dayanır; randomize deneysel nedensellik tasarımı değildir. Bu nedenle Verianla bunları kaynak tarafından ileri sürülen ilişki ve tahminler olarak aktarır, doğrulanmış nedensel mekanizma olarak değil.
2021–2024 öngörüsü nasıl okunmalı?
Kaynak 2021'de yazılmıştır ve borç krizi ile uzun süreli durgunluğun “close term”, yani yaklaşık 1–5 yıllık dönemde gerçekleşme olasılığını yüksek olarak değerlendirmiş; metinde özellikle 2021–2024 aralığını zikretmiştir.
Bu tarih aralığı bugün geçmiştedir. Bu Verianla makalesi, kaynağın 2021'de yaptığı tahmini tarihsel bağlamıyla aktarmaktadır. Tahminin 2021–2024 arasında gerçekten ne ölçüde gerçekleştiğini değerlendirmek ayrı bir güncel araştırma sorusudur ve yüklenen çalışmanın bulgusu değildir.
Çalışma USD'nin Yerini Bir Çin Dijital Parasının Kesin Olarak Alacağını Kanıtlıyor mu?
Hayır. Çalışma kendi karma yöntemli analizinde USD'ye meydan okuyacak alternatif bir sistemin ortaya çıkacağı yönündeki H1'i kabul etse de hangi para biriminin ne zaman küresel rezerv hâkimiyetini devralacağını kontrollü deney, standart ekonometrik nedensellik veya geleceğe ait gözlenmiş veriyle kanıtlamaz; Çin/yuan/dijital para senaryosu araştırma ekibinin 2021 verileri ve yorumlarından geliştirdiği öngörüdür.
Çalışmanın desteklediği sonuçlar
| Kaynağın doğrudan desteklediği / raporladığı | Kaynağın kanıtlamadığı |
|---|---|
| Çalışma, kendi karar protokolünde H1 için gerekli 8 ifadenin 7'sini olumlu sınıflandırmıştır. | Alternatif sistemin kesin olarak hangi tarihte kurulacağı. |
| Yazarlar H1'i %87,5 kaynak-içi destekle “TRUE/accepted” olarak yorumlamıştır. | Çin dijital parasının kesin olarak USD'nin yerini alacağı. |
| 19 vaka yönetiminin 16'sı kaynak tarafından önemli “debasement” katkısı sınıfına alınmıştır. | Bu yönetimlerin dolar değer kaybının %84,2'sine nedensel olarak yol açtığı. |
| 14 seçilmiş olayın 11'i savaş/çatışmayla yüksek ilişkili olarak sınıflandırılmıştır. | Savaşın para değerindeki kaybın %78,6'sını oluşturduğu. |
| ABD borcu, kamu harcaması, savaşlar ve parasal politika çalışmada tekrar eden temalardır. | Bu değişkenlerden tek başına rezerv para hâkimiyetinin kaybının hesaplanabildiği. |
| Çin'in yuanı uluslararasılaştırması ve dijital para girişimi kaynakta önemli rakip faktörler olarak ele alınmıştır. | Teknolojik üstünlüğün otomatik olarak rezerv para üstünlüğü sağlayacağı. |
| Kaynak bazı WEF risk sınıflarıyla kendi değişkenleri arasında yüksek frekanslı bağlantılar raporlamaktadır. | Bu bağlantıların randomize deneysel nedensellik olduğu. |
Çalışmanın Yöntemi ve Bulguları
Karma yöntem yapısı
Çalışmanın nitel bölümü tarihsel belgeler, literatür, akademik ve kurumsal araştırmalar, uzman yorumları ve olay analizlerine dayanır. Nicel bölüm çeşitli anketlerden ve araştırmacıların kodladığı değişken frekanslarından yararlanır.
Araştırma ekibi çalışmanın bulgu ağırlığını yaklaşık:
\[ W_{\text{qualitative}}\approx30\%, \qquad W_{\text{quantitative}}\approx70\% \]
olarak tarif eder. Bunlar kaynağın araştırma tasarımındaki yaklaşık katkı oranlarıdır; istatistiksel bir regresyon katsayısı veya meta-analiz ağırlığı değildir.
Survey-1
Survey-1, literatürden çıkarılan ifadeler, gözlemler ve tekrar eden temalar üzerine kuruludur. Kaynak bu aşamada Saldaña tipi kodlama/tekrarlama-frekansı yaklaşımı kullandığını, faktörlerin farklı çevresel kategoriler altında sınıflandırıldığını ve temalar arası ilişkilerin araştırıldığını belirtmektedir.
Survey-2
Survey-2, konu uzmanlarının belirli ifadeler üzerindeki değerlendirmelerini kullanır. Kaynak çeşitli maddeler için uzmanların SOMEWHAT AGREE, DEFINITELY AGREE veya SPLIT gibi sonuçlara ayrıldığını bildirir. Bu yanıtlar daha sonra MINOR, MEDIAN, HIGH, MAJOR ve VERY HIGH gibi çalışma-içi önem dereceleriyle birleştirilmiştir.
Kaynak Survey-2 ile ilişkili olarak .95–.98 aralığında “confidence coefficient” değerleri raporlar. Volume II olmadan bu katsayıların ham örneklemden yeniden hesaplanması mümkün değildir.
Survey-3
Survey-3 bağımsız üçüncü bir katılımcı anketi olmaktan ziyade, Survey-1 ve Survey-2 sonuçlarının World Economic Forum risk verileriyle karşılaştırmalı derlemesi olarak sunulmaktadır. Amaç ortak kategori, faktör ve alt faktörlerin hangi risk olaylarıyla birlikte ortaya çıktığını incelemektir.
Merkezî karar eşiği
Kaynak araştırma parametresini \(\mu=40\) olarak tanımlar ve H1'i desteklemek için:
\[ \mu>24 \]
veya kaynak ifadesiyle:
\[ >60.1\% \]
koşulunu kullanır.
Alternatif/null sonuç için:
\[ \mu<16 \]
eşiklerinden söz edilir.
Bu eşikler kaynağın kendi codebook ve tasarım yönergelerine bağlıdır. Standart istatistiksel literatürdeki genel \(\alpha=0.05\) kararıyla özdeş değildir.
Tablo 5.1 sonucu
Kaynağa göre H1'i desteklemesi gereken sekiz kritik ifadeden yedisi kabul edilmiştir:
\[ \text{H1 destek oranı} = \frac{7}{8} = 0.875 = 87.5\%. \]
Kaynak bu sonucu merkezî hipotezin kabulü için yeterli görmektedir.
16 / 19 yönetim sonucu
Kaynak 19 ABD yönetim vaka çalışmasının 16'sını doların küresel rezerv para olarak “debasement” sürecine önemli katkıda bulunan dönemler olarak sınıflandırır:
\[ \frac{16}{19}\times100 \approx84.2\%. \]
Bu yüzde araştırmacının sınıflandırdığı yönetim sayısının toplam vaka sayısına oranıdır. Doların fiyatındaki veya satın alma gücündeki doğrudan yüzde değişim değildir.
11 / 14 savaş ilişkisi
Kaynağın Şekil 4.81 değerlendirmesine göre:
\[ \frac{11}{14}\times100 \approx78.6\%. \]
Seçilmiş 14 “debasement incident” olayının 11'i yabancı savaş veya çatışma angajmanlarıyla yüksek ilişkili olarak sınıflandırılmıştır.
Bu hesap yalnız sayım oranıdır. Çalışma savaşın parasal değer kaybına nedensel katkısının %78,6 olduğunu ölçmemektedir.
Yönetimler arası sıralama
Kaynak yönetimleri nominal borç artışı, borç yüzdesi, toplam federal harcamalar, GDP'ye göre mali yük ve araştırmacının SPELIT-IM faktörleri gibi birden fazla çerçevede karşılaştırır. Bu nedenle farklı tablolar farklı sıralamalar verebilir.
Örneğin çalışmanın Huff Study sıralamasında Roosevelt, George H.W. Bush/W. Bush ve Reagan gibi yönetimler üst sıralara çıkarken, dışarıdan alınan “The Balance” karşılaştırmasında Obama, Trump, George W. Bush ve Reagan gibi farklı sıralamalar görülmektedir. Kaynak bunu değerlendirme kriterlerinin farklı olmasıyla açıklar.
Bu farklılık nedeniyle Verianla tek bir listeyi “ABD tarihindeki kesin en fazla debasement yapan başkanlar” biçiminde genelleştirmemektedir.
Borç verileriyle ilgili önemli kaynak-içi dikkat noktası
Kaynak farklı bölümlerde belirli başkanlık dönemlerine ilişkin borç artışlarını dolar cinsinden ve yüzde olarak verir. Bazı yönetimler birden fazla başkanlık dönemi nedeniyle birden fazla satırda gösterilmektedir. Ayrıca Biden dönemi için 2021'de henüz gerçekleşmemiş bazı bütçe ve harcama taleplerinin tahmini rakamları kullanılmıştır.
Dolayısıyla tahmin edilen gelecekteki harcama ile gerçekleşmiş tarihsel borç aynı statüde değildir. Verianla bu rakamları tek bir gerçekleşmiş veri serisine dönüştürmemiştir.
Kaynağın Çin'e ilişkin başlıca varsayımları
H1 değerlendirmesi şu öncüllere önemli ölçüde dayanır:
- Çin'in FinTech kapasitesinin hızlı geliştiği,
- yuanın uluslararası kullanımının genişlediği,
- egemen dijital paranın bu genişlemeyi destekleyebileceği,
- ABD'nin borç ve para politikalarının dolar sistemine yönelik memnuniyetsizliği artırdığı,
- uluslararası güç geçişinin parasal sisteme de yansıyabileceği.
Bunların tümü aynı epistemik statüde değildir. Bazıları gözlenebilir politika gelişmeleri, bazıları uzman yorumları, bazıları ise araştırma ekibinin geleceğe yönelik çıkarımlarıdır.
Kaynağın 2021 perspektifinden öngördüğü yakın dönem
Çalışma “close term” kavramını yaklaşık 1–5 yıl, “near term” kavramını ise yaklaşık 6–10 yıl bağlamında kullanmaktadır. Survey-3 değerlendirmesinde özellikle borç krizi ve uzun süreli durgunluğun 2021–2024 döneminde ortaya çıkma olasılığını “highly likely” olarak nitelendirir.
Bu Verianla aktarımı 2026 yılında hazırlanıyor olsa da kaynak 2021'deki bilgi durumunu temsil etmektedir. Kaynağın geçmişte kalmış tahminlerini güncel gerçekleşmiş sonuçlar gibi yeniden yazmak doğru değildir.
Kaynağın politika önerileri
Çalışmanın önerileri araştırma sonuçlarından daha normatif bir bölümdür. Yazar, ABD'nin parasal sistemini yeniden tasarlamasını, yabancı altın rezervlerinin iadesi ve borç temelli dış ilişkilerin gözden geçirilmesini, uluslararası askerî varlığın azaltılmasını, hegemonik politika yaklaşımının yeniden değerlendirilmesini, ekonomik performans ölçütlerinin ve mali şeffaflığın geliştirilmesini ve borç-temelli para sistemi konusunda yeni modeller araştırılmasını önermektedir.
Bu öneriler çalışmanın yazar görüşüdür. Verianla bunları kanıtlanmış optimal ekonomi politikası veya evrensel politika reçetesi olarak sunmamaktadır.
Güçlü yönler
Çalışmanın en belirgin güçlü yönü kapsamıdır. Yaklaşık bir yüzyıllık tarihsel dönem, 19 yönetim vaka çalışması, geniş literatür havuzu, uzman görüşleri, anketler, parasal sistem, savaşlar, altın rezervleri, borç, FinTech ve uluslararası güç ilişkileri tek çerçevede incelenmiştir.
Ayrıca çalışma, merkezî hipotezini ve ona karşılık gelen H0 ifadesini açık biçimde tanımlar; destekleyici gözlemleri kodlar ve sonuç bölümünde hangi ifadelerin H1 için gerekli olup olmadığını görünür kılmaya çalışır.
Temel yöntemsel sınırlılıklar
Volume II eksikliği: Yüklenen kaynakta temel ham veri ve ayrıntılı kodlama tablolarının bulunduğu Appendix A mevcut değildir. Bu, yeniden üretilebilirliği doğrudan sınırlar.
Hipotez testi terminolojisi: Çalışma “significance”, “confidence coefficient” ve “TRUE/FALSE” gibi terimleri kullanır; ancak Volume I merkezî H1 için standart bir test istatistiği, p-değeri ve geleneksel güven aralığı dizisini bütün ayrıntılarıyla sunmaz.
Örneklem ve uzman seçimi: Uzman görüşlerinin ve Survey-2 katılımcılarının tam örnekleme çerçevesi Appendix A'ya bağlıdır. Bu nedenle temsil gücü Volume I üzerinden tam denetlenemez.
Çok geniş kavramsallaştırma: “Monetary debasement” kamu harcaması, borç, savaş, para arzı, rezerv para güveni ve uluslararası güç geçişini aynı üst kavram altında toplar. Bu genişlik yorum gücünü artırırken standart ekonomik ölçümle doğrudan karşılaştırmayı zorlaştırır.
Korelasyon ve nedensellik: Tekrar eden faktörlerin aynı temalarda bulunması veya savaşlarla harcama artışlarının birlikte ortaya çıkması nedensellik miktarını tek başına göstermez.
Öngörü niteliği: H1 gelecekteki parasal sistem hakkında bir tahmindir. 2021'de mevcut olmayan gelecekteki olaylar araştırma anında doğrudan gözlenemez.
Kaynak heterojenliği: Akademik yayınlar, kurumsal raporlar, anketler, basın yazıları, uzman yorumları ve yorumlayıcı metinler birlikte kullanılmaktadır. Bunların kanıt gücü aynı değildir.
Araştırmacı tarafından oluşturulan sınıflamalar: MEDIAN/HIGH/MAJOR/VERY HIGH, SPELIT-IM kategorileri ve belirli “debasement incident” sınıfları kaynağın araştırma tasarımının parçalarıdır.
Kaynağın kendi etik ve çıkar çatışması açıklaması
Kaynak, araştırma yatırımcılarının, araştırmacıların, uzmanların ve istatistik analistlerinin araştırmanın sonucunda mali veya başka bir çıkarı bulunmadığını ve karşıt verilerin de mümkün olduğunca incelemeye dahil edildiğini belirtmektedir. Araştırma ekibi çıkar çatışması veya etik kaygı bulunmadığını beyan eder.
Finansman
Kaynağın Credits and Contributions bölümünde şu finansman kaynakları listelenmiştir:
- J.B. and Amy R. Woods Foundation for Independence,
- F. Stevens and Family Foundation for the Arts,
- P&J Railroad Trust,
- Global Performance Strategies-AG, Inc.
Yazar ayrıca projenin özel çıkarlar tarafından önceden belirlenmiş bir bütçeyle finanse edildiğini ve finansman taraflarının veri toplama, değerlendirme veya sonuçlar üzerinde etkide bulunmaması için tedbir alındığını belirtmektedir.
Çalışmanın sonuç cümlesini nasıl okumalı?
Kaynağın kendi sonucu şudur: iki bağımsız anket ve bir karşılaştırmalı survey derlemesinden elde edilen bulguların, araştırma ekibinin H1'i kabul etmesini desteklediği ileri sürülmektedir.
Verianla açısından doğru bilimsel ifade ise daha sınırlıdır: çalışma, kendi yöntem ve karar kuralları altında H1'i kabul etmiştir. Bu, H1'in dış dünyada kesin ve evrensel olarak kanıtlandığı anlamına gelmez.
Kaynak ve Yöntem Notu
Özgün başlık: Monetary Debasement: What's Behind the Wizard's Curtain? The Race to Replace the USD with a Global Cryptocurrency
Alt başlık: An Inquiry into the Moral Hazards of Global Leadership
Cilt: Volume I.
Baskı: 1st Edition.
Yazar: Patrick D. Huff, Ed.D.
Editör: Kaynak önerilen atıfta Bethany Duarte'yi editör olarak göstermektedir.
Önemli katkılar: Kaynak ayrıca araştırma tasarımı, veri analizi, teknik düzenleme, finans/bankacılık, istatistiksel modelleme ve grafik katkıları için çok sayıda kişiye ayrı kredi vermektedir; bunlar temel yazar listesine ek yazar olarak dönüştürülmemiştir.
Yayın tarihi: Temmuz 2021. Dış bibliyografik katalog 19 Temmuz 2021 tarihini vermektedir.
ISBN: 9798712726646.
Yayın türü: Bağımsız yayımlanmış araştırma monografı / kitap. Hakemli dergi makalesi değildir.
Yayımlama bilgisi: Kaynak PDF “Published by Amazon” ve Kindle Direct Publishing dağıtımını belirtmektedir. Bibliyografik kataloglarda “Independently Published” olarak listelenmektedir.
Sayfa sayısı: Bibliyografik katalog 584 sayfa bildirir; yüklenen PDF dosyası ön sayfalar ve dosya yapısı dahil 592 işlenmiş PDF sayfası içermektedir.
Kaynak DOI: Kaynak kitap metninde doğrulanmış bir DOI verilmemektedir. Yüklenen dosya adında bir Zenodo DOI dizisi bulunmakla birlikte resmî Zenodo metadata kaydı web doğrulamasında erişilebilir biçimde teyit edilemediğinden bu DOI bibliyografik kaynak DOI'si olarak kullanılmamıştır.
Hakemlik: Kaynak çeşitli “reviewers” ve editoryal katkıcılar listeler ancak bağımsız yayımlanmış monograf için hakemli akademik dergi/konferans süreci gösterilmemektedir. Bu nedenle “peer-reviewed journal article” olarak sınıflandırılmamıştır.
Telif: © Patrick D. Huff, 2021. All Rights Reserved. Kaynak açık Creative Commons lisansı sunmamaktadır.
Ana hipotez: “An alternative global monetary and financial system will emerge that challenges the USD.”
Karşı hipotez: Alternatif küresel parasal ve finansal sistemin USD'ye meydan okuyacak biçimde ortaya çıkmayacağı.
Yöntem: Karma yöntemli tarihsel/politik-ekonomik inceleme; literatür taraması, uzman görüşleri, kurumsal çalışmalar, anket verileri, tarihsel yönetim vaka çalışmaları, tekrarlayan tema/faktör kodlaması ve semantik ilişki analizi.
Kaynakta bildirilen kanıt havuzu: 1.200'den fazla doküman; 380 literatür incelemesi; 85 kurumsal çalışma/bilimsel rapor; 226 uzman görüşü; incelenen 265'ten fazla açık anket ve nicel değerlendirmede kullanılan 18 uluslararası anket.
Yöntem ağırlığı: Kaynak sonuçlarını yaklaşık %30 nitel kanıt ve %70 nicel veri üzerine kurduğunu belirtmektedir.
H1 karar parametresi: \(\mu=40\); H1 için kaynak tasarımında \(\mu>24\) veya %60,1'in üzerinde olumlu destek aranmıştır.
H1 sonucu: Kaynak Tablo 5.1, H1 için gerekli 8 ifadenin 7'sinin kabul edildiğini ve bunu %87,5 destek olarak yorumlayarak H1'i “TRUE/accepted” sınıfına aldığını bildirir.
Önemli yöntemsel uyarı: \(\mu\) eşikleri, MEDIAN/HIGH/VERY HIGH kategorileri ve .95–.98 “confidence coefficient” değerleri kaynağın kendi araştırma tasarımına aittir. Volume I bunların tamamını standart p-değerli hipotez testi şeklinde yeniden üretmeye yetecek ham veriyi sunmamaktadır.
Volume II eksikliği: Kitabın kendi içindekiler ve yöntem açıklaması; temel araştırma verisi, kodlama, analytics ve birçok destekleyici tablo/şeklin Volume II, Appendix A içinde olduğunu belirtmektedir. Kullanıcı tarafından sağlanan dosya yalnız Volume I'dir.
Tarihsel kapsam: 1914–2021 dönemindeki 19 ABD yönetim vaka çalışması; bazı borç tablolarında başkanlık dönemleri/terimler ayrı sayılarak 31 giriş kullanılmaktadır.
Kaynağın tarihsel sınıflaması: 19 vaka yönetiminin 16'sı (%84,2) önemli “debasement” katkısı; 14 seçilmiş olayın 11'i (%78,6) yabancı savaş/çatışmayla yüksek ilişkili olarak sınıflandırılmıştır.
Öngörü dönemi: Kaynağın bazı yakın dönem tahminleri 2021–2024 ve daha geniş anlamda 1–5 yıllık “close term” bağlamında yapılmıştır. Bu süre bugün geçmiş olduğundan sonuçlar güncel tahmin gibi sunulmamıştır.
Finansman: J.B. and Amy R. Woods Foundation for Independence; F. Stevens and Family Foundation for the Arts; P&J Railroad Trust; Global Performance Strategies-AG, Inc.
Çıkar çatışması: Yazar araştırma ekibi, finansörler, uzmanlar ve analistler açısından çıkar çatışması veya etik kaygı bulunmadığını beyan etmektedir. Bu, kaynağın kendi beyanıdır.
Veri erişilebilirliği: Volume I birçok kaynak ve özet tabloyu içerir ancak ana codebook, ayrıntılı Survey-1/2/3 veri tabloları ve destekleyici nicel materyalin önemli bölümü Volume II, Appendix A'ya yönlendirilmiştir.
En önemli bilimsel sınır: Çalışma kendi analizinde alternatif bir küresel parasal sistemin USD'ye meydan okuyacağı sonucuna ulaşmaktadır; fakat hangi para biriminin USD'nin yerini ne zaman alacağını deneysel veya standart ekonometrik nedensellik düzeyinde kesinleştirmemektedir.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan