

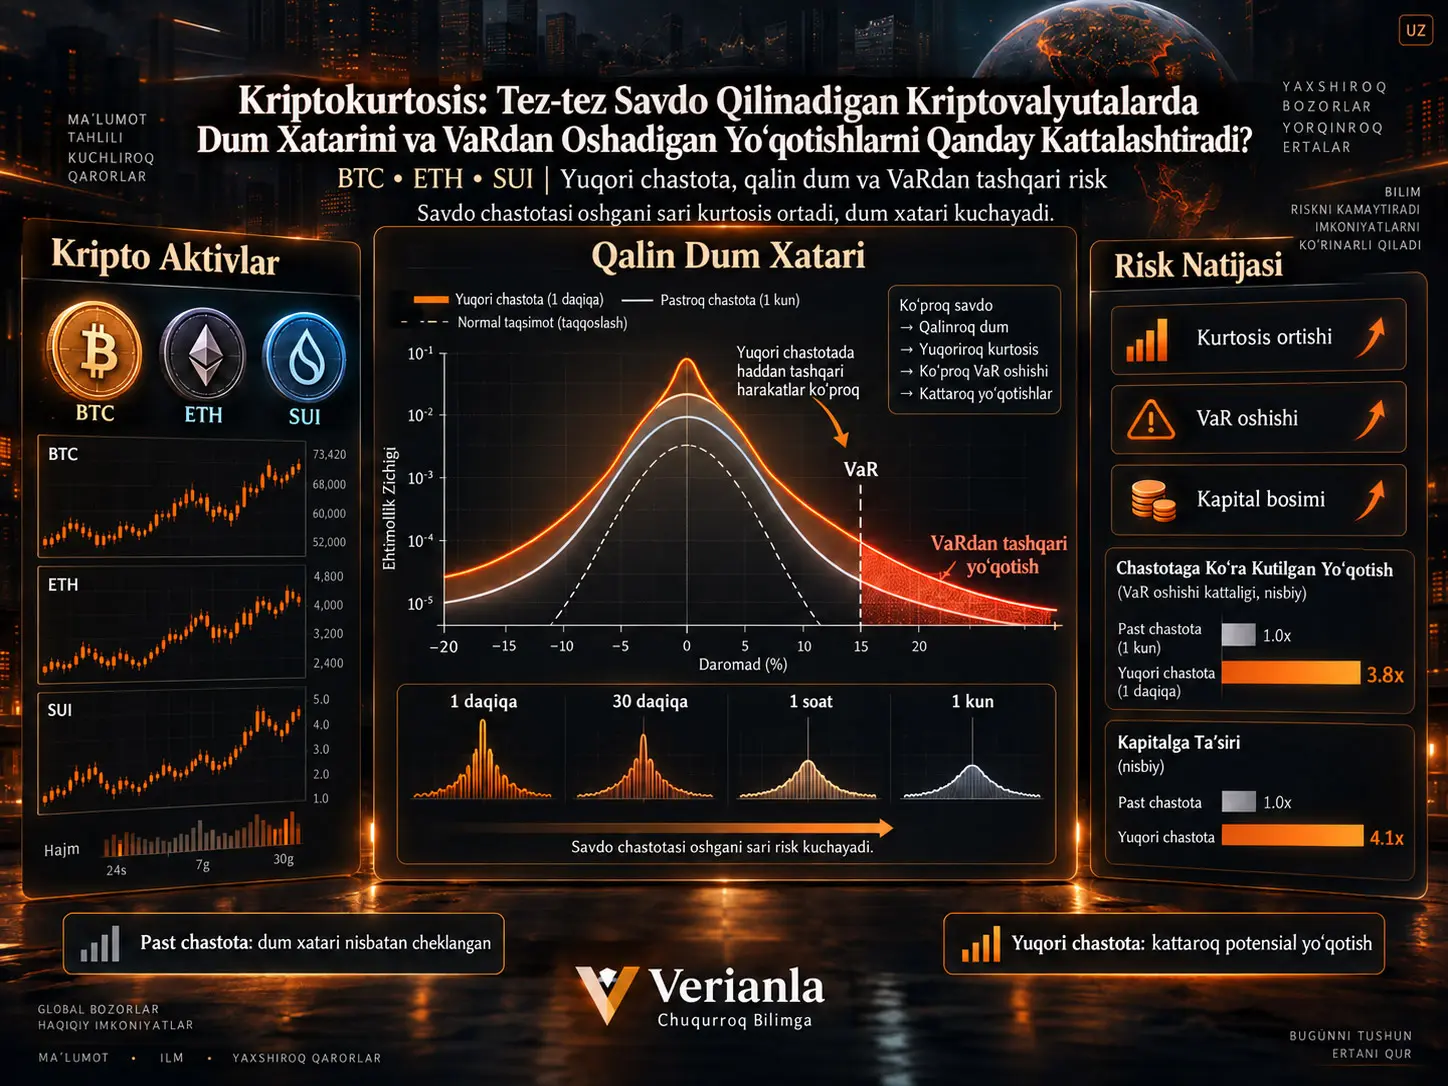
Cryptokurtosis tadqiqoti Bitcoin (BTC), Ethereum (ETH) va SUI daromadlari savdo/namuna olish chastotasi oshgani sari qanday oʻzgarishini va bu oʻzgarish anʼanaviy Value-at-Risk (VaR) asosidagi risk boshqaruvi nuqtayi nazaridan nimani anglatishini oʻrganadi. Tadqiqotning asosiy xulosasi shuki, juda qisqa vaqt oraligʻida kriptovalyuta daromadlari nihoyatda yuqori kurtosis qiymatlarini namoyon qiladi va VaR bashorat qilgan chegaralardan tashqaridagi potensial yoʻqotishlar savdo tezligi oshgani sari juda tez kattalashadi.
Tadqiqotchilar Binance’dan olingan 1 daqiqalik spot narx maʼlumotlaridan foydalanadilar. BTC va ETH uchun namuna 1 Yanvar 2018–23 Avgust 2024 davrini va 3.493.440 ta 1 daqiqalik kuzatuvni; SUI uchun esa 3 May 2023–19 Iyul 2024 davrini va 637.200 ta 1 daqiqalik kuzatuvni qamrab oladi.
Daromadlar 1 daqiqa, 2 daqiqa, 5 daqiqa, 10 daqiqa, 15 daqiqa, 20 daqiqa, 30 daqiqa, 1 soat, 2 soat, 3 soat, 4 soat, 6 soat, 8 soat, 12 soat, 1 kun va 1 hafta chastotalarida qayta tuzilgan. Natijalar, ayniqsa daqiqa miqyoslarida, daromadlar normal taqsimotdan ancha qalinroq dumlarga ega ekanini koʻrsatadi.
95% VaR yordamida amalga oshirilgan hisob-kitoblarda 1 daqiqalik SUI savdolarida VaR chegarasidan oshadigan potensial yoʻqotish taxminan 45 barobarga, BTC’da 190 barobardan yuqoriga va ETH’da 220 barobardan yuqoriga chiqishi mumkinligi xabar qilinadi. Kunlik chastotaga koʻra tuzatilgan taqqoslashda bu qiymatlar taxminan SUI uchun 2 barobar, BTC uchun 1,6 barobar va ETH uchun 1,9 barobar darajasidadir.
Bu natijalar tadqiqotchilarning asosiy daʼvosini qoʻllab-quvvatlaydi: faqat aktiv sinfiga tayanuvchi, biroq savdo tezligini hisobga olmaydigan kunlik risk va kapital yetarliligi doiralari qisqa chastotada savdo qiluvchi institutlar duch keladigan dum riskini yetarlicha oʻlchamasligi mumkin.
Cryptokurtosis nimani anglatadi?
Kurtosis — daromad taqsimotida ekstremal kuzatuvlar va qalin dumlar qanchalik yaqqol ekanini koʻrsatadigan yuqori darajali momentdir. Normal taqsimot bilan solishtirganda juda yuqori kurtosis, noodatiy darajada katta ijobiy yoki salbiy narx harakatlari nazariy jihatdan kutilganidan tez-tez uchrashini anglatadi.
Tadqiqotdagi “Cryptokurtosis” iborasi kripto daromadlarida, ayniqsa juda qisqa vaqt oʻlchovlarida yuzaga chiqadigan oʻta yuqori kurtosis xatti-harakatini taʼkidlaydigan doiradir. Mualliflar buni avvalgi ishlaridagi superkurtosis topilmasi bilan bogʻlaydilar.
Savdo Chastotasi Oshganda Kurtosis Nega Muhim Boʻladi?
VaR kabi standart risk oʻlchovlari belgilangan ishonch darajasida kutiladigan yoʻqotish chegarasini beradi. Ammo daromad taqsimotining dumlari haddan tashqari qalin boʻlsa, VaR chegarasidan tashqarida yuz beradigan yoʻqotishlarning kattaligi VaR darajasining oʻzidan ancha tez ortishi mumkin. Shu sababli bir xil kunlik risk limiti 1 daqiqalik savdo qiluvchi investor bilan kunlik pozitsiya oluvchi investor uchun bir xil iqtisodiy himoyani taʼminlamasligi mumkin.
Tadqiqotda BTC’ning kurtosis qiymati 1 daqiqada 120,307, 1 soatda 40,564, 1 kunda 19,908 va 1 haftada 4,919 deb xabar qilinadi. ETH uchun shu qiymatlar mos ravishda 119,149, 32,644, 14,979 va 5,423. SUI’da 1 daqiqa uchun 152,993, 1 soat uchun 56,724, 1 kun uchun 5,910 va 1 hafta uchun 4,164 qiymatlari olinadi.
| Aktiv | 1 daqiqa | 1 soat | 1 kun | 1 hafta |
|---|---|---|---|---|
| BTC kurtosis | 120,307 | 40,564 | 19,908 | 4,919 |
| ETH kurtosis | 119,149 | 32,644 | 14,979 | 5,423 |
| SUI kurtosis | 152,993 | 56,724 | 5,910 | 4,164 |
Shu bilan birga, chastota-kurtosis munosabati har bir bosqichda monoton emas. BTC’da 2 daqiqalik kurtosis 157,981 boʻlib, 1 daqiqalik qiymatdan yuqori. SUI’da ham 2 daqiqa 193,440 bilan 1 daqiqadagi 152,993 dan oshadi; bundan tashqari, 30 daqiqalik 138,429 qiymati qoʻshni ayrim chastotalardan yuqoridir. Shuning uchun ilmiy jihatdan toʻgʻriroq ifoda “kurtosis har bir chastota bosqichida muntazam kamayadi” emas, balki eng qisqa namuna olish oraligʻida favqulodda yuqori qiymatlarga yetadi va uzoqroq ufqlarda umumiy ravishda sezilarli kamayadi shaklidadir.
Daromadlar qanday tuziladi?
Uch kripto aktivning logarifmik daromadi:
\[ y_t^j=\log P_t^j-\log P_{t-1}^j \]
koʻrinishida taʼriflanadi. Bu yerda \(P_t^j\) tegishli kripto aktivning muayyan vaqt nuqtasidagi narxini ifodalaydi.
Turli \(m\) namuna olish chastotalaridan foydalanib, bir xil bozor turli savdo ufqlarida qanday risk xususiyatlarini yuzaga chiqarishi taqqoslanadi.
BTC, ETH va SUI bir xil xatti-harakatni koʻrsatadimi?
Yoʻq. Oʻrtacha daromadlar nuqtayi nazaridan SUI bilan BTC/ETH oʻrtasida aniq farq bor. BTC va ETH namuna davomida qoʻllangan barcha chastotalarda ijobiy oʻrtacha daromadlarga ega boʻlsa, SUI oʻrtacha daromadlari manfiydir.
Shunga qaramay, uch aktivning umumiy xususiyati yuqori chastotada juda katta kurtosis qiymatlarini namoyon qilishidir. Qiyshiqlik qiymatlari ham koʻplab chastotalarda manfiy boʻlib, bu holat ayniqsa pastga yoʻnalgan ekstremal harakatlar muhim ekanini koʻrsatadi.
SUI bu jihatdan diqqatga sazovor. 1 daqiqalik qiyshiqlik −2,562, 2 daqiqalik −3,397 va 30 daqiqalik −3,658 deb xabar qilinadi. Bu taqsimot tuzilmasi nafaqat yuqori kurtosis, balki kuchli assimetrik pastga yoʻnalgan dum riski ham mavjudligini koʻrsatadi.
Tadqiqot Usuli va Natijalari
VaRdan tashqaridagi yoʻqotish qanday oʻlchanadi?
Tadqiqotda faqat VaR buzilishi roʻy bergan-bermagani emas, balki yoʻqotish VaR chegarasidan qanchalik pastga tushgani ham oʻlchanadi.
Chastota \(m\) uchun umumiy VaRdan oshuvchi potensial yoʻqotish:
\[ L^{(m)} = \sum_t\sum_j \left| y_t^j-VaR_{(1-p)}^{(m)} \right| I\left\{ y_t^j<VaR_{(1-p)}^{(m)} \right\} \]
koʻrinishida taʼriflanadi.
Koʻrsatkich funksiyasi \(I\{\cdot\}\) daromad VaR chegarasidan pastga tushganda 1, boshqa holatlarda 0 qiymatini oladi. Shunday qilib, umumiy yoʻqotish oʻlchoviga faqat yomon dum hodisalari kiradi.
Kunlik tuzatilgan yoʻqotish nima uchun hisoblanadi?
Bir daqiqalik investor bilan kunlik investor bir xil miqdordagi savdo imkoniyatiga ega emas. Shu sababli umumiy yoʻqotishni bevosita taqqoslash yuqori chastotali guruhning ancha koʻp kuzatuv hosil qilishidan taʼsirlanishi mumkin.
Mualliflar bu muammoni kamaytirish maqsadida kunlik tuzatilgan potensial yoʻqotish oʻlchovi \(\widetilde{L}^{(m)}\) ni yaratadilar. Asosiy mantiq:
\[ \widetilde{L}^{(m)} = \frac{1440}{m} \times \text{VaR ihlali başına ortalama aşım kaybı} \]
koʻrinishida umumlashtirilishi mumkin.
1440 kripto bozorining 24 soat ochiq boʻlishi sababli bir kundagi daqiqalar sonini ifodalaydi. \(m\) esa namuna olish oraligʻining daqiqa hisobidagi mos qiymatidir.
VaR Yuqori Chastotali Kripto Riskini Qanchalik Kam Oʻlchaydi?
Tadqiqotning Figure 2 natijalarida 95% VaRga koʻra 1 daqiqalik savdoda VaR chegarasidan tashqaridagi potensial yoʻqotish SUI uchun taxminan 45 barobar, BTC uchun 190 barobardan yuqori va ETH uchun 220 barobardan yuqori deb xabar qilinadi.
| Kripto | 1 daqiqalik umumiy potensial VaRdan oshish | Kunlik tuzatilgan mos qiymat |
|---|---|---|
| BTC | 190 barobardan yuqori | Taxminan 1,6 barobar |
| ETH | 220 barobardan yuqori | Taxminan 1,9 barobar |
| SUI | Taxminan 45 barobar | Taxminan 2 barobar |
Umumiy nisbatlarning nihoyatda katta boʻlishining muhim qismi yuqori chastotada ancha koʻp savdo/kuzatuv sodir boʻlishidan kelib chiqadi. Shu sababli tadqiqotning kunlik tuzatilgan natijalari iqtisodiy taqqoslash nuqtayi nazaridan ayniqsa muhimdir. Tuzatilgan raqamlar ancha past boʻlsa-da, baribir 1 dan sezilarli darajada yuqoridir.
Figure 2’da, shuningdek, 2.000 bootstrap takroriga va blok uzunligi 12 boʻlgan bootstrap dizayniga asoslangan 95% ishonch oraligʻi xabar qilingan.
10.000 dollarlik stilize qilingan savdo oʻyini
Tadqiqot natijalarini yanada aniqroq qilish maqsadida besh mustaqil investordan iborat stilize qilingan tajriba tuzadi. Investorlarning boshlangʻich kapitali va strategiyasi bir xil, yagona farq savdo chastotasidir:
- 1 daqiqa,
- 30 daqiqa,
- 1 soat,
- 6 soat,
- 1 kun.
Har bir investor 10.000 dolar boshlangʻich kapitaliga ega va 95% VaR chegarasiga koʻra BTC, ETH yoki SUI pozitsiyasini oladi. Ijobiy daromadli savdolarda VaR ustidagi qoʻshimcha yoʻqotish nol deb qabul qilinadi; manfiy hodisalarda real zarar bilan VaR oʻrtasidagi farq kumulyativ tarzda jamlanadi.
Bu yerdagi grafiklar real investitsiya hisobining terminal balansini yoki bir martada yoʻqotilgan kapitalni koʻrsatmaydi. Koʻrsatilgan kattalik namuna davri davomida yigʻilgan kumulyativ potensial VaRdan oshuvchi yoʻqotishdir.
BTC natijasi
Tadqiqotning sahifa 17’dagi Figure 3 grafigida 1 daqiqalik investorning kumulyativ potensial oshish yoʻqotishi 2024’ga kelganda taxminan 1 milyon dolar darajasiga yetadi.
Kunlik investor uchun xuddi shu oʻlchov taxminan 20.000 dolar atrofidadir. 30 daqiqa, 1 soat va 6 soatlik profillar bu ikki chekka orasida joylashadi.
ETH natijasi
Xuddi shu sahifadagi Figure 4 ETH’da oʻxshash tuzilmani koʻrsatadi. 1 daqiqalik qator taxminan 850.000–900.000 dolar oraligʻiga yaqinlashar ekan, pastroq chastotali investorlarning kumulyativ VaRdan oshuvchi yoʻqotishlari ancha past darajada qoladi.
Manba matni ETH natijalarini BTC natijalariga iqtisodiy jihatdan ekvivalent naqsh sifatida baholaydi.
SUI natijasi
SUI’ning qisqaroq namunasiga qaramay, farq yana kattadir. Manba 1 daqiqalik investor uchun kumulyativ potensial oshish yoʻqotishini taxminan 160.000 dolar, kunlik investor uchun esa taxminan 3.500 dolar deb bildiradi.
Bu natija SUI’ning yuqori qisqa-chastotali kurtosis qiymatlari va yaqqol manfiy qiyshiqligi bilan birga baholanadi.
Bu Topilmalar Moliyaviy Barqarorlik Nuqtayi Nazaridan Nimani Anglatadi?
Mualliflarning asosiy tartibga soluvchi talqini shundan iboratki, mavjud kunlik VaR va kapital yetarliligi amaliyotlari kripto aktiv kategoriyasini hisobga olgan holda savdo tezligini yetarlicha ajratmaydi. Agar juda qisqa chastotadagi dum riski kunlik maʼlumotdan hisoblangan risk oʻlchovlari anglatganidan tizimli ravishda kattaroq boʻlsa, yuqori chastotali kripto pozitsiyalari uchun zarur tamponlar past hisoblanishi mumkin.
Tadqiqot ayniqsa Basel kripto-aktiv standartidagi Group 2b aktivlari uchun qoʻllaniladigan 1250% risk vazniga toʻxtaladi va BTC, ETH va SUI’ni shu munozara bilan bogʻlaydi. Manba matni oʻzining 1 daqiqalik investor hisob-kitoblari kontekstida mavjud risk-vaznli kapital yondashuvi ayrim ekstremal yoʻqotishlarni qoplashda yetarli boʻlmasligi mumkinligini ilgari suradi.
Bu boʻlim tadqiqotning empirik topilmalaridan chiqarilgan muallif siyosiy bahosidir. Risk vaznining haqiqiy tartibga soluvchi kapital miqdoriga aylantirilishi bankning kapital nisbatlari va Basel doirasidagi boshqa qoʻllash qoidalari bilan birga baholanishi kerak; shuning uchun yakka holda “1250% risk vazni” bevosita xuddi shu nisbatda naqd kapital ushlab turiladi degan maʼnoda umumlashtirilmasligi kerak.
Derivativ mahsulotlarga ehtimoliy taʼsirlar
Mualliflar VaR dum yoʻqotishini kam baholashi nafaqat spot investitsiya pozitsiyalarini, balki kripto derivativlarining risk boshqaruvini ham taʼsir qilishi mumkinligini ilgari suradilar.
Tadqiqotga koʻra ehtimoliy kanallar:
- derivativ mahsulotlarning riskini notoʻgʻri narxlash,
- boshlangʻich marjalarning past belgilanishi,
- margin call garov talablarining kam oʻlchanishi,
- yetarli boʻlmagan hedge nisbatlarining tanlanishi,
- institutsional investorlarning kapital tamponlari haqiqiy dum riskidan past qolishidir.
Tadqiqot qoʻllab-quvvatlaydigan natijalar
- BTC, ETH va SUI daromadlari daqiqa miqyosida nihoyatda yuqori kurtosis qiymatlarini namoyon qiladi.
- Uzoq chastotalarga oʻtilganda kurtosis umumiy ravishda kuchli kamayadi.
- Bu munosabat har bir chastota bosqichida toʻliq monoton emas.
- VaR chegarasidan oshadigan umumiy potensial yoʻqotish qisqa savdo oraligʻida juda tez kattalashadi.
- Kunlik chastotaga koʻra tuzatish qilinganda farq kichrayadi, ammo 1 daqiqalik profillarda baribir muhim darajada qoladi.
- BTC, ETH va SUI uchun 1 daqiqalik stilize qilingan investorning kumulyativ VaRdan oshuvchi yoʻqotishi kunlik investornikidan ancha yuqori.
- Yuqori chastotali risk oʻlchovlarida toʻrtinchi moment va dum xatti-harakatini hisobga olish zarurligiga oid kuchli empirik dalil taqdim etiladi.
Tadqiqot qoʻllab-quvvatlamaydigan natijalar
- Tadqiqot “1 daqiqada savdo qiladigan har bir kishi albatta koʻproq pul yoʻqotadi” degan natijani koʻrsatmaydi.
- Kumulyativ potensial VaRdan oshuvchi yoʻqotishlar real terminal portfel yoʻqotishi bilan bir xil narsa emas.
- Analiz savdo toʻlovlarini, bid-ask spread’ni, slippage’ni, order-book chuqurligini va real execution algoritmlarini alohida modellashtirmaydi.
- Eng yuqori maʼlumot chastotasi 1 daqiqadir; mikro/nanosoniya darajasidagi klassik HFT buyurtma xabarlari bevosita kuzatilmaydi.
- Tadqiqot faqat BTC, ETH va SUI’ni tahlil qiladi; barcha kripto aktivlariga bir xil koeffitsiyentlar bilan umumlashtirib boʻlmaydi.
- Natijalar risk boshqaruvi nuqtayi nazaridan kuchli munosabatni koʻrsatsa-da, savdo tezligi yakka holda barcha ekstremal yoʻqotishlarga sabab boʻlishini isbotlaydigan eksperimental dizayn emas.
Muhim metodologik cheklovlar
Birinchi chegara shuki, UHFT tushunchasi tadqiqotda 1 daqiqalik narx maʼlumotigacha tushadigan namuna olish tezligi bilan ifodalanadi. Hozirgi elektron bozor mikrotuzilmasida yuqori chastotali savdo ancha qisqa vaqt oʻlchovlarida yuz berishi mumkin. Shu sababli tadqiqot topilmalari “yuqori vaqt aniqligidagi kripto riski” uchun bevosita dalil taqdim etsa-da, haqiqiy buyurtma-xabari HFT’sining barcha infratuzilmaviy mexanizmlarini qamrab olmaydi.
Ikkinchi chegara uch kripto aktivning namuna davrlari bir xil emasligidir. BTC va ETH taxminan 6,5 yillik maʼlumotga ega boʻlsa, SUI faqat May 2023–Iyul 2024 davridadir. Shu sababli SUI natijalari boshqa bozor rejimlari va qisqaroq tarixiy oyna ichida olingan.
Uchinchidan, narxlar Binance spot bozoridan keladi. Turli birjalarda likvidlik, narx ajralishi, mikrotuzilma va dum xatti-harakati farqli boʻlishi mumkin.
Toʻrtinchidan, tadqiqot kapital yetarliligi muammosini stilize qilingan yakka-aktiv investor hisoblari bilan koʻrsatadi. Koʻp-aktivli portfel diversifikatsiyasi, oʻzaro hedge va DeFi leverage mexanizmlari kelajak tadqiqotlariga qoldirilgan.
Manba va Usul Haqida Izoh
Asl sarlavha: Cryptokurtosis: frequent trading fuels higher losses
Mualliflar: Stavros Degiannakis, George Filis, Grigorios Siourounis.
Muassasalar: Stavros Degiannakis – Bank of Greece va Panteion University of Social and Political Sciences; George Filis va Grigorios Siourounis – Panteion University of Social and Political Sciences.
Nashr: Bank of Greece Working Paper No. 361.
Nashr sanasi: May 2026.
DOI: 10.52903/wp2026361.
ISSN: 2654-1912 (online).
Hakamlik maqomi: Bank of Greece Working Paper hisoblanadi; hakamli jurnal maqolasi sifatida taqdim etilmasligi kerak.
Mualliflik huquqi: Bank of Greece hujjatida “All rights reserved” iborasi mavjud boʻlsa-da, manba koʻrsatilishi sharti bilan taʼlim va notijorat maqsadlarda koʻpaytirishga ochiq ruxsat berilgan.
Rad etish: Maqolada ifodalangan qarashlar mualliflarga tegishli ekani, Bank of Greece yoki Eurosystem qarashlarini majburiy tarzda ifodalamasligi bildirilgan.
Maʼlumot manbai: Binance spot narxlari.
BTC/ETH davri: 1 Yanvar 2018–23 Avgust 2024; 2426 savdo kuni va 3.493.440 ta 1 daqiqalik maʼlumot nuqtasi.
SUI davri: 3 May 2023–19 Iyul 2024; 443 kun va 637.200 ta 1 daqiqalik maʼlumot nuqtasi.
Namuna olish chastotalari: 1, 2, 5, 10, 15, 20 va 30 daqiqa; 1, 2, 3, 4, 6, 8 va 12 soat; 1 kun; 1 hafta.
Asosiy oʻlchovlar: Oʻrtacha, standart ogʻish, qiyshiqlik, kurtosis, 95% VaR, VaR ustidagi kumulyativ potensial yoʻqotish va kunlik tuzatilgan potensial yoʻqotish.
Bootstrap: Figure 2’da 95% ishonch oraligʻi uchun 2.000 bootstrap takrori va 12 kuzatuv uzunligidagi bloklar qoʻllanilgan.
Asosiy talqin chegarasi: Savdo tezligi bilan dum riski oʻrtasida kuchli empirik munosabat koʻrsatiladi; biroq tadqiqot mikrosaniya darajasidagi haqiqiy order-book HFT’sini, savdo xarajatlarini yoki barcha moliyaviy institut portfellarining kapital dinamikasini bevosita modellashtirmaydi.
Kelajak tadqiqoti: Mualliflar tahlilni koʻproq kripto aktivlarga va koʻp-aktivli portfellarga kengaytirishni; DeFi leverage tuzilmasi va tartibga solishlarning kuzatilgan risk dinamikalariga taʼsirini oʻlchashni tavsiya qiladilar.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan