

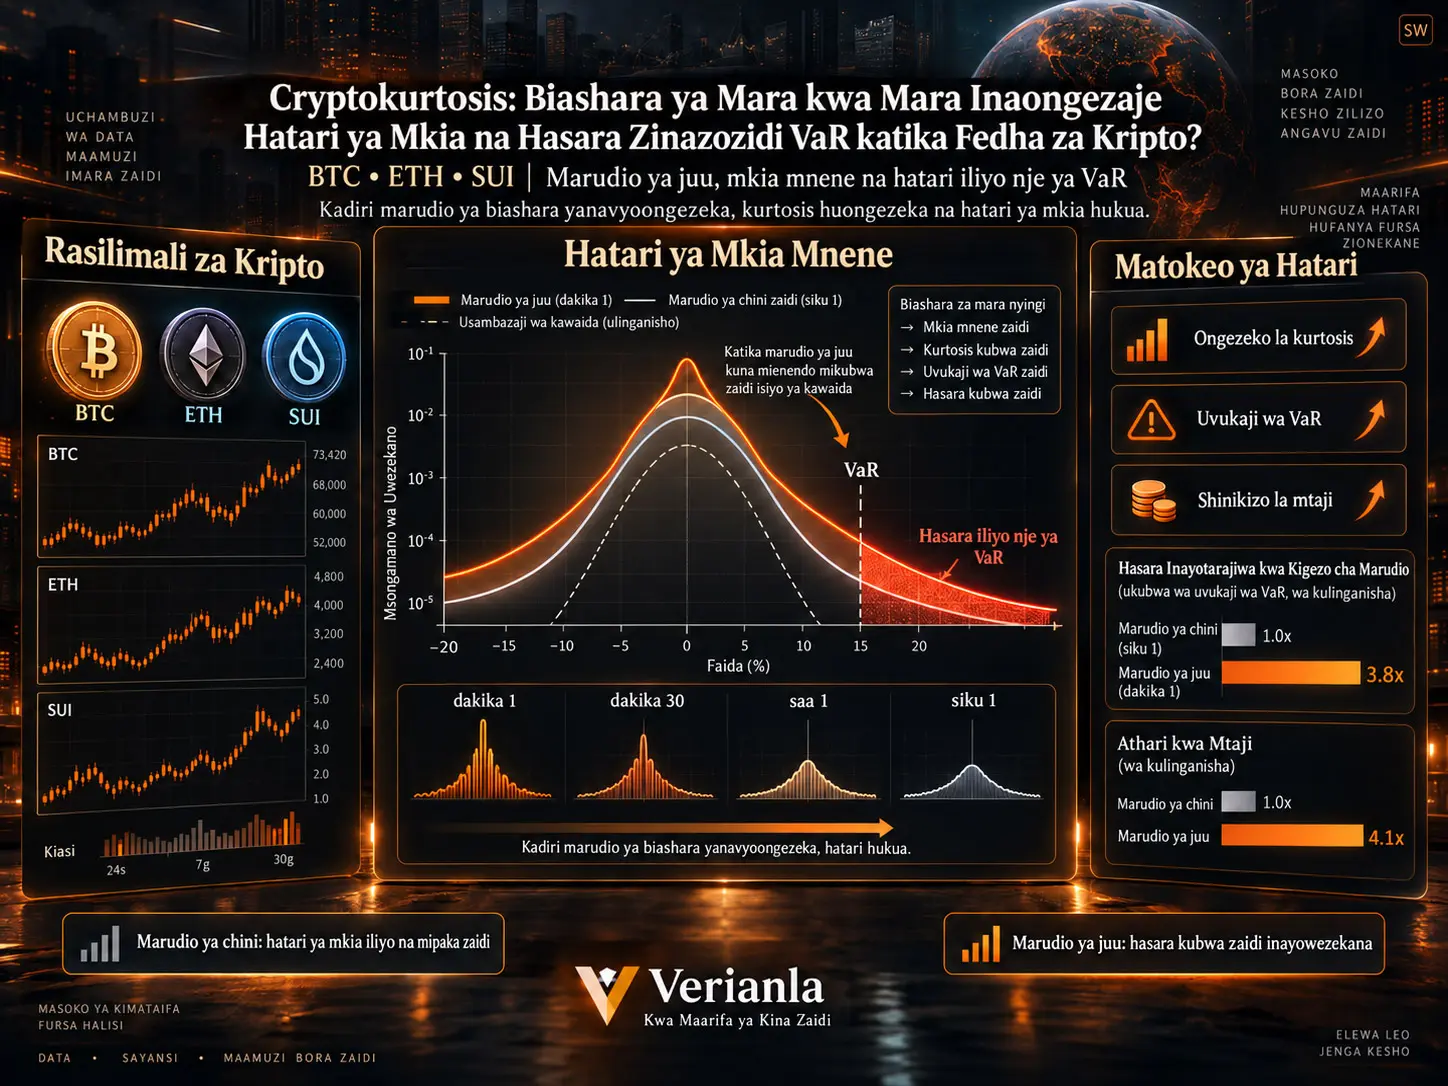
Cryptokurtosis inachunguza jinsi mapato ya Bitcoin (BTC), Ethereum (ETH) na SUI yanavyobadilika kadiri marudio ya biashara/usampulishaji yanavyoongezeka, na mabadiliko hayo yanamaanisha nini kwa usimamizi wa hatari wa jadi unaotegemea Value-at-Risk (VaR). Hoja kuu ya utafiti ni kwamba katika vipindi vifupi sana vya muda, mapato ya fedha za kripto huonyesha viwango vya kurtosis vilivyo juu sana, na hasara zinazoweza kutokea nje ya mipaka inayotabiriwa na VaR hukua kwa kasi sana kadiri mara za kufanya biashara zinavyoongezeka.
Watafiti hutumia data ya bei za spot za dakika 1 kutoka Binance. Kwa BTC na ETH, sampuli inajumuisha kipindi cha 1 Januari 2018–23 Agosti 2024 na uchunguzi 3.493.440 wa dakika 1; kwa SUI, inajumuisha kipindi cha 3 Mei 2023–19 Julai 2024 na uchunguzi 637.200 wa dakika 1.
Mapato yameundwa upya katika marudio ya dakika 1, dakika 2, dakika 5, dakika 10, dakika 15, dakika 20, dakika 30, saa 1, saa 2, saa 3, saa 4, saa 6, saa 8, saa 12, siku 1 na wiki 1. Matokeo yanaonyesha kwamba hasa katika viwango vya dakika, mapato yanaonyesha mikia minene zaidi kuliko usambazaji wa kawaida.
Katika hesabu zilizofanywa kwa kutumia 95% VaR, inaripotiwa kwamba katika biashara za SUI za dakika 1, hasara inayoweza kutokea inayozidi mpaka wa VaR inaweza kufikia takribani mara 45, kwa BTC zaidi ya mara 190 na kwa ETH zaidi ya mara 220. Katika ulinganisho uliorekebishwa kwa marudio ya kila siku, thamani hizi ni takribani mara 2 kwa SUI, mara 1,6 kwa BTC na mara 1,9 kwa ETH.
Matokeo haya yanaunga mkono dai kuu la watafiti: mifumo ya kila siku ya hatari na utoshelevu wa mtaji inayotegemea tu kundi la mali, lakini haizingatii mara za kufanya biashara, inaweza kupima kwa upungufu hatari ya mkia inayowakabili taasisi zinazofanya biashara katika marudio mafupi.
Cryptokurtosis ina maana gani?
Kurtosis ni moment ya daraja la juu inayoonyesha jinsi uchunguzi uliokithiri na mikia minene ilivyo dhahiri katika usambazaji wa mapato. Kurtosis iliyo juu sana ikilinganishwa na usambazaji wa kawaida ina maana kwamba mabadiliko ya bei chanya au hasi yaliyo makubwa isivyo kawaida hutokea mara nyingi zaidi kuliko inavyotarajiwa kinadharia.
Neno “Cryptokurtosis” katika utafiti ni fremu inayosisitiza tabia ya kurtosis iliyo juu kupita kiasi katika mapato ya kripto, hasa katika mizani mifupi sana ya muda. Waandishi wanaihusisha na ugunduzi wa superkurtosis katika tafiti zao za awali.
Kwa Nini Kurtosis Inakuwa Muhimu Marudio ya Biashara Yanapoongezeka?
Vipimo vya kawaida vya hatari kama VaR hutoa kizingiti cha hasara inayotarajiwa katika kiwango fulani cha imani. Hata hivyo, ikiwa mikia ya usambazaji wa mapato ni minene kupita kiasi, ukubwa wa hasara zinazotokea nje ya mpaka wa VaR unaweza kuongezeka kwa kasi zaidi kuliko kiwango cha VaR chenyewe. Kwa hiyo, kikomo kilekile cha hatari ya kila siku huenda kisitoe ulinzi uleule wa kiuchumi kwa mwekezaji anayefanya biashara ya dakika 1 na mwekezaji anayechukua nafasi ya kila siku.
Katika utafiti, thamani ya kurtosis ya BTC inaripotiwa kuwa 120,307 katika dakika 1, 40,564 katika saa 1, 19,908 katika siku 1 na 4,919 katika wiki 1. Kwa ETH, thamani hizo hizo ni 119,149, 32,644, 14,979 na 5,423 mtawalia. Kwa SUI, thamani za 152,993 kwa dakika 1, 56,724 kwa saa 1, 5,910 kwa siku 1 na 4,164 kwa wiki 1 zinapatikana.
| Mali | Dakika 1 | Saa 1 | Siku 1 | Wiki 1 |
|---|---|---|---|---|
| BTC kurtosis | 120,307 | 40,564 | 19,908 | 4,919 |
| ETH kurtosis | 119,149 | 32,644 | 14,979 | 5,423 |
| SUI kurtosis | 152,993 | 56,724 | 5,910 | 4,164 |
Hata hivyo, uhusiano wa marudio-kurtosis si wa kupanda au kushuka kwa utaratibu katika kila hatua. Kwa BTC, kurtosis ya dakika 2 ni 157,981, juu kuliko thamani ya dakika 1. Kwa SUI pia, dakika 2 ni 193,440 na inazidi 152,993 ya dakika 1; vilevile, thamani ya dakika 30 ya 138,429 ni juu kuliko baadhi ya marudio jirani. Kwa hiyo, kauli sahihi zaidi kisayansi si “kurtosis hupungua kwa mpangilio katika kila hatua ya marudio”, bali ni kwamba hufikia thamani za juu isivyo kawaida katika vipindi vifupi zaidi vya usampulishaji na kwa ujumla hupungua kwa uwazi katika upeo mrefu zaidi.
Mapato yanaundwaje?
Mapato ya kilogarithimu ya mali tatu za kripto yanafafanuliwa kama:
\[ y_t^j=\log P_t^j-\log P_{t-1}^j \]
Katika hapa, \(P_t^j\) huwakilisha bei ya mali husika ya kripto katika nukta maalumu ya muda.
Kwa kutumia marudio tofauti ya usampulishaji \(m\), inalinganishwa ni sifa gani za hatari soko lilelile huzalisha katika upeo tofauti wa biashara.
Je, BTC, ETH na SUI zinaonyesha tabia ileile?
Hapana. Kwa upande wa mapato ya wastani, kuna tofauti dhahiri kati ya SUI na BTC/ETH. Wakati BTC na ETH zina mapato ya wastani chanya katika marudio yote yaliyotumiwa katika sampuli, mapato ya wastani ya SUI ni hasi.
Hata hivyo, sifa ya pamoja ya mali zote tatu ni kuonyesha thamani kubwa sana za kurtosis katika marudio ya juu. Thamani za skewness pia ni hasi katika marudio mengi, na hali hii inaonyesha kwamba mienendo mikubwa sana ya kushuka ni muhimu hasa.
SUI ni ya kuvutia katika kipengele hiki. Skewness ya dakika 1 inaripotiwa kuwa −2,562, ya dakika 2 kuwa −3,397 na ya dakika 30 kuwa −3,658. Muundo huu wa usambazaji unaonyesha kwamba si kurtosis ya juu tu, bali pia hatari kali ya mkia wa kushuka yenye asimetria ipo.
Mbinu na Matokeo ya Utafiti
Hasara iliyo nje ya VaR inapimwaje?
Katika utafiti, si tu kama ukiukaji wa VaR umetokea au la, bali pia kiasi ambacho hasara imeshuka chini ya mpaka wa VaR hupimwa.
Kwa marudio \(m\), jumla ya hasara inayoweza kutokea inayozidi VaR hufafanuliwa kama:
\[ L^{(m)} = \sum_t\sum_j \left| y_t^j-VaR_{(1-p)}^{(m)} \right| I\left\{ y_t^j<VaR_{(1-p)}^{(m)} \right\} \]
kwa muundo huu.
Kazi ya kiashirio \(I\{\cdot\}\) hupata thamani 1 wakati mapato yanashuka chini ya kizingiti cha VaR, na 0 katika hali nyingine. Hivyo, ni matukio mabaya ya mkia pekee yanayoingia katika kipimo cha jumla cha hasara.
Kwa nini hasara iliyorekebishwa kila siku inahesabiwa?
Mwekezaji wa dakika moja na mwekezaji wa kila siku hawana idadi sawa ya fursa za biashara. Kwa hiyo, ulinganisho wa moja kwa moja wa jumla ya hasara unaweza kuathiriwa na ukweli kwamba kundi la marudio ya juu huzalisha uchunguzi mwingi zaidi.
Waandishi huunda kipimo cha hasara inayoweza kutokea kilichorekebishwa kila siku \(\widetilde{L}^{(m)}\) ili kupunguza tatizo hili. Mantiki kuu inaweza kufupishwa kama:
\[ \widetilde{L}^{(m)} = \frac{1440}{m} \times \text{VaR ihlali başına ortalama aşım kaybı} \]
kwa namna hiyo.
1440 inawakilisha idadi ya dakika katika siku moja kwa sababu soko la kripto liko wazi kwa saa 24. \(m\) ni thamani inayolingana na muda wa usampulishaji kwa dakika.
VaR Inapima kwa Upungufu Kiasi Gani Hatari ya Kripto ya Marudio ya Juu?
Katika matokeo ya Figure 2 ya utafiti, kwa mujibu wa 95% VaR, hasara inayoweza kutokea nje ya mpaka wa VaR katika biashara ya dakika 1 inaripotiwa kuwa takribani mara 45 kwa SUI, zaidi ya mara 190 kwa BTC na zaidi ya mara 220 kwa ETH.
| Kripto | Jumla ya uwezekano wa kuzidi VaR kwa dakika 1 | Kilinganishi kilichorekebishwa kila siku |
|---|---|---|
| BTC | Zaidi ya mara 190 | Takribani mara 1,6 |
| ETH | Zaidi ya mara 220 | Takribani mara 1,9 |
| SUI | Takribani mara 45 | Takribani mara 2 |
Sehemu muhimu ya ukubwa mkubwa sana wa uwiano wa jumla hutokana na ukweli kwamba katika marudio ya juu biashara/uchunguzi mwingi zaidi hutokea. Kwa hiyo, matokeo yaliyorekebishwa kila siku ya utafiti ni muhimu hasa kwa ulinganisho wa kiuchumi. Ingawa takwimu zilizorekebishwa ni za chini zaidi, bado ziko juu kwa dhahiri kuliko 1.
Katika Figure 2, pia zimeripotiwa nafasi za imani za 95% zinazotegemea marudio 2.000 ya bootstrap na muundo wa bootstrap wenye urefu wa block 12.
Mchezo wa biashara uliorahisishwa wa dola 10.000
Ili kufanya matokeo yawe thabiti zaidi, utafiti huunda jaribio lililorahisishwa lenye wawekezaji watano huru. Mtaji wa awali na mkakati wa wawekezaji ni sawa, tofauti pekee ni marudio ya biashara:
- dakika 1,
- dakika 30,
- saa 1,
- saa 6,
- siku 1.
Kila mwekezaji ana mtaji wa awali wa dola 10.000 na huchukua nafasi ya BTC, ETH au SUI kulingana na mpaka wa 95% VaR. Katika biashara zenye mapato chanya, hasara ya ziada juu ya VaR hukubaliwa kuwa sifuri; katika matukio hasi, tofauti kati ya hasara iliyotokea na VaR hukusanywa kwa jumla.
Grafu zilizo hapa hazionyeshi salio la mwisho la akaunti halisi ya uwekezaji wala mtaji uliopotea kwa mara moja. Kiasi kinachoonyeshwa ni hasara inayoweza kutokea ya jumla inayozidi VaR iliyokusanyika katika kipindi cha sampuli.
Matokeo ya BTC
Katika grafu ya Figure 3 kwenye ukurasa 17 wa utafiti, hasara inayoweza kutokea ya jumla ya ziada ya mwekezaji wa dakika 1 inapofika 2024 hufikia takribani kiwango cha dola milioni 1.
Kwa mwekezaji wa kila siku, kipimo hicho hicho kiko karibu na dola 20.000. Profaili za dakika 30, saa 1 na saa 6 hupangwa kati ya ncha hizi mbili.
Matokeo ya ETH
Figure 4 kwenye ukurasa huo huo inaonyesha muundo unaofanana kwa ETH. Mfululizo wa dakika 1 unapokaribia takribani dola 850.000–900.000, hasara za jumla zinazozidi VaR za wawekezaji wa marudio ya chini hubaki katika kiwango cha chini sana.
Matini ya chanzo hutathmini matokeo ya ETH kama muundo ulio sawa kiuchumi na matokeo ya BTC.
Matokeo ya SUI
Licha ya sampuli fupi zaidi ya SUI, tofauti bado ni kubwa. Chanzo kinaripoti hasara inayoweza kutokea ya jumla ya ziada kwa mwekezaji wa dakika 1 kuwa takribani dola 160.000, na kwa mwekezaji wa kila siku kuwa takribani dola 3.500.
Matokeo haya hutathminiwa pamoja na thamani za juu za kurtosis katika marudio mafupi ya SUI na skewness yake hasi iliyo dhahiri.
Matokeo Haya Yana Maana Gani kwa Uthabiti wa Kifedha?
Tafsiri kuu ya udhibiti ya waandishi ni kwamba matumizi ya sasa ya VaR ya kila siku na utoshelevu wa mtaji, ingawa huzingatia kundi la mali ya kripto, hayatenganishi vya kutosha mara za kufanya biashara. Ikiwa hatari ya mkia katika marudio mafupi sana ni kubwa kwa utaratibu kuliko inavyoashiriwa na vipimo vya hatari vilivyohesabiwa kutoka data ya kila siku, basi akiba zinazohitajika kwa nafasi za kripto za marudio ya juu zinaweza kuhesabiwa chini.
Utafiti unagusia hasa 1250% uzito wa hatari inayotumiwa kwa mali za Group 2b katika kiwango cha crypto-asset cha Basel na unahusisha BTC, ETH na SUI na mjadala huu. Matini ya chanzo inadai, katika muktadha wa hesabu zake za mwekezaji wa dakika 1, kwamba mbinu ya sasa ya mtaji unaopimwa kwa hatari inaweza kuwa haitoshi kufidia baadhi ya hasara kali.
Sehemu hii ni tathmini ya sera ya waandishi inayotokana na matokeo ya kiempiria ya utafiti. Kubadilisha uzito wa hatari kuwa kiasi halisi cha mtaji wa udhibiti kunapaswa kutathminiwa pamoja na uwiano wa mtaji wa benki na masharti mengine ya utekelezaji ndani ya mfumo wa Basel; kwa hiyo, “1250% uzito wa hatari” peke yake haipaswi kujumlishwa kana kwamba moja kwa moja inamaanisha mtaji taslimu unashikiliwa kwa uwiano uleule.
Athari zinazowezekana kwa bidhaa za derivatives
Waandishi wanapendekeza kwamba ukadiriaji pungufu wa VaR kuhusu hasara ya mkia unaweza kuathiri si tu nafasi za uwekezaji wa spot, bali pia usimamizi wa hatari wa derivatives za kripto.
Kulingana na utafiti, njia zinazowezekana ni:
- kupangwa vibaya kwa bei ya hatari ya bidhaa za derivatives,
- kuwekwa chini kwa initial margins,
- kupimwa kwa upungufu kwa mahitaji ya dhamana ya margin call,
- kuchaguliwa kwa viwango vya hedge visivyotosha,
- akiba za mtaji za wawekezaji wa kitaasisi kubaki chini ya hatari halisi ya mkia.
Matokeo ambayo utafiti unaunga mkono
- Mapato ya BTC, ETH na SUI yanaonyesha thamani za kurtosis zilizo juu sana katika mizani ya dakika.
- Wakati wa kuhamia marudio marefu, kurtosis kwa ujumla hupungua kwa nguvu.
- Uhusiano huu si monotoniki kikamilifu katika kila hatua ya marudio.
- Jumla ya hasara inayoweza kutokea inayozidi mpaka wa VaR hukua haraka sana katika vipindi vifupi vya biashara.
- Baada ya kufanya marekebisho kwa marudio ya kila siku, tofauti hupungua lakini hubaki katika kiwango muhimu katika profaili za dakika 1.
- Kwa BTC, ETH na SUI, hasara ya jumla inayozidi VaR ya mwekezaji wa dakika 1 aliyerahisishwa ni kubwa zaidi kuliko ya mwekezaji wa kila siku.
- Ushahidi thabiti wa kiempiria unatolewa kwamba moment ya nne na tabia ya mkia zinapaswa kuzingatiwa katika vipimo vya hatari vya marudio ya juu.
Matokeo ambayo utafiti hauungi mkono
- Utafiti hauonyeshi hitimisho kwamba “kila anayefanya biashara katika dakika 1 lazima apoteze pesa zaidi”.
- Hasara zinazoweza kutokea za jumla zinazozidi VaR si kitu kilekile na hasara halisi ya mwisho ya portifolio.
- Uchambuzi haumodeli kando ada za biashara, bid-ask spread, slippage, kina cha order-book na algoriti halisi za execution.
- Marudio ya juu zaidi ya data ni dakika 1; ujumbe wa amri wa HFT wa kawaida katika kiwango cha mikro/nanosekunde hauangaliwi moja kwa moja.
- Utafiti unachambua BTC, ETH na SUI pekee; hauwezi kujumlishwa kwa mali zote za kripto kwa vigawo vilevile.
- Ingawa matokeo yanaonyesha uhusiano thabiti kwa upande wa usimamizi wa hatari, si muundo wa majaribio unaothibitisha kwamba mara za kufanya biashara pekee husababisha hasara zote kali.
Vikwazo muhimu vya kimbinu
Kikomo cha kwanza ni kwamba dhana ya UHFT katika utafiti inawakilishwa na marudio ya usampulishaji yanayoshuka hadi data ya bei ya dakika 1. Katika mikromuundo ya masoko ya kielektroniki ya leo, biashara ya marudio ya juu inaweza kutokea katika mizani mifupi zaidi ya muda. Kwa hiyo, matokeo ya utafiti yanatoa ushahidi wa moja kwa moja kwa “hatari ya kripto katika azimio la juu la muda”, lakini hayajumuishi mifumo yote ya miundombinu ya HFT halisi ya ujumbe wa amri.
Kikomo cha pili ni kwamba vipindi vya sampuli vya mali tatu za kripto si sawa. BTC na ETH zina takribani data ya miaka 6,5, ilhali SUI iko tu katika kipindi cha Mei 2023–Julai 2024. Kwa hiyo, matokeo ya SUI yamepatikana ndani ya tawala tofauti za soko na dirisha fupi zaidi la kihistoria.
Tatu, bei zinatoka katika soko la spot la Binance. Katika masoko tofauti, ukwasi, mgawanyiko wa bei, mikromuundo na tabia ya mkia vinaweza kutofautiana.
Nne, utafiti unaonyesha tatizo la utoshelevu wa mtaji kwa hesabu zilizorahisishwa za mwekezaji wa mali moja. Uanuwai wa portifolio yenye mali nyingi, cross hedge na mifumo ya DeFi leverage imeachwa kwa tafiti zijazo.
Maelezo ya Chanzo na Mbinu
Kichwa asili: Cryptokurtosis: frequent trading fuels higher losses
Waandishi: Stavros Degiannakis, George Filis, Grigorios Siourounis.
Taasisi: Stavros Degiannakis – Bank of Greece na Panteion University of Social and Political Sciences; George Filis na Grigorios Siourounis – Panteion University of Social and Political Sciences.
Chapisho: Bank of Greece Working Paper No. 361.
Tarehe ya kuchapishwa: Mei 2026.
DOI: 10.52903/wp2026361.
ISSN: 2654-1912 (online).
Hali ya uhakiki: Ni Bank of Greece Working Paper; haipaswi kuwasilishwa kama makala ya jarida lililopitia uhakiki.
Hakimiliki: Ingawa hati ya Bank of Greece ina kauli “All rights reserved”, inaruhusu wazi kuzalisha kwa madhumuni ya elimu na yasiyo ya kibiashara kwa sharti la kutaja chanzo.
Kanusho: Imeelezwa katika makala kwamba maoni yaliyotolewa ni ya waandishi na hayawakilishi lazima maoni ya Bank of Greece au Eurosystem.
Chanzo cha data: Bei za spot za Binance.
Kipindi cha BTC/ETH: 1 Januari 2018–23 Agosti 2024; siku 2426 za biashara na nukta 3.493.440 za data ya dakika 1.
Kipindi cha SUI: 3 Mei 2023–19 Julai 2024; siku 443 na nukta 637.200 za data ya dakika 1.
Marudio ya usampulishaji: dakika 1, 2, 5, 10, 15, 20 na 30; saa 1, 2, 3, 4, 6, 8 na 12; siku 1; wiki 1.
Vipimo vikuu: Wastani, mkengeuko sanifu, skewness, kurtosis, 95% VaR, hasara inayoweza kutokea ya jumla juu ya VaR na hasara inayoweza kutokea iliyorekebishwa kila siku.
Bootstrap: Katika Figure 2, marudio 2.000 ya bootstrap na blocks zenye urefu wa uchunguzi 12 zilitumiwa kwa nafasi ya imani ya 95%.
Kikomo kikuu cha tafsiri: Uhusiano thabiti wa kiempiria unaonyeshwa kati ya mara za kufanya biashara na hatari ya mkia; hata hivyo, utafiti haumodeli moja kwa moja HFT halisi ya order-book katika kiwango cha mikrosekunde, gharama za biashara au mienendo ya mtaji ya portifolio za taasisi zote za kifedha.
Utafiti wa baadaye: Waandishi wanapendekeza uchambuzi upanuliwe kwa mali zaidi za kripto na portifolio zenye mali nyingi; athari ya muundo wa DeFi leverage na kanuni juu ya mienendo ya hatari iliyozingatiwa ipimwe.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *