

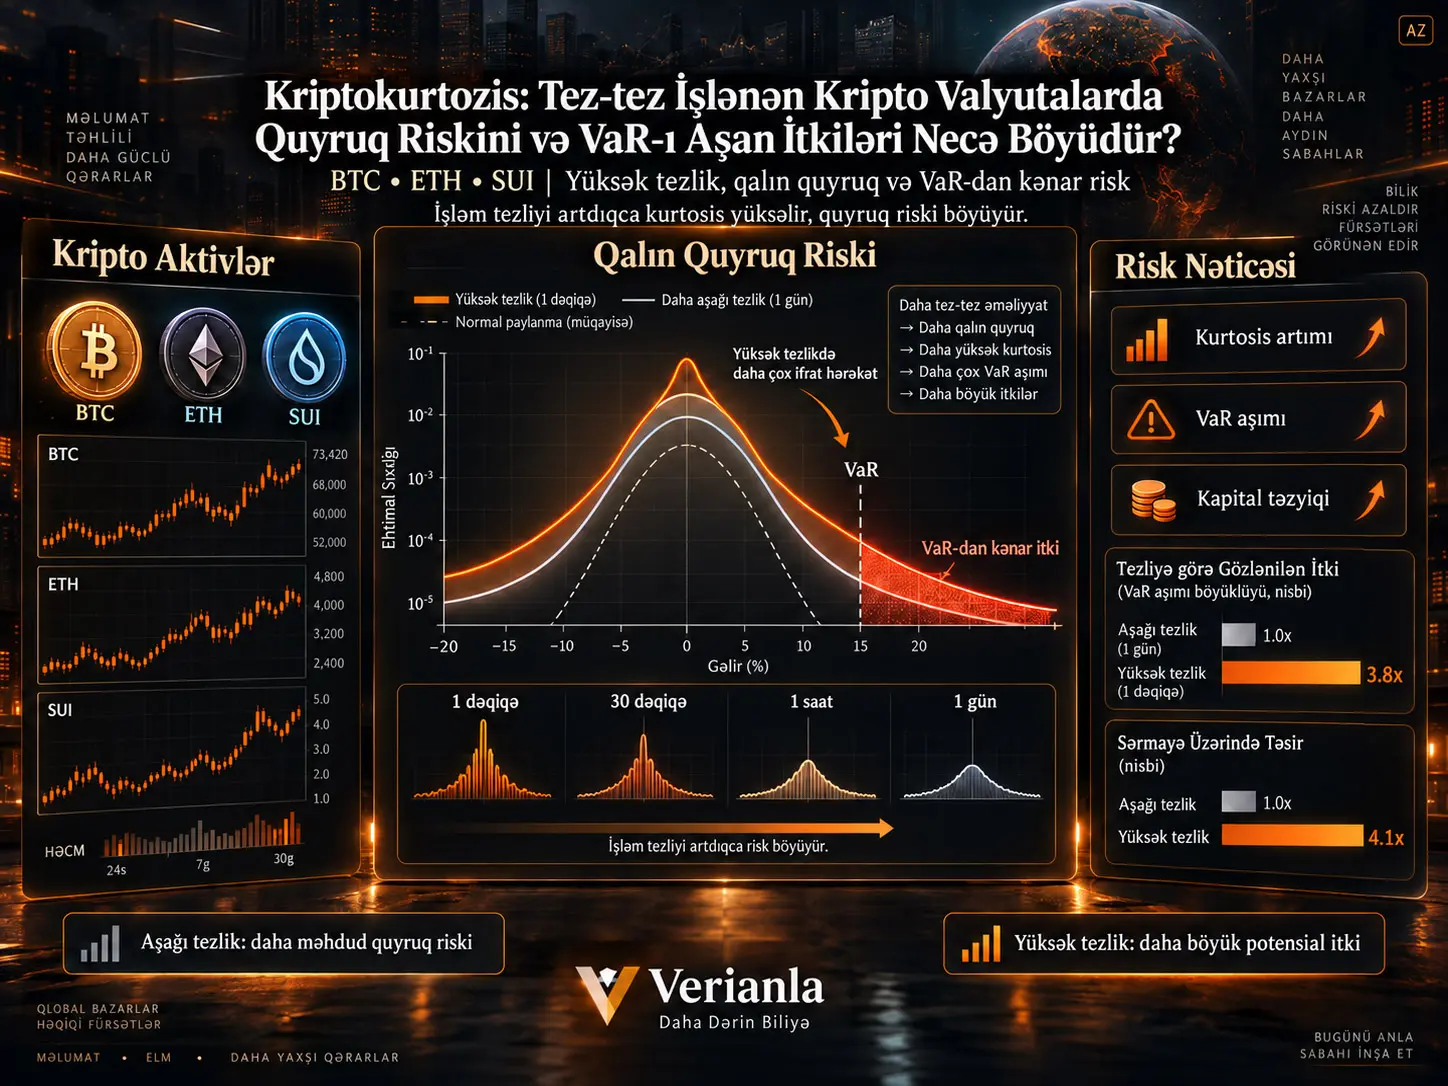
Cryptokurtosis tədqiqatı, Bitcoin (BTC), Ethereum (ETH) və SUI gəlirlərinin əməliyyat/nümunələmə tezliyi yüksəldikcə necə dəyişdiyini və bu dəyişimin ənənəvi Value-at-Risk (VaR) əsaslı risk idarəçiliyi baxımından nə demək olduğunu araşdırır. Tədqiqatın əsas nəticəsi odur ki, çox qısa zaman aralıqlarında kripto valyuta gəlirləri son dərəcə yüksək kurtosis dəyərləri nümayiş etdirir və VaR-ın nəzərdə tutduğu sərhədlərin o tayındakı potensial itkilər əməliyyat sıxlığı artdıqca çox sürətlə böyüyür.
Tədqiqatçılar Binance-dən əldə edilmiş 1 dəqiqəlik spot qiymət məlumatlarından istifadə edirlər. BTC və ETH üçün nümunə 1 Yanvar 2018–23 Avqust 2024 dövrünü və 3.493.440 ədəd 1 dəqiqəlik müşahidəni; SUI üçün isə 3 May 2023–19 İyul 2024 dövrünü və 637.200 ədəd 1 dəqiqəlik müşahidəni əhatə edir.
Gəlirlər 1 dəqiqə, 2 dəqiqə, 5 dəqiqə, 10 dəqiqə, 15 dəqiqə, 20 dəqiqə, 30 dəqiqə, 1 saat, 2 saat, 3 saat, 4 saat, 6 saat, 8 saat, 12 saat, 1 gün və 1 həftə tezliklərində yenidən qurulmuşdur. Nəticələr, xüsusilə dəqiqə miqyasında gəlirlərin normal paylanmadan çox daha qalın quyruqlar nümayiş etdirdiyini göstərir.
95% VaR istifadə edilərək aparılan hesablamalarda 1 dəqiqəlik SUI əməliyyatlarında VaR sərhədini aşan potensial itkinin təxminən 45 qatına, BTC-də 190 qatın üzərinə və ETH-də 220 qatın üzərinə çıxa bildiyi bildirilir. Gündəlik tezliyə görə düzəldilmiş müqayisədə bu dəyərlər təxminən SUI üçün 2 qat, BTC üçün 1,6 qat və ETH üçün 1,9 qat səviyyəsindədir.
Bu nəticələr tədqiqatçıların əsas iddiasını dəstəkləyir: yalnız aktiv sinfinə əsaslanan, lakin əməliyyat sıxlığını nəzərə almayan gündəlik risk və kapital adekvatlığı çərçivələri, qısa tezlikdə əməliyyat aparan qurumların məruz qaldığı quyruq riskini natamam ölçə bilər.
Cryptokurtosis nəyi ifadə edir?
Kurtosis, gəlir paylanmasında həddindən artıq müşahidələrin və qalın quyruqların nə qədər qabarıq olduğunu göstərən yüksək dərəcəli momentdir. Normal paylanma ilə müqayisədə çox yüksək kurtosis, qeyri-adi dərəcədə böyük müsbət və ya mənfi qiymət hərəkətlərinin nəzəri olaraq gözləniləndən daha tez-tez görünməsi deməkdir.
Tədqiqatdakı “Cryptokurtosis” ifadəsi, kripto gəlirlərinin xüsusilə çox qısa zaman miqyasında ortaya çıxan həddindən artıq yüksək kurtosis davranışını vurğulayan bir çərçivədir. Müəlliflər bunu əvvəlki çalışmalarındakı superkurtosis nəticəsi ilə əlaqələndirirlər.
Əməliyyat Tezliyi Artdıqda Kurtosis Niyə Əhəmiyyət Qazanır?
VaR kimi standart risk ölçüləri, müəyyən edilmiş etibar səviyyəsində gözlənilən itki həddini verir. Lakin gəlir paylanmasının quyruqları həddindən artıq qalındırsa, VaR sərhədindən kənarda baş verən itkilərin böyüklüyü VaR səviyyəsinin özündən daha sürətlə arta bilər. Buna görə eyni gündəlik risk limiti, 1 dəqiqəlik əməliyyat aparan investor ilə gündəlik mövqe alan investor üçün eyni iqtisadi qorumanı təmin etməyə bilər.
Tədqiqatda BTC-nin kurtosis dəyəri 1 dəqiqədə 120,307, 1 saatda 40,564, 1 gündə 19,908 və 1 həftədə 4,919 olaraq bildirilir. ETH üçün eyni dəyərlər müvafiq olaraq 119,149, 32,644, 14,979 və 5,423-dür. SUI-də 1 dəqiqə üçün 152,993, 1 saat üçün 56,724, 1 gün üçün 5,910 və 1 həftə üçün 4,164 dəyərləri əldə edilir.
| Aktiv | 1 dəqiqə | 1 saat | 1 gün | 1 həftə |
|---|---|---|---|---|
| BTC kurtosis | 120,307 | 40,564 | 19,908 | 4,919 |
| ETH kurtosis | 119,149 | 32,644 | 14,979 | 5,423 |
| SUI kurtosis | 152,993 | 56,724 | 5,910 | 4,164 |
Bununla belə, tezlik-kurtosis əlaqəsi hər addımda monoton deyil. BTC-də 2 dəqiqəlik kurtosis 157,981 ilə 1 dəqiqəlik dəyərdən yüksəkdir. SUI-də də 2 dəqiqə 193,440 ilə 1 dəqiqədəki 152,993-ü aşır; həmçinin 30 dəqiqəlik 138,429 dəyəri qonşu bəzi tezliklərdən yüksəkdir. Buna görə elmi baxımdan daha düzgün ifadə “kurtosis hər tezlik addımında müntəzəm şəkildə azalır” deyil, ən qısa nümunələmə aralıqlarında fövqəladə yüksək dəyərlərə çatır və daha uzun üfüqlərdə ümumilikdə nəzərəçarpacaq şəkildə azalır şəklindədir.
Gəlirlər necə yaradılır?
Üç kripto aktivin loqarifmik gəliri:
\[ y_t^j=\log P_t^j-\log P_{t-1}^j \]
şəklində müəyyən edilir. Burada \(P_t^j\), müvafiq kripto aktivin müəyyən zaman nöqtəsindəki qiymətini təmsil edir.
Fərqli \(m\) nümunələmə tezliklərindən istifadə edilərək eyni bazarın fərqli əməliyyat üfüqlərində hansı risk xüsusiyyətlərini ortaya çıxardığı müqayisə edilir.
BTC, ETH və SUI eyni davranışı göstərirmi?
Xeyr. Orta gəlirlər baxımından SUI ilə BTC/ETH arasında nəzərəçarpacaq fərq vardır. BTC və ETH nümunə boyunca istifadə olunan bütün tezliklərdə müsbət orta gəlirlərə sahib olduğu halda, SUI orta gəlirləri mənfidir.
Buna baxmayaraq üç aktivin ortaq xüsusiyyəti yüksək tezlikdə çox böyük kurtosis dəyərləri göstərməsidir. Çarpıqlıq dəyərləri də bir çox tezlikdə mənfidir və bu vəziyyət xüsusilə aşağı yönlü həddindən artıq hərəkətlərin əhəmiyyətli olduğunu göstərir.
SUI bu baxımdan diqqətçəkəndir. 1 dəqiqəlik çarpıqlıq −2,562, 2 dəqiqəlik −3,397 və 30 dəqiqəlik −3,658 olaraq bildirilir. Bu paylanma quruluşu yalnız yüksək kurtosis deyil, güclü asimmetrik aşağı yönlü quyruq riski də ehtiva etdiyini göstərir.
Tədqiqatın Metodu və Nəticələri
VaR-ın o tayındakı itki necə ölçülür?
Tədqiqatda yalnız bir VaR pozuntusunun baş verib-vermədiyi deyil, itkinin VaR sərhədindən nə qədər aşağı düşdüyü də ölçülür.
Tezlik \(m\) üçün ümumi VaR-aşımı potensial itkisi:
\[ L^{(m)} = \sum_t\sum_j \left| y_t^j-VaR_{(1-p)}^{(m)} \right| I\left\{ y_t^j<VaR_{(1-p)}^{(m)} \right\} \]
şəklində müəyyən edilir.
Göstərici funksiyası \(I\{\cdot\}\), gəlir VaR həddinin altına düşdükdə 1, digər hallarda 0 dəyərini alır. Beləliklə yalnız pis quyruq hadisələri ümumi itki ölçüsünə daxil olur.
Gündəlik düzəldilmiş itki niyə hesablanır?
Bir dəqiqəlik investor ilə gündəlik investor eyni sayda əməliyyat imkanına malik deyil. Buna görə birbaşa ümumi itki müqayisəsi yüksək tezlikli qrupun çox daha çox müşahidə yaratmasından təsirlənə bilər.
Müəlliflər bu problemi azaltmaq məqsədilə gündəlik düzəldilmiş potensial itki ölçüsü \(\widetilde{L}^{(m)}\) yaradırlar. Əsas məntiq:
\[ \widetilde{L}^{(m)} = \frac{1440}{m} \times \text{VaR ihlali başına ortalama aşım kaybı} \]
şəklində xülasə edilə bilər.
1440, kripto bazarının 24 saat açıq olması səbəbindən bir gündəki dəqiqə sayını təmsil edir. \(m\) isə nümunələmə aralığının dəqiqə cinsindən qarşılığıdır.
VaR Yüksək Tezlikli Kripto Riskini Nə Qədər Natamam Ölçür?
Tədqiqatın Figure 2 nəticələrində 95% VaR-a görə 1 dəqiqəlik əməliyyatda VaR sərhədinin o tayındakı potensial itki SUI üçün təxminən 45 qat, BTC üçün 190 qatın üzərində və ETH üçün 220 qatın üzərində bildirilir.
| Kripto | 1 dəqiqəlik ümumi potensial VaR-aşımı | Gündəlik düzəldilmiş qarşılıq |
|---|---|---|
| BTC | 190 qatın üzərində | Təxminən 1,6 qat |
| ETH | 220 qatın üzərində | Təxminən 1,9 qat |
| SUI | Təxminən 45 qat | Təxminən 2 qat |
Ümumi nisbətlərin son dərəcə böyük olmasının mühüm bir hissəsi daha yüksək tezlikdə çox daha çox əməliyyat/müşahidə baş verməsindən qaynaqlanır. Buna görə tədqiqatın gündəlik düzəldilmiş nəticələri iqtisadi müqayisə baxımından xüsusilə əhəmiyyətlidir. Düzəldilmiş rəqəmlər çox daha aşağı olsa da, yenə də 1-in nəzərəçarpacaq dərəcədə üzərindədir.
Figure 2-də həmçinin 2.000 bootstrap təkrarına və blok uzunluğu 12 olan bir bootstrap dizaynına əsaslanan 95% etibar aralıqları bildirilmişdir.
10.000 dollarlıq stilizə edilmiş əməliyyat oyunu
Tədqiqat nəticələri daha konkret etmək məqsədilə beş müstəqil investordan ibarət stilizə edilmiş bir təcrübə qurur. Investorların başlanğıc kapitalı və strategiyası eynidir, yeganə fərq əməliyyat tezliyidir:
- 1 dəqiqə,
- 30 dəqiqə,
- 1 saat,
- 6 saat,
- 1 gün.
Hər investor 10.000 dolar başlanğıc kapitalına malikdir və 95% VaR sərhədinə görə BTC, ETH və ya SUI mövqeyi alır. Müsbət gəlirli əməliyyatlarda VaR üzərindəki əlavə itki sıfır qəbul edilir; mənfi hadisələrdə reallaşan zərər ilə VaR arasındakı fərq kumulyativ olaraq toplanır.
Buradakı qrafiklər real bir investisiya hesabının terminal qalığını və ya bir dəfəlik itirilən kapitalı göstərmir. Göstərilən böyüklük, nümunə dövrü boyunca yığılan kumulyativ potensial VaR-aşımı itkisidir.
BTC nəticəsi
Tədqiqatın səhifə 17-dəki Figure 3 qrafikində 1 dəqiqəlik investorun kumulyativ potensial aşım itkisi 2024-ə gəlindikdə təxminən 1 milyon dolar səviyyəsinə çatır.
Gündəlik investor üçün eyni ölçmə təxminən 20.000 dolar civarındadır. 30 dəqiqə, 1 saat və 6 saatlıq profillər bu iki uc arasında sıralanır.
ETH nəticəsi
Eyni səhifədəki Figure 4 ETH-də oxşar quruluş göstərir. 1 dəqiqəlik sıra təxminən 850.000–900.000 dolar aralığına yaxınlaşarkən daha aşağı tezlikli investorların kumulyativ VaR-aşımı itkiləri çox daha aşağı səviyyədə qalır.
Mənbə mətni ETH nəticələrini BTC nəticələrinə iqtisadi olaraq ekvivalent bir naxış kimi qiymətləndirir.
SUI nəticəsi
SUI-nin daha qısa nümunəsinə baxmayaraq fərq yenə böyüktür. Mənbə, 1 dəqiqəlik investor üçün kumulyativ potensial aşım itkisini təxminən 160.000 dolar, gündəlik investor üçün isə təxminən 3.500 dolar kimi bildirir.
Bu nəticə, SUI-nin yüksək qısa-tezlik kurtosis dəyərləri və nəzərəçarpacaq mənfi çarpıqlığı ilə birlikdə qiymətləndirilir.
Bu Nəticələr Maliyyə Sabitliyi Baxımından Nə Deməkdir?
Müəlliflərin əsas tənzimləyici şərhi, mövcud gündəlik VaR və kapital adekvatlığı tətbiqlərinin kripto aktivin kateqoriyasını nəzərə alarkən əməliyyat sıxlığını kifayət qədər ayırmadığı yönündədir. Əgər çox qısa tezlikdəki quyruq riski gündəlik məlumatdan hesablanan risk ölçülərinin ima etdiyindən sistematik olaraq daha böyükdürsə, yüksək tezlikli kripto mövqeləri üçün zəruri tamponlar aşağı hesablana bilər.
Tədqiqat xüsusilə Basel kripto-aktiv standartındakı Group 2b aktivləri üçün istifadə edilən 1250% risk ağırlığına toxunur və BTC, ETH və SUI-ni bu müzakirə ilə əlaqələndirir. Mənbə mətni, öz 1 dəqiqəlik investor hesablamaları kontekstində mövcud risk-ağırlıqlı kapital yanaşmasının bəzi həddindən artıq itkiləri qarşılamaqda yetərsiz qala biləcəyini müdafiə edir.
Bu bölüm, tədqiqatın empirik nəticələrindən çıxarılan müəllif siyasət qiymətləndirməsidir. Risk ağırlığının real tənzimləyici kapital məbləğinə çevrilməsi bankın kapital nisbətləri və Basel çərçivəsindəki digər tətbiq müddəaları ilə birlikdə qiymətləndirilməlidir; buna görə təkbaşına “1250% risk ağırlığı” birbaşa eyni nisbətdə nağd kapital saxlandığı mənasına gələcək şəkildə ümumiləşdirilməməlidir.
Törəmə məhsullara mümkün təsirlər
Müəlliflər, VaR-ın quyruq itkisini natamam təxmin etməsinin yalnız spot investisiya mövqelərini deyil, kripto törəmələrinin risk idarəçiliyini də təsir edə biləcəyini irəli sürürlər.
Tədqiqata görə mümkün kanallar:
- törəmə məhsulların yanlış risk qiymətləndirilməsi,
- başlanğıc marjlarının aşağı müəyyən edilməsi,
- margin call təminat tələblərinin natamam ölçülməsi,
- yetərsiz hedge nisbətlərinin seçilməsi,
- institusional investorların kapital tamponlarının real quyruq riskindən aşağı qalmasıdır.
Tədqiqatın dəstəklədiyi nəticələr
- BTC, ETH və SUI gəlirləri dəqiqə miqyasında son dərəcə yüksək kurtosis dəyərləri nümayiş etdirir.
- Uzun tezliklərə keçildikdə kurtosis ümumilikdə güclü şəkildə azalır.
- Bu əlaqə hər tezlik addımında tam monoton deyil.
- VaR sərhədini aşan ümumi potensial itki qısa əməliyyat aralıqlarında çox sürətlə böyüyür.
- Gündəlik tezliyə görə düzəliş edildikdə fərq kiçilir, lakin 1 dəqiqəlik profillərdə yenə mühüm səviyyədə qalır.
- BTC, ETH və SUI üçün 1 dəqiqəlik stilizə edilmiş investorun kumulyativ VaR-aşımı itkisi gündəlik investordan çox daha yüksəkdir.
- Yüksək tezlikli risk ölçümlərində dördüncü momentin və quyruq davranışının nəzərə alınmasının lazım olduğuna dair güclü empirik sübut təqdim edilir.
Tədqiqatın dəstəkləmədiyi nəticələr
- Tədqiqat “1 dəqiqədə əməliyyat edən hər kəs mütləq daha çox pul itirir” nəticəsini göstərmir.
- Kumulyativ potensial VaR-aşımı itkiləri real terminal portfel itkisi ilə eyni şey deyil.
- Analiz əməliyyat haqlarını, bid-ask spread-i, slippage-ı, order-book dərinliyini və real execution alqoritmlərini ayrı-ayrılıqda modelləşdirmir.
- Ən yüksək məlumat tezliyi 1 dəqiqədir; mikro/nanosaniyə səviyyəsindəki klassik HFT əmr mesajları birbaşa müşahidə edilmir.
- Tədqiqat yalnız BTC, ETH və SUI-ni analiz edir; bütün kripto aktivlərinə eyni əmsallarla ümumiləşdirilə bilməz.
- Nəticələr risk idarəçiliyi baxımından güclü bir əlaqə göstərsə də, əməliyyat sıxlığının təkbaşına bütün həddindən artıq itkilərə səbəb olduğunu sübut edən eksperimental dizayn deyil.
Mühüm metodoloji məhdudiyyətlər
Birinci sərhəd, UHFT anlayışının tədqiqatda 1 dəqiqəlik qiymət məlumatına qədər enən nümunələmə sıxlığı ilə təmsil edilməsidir. Müasir elektron bazar mikroquruluşunda yüksək tezlikli əməliyyat çox daha qısa zaman miqyasında baş verə bilər. Buna görə tədqiqatın nəticələri “yüksək zaman ayırdetməsində kripto riski” üçün birbaşa sübut təqdim edərkən real əmr-mesajı HFT-sinin bütün infrastruktur mexanizmlərini əhatə etmir.
İkinci sərhəd, üç kripto aktivin nümunə dövrlərinin eyni olmamasıdır. BTC və ETH təxminən 6,5 illik məlumata malik olduğu halda, SUI yalnız May 2023–İyul 2024 dövründədir. SUI nəticələri buna görə fərqli bazar rejimləri və daha qısa tarixi pəncərə daxilində əldə edilmişdir.
Üçüncü olaraq qiymətlər Binance spot bazarından gəlir. Fərqli birjalarda likvidlik, qiymət ayrışması, mikroquruluş və quyruq davranışı fərqli ola bilər.
Dördüncü olaraq tədqiqat, kapital adekvatlığı problemini stilizə edilmiş tək-aktiv investor hesabları ilə göstərir. Çox-aktivli portfel diversifikasiyası, çarpaz hedge və DeFi leverage mexanizmləri gələcək tədqiqatlara buraxılmışdır.
Mənbə və Metod Qeydi
Özgün başlıq: Cryptokurtosis: frequent trading fuels higher losses
Müəlliflər: Stavros Degiannakis, George Filis, Grigorios Siourounis.
Qurumlar: Stavros Degiannakis – Bank of Greece və Panteion University of Social and Political Sciences; George Filis və Grigorios Siourounis – Panteion University of Social and Political Sciences.
Nəşr: Bank of Greece Working Paper No. 361.
Nəşr tarixi: May 2026.
DOI: 10.52903/wp2026361.
ISSN: 2654-1912 (online).
Hakemlik statusu: Bank of Greece Working Paper-dir; hakemli jurnal məqaləsi olaraq təqdim edilməməlidir.
Telif: Bank of Greece sənədində “All rights reserved” ifadəsi olmaqla yanaşı, mənbə göstərilməsi şərtilə təhsil və qeyri-kommersiya məqsədli çoxaltmaya açıq şəkildə icazə verilir.
Feragat: Məqalədə ifadə edilən fikirlərin müəlliflərə aid olduğu, Bank of Greece və ya Eurosystem-in fikirlərini mütləq təmsil etmədiyi bildirilmişdir.
Məlumat mənbəyi: Binance spot qiymətləri.
BTC/ETH dövrü: 1 Yanvar 2018–23 Avqust 2024; 2426 əməliyyat günü və 3.493.440 ədəd 1 dəqiqəlik məlumat nöqtəsi.
SUI dövrü: 3 May 2023–19 İyul 2024; 443 gün və 637.200 ədəd 1 dəqiqəlik məlumat nöqtəsi.
Nümunələmə tezlikləri: 1, 2, 5, 10, 15, 20 və 30 dəqiqə; 1, 2, 3, 4, 6, 8 və 12 saat; 1 gün; 1 həftə.
Əsas ölçülər: Orta, standart sapma, çarpıqlıq, kurtosis, 95% VaR, VaR üzərində kumulyativ potensial itki və gündəlik düzəldilmiş potensial itki.
Bootstrap: Figure 2-də 95% etibar aralığı üçün 2.000 bootstrap təkrarı və 12 müşahidə uzunluğunda bloklar istifadə edilmişdir.
Əsas şərh sərhədi: Əməliyyat sıxlığı ilə quyruq riski arasında güclü empirik əlaqə göstərilir; lakin tədqiqat mikrosaniyə səviyyəsində real order-book HFT-sini, əməliyyat xərclərini və ya bütün maliyyə qurumu portfellərinin kapital dinamiklərini birbaşa modelləşdirmir.
Gələcək tədqiqat: Müəlliflər analizin daha çox kripto aktivə və çox-aktivli portfellərə genişləndirilməsini; DeFi leverage quruluşunun və tənzimləmələrin müşahidə olunan risk dinamikləri üzərindəki təsirinin ölçülməsini təklif edirlər.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib