

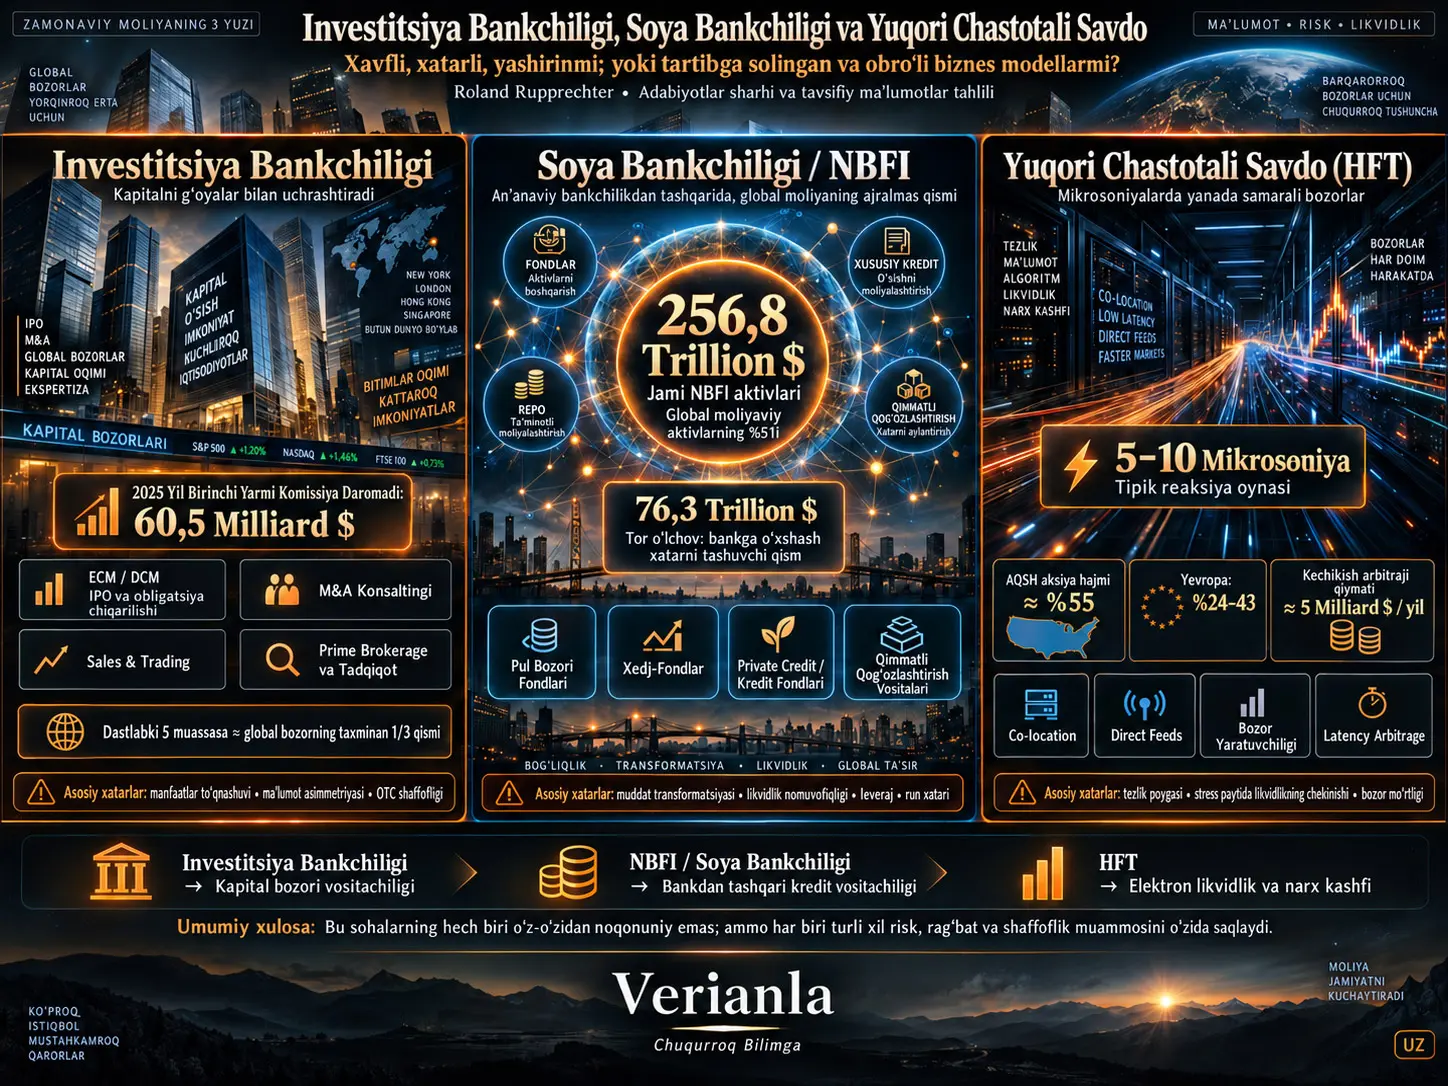
Investitsiya bankchiligi, soya bankchiligi va yuqori chastotali savdo zamonaviy moliyaning ham iqtisodiy jihatdan markaziy, ham jamoatchilik nazarida eng koʻp shubha bilan qaraladigan sohalari qatoriga kiradi. Roland Rupprechterning adabiyotga asoslangan tadqiqoti bu uch faoliyatni bir xil doirada koʻrib chiqib, ular nima qilishini, daromadlarini qayerdan olishini, qaysi institutlar faoliyat yuritishini, qanday risklarni koʻtarishini va investorlar bu tuzilmalar bilan qanday yuzma-yuz kelishini tushuntiradi.
Tadqiqotning asosiy yondashuvi shundan iboratki, bu sohalarning hech biri oʻz-oʻzicha noqonuniy yoki obroʻsiz emas; shu bilan birga ularning uchtasida ham axborot assimetriyasi, leveraj, likvidlik transformatsiyasi, manfaatlar toʻqnashuvi yoki texnologik tezlik ustunligi kabi turli risk manbalari mavjud. Muallif “obroʻli” va “riskli” tushunchalari bir-birining qarama-qarshisi emasligini taʼkidlaydi.
Investitsiya bankchiligi; kompaniyalarning birlamchi ommaviy takliflari, obligatsiya chiqarishlari, qoʻshilish va sotib olish boʻyicha maslahat, korporativ savdo, prime brokerage va shunga oʻxshash kapital bozori xizmatlarini qamrab oladi. Dunyo boʻyicha investitsiya bankchiligi haq daromadlari 2025-yilning birinchi yarmida 60,5 milliard dollar boʻlgani; bu daromadning taxminan uchdan biri eng yirik besh bank tomonidan olingani bayon qilinadi.
Soya bankchiligi esa noqonuniy “yashirin bank tizimi” emas, klassik bank balansidan tashqaridagi kredit vositachiligining keng nomidir. Financial Stability Board maʼlumotlariga koʻra, 2024-yil oxiriga kelib keng non-bank financial intermediation sektori 256,8 trillion dollar aktivga va global moliyaviy aktivlarning taxminan %51iga yetgan. Bunga qarshi, bankchilikka oʻxshash barqarorlik risklarini koʻtaradigan torroq FSB oʻlchovi 76,3 trillion dollar darajasidadir.
Yuqori chastotali savdo (HFT), elektron buyurtma daftarlarida mikro-soniya darajasidagi kechikish farqlaridan, bozor yaratuvchiligidan va turli savdo joylari orasidagi narx farqlaridan foydalanadigan nihoyatda tez algoritmik savdo shaklidir. Manba tayangan eskiroq bozor-ulush tadqiqotlarida AQSh aksiyalari savdo hajmining taxminan %55i va Yevropada oʻlchash usuliga qarab %24–43i HFT bilan bogʻlangan. Bu nisbatlar 2026-yilgi joriy oʻlchovlar emas, mos ravishda CRS va ESMAning avvalgi davr tadqiqotlaridan kelgan qiymatlardir.
Tadqiqotning umumiy xulosasi shuki, zamonaviy moliyaning bu uch sohasi iqtisodiy funksiyalari real; biroq investorlar va tartibga soluvchilar faoliyatlarning qanday pul topishini, qaysi risklarni boshqa taraflarga oʻtkazishini va likvidlik qaysi sharoitlarda qaytarib olinishi mumkinligini tushunmasdan faqat obroʻga yoki yuqori daromadga qarab qolmasligi kerak.
Investitsiya bankchiligi nima?
Investitsiya bankchiligi klassik depozit yigʻib kredit beradigan tijorat bankchiligidan farqli ravishda kapital bozorlariga va yirik korporativ bitimlarga eʼtibor qaratadi. Asosiy faoliyat yoʻnalishlari aksiya va obligatsiya chiqarishlari, qoʻshilish va sotib olish boʻyicha maslahat, korporativ qimmatli qogʻozlar operatsiyalari, sindikatlangan kreditlar, prime brokerage va tadqiqotdir.
| Faoliyat | Asosiy xizmat | Asosiy daromad manbai |
|---|---|---|
| Equity Capital Markets | Ommaviy taklif, kapital oshirish, joylashtirish | Underwriting va placement haqlari |
| Debt Capital Markets | Kompaniya va davlat obligatsiyalari chiqarishlari | Underwriting va placement haqlari |
| M&A Advisory | Sotib olish, qoʻshilish, himoya va baholash | Maslahat va muvaffaqiyat haqlari |
| Sales & Trading | Aksiya, obligatsiya, valyuta va derivativ operatsiyalari | Bid-ask spread va savdo natijalari |
| Syndicated Lending | Yirik kreditlarni tuzish va taqsimlash | Tashkil qilish va majburiyat haqlari |
| Prime Brokerage | Hedge fondlarga clearing, moliyalashtirish va qimmatli qogʻoz qarzi | Foiz, lending va settlement haqlari |
Investitsiya Banklari Qanchalik Katta Bozor Hosil Qiladi?
LSEG Data & Analytics maʼlumotlariga koʻra, dunyo boʻyicha investitsiya bankchiligi haq daromadlari 2025-yilning birinchi yarmida 60,5 milliard dollar deb hisobot qilingan.
| Mintaqa | 2025 birinchi yarim haq daromadi | Ulush |
|---|---|---|
| Americas | 31,9 milliard USD | %52,7 |
| Asia-Pacific | 11,9 milliard USD | %19,7 |
| Europe, Middle East & Africa | 16,7 milliard USD | %27,6 |
| Dunyo jami | 60,5 milliard USD | %100 |
Manbada JPMorgan 4,6 milliard dollar daromad va %7,7 bozor ulushi bilan birinchi oʻrinda ekani; Goldman Sachs %6,5 bilan undan keyin kelgani va BofA Securities, Morgan Stanley hamda Citi ham birinchi beshlikda borligi bayon qilinadi. Birinchi besh institut umumiy bozorning taxminan uchdan biriga yetadi.
Bu kontsentratsiyaning sababi faqat kapital kattaligi emas. Global taqsimlash tarmogʻi, underwriting quvvati, korporativ mijoz aloqalari, texnologiya va obroʻga asoslangan yuqori kirish toʻsiqlari mavjud.
Investitsiya bankchiligi daromadlari nega siklik?
Ommaviy taklif, kapital oshirish va M&A bitimlari kuchli kapital bozorlarida ortadi; foizlar koʻtarilgan va narxlar tushgan davrlarda esa yangi chiqarish oynalari yopilishi mumkin. Bunga qarshi, trading daromadlari volatillik ortgan davrlarda kuchayishi mumkin.
Shu sababli yirik investitsiya banklari bir vaqtda ham bozor optimizmiga, ham bozor turbulentligiga duchor boʻladigan turli daromad manbalariga ega. Manba bu qarama-qarshi sikllar yirik institutlarning daromad tuzilmasini diversifikatsiya qilishini, biroq choraklik natijalarini taxmin qilishni qiyinlashtirishini taʼkidlaydi.
Interbank bozori investitsiya bankchiligidan qanday ajraladi?
Klassik interbank bozori banklar bir-biri bilan likvidlik va moliyalashtirish operatsiyalari qiladigan ulgurji moliya bozoridir. Banklar tunlik yoki uzoqroq muddatli taʼminotsiz moliyalashtirish operatsiyalari, repo, valyuta va foiz derivativlari orqali balans likvidligini boshqaradi.
Manba ECBning €STR hisobida faqat kamida 1 million euro hajmidagi mos operatsiyalar ishlatilishini; haqiqiy wholesale operatsiyalar esa koʻpincha oʻnlab yoki yuzlab million euroga yetishini bildiradi.
BISning 2022 uch yillik valyuta soʻrovida global kunlik FX savdo hajmi taxminan 7,5 trillion dollar deb hisobot qilingan. Bu qiymat tadqiqotda interbank va moliyaviy institutlararo bozor miqyosini koʻrsatish uchun ishlatiladi.
Investitsiya bankchiligidagi shaffoflik muammosi nima?
Investitsiya bankchiligidagi operatsiyalarning sezilarli qismi birjadan tashqarida, yaʼni OTC muhitida amalga oshirilishi mumkin. Foiz va kredit derivativlari, valyuta operatsiyalari, xususiy qarz joylashtirishlari va yirik blok bitimlari taraflar oʻrtasida bevosita yuz berganda narx va hajm maʼlumoti jamoatchilikka birjadagidek ochiq boʻlmaydi.
Manba shuningdek, institutlarning bir nechta rolni bajarishidan tugʻiladigan manfaatlar toʻqnashuviga eʼtibor qaratadi: ayni bank bir kompaniyaga ommaviy taklif boʻyicha maslahat berishi, kompaniya haqida tadqiqot eʼlon qilishi, mijozining bitimini bajarishi va oʻz hisobiga pozitsiya olishi mumkin.
Zamonaviy tartibga solish bu muammolarni organisational separation, disclosure, best execution va operatsiya hisobotlari kabi qoidalar bilan kamaytirishga harakat qiladi. Biroq manba axborot assimetriyasi toʻliq yoʻqolmasligini bildiradi.
Investitsiya bankchiligida haqlar nega buncha yuqori?
New York State Comptroller maʼlumotlariga koʻra, 2025-yil Wall Street bonus jamgʻarmasi 49,2 milliard dollar, oʻrtacha bonus esa har bir xodim uchun 246.900 dollar deb beriladi. 2024-yildagi umumiy oʻrtacha sektor kompensatsiyasi esa manbada 505.677 dollar deb koʻrsatiladi.
Muallif bu haqlar yuqori marjali, inson kapitali zich biznes modelining natijasi ekanini, biroq foydaning taqsimlanishi bilan zararlarning xodim zimmasida cheklangan miqdorda qolishi oʻrtasidagi assimetriya haddan tashqari risk olish ragʻbatini yaratishi mumkinligini taʼkidlaydi.
Soya Bankchiligi Haqiqatan “Soya” Tizimmi?
“Shadow banking” tushunchasi noqonuniy bankchilik degani emas. Manba tushuncha Paul McCulley tomonidan 2007-yilda bank litsenziyasidan tashqarida kredit vositachiligi qiladigan tuzilmalarni taʼriflash uchun ishlatilganini bildiradi. Financial Stability Board keyinroq neytralroq non-bank financial intermediation (NBFI) iborasini qabul qilgan.
Bu ekotizimga pul bozori fondlari, ochiq turdagi investitsiya fondlari, hedge fondlar, private credit fondlari, sekuritizatsiya vositalari va turli moliyalashtirish kompaniyalari kirishi mumkin.
Moliyaviy institutni “bankchilikka oʻxshash” qiladigan nima?
Manba toʻrt asosiy xususiyatga eʼtibor qaratadi:
- Muddat transformatsiyasi: qisqa muddatli mablagʻlar bilan uzoq muddatli aktivlarni moliyalashtirish;
- Likvidlik transformatsiyasi: qiyin sotiladigan aktivlarga qarshi tez qaytarish vaʼdasi berilishi;
- Leveraj: oʻz kapitali ustiga qarz ishlatilishi;
- Kredit riskining oʻtkazilishi: defolt riskining boshqa investorlar yoki tuzilmalarga koʻchirilishi.
Bu xususiyatlarning muhim natijasi klassik bank inqirozlariga oʻxshash “run” riskidir. Biroq klassik banklardan farqli ravishda koʻp NBFI vositalari bevosita depozit sugʻurtasiga yoki doimiy markaziy bank likvidligi kirishiga ega emas.
Soya Bankchiligining Hajmi Qanchalik?
FSBning 2024-yil oxiri maʼlumotlariga asoslangan 2025 Global Monitoring Report natijalari manbada shunday umumlashtiriladi:
| Oʻlchov | Qiymat | Yillik oʻzgarish |
|---|---|---|
| Jami NBFI | 256,8 trillion USD | +%9,4 |
| Global moliyaviy aktivlardagi ulush | %51 | — |
| Other Financial Intermediaries | 169,4 trillion USD | +%11,0 |
| Tor bankchilikka oʻxshash risk oʻlchovi | 76,3 trillion USD | — |
| Bank sektori oʻsishi | — | +%4,7 |
Bu yerda muhim farq shudir: 256,8 trillion dollarning barchasi bir xil darajada “soya bank riski”ni koʻtarmaydi. Masalan, leverajsiz indeks fondi NBFI statistikasi ichida boʻlishi mumkin, biroq klassik maʼnoda depozitga oʻxshash qisqa muddatli moliyalashtirish bilan uzoq muddatli kredit ishlab chiqarmasligi mumkin. FSBning 76,3 trillion dollarlik tor oʻlchovi bankchilikka oʻxshash barqarorlik risklariga bevosita koʻproq eʼtibor qaratadi.
Soya bankchiligining afzalligi nima?
Firmalar bank krediti tashqarisidagi moliyalashtirish manbalariga kira oladi; investorlar pul bozori fondlaridan private creditgacha turli risk-daromad profillariga erisha oladi. Banklarning kapital qoidalari sababli moliyalashtirishni istamagan yoki qimmat narxlagan kreditlarning bir qismi xususiy kredit fondlari tomonidan taʼminlanishi mumkin.
Shu bilan birga yuqori daromad koʻpincha bepul emas. Manba kredit fondlarida olinadigan daromad mukofotining muhim qismi likvidlik va kredit riskining evazi ekanini taʼkidlaydi.
Likvidlik transformatsiyasi nega xavfli boʻlishi mumkin?
Bir fond investorga kunlik yoki tez qaytarish imkonini taklif etib, portfelida kam savdo qilinadigan obligatsiyalar yoki xususiy kreditlarni tutsa, normal davrlarda koʻrinmaydigan likvidlik nomuvofiqligi paydo boʻlishi mumkin.
Manba 2008-yildagi Reserve Primary Fund holatini va Mart 2020 “dash for cash” davrini bu moʻrtlikning misollari sifatida ishlatadi. 2020-yilda pul bozori va obligatsiya fondlaridan katta chiqishlar markaziy bank aralashuvlari bilan muvozanatlangani bildiriladi.
Banklar bilan soya bankchiligi haqiqatan bir-biridan ajralganmi?
Toʻliq emas. Banklar hedge fondlarga va kredit fondlariga prime brokerage va kredit liniyalarini taqdim etishi, repo va derivativ operatsiyalar qilishi hamda bu tashkilotlarning risklarini moliyalashtirishi mumkin.
Manba Archegos Capital Managementning 2021-yildagi qulashini bu oʻzaro bogʻliqlikning misoli sifatida ishlatadi. Prime broker banklarning jami zararlarining 10 milliard dollardan oshgani, faqat Credit Suissening taxminan 5,5 milliard dollar zarar koʻrgani bayon qilinadi.
Yuqori Chastotali Savdo Qanday Ishlaydi?
HFT algoritmik savdoning nihoyatda past kechikishli quyi turidir. Xos xususiyatlari juda qisqa pozitsiya muddatlari, yuqori buyurtma va bekor qilish nisbatlari, har bir operatsiyaga past marja va kun oxirida odatda cheklangan sof pozitsiyadir.
Iqtisodiy model millionlab kichik imkoniyatlarning nihoyatda tez baholanishiga tayanadi. Shuning uchun asosiy ishlab chiqarish omillaridan biri faqat moliyaviy kapital emas, kechikish muddatidir.
Latency nega iqtisodiy ustunlik?
Latency — bozor hodisasi kuzatilishi bilan algoritmning bunga javoban buyurtmasi birjaga yetib borishi oʻrtasidagi muddatdir. Manba Aquilina, Budish va O'Neillning London Stock Exchange tadqiqotida tipik reaksiya muddatlari 5–10 mikrosaniya oraligʻigacha tushganini bayon qiladi.
Inson koʻz yumib-ochishi taxminan 300 millisoniya davom etishi bilan solishtirilganda bu vaqt oʻlchovi inson aralashuvidan butunlay tashqarida qoladi.
Chicago bilan New Jersey orasidagi ulanish misolida fiber tarmoqlar taxminan 13 millisoniyalik borib-kelish vaqtini bergani, keyin microwave ulanishlar bilan bu 8 millisoniyadan biroz yuqoriga tushirilgani tushuntiriladi.
Co-location va Toʻgʻridan-toʻgʻri Maʼlumot Oqimlari Nega Ishlatiladi?
Birjalar professional savdogarlarga oʻz maʼlumot markazlarida server maydoni ijaraga berishi mumkin. Bunga co-location deyiladi. Maqsad savdo dvigateliga jismonan imkon qadar yaqin boʻlish va tarmoq kechikishini kamaytirishdir.
Bundan tashqari direct market data feedlari konsolidatsiyalangan ommaviy narx oqimlaridan tezroq yoki batafsilroq maʼlumot bera oladi. Manba muhokama qilgan tengsizlik shu yerda paydo boʻladi: xizmatlar huquqan mavjud boʻlishi mumkin, biroq xarajatlari sababli amalda professional institutlar foydalanishiga mos keladi.
HFTning asosiy strategiyalari
Elektron bozor yaratuvchiligi, bid va ask kotirovkalarini bir vaqtda berish va spreadni olishga asoslanadi.
Arbitraj, bir xil yoki bogʻliq moliyaviy vositalarning turli bozorlardagi qisqa muddatli narx farqlarini yopadi.
Order anticipation, ommaga ochiq buyurtma oqimi xatti-harakatidan katta xarid yoki sotuv mavjudligini taxmin qilishga urinadi.
Latency arbitrage esa bir referens bozorda narx oʻzgarganda boshqa savdo joyida hali yangilanmagan kotirovkalarga raqiblardan oldin yetishga asoslanadi.
Order Anticipation bilan Front Running Bir Xil Narsami?
Manbaning huquqiy farqi muhimdir. Yashirin mijoz buyurtmasi maʼlumotidan foydalanib mijozdan oldinga oʻtish klassik front running va taqiqlangan xatti-harakatdir. Bunga qarshi, faqat ommaviy bozor maʼlumotidan boshqa investorlarning ehtimoliy buyurtmalarini chiqarish bir xil huquqiy kategoriya emas.
Shunga oʻxshash tarzda spoofing — bajarish niyatisiz chalgʻituvchi buyurtma kiritib bozorga taʼsir qilish — manipulyativ va taqiqlangan xatti-harakat sifatida alohida tutiladi.
Latency arbitrage qanchalik katta?
Aquilina, Budish va O'Neillning London Stock Exchange xabar yozuvlariga asoslangan tadqiqotida FTSE 100 aksiyalarida har bir aksiya uchun taxminan daqiqada bir latency race yuzaga kelgani; savdo hajmining taxminan %20si bu poygalar bilan bogʻliq boʻlgani va yutqazgan kotirovkalar taxminan yarim basis point xarajat koʻtargani bildiriladi.
Tadqiqotning dunyo aksiya bozorlariga masshtablagan taxmini taxminan 5 milliard dollar/yil darajasidadir. Bu qiymat barcha bozorlarda alohida oʻlchangan amalga oshgan zararlar jami emas, tadqiqot modelidan olingan global masshtablash taxminidir.
HFT Bozorning Qanchasini Tashkil Qiladi?
| Bozor / Oʻlchov | Savdo hajmi ulushi | Buyurtma ulushi |
|---|---|---|
| AQSh – CRS taxmini | Taxminan %55 | Koʻrsatilmagan |
| YI – ESMA bevosita firma tasnifi | %24 | %58 |
| YI – ESMA buyurtma muddati yondashuvi | %43 | %76 |
Bu qiymatlar joriy 2026 bozor ulushlari emasligi alohida qayd etilishi kerak. Yevropa qiymatlari ESMAning Mayıs 2013 namunasi, AQSh taxminiy qiymati esa Congressional Research Servicening 2016-yilgi tadqiqoti orqali keltiriladi.
Asosiy HFT kompaniyalari
Manbada ajralib turadigan elektron va yuqori chastotali savdo firmalari orasida Citadel Securities, Virtu Financial, Jump Trading, Tower Research Capital, Hudson River Trading, DRW, Optiver, IMC Trading, Flow Traders va XTX Markets sanaladi.
Ularning koʻpchiligi xususiy kompaniyadir; Virtu Financial va Flow Traders esa ommaviy kompaniyalar sifatida roʻyxatga olingan.
HFT bozor sifatini oshiradimi?
Manba koʻrib chiqqan akademik adabiyot bir yoʻnalishli natija bermaydi. Hendershott, Jones va Menkveld hamda Hasbrouck va Saar kabi tadqiqotlar algoritmik va past kechikishli savdo spreadlarni pasaytirib, likvidlikni oshira olishini hisobot qiladi. Brogaard, Hendershott va Riordan esa HFT narx kashfida rol oʻynashini koʻrsatadi.
Bunga qarshi 6 Mayıs 2010 Flash Crash misoli avtomatik bozorlarning moʻrtligini koʻrsatadi. Manba keltirgan Kirilenko va hamkasblarining natijalariga koʻra, HFT firmalari qulashni boshlamagan boʻlsa ham, eng keskin qismida inventarni bir-birlariga tez uzatib harakatni kuchaytirgan va zarur paytda likvidlik taklifi kamaygan.
Shunday qilib manbada yuzaga kelgan manzara shudir: HFT normal davrlarda likvidlik va narx kashfini yaxshilashi mumkin; stress davrlarida esa bu likvidlikning bir qismi qaytarib olinishi mumkin.
Tadqiqot Usuli va Natijalari
Tadqiqot usuli
Bu tadqiqot yangi mikro-maʼlumotlar toʻplamida taxmin qiladigan eksperimental izlanish emas. Muallif usulni literature-based survey with descriptive data analysis deb taʼriflaydi.
Asosiy axborot manbalari:
- Financial Stability Boardning non-bank financial intermediation hisobotlari,
- LSEG Data & Analytics investitsiya bankchiligi haq maʼlumotlari,
- New York State Comptroller Wall Street kompensatsiya maʼlumotlari,
- BIS valyuta bozori maʼlumotlari,
- SEC va ESMA bozor mikro-tuzilmasi tadqiqotlari,
- hakemli investitsiya bankchiligi, soya bankchiligi va HFT adabiyotidir.
Investitsiya bankchiligi haqida asosiy natijalar
- 2025 birinchi yarmida global investitsiya bankchiligi haqlari 60,5 milliard dollar deb hisobot qilingan.
- Bozor global taqsimlash quvvati va kapital talablari sababli yirik institutlarda jamlangan.
- Chiqarish va M&A daromadlari bozor sikliga bogʻliq; trading daromadlari volatillikdan boshqacha taʼsirlanishi mumkin.
- Faoliyat qonuniy va yuqori darajada tartibga solingan boʻlsa ham OTC operatsiyalar va axborot assimetriyalari tashqaridan shaffoflikni kamaytirishi mumkin.
- Ayni institutning maslahatchi, emitent, tadqiqot ishlab chiqaruvchi va savdogar rolini bajarishi manfaatlar toʻqnashuvini yaratishi mumkin.
Soya bankchiligi haqida asosiy natijalar
- 2024 oxirida keng NBFI aktivlari 256,8 trillion dollar va global moliyaviy aktivlarning %51i darajasidadir.
- Bu sektorning barchasi bir xil bankchilikka oʻxshash risk profilini koʻtarmaydi.
- FSBning torroq bankchilikka oʻxshash risk oʻlchovi 76,3 trillion dollardir.
- NBFI aktivlari manbada %9,4, bank sektori esa %4,7 yillik oʻsish bilan hisobot qilinadi.
- Asosiy tizimli risklar muddat transformatsiyasi, likvidlik transformatsiyasi, leveraj va banklar bilan oʻzaro bogʻliqliklardan tugʻiladi.
- Pul bozori va ochiq turdagi fondlarda tez qaytarish vaʼdalari bilan portfel likvidligi oʻrtasida stress davrida nomuvofiqlik paydo boʻlishi mumkin.
HFT haqida asosiy natijalar
- HFT zamonaviy elektron bozorlarda muhim likvidlik taʼminotchisidir.
- Akademik adabiyot normal sharoitlarda pastroq spread va tezroq narx kashfi bilan bogʻliqlik topadi.
- Latency ustunligi co-location, direct feeds, maxsus tarmoqlar va FPGA kabi apparatlar bilan optimallashtiriladi.
- Latency arbitragening iqtisodiy xarajati Aquilina va hamkasblarining masshtablashiga koʻra taxminan 5 milliard dollar/yil darajasidadir.
- Likvidlik stress davrlarida kamayishi mumkin va avtomatik savdo mexanizmlari tez feedback jarayonlarini yaratishi mumkin.
- Jismoniy uzatish tezliklari chegaralariga yaqinlashgani sari raqobat tarmoq kechikishidan prognoz algoritmlarining sifatiga siljishi kutiladi.
Uch Moliyaviy Sohada Risk Tuzilmasi Qanday Farqlanadi?
| Soha | Iqtisodiy funksiya | Asosiy risk | Shaffoflik muammosi |
|---|---|---|---|
| Investitsiya bankchiligi | Kapital bozori vositachiligi va maslahat | Manfaatlar toʻqnashuvi, trading va underwriting riski | OTC operatsiyalar va axborot assimetriyasi |
| Soya bankchiligi / NBFI | Bankdan tashqari kredit vositachiligi | Likvidlik transformatsiyasi, leveraj, run riski | Leverage va interconnectedness maʼlumot boʻshliqlari |
| HFT | Elektron likvidlik va narx kashfi | Stress paytida likvidlikning qaytarib olinishi, tezlik poygasi | Professional maʼlumot va infratuzilmaga kirish farqi |
Manbaning investor nuqtayi nazari
Tadqiqotning investorlarga oid baholari muallifning sharhlari va shaxsiy investitsiya tavsiyasi emas.
Investitsiya bankchiligi borasida muallif chiqarish va tadqiqot materiallari institutning savdo manfaatlaridan mustaqil deb qabul qilinmasligi kerakligini ilgari suradi.
NBFI vositalarida investorlar daromad mukofoti qaysi likvidlik, kredit yoki leveraj riskini qoplashini tushunishi kerakligini taʼkidlaydi.
HFT kontekstida esa chakana investor mikro-soniya tezlik poygasiga texnik jihatdan qatnasha olmasligini, biroq elektron bozor yaratuvchilik yaratgan tor spreadlardan bilvosita foydalana olishini bildiradi.
Tadqiqot qoʻllab-quvvatlaydigan natijalar
- Uch sohaning hammasi qonuniy va iqtisodiy funksiyaga ega moliyaviy faoliyatlardir.
- Yuqori tartibga solish darajasi oʻz-oʻzicha risk yoki manfaatlar toʻqnashuvini yoʻq qilmaydi.
- NBFI endi global moliyaviy tizimning juda katta qismini tashkil qiladi.
- NBFIning umumiy hajmi bilan tor maʼnoda bankchilikka oʻxshash risk koʻtaradigan qismi bir-biridan ajratilishi kerak.
- HFTning bozor sifati ustidagi taʼsirlari ham ijobiy, ham salbiy kanallarni oʻz ichiga oladi.
- Zamonaviy birjalarda kechikish muddati iqtisodiy jihatdan narxlanadigan raqobat unsuriga aylangan.
- Uch sohada ham tashqaridan seziladigan “yashirinlik” koʻpincha noqonuniylikdan emas, murakkab bozor tuzilmalari va axborot assimetriyalaridan kelib chiqadi.
Tadqiqot bevosita isbotlamaydigan natijalar
- Investitsiya bankchiligining barchasi xavfsiz yoki etik ekanini eksperimental tarzda isbotlamaydi.
- 256,8 trillion dollarlik butun NBFI sektori bir xil tizimli risk darajasiga ega ekanini koʻrsatmaydi.
- AQSh va Yevropa uchun ishlatilgan HFT bozor ulushlari 2026-yilning joriy oʻlchovlari emas.
- 5 milliard dollarlik latency-arbitrage xarajati bevosita butun dunyo bozorlarida kuzatilgan jami amalga oshgan zarar emas.
- HFT barcha investorlar uchun sof ijobiy yoki salbiy ekanini bitta natija bilan koʻrsatmaydi.
- Muallifning investor tavsiyalari nazoratli investitsiya tajribalaridan olingan sababiy natijalar emas; adabiyot va bozor tuzilmasi baholaridir.
Manba va Usul Haqida Izoh
Asl sarlavha: What Lies Behind Investment Banking, Shadow Banking, and High-Frequency Trading? A Risky, Dangerous, Secretive, or Reputable Business?
Muallif: Roland Rupprechter.
Sana: Ağustos 2026.
Affiliatsiya: R&B Wealth Management; Member, Austrian Association for Financial Analysis and Asset Management.
Tadqiqot turi: Adabiyotga asoslangan survey va tavsifiy maʼlumot tahlili.
Investitsiya bankchiligi asosiy maʼlumot manbai: LSEG Data & Analytics, Global Investment Banking Fee Review, First Half 2025.
NBFI asosiy maʼlumot manbai: Financial Stability Board, Global Monitoring Report on Nonbank Financial Intermediation 2025; maʼlumotlar 2024 oxiri holatiga tegishli.
HFT bozor-ulush manbalari: Congressional Research Service (2016) va ESMA (2014). Yevropa qiymatlari Mayıs 2013 namunasi asosida.
Latency-arbitrage manbai: Aquilina, Budish & O'Neill (2022), Quarterly Journal of Economics.
Wall Street kompensatsiya maʼlumoti: Office of the New York State Comptroller, 26 Mart 2026 bayonoti.
FX hajmi: BIS Triennial Central Bank Survey 2022.
Mualliflik huquqi / litsenziya: Koʻrib chiqilgan PDF ichida ochiq Creative Commons yoki shunga oʻxshash qayta foydalanish litsenziyasi koʻrsatilmagan. Shu sababli manba jadvallari va özgün grafik dizaynlari qayta ishlatilmagan.
Asosiy metodologik chegara: Tadqiqot turli yillar va turli oʻlchash usullariga ega koʻplab ikkilamchi maʼlumot manbalarini birlashtiradi. Shuning uchun raqamlar bir xil sana va metodologiyaga tegishli yagona kesimli maʼlumotlar toʻplami kabi solishtirilmasligi kerak.
HFT vaqt chegarasi: %55 AQSh va %24–43 Yevropa savdo hajmi qiymatlari tarixiy tadqiqot oʻlchovlari va 2026 joriy bozor ulushi sifatida talqin qilinmasligi kerak.
NBFI taʼrif chegarasi: 256,8 trillion dollarlik jami NBFI sektori bilan 76,3 trillion dollarlik bankchilikka oʻxshash risk koʻtaradigan tor FSB oʻlchovi alohida kategoriyalardir.
Investor baholari: Tadqiqotning oxirgi qismidagi investitsiya yondashuvi va tavsiyalar muallifning umumiy fikridir; individual investorning maqsadi, risk tolerantligi yoki moliyaviy holatiga qarab tayyorlangan shaxsiy investitsiya tavsiyasi emas.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan