

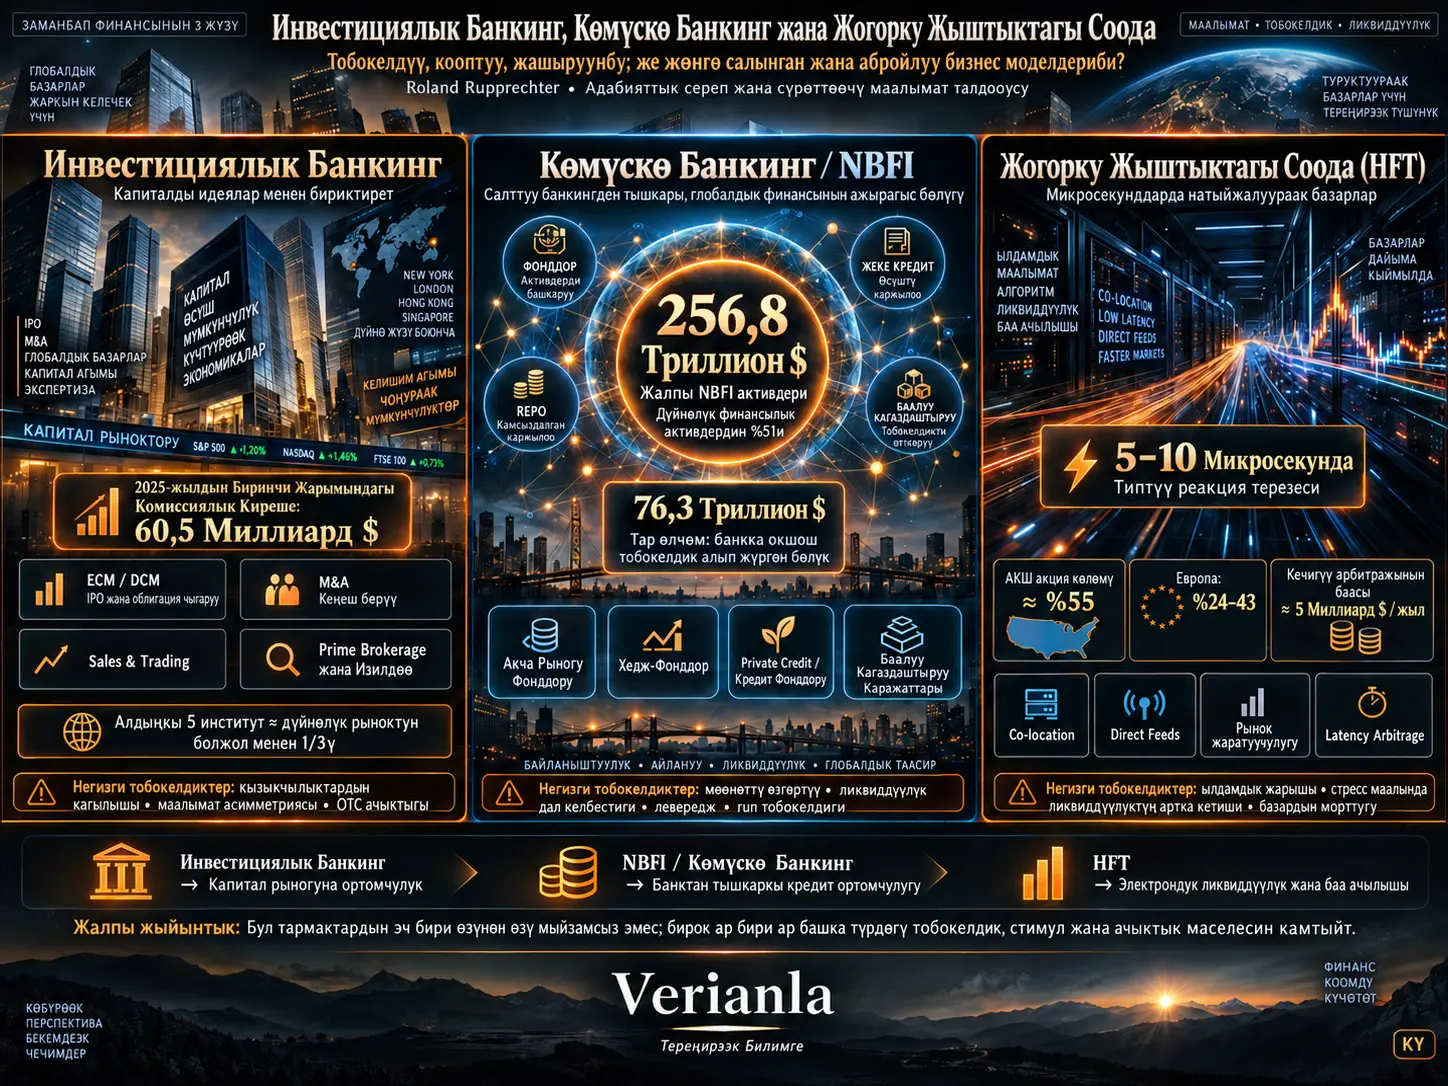
Инвестициялык банкинг, көмүскө банкинг жана жогорку жыштыктагы соода заманбап финансынын экономикалык жактан борбордук да, коомчулук тарабынан эң көп шек менен кабыл алынган да тармактарынын арасында турат. Roland Rupprechterдин адабиятка негизделген изилдөөсү бул үч ишмердүүлүктү бир алкакта карап, алардын эмне кылганын, кирешесин кайдан алганын, кайсы мекемелер иш жүргүзгөнүн, кандай тобокелдиктерди көтөргөнүн жана инвесторлор бул түзүмдөр менен кантип бетме-бет келерин түшүндүрөт.
Изилдөөнүн негизги мамилеси бул тармактардын эч бири өз алдынча мыйзамсыз же аброю жок эмес экенин; бирок үчөөндө тең маалымат асимметриясы, левередж, ликвиддүүлүк трансформациясы, кызыкчылыктар кагылышы же технологиялык ылдамдык артыкчылыгы сыяктуу ар башка тобокелдик булактары бар экенин көрсөтөт. Автор “кадыр-барктуу” жана “тобокелдүү” түшүнүктөрү бири-бирине каршы түшүнүктөр эмес экенин баса белгилейт.
Инвестициялык банкинг; компаниялардын коомдук сунуштарын, облигация чыгарылыштарын, биригүү жана сатып алуу боюнча кеңеш берүүнү, корпоративдик операцияларды, prime brokerage жана ушуга окшош капитал рыногу кызматтарын камтыйт. Дүйнө жүзүндөгү инвестициялык банкинг комиссиялык кирешелери 2025-жылдын биринчи жарымында 60,5 миллиард доллар болгондугу; бул кирешенин болжол менен үчтөн бири эң ири беш банк тарабынан алынганы айтылат.
Көмүскө банкинг болсо мыйзамсыз “жашыруун банк системасы” эмес, классикалык банк балансы сыртындагы кредиттик ортомчулуктун кеңири аталышы. Financial Stability Board маалыматтарына ылайык, 2024-жылдын акырына карата кеңири non-bank financial intermediation сектору 256,8 триллион доллар активге жана дүйнөлүк финансылык активдердин болжол менен %51ине жеткен. Ал эми банктыкка окшош туруктуулук тобокелдиктерин алып жүргөн тарыраак FSB өлчөмү 76,3 триллион доллар деңгээлинде.
Жогорку жыштыктагы соода (HFT), электрондук буйрук китептеринде микро-секунд деңгээлиндеги кечигүү айырмаларынан, базар түзүүдөн жана ар башка соода жайларынын ортосундагы баа айырмаларынан пайдаланган өтө тез алгоритмдик соода түрү. Булак таянган мурдагы базар-үлүш изилдөөлөрүндө АКШ акция соода көлөмүнүн болжол менен %55и жана Европада өлчөө ыкмасына жараша %24–43ү HFT менен байланыштырылған. Бул көрсөткүчтөр 2026-жылдагы учурдагы өлчөөлөр эмес, тиешелүүлүгүнө жараша CRS жана ESMAнын мурдагы мезгилдеги изилдөөлөрүнөн келген маанилер.
Изилдөөнүн жалпы жыйынтыгы мындай: заманбап финансынын бул үч тармагынын экономикалык функциялары чыныгы; бирок инвесторлор жана жөнгө салуучулар ишмердүүлүктөрдүн кантип акча табарын, кайсы тобокелдиктерди башка тараптарга өткөрөрүн жана ликвиддүүлүк кандай шарттарда артка тартылышы мүмкүн экенин түшүнбөстөн жалгыз абройго же жогорку кирешеге карабашы керек.
Инвестициялык банкинг деген эмне?
Инвестициялык банкинг классикалык депозит чогултуп кредит берген коммерциялык банкингден айырмаланып, капитал рынокторуна жана ири корпоративдик операцияларга көңүл бурат. Негизги иш багыттары акция жана облигация чыгарылыштары, биригүү жана сатып алуу боюнча кеңешчилик, корпоративдик баалуу кагаз операциялары, синдикатталган кредиттер, prime brokerage жана изилдөө болуп саналат.
| Ишмердүүлүк | Негизги кызмат | Негизги киреше булагы |
|---|---|---|
| Equity Capital Markets | Коомдук сунуш, капитал көбөйтүү, жайгаштыруу | Underwriting жана placement төлөмдөрү |
| Debt Capital Markets | Компания жана мамлекет облигацияларынын чыгарылыштары | Underwriting жана placement төлөмдөрү |
| M&A Advisory | Сатып алуу, биригүү, коргонуу жана баалоо | Кеңешчилик жана ийгилик төлөмдөрү |
| Sales & Trading | Акция, облигация, валюта жана туунду операциялар | Bid-ask spread жана операция натыйжалары |
| Syndicated Lending | Ири кредиттерди түзүмдөштүрүү жана бөлүштүрүү | Уюштуруу жана милдеттенме төлөмдөрү |
| Prime Brokerage | Hedge фонддорго clearing, каржылоо жана баалуу кагаз карызга берүү | Пайыз, lending жана settlement төлөмдөрү |
Инвестициялык Банктар Канчалык Чоң Базар Түзөт?
LSEG Data & Analytics маалыматтарына ылайык, дүйнө жүзүндөгү инвестициялык банкинг комиссиялык кирешелери 2025-жылдын биринчи жарымында 60,5 миллиард доллар деп отчеттолгон.
| Аймак | 2025 биринчи жарым комиссиялык кирешеси | Үлүш |
|---|---|---|
| Americas | 31,9 миллиард USD | %52,7 |
| Asia-Pacific | 11,9 миллиард USD | %19,7 |
| Europe, Middle East & Africa | 16,7 миллиард USD | %27,6 |
| Дүйнө жалпысы | 60,5 миллиард USD | %100 |
Булакта JPMorgan 4,6 миллиард доллар киреше жана %7,7 базар үлүшү менен биринчи орунда турганы; Goldman Sachs %6,5 менен аны ээрчигени жана BofA Securities, Morgan Stanley менен Citi да биринчи бештикке киргени айтылат. Биринчи беш мекеме жалпы базардын болжол менен үчтөн бирине жетет.
Бул топтолуунун себеби капиталдын көлөмү гана эмес. Дүйнөлүк бөлүштүрүү тармагы, underwriting дарамети, корпоративдик кардар мамилелери, технология жана абройго негизделген жогорку кирүү тоскоолдуктары бар.
Инвестициялык банкинг кирешелери эмне үчүн циклдүү?
Коомдук сунуш, капитал көбөйтүү жана M&A операциялары күчтүү капитал рынокторунда көбөйөт; пайыздар көтөрүлүп, баалар түшкөн мезгилдерде жаңы чыгарылыш терезелери жабылышы мүмкүн. Ал эми trading кирешелери волатилдүүлүк жогорулаган мезгилдерде күчөшү мүмкүн.
Ошондуктан ири инвестициялык банктар бир эле учурда базар оптимизми менен да, базар турбуленттүүлүгү менен да байланышкан ар башка киреше булактарына ээ. Булак бул каршы циклдер ири мекемелердин киреше түзүмүн диверсификациялай турганын, бирок кварталдык жыйынтыктарын божомолдоону кыйындатканын баса белгилейт.
Interbank рыногу инвестициялык банкингден кандай айырмаланат?
Классикалык interbank рыногу банктар бири-бири менен ликвиддүүлүк жана каржылоо операцияларын жүргүзгөн дүң финансы рыногу. Банктар түнкү же узагыраак мөөнөттүү камсыздалбаган каржылоо операциялары, repo, валюта жана пайыз туундулары аркылуу баланс ликвиддүүлүгүн башкарат.
Булак ECBнин €STR эсептөөсүндө кеминде 1 миллион euro көлөмүндөгү ылайыктуу операциялар гана колдонуларын; чыныгы wholesale операциялар болсо көп учурда ондогон же жүздөгөн миллион euroго жетерин белгилейт.
BISтин 2022 үч жылдык валюта сурамжылоосунда глобалдык күнүмдүк FX операция көлөмү болжол менен 7,5 триллион доллар деп отчеттолгон. Бул маани изилдөөдө interbank жана финансылык мекемелер аралык рыноктун масштабын көрсөтүү үчүн колдонулат.
Инвестициялык банкингдеги ачыктык көйгөйү эмне?
Инвестициялык банкингдеги операциялардын маанилүү бөлүгү биржадан тышкары, башкача айтканда OTC чөйрөсүндө жасалышы мүмкүн. Пайыз жана кредит туундулары, валюта операциялары, жеке карыз жайгаштыруулары жана ири блок операциялары тараптардын ортосунда түздөн-түз ишке ашканда баа жана көлөм маалыматы коомчулукка биржадагыдай ачык болбойт.
Булак ошондой эле мекемелердин бир нече ролду аткаруусунан чыккан кызыкчылыктар кагылышына көңүл бурат: ошол эле банк бир компанияга коомдук сунуш боюнча кеңеш бере алат, компания жөнүндө изилдөө жарыялай алат, кардардын операциясын аткара алат жана өз эсебине позиция ала алат.
Заманбап жөнгө салуу бул көйгөйлөрдү organisational separation, disclosure, best execution жана операциялык отчеттуулук сыяктуу эрежелер менен азайтууга аракет кылат. Бирок булак маалымат асимметриясы толугу менен жоголбой турганын белгилейт.
Инвестициялык банкингде төлөмдөр эмне үчүн мынчалык жогору?
New York State Comptroller маалыматтарына ылайык, 2025-жылкы Wall Street бонус пулу 49,2 миллиард доллар, орточо бонус болсо бир кызматкерге 246.900 доллар катары берилет. 2024-жылдагы жалпы орточо сектордук компенсация болсо булакта 505.677 доллар деп берилген.
Автор бул төлөмдөр жогорку маржалуу, адам капиталы көп талап кылган иш моделинин натыйжасы экенин, бирок пайданы бөлүшүү менен чыгымдын кызматкердин мойнунда чектелген өлчөмдө гана калышы ортосундагы асимметрия ашыкча тобокелдик алууга түрткү жаратышы мүмкүн экенин баса белгилейт.
Көмүскө Банкинг Чын эле “Көмүскө” Системабы?
“Shadow banking” түшүнүгү мыйзамсыз банкинг дегенди билдирбейт. Булак бул түшүнүк Paul McCulley тарабынан 2007-жылы банк лицензиясынын тышында кредиттик ортомчулук кылган түзүмдөрдү сүрөттөө үчүн колдонулганын белгилейт. Financial Stability Board кийинчерээк бейтарапыраак non-bank financial intermediation (NBFI) деген терминди кабыл алган.
Бул экосистемага акча рыногу фонддору, ачык типтеги инвестициялык фонддор, hedge фонддор, private credit фонддор, секьюритизация каражаттары жана ар түрдүү каржылоо компаниялары кириши мүмкүн.
Финансылык мекемени “банкка окшош” кылган эмне?
Булак төрт негизги өзгөчөлүккө көңүл бурат:
- Мөөнөт трансформациясы: кыска мөөнөттүү каражаттар менен узак мөөнөттүү активдерди каржылоо;
- Ликвиддүүлүк трансформациясы: кыйын сатылган активдерге каршы тез кайтарып берүү убадасы;
- Левередж: өз капиталдын үстүнө карыз колдонуу;
- Кредиттик тобокелдикти өткөрүү: дефолт тобокелдигин башка инвесторлорго же түзүмдөргө өткөрүү.
Бул өзгөчөлүктөрдүн маанилүү натыйжасы классикалык банк кризистерине окшош “run” тобокелдиги. Бирок классикалык банктардан айырмаланып көптөгөн NBFI каражаттары түздөн-түз депозит камсыздандыруусуна же туруктуу борбордук банк ликвиддүүлүк мүмкүнчүлүгүнө ээ эмес.
Көмүскө Банкингдин Көлөмү Канчалык?
FSBнин 2024-жылдын акырына негизделген 2025 Global Monitoring Report жыйынтыктары булакта мындайча жыйынтыкталат:
| Өлчөм | Маани | Жылдык өзгөрүү |
|---|---|---|
| Жалпы NBFI | 256,8 триллион USD | +%9,4 |
| Глобалдык финансылык активдердеги үлүш | %51 | — |
| Other Financial Intermediaries | 169,4 триллион USD | +%11,0 |
| Тар банкка окшош тобокелдик өлчөмү | 76,3 триллион USD | — |
| Банк секторунун өсүшү | — | +%4,7 |
Бул жерде маанилүү айырма мындай: 256,8 триллион доллардын баары бирдей деңгээлде “көмүскө банк тобокелдигин” алып жүрбөйт. Мисалы, левереджи жок индекс фонду NBFI статистикасынын ичинде болушу мүмкүн, бирок классикалык мааниде депозитке окшош кыска мөөнөттүү каржылоо менен узак мөөнөттүү кредит өндүрбөшү мүмкүн. FSBнин 76,3 триллион долларлык тар өлчөмү банкка окшош туруктуулук тобокелдиктерине түздөн-түз көбүрөөк көңүл бурат.
Көмүскө банкингдин артыкчылыгы эмне?
Фирмалар банк кредити сыртындагы каржылоо булактарына жете алат; инвесторлор акча рыногу фонддорунан private creditке чейин ар түрдүү тобокелдик-кирешелүүлүк профилдерине жетет. Банктардын капитал эрежелеринен улам каржылагысы келбеген же кымбат баалаган кредиттердин бир бөлүгү жеке кредит фонддору тарабынан берилиши мүмкүн.
Ошентсе да жогорку киреше көп учурда акысыз эмес. Булак кредит фонддорунда алынган киреше премиясынын маанилүү бөлүгү ликвиддүүлүк жана кредиттик тобокелдиктин акысы экенин баса белгилейт.
Ликвиддүүлүк трансформациясы эмне үчүн кооптуу болушу мүмкүн?
Фонд инвесторго күн сайын же тез кайтарып берүү мүмкүнчүлүгүн сунуштап, портфелинде сейрек соодаланган облигациялар же жеке кредиттерди кармап турса, нормалдуу мезгилдерде көрүнбөгөн ликвиддүүлүк дал келбестиги жаралышы мүмкүн.
Булак 2008-жылдагы Reserve Primary Fund окуясын жана Март 2020 “dash for cash” мезгилин бул морттуктун мисалдары катары колдонот. 2020-жылы акча рыногу жана облигация фонддорунан ири чыгыштар борбордук банк кийлигишүүлөрү менен тең салмакталгандыгы белгиленет.
Банктар менен көмүскө банкинг чын эле бири-биринен өзүнчөбү?
Толук эмес. Банктар hedge фонддорго жана кредит фонддорго prime brokerage жана кредит линияларын бере алат, repo жана туунду операцияларды жүргүзө алат жана бул мекемелердин тобокелдиктерин каржылай алат.
Булак Archegos Capital Managementтин 2021-жылдагы кыйрашын бул өз ара байланыштын мисалы катары колдонот. Prime broker банктардын жалпы жоготуулары 10 миллиард доллардан ашканы, бир гана Credit Suisse болжол менен 5,5 миллиард доллар жоготкону айтылат.
Жогорку Жыштыктагы Соода Кантип Иштейт?
HFT — алгоритмдик сооданын өтө төмөн кечигүү менен иштеген бир түрү. Мүнөздүү белгилери өтө кыска позиция мөөнөттөрү, жогорку буйрук жана жокко чыгаруу катыштары, ар бир операцияга төмөн маржа жана күн аягында көбүнчө чектелген таза позиция.
Экономикалык модель миллиондогон кичинекей мүмкүнчүлүктөрдү өтө тез баалоого таянат. Ошондуктан негизги өндүрүш факторлорунун бири финансылык капитал гана эмес, кечигүү убактысы болуп саналат.
Latency эмне үчүн экономикалык артыкчылык?
Latency — бир базар окуясы байкалгандан кийин алгоритмдин ага жооп катары берген буйругу биржага жеткенге чейинки убакыт. Булак Aquilina, Budish жана O'Neillдин London Stock Exchange изилдөөсүндө типтүү реакция убакыттары 5–10 микросекунда диапазонуна чейин түшкөнүн билдирет.
Адамдын көз ирмеми болжол менен 300 миллисекундага созулары менен салыштырганда бул убакыт масштабы адам кийлигишүүсүнөн толугу менен тышта калат.
Chicago менен New Jersey ортосундагы байланыш мисалында fiber тармактары болжол менен 13 миллисекунда айланып-келүү убактысын камсыз кылганы, кийин microwave байланыштары менен бул 8 миллисекундадан бир аз жогору деңгээлге түшүрүлгөнү айтылат.
Co-location жана Түз Маалымат Агымдары Эмне Үчүн Колдонулат?
Биржалар кесипкөй соодагерлерге өз маалымат борборлорунда сервер мейкиндигин ижарага бере алат. Бул co-location деп аталат. Максат — соода кыймылдаткычына физикалык жактан мүмкүн болушунча жакын болуу жана тармак кечигүүсүн азайтуу.
Мындан тышкары direct market data feed'лери консолидацияланган коомдук баа агымдарынан тезирээк же майда-чүйдөсү көбүрөөк маалымат бере алат. Булак талкуулаган теңсиздик ушул жерде жаралат: кызматтар мыйзам боюнча жеткиликтүү болушу мүмкүн, бирок чыгымдарына байланыштуу иш жүзүндө кесипкөй мекемелердин колдонушуна ылайыктуу.
HFTнин негизги стратегиялары
Электрондук базар түзүү, bid жана ask котировкаларын бир учурда берип, spreadден киреше алууга таянат.
Арбитраж, бирдей же байланышкан финансылык инструменттердин ар башка рыноктордогу кыска мөөнөттүү баа айырмаларын жабат.
Order anticipation, коомчулукка ачык буйрук агымы жүрүм-турумунан чоң сатып алуу же сатуу бар экенин болжолдоого аракет кылат.
Latency arbitrage болсо бир референттик рынокто баа өзгөргөндө башка соода жайында али жаңылана элек котировкаларга атаандаштарынан мурда жетүүгө таянат.
Order Anticipation менен Front Running Бир Эле Нерсеби?
Булак жасаган укуктук айырма маанилүү. Жашыруун кардар буйругу маалыматын колдонуп кардардын алдына өтүү классикалык front running жана тыюу салынган жүрүм-турум. Ал эми коомчулукка ачык базар маалыматынан башка инвесторлордун мүмкүн болгон буйруктарын чыгаруу ошол эле укуктук категория эмес.
Ушуга окшош spoofing — аткаруу ниети жок алдамчы буйрук киргизип базарга таасир кылуу — манипулятивдүү жана тыюу салынган жүрүм-турум катары өзүнчө каралат.
Latency arbitrage канчалык чоң?
Aquilina, Budish жана O'Neillдин London Stock Exchange билдирүү жазууларына негизделген изилдөөсүндө FTSE 100 акцияларында ар бир акцияга болжол менен мүнөтүнө бир latency race жаралары; операция көлөмүнүн болжол менен %20сы бул жарыштар менен байланышканы жана утулган котировкалар болжол менен жарым basis point чыгым алып жүргөнү билдирилет.
Изилдөөнүн дүйнөлүк акция рынокторуна масштабдаган баасы болжол менен 5 миллиард доллар/жыл деңгээлинде. Бул маани бардык рыноктордо өз-өзүнчө өлчөнгөн ишке ашкан жоготуулардын жалпысы эмес, изилдөө моделинен алынган глобалдык масштабдоо баасы.
HFT Базардын Канчалык Бөлүгүн Түзөт?
| Рынок / Өлчөө | Операция көлөмүнүн үлүшү | Буйрук үлүшү |
|---|---|---|
| АКШ – CRS баасы | Болжол менен %55 | Көрсөтүлгөн эмес |
| ЕБ – ESMA түз фирма классификациясы | %24 | %58 |
| ЕБ – ESMA буйрук өмүрү ыкмасы | %43 | %76 |
Бул маанилер учурдагы 2026 рынок үлүштөрү эмес экенин өзгөчө белгилөө керек. Европа маанилери ESMAнын Майıs 2013 үлгүсүнө, АКШдагы болжолдуу маани болсо Congressional Research Serviceтин 2016-жылкы изилдөөсүнө таянуу менен берилет.
Негизги HFT компаниялары
Булакта өзгөчөлөнгөн электрондук жана жогорку жыштыктагы соода фирмаларынын арасында Citadel Securities, Virtu Financial, Jump Trading, Tower Research Capital, Hudson River Trading, DRW, Optiver, IMC Trading, Flow Traders жана XTX Markets аталат.
Булардын көбү жеке компаниялар; Virtu Financial жана Flow Traders болсо ачык компаниялар катары тизмеленет.
HFT рынок сапатын жакшыртабы?
Булак караган академиялык адабият бир багыттуу жыйынтык бербейт. Hendershott, Jones жана Menkveld менен Hasbrouck жана Saar сыяктуу изилдөөлөр алгоритмдик жана төмөн кечигүү соодасы spreadдерди төмөндөтүп, ликвиддүүлүктү арттыра аларын отчеттогон. Brogaard, Hendershott жана Riordan болсо HFT баа табууда роль ойной турганын көрсөтөт.
Мунун каршы жагында 6 Mayıs 2010 Flash Crash мисалы автоматтык рыноктордун морттугун көрсөтөт. Булак берген Kirilenko жана кызматташтарынын жыйынтыктарына ылайык, HFT фирмалары кыйроону баштабаса да эң курч бөлүгүндө инвентарды бири-бирине тез өткөрүп, кыймылды күчөткөн жана керек учурда ликвиддүүлүк сунушу азайган.
Демек булакта чыккан көрүнүш мындай: HFT нормалдуу мезгилдерде ликвиддүүлүктү жана баа табууну жакшырта алат; стресс мезгилдеринде болсо бул ликвиддүүлүктүн бир бөлүгү артка тартылышы мүмкүн.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Изилдөөнүн ыкмасы
Бул изилдөө жаңы микро-маалымат топтому боюнча баа чыгарган эксперименттик изилдөө эмес. Автор ыкманы literature-based survey with descriptive data analysis деп аныктайт.
Негизги маалымат булактары:
- Financial Stability Boardдун non-bank financial intermediation отчеттору,
- LSEG Data & Analytics инвестициялык банкинг комиссиялык маалыматтары,
- New York State Comptroller Wall Street компенсация маалыматтары,
- BIS валюта рыногу маалыматтары,
- SEC жана ESMA рынок микро-түзүмү изилдөөлөрү,
- рецензияланган инвестициялык банкинг, көмүскө банкинг жана HFT адабияты.
Инвестициялык банкинг жөнүндө негизги жыйынтыктар
- 2025 биринчи жарымында глобалдык инвестициялык банкинг комиссиялары 60,5 миллиард доллар деп отчеттолгон.
- Рынок глобалдык бөлүштүрүү дарамети жана капитал талаптары себептүү ири мекемелерде топтолгон.
- Чыгарылыш жана M&A кирешелери базар циклине байланыштуу; trading кирешелери волатилдүүлүктөн башкача таасир алышы мүмкүн.
- Ишмердүүлүк мыйзамдуу жана жогорку деңгээлде жөнгө салынган болсо да OTC операциялар жана маалымат асимметриялары сырттан ачыктыкты азайта алат.
- Ошол эле мекеменин кеңешчи, эмитент, изилдөө чыгаруучу жана соодагер ролун аткарышы кызыкчылыктар кагылышын жаратышы мүмкүн.
Көмүскө банкинг жөнүндө негизги жыйынтыктар
- 2024-жылдын аягында кеңири NBFI активдери 256,8 триллион доллар жана глобалдык финансылык активдердин %51и деңгээлинде.
- Бул сектордун баары бирдей банкка окшош тобокелдик профилин алып жүрбөйт.
- FSBнин тарыраак банкка окшош тобокелдик өлчөмү 76,3 триллион доллар.
- NBFI активдери булакта %9,4, банк сектору болсо %4,7 жылдык өсүш менен отчеттолот.
- Негизги системалык тобокелдиктер мөөнөт трансформациясынан, ликвиддүүлүк трансформациясынан, левереджден жана банктар менен өз ара байланыштардан чыгат.
- Акча рыногу жана ачык типтеги фонддордо тез кайтарып берүү убадалары менен портфель ликвиддүүлүгү ортосунда стресс мезгилинде дал келбестик жаралышы мүмкүн.
HFT жөнүндө негизги жыйынтыктар
- HFT заманбап электрондук рыноктордо маанилүү ликвиддүүлүк берүүчү.
- Академиялык адабият нормалдуу шарттарда төмөн spread жана ылдамыраак баа табуу менен байланыш табат.
- Latency артыкчылыгы co-location, direct feeds, атайын тармактар жана FPGA сыяктуу жабдыктар менен оптималдаштырылат.
- Latency arbitrageтын экономикалык чыгымы Aquilina жана кызматташтарынын масштабдоосу боюнча болжол менен 5 миллиард доллар/жыл деңгээлинде.
- Ликвиддүүлүк стресс мезгилдеринде азайышы мүмкүн жана автоматтык соода механизмдери тез кайтарым байланыш процесстерин жаратышы мүмкүн.
- Физикалык берүү ылдамдыктары чекке жакындаган сайын атаандаштык тармак кечигүүсүнөн болжол алгоритмдеринин сапатына жылышы күтүлөт.
Үч Финансылык Тармактын Тобокелдик Түзүмү Кантип Айырмаланат?
| Тармак | Экономикалык функция | Негизги тобокелдик | Ачыктык көйгөйү |
|---|---|---|---|
| Инвестициялык банкинг | Капитал рыногу ортомчулугу жана кеңешчилик | Кызыкчылыктар кагылышы, trading жана underwriting тобокелдиги | OTC операциялар жана маалымат асимметриясы |
| Көмүскө банкинг / NBFI | Банктык эмес кредиттик ортомчулук | Ликвиддүүлүк трансформациясы, левередж, run тобокелдиги | Leverage жана interconnectedness маалымат боштуктары |
| HFT | Электрондук ликвиддүүлүк жана баа табуу | Стресс учурунда ликвиддүүлүктүн артка тартылышы, ылдамдык жарышы | Кесипкөй маалымат жана инфраструктурага жетүү айырмасы |
Булактын инвестор көз карашы
Изилдөөнүн инвесторлорго байланыштуу баалоолору автордун жоромолдору жана жеке инвестициялык кеңеш эмес.
Инвестициялык банкинг боюнча автор чыгарылыш жана изилдөө материалдары мекеменин сатуу кызыкчылыктарынан көз карандысыз деп кабыл алынбашы керектигин жактайт.
NBFI каражаттарында инвесторлор киреше премиясы кайсы ликвиддүүлүк, кредиттик же левередж тобокелдигин компенсациялап жатканын түшүнүшү керектигин баса белгилейт.
HFT контекстинде болсо чекене инвестор микро-секунддук ылдамдык жарышына техникалык жактан катыша албай турганын, бирок электрондук базар түзүү жараткан тар spreadдерден кыйыр түрдө пайдалана аларын белгилейт.
Изилдөө колдогон жыйынтыктар
- Үч тармак тең мыйзамдуу жана экономикалык функциясы бар финансылык ишмердүүлүктөр.
- Жогорку жөнгө салуу деңгээли өз алдынча тобокелдикти же кызыкчылыктар кагылышын жок кылбайт.
- NBFI азыр глобалдык финансылык системанын өтө чоң бөлүгүн түзөт.
- NBFIнин жалпы көлөмү менен тар мааниде банкка окшош тобокелдик алып жүргөн бөлүгү бири-биринен ажыратылышы керек.
- HFTнин рынок сапатына тийгизген таасирлери оң да, терс да каналдарды камтыйт.
- Заманбап биржаларда кечигүү убактысы экономикалык жактан бааланган атаандаштык элементине айланган.
- Үч тармакта тең сырттан сезилген “жашыруундук” көбүнчө мыйзамсыздыктан эмес, татаал рынок түзүмдөрүнөн жана маалымат асимметрияларынан келип чыгат.
Изилдөө түздөн-түз далилдебеген жыйынтыктар
- Инвестициялык банкингдин баары коопсуз же этикалык деген жыйынтыкты эксперименттик түрдө далилдебейт.
- 256,8 триллион долларлык бүт NBFI сектору бирдей системалык тобокелдик деңгээлине ээ экенин көрсөтпөйт.
- АКШ жана Европа үчүн колдонулган HFT базар үлүштөрү 2026-жылдын учурдагы өлчөөлөрү эмес.
- 5 миллиард долларлык latency-arbitrage чыгымы түздөн-түз дүйнөлүк бардык рыноктордо байкалган жалпы ишке ашкан зыян эмес.
- HFT бардык инвесторлор үчүн таза оң же таза терс экенин бир жыйынтык менен көрсөтпөйт.
- Автордун инвестор сунуштары контролдук инвестиция тажрыйбаларынан алынган себептик жыйынтыктар эмес; адабият жана рынок түзүмү баалоолору.
Булак жана Ыкма Жөнүндө Эскертүү
Өзгүн башлык: What Lies Behind Investment Banking, Shadow Banking, and High-Frequency Trading? A Risky, Dangerous, Secretive, or Reputable Business?
Автор: Roland Rupprechter.
Дата: Ağustos 2026.
Аффилиация: R&B Wealth Management; Member, Austrian Association for Financial Analysis and Asset Management.
Изилдөө түрү: Адабиятка негизделген survey жана сүрөттөмө маалымат анализи.
Инвестициялык банкингдин негизги маалымат булагы: LSEG Data & Analytics, Global Investment Banking Fee Review, First Half 2025.
NBFI негизги маалымат булагы: Financial Stability Board, Global Monitoring Report on Nonbank Financial Intermediation 2025; маалыматтар 2024-жылдын аягына карата.
HFT базар-үлүш булактары: Congressional Research Service (2016) жана ESMA (2014). Европа маанилери Mayıs 2013 үлгүсүн негиз кылат.
Latency-arbitrage булагы: Aquilina, Budish & O'Neill (2022), Quarterly Journal of Economics.
Wall Street компенсация маалыматы: Office of the New York State Comptroller, 26 Mart 2026 билдирүүсү.
FX көлөмү: BIS Triennial Central Bank Survey 2022.
Автордук укук / лицензия: Каралган PDF ичинде ачык Creative Commons же ушул сыяктуу кайра колдонуу лицензиясы көрсөтүлгөн эмес. Ошондуктан булак таблицалары жана özgün графикалык дизайндары кайра колдонулган эмес.
Негизги методологиялык чектөө: Изилдөө ар башка жылдарга жана ар башка өлчөө ыкмаларына ээ көптөгөн экинчи маалымат булактарын бириктирет. Ошондуктан сандар бир эле дата жана методологияга тиешелүү бир кесилиштик маалымат топтому сыяктуу салыштырылбашы керек.
HFT убакыт чеги: %55 АКШ жана %24–43 Европа операция көлөмү маанилери тарыхый изилдөө өлчөөлөрү жана 2026 учурдагы базар үлүшү катары чечмеленбеши керек.
NBFI аныктама чеги: 256,8 триллион долларлык жалпы NBFI сектору менен 76,3 триллион долларлык банкка окшош тобокелдик алып жүргөн тар FSB өлчөмү өзүнчө категориялар.
Инвестор баалоолору: Изилдөөнүн акыркы бөлүмүндөгү инвестициялык мамиле жана сунуштар автордун жалпы көз карашы; жеке инвестордун максатына, тобокелдик көтөрүмдүүлүгүнө же финансылык абалына ылайык даярдалган жеке инвестициялык кеңеш эмес.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген