

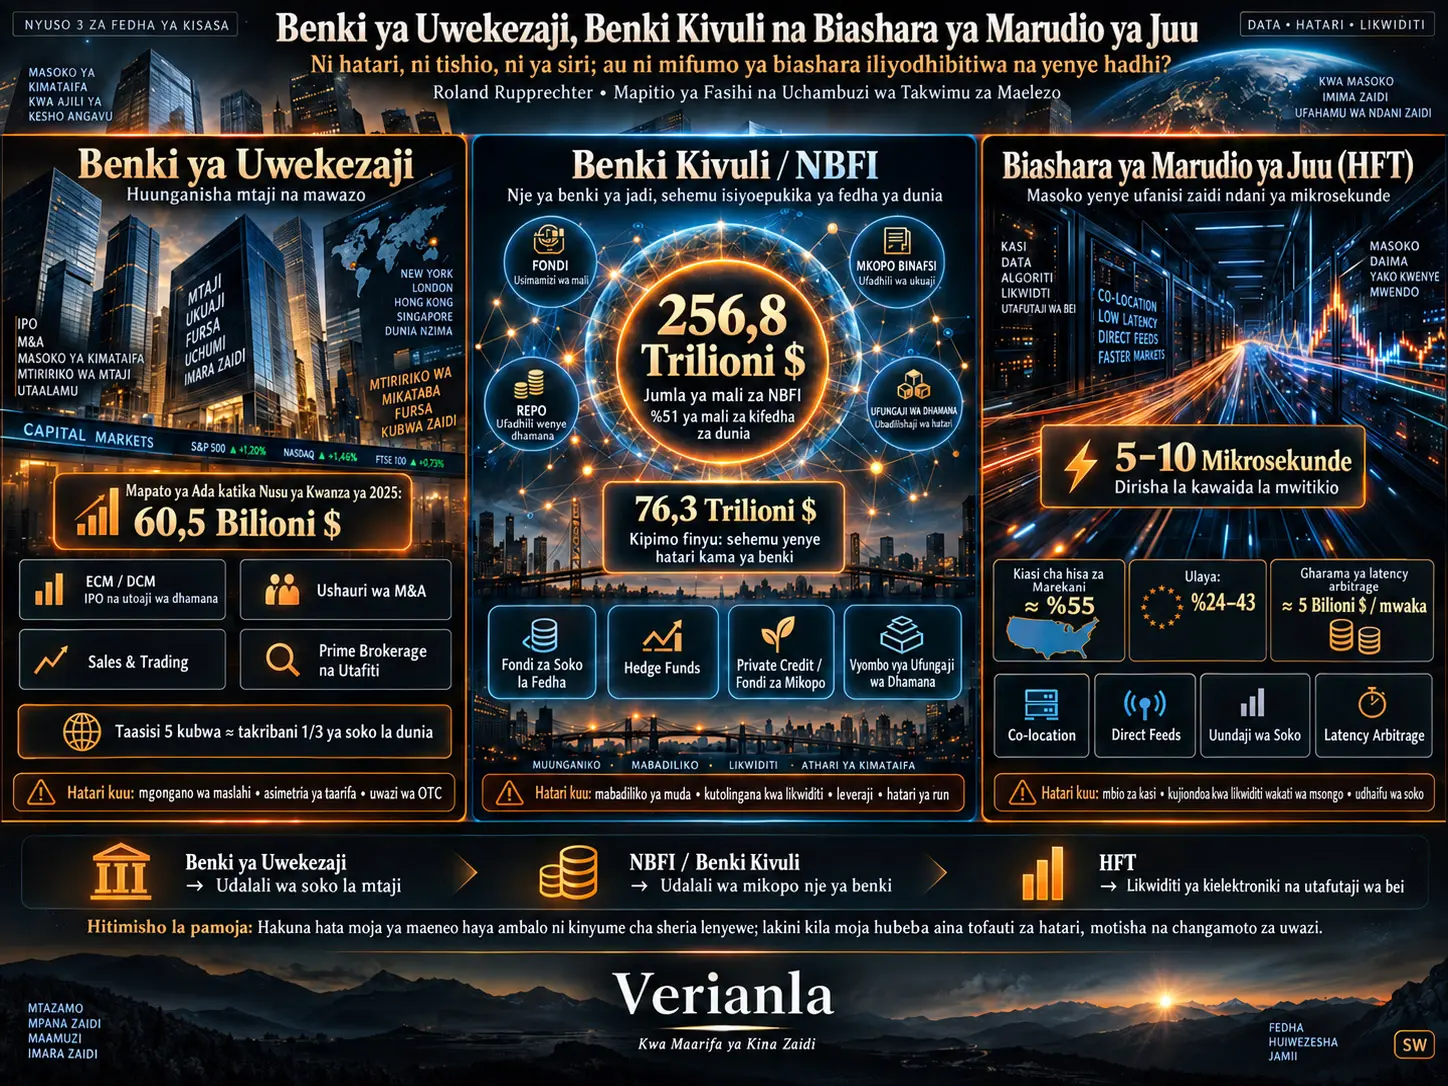
Benki ya uwekezaji, benki kivuli na biashara ya marudio ya juu ni miongoni mwa maeneo ya fedha ya kisasa ambayo ni ya msingi kiuchumi na pia yanayotazamwa kwa mashaka makubwa zaidi na umma. Utafiti wa Roland Rupprechter unaotegemea fasihi unachunguza shughuli hizi tatu katika fremu moja na kueleza zinafanya nini, mapato yake yanatoka wapi, ni taasisi zipi zinafanya kazi humo, hubeba hatari gani na wawekezaji hukutana vipi na miundo hii.
Mkabala mkuu wa utafiti ni kwamba hakuna mojawapo ya maeneo haya ambayo yenyewe ni haramu au yasiyo na hadhi; lakini yote matatu yana vyanzo tofauti vya hatari kama vile ulinganifu hafifu wa taarifa, leverage, ubadilishaji wa ukwasi, mgongano wa maslahi au faida ya kasi ya kiteknolojia. Mwandishi anasisitiza kwamba dhana za “yenye heshima” na “yenye hatari” si kinyume cha kila mmoja.
Benki ya uwekezaji; inajumuisha matoleo ya umma ya kampuni, utoaji wa hati fungani, ushauri wa muungano na ununuzi, biashara ya kampuni, prime brokerage na huduma nyingine za masoko ya mitaji. Inaelezwa kuwa mapato ya ada za benki ya uwekezaji duniani katika nusu ya kwanza ya 2025 yalikuwa dola bilioni 60,5; takriban theluthi moja ya mapato haya ilipatikana na benki tano kubwa zaidi.
Benki kivuli si “mfumo wa benki uliofichwa” usio halali, bali ni jina pana la upatanishi wa mikopo ulio nje ya mizania ya benki za kawaida. Kulingana na data ya Financial Stability Board, kufikia mwisho wa 2024 sekta pana ya non-bank financial intermediation ilikuwa imefikia mali za dola trilioni 256,8 na takriban %51 ya mali za kifedha duniani. Kwa upande mwingine, kipimo chembamba zaidi cha FSB kinachobeba hatari za uthabiti zinazofanana na za benki kiko katika kiwango cha dola trilioni 76,3.
Biashara ya marudio ya juu (HFT) ni aina ya biashara ya kialgorithimu yenye kasi kubwa sana inayotumia tofauti za ucheleweshaji katika kiwango cha mikro-sekunde kwenye vitabu vya maagizo vya kielektroniki, utengenezaji wa soko na tofauti za bei kati ya maeneo mbalimbali ya biashara. Katika tafiti za zamani zaidi za sehemu ya soko ambazo chanzo kinategemea, takriban %55 ya ujazo wa biashara ya hisa Marekani na %24–43 barani Ulaya kulingana na njia ya upimaji ilihusishwa na HFT. Viwango hivi si vipimo vya sasa vya 2026, bali ni thamani zilizotoka katika tafiti za vipindi vya awali za CRS na ESMA mtawalia.
Hitimisho la pamoja la utafiti ni kwamba kazi za kiuchumi za maeneo haya matatu ya fedha ya kisasa ni halisi; lakini wawekezaji na wasimamizi hawapaswi kutazama tu hadhi au mapato ya juu bila kuelewa shughuli hizi zinapataje pesa, zinahamishia hatari zipi kwa upande mwingine na ukwasi unaweza kuondolewa katika hali zipi.
Benki ya uwekezaji ni nini?
Benki ya uwekezaji, tofauti na benki ya biashara ya kawaida inayokusanya amana na kutoa mikopo, hulenga masoko ya mitaji na miamala mikubwa ya kampuni. Maeneo makuu ya shughuli ni utoaji wa hisa na hati fungani, ushauri wa muungano na ununuzi, miamala ya dhamana za kampuni, mikopo ya pamoja, prime brokerage na utafiti.
| Shughuli | Huduma kuu | Chanzo kikuu cha mapato |
|---|---|---|
| Equity Capital Markets | Toleo la umma, kuongeza mtaji, uwekaji | Ada za underwriting na placement |
| Debt Capital Markets | Utoaji wa hati fungani za kampuni na serikali | Ada za underwriting na placement |
| M&A Advisory | Ununuzi, muungano, ulinzi na uthamini | Ada za ushauri na mafanikio |
| Sales & Trading | Miamala ya hisa, hati fungani, fedha za kigeni na derivatives | Bid-ask spread na matokeo ya biashara |
| Syndicated Lending | Kuunda na kusambaza mikopo mikubwa | Ada za upangaji na ahadi |
| Prime Brokerage | Clearing, ufadhili na ukopeshaji wa dhamana kwa hedge funds | Ada za riba, lending na settlement |
Benki za Uwekezaji Zinaunda Soko Kubwa Kiasi Gani?
Kulingana na data ya LSEG Data & Analytics, mapato ya ada za benki ya uwekezaji duniani yaliripotiwa kuwa dola bilioni 60,5 katika nusu ya kwanza ya 2025.
| Eneo | Mapato ya ada nusu ya kwanza 2025 | Sehemu |
|---|---|---|
| Americas | bilioni 31,9 USD | %52,7 |
| Asia-Pacific | bilioni 11,9 USD | %19,7 |
| Europe, Middle East & Africa | bilioni 16,7 USD | %27,6 |
| Jumla ya dunia | bilioni 60,5 USD | %100 |
Katika chanzo, inaelezwa kuwa JPMorgan iko nafasi ya kwanza kwa mapato ya dola bilioni 4,6 na sehemu ya soko ya %7,7; Goldman Sachs inaifuata kwa %6,5 na BofA Securities, Morgan Stanley na Citi pia zimo katika tano bora. Taasisi tano za kwanza hufikia takriban theluthi moja ya soko lote.
Sababu ya mkusanyiko huu si ukubwa wa mtaji pekee. Kuna mtandao wa usambazaji wa kimataifa, uwezo wa underwriting, mahusiano na wateja wa kampuni, teknolojia na vikwazo vya juu vya kuingia vinavyotegemea hadhi.
Kwa nini mapato ya benki ya uwekezaji ni ya mizunguko?
Matoleo ya umma, kuongeza mtaji na miamala ya M&A huongezeka katika masoko yenye nguvu ya mitaji; katika vipindi ambavyo viwango vya riba vinapanda na bei kushuka, madirisha ya utoaji mpya yanaweza kufungwa. Kwa upande mwingine, mapato ya trading yanaweza kuimarika katika vipindi vya kuongezeka kwa volatility.
Kwa hiyo benki kubwa za uwekezaji zina vyanzo tofauti vya mapato vinavyoathiriwa kwa wakati mmoja na matumaini ya soko na misukosuko ya soko. Chanzo kinasisitiza kwamba mizunguko hii inayopingana hubadilisha muundo wa mapato wa taasisi kubwa, lakini hufanya matokeo ya kila robo kuwa magumu kutabiri.
Soko la interbank linatofautianaje na benki ya uwekezaji?
Soko la kawaida la interbank ni soko la fedha la jumla ambapo benki hufanya miamala ya ukwasi na ufadhili kati yao. Benki husimamia ukwasi wa mizania zao kupitia miamala ya ufadhili usio na dhamana wa usiku mmoja au muda mrefu zaidi, repo, fedha za kigeni na derivatives za riba.
Chanzo kinataja kwamba ECB katika hesabu ya €STR hutumia tu miamala inayofaa yenye ukubwa wa angalau euro milioni 1; miamala halisi ya wholesale mara nyingi hufikia makumi au mamia ya milioni ya euro.
Katika utafiti wa miaka mitatu wa fedha za kigeni wa BIS wa 2022, ujazo wa kila siku wa biashara ya FX duniani uliripotiwa kuwa takriban dola trilioni 7,5. Thamani hii inatumika katika utafiti kuonyesha ukubwa wa soko la interbank na soko kati ya taasisi za fedha.
Tatizo la uwazi katika benki ya uwekezaji ni nini?
Kiasi kikubwa cha miamala katika benki ya uwekezaji kinaweza kufanywa nje ya soko la hisa, yaani katika mazingira ya OTC. Derivatives za riba na mikopo, miamala ya fedha za kigeni, uwekaji wa deni binafsi na miamala mikubwa ya block inapofanyika moja kwa moja kati ya wahusika, taarifa za bei na ujazo huwa haziko wazi kwa umma kama ilivyo sokoni.
Chanzo pia kinaonyesha migongano ya maslahi inayotokana na taasisi kubeba majukumu mengi: benki hiyo hiyo inaweza kutoa ushauri wa toleo la umma kwa kampuni, kuchapisha utafiti kuhusu kampuni hiyo, kutekeleza muamala wa mteja wake na kuchukua nafasi kwa akaunti yake mwenyewe.
Udhibiti wa kisasa hujaribu kupunguza matatizo haya kwa kanuni kama organisational separation, disclosure, best execution na kuripoti miamala. Hata hivyo chanzo kinasema kwamba asymmetry ya taarifa haiondoki kabisa.
Kwa nini ada katika benki ya uwekezaji ni kubwa kiasi hiki?
Kulingana na data ya New York State Comptroller, dimbwi la bonasi la Wall Street mwaka 2025 ni dola bilioni 49,2, na bonasi ya wastani ni dola 246.900 kwa kila mfanyakazi. Fidia ya wastani ya jumla ya sekta mwaka 2024 imetolewa katika chanzo kama dola 505.677.
Mwandishi anasisitiza kwamba malipo haya ni matokeo ya modeli ya biashara yenye margin kubwa na inayotegemea mtaji wa binadamu, lakini asymmetry kati ya kugawana faida na hasara kubaki kwa kiwango kidogo kwa mfanyakazi inaweza kuunda motisha ya kuchukua hatari kupita kiasi.
Je, Benki Kivuli Kweli ni Mfumo wa “Kivuli”?
Dhana ya “Shadow banking” haimaanishi benki haramu. Chanzo kinaeleza kwamba dhana hii ilitumiwa na Paul McCulley mwaka 2007 kufafanua miundo inayofanya upatanishi wa mikopo nje ya leseni ya benki. Financial Stability Board baadaye ilikubali istilahi ya upande wowote zaidi, non-bank financial intermediation (NBFI).
Katika mfumo huu zinaweza kuingia money market funds, open-ended investment funds, hedge funds, private credit funds, vyombo vya securitization na kampuni mbalimbali za ufadhili.
Ni nini kinachofanya taasisi ya fedha iwe “kama benki”?
Chanzo kinazingatia sifa nne kuu:
- Ubadilishaji wa muda: kufadhili mali za muda mrefu kwa fedha za muda mfupi;
- Ubadilishaji wa ukwasi: kutoa ahadi ya malipo ya haraka dhidi ya mali ambazo ni vigumu kuuza;
- Leverage: kutumia deni juu ya mtaji wenyewe;
- Uhamisho wa hatari ya mikopo: kuhamisha hatari ya default kwa wawekezaji au miundo mingine.
Matokeo muhimu ya sifa hizi ni hatari ya “run” inayofanana na migogoro ya kawaida ya benki. Hata hivyo, tofauti na benki za kawaida, vyombo vingi vya NBFI havina bima ya moja kwa moja ya amana au ufikiaji wa kudumu wa ukwasi wa benki kuu.
Ukubwa wa Benki Kivuli ni Kiasi Gani?
Matokeo ya 2025 Global Monitoring Report yanayotegemea data ya mwisho wa 2024 ya FSB yanafupishwa katika chanzo hivi:
| Kipimo | Thamani | Mabadiliko ya mwaka |
|---|---|---|
| Jumla ya NBFI | trilioni 256,8 USD | +%9,4 |
| Sehemu katika mali za kifedha duniani | %51 | — |
| Other Financial Intermediaries | trilioni 169,4 USD | +%11,0 |
| Kipimo chembamba cha hatari kama ya benki | trilioni 76,3 USD | — |
| Ukuaji wa sekta ya benki | — | +%4,7 |
Tofauti muhimu hapa ni hii: si dola trilioni 256,8 zote hubeba “hatari ya benki kivuli” kwa kiwango sawa. Kwa mfano, index fund isiyotumia leverage inaweza kuwemo ndani ya takwimu za NBFI, lakini huenda isitoe mikopo ya muda mrefu kwa kutumia ufadhili wa muda mfupi unaofanana na amana katika maana ya kawaida. Kipimo chembamba cha FSB cha dola trilioni 76,3 kinazingatia moja kwa moja zaidi hatari za uthabiti zinazofanana na za benki.
Faida ya benki kivuli ni nini?
Kampuni zinaweza kufikia vyanzo vya ufadhili nje ya mikopo ya benki; wawekezaji wanaweza kufikia profaili tofauti za hatari-mapato kuanzia money market funds hadi private credit. Sehemu ya mikopo ambayo benki hazitaki kufadhili au huiweka kwa bei ghali kwa sababu ya kanuni za mtaji inaweza kutolewa na private credit funds.
Hata hivyo mapato ya juu mara nyingi si ya bure. Chanzo kinasisitiza kwamba sehemu muhimu ya premium ya mapato katika credit funds ni malipo ya hatari ya ukwasi na mikopo.
Kwa nini ubadilishaji wa ukwasi unaweza kuwa hatari?
Ikiwa fondi inampa mwekezaji uwezekano wa malipo ya kila siku au ya haraka huku ikishikilia katika portfolia yake hati fungani zinazouzwa kwa nadra au mikopo binafsi, kutolingana kwa ukwasi ambako hakionekani katika nyakati za kawaida kunaweza kuibuka.
Chanzo kinatumia tukio la Reserve Primary Fund la 2008 na kipindi cha “dash for cash” cha Mart 2020 kama mifano ya udhaifu huu. Inaelezwa kuwa mwaka 2020 kutoka kwa kiasi kikubwa kutoka money market funds na bond funds kulisawazishwa na hatua za benki kuu.
Je, benki na benki kivuli kwa kweli zimetenganishwa?
Siyo kikamilifu. Benki zinaweza kutoa prime brokerage na credit lines kwa hedge funds na credit funds, kufanya repo na miamala ya derivatives na kufadhili hatari za taasisi hizi.
Chanzo kinatumia kuanguka kwa Archegos Capital Management mwaka 2021 kama mfano wa uhusiano huu wa pande mbili. Inaelezwa kuwa hasara za jumla za benki za prime broker zilipita dola bilioni 10, na Credit Suisse pekee ilipata hasara ya takriban dola bilioni 5,5.
Biashara ya Marudio ya Juu Inafanyaje Kazi?
HFT ni aina ndogo ya biashara ya kialgorithimu yenye ucheleweshaji wa chini sana. Sifa zake ni muda mfupi sana wa kushikilia nafasi, viwango vya juu vya maagizo na kufuta, margin ndogo kwa kila muamala na kwa kawaida nafasi halisi ndogo mwisho wa siku.
Modeli ya kiuchumi inategemea kutathmini kwa kasi sana mamilioni ya fursa ndogo. Kwa hiyo moja ya vipengele vikuu vya uzalishaji si mtaji wa kifedha pekee, bali ni muda wa ucheleweshaji.
Kwa nini Latency ni faida ya kiuchumi?
Latency ni muda kati ya kutazamwa kwa tukio la soko na agizo la algorithimu linalojibu tukio hilo kufika sokoni. Chanzo kinaeleza kutoka utafiti wa London Stock Exchange wa Aquilina, Budish na O'Neill kwamba muda wa kawaida wa majibu umefikia kiwango cha 5–10 mikrosaniye.
Ikilinganishwa na kupepesa kwa jicho la binadamu kunakochukua takriban 300 milisaniye, kiwango hiki cha muda kiko nje kabisa ya uingiliaji wa binadamu.
Katika mfano wa muunganisho kati ya Chicago na New Jersey, inaelezwa kwamba mitandao ya fiber ilitoa muda wa kwenda na kurudi wa takriban 13 milisaniye, na baadaye kwa miunganisho ya microwave muda huu ukashushwa hadi kidogo juu ya 8 milisaniye.
Kwa Nini Co-location na Mitiririko ya Moja kwa Moja ya Data Hutumiwa?
Masoko ya hisa yanaweza kukodisha nafasi ya server katika vituo vyao vya data kwa wafanyabiashara wa kitaalamu. Hii huitwa co-location. Lengo ni kuwa karibu iwezekanavyo kimwili na injini ya biashara na kupunguza ucheleweshaji wa mtandao.
Aidha, direct market data feeds zinaweza kutoa data ya haraka zaidi au ya kina zaidi kuliko mitiririko ya bei ya umma iliyounganishwa. Kutokulingana ambako chanzo kinajadili hujitokeza hapa: huduma zinaweza kupatikana kisheria, lakini kwa sababu ya gharama zake kwa vitendo zinafaa matumizi ya taasisi za kitaalamu.
Mikakati mikuu ya HFT
Utengenezaji wa soko wa kielektroniki hutegemea kutoa nukuu za bid na ask kwa wakati mmoja na kupata spread.
Arbitrage hufunga tofauti za bei za muda mfupi za vyombo vya kifedha vilivyo sawa au vinavyohusiana katika masoko tofauti.
Order anticipation hujaribu kukisia uwepo wa ununuzi au uuzaji mkubwa kutokana na tabia ya mtiririko wa maagizo iliyo wazi kwa umma.
Latency arbitrage nayo hutegemea kufikia nukuu ambazo hazijasasishwa bado katika eneo jingine la biashara kabla ya washindani, wakati bei inabadilika katika soko la rejea.
Je, Order Anticipation na Front Running ni Kitu Kimoja?
Tofauti ya kisheria ambayo chanzo kinafanya ni muhimu. Kutumia taarifa ya siri ya agizo la mteja ili kumtangulia mteja ni front running ya kawaida na ni tabia iliyopigwa marufuku. Kwa upande mwingine, kutoa hitimisho kuhusu maagizo yanayowezekana ya wawekezaji wengine kwa kutumia tu data ya soko iliyo wazi kwa umma si katika kategoria hiyo hiyo ya kisheria.
Vivyo hivyo, spoofing — kuingiza agizo la kupotosha bila nia ya kulitekeleza ili kuathiri soko — hutengwa kama tabia ya udanganyifu na iliyopigwa marufuku.
Latency arbitrage ni kubwa kiasi gani?
Katika utafiti wa Aquilina, Budish na O'Neill unaotegemea rekodi za ujumbe za London Stock Exchange, iliripotiwa kwamba katika hisa za FTSE 100 hutokea takriban latency race moja kwa dakika kwa kila hisa; takriban %20 ya ujazo wa biashara inahusiana na mbio hizi na nukuu zilizoshindwa hubeba gharama ya takriban nusu basis point.
Kadirio ambalo utafiti umeipanua kwa masoko ya hisa duniani liko katika kiwango cha takriban dola bilioni 5/mwaka. Thamani hii si jumla ya hasara zilizotokea zilizopimwa moja moja katika masoko yote, bali ni makadirio ya upanuzi wa kimataifa yaliyopatikana kutoka modeli ya utafiti.
HFT Inaunda Sehemu Gani ya Soko?
| Soko / Kipimo | Sehemu ya ujazo wa biashara | Sehemu ya maagizo |
|---|---|---|
| Marekani – makadirio ya CRS | Takriban %55 | Haijabainishwa |
| EU – uainishaji wa moja kwa moja wa kampuni wa ESMA | %24 | %58 |
| EU – mbinu ya muda wa agizo ya ESMA | %43 | %76 |
Ni lazima ibainishwe hasa kwamba thamani hizi si sehemu za sasa za soko za 2026. Thamani za Ulaya zinatokana na sampuli ya Mayıs 2013 ya ESMA, na thamani ya takriban ya Marekani inaletwa kupitia utafiti wa 2016 wa Congressional Research Service.
Kampuni kuu za HFT
Kati ya kampuni za biashara ya kielektroniki na marudio ya juu zinazotajwa katika chanzo ni Citadel Securities, Virtu Financial, Jump Trading, Tower Research Capital, Hudson River Trading, DRW, Optiver, IMC Trading, Flow Traders na XTX Markets.
Nyingi kati ya hizi ni kampuni binafsi; Virtu Financial na Flow Traders zimeorodheshwa kama kampuni za umma.
Je, HFT huongeza ubora wa soko?
Fasihi ya kitaaluma ambayo chanzo kinachunguza haitoi matokeo ya upande mmoja. Tafiti kama za Hendershott, Jones na Menkveld pamoja na Hasbrouck na Saar zinaripoti kuwa biashara ya kialgorithimu na ya ucheleweshaji mdogo inaweza kupunguza spread na kuongeza ukwasi. Brogaard, Hendershott na Riordan wanaonyesha kuwa HFT ina jukumu katika ugunduzi wa bei.
Kwa upande mwingine, mfano wa 6 Mayıs 2010 Flash Crash unaonyesha udhaifu wa masoko ya kiotomatiki. Kulingana na matokeo ya Kirilenko na wenzake yanayoletwa na chanzo, ingawa kampuni za HFT hazikuanzisha anguko, katika sehemu kali zaidi zilikuza mwendo kwa kuhamishiana inventory kwa kasi, na wakati ambapo ukwasi ulihitajika, utoaji wa ukwasi ulipungua.
Kwa hiyo picha inayojitokeza katika chanzo ni hii: HFT inaweza kuboresha ukwasi na ugunduzi wa bei katika vipindi vya kawaida; lakini katika vipindi vya stress sehemu ya ukwasi huo inaweza kuondolewa.
Mbinu na Matokeo ya Utafiti
Mbinu ya utafiti
Utafiti huu si utafiti wa majaribio unaokadiria juu ya seti mpya ya data ndogo. Mwandishi anafafanua mbinu kama literature-based survey with descriptive data analysis.
Vyanzo vikuu vya taarifa:
- ripoti za non-bank financial intermediation za Financial Stability Board,
- data za ada za benki ya uwekezaji za LSEG Data & Analytics,
- data za malipo ya Wall Street za New York State Comptroller,
- data za soko la fedha za kigeni za BIS,
- tafiti za muundo mdogo wa soko za SEC na ESMA,
- fasihi iliyopitiwa kitaaluma ya benki ya uwekezaji, benki kivuli na HFT.
Matokeo makuu kuhusu benki ya uwekezaji
- Katika nusu ya kwanza ya 2025, ada za kimataifa za benki ya uwekezaji ziliripotiwa kuwa dola bilioni 60,5.
- Soko limejikusanya katika taasisi kubwa kwa sababu ya uwezo wa usambazaji wa kimataifa na mahitaji ya mtaji.
- Mapato ya utoaji na M&A yanategemea mzunguko wa soko; mapato ya trading yanaweza kuathiriwa tofauti na volatility.
- Ingawa shughuli ni halali na zimedhibitiwa sana, miamala ya OTC na asymmetry za taarifa zinaweza kupunguza uwazi kwa mtazamaji wa nje.
- Taasisi moja kubeba jukumu la mshauri, mtoaji, mzalishaji wa utafiti na mfanyabiashara kunaweza kuunda mgongano wa maslahi.
Matokeo makuu kuhusu benki kivuli
- Mwishoni mwa 2024, mali pana za NBFI zilikuwa dola trilioni 256,8 na katika kiwango cha %51 ya mali za kifedha duniani.
- Sekta hii yote haibebi profaili ile ile ya hatari kama ya benki.
- Kipimo chembamba zaidi cha FSB cha hatari kama ya benki ni dola trilioni 76,3.
- Katika chanzo, mali za NBFI zinaripotiwa kwa ukuaji wa mwaka wa %9,4, na sekta ya benki kwa %4,7.
- Hatari kuu za kimfumo zinatokana na ubadilishaji wa muda, ubadilishaji wa ukwasi, leverage na miunganisho ya pande mbili na benki.
- Katika money market funds na open-ended funds, kutolingana kati ya ahadi za malipo ya haraka na ukwasi wa portfolia kunaweza kutokea katika kipindi cha stress.
Matokeo makuu kuhusu HFT
- HFT ni mtoaji muhimu wa ukwasi katika masoko ya kisasa ya kielektroniki.
- Fasihi ya kitaaluma hupata uhusiano na spread za chini na ugunduzi wa bei wa haraka katika hali za kawaida.
- Faida ya latency huboreshwa kwa co-location, direct feeds, mitandao maalumu na vifaa kama FPGA.
- Gharama ya kiuchumi ya latency arbitrage iko katika kiwango cha takriban dola bilioni 5/mwaka kulingana na upanuzi wa Aquilina na wenzake.
- Ukwasi unaweza kupungua katika vipindi vya stress na mifumo ya biashara ya kiotomatiki inaweza kuunda michakato ya feedback ya haraka.
- Kadiri kasi za uwasilishaji wa kimwili zinavyokaribia mipaka yake, ushindani unatarajiwa kuhama kutoka ucheleweshaji wa mtandao kwenda ubora wa algorithimu za utabiri.
Muundo wa Hatari wa Maeneo Matatu ya Fedha Unatofautianaje?
| Eneo | Kazi ya kiuchumi | Hatari kuu | Tatizo la uwazi |
|---|---|---|---|
| Benki ya uwekezaji | Upatanishi wa soko la mitaji na ushauri | Mgongano wa maslahi, hatari ya trading na underwriting | Miamala ya OTC na asymmetry ya taarifa |
| Benki kivuli / NBFI | Upatanishi wa mikopo nje ya benki | Ubadilishaji wa ukwasi, leverage, hatari ya run | Mapengo ya data ya leverage na interconnectedness |
| HFT | Ukwasi wa kielektroniki na ugunduzi wa bei | Kuondolewa kwa ukwasi wakati wa stress, mbio za kasi | Tofauti ya ufikiaji wa data na miundombinu ya kitaalamu |
Mtazamo wa mwekezaji katika chanzo
Tathmini za utafiti kuhusu wawekezaji ni maoni ya mwandishi na si ushauri binafsi wa uwekezaji.
Kuhusu benki ya uwekezaji, mwandishi anasema nyenzo za utoaji na utafiti hazipaswi kuchukuliwa kuwa huru kutokana na maslahi ya mauzo ya taasisi.
Katika vyombo vya NBFI, anasisitiza kwamba wawekezaji wanapaswa kuelewa premium ya mapato inafidia hatari gani ya ukwasi, mikopo au leverage.
Katika muktadha wa HFT, anaeleza kuwa mwekezaji wa rejareja hawezi kushiriki kiufundi katika mbio za kasi ya mikro-sekunde, lakini anaweza kufaidika kwa njia isiyo ya moja kwa moja na spread nyembamba zinazotengenezwa na utengenezaji wa soko wa kielektroniki.
Matokeo ambayo utafiti unaunga mkono
- Maeneo yote matatu ni shughuli za kifedha zilizo halali na zenye kazi ya kiuchumi.
- Kiwango cha juu cha udhibiti pekee hakiondoi hatari au mgongano wa maslahi.
- NBFI sasa inaunda sehemu kubwa sana ya mfumo wa fedha duniani.
- Ukubwa wa jumla wa NBFI na sehemu inayobeba hatari kama ya benki kwa maana nyembamba vinapaswa kutenganishwa.
- Athari za HFT kwenye ubora wa soko zinajumuisha njia chanya na hasi.
- Katika masoko ya kisasa ya hisa, muda wa ucheleweshaji umegeuka kuwa kipengele cha ushindani kinachoweza kuwekewa bei kiuchumi.
- “Usiri” unaoonekana kutoka nje katika maeneo yote matatu mara nyingi hautokani na uharamu, bali miundo changamano ya soko na asymmetry za taarifa.
Matokeo ambayo utafiti hauthibitishi moja kwa moja
- Hauthibitishi kwa majaribio kwamba benki yote ya uwekezaji ni salama au ya kimaadili.
- Haonyeshi kwamba sekta yote ya NBFI ya dola trilioni 256,8 ina kiwango kile kile cha hatari ya kimfumo.
- Sehemu za soko za HFT zinazotumiwa kwa Marekani na Ulaya si vipimo vya sasa vya mwaka 2026.
- Gharama ya latency-arbitrage ya dola bilioni 5 si jumla ya hasara halisi iliyotazamwa moja kwa moja katika masoko yote ya dunia.
- Haonyeshi kwa hitimisho moja kwamba HFT ni chanya au hasi kwa jumla kwa wawekezaji wote.
- Mapendekezo ya mwandishi kwa wawekezaji si matokeo ya kisababishi yaliyopatikana kutoka majaribio ya uwekezaji yaliyodhibitiwa; ni tathmini za fasihi na muundo wa soko.
Maelezo ya Chanzo na Mbinu
Kichwa asili: What Lies Behind Investment Banking, Shadow Banking, and High-Frequency Trading? A Risky, Dangerous, Secretive, or Reputable Business?
Mwandishi: Roland Rupprechter.
Tarehe: Ağustos 2026.
Ushirikiano wa kitaasisi: R&B Wealth Management; Member, Austrian Association for Financial Analysis and Asset Management.
Aina ya utafiti: Survey inayotegemea fasihi na uchambuzi wa data wa maelezo.
Chanzo kikuu cha data ya benki ya uwekezaji: LSEG Data & Analytics, Global Investment Banking Fee Review, First Half 2025.
Chanzo kikuu cha data ya NBFI: Financial Stability Board, Global Monitoring Report on Nonbank Financial Intermediation 2025; data ni hadi mwisho wa 2024.
Vyanzo vya sehemu ya soko la HFT: Congressional Research Service (2016) na ESMA (2014). Thamani za Ulaya zinategemea sampuli ya Mayıs 2013.
Chanzo cha latency-arbitrage: Aquilina, Budish & O'Neill (2022), Quarterly Journal of Economics.
Data ya malipo ya Wall Street: Office of the New York State Comptroller, tangazo la 26 Mart 2026.
Ujazo wa FX: BIS Triennial Central Bank Survey 2022.
Hakimiliki / leseni: Katika PDF iliyochunguzwa haijaonyeshwa leseni wazi ya Creative Commons au leseni nyingine kama hiyo ya matumizi tena. Kwa hiyo majedwali ya chanzo na miundo ya picha ya özgün haikutumiwa tena.
Kikomo kikuu cha kimethodolojia: Utafiti unaunganisha vyanzo vingi vya data ya pili vyenye miaka tofauti na njia tofauti za upimaji. Kwa hiyo takwimu hazipaswi kulinganishwa kama seti moja ya data ya sehemu moja yenye tarehe na metodolojia moja.
Kikomo cha muda cha HFT: Thamani za ujazo wa biashara za %55 Marekani na %24–43 Ulaya ni vipimo vya utafiti wa kihistoria na hazipaswi kufasiriwa kama sehemu ya sasa ya soko mwaka 2026.
Kikomo cha ufafanuzi wa NBFI: Sekta ya jumla ya NBFI yenye dola trilioni 256,8 na kipimo chembamba cha FSB chenye dola trilioni 76,3 kinachobeba hatari kama ya benki ni makategoria tofauti.
Tathmini za mwekezaji: Mkabala wa uwekezaji na mapendekezo katika sehemu ya mwisho ya utafiti ni maoni ya jumla ya mwandishi; si ushauri binafsi wa uwekezaji uliotayarishwa kulingana na malengo, uvumilivu wa hatari au hali ya kifedha ya mwekezaji binafsi.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *