

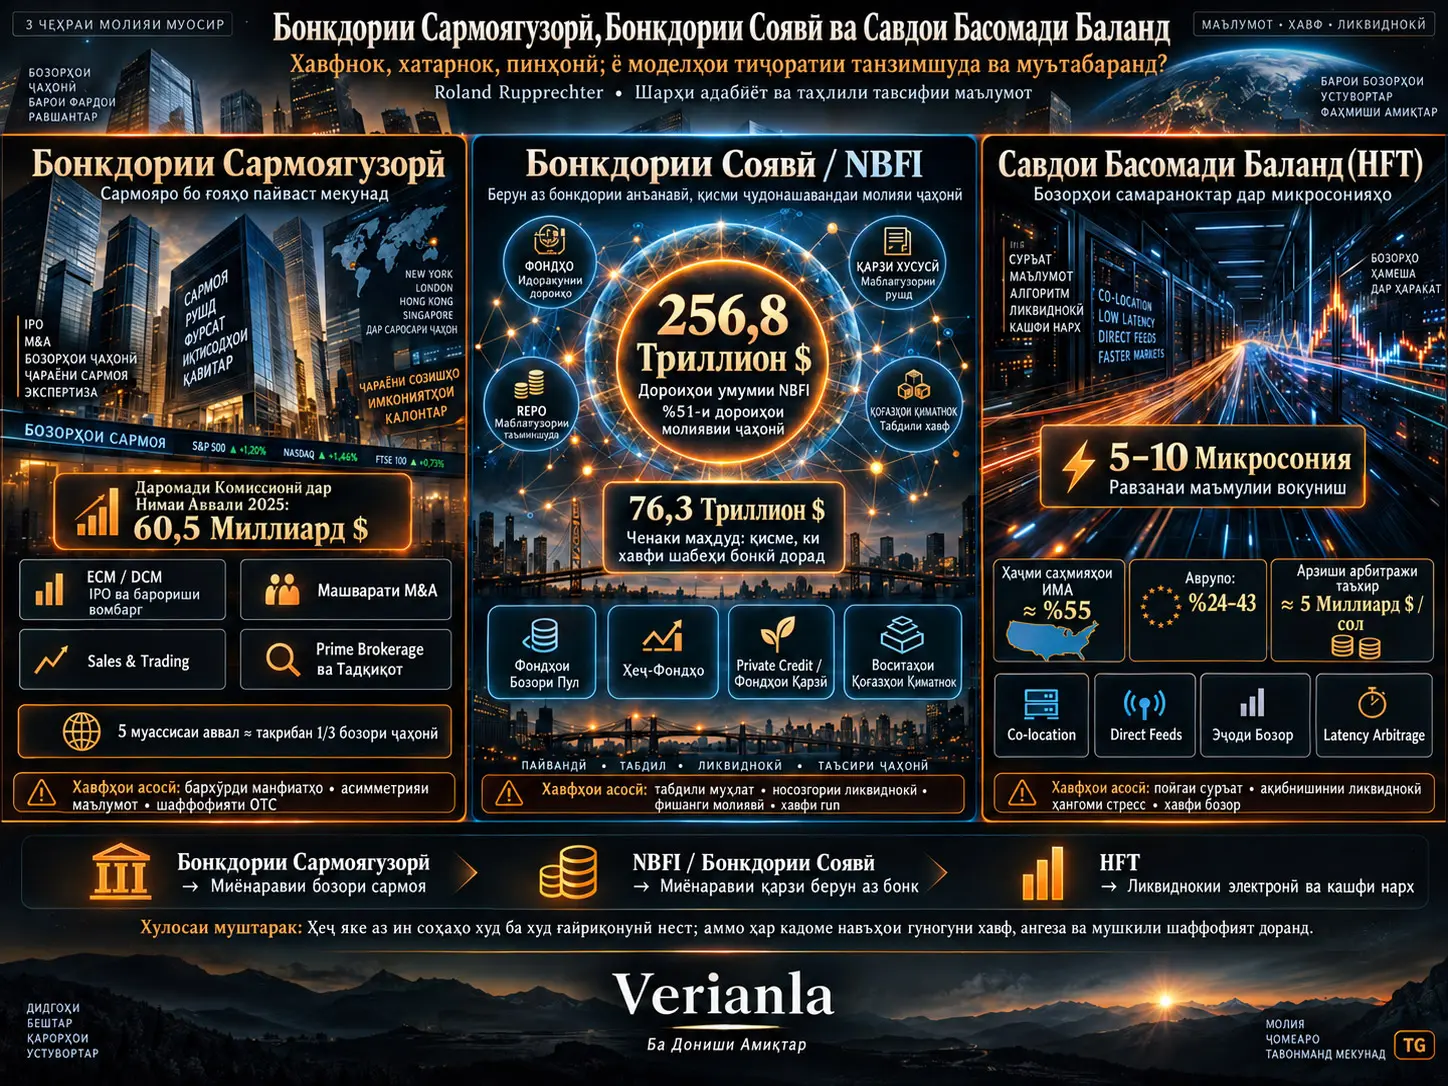
Бонкдории сармоягузорӣ, бонкдории соявӣ ва савдои басомади баланд аз ҷумлаи соҳаҳои молияи муосир мебошанд, ки ҳам аз ҷиҳати иқтисодӣ марказӣ ва ҳам дар назди ҷомеа бештар бо шубҳа қабул мешаванд. Таҳқиқоти Roland Rupprechter, ки ба адабиёт асос ёфтааст, ин се фаъолиятро дар як чорчӯба баррасӣ карда, мефаҳмонад, ки онҳо чӣ кор мекунанд, даромадашонро аз куҷо мегиранд, кадом муассисаҳо фаъолият доранд, кадом хавфҳоро мебардоранд ва сармоягузорон бо ин сохторҳо чӣ гуна рӯ ба рӯ мешаванд.
Равиши асосии таҳқиқот ин аст, ки ҳеҷ кадоме аз ин соҳаҳо худ ба худ ғайриқонунӣ ё беэътибор нестанд; аммо ҳар се манбаъҳои гуногуни хавф, аз ҷумла асимметрияи иттилоот, фишанги қарзӣ, табдили ликвидият, бархӯрди манфиатҳо ё бартарии суръати технологиро дар бар мегиранд. Муаллиф таъкид мекунад, ки мафҳумҳои “муътабар” ва “хавфнок” муқобили якдигар нестанд.
Бонкдории сармоягузорӣ; пешниҳоди оммавии ширкатҳо, барориши вомбаргҳо, машварат дар бораи ҳамроҳшавӣ ва харидорӣ, савдои корпоративӣ, prime brokerage ва хизматҳои монанди бозори сармояро фаро мегирад. Гуфта мешавад, ки даромади ҳаққи бонкдории сармоягузорӣ дар ҷаҳон дар нимсолаи аввали 2025 60,5 миллиард доллар буд; тақрибан сеяки ин даромад аз тарафи панҷ бонки бузургтарин ба даст омадааст.
Бонкдории соявӣ бошад, як “низоми пинҳонии бонкӣ”-и ғайриқонунӣ нест, балки номи васеи миёнравии қарзӣ берун аз баланси классикии бонк мебошад. Тибқи маълумоти Financial Stability Board, то охири 2024 бахши васеи non-bank financial intermediation ба 256,8 триллион доллар дороӣ ва тақрибан ба %51-и дороиҳои молиявии ҷаҳонӣ расидааст. Дар муқобил, андозаи тангтари FSB, ки хавфҳои суботии ба бонк монандро дорад, дар сатҳи 76,3 триллион доллар мебошад.
Савдои басомади баланд (HFT), шакли бисёр тези савдои алгоритмӣ мебошад, ки аз фарқҳои таъхир дар сатҳи микро-сония дар дафтарҳои фармоиши электронӣ, аз бозорсозӣ ва аз фарқҳои нарх байни ҷойҳои гуногуни савдо истифода мебарад. Дар таҳқиқоти қадимтари ҳиссаи бозор, ки манбаъ ба онҳо такя мекунад, тақрибан %55 ҳаҷми савдои саҳмияҳои ИМА ва дар Аврупо вобаста ба усули андозагирӣ %24–43 бо HFT пайваст карда шудаанд. Ин нисбатҳо андозагириҳои ҷории 2026 нестанд, балки арзишҳое мебошанд, ки мутаносибан аз таҳқиқоти давраҳои пешини CRS ва ESMA омадаанд.
Натиҷаи умумии таҳқиқот ин аст, ки вазифаҳои иқтисодии ин се соҳаи молияи муосир воқеӣ мебошанд; аммо сармоягузорон ва танзимгарон набояд танҳо ба обрӯ ё боздеҳи баланд нигоҳ кунанд, бе он ки бифаҳманд фаъолиятҳо чӣ гуна пул ба даст меоранд, кадом хавфҳоро ба тарафҳои дигар мегузаронанд ва ликвидият дар кадом шароит метавонад ақиб кашида шавад.
Бонкдории сармоягузорӣ чист?
Бонкдории сармоягузорӣ, бар хилофи бонкдории тиҷоратии классикӣ, ки пасандоз ҷамъ карда қарз медиҳад, ба бозорҳои сармоя ва амалиёти калони корпоративӣ тамаркуз мекунад. Соҳаҳои асосии фаъолият барориши саҳмия ва вомбарг, машварат дар бораи ҳамроҳшавӣ ва харидорӣ, амалиёти корпоративии коғазҳои қиматнок, қарзҳои синдикатӣ, prime brokerage ва таҳқиқот мебошанд.
| Фаъолият | Хизмати асосӣ | Манбаи асосии даромад |
|---|---|---|
| Equity Capital Markets | Пешниҳоди оммавӣ, зиёд кардани сармоя, ҷойгиркунӣ | Ҳаққи underwriting ва placement |
| Debt Capital Markets | Барориши вомбаргҳои ширкат ва давлат | Ҳаққи underwriting ва placement |
| M&A Advisory | Харидорӣ, ҳамроҳшавӣ, дифоъ ва арзёбӣ | Ҳаққи машварат ва муваффақият |
| Sales & Trading | Амалиёти саҳмия, вомбарг, асъор ва деривативҳо | Bid-ask spread ва натиҷаҳои савдо |
| Syndicated Lending | Сохторбандӣ ва тақсими қарзҳои калон | Ҳаққи ташкил ва ӯҳдадорӣ |
| Prime Brokerage | Clearing, маблағгузорӣ ва қарздиҳии коғазҳои қиматнок ба hedge фондҳо | Ҳаққи фоиз, lending ва settlement |
Бонкҳои Сармоягузорӣ Чӣ Қадар Бозори Калон Месозанд?
Тибқи маълумоти LSEG Data & Analytics, даромади ҳаққи бонкдории сармоягузорӣ дар ҷаҳон дар нимсолаи аввали 2025 ҳамчун 60,5 миллиард доллар гузориш шудааст.
| Минтақа | Даромади ҳаққӣ дар нимсолаи аввали 2025 | Ҳисса |
|---|---|---|
| Americas | 31,9 миллиард USD | %52,7 |
| Asia-Pacific | 11,9 миллиард USD | %19,7 |
| Europe, Middle East & Africa | 16,7 миллиард USD | %27,6 |
| Ҷамъи ҷаҳон | 60,5 миллиард USD | %100 |
Дар манбаъ гуфта мешавад, ки JPMorgan бо 4,6 миллиард доллар даромад ва %7,7 ҳиссаи бозор дар ҷои аввал аст; Goldman Sachs бо %6,5 пас аз он меояд ва BofA Securities, Morgan Stanley ва Citi низ дар панҷгонаи аввал қарор доранд. Панҷ муассисаи аввал тақрибан ба сеяки бозори умумӣ мерасанд.
Сабаби ин тамаркуз танҳо бузургии сармоя нест. Шабакаи тақсимоти ҷаҳонӣ, қобилияти underwriting, робитаҳои муштарии корпоративӣ, технология ва монеаҳои баланди вуруд, ки ба обрӯ асос меёбанд, вуҷуд доранд.
Чаро даромади бонкдории сармоягузорӣ даврӣ аст?
Пешниҳоди оммавӣ, зиёд кардани сармоя ва амалиёти M&A дар бозорҳои қавии сармоя зиёд мешаванд; дар давраҳое, ки фоизҳо боло мераванд ва нархҳо паст мешаванд, равзанаҳои барориши нав метавонанд баста шаванд. Дар муқобил, даромади trading дар давраҳои болоравии ноустуворӣ метавонад қавӣ шавад.
Аз ин рӯ бонкҳои калони сармоягузорӣ ҳамзамон ба манбаъҳои гуногуни даромад дучор мешаванд, ки ҳам бо хушбинии бозор ва ҳам бо нооромии бозор пайванд доранд. Манбаъ таъкид мекунад, ки ин давраҳои муқобил сохтори даромади муассисаҳои калонро гуногун месозанд, аммо пешгӯии натиҷаҳои семоҳаашонро душвор мекунанд.
Бозори interbank аз бонкдории сармоягузорӣ чӣ гуна ҷудо мешавад?
Бозори классикии interbank бозори молиявии яклухт мебошад, ки дар он бонкҳо бо якдигар амалиёти ликвидият ва маблағгузорӣ анҷом медиҳанд. Бонкҳо тавассути амалиёти маблағгузории бе гарави якшаба ё дарозмуддат, repo, деривативҳои асъор ва фоиз ликвидияти баланси худро идора мекунанд.
Манбаъ қайд мекунад, ки ECB дар ҳисобкунии €STR танҳо амалиёти мувофиқро бо андозаи на камтар аз 1 миллион euro истифода мебарад; амалиёти воқеии wholesale бошад, аксаран ба даҳҳо ё садҳо миллион euro мерасад.
Дар пурсиши сесолаи асъори BIS дар соли 2022 ҳаҷми ҷаҳонии ҳаррӯзаи амалиёти FX тақрибан 7,5 триллион доллар гузориш шудааст. Ин арзиш дар таҳқиқот барои нишон додани миқёси бозори interbank ва бозори байни муассисаҳои молиявӣ истифода мешавад.
Мушкили шаффофият дар бонкдории сармоягузорӣ чист?
Миқдори муҳими амалиёт дар бонкдории сармоягузорӣ метавонад берун аз биржа, яъне дар муҳити OTC анҷом дода шавад. Вақте деривативҳои фоиз ва кредит, амалиёти асъор, ҷойгиркунии қарзи хусусӣ ва амалиёти блоки калон мустақиман байни тарафҳо рух медиҳанд, маълумоти нарх ва ҳаҷм барои ҷомеа мисли биржа кушода нест.
Манбаъ инчунин ба бархӯрди манфиатҳо, ки аз гирифтани чанд нақш аз ҷониби муассисаҳо ба вуҷуд меояд, диққат медиҳад: ҳамон бонк метавонад ба як ширкат машварати пешниҳоди оммавӣ диҳад, дар бораи ширкат таҳқиқот нашр кунад, амалиёти муштариро иҷро кунад ва барои ҳисоби худ мавқеъ гирад.
Танзими муосир кӯшиш мекунад ин мушкилотро бо қоидаҳое чун organisational separation, disclosure, best execution ва гузоришдиҳии амалиётӣ кам кунад. Аммо манбаъ мегӯяд, ки асимметрияи иттилоот пурра аз байн намеравад.
Чаро ҳаққи бонкдории сармоягузорӣ ин қадар баланд аст?
Тибқи маълумоти New York State Comptroller, ҳавзи бонуси Wall Street дар соли 2025 49,2 миллиард доллар ва бонуси миёна барои ҳар корманд 246.900 доллар аст. Ҷуброни миёнаи умумии сектор дар соли 2024 бошад, дар манбаъ 505.677 доллар дода шудааст.
Муаллиф таъкид мекунад, ки ин пардохтҳо натиҷаи модели кории дорои маржаи баланд ва вобаста ба сармояи инсонӣ мебошанд, аммо асимметрия байни тақсими фоида ва боқӣ мондани зиён ба андозаи маҳдуд бар корманд метавонад ангезаи гирифтани хавфи аз ҳад зиёд эҷод кунад.
Оё Бонкдории Соявӣ Воқеан Системаи “Соявӣ” Аст?
Мафҳуми “Shadow banking” маънои бонкдории ғайриқонуниро надорад. Манбаъ қайд мекунад, ки ин мафҳумро Paul McCulley соли 2007 барои тавсифи сохторҳое истифода бурдааст, ки берун аз иҷозатномаи бонкӣ миёнравии қарзӣ мекунанд. Financial Stability Board баъдан ибораи бетарафтари non-bank financial intermediation (NBFI)-ро қабул кардааст.
Ба ин экосистема фондҳои бозори пул, фондҳои сармоягузории кушода, hedge фондҳо, private credit фондҳо, воситаҳои секьюритизатсия ва ширкатҳои гуногуни маблағгузорӣ дохил шуда метавонанд.
Чӣ як муассисаи молиявиро “ба бонк монанд” мекунад?
Манбаъ ба чор хусусияти асосӣ тамаркуз мекунад:
- Табдили муҳлат: маблағгузории дороиҳои дарозмуддат бо маблағҳои кӯтоҳмуддат;
- Табдили ликвидият: додани ваъдаи пардохти зуд дар муқобили дороиҳои душворфурӯш;
- Фишанги қарзӣ: истифодаи қарз бар болои сармояи худӣ;
- Гузаронидани хавфи кредитӣ: интиқоли хавфи дефолт ба сармоягузорон ё сохторҳои дигар.
Натиҷаи муҳими ин хусусиятҳо хавфи “run” аст, ки ба бӯҳронҳои классикии бонкӣ монанд мебошад. Аммо бар хилофи бонкҳои классикӣ, бисёр воситаҳои NBFI ба суғуртаи мустақими пасандоз ё дастрасии доимӣ ба ликвидияти бонки марказӣ соҳиб нестанд.
Андозаи Бонкдории Соявӣ Чӣ Қадар Аст?
Натиҷаҳои 2025 Global Monitoring Report, ки ба маълумоти охири 2024-и FSB асос ёфтаанд, дар манбаъ чунин ҷамъбаст мешаванд:
| Андоза | Арзиш | Тағйири солона |
|---|---|---|
| Ҷамъи NBFI | 256,8 триллион USD | +%9,4 |
| Ҳисса дар дороиҳои молиявии ҷаҳонӣ | %51 | — |
| Other Financial Intermediaries | 169,4 триллион USD | +%11,0 |
| Андозаи танги хавфи ба бонк монанд | 76,3 триллион USD | — |
| Афзоиши бахши бонкӣ | — | +%4,7 |
Фарқи муҳим ин аст: ҳамаи 256,8 триллион доллар ба як дараҷа “хавфи бонки соявӣ” надорад. Масалан, фонди индексии бе фишанги қарзӣ метавонад дар омори NBFI бошад, аммо дар маънои классикӣ бо маблағгузории кӯтоҳмуддати ба пасандоз монанд кредити дарозмуддат истеҳсол накунад. Андозаи танги 76,3 триллион долларии FSB ба хавфҳои суботии ба бонк монанд мустақимтар тамаркуз мекунад.
Бартарии бонкдории соявӣ чист?
Ширкатҳо метавонанд ба манбаъҳои маблағгузорӣ берун аз қарзи бонкӣ дастрасӣ пайдо кунанд; сармоягузорон аз фондҳои бозори пул то private credit ба профилҳои гуногуни хавф-боздеҳ мерасанд. Як қисми қарзҳое, ки бонкҳо бо сабаби қоидаҳои сармоя намехоҳанд маблағгузорӣ кунанд ё гарон нархгузорӣ мекунанд, метавонад аз ҷониби фондҳои қарзи хусусӣ таъмин шавад.
Бо ин ҳама, боздеҳи баландтар аксар вақт ройгон нест. Манбаъ таъкид мекунад, ки қисми муҳими премияи боздеҳ дар фондҳои кредитӣ ҷуброни хавфи ликвидият ва кредит аст.
Чаро табдили ликвидият метавонад хатарнок бошад?
Агар фонд ба сармоягузор имкони пардохти ҳаррӯза ё зуд пешниҳод кунад, аммо дар портфелаш вомбаргҳои камсавдо ё қарзҳои хусусӣ дошта бошад, номутобиқатии ликвидият ба вуҷуд омада метавонад, ки дар давраҳои оддӣ дида намешавад.
Манбаъ воқеаи Reserve Primary Fund дар соли 2008 ва давраи “dash for cash”-и Март 2020-ро ҳамчун намунаҳои ин осебпазирӣ истифода мебарад. Гуфта мешавад, ки дар 2020 баромадҳои калон аз фондҳои бозори пул ва фондҳои вомбарг бо дахолатҳои бонки марказӣ мувозинат карда шуданд.
Оё бонкҳо ва бонкдории соявӣ воқеан аз ҳам ҷудоанд?
Пурра не. Бонкҳо метавонанд ба hedge фондҳо ва фондҳои кредитӣ prime brokerage ва хатҳои қарзӣ диҳанд, амалиёти repo ва деривативӣ кунанд ва хавфҳои ин муассисаҳоро маблағгузорӣ намоянд.
Манбаъ суқути Archegos Capital Management дар соли 2021-ро ҳамчун намунаи ин пайвастагии мутақобил истифода мебарад. Гуфта мешавад, ки зиёнҳои умумии бонкҳои prime broker аз 10 миллиард доллар гузаштаанд, танҳо Credit Suisse тақрибан 5,5 миллиард доллар зиён дидааст.
Савдои Басомади Баланд Чӣ Гуна Кор Мекунад?
HFT зернамуди савдои алгоритмӣ бо таъхири ниҳоят паст аст. Хусусиятҳои он давраҳои хеле кӯтоҳи мавқеъ, нисбатҳои баланди фармоиш ва бекоркунӣ, маржаи паст барои ҳар амалиёт ва одатан мавқеи холиси маҳдуд дар охири рӯз мебошанд.
Модели иқтисодӣ ба арзёбии бисёр тези миллионҳо имконияти хурд асос меёбад. Аз ин рӯ яке аз омилҳои асосии истеҳсолот танҳо сармояи молиявӣ нест, балки муддати таъхир мебошад.
Чаро Latency бартарии иқтисодӣ аст?
Latency муддатест байни мушоҳида шудани як рӯйдоди бозор ва расидани фармоиши алгоритм ба биржа дар ҷавоб ба он. Манбаъ аз таҳқиқоти London Stock Exchange-и Aquilina, Budish ва O'Neill нақл мекунад, ки вақтҳои типии реаксия то банди 5–10 микросония поён омадаанд.
Ҳангоми муқоиса бо он ки як мижа задани инсон тақрибан 300 миллисония давом мекунад, ин миқёси вақт комилан берун аз дахолати инсон мемонад.
Дар мисоли пайвастагии Chicago ва New Jersey гуфта мешавад, ки шабакаҳои fiber тақрибан 13 миллисония вақти рафтуомад таъмин мекарданд, баъд бо пайвастагиҳои microwave ин ба каме бештар аз 8 миллисония поён оварда шуд.
Чаро Co-location ва Ҷараёнҳои Мустақими Маълумот Истифода Мешаванд?
Биржаҳо метавонанд ба савдогарони касбӣ дар марказҳои маълумоти худ фазои серверӣ иҷора диҳанд. Ин co-location номида мешавад. Ҳадаф аз нигоҳи физикӣ ҳарчи наздиктар будан ба муҳаррики савдо ва кам кардани таъхири шабака аст.
Илова бар ин, direct market data feed-ҳо метавонанд нисбат ба ҷараёнҳои нархи ҷамъбастшудаи оммавӣ маълумоти зудтар ё муфассалтар диҳанд. Нобаробарие, ки манбаъ баррасӣ мекунад, дар ҳамин ҷо пайдо мешавад: хизматҳо аз нигоҳи ҳуқуқӣ дастрас буда метавонанд, аммо аз сабаби хароҷоташон амалан барои истифодаи муассисаҳои касбӣ муносибанд.
Стратегияҳои асосии HFT
Бозорсозии электронӣ ба додани котировкҳои bid ва ask дар як вақт ва гирифтани spread асос меёбад.
Арбитраж фарқҳои кӯтоҳмуддати нархи абзорҳои молиявии якхела ё вобаста дар бозорҳои гуногунро мебандад.
Order anticipation кӯшиш мекунад аз рафтори ҷараёни фармоишҳои оммавӣ мавҷудияти харид ё фурӯши калонро тахмин кунад.
Latency arbitrage бошад, ба расидан ба котировкҳои ҳанӯз навнашуда дар ҷойи дигари савдо пеш аз рақибон, вақте дар бозори истинод нарх тағйир меёбад, асос меёбад.
Оё Order Anticipation ва Front Running Як Чизанд?
Фарқи ҳуқуқие, ки манбаъ мегузорад, муҳим аст. Истифодаи маълумоти махфии фармоиши муштарӣ барои пеш гузаштан аз муштарӣ front running-и классикӣ ва рафтори манъшуда мебошад. Аммо танҳо аз маълумоти оммавии бозор баровардани фармоишҳои эҳтимолии сармоягузорони дигар ба ҳамин категорияи ҳуқуқӣ дохил намешавад.
Ба ҳамин монанд, spoofing — ворид кардани фармоиши гумроҳкунанда бе нияти иҷро барои таъсир ба бозор — ҳамчун рафтори манипулятивӣ ва манъшуда алоҳида нигоҳ дошта мешавад.
Latency arbitrage чӣ қадар калон аст?
Дар таҳқиқоти Aquilina, Budish ва O'Neill, ки ба сабтҳои паёмҳои London Stock Exchange асос ёфтааст, гуфта мешавад, ки дар саҳмияҳои FTSE 100 барои ҳар саҳмия тақрибан дар ҳар дақиқа як latency race ба вуҷуд меояд; тақрибан %20 ҳаҷми савдо бо ин мусобиқаҳо вобаста аст ва котировкҳои бохта тақрибан ним basis point хароҷот доранд.
Тахмини миқёсшудаи таҳқиқот барои бозорҳои саҳмияи ҷаҳон дар сатҳи тақрибан 5 миллиард доллар/сол аст. Ин арзиш ҷамъбасти зиёнҳои воқеан ченшуда дар ҳамаи бозорҳо нест, балки тахмини миқёсбандии ҷаҳонӣ аз модели таҳқиқот аст.
HFT Чӣ Қадар Аз Бозорро Ташкил Медиҳад?
| Бозор / Андозагирӣ | Ҳиссаи ҳаҷми савдо | Ҳиссаи фармоиш |
|---|---|---|
| ИМА – тахмини CRS | Тақрибан %55 | Нишон дода нашудааст |
| ИА – таснифи мустақими фирмаи ESMA | %24 | %58 |
| ИА – равиши умри фармоиши ESMA | %43 | %76 |
Махсус бояд қайд шавад, ки ин арзишҳо ҳиссаҳои ҷории бозори 2026 нестанд. Арзишҳои Аврупо ба намунаи Mayıs 2013-и ESMA, арзиши тахминии ИМА бошад ба таҳқиқоти 2016-и Congressional Research Service такя мекунанд.
Ширкатҳои асосии HFT
Дар манбаъ миёни ширкатҳои электронӣ ва савдои басомади баланд Citadel Securities, Virtu Financial, Jump Trading, Tower Research Capital, Hudson River Trading, DRW, Optiver, IMC Trading, Flow Traders ва XTX Markets номбар мешаванд.
Аксари онҳо ширкатҳои хусусӣ мебошанд; Virtu Financial ва Flow Traders бошад ҳамчун ширкатҳои оммавӣ рӯйхат шудаанд.
Оё HFT сифати бозорро беҳтар мекунад?
Адабиёти академие, ки манбаъ баррасӣ мекунад, натиҷаи яксамта намедиҳад. Таҳқиқотҳои Hendershott, Jones ва Menkveld, инчунин Hasbrouck ва Saar гузориш медиҳанд, ки савдои алгоритмӣ ва пасттаъхир метавонад spread-ҳоро кам ва ликвидиятро зиёд кунад. Brogaard, Hendershott ва Riordan бошад нишон медиҳанд, ки HFT дар кашфи нарх нақш дорад.
Дар муқобил, мисоли 6 Mayıs 2010 Flash Crash осебпазирии бозорҳои автоматиро нишон медиҳад. Тибқи натиҷаҳои Kirilenko ва ҳамкорон, ки манбаъ меорад, ширкатҳои HFT суқутро оғоз накарда бошанд ҳам, дар сахттарин қисмат инвентарро зуд ба ҳамдигар гузаронда ҳаракатро бузург карданд ва дар вақти лозима пешниҳоди ликвидият кам шуд.
Аз ин рӯ манзарае, ки дар манбаъ пайдо мешавад, чунин аст: HFT дар давраҳои оддӣ метавонад ликвидият ва кашфи нархро беҳтар кунад; аммо дар давраҳои стресс қисме аз ин ликвидият метавонад ақиб кашида шавад.
Усул ва Натиҷаҳои Таҳқиқот
Усули таҳқиқот
Ин таҳқиқот пажӯҳиши таҷрибавие нест, ки бар маҷмӯи нави микро-маълумот тахмин мегузаронад. Муаллиф усулро ҳамчун literature-based survey with descriptive data analysis таъриф мекунад.
Манбаъҳои асосии иттилоот:
- гузоришҳои non-bank financial intermediation-и Financial Stability Board,
- маълумоти ҳаққи бонкдории сармоягузории LSEG Data & Analytics,
- маълумоти музди Wall Street-и New York State Comptroller,
- маълумоти бозори асъори BIS,
- таҳқиқоти микро-сохтори бозори SEC ва ESMA,
- адабиёти баррасишудаи бонкдории сармоягузорӣ, бонкдории соявӣ ва HFT мебошанд.
Натиҷаҳои асосӣ дар бораи бонкдории сармоягузорӣ
- Дар нимсолаи аввали 2025 ҳаққи ҷаҳонии бонкдории сармоягузорӣ 60,5 миллиард доллар гузориш шудааст.
- Бозор бинобар иқтидори тақсимоти ҷаҳонӣ ва талаботи сармоя дар муассисаҳои калон мутамарказ аст.
- Даромадҳои барориш ва M&A ба давраи бозор вобастаанд; даромади trading метавонад аз ноустуворӣ ба таври дигар таъсир гирад.
- Фаъолият қонунӣ ва хеле танзимшуда бошад ҳам, амалиёти OTC ва асимметрияҳои иттилоотӣ метавонанд шаффофиятро аз берун кам кунанд.
- Гирифтани нақши мушовир, эмитент, истеҳсолкунандаи таҳқиқот ва савдогар аз ҷониби ҳамон муассиса метавонад бархӯрди манфиатҳо эҷод кунад.
Натиҷаҳои асосӣ дар бораи бонкдории соявӣ
- Дар охири 2024 дороиҳои васеи NBFI 256,8 триллион доллар ва дар сатҳи %51 дороиҳои молиявии ҷаҳонӣ буданд.
- Ҳамаи ин сектор профили якхелаи хавфи ба бонк монандро надорад.
- Андозаи тангтари хавфи ба бонк монанди FSB 76,3 триллион доллар аст.
- Дар манбаъ дороиҳои NBFI бо афзоиши солонаи %9,4 ва бахши бонкӣ бо %4,7 гузориш мешаванд.
- Хавфҳои асосии системавӣ аз табдили муҳлат, табдили ликвидият, фишанги қарзӣ ва пайвастагии мутақобил бо бонкҳо ба вуҷуд меоянд.
- Дар фондҳои бозори пул ва фондҳои кушода байни ваъдаҳои пардохти зуд ва ликвидияти портфел дар давраи стресс номутобиқатӣ ба вуҷуд омада метавонад.
Натиҷаҳои асосӣ дар бораи HFT
- HFT дар бозорҳои муосири электронӣ таъминкунандаи муҳими ликвидият мебошад.
- Адабиёти академӣ дар шароити оддӣ робита бо spread-и пасттар ва кашфи зудтари нархро меёбад.
- Бартарии latency бо co-location, direct feeds, шабакаҳои махсус ва сахтафзори монанди FPGA оптимизатсия мешавад.
- Хароҷоти иқтисодии latency arbitrage тибқи миқёсбандии Aquilina ва ҳамкорон тақрибан 5 миллиард доллар/сол аст.
- Ликвидият метавонад дар давраҳои стресс кам шавад ва механизмҳои савдои автоматӣ равандҳои feedback-и зуд эҷод кунанд.
- Бо наздик шудани суръатҳои интиқоли физикӣ ба ҳудудҳои худ, интизор меравад рақобат аз таъхири шабака ба сифати алгоритмҳои пешбинӣ гузарад.
Сохтори Хавфи Се Соҳаи Молиявӣ Чӣ Гуна Фарқ Мекунад?
| Соҳа | Функсияи иқтисодӣ | Хавфи асосӣ | Мушкили шаффофият |
|---|---|---|---|
| Бонкдории сармоягузорӣ | Миёнаравии бозори сармоя ва машварат | Бархӯрди манфиатҳо, хавфи trading ва underwriting | Амалиёти OTC ва асимметрияи иттилоот |
| Бонкдории соявӣ / NBFI | Миёнаравии қарзии ғайрибонкӣ | Табдили ликвидият, фишанги қарзӣ, хавфи run | Холигоҳи маълумот дар leverage ва interconnectedness |
| HFT | Ликвидияти электронӣ ва кашфи нарх | Ақиб кашидани ликвидият дар вақти стресс, мусобиқаи суръат | Фарқи дастрасӣ ба маълумот ва инфрасохтори касбӣ |
Дидгоҳи сармоягузорӣ дар манбаъ
Арзёбиҳои таҳқиқот дар бораи сармоягузорон шарҳҳои муаллифанд ва маслиҳати шахсии сармоягузорӣ нестанд.
Дар бораи бонкдории сармоягузорӣ муаллиф таъкид мекунад, ки маводи барориш ва таҳқиқот набояд аз манфиатҳои фурӯши муассиса мустақил қабул карда шаванд.
Дар воситаҳои NBFI ӯ таъкид мекунад, ки сармоягузорон бояд фаҳманд, премияи боздеҳ кадом хавфи ликвидият, кредит ё фишанги қарзиро ҷуброн мекунад.
Дар заминаи HFT бошад, ӯ мегӯяд, ки сармоягузори чакана аз ҷиҳати техникӣ наметавонад ба мусобиқаи суръати микро-сонияӣ дохил шавад, аммо метавонад аз spread-ҳои танге, ки бозорсозии электронӣ ба вуҷуд меорад, бавосита баҳра барад.
Натиҷаҳое, ки таҳқиқот дастгирӣ мекунад
- Ҳар се соҳа фаъолиятҳои молиявии қонунӣ ва дорои функсияи иқтисодӣ мебошанд.
- Дараҷаи баланди танзим худ ба худ хавф ё бархӯрди манфиатҳоро аз байн намебарад.
- NBFI акнун қисми хеле бузурги низоми молиявии ҷаҳониро ташкил медиҳад.
- Ҳаҷми умумии NBFI ва қисми дорои хавфи ба бонк монанд дар маънои танг бояд аз ҳам ҷудо карда шаванд.
- Таъсирҳои HFT ба сифати бозор ҳам каналҳои мусбат ва ҳам манфиро дар бар мегиранд.
- Дар биржаҳои муосир муддати таъхир ба унсури рақобатӣ табдил ёфтааст, ки аз ҷиҳати иқтисодӣ нархгузорӣ мешавад.
- “Пинҳонӣ” будане, ки дар ҳар се соҳа аз берун эҳсос мешавад, аксаран аз ғайриқонунӣ будан не, балки аз сохторҳои мураккаби бозор ва асимметрияҳои иттилоот меояд.
Натиҷаҳое, ки таҳқиқот мустақим исбот намекунад
- Он таҷрибавӣ исбот намекунад, ки ҳамаи бонкдории сармоягузорӣ бехатар ё ахлоқӣ аст.
- Он нишон намедиҳад, ки тамоми бахши NBFI-и 256,8 триллион долларӣ як сатҳи хавфи системавӣ дорад.
- Ҳиссаҳои бозори HFT, ки барои ИМА ва Аврупо истифода шудаанд, андозагириҳои ҷории соли 2026 нестанд.
- Хароҷоти latency-arbitrage-и 5 миллиард долларӣ зиёнҳои умумии воқеан мушоҳидашуда дар ҳамаи бозорҳои ҷаҳон нест.
- Он бо як натиҷа нишон намедиҳад, ки HFT барои ҳамаи сармоягузорон холисан мусбат ё манфӣ аст.
- Пешниҳодҳои муаллиф ба сармоягузорон натиҷаҳои сабабие нестанд, ки аз таҷрибаҳои назоратшудаи сармоягузорӣ гирифта шудаанд; онҳо арзёбиҳои адабиёт ва сохтори бозор мебошанд.
Ёддошт оид ба Манбаъ ва Усул
Унвони аслӣ: What Lies Behind Investment Banking, Shadow Banking, and High-Frequency Trading? A Risky, Dangerous, Secretive, or Reputable Business?
Муаллиф: Roland Rupprechter.
Сана: Ağustos 2026.
Аффилиатсия: R&B Wealth Management; Member, Austrian Association for Financial Analysis and Asset Management.
Навъи таҳқиқот: Survey-и адабиётӣ ва таҳлили тавсифии маълумот.
Манбаи асосии маълумоти бонкдории сармоягузорӣ: LSEG Data & Analytics, Global Investment Banking Fee Review, First Half 2025.
Манбаи асосии маълумоти NBFI: Financial Stability Board, Global Monitoring Report on Nonbank Financial Intermediation 2025; маълумот то охири 2024 мебошад.
Манбаъҳои ҳиссаи бозори HFT: Congressional Research Service (2016) ва ESMA (2014). Арзишҳои Аврупо ба намунаи Mayıs 2013 такя мекунанд.
Манбаи latency-arbitrage: Aquilina, Budish & O'Neill (2022), Quarterly Journal of Economics.
Маълумоти музди Wall Street: Office of the New York State Comptroller, эъломияи 26 Mart 2026.
Ҳаҷми FX: BIS Triennial Central Bank Survey 2022.
Ҳуқуқи муаллиф / иҷозатнома: Дар PDF-и баррасишуда иҷозатномаи кушоди Creative Commons ё иҷозатномаи монанди он барои истифодаи дубора нишон дода нашудааст. Аз ин рӯ ҷадвалҳои манбаъ ва тарҳҳои графикии özgün дубора истифода нашудаанд.
Ҳадди асосии методологӣ: Таҳқиқот манбаъҳои зиёди маълумоти дуюмдараҷаро, ки ба солҳои гуногун ва усулҳои гуногуни андозагирӣ тааллуқ доранд, якҷо мекунад. Аз ин рӯ рақамҳо набояд мисли маҷмӯи ягонаи буриши маълумот бо як сана ва як методология муқоиса шаванд.
Ҳадди замонии HFT: Арзишҳои ҳаҷми савдои %55 ИМА ва %24–43 Аврупо андозагириҳои таърихии таҳқиқотӣ мебошанд ва набояд ҳамчун ҳиссаи ҷории бозор дар 2026 тафсир шаванд.
Ҳадди таърифи NBFI: Бахши умумии NBFI бо 256,8 триллион доллар ва андозаи танги FSB бо 76,3 триллион доллар, ки хавфи ба бонк монанд дорад, категорияҳои ҷудогона мебошанд.
Арзёбиҳои сармоягузор: Равиш ва тавсияҳои сармоягузорӣ дар қисми охири таҳқиқот назари умумии муаллифанд; онҳо маслиҳати шахсии сармоягузорӣ нестанд, ки мувофиқи ҳадаф, таҳаммули хавф ё вазъи молиявии сармоягузори инфиродӣ омода шуда бошанд.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд