

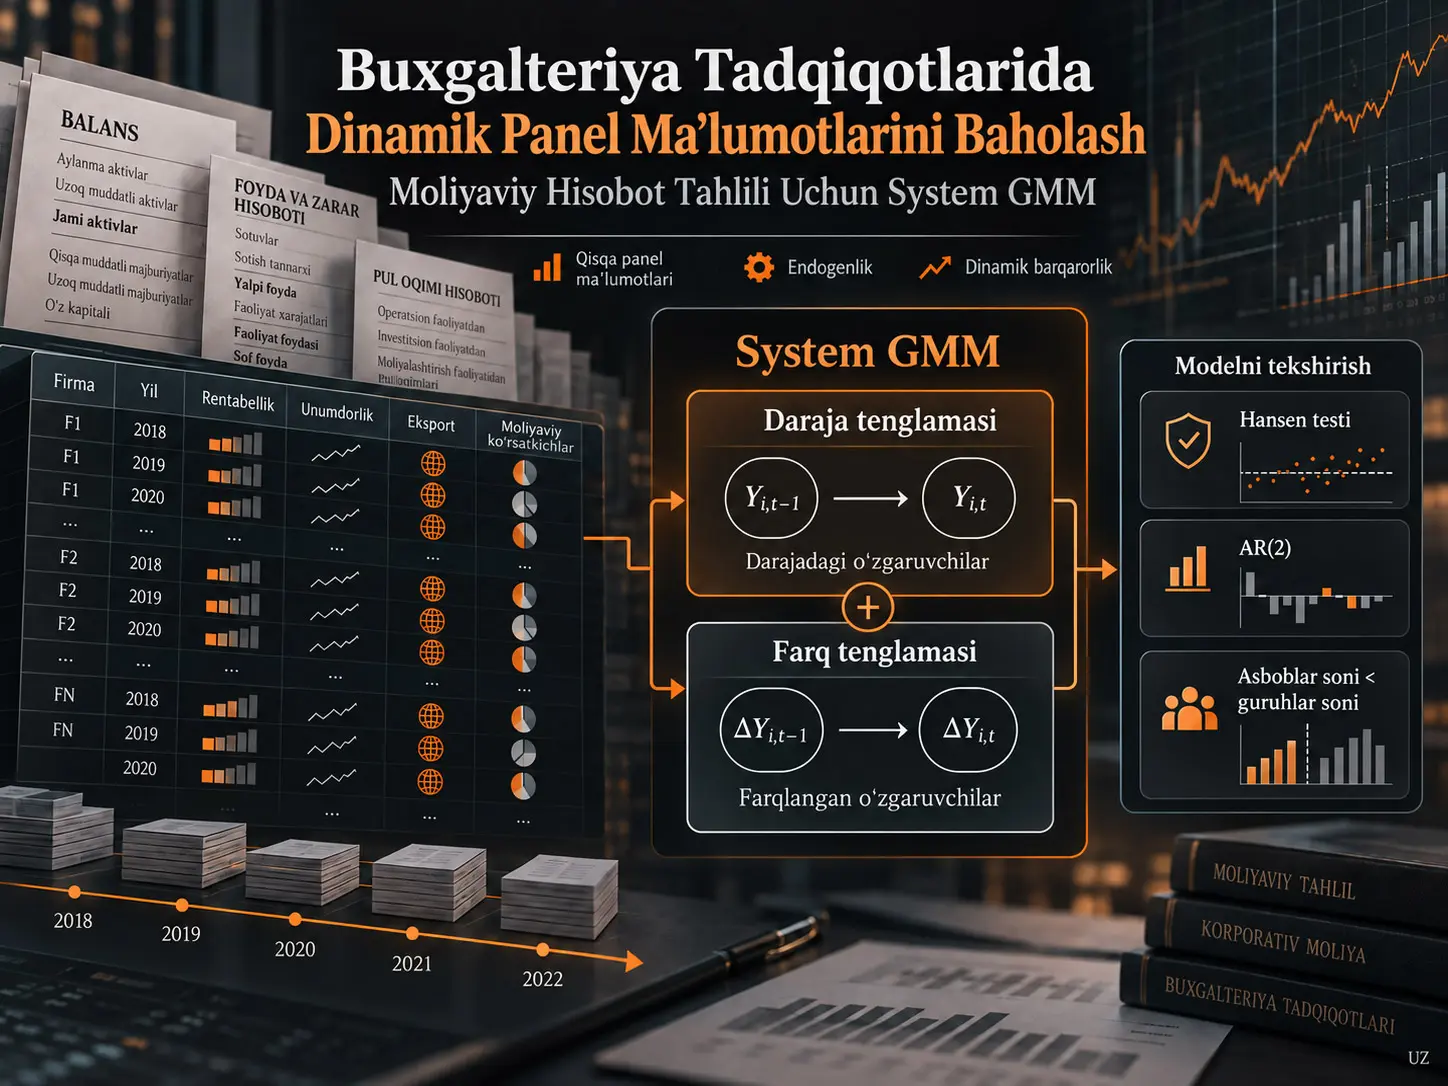
Blundell–Bond System GMM — ko‘p sonli birliklar nisbatan kam davr mobaynida kuzatiladigan dinamik panel ma’lumotlarida kechiktirilgan bog‘liq o‘zgaruvchi, endogenlik va kuzatilmaydigan birlikka xos geterogenlikni birgalikda hisobga olish uchun daraja va birinchi-farq tenglamalarini yagona Generalized Method of Moments tizimida baholaydigan ekonometrik usuldir. Maria Kalogera, Antonios Georgopoulos, Eleftherios Aggelopoulos va Ioannis Ch. Lampropoulos tayyorlagan tadqiqot System GMM ayniqsa qisqa davrli, KOBIlar ulushi yuqori va inqiroz beqarorligini o‘z ichiga olgan Janubi-Sharqiy Yevropa buxgalteriya panellarida metodologik benchmark sifatida qo‘llanishi mumkin yoki mumkin emasligini o‘rganadi. Empirik qo‘llash ICAP DataPrisma’dan olingan 2005–2017 davriga oid 284 ta Gretsiya ishlab chiqarish kompaniyasi va jami 3692 ta firma-yil kuzatuvini qamrab oladi.
Tadqiqotning asosiy sababi shundaki, moliyaviy hisobot o‘zgaruvchilari vaqt davomida o‘z o‘tmishidan mustaqil harakat qilmaydi. Korxonaning muayyan yildagi kapital rentabelligi, unumdorligi yoki operatsion rentabelligiga faqat shu yil sharoitlari emas, balki oldingi davrlarda shakllangan kapital tuzilmasi, to‘plangan resurslar, boshqaruv qarorlari va korxonaga xos xususiyatlar ham ta’sir qiladi. Bu tuzilma kechiktirilgan bog‘liq o‘zgaruvchini zarur qilsa, qisqa panellarda klassik fixed-effects baholash Nickell tarafkashligiga duch keladi. Shu bilan birga eksport, rentabellik, unumdorlik va kapital tuzilmasi kabi moliyaviy o‘zgaruvchilar ikki tomonlama sababiylikni namoyon qilishi mumkin; bu esa tushuntiruvchi o‘zgaruvchilarning xato hadi bilan bog‘lanishi va endogenlik muammosiga olib keladi.
Manba tadqiqotda to‘rtta alohida samaradorlik modeli one-step System GMM bilan baholangan. Kechiktirilgan bog‘liq o‘zgaruvchi koeffitsiyentlari mehnat unumdorligida 0,8189, ROEda 0,5025, EBITDA/kapital nisbatida 0,6034 va EBITDA/jami aktivlar nisbatida 0,6433 deb topilgan va to‘rtta modelning barchasida %1 darajada ahamiyatli bo‘lgan. Hansen testlari rad etilmagan, AR(2) p qiymatlari an’anaviy ahamiyatlilik chegaralaridan yuqori qolgan va asboblar soni har bir modelda guruhlar sonidan kam saqlangan. Bu natijalar qo‘llangan System GMM spetsifikatsiyalari ko‘rib chiqilgan namunada diagnostik testlardan o‘tganini ko‘rsatadi. Biroq bu testlar o‘z-o‘zidan sababiylikni isbotlamaydi; tadqiqot ularni moment shartlari va model spetsifikatsiyasi ma’lumotlar tomonidan rad etilmaganini ko‘rsatuvchi diagnostik vositalar sifatida talqin qiladi.
Buxgalteriya ma’lumoti nega statik surat emas?
Balans yoki foyda va zarar hisobotidagi qiymat faqat hisobot berilgan yil iqtisodiy sharoitlarining mahsuli emas. Korxonaning kapital tuzilmasi, moliyalashtirish qarorlari, oldingi investitsiyalari, mijozlar bilan munosabatlari, inson kapitali, brend qiymati va buxgalteriya siyosati bir davrdan boshqasiga o‘tadi. Shu sababli moliyaviy koeffitsiyentlar vaqt davomida yuqori darajada turg‘unlik ko‘rsatishi mumkin.
Tadqiqot bu tuzilmani accounting inertia, ya’ni buxgalteriya inertsiya yoki buxgalteriya qiymatlarining vaqt bo‘yicha davomiyligining ekonometrik ifodasi sifatida ko‘radi. Masalan, t davridagi samaradorlik o‘lchovining t−1 davridagi qiymatidan ta’sirlanishi modelda kechiktirilgan bog‘liq o‘zgaruvchidan foydalanish orqali ifodalanadi.
Umumiy dinamik tuzilma quyidagicha:
\[ Y_{i,t}=c_i+\beta_1Y_{i,t-1}+\beta_2X_{i,t}+\beta_3Z_{i,t}+\text{Year Dummies}_t+\varepsilon_{i,t} \]
Bu yerda \(Y_{i,t}\) — i korxonaning t davridagi samaradorlik ko‘rsatkichi. \(Y_{i,t-1}\) — shu ko‘rsatkichning bir davrga kechiktirilgan qiymati bo‘lib, samaradorlikning vaqt bo‘yicha turg‘unligini aks ettiradi. \(X_{i,t}\) potensial endogen asosiy tushuntiruvchi o‘zgaruvchilarni; \(Z_{i,t}\) esa qat’iy ekzogen deb qabul qilingan nazorat o‘zgaruvchilarini ifodalaydi. \(c_i\) korxonaga xos va vaqt davomida o‘zgarmaydigan kuzatilmaydigan xususiyatlarni; \(\varepsilon_{i,t}\) esa idiosyncratic xato hadini bildiradi. Yil dummy o‘zgaruvchilari barcha korxonalarga bir vaqtda ta’sir qilishi mumkin bo‘lgan umumiy davriy shoklarni yutadi.
System GMM qaysi muammoni hal qiladi?
System GMM qisqa firma panellarida kechiktirilgan bog‘liq o‘zgaruvchi keltirib chiqaradigan dinamik tarafkashlikni, tushuntiruvchi o‘zgaruvchilardagi endogenlikni va kuzatilmaydigan firma geterogenligini bitta baholash tizimida hisobga olishga mo‘ljallangan dinamik panel baholagichidir. Blundell–Bond yondashuvi birinchi-farq tenglamalarida kechiktirilgan darajalarni, daraja tenglamalarida esa kechiktirilgan birinchi farqlarni ichki asboblar sifatida qo‘llab, Difference GMM yuqori turg‘unlik sharoitida duch kelishi mumkin bo‘lgan zaif asboblar muammosini kamaytirishni maqsad qiladi.
To‘rtta asosiy ekonometrik muammo
Tadqiqot buxgalteriya panel ma’lumotlarida to‘rtta tarkibiy ekonometrik muammoni belgilaydi.
1. Dinamik turg‘unlik
Moliyaviy o‘zgaruvchilar o‘zining oldingi qiymatlari bilan kuchli bog‘langan. Kechiktirilgan bog‘liq o‘zgaruvchini fixed-effects modeliga qo‘shish qisqa T holatida taxminan \(O(1/T)\) tartibidagi Nickell tarafkashligini keltirib chiqaradi. Buxgalteriya panellarida T ko‘pincha 5–15 yil kabi qisqa bo‘lgani uchun bu tarafkashlik amaliy ahamiyatga ega.
2. Endogenlik va ikki tomonlama sababiylik
Eksport va rentabellik munosabati misolida, rentabelligi yuqoriroq firmalar eksportga kirishi mumkin, eksport tajribasi esa keyinchalik unumdorlikka ta’sir qilishi mumkin. Munosabat ikki yo‘nalishda ishlaganda tushuntiruvchi o‘zgaruvchi xato hadi bilan bog‘lanishi va OLS baholari tarafkash bo‘lishi mumkin.
3. Kuzatilmaydigan firma geterogenligi
Buxgalteriya siyosatining agressivligi, korporativ boshqaruv sifati, tashkiliy madaniyat yoki menejment sifati kabi omillar moliyaviy hisobotlarda to‘g‘ridan-to‘g‘ri ko‘rinmasligi mumkin; biroq ular ham bog‘liq, ham tushuntiruvchi o‘zgaruvchilarga ta’sir qilishi mumkin. Fixed effects vaqt davomida o‘zgarmaydigan bu geterogenlikni olib tashlashi mumkin, ammo dinamik modelda Nickell tarafkashligi muammosini keltirib chiqaradi.
4. Buxgalteriya o‘zgaruvchilaridagi o‘lchash xatosi
Buxgalteriya standartlari tan olish va o‘lchashda rahbariyatga ma’lum darajada ixtiyor qoldirishi hisobotdagi o‘zgaruvchilarga shovqin qo‘shishi mumkin. OLS sharoitida o‘lchash xatosi koeffitsiyentlarni nolga tomon tortadigan attenuation bias hosil qilishi mumkin. Tadqiqot turli kechikishlardan asbob sifatida foydalanish faqat bitta davrga xos o‘lchash xatosi ta’sirini kamaytirishi mumkinligini ilgari suradi.
Difference GMM bilan System GMM o‘rtasidagi farq nima?
Difference GMM firma qat’iy ta’sirlarini birinchi farq olish orqali yo‘qotadi va endogen o‘zgaruvchilarning kechiktirilgan darajalarini asbob sifatida ishlatadi; System GMM esa bunga qo‘shimcha ravishda daraja tenglamalarini ham tizimga kiritadi va bu tenglamalarda kechiktirilgan birinchi farqlardan asbob yaratadi. Moliyaviy o‘zgaruvchilar yuqori darajada turg‘un bo‘lganda Difference GMMdagi kechiktirilgan daraja asboblari zaiflashishi mumkin; System GMMning qo‘shimcha daraja moment shartlari bunday sharoitlarda identifikatsiyani kuchaytirish uchun ishlab chiqilgan.
| Baholagich | Kechiktirilgan bog‘liq o‘zgaruvchi | Endogenlik | Kuzatilmaydigan geterogenlik | Yuqori turg‘unlikka moslik |
|---|---|---|---|---|
| Pooled OLS | Tarafkash va nomuvofiq | Hal etilmaydi | Nazorat qilinmaydi | Mos emas |
| Fixed Effects | Nickell tarafkashligi | Cheklangan | Within o‘zgartirish orqali olib tashlanadi | Dinamik qisqa panellarda muammoli |
| Random Effects | Tarafkash bo‘lishi mumkin | Ekzogenlikni faraz qiladi | Qisman modellashtiriladi | Cheklovchi farazlarga bog‘liq |
| IV/2SLS | Tashqi asbob talab qiladi | Yaroqli asbob bo‘lsa hal etilishi mumkin | Spetsifikatsiyaga bog‘liq | Mos tashqi asbob topish qiyin bo‘lishi mumkin |
| Difference GMM | Ichki asboblar bilan muvofiq baholash | Ichki asboblar | Birinchi farq bilan olib tashlanadi | Yuqori turg‘unlikda asboblar zaiflashishi mumkin |
| System GMM | Dinamik tuzilmani bevosita o‘z ichiga oladi | Ichki asboblar | Daraja + farq tizimi | Tadqiqotdagi sharoitlarda mos benchmark |
Ichki asboblardan foydalanishning buxgalteriya mantiqi
System GMMning ajratuvchi xususiyatlaridan biri doimo tashqaridan yangi instrumental o‘zgaruvchi izlash o‘rniga paneldagi o‘zgaruvchilarning oldingi qiymatlaridan foydalanishidir. Tadqiqotning buxgalteriya talqiniga ko‘ra, oldingi samaradorlik joriy samaradorlikni bashorat qilgani sababli kechikishlar asbob uchun relevance beradi. Tegishli moment shartlari ostida oldingi qiymatlarni joriy kutilmagan shoklar bilan bog‘liq emas deb qabul qilish ham exogeneity shartini shakllantirishga yordam beradi.
Biroq “kechikish bo‘lsa, avtomatik ravishda yaroqli asbob mavjud” degan xulosa chiqarib bo‘lmaydi. Kechiktirilgan asboblarning yaroqliligi ketma-ket korrelyatsiya tuzilmasi, moment shartlari va diagnostik testlarga bog‘liq. Shu sababli System GMMda baholash natijasi qatori asboblar to‘plamining xatti-harakati ham hisobot qilinishi kerak.
Asboblar soni nega muhim?
GMMda har bir qo‘shimcha kechikish va davr yangi moment shartlarini hosil qilib, asboblar sonini tez ko‘paytirishi mumkin. Asboblar sonining haddan tashqari ortishi instrument proliferation muammosiga olib kelishi mumkin; model ma’lumotlarga ortiqcha moslashishi va Hansen testining yaroqsiz asboblarni ajratish kuchi pasayishi mumkin.
Ushbu tadqiqotda instrument matrix barcha modellarda collapsed ko‘rinishda ishlatilgan va asboblar soni guruhlar sonidan kam saqlangan. Hisobot qilingan to‘rtta modelda asboblar soni mos ravishda 100, 96, 95 va 88; guruhlar soni esa 281–282 oralig‘ida.
Namuna tuzilishi
| Xususiyat | Qiymat |
|---|---|
| Davr | 2005–2017 |
| Kompaniya | 284 |
| Sektor | 24 |
| Jami firma-yil qaydi | 3692 |
| Eksportchi | 142 |
| Eksportchi bo‘lmagan | 142 |
| KOBI | 221 |
| An’anaviy sektor firmasi | 154 |
| Yuqoriroq texnologiyali sektorlar | 130 |
| Samarali baholash namunalari | 2384–2669 kuzatuv |
Firma kuzatilgan barcha yillarda eksport/sotuv nisbati kamida %50 bo‘lsa, eksportchi deb tasniflangan. Export status va KOBI holati firma darajasida vaqt davomida o‘zgarmaydi. Bu xususiyatlar birinchi-farq tenglamasida yo‘qolib ketgani sababli System GMMning daraja tenglamasida identifikatsiya qilinadi.
Chekka qiymatlar qanday ko‘rib chiqildi?
Samaradorlik o‘zgaruvchilari boxplot tekshiruvi orqali tahlil qilindi va ekstremal qiymatlar ta’siri winsorization bilan cheklangan. ROEni ham o‘z ichiga olgan ta’sirlangan samaradorlik o‘zgaruvchilari 5. va 95. persentillarda winsorize qilingan. Bu yondashuv kuzatuvlarni to‘liq o‘chirib tashlash o‘rniga ekstremal qiymatlarning baholashga ta’sirini cheklaydi.
Samaradorlik o‘zgaruvchilari
| O‘zgaruvchi | Ta’rif | Modeldagi roli |
|---|---|---|
| ROE | Sof foyda / jami o‘z kapitali | Bog‘liq o‘zgaruvchi |
| EBITDA / Equity | EBITDA / o‘z kapitali | Muqobil rentabellik o‘lchovi |
| EBITDA / Total Assets | EBITDA / jami aktivlar | Muqobil rentabellik o‘lchovi |
| Labor Productivity | Sotuvlar / jami xodimlar sonining logarifmi | Bog‘liq o‘zgaruvchi |
Nazorat va o‘zaro ta’sir o‘zgaruvchilari orasida export activity, SME, crisis, Export Activity × SME, Export Activity × Crisis, SME × Crisis, SME × Export Activity × Crisis, firma yoshi, kapital tuzilmasi, likvidlik, sektor va joylashuv mavjud.
Tadqiqot Usuli va Natijalari
To‘rtta tadqiqot savoli
- Eksport faoliyati unumdorlik va rentabellik bilan o‘lchanadigan umumiy iqtisodiy samaradorlik bilan qanday bog‘liq?
- KOBI holati eksport bilan samaradorlik o‘rtasidagi munosabatni qanday o‘zgartiradi?
- Moliyaviy inqirozning boshlanishi eksport yo‘nalishi bilan firma samaradorligi o‘rtasidagi dinamik munosabatni qanday o‘zgartiradi?
- Firma hajmi va inqirozning eksport bilan samaradorlik o‘rtasidagi munosabatga birgalikdagi ta’siri qanday?
System GMM qo‘llanilishining texnik tuzilishi
Baholashlar Stata 13 ichida xtabond2 yordamida one-step System GMM bilan bajarilgan. Forward orthogonal deviations qo‘llanilgan, geteroskedastiklikka chidamli standart xatolarga chekli namuna tuzatishi qo‘llangan.
Kechiktirilgan bog‘liq o‘zgaruvchilar va kapital tuzilmasi endogen deb qaralgan va o‘zining kechiktirilgan darajalari bilan GMM-style instrument qilingan.
ROE, EBITDA/equity va kapital tuzilmasi kabi turg‘unroq qatorlarda L2–L13 kechikishlari qo‘llangan. Mehnat unumdorligi va EBITDA/total assets kabi kamroq turg‘un qatorlarda L2–L3 yetarli deb topilgan.
Bu kechikish diapazonlari barcha modellar uchun mexanik tarzda bir xil belgilanmagan; mualliflar har bir modelda yaroqli diagnostik qiymatlarni saqlaydigan va instrument proliferation keltirib chiqarmaydigan eng qisqa mos kechikish chuqurligini tanlaganliklarini bildiradi.
Asosiy System GMM natijalari
| Model | Kechiktirilgan bog‘liq o‘zgaruvchi | Export Activity | Export × SME | Kuzatuv |
|---|---|---|---|---|
| Labor Productivity | 0,8189*** | −0,0487 | 0,4112*** | 2407 |
| ROE | 0,5025*** | −0,1724*** | 0,1259* | 2384 |
| EBITDA / Equity | 0,6034*** | −0,1264** | 0,1487** | 2669 |
| EBITDA / Total Assets | 0,6433*** | −0,0513*** | 0,0581*** | 2669 |
*** p<0,01; ** p<0,05; * p<0,10.
To‘rtta modelning barchasida kechiktirilgan samaradorlik o‘lchovining kuchli va musbat bo‘lishi moliyaviy samaradorlikning yuqori turg‘unligini ko‘rsatadi. Eng yuqori dinamik koeffitsiyent mehnat unumdorligida 0,8189, eng past koeffitsiyent ROEda 0,5025.
Bu koeffitsiyentlarning talqini “oldingi qiymat kelajakni aniq belgilaydi” degani emas. Koeffitsiyentlar modelning boshqa tarkibiy qismlari nazorat qilinganda oldingi davr samaradorligining joriy samaradorlik bilan kuchli bog‘liqligini ifodalaydi.
Hansen va AR(2) testlari System GMMda nimani tekshiradi?
Hansen J testi ishlatilgan asboblarning birgalikda xato hadi bilan bog‘liq emasligi haqidagi overidentifying restrictions farazini sinaydi, Arellano–Bond AR(2) testi esa birinchi-farq qoldiqlarida ikkinchi tartibli ketma-ket korrelyatsiya mavjud yoki mavjud emasligini tekshiradi. System GMMda AR(1) kuzatilishi kutilishi mumkin; biroq ahamiyatli AR(2) ikkinchi kechikishlarning asbob sifatida yaroqliligiga tahdid soladi. Bu testlarning rad etilmasligi zarur spetsifikatsiya nazoratidir, ammo sababiylikning avtomatik isboti emas.
| Model | AR(1) p | AR(2) p | Hansen p | Difference-in-Hansen p | Asbob / guruh |
|---|---|---|---|---|---|
| Labor Productivity | 0,000 | 0,139 | 0,180 | 0,514 | 100 / 282 |
| ROE | 0,000 | 0,200 | 0,102 | 0,813 | 96 / 281 |
| EBITDA / Equity | 0,000 | 0,550 | 0,177 | 0,647 | 95 / 282 |
| EBITDA / Total Assets | 0,000 | 0,182 | 0,144 | 0,935 | 88 / 282 |
AR(1) to‘rtta modelning barchasida ahamiyatli; System GMMning farqlangan qoldiqlarida bu holat kutiladi. Bunga qarshi, AR(2) to‘rtta modelning hech birida rad etilmaydi. Hansen va Difference-in-Hansen testlari ham hisobot qilingan spetsifikatsiyalarda rad etilmaydi.
Hansen p qiymati nega 1 ga yaqinlashmasligi kerak?
Hansen testida yuqori p qiymati yuzaki qaraganda ijobiy ko‘rinsa-da, asboblar soni haddan tashqari ko‘payganda testning ajratish kuchi zaiflashishi va p qiymati sun’iy ravishda 1 ga yaqinlashishi mumkin. Tadqiqot shu sababli asboblar sonini cheklagan, instrument matrixni collapse qilgan va Hansen natijalarini instrument proliferation xavfi bilan birgalikda baholagan.
Manba mualliflari o‘z namuna tuzilishi va tayanilgan amaliy adabiyot doirasida Hansen p qiymatlarining taxminan 0,10–0,25 oralig‘ida bo‘lishini sog‘lom amaliy ko‘rsatkich sifatida muhokama qiladi. Bu oraliq universal matematik qabul chegarasi sifatida emas, balki tadqiqot qo‘llagan amaliy qo‘llanma kontekstida talqin qilinishi kerak.
Eksport ta’sirini nega bitta koeffitsiyentdan o‘qib bo‘lmaydi?
Modelda Export Activity; SME, Crisis va ularning ikki/uch tomonlama o‘zaro ta’sirlari bilan birga mavjud bo‘lgani uchun “eksport koeffitsiyenti” o‘z-o‘zicha barcha korxonalar yoki barcha davrlar uchun umumiy eksport ta’sirini ifodalamaydi. Muayyan firma turi va inqiroz sharoitidagi eksportning umumiy ta’siri tegishli asosiy va o‘zaro ta’sir koeffitsiyentlarini birgalikda baholashni talab qiladi.
KOBI va eksport munosabati
Export Activity × SME koeffitsiyenti to‘rtta modelning barchasida musbat. Biroq tadqiqot rentabellik modellarida faqat alohida koeffitsiyentga asoslanib KOBI eksport ustunligini e’lon qilmaydi; barcha tegishli interaction terms uchun joint significance testlari va combined marginal effects natijalariga tayanadi.
Mehnat unumdorligi modelida o‘zaro ta’sir hadlari birgalikda ahamiyatli: Wald testi p=0,030. Inqiroz davridagi eksportchi KOBIlarning umumiy marjinal eksport ta’siri 0,340 va p=0,012 deb topilgan.
Bunga qarshi, rentabellik modellaridagi interaction terms birgalikda ahamiyatli emas: ROE uchun p=0,105; EBITDA/equity uchun p=0,134; EBITDA/total assets uchun p=0,055. Shu sababli tadqiqot eksportchi KOBIlarda unumdorlik ustunligini qo‘llab-quvvatlaydi, ammo rentabellik ustunligi bo‘yicha natijalarni yetarli emas/inconclusive deb hisoblaydi.
Inqiroz davrida nima o‘zgardi?
Export Activity × Crisis koeffitsiyenti mehnat unumdorligi modelida 0,1939 va p<0,05 darajasida musbat. Manba mualliflari buni inqiroz davrida eksportchi firmalarning unumdorlikni saqlash yoki oshirish harakatlariga mos keladigan naqsh sifatida muhokama qiladi.
Biroq xuddi shu ustunlik rentabellik modellarida statistik jihatdan kuchli ko‘rinishda kuzatilmagan. Shu sababli tadqiqot “export shield” deb muhokama qiladigan chidamlilik ta’siri unumdorlik o‘lchovida ko‘rinsa-da, avtomatik ravishda rentabellikka ko‘chmaydi.
Uch tomonlama o‘zaro ta’sir nimani ko‘rsatadi?
SME × Export Activity × Crisis koeffitsiyenti mehnat unumdorligida −0,2158 va p<0,05. Bu manfiy uch tomonlama o‘zaro ta’sir KOBI holati bilan eksportning unumdorlik bo‘yicha umumiy afzalligi inqiroz sharoitida zaiflashishi mumkinligiga ishora qiladi.
Biroq inqirozdagi umumiy marjinal ta’sir 0,340 va musbat bo‘lib qolganligi sababli uch tomonlama o‘zaro ta’sir koeffitsiyentini o‘z-o‘zicha “inqirozda eksport KOBIlarga zarar yetkazdi” deb talqin qilish to‘g‘ri emas. O‘zaro ta’sirli modellarda yakuniy talqin murakkab marjinal ta’sirlarga asoslanishi kerak.
OLS va Fixed Effects nega turli dinamik koeffitsiyentlar beradi?
Tadqiqot bir xil ma’lumotlarda qilgan taqqoslashda pooled OLS kechiktirilgan bog‘liq o‘zgaruvchi koeffitsiyentini yuqoriga, fixed effects esa qisqa paneldagi Nickell tarafkashligi tufayli pastga tortadi; one-step System GMM koeffitsiyentlari to‘rtta samaradorlik modelida shu ikki chegara orasida joylashadi. Mualliflar bu “bracketing” naqshini System GMM spetsifikatsiyasining kutilgan dinamik xatti-harakatga mosligi uchun qo‘shimcha metodologik dalil sifatida ishlatadi.
| Samaradorlik o‘lchovi | Pooled OLS | Fixed Effects | System GMM 1-Step | System GMM 2-Step | Difference GMM |
|---|---|---|---|---|---|
| Labor Productivity | 0,918 | 0,677 | 0,819 | 0,816 | 0,612 |
| ROE | 0,562 | 0,265 | 0,503 | 0,596 | 0,368 |
| EBITDA / Equity | 0,654 | 0,383 | 0,603 | 0,641 | 0,532 |
| EBITDA / Total Assets | 0,723 | 0,392 | 0,643 | 0,630 | 0,477 |
To‘rtta modelning barchasida one-step System GMM bahosi pooled OLS va fixed-effects qiymatlari orasida qoladi.
One-step va two-step System GMM taqqoslanishi
Two-step GMM asimptotik jihatdan samaraliroq bo‘lishi mumkin; biroq kichik va o‘rta namunalarda standart xatolarning pastga tomon tarafkash bo‘lishi muhim muammodir. Windmeijer tuzatishi bu muammoni kamaytirishni maqsad qiladi.
Manba tadqiqot asosiy baholagich sifatida one-step System GMMdan foydalanadi. Mualliflar buni ko‘rib chiqilgan namuna hajmlarida ehtiyotkorroq inferensiya asosi sifatida asoslaydi va two-step System GMMni mustahkamlik tekshiruvi sifatida alohida hisobot qiladi.
Mehnat unumdorligi modelidagi joint interaction test one-step System GMMda p=0,030, two-step System GMMda p=0,004. Rentabellik o‘zaro ta’sirlari System GMMning ikkala variantida ham birgalikda ahamiyatli bo‘lib qolmaydi. Demak, tadqiqotning “eksportchi KOBIlar uchun unumdorlik afzalligi mavjud, rentabellik afzalligi esa noaniq” degan asosiy xulosasi faqat one-step tanloviga bog‘liq emas.
Difference GMM nega zaifroq bo‘ldi?
Difference GMM faqat farqlangan tenglamadan foydalangani uchun firma darajasida vaqt davomida o‘zgarmaydigan export status va SME kabi o‘zgaruvchilarning daraja axboroti yo‘qoladi. Tadqiqotda size–export interaction Difference GMM ostida zaifroq identifikatsiya qilingan va mehnat unumdorligida joint interaction test p=0,207 gacha ko‘tarilgan.
Difference GMM Hansen p qiymatlari ham System GMMga nisbatan pastroq topilgan; masalan, mehnat unumdorligida 0,071, ROEda 0,064 va EBITDA/total assets modelida 0,035 hisobot qilingan.
Mualliflar bu naqshni yuqori turg‘unlik va vaqt davomida o‘zgarmaydigan/deyarli o‘zgarmaydigan regressorlarga ega ushbu ma’lumot tuzilmasida daraja tenglamalarini saqlab qoladigan System GMMning identifikatsiya nuqtai nazaridan mosroq ekanligi bilan bog‘laydi.
Tadqiqot qo‘llab-quvvatlaydigan xulosalar
- Ko‘rib chiqilgan firma panelida moliyaviy samaradorlik o‘zgaruvchilari kuchli vaqt turg‘unligini ko‘rsatadi.
- System GMMning hisobot qilingan to‘rtta spetsifikatsiyasi Hansen, AR(2), Difference-in-Hansen va asboblar soni nazoratlaridan o‘tadi.
- System GMM kechiktirilgan bog‘liq o‘zgaruvchi koeffitsiyentlari pooled OLS va fixed-effects baholari orasida kutilgan bracketing naqshini ko‘rsatadi.
- One-step va two-step System GMM natijalari asosiy metodologik xulosalar bo‘yicha o‘xshash yo‘nalish beradi.
- Eksportchi KOBIlarning mehnat unumdorligi bo‘yicha afzalligi haqida dalil mavjud.
- Rentabellik bo‘yicha xuddi shu afzallikni tasdiqlaydigan yetarli birgalikdagi o‘zaro ta’sir dalili mavjud emas.
- Qisqa, KOBIlar ulushi yuqori va inqiroz davri beqarorligini o‘z ichiga olgan Janubi-Sharqiy Yevropaga o‘xshash panel sharoitlarida System GMM metodologik benchmark sifatida ishlatilishi mumkin; biroq to‘g‘ri spetsifikatsiya va diagnostik intizom zarur.
Tadqiqot qo‘llab-quvvatlamaydigan xulosalar
- System GMM barcha buxgalteriya ma’lumotlar to‘plamlarida avtomatik ravishda eng yaxshi baholagich degan xulosa chiqarib bo‘lmaydi.
- Hansen testining rad etilmasligi asboblar mutlaq ma’noda to‘g‘ri ekanini isbotlamaydi.
- AR(2) testining rad etilmasligi sababiylikni isbotlamaydi.
- Eksport barcha firmalarda rentabellikni oshirishi ko‘rsatilmagan.
- KOBIlar barcha samaradorlik o‘lchovlarida eksportdan ko‘proq foyda olishi ko‘rsatilmagan.
- Gretsiya firma panelidagi koeffitsiyentlarni boshqa mamlakat yoki davrlarga tekshiruvsiz bevosita umumlashtirib bo‘lmaydi.
- System GMMning texnik jihatdan rivojlanganroq bo‘lishi noto‘g‘ri asbob tanlovi yoki asboblar sonining haddan tashqari ko‘pligi kabi spetsifikatsiya xatolarini avtomatik yo‘qotmaydi.
Metodologik cheklovlar
Empirik tekshiruv faqat bitta mamlakat firma paneliga asoslangan. Ma’lumot tuzilmasi Janubi-Sharqiy Yevropadagi ko‘plab qisqa va KOBIlar ulushi yuqori panellarga o‘xshash xususiyatlarga ega bo‘lsa-da, barcha mamlakatlarni ifodalaydi deb faraz qilib bo‘lmaydi.
Eksportchi va eksportchi bo‘lmagan kompaniyalarning namuna dizaynida 142/142 qilib muvozanatlashtirilishi taqqoslanishni ta’minlaydi; ammo bu bosh to‘plamdagi haqiqiy eksportchilar ulushini ifodalovchi tabiiy namuna nisbati emas.
Export status va SME time-invariant qilib belgilangan va System GMMning daraja tenglamasida identifikatsiya qilinadi. Bu yondashuv standard level moment assumptionsning yaroqliligiga bog‘liq.
Yuqori tartibli o‘zaro ta’sirlarni baholash aniqligi ayniqsa katta eksportchi firmalar soni cheklanganligi sababli pasayishi mumkin.
Hansen va AR(2) diagnostikasi moment shartlari ma’lumotlar tomonidan rad etilgan yoki etilmaganini baholaydi; to‘g‘ri iqtisodiy nazariya, to‘liq causal identification yoki modelning barcha muqobil spetsifikatsiyalardan ustunligini o‘z-o‘zicha isbotlamaydi.
Manba va Usul Haqida Izoh
Asl sarlavha: Dynamic Panel Data Estimation in Accounting Research: System GMM as a Benchmark for Financial Statement Analysis
Mualliflar: Maria Kalogera; Antonios Georgopoulos; Eleftherios Aggelopoulos; Ioannis Ch. Lampropoulos.
Corresponding author: Maria Kalogera.
Muassasa: Department of Business Administration, University of Patras, 26504 Patras, Greece.
Jurnal: Accounting and Auditing.
Nashriyot: MDPI, Basel, Switzerland.
Bibliografik qayd: 2026, Volume 2, Issue 3, Article 16.
DOI: 10.3390/accountaudit2030016
Nashr sanasi: 1 Sentabr 2026.
Tahririy sanalar: Received 29 June 2026; Revised 21 August 2026; Accepted 25 August 2026.
Manba turi: Taqrizdan o‘tgan empirik va metodologik buxgalteriya-ekonometriya tadqiqoti.
Litsenziya: Creative Commons Attribution (CC BY).
Ma’lumot manbai: ICAP DataPrisma firma darajasidagi ma’lumotlar bazasi.
Namuna: 2005–2017 davrida 284 ta Gretsiya ishlab chiqarish kompaniyasi; 24 sektor; 3692 firma-yil qaydi; 142 eksportchi va 142 eksportchi bo‘lmagan kompaniya; 221 KOBI.
Asosiy usul: Blundell–Bond System GMM; one-step baholash; Stata 13 xtabond2; forward orthogonal deviations; geteroskedastiklikka chidamli standart xatolar va chekli namuna tuzatishi.
Asboblar tuzilishi: Kechiktirilgan bog‘liq o‘zgaruvchi va kapital tuzilmasi GMM-style endogenous regressors sifatida ko‘rib chiqilgan. Turg‘unroq o‘zgaruvchilarda L2–L13, kamroq turg‘un samaradorlik o‘lchovlarida L2–L3 asbob kechikishlari qo‘llangan. Instrument matrix collapse qilingan.
Diagnostik testlar: Hansen J, Difference-in-Hansen, Arellano–Bond AR(1)/AR(2) va asboblar sonini guruhlar sonidan kam saqlash.
Mustahkamlik: Pooled OLS, Fixed Effects, one-step System GMM, Windmeijer-tuzatilgan two-step System GMM va Difference GMM taqqoslanishi; shuningdek to‘rtta muqobil samaradorlik ta’rifi qo‘llangan.
Moliyalashtirish: Tadqiqot tashqi moliyalashtirish olmagan.
Institutional Review Board: Qo‘llanilmaydi.
Informed Consent: Qo‘llanilmaydi.
Ma’lumotlarning mavjudligi: Ma’lumotlar ICAP DataPrisma’dan olingan; kirish cheklangan va ICAP DataPrisma ruxsati bilan mualliflardan olinishi mumkin.
Manfaatlar to‘qnashuvi: Mualliflar manfaatlar to‘qnashuvi haqida xabar bermagan.
Muallif hissalari: Conceptualization: Maria Kalogera, Antonios Georgopoulos, Eleftherios Aggelopoulos va Ioannis Ch. Lampropoulos; methodology: Maria Kalogera va Eleftherios Aggelopoulos; original draft: Maria Kalogera; review and editing: Maria Kalogera, Eleftherios Aggelopoulos va Ioannis Ch. Lampropoulos; supervision: Antonios Georgopoulos.
Asosiy talqin chegarasi: Tadqiqot System GMM ko‘rib chiqilgan qisqa, KOBIlar ulushi yuqori va inqiroz beqarorligini o‘z ichiga olgan firma panelida diagnostik jihatdan yaxshi ishlaganini va metodologik benchmark bo‘lishga mosligini ko‘rsatadi. Hansen va AR(2) testlarining muvaffaqiyatli bo‘lishi o‘z-o‘zicha causal validity isboti emas; usul tanlovi iqtisodiy nazariya, ma’lumot yaratish jarayoni, asbob identifikatsiyasi farazlari va spetsifikatsiya intizomi bilan birgalikda baholanishi kerak.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan