

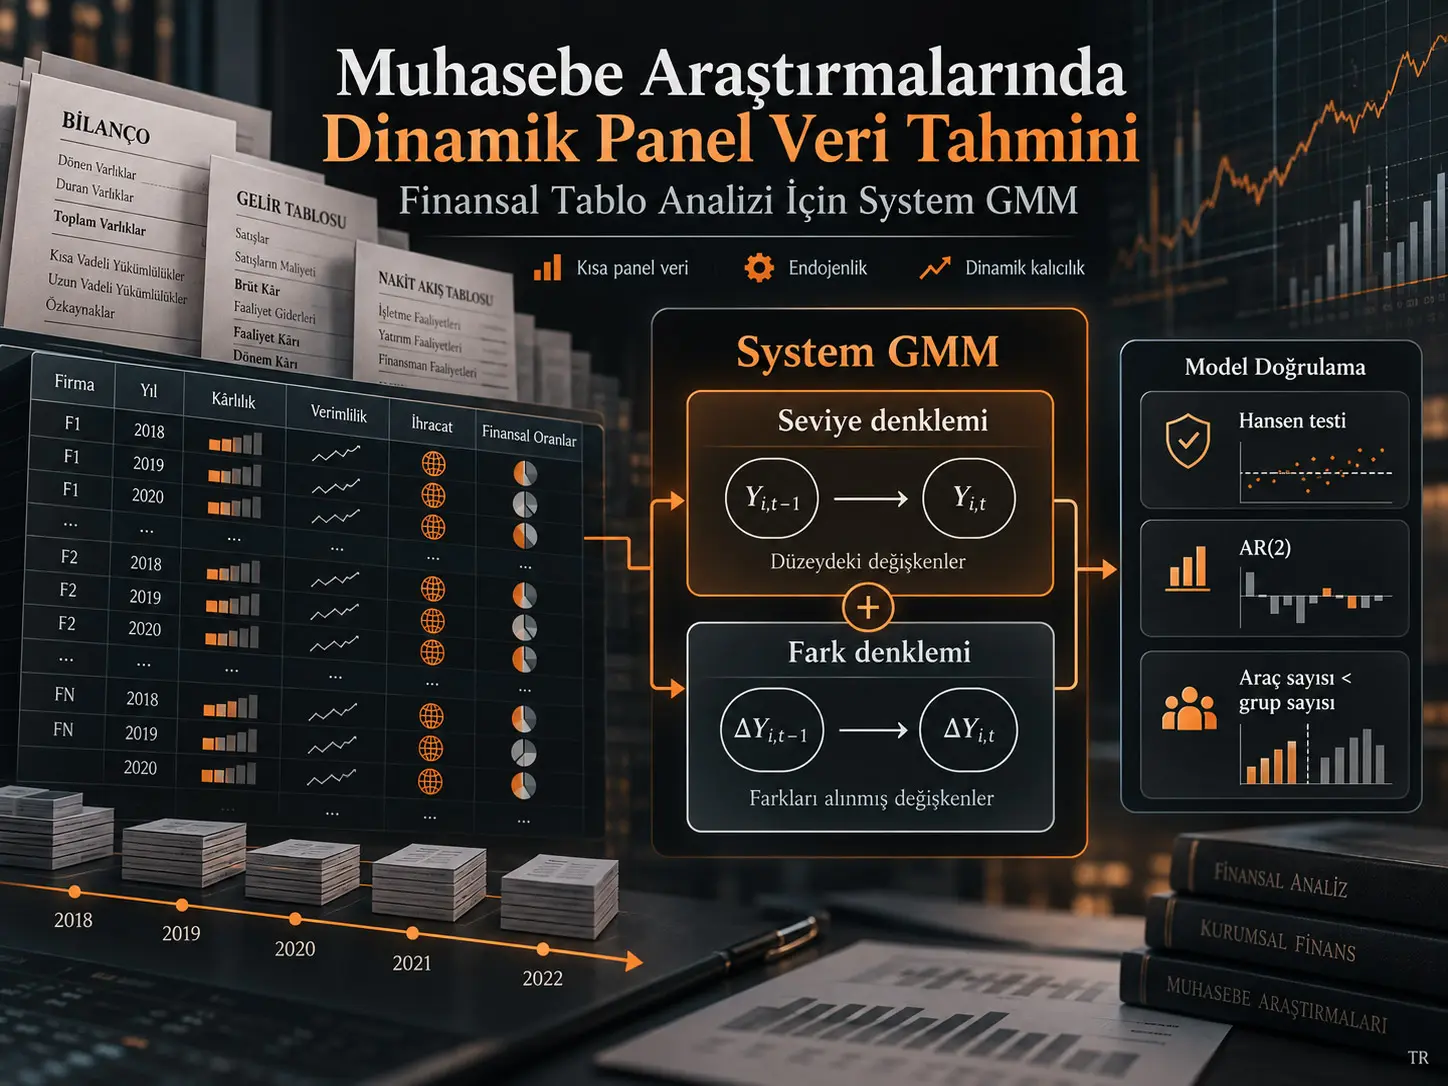
Blundell–Bond System GMM, çok sayıda birimin görece az sayıda dönem boyunca izlendiği dinamik panel verilerinde gecikmeli bağımlı değişken, endojenlik ve gözlenemeyen birime özgü heterojenliği birlikte ele almak için seviye ve birinci-fark denklemlerini ortak bir Generalized Method of Moments sistemi içinde tahmin eden bir ekonometrik yöntemdir. Maria Kalogera, Antonios Georgopoulos, Eleftherios Aggelopoulos ve Ioannis Ch. Lampropoulos tarafından hazırlanan çalışma, System GMM'nin özellikle kısa dönemli, KOBİ ağırlıklı ve kriz oynaklığı içeren Güneydoğu Avrupa muhasebe panellerinde yöntemsel bir benchmark olarak kullanılıp kullanılamayacağını araştırmaktadır. Ampirik uygulama, ICAP DataPrisma'dan elde edilen 2005–2017 dönemine ait 284 Yunan imalat şirketini ve toplam 3692 firma-yıl kaydını kapsamaktadır.
Çalışmanın temel gerekçesi, finansal tablo değişkenlerinin zaman içinde kendi geçmişlerinden bağımsız hareket etmemesidir. İşletmenin bir yıldaki özkaynak kârlılığı, üretkenliği veya operasyonel kârlılığı yalnız o yılın koşullarından değil, önceki dönemlerde oluşmuş sermaye yapısı, birikmiş kaynaklar, yönetim kararları ve işletmeye özgü özelliklerden de etkilenir. Bu yapı gecikmeli bağımlı değişkeni gerekli kılarken, kısa panellerde klasik fixed-effects tahmini Nickell yanlılığıyla karşılaşır. Aynı zamanda ihracat, kârlılık, verimlilik ve sermaye yapısı gibi finansal değişkenler karşılıklı nedensellik gösterebilir; bu da açıklayıcı değişkenlerin hata terimiyle ilişkilenmesine ve endojenlik sorununa yol açar.
Kaynak çalışmada dört ayrı performans modeli one-step System GMM ile tahmin edilmiştir. Gecikmeli bağımlı değişken katsayıları işgücü verimliliğinde 0,8189, ROE'de 0,5025, EBITDA/özkaynak oranında 0,6034 ve EBITDA/toplam varlık oranında 0,6433 olarak bulunmuş ve dört modelde de %1 düzeyinde anlamlı olmuştur. Hansen testleri reddedilmemiş, AR(2) p değerleri geleneksel anlamlılık eşiklerinin üzerinde kalmış ve araç sayısı her modelde grup sayısından düşük tutulmuştur. Bu sonuçlar, kullanılan System GMM spesifikasyonlarının incelenen örneklemde tanı testlerinden geçtiğini göstermektedir. Bununla birlikte bu testler tek başına nedenselliği kanıtlamaz; çalışma bunları moment koşullarının ve model spesifikasyonunun veriler tarafından reddedilmediğini gösteren tanı araçları olarak yorumlamaktadır.
Muhasebe verisi neden statik bir fotoğraf değildir?
Bir bilanço veya gelir tablosundaki değer, yalnız raporlandığı yılın ekonomik koşullarının ürünü değildir. İşletmenin sermaye yapısı, finansman kararları, geçmiş yatırımları, müşteri ilişkileri, insan sermayesi, marka değeri ve muhasebe politikaları bir dönemden diğerine taşınır. Bu nedenle finansal oranlar zaman içinde yüksek derecede kalıcılık gösterebilir.
Çalışma bu yapıyı accounting inertia, yani muhasebe ataletinin veya muhasebe değerlerinin zamansal sürekliliğinin ekonometrik karşılığı olarak ele almaktadır. Örneğin t dönemindeki performans ölçütünün t−1 dönemindeki değerinden etkilenmesi, modelde gecikmeli bağımlı değişken kullanılmasıyla temsil edilir.
Genel dinamik yapı şöyledir:
\[ Y_{i,t}=c_i+\beta_1Y_{i,t-1}+\beta_2X_{i,t}+\beta_3Z_{i,t}+\text{Year Dummies}_t+\varepsilon_{i,t} \]
Burada \(Y_{i,t}\), i işletmesinin t dönemindeki performans ölçütüdür. \(Y_{i,t-1}\), aynı ölçütün bir dönem gecikmeli değeridir ve performansın zamansal kalıcılığını yakalar. \(X_{i,t}\), potansiyel olarak endojen ana açıklayıcı değişkenleri; \(Z_{i,t}\), katı dışsal kabul edilen kontrol değişkenlerini temsil eder. \(c_i\), işletmeye özgü ve zaman içinde değişmeyen gözlenemeyen özellikleri; \(\varepsilon_{i,t}\) ise idiosyncratic hata terimini gösterir. Yıl kuklaları, bütün işletmeleri aynı anda etkileyebilecek ortak dönem şoklarını absorbe eder.
System GMM hangi problemi çözer?
System GMM, kısa firma panellerinde gecikmeli bağımlı değişkenin yarattığı dinamik yanlılığı, açıklayıcı değişkenlerdeki endojenliği ve gözlenemeyen firma heterojenliğini aynı tahmin sistemi içinde ele almaya yönelik bir dinamik panel tahmincisidir. Blundell–Bond yaklaşımı, birinci-fark denklemlerinde gecikmeli seviyeleri; seviye denklemlerinde ise gecikmeli birinci farkları içsel araçlar olarak kullanarak Difference GMM'nin yüksek kalıcılık altında yaşayabildiği zayıf araç sorununu azaltmayı amaçlar.
Dört temel ekonometrik sorun
Çalışma muhasebe panel verilerinde dört yapısal ekonometrik problem tanımlamaktadır.
1. Dinamik kalıcılık
Finansal değişkenler kendi geçmiş değerleriyle güçlü biçimde ilişkilidir. Gecikmeli bağımlı değişkenin fixed-effects modele eklenmesi ise kısa T durumunda yaklaşık \(O(1/T)\) mertebesinde Nickell yanlılığı oluşturur. Muhasebe panellerinde T çoğu zaman 5–15 yıl gibi kısa olduğundan bu yanlılık pratik önem taşır.
2. Endojenlik ve çift yönlü nedensellik
İhracat ve kârlılık ilişkisi örneğinde, daha kârlı firmalar ihracata girebilirken ihracat deneyimi de daha sonra verimliliği etkileyebilir. İlişki iki yönde işlediğinde açıklayıcı değişken hata terimiyle ilişkilenebilir ve OLS tahminleri yanlı hale gelir.
3. Gözlenemeyen firma heterojenliği
Muhasebe politikalarının agresifliği, yönetişim kalitesi, örgüt kültürü veya yönetim niteliği gibi faktörler finansal tablolarda doğrudan görünmeyebilir; fakat hem bağımlı hem açıklayıcı değişkenleri etkileyebilir. Fixed effects bu zaman içinde değişmeyen heterojenliği kaldırabilir, ancak dinamik modelde Nickell yanlılığı sorununu doğurur.
4. Muhasebe değişkenlerinde ölçüm hatası
Muhasebe standartlarının tanıma ve ölçümde yönetime belirli ölçüde takdir alanı bırakması, raporlanan değişkenlere gürültü ekleyebilir. OLS altında ölçüm hatası katsayıları sıfıra doğru çekebilen attenuation bias oluşturabilir. Çalışma, farklı gecikmelerin araç olarak kullanımının tek bir döneme özgü ölçüm hatasının etkisini azaltabildiğini savunmaktadır.
Difference GMM ile System GMM arasındaki fark nedir?
Difference GMM firma sabit etkilerini birinci fark alarak temizler ve endojen değişkenlerin gecikmeli seviyelerini araç olarak kullanır; System GMM ise buna ek olarak seviye denklemlerini de sisteme dahil eder ve bu denklemlerde gecikmeli birinci farklardan araç üretir. Finansal değişkenler yüksek derecede kalıcı olduğunda Difference GMM'deki gecikmeli seviye araçları zayıflayabilir; System GMM'nin ek seviye moment koşulları bu koşullarda tanımlamayı güçlendirmek üzere tasarlanmıştır.
| Tahminci | Gecikmeli bağımlı değişken | Endojenlik | Gözlenemeyen heterojenlik | Yüksek kalıcılığa uygunluk |
|---|---|---|---|---|
| Pooled OLS | Yanlı ve tutarsız | Çözülmez | Kontrol edilmez | Uygun değil |
| Fixed Effects | Nickell yanlılığı | Sınırlı | Within dönüşümüyle kaldırılır | Dinamik kısa panellerde sorunlu |
| Random Effects | Yanlı olabilir | Dışsallık varsayar | Kısmen modellenir | Kısıtlayıcı varsayımlara bağlı |
| IV/2SLS | Dış araç gerektirir | Geçerli araç varsa çözülebilir | Spesifikasyona bağlı | Uygun dış araç bulmak zor olabilir |
| Difference GMM | İçsel araçlarla tutarlı tahmin | İçsel araçlar | Birinci farkla kaldırılır | Yüksek kalıcılıkta araçlar zayıflayabilir |
| System GMM | Dinamik yapıyı doğrudan içerir | İçsel araçlar | Seviye + fark sistemi | Çalışmanın incelenen koşullarında uygun benchmark |
İçsel araç kullanmanın muhasebe mantığı
System GMM'nin ayırt edici özelliklerinden biri, her zaman dışarıdan yeni bir araç değişken aramak yerine paneldeki değişkenlerin geçmiş değerlerinden yararlanmasıdır. Çalışmanın muhasebe yorumuna göre geçmiş performans mevcut performansı tahmin ettiği için gecikmeler araç açısından relevance sağlar. Uygun moment koşulları altında geçmiş değerlerin güncel beklenmedik şoklarla ilişkisiz kabul edilmesi de exogeneity şartının kurulmasına katkı verir.
Ancak “gecikme varsa otomatik olarak geçerli araç vardır” sonucu çıkarılamaz. Gecikmeli araçların geçerliliği seri korelasyon yapısına, moment koşullarına ve tanı testlerine bağlıdır. Bu nedenle System GMM'de tahmin sonucu kadar araç setinin davranışı da raporlanmalıdır.
Neden araç sayısı kritik?
GMM'de her ek gecikme ve dönem yeni moment koşulları oluşturarak araç sayısını hızla artırabilir. Araç sayısının aşırı yükselmesi instrument proliferation sorununa yol açabilir; model veriye aşırı uyabilir ve Hansen testinin geçersiz araçları ayırt etme gücü düşebilir.
Bu çalışmada instrument matrix tüm modellerde collapsed biçimde kullanılmış ve araç sayısı grup sayısının altında tutulmuştur. Raporlanan dört modelde araç sayıları sırasıyla 100, 96, 95 ve 88; grup sayıları ise 281–282 aralığındadır.
Örneklemin yapısı
| Özellik | Değer |
|---|---|
| Dönem | 2005–2017 |
| Şirket | 284 |
| Sektör | 24 |
| Toplam firma-yıl kaydı | 3692 |
| İhracatçı | 142 |
| İhracatçı olmayan | 142 |
| KOBİ | 221 |
| Geleneksel sektör firması | 154 |
| Daha yüksek teknoloji sektörleri | 130 |
| Etkin tahmin örneklemleri | 2384–2669 gözlem |
Bir firma, gözlemlendiği bütün yıllarda ihracat/satış oranı en az %50 ise ihracatçı olarak sınıflandırılmıştır. Export status ve KOBİ durumu firma düzeyinde zaman içinde sabittir. Bu özellikler birinci-fark denkleminde ortadan kalktıkları için System GMM'nin seviye denkleminde tanımlanmaktadır.
Aykırı değerler nasıl ele alındı?
Performans değişkenleri boxplot incelemesiyle taranmış ve aşırı değerlerin etkisi winsorization ile sınırlandırılmıştır. ROE dahil etkilenen performans değişkenleri 5. ve 95. yüzdeliklerde winsorize edilmiştir. Bu yaklaşım gözlemleri tamamen silmek yerine aşırı uçların tahmin üzerindeki etkisini sınırlandırır.
Performans değişkenleri
| Değişken | Tanım | Modeldeki rol |
|---|---|---|
| ROE | Net kâr / toplam özkaynak | Bağımlı değişken |
| EBITDA / Equity | EBITDA / özkaynak | Alternatif kârlılık ölçümü |
| EBITDA / Total Assets | EBITDA / toplam varlık | Alternatif kârlılık ölçümü |
| Labor Productivity | Satışlar / toplam çalışan sayısının logaritması | Bağımlı değişken |
Kontrol ve etkileşim değişkenleri arasında export activity, SME, crisis, Export Activity × SME, Export Activity × Crisis, SME × Crisis, SME × Export Activity × Crisis, firma yaşı, sermaye yapısı, likidite, sektör ve lokasyon bulunmaktadır.
Çalışmanın Yöntemi ve Bulguları
Dört araştırma sorusu
- İhracat faaliyeti, verimlilik ve kârlılıkla ölçülen genel ekonomik performansla nasıl ilişkilidir?
- KOBİ statüsü, ihracat ile performans arasındaki ilişkiyi nasıl değiştirir?
- Finansal krizin başlaması ihracat yönelimi ile firma performansı arasındaki dinamik ilişkiyi nasıl değiştirir?
- Firma büyüklüğü ve krizin, ihracat ile performans arasındaki ilişki üzerindeki ortak etkisi nedir?
System GMM uygulamasının teknik yapısı
Tahminler Stata 13 içinde xtabond2 kullanılarak one-step System GMM ile gerçekleştirilmiştir. Forward orthogonal deviations kullanılmış, heteroskedastisiteye dayanıklı standart hatalara sonlu örneklem düzeltmesi uygulanmıştır.
Gecikmeli bağımlı değişkenler ve sermaye yapısı endojen olarak ele alınmış ve kendi gecikmeli seviyeleriyle GMM-style instrument edilmiştir.
ROE, EBITDA/equity ve sermaye yapısı gibi daha kalıcı serilerde L2–L13 gecikmeleri kullanılmıştır. İşgücü verimliliği ve EBITDA/total assets gibi daha az kalıcı serilerde L2–L3 yeterli görülmüştür.
Bu gecikme aralıkları bütün modeller için mekanik biçimde sabitlenmemiş; yazarlar her modelde geçerli tanı değerlerini koruyan ve instrument proliferation yaratmayan en kısa uygun gecikme derinliğini seçtiklerini belirtmektedir.
Temel System GMM sonuçları
| Model | Gecikmeli bağımlı değişken | Export Activity | Export × SME | Gözlem |
|---|---|---|---|---|
| Labor Productivity | 0,8189*** | −0,0487 | 0,4112*** | 2407 |
| ROE | 0,5025*** | −0,1724*** | 0,1259* | 2384 |
| EBITDA / Equity | 0,6034*** | −0,1264** | 0,1487** | 2669 |
| EBITDA / Total Assets | 0,6433*** | −0,0513*** | 0,0581*** | 2669 |
*** p<0,01; ** p<0,05; * p<0,10.
Dört modelde de gecikmeli performans ölçütünün güçlü ve pozitif olması finansal performansın yüksek kalıcılığını göstermektedir. En yüksek dinamik katsayı işgücü verimliliğinde 0,8189, en düşük katsayı ROE'de 0,5025'tir.
Bu katsayıların yorumu “geçmiş değer geleceği kesin belirler” değildir. Katsayılar, diğer model bileşenleri kontrol edildiğinde önceki dönem performansının mevcut performansla güçlü ilişkisini temsil etmektedir.
Hansen ve AR(2) testleri System GMM'de neyi kontrol eder?
Hansen J testi kullanılan araçların topluca hata terimiyle ilişkisiz olduğu yönündeki overidentifying restrictions varsayımını sınarken, Arellano–Bond AR(2) testi birinci-fark artıklarında ikinci dereceden seri korelasyon olup olmadığını kontrol eder. System GMM'de AR(1)'in görülmesi beklenebilir; fakat anlamlı AR(2), ikinci gecikmelerin araç olarak geçerliliğini tehdit eder. Bu testlerin reddedilmemesi gerekli bir spesifikasyon kontrolüdür, ancak nedenselliğin otomatik kanıtı değildir.
| Model | AR(1) p | AR(2) p | Hansen p | Difference-in-Hansen p | Araç / grup |
|---|---|---|---|---|---|
| Labor Productivity | 0,000 | 0,139 | 0,180 | 0,514 | 100 / 282 |
| ROE | 0,000 | 0,200 | 0,102 | 0,813 | 96 / 281 |
| EBITDA / Equity | 0,000 | 0,550 | 0,177 | 0,647 | 95 / 282 |
| EBITDA / Total Assets | 0,000 | 0,182 | 0,144 | 0,935 | 88 / 282 |
AR(1) dört modelde de anlamlıdır; System GMM'nin farklanmış artıklarında bu durum beklenmektedir. Buna karşılık AR(2) dört modelde de reddedilmemektedir. Hansen ve Difference-in-Hansen testleri de raporlanan spesifikasyonlarda reddedilmemektedir.
Hansen p değeri neden 1'e yaklaşmamalıdır?
Hansen testinde yüksek p değeri yüzeysel olarak olumlu görünse de araç sayısı aşırı çoğaldığında testin ayırt etme gücü zayıflayabilir ve p değeri yapay biçimde 1'e yaklaşabilir. Çalışma bu nedenle araç sayısını kısıtlamış, instrument matrix'i collapse etmiş ve Hansen sonuçlarını instrument proliferation riskiyle birlikte değerlendirmiştir.
Kaynak yazarları kendi örneklem yapıları ve dayandıkları uygulama literatürü çerçevesinde Hansen p değerlerinin yaklaşık 0,10–0,25 aralığında bulunmasını sağlıklı bir pratik gösterge olarak tartışmaktadır. Bu aralık evrensel matematiksel bir kabul eşiği olarak değil, çalışmanın kullandığı uygulama rehberi bağlamında okunmalıdır.
İhracatın etkisi neden tek katsayıdan okunamıyor?
Modelde Export Activity; SME, Crisis ve bunların ikili/üçlü etkileşimleriyle birlikte bulunduğundan, “ihracat katsayısı” tek başına bütün işletmeler veya bütün dönemler için genel ihracat etkisini temsil etmez. İhracatın belirli bir firma türü ve kriz koşulundaki toplam etkisi ilgili ana ve etkileşim katsayılarının birlikte değerlendirilmesini gerektirir.
KOBİ ve ihracat ilişkisi
Export Activity × SME katsayısı dört modelde de pozitiftir. Ancak çalışma kârlılık modellerinde yalnız bireysel katsayıya dayanarak bir KOBİ ihracat avantajı ilan etmemektedir; bütün ilgili interaction terms için joint significance testlerini ve combined marginal effects sonuçlarını esas almaktadır.
İşgücü verimliliği modelinde etkileşim terimleri birlikte anlamlıdır: Wald testi p=0,030. Kriz dönemindeki ihracatçı KOBİ'lerin toplam marjinal ihracat etkisi 0,340 ve p=0,012 olarak bulunmuştur.
Buna karşılık kârlılık modellerindeki interaction terms birlikte anlamlı değildir: ROE için p=0,105; EBITDA/equity için p=0,134; EBITDA/total assets için p=0,055. Bu nedenle çalışma ihracatçı KOBİ'lerde verimlilik avantajını desteklemekte, fakat kârlılık avantajı konusunda sonuçları yetersiz/inconclusive kabul etmektedir.
Kriz döneminde ne değişti?
Export Activity × Crisis katsayısı işgücü verimliliği modelinde 0,1939 ve p<0,05 düzeyinde pozitiftir. Kaynak yazarları bunu kriz sırasında ihracatçı firmaların verimliliği koruma veya artırma çabalarıyla uyumlu bir desen olarak tartışmaktadır.
Bununla birlikte aynı üstünlük kârlılık modellerinde istatistiksel olarak güçlü biçimde ortaya çıkmamıştır. Bu nedenle çalışmanın “export shield” olarak tartıştığı direnç etkisi verimlilik boyutunda görülürken kârlılığa otomatik olarak taşınmamaktadır.
Üçlü etkileşim ne gösteriyor?
SME × Export Activity × Crisis katsayısı işgücü verimliliğinde −0,2158 ve p<0,05'tir. Bu negatif üçlü etkileşim, KOBİ statüsü ile ihracatın verimlilik açısından genel avantajının kriz koşullarında zayıflayabildiğine işaret etmektedir.
Bununla birlikte toplam kriz marjinal etkisinin 0,340 ve pozitif kalması nedeniyle üçlü etkileşim katsayısının tek başına “krizde ihracat KOBİ'lere zarar verdi” biçiminde yorumlanması doğru değildir. Etkileşimli modellerde nihai yorum bileşik marjinal etkilere dayanmalıdır.
OLS ve Fixed Effects neden farklı dinamik katsayılar veriyor?
Çalışmanın aynı veriler üzerinde yaptığı karşılaştırmada pooled OLS gecikmeli bağımlı değişken katsayısını yukarı, fixed effects ise kısa panel Nickell yanlılığı nedeniyle aşağı çekmektedir; one-step System GMM katsayıları dört performans modelinde bu iki sınır arasında yer almaktadır. Yazarlar bu “bracketing” desenini System GMM spesifikasyonunun beklenen dinamik davranışla uyumlu olduğuna dair ek yöntemsel kanıt olarak kullanmaktadır.
| Performans ölçütü | Pooled OLS | Fixed Effects | System GMM 1-Step | System GMM 2-Step | Difference GMM |
|---|---|---|---|---|---|
| Labor Productivity | 0,918 | 0,677 | 0,819 | 0,816 | 0,612 |
| ROE | 0,562 | 0,265 | 0,503 | 0,596 | 0,368 |
| EBITDA / Equity | 0,654 | 0,383 | 0,603 | 0,641 | 0,532 |
| EBITDA / Total Assets | 0,723 | 0,392 | 0,643 | 0,630 | 0,477 |
Dört modelin tamamında one-step System GMM tahmini pooled OLS ve fixed-effects değerleri arasında kalmaktadır.
One-step ve two-step System GMM karşılaştırması
Two-step GMM asimptotik olarak daha verimli olabilir; fakat küçük ve orta büyüklükteki örneklemlerde standart hataların aşağı yönlü yanlılık göstermesi önemli bir sorundur. Windmeijer düzeltmesi bu problemi azaltmayı amaçlar.
Kaynak çalışma temel tahminci olarak one-step System GMM kullanmaktadır. Yazarlar bunu incelenen örneklem boyutlarında daha muhafazakâr bir çıkarım temeli olarak gerekçelendirmekte ve two-step System GMM'yi sağlamlık kontrolü olarak ayrıca raporlamaktadır.
İşgücü verimliliği modelindeki joint interaction test one-step System GMM'de p=0,030, two-step System GMM'de p=0,004'tür. Kârlılık etkileşimleri iki System GMM varyantında da birlikte anlamlı hale gelmemektedir. Dolayısıyla çalışmanın “ihracatçı KOBİ'ler için verimlilik avantajı var, kârlılık avantajı ise belirsiz” şeklindeki ana sonucu yalnız one-step seçimine bağlı değildir.
Difference GMM neden daha zayıf kaldı?
Difference GMM yalnız farklanmış denklemi kullandığından firma düzeyinde zaman içinde değişmeyen export status ve SME gibi değişkenlerin seviye bilgisi ortadan kalkmaktadır. Çalışmada size–export interaction Difference GMM altında daha zayıf tanımlanmış ve işgücü verimliliğinde joint interaction test p=0,207'ye yükselmiştir.
Difference GMM Hansen p değerleri de System GMM'ye kıyasla daha düşük bulunmuştur; örneğin işgücü verimliliğinde 0,071, ROE'de 0,064 ve EBITDA/total assets modelinde 0,035 raporlanmıştır.
Yazarlar bu deseni, yüksek kalıcılığın ve zaman içinde sabit/neredeyse sabit regresörlerin bulunduğu bu veri yapısında seviye denklemlerini koruyan System GMM'nin tanımlama açısından daha uygun olmasıyla ilişkilendirmektedir.
Çalışmanın desteklediği sonuçlar
- İncelenen firma panelinde finansal performans değişkenleri güçlü zamansal kalıcılık göstermektedir.
- System GMM'nin raporlanan dört spesifikasyonu Hansen, AR(2), Difference-in-Hansen ve araç sayısı kontrollerinden geçmektedir.
- System GMM gecikmeli bağımlı değişken katsayıları pooled OLS ve fixed-effects tahminleri arasında beklenen bracketing desenini göstermektedir.
- One-step ve two-step System GMM sonuçları temel yöntemsel sonuçlar açısından benzer yön vermektedir.
- İhracatçı KOBİ'lerin işgücü verimliliği açısından avantajına ilişkin destek vardır.
- Kârlılık açısından aynı avantajı doğrulayacak yeterli ortak etkileşim kanıtı bulunmamaktadır.
- Kısa, KOBİ ağırlıklı ve kriz dönemi oynaklığı içeren bu Güneydoğu Avrupa benzeri panel koşullarında System GMM yöntemsel benchmark olarak kullanılabilir; ancak doğru spesifikasyon ve tanı disiplini gerekir.
Çalışmanın desteklemediği sonuçlar
- System GMM bütün muhasebe veri setlerinde otomatik olarak en iyi tahmincidir sonucu çıkarılamaz.
- Hansen testinin reddedilmemesi araçların mutlak anlamda doğru olduğunu kanıtlamaz.
- AR(2) testinin reddedilmemesi nedenselliği kanıtlamaz.
- İhracatın bütün firmalarda kârlılığı artırdığı gösterilmemiştir.
- KOBİ'lerin bütün performans ölçütlerinde ihracattan daha fazla yararlandığı gösterilmemiştir.
- Yunan firma panelindeki katsayılar başka ülke veya dönemlere doğrulama yapılmadan doğrudan genellenemez.
- System GMM'nin teknik olarak daha gelişmiş olması, yanlış araç seçimi veya aşırı araç sayısı gibi spesifikasyon hatalarını otomatik olarak ortadan kaldırmaz.
Yöntemsel sınırlılıklar
Ampirik doğrulama tek bir ülkenin firma paneline dayanmaktadır. Veri yapısı Güneydoğu Avrupa'daki birçok kısa ve KOBİ ağırlıklı panelle benzer özellikler taşısa da bütün ülkeleri temsil ettiği varsayılamaz.
İhracatçı ve ihracatçı olmayan şirketlerin 142/142 olarak örneklem tasarımında dengelenmiş olması karşılaştırılabilirlik sağlar; ancak evrendeki gerçek ihracatçı payını temsil eden doğal bir örneklem oranı değildir.
Export status ve SME time-invariant olarak tanımlanmıştır ve System GMM'nin seviye denkleminde tanımlanır. Bu yaklaşım standard level moment assumptions'ın geçerliliğine bağlıdır.
Yüksek dereceli etkileşimlerin tahmin hassasiyeti özellikle büyük ihracatçı firma sayısının sınırlı olması nedeniyle düşebilir.
Hansen ve AR(2) tanıları moment koşullarının verilerce reddedilip reddedilmediğini değerlendirir; doğru ekonomik teori, tam causal identification veya modelin bütün alternatif spesifikasyonlardan üstünlüğünü tek başlarına kanıtlamaz.
Kaynak ve Yöntem Notu
Özgün başlık: Dynamic Panel Data Estimation in Accounting Research: System GMM as a Benchmark for Financial Statement Analysis
Yazarlar: Maria Kalogera; Antonios Georgopoulos; Eleftherios Aggelopoulos; Ioannis Ch. Lampropoulos.
Corresponding author: Maria Kalogera.
Kurum: Department of Business Administration, University of Patras, 26504 Patras, Greece.
Dergi: Accounting and Auditing.
Yayınevi: MDPI, Basel, Switzerland.
Bibliyografik kayıt: 2026, Volume 2, Issue 3, Article 16.
DOI: 10.3390/accountaudit2030016
Yayın tarihi: 1 Eylül 2026.
Editoryal tarihler: Received 29 June 2026; Revised 21 August 2026; Accepted 25 August 2026.
Kaynak türü: Hakemli ampirik ve yöntemsel muhasebe-ekonometri araştırması.
Lisans: Creative Commons Attribution (CC BY).
Veri kaynağı: ICAP DataPrisma firma düzeyi veri tabanı.
Örneklem: 2005–2017 döneminde 284 Yunan imalat şirketi; 24 sektör; 3692 firma-yıl kaydı; 142 ihracatçı ve 142 ihracatçı olmayan şirket; 221 KOBİ.
Ana yöntem: Blundell–Bond System GMM; one-step tahmin; Stata 13 xtabond2; forward orthogonal deviations; heteroskedastisiteye dayanıklı standart hatalar ve sonlu örneklem düzeltmesi.
Araç yapısı: Gecikmeli bağımlı değişken ve sermaye yapısı GMM-style endogenous regressors olarak ele alınmıştır. Daha kalıcı değişkenlerde L2–L13, daha az kalıcı performans ölçütlerinde L2–L3 araç gecikmeleri kullanılmıştır. Instrument matrix collapse edilmiştir.
Tanı testleri: Hansen J, Difference-in-Hansen, Arellano–Bond AR(1)/AR(2) ve araç sayısının grup sayısından düşük tutulması.
Sağlamlık: Pooled OLS, Fixed Effects, one-step System GMM, Windmeijer-düzeltilmiş two-step System GMM ve Difference GMM karşılaştırması; ayrıca dört alternatif performans tanımı kullanılmıştır.
Finansman: Araştırma harici finansman almamıştır.
Institutional Review Board: Uygulanabilir değil.
Informed Consent: Uygulanabilir değil.
Veri erişilebilirliği: Veriler ICAP DataPrisma'dan sağlanmıştır; erişim kısıtlıdır ve ICAP DataPrisma izniyle yazarlardan temin edilebilir.
Çıkar çatışması: Yazarlar çıkar çatışması bildirmemiştir.
Yazar katkıları: Conceptualization: Maria Kalogera, Antonios Georgopoulos, Eleftherios Aggelopoulos ve Ioannis Ch. Lampropoulos; methodology: Maria Kalogera ve Eleftherios Aggelopoulos; original draft: Maria Kalogera; review and editing: Maria Kalogera, Eleftherios Aggelopoulos ve Ioannis Ch. Lampropoulos; supervision: Antonios Georgopoulos.
Temel yorum sınırı: Çalışma, System GMM'nin incelenen kısa, KOBİ ağırlıklı ve kriz oynaklığı içeren firma panelinde tanısal olarak iyi davrandığını ve yöntemsel benchmark olmaya uygun olduğunu göstermektedir. Hansen ve AR(2) testlerinin başarılı olması tek başına causal validity kanıtı değildir; yöntem seçimi ekonomik teori, veri üretim süreci, araç tanımlama varsayımları ve spesifikasyon disipliniyle birlikte değerlendirilmelidir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir