

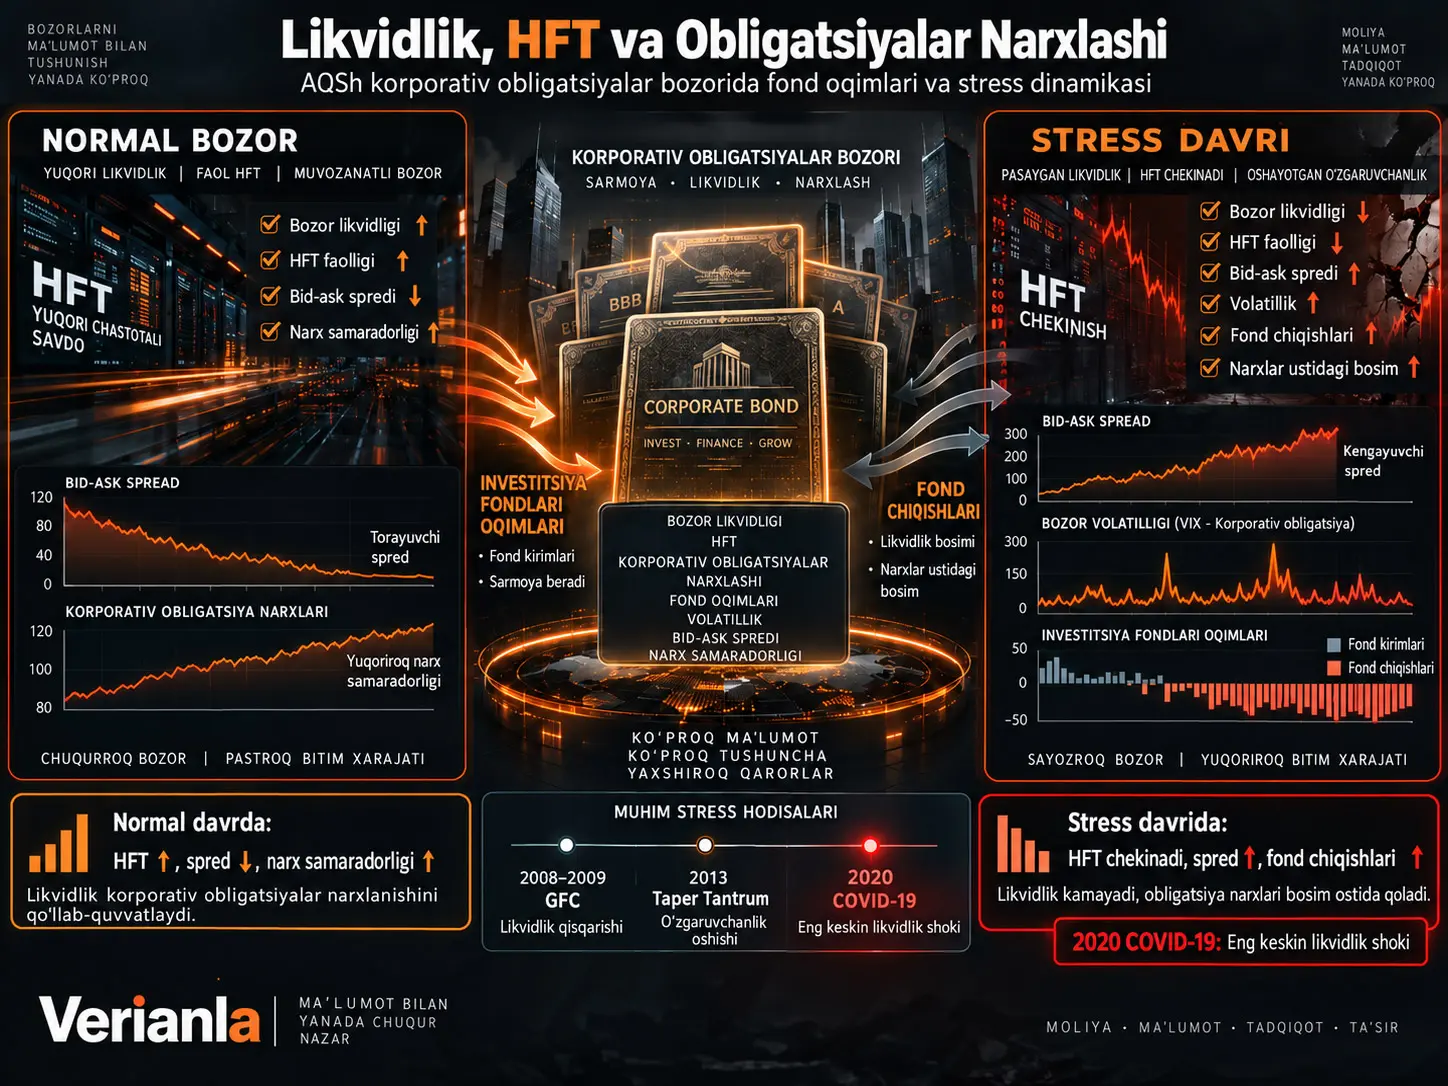
Ushbu tadqiqot AQSh korporativ obligatsiyalar bozorida bozor likvidligi, yuqori chastotali savdo (HFT), investitsiya fondlari oqimlari va obligatsiyalar narxlash o‘rtasidagi munosabat 2003–2023 davrida qanday o‘zgarganini o‘rganadi. Asosiy gipoteza shundan iboratki, elektron va juda tez savdo faoliyati tinch bozorlarda likvidlikni qo‘llab-quvvatlashi mumkin; biroq bozor stressi kuchayganda ayni likvidlik kanali zaiflashishi yoki teskari yo‘nalishga o‘tishi mumkin.
Manba FINRA Enhanced TRACE, CRSP Mutual Fund Database, obligatsiya portfeli holdings ma’lumotlari, Mergent FISD, TAQ va FRED qatorlarini birlashtirganini bildiradi. Asosiy fond namunasi 712 ta korporativ obligatsiya investitsiya fondi va 54.316 ta fond-oy kuzatuvini; savdo ma’lumotlari esa filtrlashdan keyin taxminan 14,2 million obligatsiya bitimi va 24.800 ta alohida obligatsiya emissiyasini qamrab oladi.
HFT to‘g‘ridan-to‘g‘ri savdogar sinfi orqali aniqlanmaydi. Tadqiqotning asosiy HFT intensivligi ko‘rsatkichi ayni obligatsiyada oldingi bitimdan 100 millisekund ichida amalga oshgan bitimlarning jami bitimlarga nisbati asosida tuzilgan proxy hisoblanadi. Manba ushbu ko‘rsatkich TAQ asosida yaratilgan muqobil ko‘rsatkich bilan kichik namunada ρ=0,71 korrelyatsiyaga ega ekanini xabar qiladi.
Asosiy natijalarga ko‘ra, odatiy bozor sharoitida yuqoriroq HFT intensivligi torroq bid-ask spread, pastroq narx ta’siri va yuqoriroq narx samaradorligi bilan bog‘liq. Biroq 2008–2009 Global Moliyaviy Inqirozi, 2013 Taper Tantrum va 2020-yil martidagi COVID-19 Dash-for-Cash davrlarida HFT intensivligi pasayadi, spreadlar kengayadi va narx og‘ishlari kattalashadi.
Fondlar tomonida esa likvidligi pastroq obligatsiya portfellariga ega fondlar yomon natijadan keyin kuchliroq investor chiqishlarini boshdan kechirishi xabar qilinadi. Manba talqiniga ko‘ra, kundalik qaytarib olish huquqini beruvchi investitsiya fondlari nisbatan likvid bo‘lmagan korporativ obligatsiyalarni ushlab turgani uchun investorlar boshqa investorlardan oldin chiqishga urinishi mumkin va bu “first-mover” dinamikasini yuzaga keltirishi mumkin.
Tadqiqotning markaziy xabari shu sababli ikki tomonlama: HFT odatiy davrlarda likvidlik ko‘prigi kabi ishlashi mumkin; ammo bu foyda stress sharoitida ishonchli ravishda davom etmasligi mumkin.
Korporativ obligatsiyalar bozori nima uchun aksiyalar bozoridan farq qiladi?
AQSh korporativ obligatsiyalari sezilarli darajada over-the-counter (OTC) tarzida savdo qilinadi. Aksiya bozorlaridagi markazlashgan va uzluksiz limit buyurtmalar kitoblaridan farqli ravishda ko‘plab obligatsiya bitimlari dealer–mijoz munosabati orqali amalga oshadi. Shu sababli likvidlik muayyan vaqtda ekranda ko‘rinadigan buyurtma chuqurligidan murakkabroq tushunchadir.
TRACE 2002-yildan boshlab olib kelgan savdodan keyingi shaffoflik obligatsiya bozorida narxlarni kuzatish imkonini oshirdi. Tadqiqotning 2003–2023 namunasi ham ushbu elektronlashuv va shaffoflashuv davrini qamrab oladi.
HFT Korporativ Obligatsiyalar Bozorida Qanday O‘lchanadi?
Tadqiqotda qo‘llanilgan HFT ko‘rsatkichi to‘g‘ridan-to‘g‘ri “bu bitimni HFT kompaniyasi amalga oshirdi” shaklidagi identifikatsiya ma’lumotiga asoslanmaydi. Buning o‘rniga bitim vaqtlarining bir-biriga yaqinligi ishlatiladi.
Manba qo‘llagan asosiy tuzilma:
\[ HFT_{i,t}= \frac{\text{100 ms içinde kümelenen işlemler}_{i,t}} {\text{Toplam işlemler}_{i,t}} \]
deb talqin qilinishi mumkin.
Bir obligatsiyada ketma-ket bitimlarning katta qismi 100 millisekunddan qisqa vaqt oralig‘ida sodir bo‘lsa, HFT intensivligi ko‘rsatkichi oshadi. Ushbu ko‘rsatkich har kalendar oyida standartlashtirilib, vaqt o‘tishi bilan texnologiyaning umumiy tezlashuvidan kelib chiqadigan trend ta’sirini kamaytirishga harakat qilinadi.
Manba TAQ bilan bevosita taqqoslash mumkin bo‘lgan obligatsiyalarda ushbu proxy bilan muqobil elektron savdo ko‘rsatkichi o‘rtasida 0,71 korrelyatsiya borligini xabar qiladi.
Shunga qaramay, bu proxy. Juda qisqa vaqt oralig‘ida sodir bo‘lgan barcha bitimlar HFT tomonidan bajarilgani bevosita kuzatilmaydi.
Beshta turli likvidlik ko‘rsatkichi
Tadqiqot obligatsiya likvidligini bitta o‘lchovga bog‘lash o‘rniga beshta turli ko‘rsatkichdan foydalanadi:
- Amihud narx-ta’sir nisbati,
- Roll effective spread bahosi,
- LOT turidagi bitim xarajati o‘lchovi,
- savdo bo‘lmagan kunlar ulushi,
- TRACE asosida tuzilgan bid-ask spread.
Bu ko‘rsatkichlar qo‘shimcha ravishda standartlashtirilib, birlashgan illiquidity ko‘rsatkichiga aylantiriladi.
Fond darajasidagi likvidlik:
\[ FundIliq_{f,t} = \sum_i w_{i,f,t}Iliq_{i,t} \]
ko‘rinishida, fond portfelidagi obligatsiyalarning vaznlangan o‘rtacha likvidsizlik darajasi sifatida aniqlanadi.
Fond oqimi qanday hisoblanadi?
Oylik fond oqimi asosan fond hajmidagi o‘zgarishdan investitsiya daromadi ta’sirini chiqarib tashlash orqali o‘lchanadi:
\[ Flow_{f,t} = \frac{ TNA_{f,t} - TNA_{f,t-1}(1+R_{f,t}) }{ TNA_{f,t-1} }. \]
Bu yerda TNA fondning jami sof aktivlarini, \(R\) esa fond daromadini bildiradi.
Namunada o‘rtacha oylik fond oqimi kechiktirilgan TNAning %0,982iga, oylik fond daromadi esa o‘rtacha %0,413ga teng deb xabar qilingan.
Bozor likvidsizligi va volatillik birga harakat qiladimi?
Ha. Manbaning 9-sahifadagi Figure 1 grafigida Amihud illiquidity va obligatsiya narx volatilligi 2003–2023 davrida ko‘p jihatdan birga harakat qiladi. Ikki o‘zgaruvchi o‘rtasidagi contemporaneous korrelyatsiya 0,553 deb xabar qilingan.
Grafikda uchta yaqqol stress davri ajralib turadi:
- 2008–2009 Global Moliyaviy Inqirozi,
- 2013 Taper Tantrum,
- 2020Q1 COVID-19 Dash-for-Cash.
Har uchala davrda likvidsizlik va narx volatilligi oshgan, eng keskin bir choraklik harakat esa 2020-yilning birinchi choragida kuzatilgan.
HFT Odatiy Bozor Sharoitida Likvidlikni Oshirishimi?
Manbaning panel natijalariga ko‘ra odatiy davrlarda yuqoriroq HFT intensivligi torroq bid-ask spread va yuqoriroq narx samaradorligi bilan bog‘liq.
Bid-ask spread regressiyasining to‘liq namuna spetsifikatsiyasida HFT intensivligi koeffitsienti:
\[ \beta_{HFT}=-12{,}41 \text{ baz puan} \]
deb xabar qilinadi.
Ya’ni HFT indeksidagi bir standart og‘ishlik oshish, boshqa o‘zgaruvchilar nazorat qilinganda, taxminan 12,4 bazis punkt pastroq bid-ask spread bilan bog‘lanadi.
Bu natija odatiy davrlarda algoritmik savdogarlar market making va tez narx moslashtirish orqali tranzaksiya xarajatlarini kamaytirishi mumkinligi tarzida talqin qilinadi.
Investment-grade va high-yield natijalaridagi muhim manba ziddiyati
Table 4da HFT koeffitsienti investment-grade obligatsiyalar uchun −9,82 bps, high-yield obligatsiyalar uchun esa −18,64 bps deb xabar qilingan.
| Guruh | HFT koeffitsienti |
|---|---|
| Investment Grade | −9,82 bps |
| High Yield | −18,64 bps |
Ushbu jadval qiymatlariga ko‘ra mutlaq HFT–spread munosabati high-yield guruhida taxminan ikki baravar katta.
Bunga qarama-qarshi ravishda, maqolaning izoh paragrafida ta’sir investment-grade obligatsiyalarda taxminan ikki baravar kuchli ekani aytiladi. Matnli izoh va jadval bir-biriga teskari. Verianla baholashida miqdoriy jadval asos qilib olingan va ziddiyat yashirilmagan.
Narx Samaradorligi Qanday O‘lchanadi?
Tadqiqot narx samaradorligini Lo–MacKinlay Variance Ratio bilan o‘lchaydi:
\[ VR(q) = \frac{Var(r_t^q)} {q\,Var(r_t)}. \]
\(VR=1\) daromadlar random walk xulqiga yaqinligini; \(VR<1\) qisqa muddatli return reversalni; \(VR>1\) esa musbat avtokorrelyatsiya yoki momentum moyilligini ko‘rsatadi.
To‘liq namunada HFT intensivligining variance ratio koeffitsienti +0,128 deb xabar qilingan. Manba buni VR qiymatlarining 1ga yaqinlashishi va vaqtinchalik narx qaytishlarining kamayishi orqali yuqoriroq narx samaradorligi sifatida talqin qiladi.
Investment-grade obligatsiyalarda koeffitsient +0,162, high-yield obligatsiyalarda esa +0,087.
Bozor Stressi Kelganda HFT Ta’siri Nega Teskari Bo‘ladi?
Tadqiqotning eng muhim topilmasi HFT ta’sirining bozor rejimiga bog‘liqligidir. Odatiy paytlarda yuqoriroq HFT faolligi likvidlik bilan ijobiy bog‘langan bo‘lsa, katta bozor stresslarida HFT intensivligi tez pasayadi.
Manbaning 10-sahifadagi Figure 2sida HFT indeksi uzoq muddatda o‘sib borishi, bid-ask spread esa odatiy sharoitda umuman teskari yo‘nalishda harakat qilishi ko‘rsatiladi. Biroq inqiroz oynalarida HFT kamayganda spread oshadi.
Uch stress davrida nima bo‘ldi?
| Ko‘rsatkich | Odatiy davr | GFC | Taper Tantrum | COVID-19 |
|---|---|---|---|---|
| Bid-ask spread | 78,2 bps | 184,6 bps | 112,4 bps | 198,8 bps |
| HFT indeksi | 0,412 | 0,296 | 0,354 | 0,242 |
| Oldingi chorakka nisbatan HFT chekinishi | — | −%28,1 | −%14,1 | −%41,3 |
| O‘rtacha oylik fond oqimi | +%0,98 | −%3,84 | −%1,42 | −%5,21 |
| Fond oqimi std. og‘ishi | %4,82 | %12,41 | %7,84 | %14,18 |
| O‘rtacha oylik daromad | +%0,41 | −%1,82 | −%0,84 | −%2,41 |
COVID-19 davrida bid-ask spread 198,8 bazis punktga ko‘tarilib, tadqiqotdagi eng yuqori stress qiymatiga yetgan. Xuddi shu davrda HFT faoliyati oldingi choraklarga nisbatan %41,3 kamaygani xabar qilinadi.
Manba bu natijani “fair-weather liquidity” mexanizmi bilan talqin qiladi: bozor tinch bo‘lganda algoritmik likvidlik kuchli; inventory riski va noaniqlik oshganda market makerlar pozitsiyalarini qisqartiradi.
Spread regressiyasida stress o‘zaro ta’siri
Stress o‘zaro ta’siri mavjud modelda:
\[ HFT=-14{,}28 \]
va
\[ HFT\times Stress=+28{,}41 \]
deb xabar qilingan.
Ushbu ishora o‘zgarishi odatiy davrda HFT va tor spread o‘rtasida topilgan munosabat stress rejimida teskari bo‘lishiga doir asosiy ekonometrik dalillardan biridir.
Likvidligi Past Obligatsiya Fondlarida Investor Chiqishlari Nega Sezgirroq?
Ochiq turdagi obligatsiya investitsiya fondlari kundalik NAV bo‘yicha qaytarib olish imkonini bersa-da, portfellarining muhim qismi nisbatan likvid bo‘lmagan korporativ obligatsiyalardan iborat bo‘lishi mumkin.
Fond yomon natija ko‘rsatganda, investorlar kelajakdagi redemption sotuvlari obligatsiya narxlarini yanada tushirishi mumkinligini kutsa, erta chiqish ustunligi paydo bo‘lishi mumkin. Shu tariqa dastlabki chiqishlar yangi sotuvlarga va yangi narx bosimiga olib kelishi mumkin.
Manba buni flow-performance concavity sifatida o‘rganadi: yomon natijadan keyingi chiqishlarning sezgirligi yaxshi natijadan keyingi kirishlar sezgirligidan yuqori.
Likvidsizlik bu assimetriyani kuchaytiradi
Asosiy uch tomonlama o‘zaro ta’sir:
\[ FundPerf \times NegPerf \times FundIliq \]
uchun to‘liq namuna koeffitsienti −0,512 va t-statistika −3,84 deb xabar qilingan.
Manba bu natijani portfel likvidsizligi oshgani sari salbiy natija davrlaridagi investor chiqishlari sezgirroq bo‘lishi sifatida talqin qiladi.
15-sahifadagi Figure 4 ham eng likvid bo‘lmagan portfel guruhlarida downside flow sensitivity yuqoriroq ekanini, likvidroq guruhlarga o‘tilganda ushbu koeffitsient kamayishini vizual ravishda ko‘rsatadi.
Foiz muhiti muhimmi?
Ha. Xuddi shu uch tomonlama o‘zaro ta’sir past foiz davrlarida −0,684, yuqori foiz davrlarida esa −0,298 deb xabar qilingan.
Manba talqiniga ko‘ra, risksiz daromad muqobillari cheklangan paytda investorlar obligatsiya fondlaridagi yomon natijaga ko‘proq sezgir bo‘lishi mumkin.
HFT Fond Chiqishlari Yaratgan Likvidlik Bosimini Kamaytira Oladimi?
Odatiy davr natijalarida HFT ekspozitsiyasi fond oqimi volatilligini pastroq bo‘lishi bilan bog‘liq.
FundHFT koeffitsienti asosiy regressiyada:
\[ \beta=-0{,}218 \]
deb xabar qilingan.
Likvidsizlik va HFT o‘rtasidagi o‘zaro ta’sir esa:
\[ FundIliq \times FundHFT=-0{,}412 \]
qiymatiga ega.
Manba bu natijani HFT likvid bo‘lmagan obligatsiyalardagi tranzaksiya xarajatlarini qisman kamaytirib, investitsiya fondlaridagi redemption fragilityni yumshatishi mumkinligi sifatida talqin qiladi.
Biroq ayni tadqiqot stress davrlarida HFTning o‘zi ham bozordan chekinishini ko‘rsatadi. Shuning uchun bu tampon mexanizmi doimiy emas.
Institutsional Egalik Narx Qaytishlariga Qanday Ta’sir Qiladi?
Korporativ obligatsiyalarda yirik institutsional sotuvlar vaqtinchalik narx bosimini yuzaga keltirishi mumkin. Agar obligatsiya keyinchalik fundamental qiymatiga qaytsa, qisqa muddatli return reversal kuzatiladi.
Manbada institutsional egalik kontsentratsiyasining HHI ko‘rsatkichi uchun:
\[ \beta_{HHI}=+0{,}184 \]
deb xabar qilingan. Yuqoriroq institutsional egalik kontsentratsiyasi kattaroq qaytishlar bilan bog‘liq.
HFT intensivligi esa odatiy namunada:
\[ \beta_{HFT}=-0{,}142 \]
qiymatiga ega; ya’ni yuqoriroq HFT kichikroq vaqtinchalik narx qaytishlari bilan bog‘lanadi.
Biroq faqat stress davrlarida HFT koeffitsientining +0,284 bo‘lishi bu muvozanatlashtiruvchi munosabat inqirozlarda teskari bo‘lishi mavzusini yana ko‘rsatadi.
Tadqiqot Usuli va Natijalari
Namuna tuzilishi
| Tarkibiy qism | Manbada xabar qilingan miqdor |
|---|---|
| Davr | 2003–2023 |
| Korporativ obligatsiya investitsiya fondi | 712 |
| Fund-month kuzatuvi | 54.316 |
| Filtrlangan TRACE bitim kuzatuvi | Taxminan 14,2 million |
| Noyob obligatsiya emissiyasi | 24.800 |
| Fund-quarter-bond kuzatuvi | 16.840 |
| TAQ/HFT panelidagi obligatsiya | 8.920 |
Fond oqimi volatilligi
Portfolio illiquidity koeffitsienti:
\[ +1{,}842 \]
deb xabar qilingan. Likvidligi pastroq obligatsiya portfellari volatilroq investor oqimlari bilan bog‘liq.
HFT koeffitsienti:
\[ -0{,}218 \]
va illiquidity × HFT o‘zaro ta’siri:
\[ -0{,}412 \]
deb berilgan.
Narx samaradorligi
| Spetsifikatsiya | HFT koeffitsienti |
|---|---|
| Barcha obligatsiyalar | +0,128 |
| Investment Grade | +0,162 |
| High Yield | +0,087 |
| HFT × Stress | −0,341 |
Manba bu natijalarni odatiy davrda yuqoriroq narx samaradorligi, stress davrida esa ta’sirning teskari bo‘lishi sifatida talqin qiladi.
Fond daromadlarini bashorat qilish
Fama–MacBeth regressiyalarida FundIliq kelajakdagi xom fond daromadlari uchun +0,184, ikki-faktor alpha uchun +0,091 koeffitsientiga ega.
FundHFT esa kelajakdagi xom daromad uchun +0,062, riskka moslashtirilgan alpha uchun +0,028 deb xabar qilingan.
Manba talqiniga ko‘ra, likvid bo‘lmagan obligatsiyalar likvidlik risk premiumini tashishi mumkin va HFT faol obligatsiyalar yaxshiroq execution/narx kashfiyotini ta’minlashi mumkin.
Shu bilan birga, maqolaning abstract va conclusion bo‘limlarida HFTga ekspozitsiyali fondlar stress davrlarida salbiy alpha olgani ham aytiladi. Taqdim etilgan Table 8 esa faqat full sample va past/yuqori foiz ajratilishini ko‘rsatadi; alohida “stress alpha” ustuni bu jadvalda yo‘q. Shu sababli stress-alpha da’vosini mavjud jadval asosida mustaqil qayta hisoblab bo‘lmaydi.
Robustness testlari
Asosiy flow-performance natijasi Amihud o‘rniga bid-ask spread, zero-trading-days, Roll spread va composite illiquidity bilan takrorlanganda uch tomonlama o‘zaro ta’sir manfiy bo‘lib qolganligi xabar qilinadi.
| Likvidlik o‘lchovi | Uch tomonlama o‘zaro ta’sir |
|---|---|
| Amihud | −0,512 |
| Bid-Ask | −0,541 |
| Zero Trading Days | −0,384 |
| Roll | −0,428 |
| Composite | −0,498 |
High-yield fond kichik namunasida o‘zaro ta’sir investment-grade guruhiga qaraganda kuchliroq ekani ham xabar qilinadi.
Instrumental Variable Natijalari Sababiylikni Ta’minlaydimi?
Manba HFT va portfel likvidsizligi endogen bo‘lishi mumkinligini tan oladi va ikkita instrumental o‘zgaruvchi yondashuvidan foydalanadi.
HFT uchun elektron savdo platformalaridagi co-location va fiber ulanish yangilanishlari vaqti; portfel likvidligi uchun esa SEC Rule 22e-4 joriy etilishining bosqichma-bosqich ta’siri instrumental o‘zgaruvchi sifatida ishlatiladi.
HFT infratuzilma instrumentining first-stage F-statistic qiymati 48,2 deb xabar qilingan. IV ikkinchi bosqichida FundHFTning fond oqimi volatilligiga koeffitsienti:
\[ -0{,}412 \]
deb topilgan.
Manba buni sababiy ta’sir sifatida talqin qiladi.
Biroq instrumental o‘zgaruvchining haqiqiyligi faqat yuqori first-stage F-statistikasi bilan o‘rnatilmaydi. Ulanish infratuzilmasi yangilanishlari fond oqimlariga HFTdan tashqari boshqa kanallar orqali ta’sir qilmasligini ko‘rsatuvchi exclusion restriction iqtisodiy jihatdan alohida asoslanishi kerak. PDF ushbu infratuzilma o‘zgarishlari sanalari, ularning har bir obligatsiyaga biriktirish mexanizmi va platformalar kesimidagi batafsil voqea jadvalini cheklangan darajada tushuntiradi.
Shuning uchun Verianla nuqtai nazaridan eng xavfsiz ifoda “manba IV dizaynini sababiy talqin foydasiga dalil sifatida taqdim etadi” tarzidadir; natija mustaqil tabiiy eksperiment tasdig‘i sifatida taqdim etilmasligi kerak.
2008, 2013 va 2020 Inqirozlari O‘rtasida Qanday Farq Bor?
Manba uchta turli stress rejimini bir xil doirada taqqoslaydi.
2008–2009 Global Moliyaviy Inqirozi dealer balanslari uzoq vaqt bosim ostida qolgan va kredit riski oshgan uzoqroq davom etgan inqirozdir.
2013 Taper Tantrum pul siyosatiga oid kutilmalar o‘zgarishi yuzaga keltirgan qisqaroq foiz va likvidlik shokidir.
2020 COVID-19 Dash-for-Cash esa juda qisqa vaqt ichida favqulodda naqd pul talabi va fond chiqishlari kuzatilgan likvidlik shokidir.
Manbada COVID-19 davri qolgan ikki hodisaga nisbatan:
- eng yuqori bid-ask spreadga,
- eng katta HFT chekinishiga,
- eng yuqori fond oqimi volatilligiga,
- eng katta o‘rtacha oylik fond chiqishiga,
- va eng kuchli flow-performance concavity qiymatiga
ega davr sifatida ko‘rinadi.
30-sahifadagi Figure 7 ham likvid bo‘lmagan obligatsiya portfellariga ega fondlar ayniqsa 2008 va 2020 davrlarida keskinroq salbiy oqimlarni boshdan kechirganini ko‘rsatadi.
Tadqiqot qo‘llab-quvvatlaydigan xulosalar
- Manba ma’lumotlar to‘plamida odatiy bozor sharoitida HFT intensivligi pastroq bid-ask spread bilan bog‘liq.
- HFT intensivligi odatiy sharoitda pastroq return reversal va variance rationing 1ga yaqinlashishi bilan bog‘lanadi.
- Likvidligi past obligatsiya portfellari yuqoriroq fond oqimi volatilligi bilan bog‘liq.
- Likvidsizlik yomon natijadan keyingi investor chiqishlari assimetriyasini kuchaytiradi.
- Odatiy paytlarda HFT ekspozitsiyasi ushbu likvidlik mo‘rtligining bir qismini kamaytiradi.
- 2008–2009, 2013 va ayniqsa 2020 stresslarida HFT intensivligi pasayganda spread va volatillik oshadi.
- Institutsional egalik kontsentratsiyasi yuqoriroq vaqtinchalik narx bosimi va return reversal bilan bog‘liq.
- Odatiy davrdagi HFT munosabatlari stress namunasida aynan shu shaklda davom etmaydi.
Tadqiqot bevosita qo‘llab-quvvatlamaydigan xulosalar
- 100 millisekund ichida guruhlangan har bir bitim to‘g‘ridan-to‘g‘ri HFT kompaniyasi tomonidan bajarilgan deb hisoblab bo‘lmaydi.
- HFT barcha korporativ obligatsiyalarda va barcha bozor sharoitida likvidlikni oshiradi deb bo‘lmaydi.
- Ushbu tadqiqot HFT inqirozlarni boshlaganini ko‘rsatmaydi.
- Likvid bo‘lmagan obligatsiya ushlab turgan har bir fond investorlar yugurishiga duch keladi degan xulosa chiqarib bo‘lmaydi.
- Regression coefficientlar alohida fondlar uchun kafolatlangan iqtisodiy natijalar emas.
- IV dizaynidan foydalanish instrumental o‘zgaruvchining ekzogenligini avtomatik isbotlamaydi.
- Table 8ning o‘zi stress davridagi salbiy HFT alpha da’vosini ko‘rsatmaydi.
- Matndagi barcha bibliografik havolalar ishonchli yozilmagan; manbalar ro‘yxatida jiddiy ism buzilishlari mavjud.
Ilmiy va tahririy cheklovlar
Birinchi cheklov: Tadqiqot peer reviewdan o‘tmagan preprintdir.
Ikkinchi cheklov: PDF va SSRNning joriy bibliografik yozuvi o‘rtasida muallif va tashkilot nomlari mos kelmaydi.
Uchinchi cheklov: HFT o‘lchovi bevosita trader classification emas, balki bitim vaqtiga asoslangan proxydir.
To‘rtinchi cheklov: Matn va manbalar ro‘yxatida ko‘plab buzilgan muallif nomlari, ma’lumot manbalari va o‘zgaruvchi nomlari mavjud; ularning barchasini oddiy OCR xatosi deb qabul qilib bo‘lmaydi.
Beshinchi cheklov: Table 4dagi investment-grade/high-yield koeffitsientlari va matnli izoh bir-biriga teskari.
Oltinchi cheklov: IV infratuzilma shoklarining ekzogenligi va to‘liq joriy etish taqvimi PDFda qayta ishlab chiqish mumkin bo‘lgan darajada batafsil berilmagan.
Yettinchi cheklov: Fond holdings moslashtirishida ehtimoliy ulanishlarning faqat taxminan %48i sifat filtrlaridan keyin saqlangani aytiladi; shu sababli holdings moslashtirish namunasi tanlanish ta’sirlariga ochiq bo‘lishi mumkin.
Manba va Usul Izohi
Asl sarlavha: Market Liquidity, High-Frequency Trading, and Corporate Bond Pricing: Evidence from U.S. Mutual Fund Flows and Volatility Dynamics
SSRN Abstract ID: 7412644.
DOI: 10.2139/ssrn.7412644.
SSRN topshirilgan sana: 10-sentabr 2026.
Rasmiy SSRN yozuvidagi mualliflar: Yichang Zhao va Liu Yang.
Rasmiy SSRN tashkilot ma’lumoti: Harbin Industry University, China.
PDF muqovasidagi mualliflar: Muhammad Umair va Ling Yang.
PDF muqovasidagi tashkilot: Xi’an Jiaotong University, China.
Bibliografik holat: PDF va rasmiy SSRN yozuvi o‘rtasida muallif va tashkilot bo‘yicha bevosita nomuvofiqlik bor. Verianlada nashr qilishdan oldin manbaning asl versiyasi bilan qayta tekshirish tavsiya etiladi.
Peer review: Manbada ochiq ravishda “This preprint research paper has not been peer reviewed” jumlasi mavjud.
Namuna davri: Yanvar 2003–Dekabr 2023.
Asosiy ma’lumot manbalari: FINRA Enhanced TRACE, CRSP Mutual Fund Database, fond holdings ma’lumotlari, Mergent FISD, NYSE TAQ va FRED.
Fond namunasi: 712 fond va 54.316 fund-month kuzatuvi.
TRACE namunasi: Taxminan 14,2 million filtrlangan bitim va 24.800 obligatsiya emissiyasi.
HFT o‘lchovi: Ayni obligatsiyada 100 millisekund ichida sodir bo‘lgan bitimlar ulushiga asoslangan standartlashtirilgan proxy.
Asosiy likvidlik ko‘rsatkichlari: Amihud price impact, Roll spread, LOT, zero-trading-days va bid-ask spread.
Stress davrlari: GFC 2008Q3–2009Q2; Taper Tantrum 2013Q2–Q3; COVID-19 2020Q1.
Ekonometrik usullar: Fixed-effects panel regressiyalari, Fama–MacBeth regressiyalari, o‘zaro ta’sir modellari, kichik namuna testlari va instrumental-variable baholashlari.
Manba yaxlitligi izohi: PDFda ko‘plab bibliografik ism va ayrim o‘zgaruvchi nomlari buzilgan shaklda yozilgan. Masalan, standart adabiyotdagi ayrim taniqli muallif nomlari PDF matnida boshqa shakllarda ko‘rinadi. Shuning uchun maqolaning tashqi adabiyot bo‘limi Verianla tomonidan mustaqil tasdiqlangan bibliografiya sifatida ishlatilmasligi kerak.
Mualliflik huquqi / litsenziya: Yuklangan PDF ochiq Creative Commons litsenziyasini ko‘rsatmaydi. Manba grafiklari va jadvallari bevosita qayta nashr qilinmagan.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan