

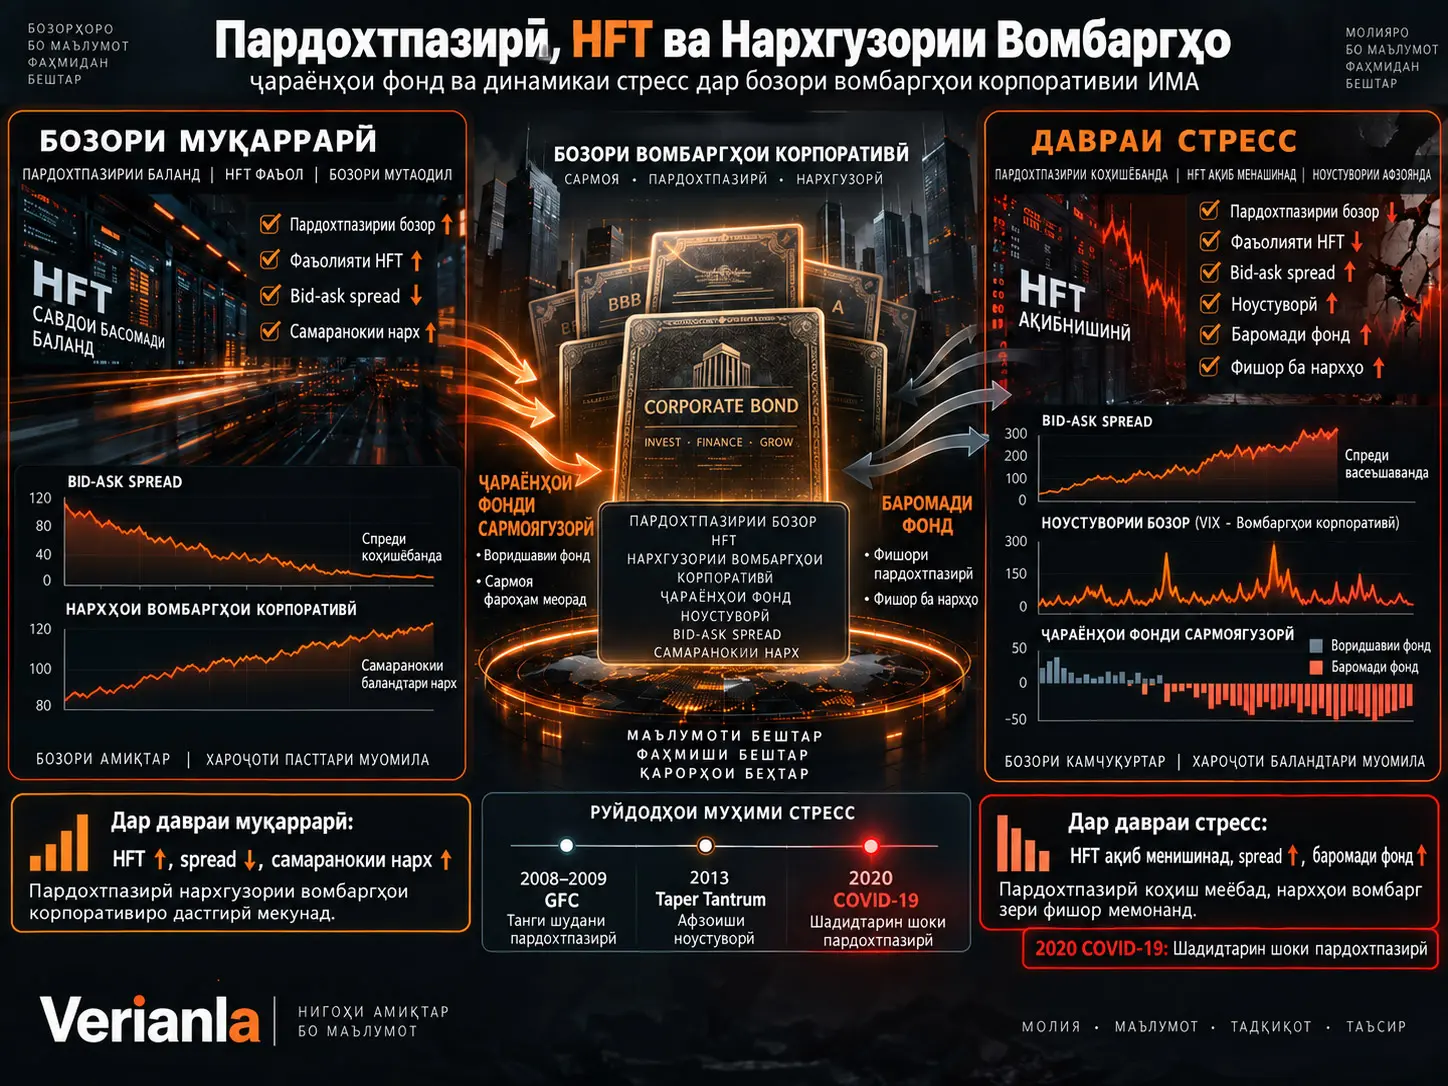
Ин таҳқиқот баррасӣ мекунад, ки робитаи байни пардохтпазирии бозор, савдои басомади баланд (HFT), ҷараёнҳои фондҳои сармоягузорӣ ва нархгузории вомбаргҳо дар бозори вомбаргҳои корпоративии ИМА дар давраи 2003–2023 чӣ гуна тағйир ёфтааст. Фарзияи асосӣ ин аст, ки фаъолияти электронии савдо ва муомилоти хеле зуд метавонад дар бозорҳои ором пардохтпазириро дастгирӣ кунад; аммо ҳангоми афзоиши фишори бозор ҳамон канали пардохтпазирӣ метавонад заиф гардад ё ба самти баръакс гузарад.
Манбаъ хабар медиҳад, ки FINRA Enhanced TRACE, CRSP Mutual Fund Database, маълумоти holdings-и портфели вомбаргҳо, Mergent FISD, TAQ ва силсилаҳои FRED-ро муттаҳид кардааст. Намунаи асосии фонд 712 фонди сармоягузории вомбаргҳои корпоративӣ ва 54.316 мушоҳидаи фонд-моҳ-ро; маълумоти муомила бошад пас аз филтркунӣ тақрибан 14,2 миллион муомилаи вомбарг ва 24.800 барориши ҷудогонаи вомбарг-ро дар бар мегирад.
HFT мустақиман аз рӯйи синфи иштирокчии муомила муайян карда намешавад. Нишондиҳандаи асосии шиддати HFT дар таҳқиқот proxy аст, ки аз рӯйи таносуби муомилаҳое, ки дар ҳамон вомбарг дар давоми 100 миллисония пас аз муомилаи қаблӣ анҷом шудаанд, ба шумораи умумии муомилаҳо сохта мешавад. Манбаъ хабар медиҳад, ки ин нишондиҳанда дар зернамуна бо нишондиҳандаи муқобиле, ки аз TAQ сохта шудааст, ρ=0,71 коррелятсия дорад.
Мувофиқи натиҷаҳои асосӣ, дар шароити муқаррарии бозор шиддати баландтари HFT бо bid-ask spread-и тангтар, таъсири камтари нарх ва самаранокии баландтари нарх алоқаманд аст. Аммо дар давраҳои Бӯҳрони Ҷаҳонии Молиявии 2008–2009, Taper Tantrum-и 2013 ва моҳи марти 2020 COVID-19 Dash-for-Cash шиддати HFT коҳиш меёбад, spread-ҳо васеъ мешаванд ва инҳирофҳои нарх меафзоянд.
Дар тарафи фондҳо хабар дода мешавад, ки фондҳое, ки портфелҳои вомбаргии камтар пардохтпазир доранд, пас аз натиҷаҳои бад хуруҷи қавитари сармоягузоронро аз сар мегузаронанд. Тавзеҳи манбаъ ин аст, ки фондҳои сармоягузорӣ бо ҳуқуқи бозпасгирии ҳаррӯза, азбаски вомбаргҳои корпоративии нисбатан нопардохтпазирро нигоҳ медоранд, метавонанд сармоягузоронро водор кунанд, ки пеш аз дигарон хориҷ шаванд ва ин метавонад динамикаи “first-mover”-ро ба вуҷуд оварад.
Аз ин рӯ паёми марказии таҳқиқот дуҷониба аст: HFT метавонад дар давраҳои муқаррарӣ ҳамчун пули пардохтпазирӣ амал кунад; аммо ин фоида дар шароити стресс метавонад боэътимод идома наёбад.
Чаро бозори вомбаргҳои корпоративӣ аз бозори саҳмияҳо фарқ мекунад?
Вомбаргҳои корпоративии ИМА ба таври назаррас over-the-counter (OTC) муомила мешаванд. Бар хилофи дафтарҳои мутамарказ ва пайвастаи фармоишҳои лимитӣ дар бозорҳои саҳмия, бисёр муомилаҳои вомбарг тавассути муносибати dealer–муштарӣ анҷом меёбанд. Аз ин рӯ пардохтпазирӣ назар ба умқи фармоише, ки дар як лаҳза дар экран намоён аст, мафҳуми мураккабтар мебошад.
Шаффофияти пас аз муомила, ки TRACE аз соли 2002 ҷорӣ кардааст, мушоҳидапазирии нархҳоро дар бозори вомбаргҳо беҳтар намуд. Намунаи 2003–2023-и таҳқиқот низ ҳамин давраи электронисозӣ ва шаффофшавиро дар бар мегирад.
HFT дар Бозори Вомбаргҳои Корпоративӣ Чӣ Гуна Андоза Гирифта Мешавад?
Нишондиҳандаи HFT, ки дар таҳқиқот истифода мешавад, мустақиман ба маълумоти ҳувиятӣ дар шакли “ин муомиларо ширкати HFT анҷом дод” асос намеёбад. Ба ҷои ин наздикии вақтҳои муомила ба ҳам истифода мешавад.
Сохтори асосие, ки манбаъ истифода мекунад:
\[ HFT_{i,t}= \frac{\text{100 ms içinde kümelenen işlemler}_{i,t}} {\text{Toplam işlemler}_{i,t}} \]
метавонад чунин тафсир шавад.
Агар қисми зиёди муомилаҳои пайдарпай дар як вомбарг дар фосилаҳои кӯтоҳтар аз 100 миллисония ба амал оянд, нишондиҳандаи шиддати HFT боло меравад. Ин нишондиҳанда дар ҳар моҳи тақвимӣ стандартӣ карда мешавад, то таъсири тренде, ки аз суръатгирии умумии технология бо гузашти вақт ба вуҷуд меояд, кам карда шавад.
Манбаъ барои вомбаргҳое, ки мустақиман бо TAQ муқоиса мешаванд, байни ин proxy ва нишондиҳандаи алтернативии савдои электронӣ 0,71 коррелятсия гузориш медиҳад.
Бо вуҷуди ин, ин proxy аст. Мустақиман мушоҳида намешавад, ки ҳамаи муомилаҳои дар фосилаи хеле кӯтоҳ анҷомшуда аз ҷониби HFT иҷро шудаанд.
Панҷ нишондиҳандаи гуногуни пардохтпазирӣ
Таҳқиқот ба ҷойи вобаста кардани пардохтпазирии вомбарг ба як ченак панҷ нишондиҳандаи гуногунро истифода мекунад:
- таносуби таъсири нархи Amihud,
- баҳодиҳии Roll effective spread,
- ченакҳои хароҷоти муомилаи навъи LOT,
- таносуби рӯзҳои бемуомила,
- bid-ask spread-и сохташуда аз TRACE.
Ин нишондиҳандаҳо инчунин стандартӣ карда шуда, ба нишондиҳандаи муттаҳиди illiquidity табдил дода мешаванд.
Пардохтпазирӣ дар сатҳи фонд:
\[ FundIliq_{f,t} = \sum_i w_{i,f,t}Iliq_{i,t} \]
ҳамчун нопардохтпазирии миёнаи вазндори вомбаргҳои портфели фонд муайян карда мешавад.
Ҷараёни фонд чӣ гуна ҳисоб мешавад?
Ҷараёни моҳонаи фонд асосан бо хориҷ кардани таъсири даромади сармоягузорӣ аз тағйирёбии андозаи фонд чен карда мешавад:
\[ Flow_{f,t} = \frac{ TNA_{f,t} - TNA_{f,t-1}(1+R_{f,t}) }{ TNA_{f,t-1} }. \]
Дар ин ҷо TNA дороиҳои софи умумии фонд ва \(R\) даромади фондро нишон медиҳад.
Дар намуна ҷараёни миёнаи моҳонаи фонд %0,982-и TNA-и бо таъхир гирифташуда ва даромади моҳонаи фонд ба ҳисоби миёна %0,413 гузориш шудааст.
Оё нопардохтпазирии бозор ва ноустуворӣ якҷо ҳаракат мекунанд?
Бале. Дар саҳифаи 9-и манбаъ, Figure 1 Amihud illiquidity ва ноустувории нархи вомбарг дар давраи 2003–2023 ба андозаи зиёд якҷо ҳаракат мекунанд. Коррелятсияи contemporaneous байни ду тағйирёбанда 0,553 гузориш шудааст.
Дар график се давраи равшани стресс ҷудо мешаванд:
- Бӯҳрони Ҷаҳонии Молиявии 2008–2009,
- 2013 Taper Tantrum,
- 2020Q1 COVID-19 Dash-for-Cash.
Дар ҳар се давра нопардохтпазирӣ ва ноустувории нарх боло мераванд; шадидтарин ҳаракати як-чоряки сол дар чоряки якуми соли 2020 дида мешавад.
Оё HFT дар Шароити Муқаррарии Бозор Пардохтпазириро Афзоиш Медиҳад?
Мувофиқи натиҷаҳои панелии манбаъ, дар давраҳои муқаррарӣ шиддати баландтари HFT бо bid-ask spread-и тангтар ва самаранокии баландтари нарх алоқаманд аст.
Дар спецификатсияи намунаи пурраи регрессияи bid-ask spread коэффициенти шиддати HFT:
\[ \beta_{HFT}=-12{,}41 \text{ baz puan} \]
гузориш шудааст.
Яъне афзоиши як инҳирофи стандартӣ дар индекси HFT, ҳангоми назорати дигар тағйирёбандаҳо, бо тақрибан 12,4 банди базисӣ bid-ask spread-и пасттар алоқаманд аст.
Ин натиҷа чунин тафсир мешавад, ки дар давраҳои муқаррарӣ савдогарони алгоритмӣ метавонанд тавассути market making ва мутобиқсозии босуръати нарх хароҷоти муомиларо кам кунанд.
Ихтилофи муҳими манбаъ дар натиҷаҳои investment-grade ва high-yield
Дар Table 4 коэффициенти HFT барои вомбаргҳои investment-grade −9,82 bps ва барои вомбаргҳои high-yield −18,64 bps гузориш шудааст.
| Гурӯҳ | Коэффициенти HFT |
|---|---|
| Investment Grade | −9,82 bps |
| High Yield | −18,64 bps |
Мувофиқи ин арзишҳои ҷадвал, робитаи мутлақи HFT–spread дар гурӯҳи high-yield тақрибан ду баробар калонтар аст.
Баръакс, параграфи тавзеҳии мақола мегӯяд, ки таъсир дар вомбаргҳои investment-grade тақрибан ду баробар қавитар аст. Баёни матнӣ ва ҷадвал ба ҳам зиданд. Дар арзёбии Verianla ҷадвали миқдорӣ асос гирифта шуда, ихтилоф пинҳон карда нашудааст.
Самаранокии Нарх Чӣ Гуна Андоза Гирифта Мешавад?
Таҳқиқот самаранокии нархро бо Lo–MacKinlay Variance Ratio чен мекунад:
\[ VR(q) = \frac{Var(r_t^q)} {q\,Var(r_t)}. \]
\(VR=1\) нишон медиҳад, ки даромадҳо ба рафтори random walk наздиканд; \(VR<1\) return reversal-и кӯтоҳмуддат; \(VR>1\) бошад автокоррелятсияи мусбат ё тамоюли momentum-ро нишон медиҳад.
Дар намунаи пурра коэффициенти variance ratio-и шиддати HFT +0,128 гузориш шудааст. Манбаъ инро бо наздик шудани арзишҳои VR ба 1 ва кам шудани баргаштҳои муваққатии нарх ҳамчун самаранокии баландтари нарх тафсир мекунад.
Дар вомбаргҳои investment-grade коэффициент +0,162, дар high-yield бошад +0,087 аст.
Чаро Ҳангоми Омадани Стресси Бозор Таъсири HFT Баръакс Мешавад?
Муҳимтарин бозёфти таҳқиқот ин аст, ки таъсири HFT ба режими бозор вобаста аст. Дар вақтҳои муқаррарӣ фаъолияти баландтари HFT бо пардохтпазирӣ робитаи мусбат дорад, аммо дар стрессҳои бузурги бозор шиддати HFT зуд коҳиш меёбад.
Дар саҳифаи 10-и манбаъ, Figure 2 нишон дода мешавад, ки индекси HFT дар дарозмуддат боло меравад, дар ҳоле ки bid-ask spread дар шароити муқаррарӣ умуман ба самти муқобил ҳаракат мекунад. Аммо дар равзанаҳои буҳронӣ ҳангоми коҳиши HFT spread зиёд мешавад.
Дар се давраи стресс чӣ рӯй дод?
| Нишондиҳанда | Давраи муқаррарӣ | GFC | Taper Tantrum | COVID-19 |
|---|---|---|---|---|
| Bid-ask spread | 78,2 bps | 184,6 bps | 112,4 bps | 198,8 bps |
| Индекси HFT | 0,412 | 0,296 | 0,354 | 0,242 |
| Ақибнишинии HFT нисбат ба чоряки қаблӣ | — | −%28,1 | −%14,1 | −%41,3 |
| Ҷараёни миёнаи моҳонаи фонд | +%0,98 | −%3,84 | −%1,42 | −%5,21 |
| Инҳирофи std. ҷараёни фонд | %4,82 | %12,41 | %7,84 | %14,18 |
| Даромади миёнаи моҳона | +%0,41 | −%1,82 | −%0,84 | −%2,41 |
Дар давраи COVID-19 bid-ask spread ба 198,8 банди базисӣ расида, баландтарин арзиши стресс дар таҳқиқот гардид. Дар ҳамин давра хабар дода мешавад, ки фаъолияти HFT нисбат ба чорякҳои қаблӣ %41,3 коҳиш ёфтааст.
Манбаъ ин натиҷаро бо механизми “fair-weather liquidity” тафсир мекунад: ҳангоми ором будани бозор пардохтпазирии алгоритмӣ қавӣ аст; ҳангоми афзоиши inventory risk ва номуайянӣ market maker-ҳо мавқеъҳои худро хурд мекунанд.
Таъсири мутақобилаи стресс дар регрессияи spread
Дар модели дорои таъсири мутақобилаи стресс:
\[ HFT=-14{,}28 \]
ва
\[ HFT\times Stress=+28{,}41 \]
гузориш шудааст.
Ин тағйири аломат яке аз далелҳои асосии эконометрикӣ аст, ки робитаи байни HFT ва spread-и танг дар давраи муқаррарӣ дар режими стресс баръакс мешавад.
Чаро Хуруҷи Сармоягузорон дар Фондҳои Вомбаргии Нопардохтпазир Ҳассостар Аст?
Фондҳои кушодаи сармоягузории вомбаргҳо бозпасгирии ҳаррӯзаро аз рӯйи NAV пешниҳод мекунанд, дар ҳоле ки қисми муҳими портфели онҳо метавонад аз вомбаргҳои корпоративии нисбатан нопардохтпазир иборат бошад.
Агар фонд натиҷаи бад нишон диҳад ва сармоягузорон интизор шаванд, ки фурӯшҳои ояндаи redemption нархи вомбаргҳоро боз ҳам паст мекунанд, бартарии баромади барвақт ба вуҷуд омада метавонад. Ҳамин тавр хуруҷҳои аввал метавонанд ба фурӯшҳои нав ва фишори нави нарх оварда расонанд.
Манбаъ инро ҳамчун flow-performance concavity меомӯзад: ҳассосияти хуруҷҳо пас аз натиҷаи бад аз ҳассосияти воридотҳо пас аз натиҷаи хуб баландтар аст.
Нопардохтпазирӣ ин асимметрияро зиёд мекунад
Таъсири мутақобилаи асосии сегона:
\[ FundPerf \times NegPerf \times FundIliq \]
дар намунаи пурра коэффициенти −0,512 ва t-statistic-и −3,84 дорад.
Манбаъ ин натиҷаро чунин тафсир мекунад, ки бо афзоиши нопардохтпазирии портфел хуруҷи сармоягузорон дар давраҳои натиҷаи манфӣ ҳассостар мешавад.
Саҳифаи 15, Figure 4 низ ба таври визуалӣ нишон медиҳад, ки downside flow sensitivity дар гурӯҳҳои нопардохтпазиртарини портфел баландтар аст ва бо гузаштан ба гурӯҳҳои пардохтпазиртар ин коэффициент кам мешавад.
Оё муҳити фоизӣ муҳим аст?
Бале. Ҳамин таъсири мутақобилаи сегона дар давраҳои фоизи паст −0,684 ва дар давраҳои фоизи баланд −0,298 гузориш шудааст.
Тавзеҳи манбаъ ин аст, ки ҳангоми маҳдуд будани алтернативаҳои даромади бехатар сармоягузорон метавонанд ба натиҷаи бади фондҳои вомбарг ҳассостар бошанд.
Оё HFT Метавонад Фишори Пардохтпазирии Аз Хуруҷи Фондҳо Эҷодшударо Кам Кунад?
Дар натиҷаҳои давраи муқаррарӣ exposure ба HFT бо ноустувории пасттари ҷараёни фонд алоқаманд аст.
Коэффициенти FundHFT дар регрессияи асосӣ:
\[ \beta=-0{,}218 \]
гузориш шудааст.
Таъсири мутақобилаи нопардохтпазирӣ ва HFT бошад:
\[ FundIliq \times FundHFT=-0{,}412 \]
арзиш дорад.
Манбаъ ин натиҷаро чунин тафсир мекунад, ки HFT метавонад бо қисман кам кардани хароҷоти муомила дар вомбаргҳои нопардохтпазир redemption fragility-и фондҳои сармоягузориро нарм кунад.
Аммо ҳамин таҳқиқот нишон медиҳад, ки дар давраҳои стресс худи HFT низ аз бозор ақибнишинӣ мекунад. Аз ин рӯ ин механизми буферӣ собит нест.
Моликияти Институтсионалӣ ба Баргаштҳои Нарх Чӣ Гуна Таъсир Мекунад?
Дар вомбаргҳои корпоративӣ фурӯшҳои бузурги институтсионалӣ метавонанд фишори муваққатии нарх эҷод кунанд. Агар вомбарг баъдан ба арзиши бунёдии худ баргардад, return reversal-и кӯтоҳмуддат мушоҳида мешавад.
Дар манбаъ барои нишондиҳандаи HHI-и тамаркузи моликияти институтсионалӣ:
\[ \beta_{HHI}=+0{,}184 \]
гузориш шудааст. Тамаркузи баландтари моликияти институтсионалӣ бо баргаштҳои калонтар алоқаманд аст.
Шиддати HFT бошад дар намунаи муқаррарӣ:
\[ \beta_{HFT}=-0{,}142 \]
арзиш дорад; яъне HFT-и баландтар бо баргаштҳои хурдтари муваққатии нарх алоқаманд аст.
Аммо танҳо дар давраҳои стресс коэффициенти HFT +0,284 буданаш боз нишон медиҳад, ки ин робитаи мувозинаткунанда дар буҳронҳо баръакс мешавад.
Усул ва Натиҷаҳои Таҳқиқот
Сохтори намуна
| Ҷузъ | Андозаи дар манбаъ гузоришшуда |
|---|---|
| Давра | 2003–2023 |
| Фонди сармоягузории вомбаргҳои корпоративӣ | 712 |
| Мушоҳидаи Fund-month | 54.316 |
| Мушоҳидаи филтршудаи TRACE | Тақрибан 14,2 миллион |
| Барориши нодири вомбарг | 24.800 |
| Мушоҳидаи Fund-quarter-bond | 16.840 |
| Вомбарг дар панели TAQ/HFT | 8.920 |
Ноустувории ҷараёни фонд
Коэффициенти Portfolio illiquidity:
\[ +1{,}842 \]
гузориш шудааст. Портфелҳои вомбаргии камтар пардохтпазир бо ҷараёнҳои ноустувортари сармоягузорон алоқаманданд.
Коэффициенти HFT:
\[ -0{,}218 \]
ва таъсири мутақобилаи illiquidity × HFT:
\[ -0{,}412 \]
гузориш шудааст.
Самаранокии нарх
| Спецификатсия | Коэффициенти HFT |
|---|---|
| Ҳамаи вомбаргҳо | +0,128 |
| Investment Grade | +0,162 |
| High Yield | +0,087 |
| HFT × Stress | −0,341 |
Манбаъ ин натиҷаҳоро дар давраи муқаррарӣ ҳамчун самаранокии баландтари нарх ва дар давраи стресс ҳамчун баръакс шудани таъсир тафсир мекунад.
Пешгӯии даромадҳои фонд
Дар регрессияҳои Fama–MacBeth FundIliq барои даромадҳои хоми ояндаи фонд коэффициенти +0,184 ва барои alpha-и ду-факторӣ +0,091 дорад.
FundHFT бошад барои даромади хоми оянда +0,062 ва барои alpha-и бо хатар ислоҳшуда +0,028 гузориш шудааст.
Тавзеҳи манбаъ ин аст, ки вомбаргҳои нопардохтпазир метавонанд мукофоти хавфи пардохтпазирӣ дошта бошанд ва вомбаргҳои бо HFT фаъол execution/кашфи нархи беҳтарро таъмин кунанд.
Бо вуҷуди ин, дар бахшҳои abstract ва conclusion-и мақола инчунин гуфта мешавад, ки фондҳои ба HFT дучоршуда дар давраҳои стресс alpha-и манфӣ мегиранд. Table 8-и пешниҳодшуда танҳо full sample ва тақсимоти фоизи паст/баландро нишон медиҳад; сутуни ҷудогонаи “stress alpha” дар ин ҷадвал вуҷуд надорад. Аз ин рӯ даъвои stress-alpha аз рӯйи ҷадвали мавҷуда мустақилона дубора ҳисоб карда намешавад.
Санҷишҳои robustness
Вақте натиҷаи асосии flow-performance ба ҷойи Amihud бо bid-ask spread, zero-trading-days, Roll spread ва composite illiquidity такрор мешавад, гузориш мешавад, ки таъсири мутақобилаи сегона манфӣ боқӣ мемонад.
| Ченаки пардохтпазирӣ | Таъсири мутақобилаи сегона |
|---|---|
| Amihud | −0,512 |
| Bid-Ask | −0,541 |
| Zero Trading Days | −0,384 |
| Roll | −0,428 |
| Composite | −0,498 |
Инчунин гузориш мешавад, ки дар зернамунаи фондҳои high-yield таъсири мутақобила нисбат ба гурӯҳи investment-grade қавитар аст.
Оё Натиҷаҳои Instrumental Variable Сабабиятро Таъмин Мекунанд?
Манбаъ эътироф мекунад, ки HFT ва нопардохтпазирии портфел метавонанд эндогенӣ бошанд ва ду равиши instrumental variable-ро истифода мекунад.
Барои HFT вақти навсозии co-location ва пайвастҳои fiber дар платформаҳои савдои электронӣ; барои пардохтпазирии портфел бошад таъсири марҳилавии татбиқи SEC Rule 22e-4 ҳамчун instrumental variable истифода мешавад.
Арзиши first-stage F-statistic-и инструменти инфрасохтори HFT 48,2 гузориш шудааст. Дар марҳилаи дуюми IV коэффициенти FundHFT ба ноустувории ҷараёни фонд:
\[ -0{,}412 \]
ба даст омадааст.
Манбаъ инро ҳамчун таъсири сабабӣ тафсир мекунад.
Бо вуҷуди ин, эътибори instrumental variable танҳо бо first-stage F-statistic-и баланд муқаррар намешавад. Exclusion restriction, ки нишон медиҳад навсозии инфрасохтори пайвастшавӣ ба ҷараёнҳои фонд тавассути каналҳои дигар ғайр аз HFT таъсир намекунад, бояд аз ҷиҳати иқтисодӣ алоҳида асоснок карда шавад. PDF санаҳои ин тағйироти инфрасохторӣ, механизми таъйини онҳо ба ҳар вомбарг ва ҷадвали муфассали рӯйдодҳоро аз рӯйи платформа танҳо ба таври маҳдуд шарҳ медиҳад.
Аз ин рӯ барои Verianla ифодаи бехатартарин чунин аст: “манбаъ тарҳи IV-ро ҳамчун далел ба нафъи тафсири сабабӣ пешниҳод мекунад”; натиҷа набояд ҳамчун тасдиқи мустақили таҷрибаи табиӣ пешниҳод шавад.
Фарқи Байни Буҳронҳои 2008, 2013 ва 2020 Чист?
Манбаъ се режими гуногуни стрессро дар як чаҳорчӯба муқоиса мекунад.
Бӯҳрони Ҷаҳонии Молиявии 2008–2009 буҳрони дарозтарест, ки дар он тавозуни dealer-ҳо муддати тӯлонӣ зери фишор монда ва хавфи қарзӣ афзудааст.
2013 Taper Tantrum шоки кӯтоҳтари фоизӣ ва пардохтпазирӣ аст, ки аз тағйири интизориҳо нисбат ба сиёсати пулию қарзӣ ба вуҷуд омадааст.
2020 COVID-19 Dash-for-Cash бошад шоки пардохтпазирӣ аст, ки дар муддати хеле кӯтоҳ талаботи фавқулода ба нақд ва хуруҷи фондҳо мушоҳида шудааст.
Дар манбаъ давраи COVID-19 нисбат ба ду рӯйдоди дигар:
- баландтарин bid-ask spread,
- бузургтарин ақибнишинии HFT,
- баландтарин ноустувории ҷараёни фонд,
- бузургтарин хуруҷи миёнаи моҳонаи фонд,
- ва қавитарин арзиши flow-performance concavity
доштааст.
Саҳифаи 30, Figure 7 низ нишон медиҳад, ки фондҳои дорои портфелҳои вомбаргии нопардохтпазир махсусан дар солҳои 2008 ва 2020 ҷараёнҳои манфии шадидтарро аз сар гузарондаанд.
Натиҷаҳое, ки таҳқиқот дастгирӣ мекунад
- Дар маҷмӯи маълумоти манбаъ, дар шароити муқаррарии бозор шиддати HFT бо bid-ask spread-и пасттар алоқаманд аст.
- Шиддати HFT дар шароити муқаррарӣ бо return reversal-и пасттар ва наздик шудани variance ratio ба 1 алоқаманд аст.
- Портфелҳои вомбаргии нопардохтпазир бо ноустувории баландтари ҷараёни фонд алоқаманданд.
- Нопардохтпазирӣ асимметрияи хуруҷи сармоягузоронро пас аз натиҷаи бад қавитар мекунад.
- Дар вақтҳои муқаррарӣ exposure ба HFT қисми осебпазирии пардохтпазириро кам мекунад.
- Дар стрессҳои 2008–2009, 2013 ва махсусан 2020 ҳангоми коҳиши шиддати HFT spread ва ноустуворӣ боло мераванд.
- Тамаркузи моликияти институтсионалӣ бо фишори баландтари муваққатии нарх ва return reversal алоқаманд аст.
- Робитаҳои HFT дар давраи муқаррарӣ дар намунаи стресс ба ҳамон шакл идома намеёбанд.
Натиҷаҳое, ки таҳқиқот мустақиман дастгирӣ намекунад
- Ҳар муомилае, ки дар давоми 100 миллисония гурӯҳ шудааст, наметавонад мустақиман ҳамчун муомилаи ширкати HFT ҳисоб шавад.
- Наметавон гуфт, ки HFT дар ҳамаи вомбаргҳои корпоративӣ ва дар ҳама шароити бозор пардохтпазириро зиёд мекунад.
- Ин таҳқиқот нишон намедиҳад, ки HFT буҳронҳоро оғоз кардааст.
- Наметавон хулоса кард, ки ҳар фонде, ки вомбаргҳои нопардохтпазир дорад, ба дави сармоягузорон дучор мешавад.
- Regression coefficient-ҳо барои фондҳои алоҳида натиҷаҳои иқтисодии кафолатшуда нестанд.
- Истифодаи тарҳи IV экзогении instrumental variable-ро ба таври автоматӣ исбот намекунад.
- Table 8 танҳо худаш даъвои alpha-и манфии HFT дар давраи стрессро нишон намедиҳад.
- Ҳамаи истинодҳои библиографӣ дар матн боэътимод навишта нашудаанд; дар рӯйхати манбаъҳо таҳрифҳои ҷиддии номҳо вуҷуд доранд.
Маҳдудиятҳои илмӣ ва таҳрирӣ
Маҳдудияти якум: Таҳқиқот preprint аст, ки peer review нагузаштааст.
Маҳдудияти дуюм: Байни PDF ва сабти библиографии ҷории SSRN дар муаллиф ва муассиса номувофиқатӣ вуҷуд дорад.
Маҳдудияти сеюм: Ченаки HFT trader classification-и мустақим нест, балки proxy-и ба вақти муомила асосёфта аст.
Маҳдудияти чорум: Дар матн ва рӯйхати манбаъҳо номҳои зиёди вайроншудаи муаллифон, манбаъҳои маълумот ва номҳои тағйирёбандаҳо мавҷуданд; ҳамаи онҳо набояд ҳамчун хатои оддии OCR фарз шаванд.
Маҳдудияти панҷум: Коэффициентҳои investment-grade/high-yield дар Table 4 ва шарҳи матнӣ ба ҳам зиданд.
Маҳдудияти шашум: Экзогении шокҳои инфрасохтори IV ва ҷадвали пурраи татбиқ дар PDF бо сатҳи тафсилоте, ки барои такрористеҳсол кофӣ бошад, дода нашудааст.
Маҳдудияти ҳафтум: Дар мувофиқкунии holdings-и фонд гуфта мешавад, ки танҳо тақрибан %48-и пайвандҳои эҳтимолӣ пас аз филтрҳои сифат нигоҳ дошта шудаанд; бинобар ин намунаи мувофиқкунии holdings метавонад ба таъсири интихоб осебпазир бошад.
Қайди Манбаъ ва Усул
Унвони аслӣ: Market Liquidity, High-Frequency Trading, and Corporate Bond Pricing: Evidence from U.S. Mutual Fund Flows and Volatility Dynamics
SSRN Abstract ID: 7412644.
DOI: 10.2139/ssrn.7412644.
Санаи пешниҳоди SSRN: 10 сентябри 2026.
Муаллифон дар сабти расмии SSRN: Yichang Zhao ва Liu Yang.
Маълумоти муассиса дар сабти расмии SSRN: Harbin Industry University, China.
Муаллифон дар муқоваи PDF: Muhammad Umair ва Ling Yang.
Муассиса дар муқоваи PDF: Xi’an Jiaotong University, China.
Вазъи библиографӣ: Байни PDF ва сабти расмии SSRN аз рӯйи муаллиф ва муассиса номувофиқати мустақим мавҷуд аст. Пеш аз нашри Verianla санҷиши дубора бо нусхаи аслии манбаъ тавсия мешавад.
Peer review: Манбаъ ба таври равшан ибораи “This preprint research paper has not been peer reviewed”-ро дорад.
Давраи намуна: Январи 2003–Декабри 2023.
Манбаъҳои асосии маълумот: FINRA Enhanced TRACE, CRSP Mutual Fund Database, маълумоти holdings-и фонд, Mergent FISD, NYSE TAQ ва FRED.
Намунаи фонд: 712 фонд ва 54.316 мушоҳидаи fund-month.
Намунаи TRACE: Тақрибан 14,2 миллион муомилаи филтршуда ва 24.800 барориши вомбарг.
Ченаки HFT: Proxy-и стандартӣшуда, ки ба таносуби муомилаҳои дар ҳамон вомбарг дар давоми 100 миллисония анҷомшуда асос ёфтааст.
Нишондиҳандаҳои асосии пардохтпазирӣ: Amihud price impact, Roll spread, LOT, zero-trading-days ва bid-ask spread.
Давраҳои стресс: GFC 2008Q3–2009Q2; Taper Tantrum 2013Q2–Q3; COVID-19 2020Q1.
Усулҳои эконометрикӣ: Регрессияҳои панелии fixed-effects, регрессияҳои Fama–MacBeth, моделҳои таъсири мутақобила, санҷишҳои зернамуна ва баҳодиҳии instrumental-variable.
Қайди тамомияти манбаъ: Дар PDF бисёр номҳои библиографӣ ва баъзе номҳои тағйирёбандаҳо дар шакли вайроншуда навишта шудаанд. Масалан, баъзе номҳои муаллифони маъруф дар адабиёти стандартӣ дар матни PDF бо шаклҳои дигар пайдо мешаванд. Аз ин рӯ бахши адабиёти берунии мақола набояд ҳамчун библиографияи мустақилона тасдиқшудаи Verianla истифода шавад.
Ҳуқуқи муаллиф / литсензия: PDF-и боршуда литсензияи кушодаи Creative Commons нишон намедиҳад. Графикҳо ва ҷадвалҳои манбаъ мустақиман бознашр нашудаанд.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд