

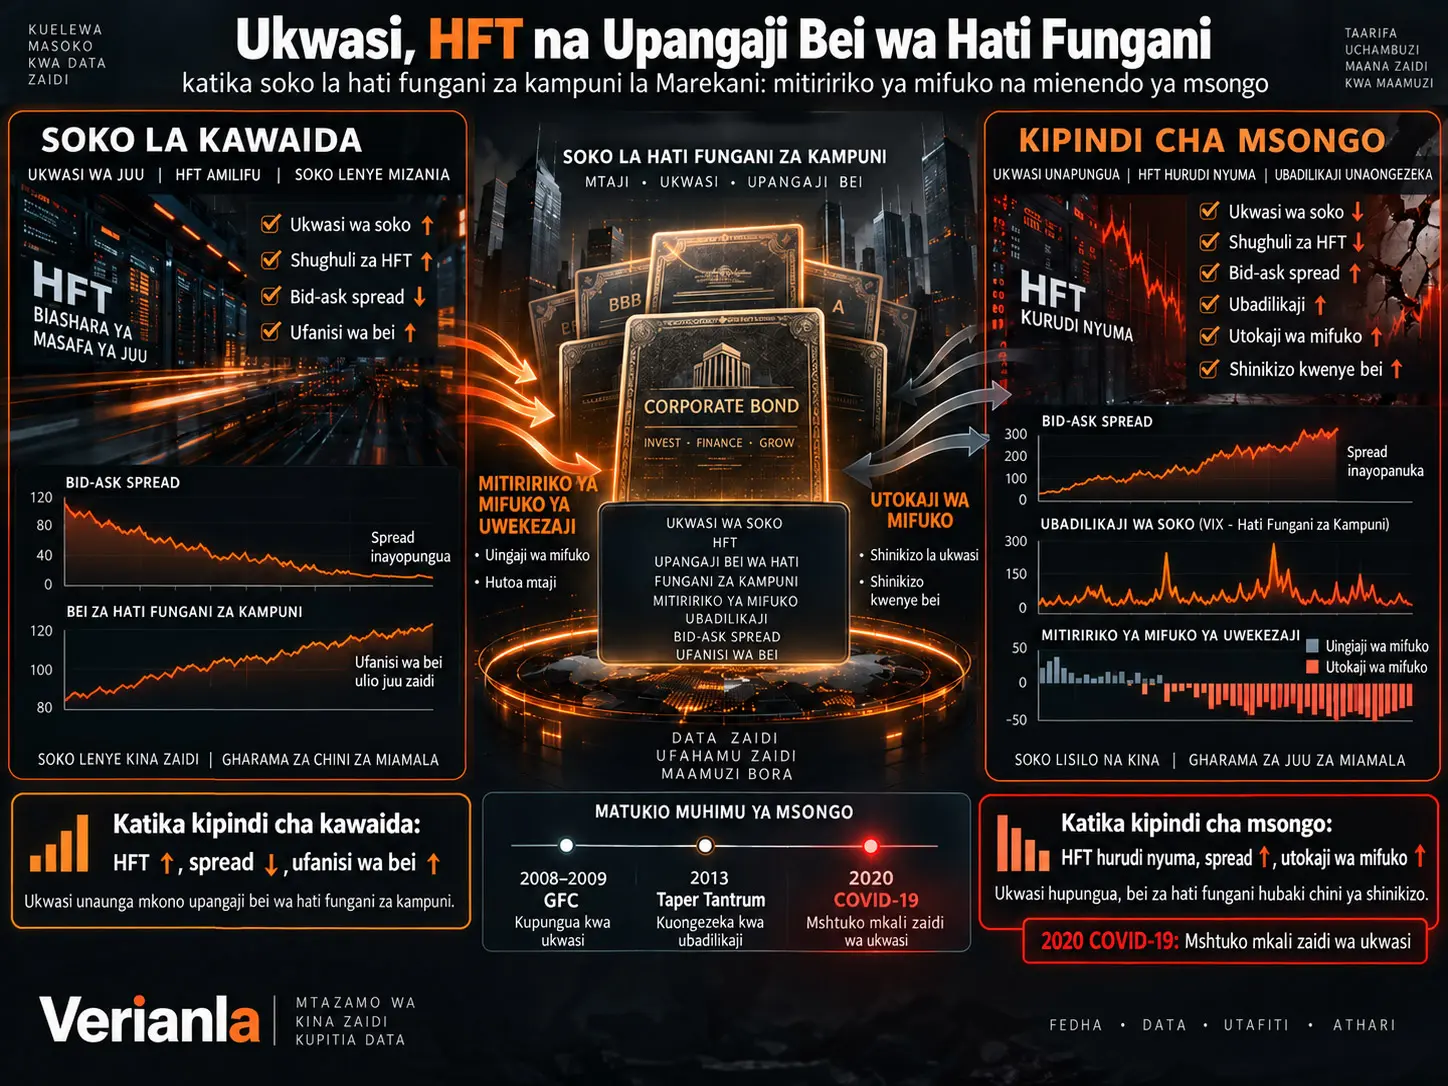
Utafiti huu unachunguza jinsi uhusiano kati ya ukwasi wa soko, biashara ya masafa ya juu (HFT), mitiririko ya mifuko ya uwekezaji na upangaji bei wa hati fungani katika soko la hati fungani za kampuni la Marekani ulivyobadilika katika kipindi cha 2003–2023. Dhana kuu ni kwamba biashara ya kielektroniki na yenye kasi kubwa inaweza kusaidia ukwasi katika masoko tulivu; lakini msongo wa soko unapoongezeka, njia hiyo hiyo ya ukwasi inaweza kudhoofika au hata kubadilika mwelekeo.
Chanzo kinaripoti kwamba kimeunganisha FINRA Enhanced TRACE, CRSP Mutual Fund Database, data za holdings za jalada la hati fungani, Mergent FISD, TAQ na mfululizo wa FRED. Sampuli kuu ya mifuko inajumuisha mifuko 712 ya uwekezaji katika hati fungani za kampuni na uchunguzi 54.316 wa mfuko-mwezi; data za miamala, baada ya uchujaji, zinajumuisha takriban miamala milioni 14,2 ya hati fungani na matoleo 24.800 tofauti ya hati fungani.
HFT haifafanuliwi moja kwa moja kupitia daraja la mfanyabiashara. Kipimo kikuu cha ukubwa wa HFT katika utafiti ni proxy inayoundwa kwa uwiano wa miamala inayotokea ndani ya milisekunde 100 baada ya muamala uliotangulia katika hati fungani hiyo hiyo kwa jumla ya miamala. Chanzo kinaripoti kuwa kipimo hiki kina korelesheni ya ρ=0,71 katika sampuli ndogo na kipimo mbadala cha biashara ya kielektroniki kilichoundwa kutoka TAQ.
Kulingana na matokeo makuu, katika hali za kawaida za soko kiwango cha juu zaidi cha HFT kinahusishwa na bid-ask spread nyembamba zaidi, athari ndogo ya bei na ufanisi mkubwa zaidi wa bei. Hata hivyo, wakati wa Mgogoro wa Kifedha wa Dunia wa 2008–2009, Taper Tantrum ya 2013 na Machi 2020 COVID-19 Dash-for-Cash, kiwango cha HFT hupungua, spread hupanuka na upotovu wa bei huongezeka.
Kwa upande wa mifuko, inaripotiwa kwamba mifuko yenye jalada za hati fungani zenye ukwasi mdogo hupata kutoka kwa wawekezaji kwa nguvu zaidi baada ya utendaji mbaya. Tafsiri ya chanzo ni kwamba kwa kuwa mifuko ya uwekezaji inayotoa haki ya ukombozi wa kila siku inashikilia hati fungani za kampuni ambazo ni vigumu zaidi kuuzwa kwa urahisi, wawekezaji wanaweza kujaribu kutoka kabla ya wengine, na hilo linaweza kuunda mienendo ya “first-mover”.
Kwa hiyo ujumbe mkuu wa utafiti una pande mbili: HFT inaweza kufanya kazi kama daraja la ukwasi katika vipindi vya kawaida; lakini faida hiyo huenda isiendelee kwa kutegemewa chini ya msongo.
Kwa nini soko la hati fungani za kampuni ni tofauti na soko la hisa?
Hati fungani za kampuni za Marekani zinafanyiwa biashara kwa kiwango kikubwa over-the-counter (OTC). Tofauti na daftari za oda za kikomo zilizo katikati na endelevu katika masoko ya hisa, miamala mingi ya hati fungani hufanyika kupitia uhusiano wa dealer–mteja. Kwa hiyo ukwasi ni dhana tata zaidi kuliko kina cha oda kinachoonekana kwenye skrini kwa wakati fulani.
Uwazi wa baada ya muamala ulioletwa na TRACE tangu 2002 umeongeza uwezo wa kuonekana kwa bei katika soko la hati fungani. Sampuli ya 2003–2023 ya utafiti pia inajumuisha kipindi hiki cha kuongezeka kwa biashara ya kielektroniki na uwazi.
HFT Inapimwaje katika Soko la Hati Fungani za Kampuni?
Kipimo cha HFT kinachotumiwa katika utafiti hakitegemei moja kwa moja data ya utambulisho ya aina ya “muamala huu ulifanywa na kampuni ya HFT”. Badala yake, ukaribu wa nyakati za miamala kwa kila mmoja hutumiwa.
Muundo mkuu unaotumiwa na chanzo:
\[ HFT_{i,t}= \frac{\text{100 ms içinde kümelenen işlemler}_{i,t}} {\text{Toplam işlemler}_{i,t}} \]
unaweza kutafsiriwa kwa namna hiyo.
Iwapo sehemu kubwa ya miamala mfululizo katika hati fungani moja hutokea katika vipindi vifupi kuliko milisekunde 100, kipimo cha ukubwa wa HFT huongezeka. Kipimo hiki husanifishwa kila mwezi wa kalenda ili kupunguza athari ya mwenendo unaotokana na ongezeko la jumla la kasi ya teknolojia kwa muda.
Chanzo kinaripoti korelesheni ya 0,71 kati ya proxy hii na kipimo mbadala cha biashara ya kielektroniki katika hati fungani zinazoweza kulinganishwa moja kwa moja na TAQ.
Hata hivyo, hiki ni proxy. Haionekani moja kwa moja kwamba miamala yote inayotokea ndani ya muda mfupi sana ilifanywa na HFT.
Vipimo vitano tofauti vya ukwasi
Badala ya kuhusisha ukwasi wa hati fungani na kipimo kimoja, utafiti unatumia viashiria vitano tofauti:
- uwiano wa athari ya bei wa Amihud,
- makadirio ya Roll effective spread,
- kipimo cha gharama ya muamala cha aina ya LOT,
- uwiano wa siku zisizo na biashara,
- bid-ask spread iliyojengwa kutoka TRACE.
Viashiria hivi pia husanifishwa na kubadilishwa kuwa kipimo jumuishi cha illiquidity.
Ukwasi katika kiwango cha mfuko:
\[ FundIliq_{f,t} = \sum_i w_{i,f,t}Iliq_{i,t} \]
hufafanuliwa kama wastani uliopimwa wa kutokuwa na ukwasi kwa hati fungani zilizo katika jalada la mfuko.
Mtiririko wa mfuko unahesabiwaje?
Mtiririko wa mfuko wa kila mwezi hupimwa kimsingi kwa kuondoa athari ya mapato ya uwekezaji kutoka kwenye mabadiliko ya ukubwa wa mfuko:
\[ Flow_{f,t} = \frac{ TNA_{f,t} - TNA_{f,t-1}(1+R_{f,t}) }{ TNA_{f,t-1} }. \]
Hapa TNA inaonyesha jumla ya mali halisi za mfuko, huku \(R\) ikionyesha mapato ya mfuko.
Katika sampuli, mtiririko wa wastani wa kila mwezi wa mfuko umeripotiwa kuwa %0,982 ya TNA iliyocheleweshwa, na mapato ya mfuko ya kila mwezi kuwa wastani wa %0,413.
Je, kutokuwa na ukwasi wa soko na volatiliti husogea pamoja?
Ndiyo. Katika ukurasa wa 9 wa chanzo, Figure 1, Amihud illiquidity na volatiliti ya bei za hati fungani husogea kwa kiasi kikubwa pamoja katika kipindi cha 2003–2023. Korelesheni ya contemporaneous kati ya vigezo hivi viwili imeripotiwa kuwa 0,553.
Grafu inaonyesha vipindi vitatu dhahiri vya msongo:
- Mgogoro wa Kifedha wa Dunia wa 2008–2009,
- Taper Tantrum ya 2013,
- 2020Q1 COVID-19 Dash-for-Cash.
Katika vipindi vyote vitatu, kutokuwa na ukwasi na volatiliti ya bei huongezeka, huku mwendo mkali zaidi wa robo moja ukionekana katika robo ya kwanza ya 2020.
Je, HFT Huongeza Ukwasi katika Hali za Kawaida za Soko?
Kulingana na matokeo ya paneli ya chanzo, katika vipindi vya kawaida kiwango cha juu zaidi cha HFT kinahusishwa na bid-ask spread nyembamba zaidi na ufanisi mkubwa zaidi wa bei.
Katika spesifikesheni ya sampuli kamili ya regresheni ya bid-ask spread, mgawo wa ukubwa wa HFT ni:
\[ \beta_{HFT}=-12{,}41 \text{ baz puan} \]
kama ilivyoripotiwa.
Yaani ongezeko la mkengeuko mmoja wa kawaida katika faharasa ya HFT, baada ya kudhibiti vigezo vingine, linahusishwa na takriban bid-ask spread iliyo chini kwa pointi za msingi 12,4.
Matokeo haya yanafasiriwa kuwa katika vipindi vya kawaida wafanyabiashara wa kialgorithimu wanaweza kupunguza gharama za miamala kupitia market making na ulinganishaji wa bei wa haraka.
Mgongano muhimu wa chanzo katika matokeo ya investment-grade na high-yield
Katika Table 4, mgawo wa HFT umeripotiwa kuwa −9,82 bps kwa hati fungani za investment-grade na −18,64 bps kwa hati fungani za high-yield.
| Kundi | Mgawo wa HFT |
|---|---|
| Investment Grade | −9,82 bps |
| High Yield | −18,64 bps |
Kulingana na thamani hizi za jedwali, uhusiano wa HFT–spread kwa thamani kamili ni takriban mara mbili zaidi katika kundi la high-yield.
Kinyume chake, aya ya maelezo ya makala inasema athari ni takriban mara mbili zaidi katika hati fungani za investment-grade. Maelezo ya maandishi na jedwali yanapingana. Katika tathmini ya Verianla, jedwali la kiasi limechukuliwa kama msingi na mgongano huo haujafichwa.
Ufanisi wa Bei Unapimwaje?
Utafiti unapima ufanisi wa bei kwa Lo–MacKinlay Variance Ratio:
\[ VR(q) = \frac{Var(r_t^q)} {q\,Var(r_t)}. \]
\(VR=1\) huonyesha kuwa mapato yako karibu na tabia ya random walk; \(VR<1\) huonyesha return reversal ya muda mfupi; na \(VR>1\) huonyesha autokorelesheni chanya au mwelekeo wa momentum.
Katika sampuli kamili, mgawo wa variance ratio wa ukubwa wa HFT umeripotiwa kuwa +0,128. Chanzo kinatafsiri hili kama ufanisi mkubwa zaidi wa bei kupitia thamani za VR kusogea karibu na 1 na kupungua kwa mabadiliko ya bei ya muda mfupi yanayorudi nyuma.
Katika hati fungani za investment-grade mgawo ni +0,162, na katika high-yield ni +0,087.
Kwa Nini Athari ya HFT Hubadilika Wakati Msongo wa Soko Unapokuja?
Ugunduzi muhimu zaidi wa utafiti ni kwamba athari ya HFT inategemea hali ya soko. Katika nyakati za kawaida, shughuli nyingi zaidi za HFT zinahusishwa vyema na ukwasi, lakini wakati wa misongo mikubwa ya soko kiwango cha HFT hupungua kwa haraka.
Katika ukurasa wa 10 wa chanzo, Figure 2, faharasa ya HFT inaonyeshwa ikiongezeka kwa muda mrefu, huku bid-ask spread kwa kawaida ikisogea kwa mwelekeo tofauti katika hali za kawaida. Hata hivyo, katika madirisha ya migogoro, HFT inapopungua spread huongezeka.
Nini kilitokea katika vipindi vitatu vya msongo?
| Kiashiria | Kipindi cha kawaida | GFC | Taper Tantrum | COVID-19 |
|---|---|---|---|---|
| Bid-ask spread | 78,2 bps | 184,6 bps | 112,4 bps | 198,8 bps |
| Faharasa ya HFT | 0,412 | 0,296 | 0,354 | 0,242 |
| Kupungua kwa HFT dhidi ya robo iliyotangulia | — | −%28,1 | −%14,1 | −%41,3 |
| Mtiririko wa wastani wa kila mwezi wa mfuko | +%0,98 | −%3,84 | −%1,42 | −%5,21 |
| Mkengeuko std. wa mtiririko wa mfuko | %4,82 | %12,41 | %7,84 | %14,18 |
| Mapato ya wastani ya kila mwezi | +%0,41 | −%1,82 | −%0,84 | −%2,41 |
Katika kipindi cha COVID-19, bid-ask spread ilifikia pointi za msingi 198,8, ikiwa thamani ya juu zaidi ya msongo katika utafiti. Katika kipindi hicho hicho, shughuli za HFT ziliripotiwa kupungua kwa %41,3 ikilinganishwa na robo zilizotangulia.
Chanzo kinatafsiri matokeo haya kupitia utaratibu wa “fair-weather liquidity”: soko linapokuwa tulivu, ukwasi wa kialgorithimu huwa mkubwa; inventory risk na kutokuwa na uhakika vinapoongezeka, market maker hupunguza nafasi zao.
Mwingiliano wa msongo katika regresheni ya spread
Katika modeli yenye mwingiliano wa msongo:
\[ HFT=-14{,}28 \]
na
\[ HFT\times Stress=+28{,}41 \]
vimeripotiwa.
Mabadiliko haya ya ishara ni moja ya ushahidi mkuu wa kiuchumi kwamba uhusiano unaopatikana kati ya HFT na spread nyembamba katika kipindi cha kawaida hubadilika katika hali ya msongo.
Kwa Nini Kutoka kwa Wawekezaji Ni Nyeti Zaidi katika Mifuko ya Hati Fungani Isiyo na Ukwasi?
Mifuko ya uwekezaji ya hati fungani yenye muundo wazi hutoa ukombozi wa kila siku kwa NAV, lakini sehemu kubwa ya jalada zao inaweza kuwa na hati fungani za kampuni ambazo hazina ukwasi wa kutosha.
Mfuko unapofanya vibaya, kama wawekezaji wanatarajia mauzo ya ukombozi ya baadaye kushusha zaidi bei za hati fungani, faida ya kutoka mapema inaweza kujitokeza. Kwa njia hiyo, kutoka kwa kwanza kunaweza kusababisha mauzo mapya na shinikizo jipya la bei.
Chanzo kinachunguza hili kama flow-performance concavity: unyeti wa kutoka baada ya utendaji mbaya ni mkubwa kuliko unyeti wa kuingia baada ya utendaji mzuri.
Kutokuwa na ukwasi huongeza usawa huu
Mwingiliano mkuu wa mara tatu:
\[ FundPerf \times NegPerf \times FundIliq \]
una mgawo wa sampuli kamili wa −0,512 na t-statistic ya −3,84.
Chanzo kinatafsiri matokeo haya kuwa kadiri kutokuwa na ukwasi wa jalada kunavyoongezeka, ndivyo kutoka kwa wawekezaji kunavyokuwa nyeti zaidi katika vipindi vya utendaji hasi.
Ukurasa wa 15, Figure 4 pia inaonyesha kwa kuona kwamba downside flow sensitivity ni kubwa katika makundi ya jalada yasiyo na ukwasi zaidi, na mgawo huu hupungua kuelekea makundi yenye ukwasi zaidi.
Je, mazingira ya viwango vya riba ni muhimu?
Ndiyo. Mwingiliano huo huo wa mara tatu umeripotiwa kuwa −0,684 katika vipindi vya riba ya chini na −0,298 katika vipindi vya riba ya juu.
Tafsiri ya chanzo ni kwamba wakati mbadala za mapato yasiyo na hatari ni chache, wawekezaji wanaweza kuwa nyeti zaidi kwa utendaji mbaya wa mifuko ya hati fungani.
Je, HFT Inaweza Kupunguza Shinikizo la Ukwasi Linalotokana na Kutoka kwa Mifuko?
Katika matokeo ya vipindi vya kawaida, exposure ya HFT inahusishwa na volatiliti ndogo ya mtiririko wa mfuko.
Mgawo wa FundHFT katika regresheni kuu:
\[ \beta=-0{,}218 \]
umeripotiwa.
Mwingiliano kati ya kutokuwa na ukwasi na HFT ni:
\[ FundIliq \times FundHFT=-0{,}412 \]
kwa thamani yake.
Chanzo kinatafsiri matokeo haya kuwa HFT inaweza kupunguza kwa sehemu gharama za miamala katika hati fungani zisizo na ukwasi na hivyo kupunguza redemption fragility katika mifuko ya uwekezaji.
Hata hivyo, utafiti huo huo unaonyesha kuwa HFT yenyewe hujiondoa sokoni katika vipindi vya msongo. Kwa hiyo utaratibu huu wa kinga si wa kudumu.
Umiliki wa Taasisi Unaathirije Mabadiliko ya Bei Yanayorudi Nyuma?
Katika hati fungani za kampuni, mauzo makubwa ya taasisi yanaweza kusababisha shinikizo la muda mfupi la bei. Ikiwa hati fungani baadaye inarudi kwenye thamani yake ya msingi, return reversal ya muda mfupi huonekana.
Katika chanzo, kwa kipimo cha HHI cha mkusanyiko wa umiliki wa taasisi:
\[ \beta_{HHI}=+0{,}184 \]
imeripotiwa. Mkusanyiko mkubwa zaidi wa umiliki wa taasisi unahusishwa na mabadiliko makubwa zaidi ya kurudi nyuma.
Kiwango cha HFT katika sampuli ya kawaida ni:
\[ \beta_{HFT}=-0{,}142 \]
kwa thamani yake; yaani HFT ya juu zaidi inahusishwa na mabadiliko madogo ya muda mfupi ya bei yanayorudi nyuma.
Hata hivyo, kuwa kwa mgawo wa HFT +0,284 katika vipindi vya msongo pekee kunarudia kuonyesha mada kwamba uhusiano huu wa kusawazisha hubadilika katika migogoro.
Mbinu na Matokeo ya Utafiti
Muundo wa sampuli
| Kipengele | Ukubwa ulioripotiwa katika chanzo |
|---|---|
| Kipindi | 2003–2023 |
| Mfuko wa uwekezaji wa hati fungani za kampuni | 712 |
| Uchunguzi wa Fund-month | 54.316 |
| Uchunguzi wa miamala wa TRACE uliyochujwa | Takriban milioni 14,2 |
| Toleo la kipekee la hati fungani | 24.800 |
| Uchunguzi wa Fund-quarter-bond | 16.840 |
| Hati fungani katika paneli ya TAQ/HFT | 8.920 |
Volatiliti ya mtiririko wa mfuko
Mgawo wa Portfolio illiquidity:
\[ +1{,}842 \]
umeripotiwa. Jalada za hati fungani zenye ukwasi mdogo zinahusishwa na mitiririko yenye volatiliti kubwa zaidi ya wawekezaji.
Mgawo wa HFT:
\[ -0{,}218 \]
na mwingiliano wa illiquidity × HFT:
\[ -0{,}412 \]
vimetolewa.
Ufanisi wa bei
| Spesifikesheni | Mgawo wa HFT |
|---|---|
| Hati fungani zote | +0,128 |
| Investment Grade | +0,162 |
| High Yield | +0,087 |
| HFT × Stress | −0,341 |
Chanzo kinatafsiri matokeo haya kama ufanisi mkubwa zaidi wa bei katika kipindi cha kawaida na kubadilika kwa athari katika kipindi cha msongo.
Utabiri wa mapato ya mfuko
Katika regresheni za Fama–MacBeth, FundIliq ina mgawo wa +0,184 kwa mapato ghafi ya baadaye ya mfuko na +0,091 kwa alpha ya sababu mbili.
FundHFT imeripotiwa kuwa +0,062 kwa mapato ghafi ya baadaye na +0,028 kwa alpha iliyorekebishwa kwa hatari.
Tafsiri ya chanzo ni kwamba hati fungani zisizo na ukwasi zinaweza kubeba premium ya hatari ya ukwasi, na hati fungani zenye shughuli za HFT zinaweza kutoa execution/ugunduzi wa bei ulio bora zaidi.
Hata hivyo, sehemu za abstract na conclusion za makala pia zinasema kuwa mifuko yenye exposure ya HFT hupata alpha hasi katika vipindi vya msongo. Table 8 inayowasilishwa inaonyesha tu full sample na mgawanyo wa riba ya chini/juu; hakuna safu tofauti ya “stress alpha” katika jedwali hili. Kwa hiyo dai la stress-alpha haliwezi kuhesabiwa upya kwa kujitegemea kutoka kwa jedwali lililopo.
Majaribio ya robustness
Matokeo makuu ya flow-performance yanaporudiwa kwa kutumia bid-ask spread, zero-trading-days, Roll spread na composite illiquidity badala ya Amihud, inaripotiwa kuwa mwingiliano wa mara tatu unabaki hasi.
| Kipimo cha ukwasi | Mwingiliano wa mara tatu |
|---|---|
| Amihud | −0,512 |
| Bid-Ask | −0,541 |
| Zero Trading Days | −0,384 |
| Roll | −0,428 |
| Composite | −0,498 |
Pia inaripotiwa kuwa katika sampuli ndogo ya mifuko ya high-yield mwingiliano ni mkubwa zaidi kuliko katika kundi la investment-grade.
Je, Matokeo ya Instrumental Variable Yanathibitisha Usababishaji?
Chanzo kinakubali kwamba HFT na kutokuwa na ukwasi wa jalada vinaweza kuwa endogenous na kinatumia mbinu mbili za instrumental variable.
Kwa HFT, muda wa maboresho ya co-location na miunganisho ya fiber kwenye majukwaa ya biashara ya kielektroniki; kwa ukwasi wa jalada, athari ya hatua kwa hatua ya utekelezaji wa SEC Rule 22e-4 hutumiwa kama instrumental variable.
Thamani ya first-stage F-statistic ya chombo cha miundombinu ya HFT imeripotiwa kuwa 48,2. Katika hatua ya pili ya IV, mgawo wa FundHFT kwa volatiliti ya mtiririko wa mfuko ni:
\[ -0{,}412 \]
kama ilivyopatikana.
Chanzo kinatafsiri hili kama athari ya kisababishi.
Hata hivyo, uhalali wa instrumental variable haujengwi kwa first-stage F-statistic kubwa pekee. Exclusion restriction inayoonyesha kwamba maboresho ya miundombinu ya uunganishaji hayaathiri mitiririko ya mifuko kupitia njia nyingine isipokuwa HFT lazima pia itetewe kiuchumi. PDF inaeleza kwa kiwango kidogo tarehe za mabadiliko haya ya miundombinu, utaratibu wa kuyagawa kwa kila hati fungani na jedwali la kina la matukio kwa kila jukwaa.
Kwa hiyo kwa mtazamo wa Verianla, kauli salama zaidi ni “chanzo kinawasilisha muundo wa IV kama ushahidi unaounga mkono tafsiri ya kisababishi”; matokeo hayapaswi kuwasilishwa kama uthibitisho huru wa jaribio la asili.
Kuna Tofauti Gani Kati ya Migogoro ya 2008, 2013 na 2020?
Chanzo kinalinganisha hali tatu tofauti za msongo ndani ya mfumo mmoja.
Mgogoro wa Kifedha wa Dunia wa 2008–2009 ni mgogoro wa muda mrefu zaidi ambapo mizania za dealer zilibaki chini ya shinikizo kwa muda mrefu na hatari ya mikopo iliongezeka.
Taper Tantrum ya 2013 ni mshtuko mfupi zaidi wa viwango vya riba na ukwasi uliotokana na mabadiliko ya matarajio kuhusu sera ya fedha.
2020 COVID-19 Dash-for-Cash ni mshtuko wa ukwasi ambapo mahitaji ya kipekee ya fedha taslimu na kutoka kwa mifuko vilitokea kwa muda mfupi sana.
Katika chanzo, kipindi cha COVID-19 kinaonekana kuwa, ukilinganisha na matukio mengine mawili, kipindi chenye:
- bid-ask spread ya juu zaidi,
- kupungua kwa HFT kwa kiwango kikubwa zaidi,
- volatiliti kubwa zaidi ya mtiririko wa mfuko,
- kutoka kwa wastani wa kila mwezi wa mfuko kwa kiwango kikubwa zaidi,
- na thamani kubwa zaidi ya flow-performance concavity
.
Ukurasa wa 30, Figure 7 pia inaonyesha kwamba mifuko yenye jalada za hati fungani zisizo na ukwasi ilipata mitiririko hasi mikali zaidi hasa katika vipindi vya 2008 na 2020.
Matokeo yanayoungwa mkono na utafiti
- Katika data ya chanzo, chini ya hali za kawaida za soko, kiwango cha HFT kinahusishwa na bid-ask spread ndogo zaidi.
- Kiwango cha HFT katika hali za kawaida kinahusishwa na return reversal ndogo zaidi na variance ratio kusogea karibu na 1.
- Jalada za hati fungani zisizo na ukwasi zinahusishwa na volatiliti kubwa zaidi ya mtiririko wa mfuko.
- Kutokuwa na ukwasi huongeza usawa wa kutoka kwa wawekezaji baada ya utendaji mbaya.
- Katika nyakati za kawaida, exposure ya HFT hupunguza sehemu ya udhaifu huu wa ukwasi.
- Katika misongo ya 2008–2009, 2013 na hasa 2020, kiwango cha HFT hupungua huku spread na volatiliti vikiongezeka.
- Mkusanyiko wa umiliki wa taasisi unahusishwa na shinikizo kubwa zaidi la muda mfupi la bei na return reversal.
- Mahusiano ya HFT ya kipindi cha kawaida hayaendelei kwa namna hiyo hiyo katika sampuli ya msongo.
Matokeo ambayo utafiti hauungi mkono moja kwa moja
- Haiwezi kudhaniwa kwamba kila muamala unaokusanyika ndani ya milisekunde 100 ulifanywa moja kwa moja na kampuni ya HFT.
- Haiwezi kusemwa kwamba HFT huongeza ukwasi katika hati fungani zote za kampuni na katika hali zote za soko.
- Utafiti huu hauonyeshi kwamba HFT ilianzisha migogoro.
- Haiwezi kuhitimishwa kwamba kila mfuko unaoshikilia hati fungani zisizo na ukwasi utakabiliwa na mbio za wawekezaji kutoka.
- Regression coefficient si matokeo ya kiuchumi yaliyohakikishwa kwa kila mfuko mmoja mmoja.
- Kutumia muundo wa IV hakuthibitishi moja kwa moja exogeneity ya instrumental variable.
- Table 8 peke yake haionyeshi dai la alpha hasi ya HFT wakati wa msongo.
- Sio marejeo yote ya bibliografia katika maandishi yameandikwa kwa kuaminika; kuna upotoshaji mkubwa wa majina katika orodha ya marejeo.
Vikwazo vya kisayansi na uhariri
Kikwazo cha kwanza: Utafiti ni preprint ambayo haijapitia peer review.
Kikwazo cha pili: Kuna kutolingana kwa waandishi na taasisi kati ya PDF na rekodi ya sasa ya bibliografia ya SSRN.
Kikwazo cha tatu: Kipimo cha HFT si trader classification ya moja kwa moja, bali ni proxy inayotegemea muda wa miamala.
Kikwazo cha nne: Maandishi na orodha ya marejeo yana majina mengi ya waandishi, vyanzo vya data na majina ya vigezo yaliyoharibika; si sahihi kudhani kwamba yote ni makosa rahisi ya OCR.
Kikwazo cha tano: Mgawo wa investment-grade/high-yield katika Table 4 na maelezo ya maandishi yanapingana.
Kikwazo cha sita: Exogeneity ya mishtuko ya miundombinu ya IV na ratiba kamili ya utekelezaji haijafafanuliwa katika PDF kwa undani wa kutosha kuruhusu urudufu.
Kikwazo cha saba: Katika ulinganishaji wa holdings za mfuko, inasemekana kwamba ni takriban %48 tu ya miunganisho inayowezekana ilihifadhiwa baada ya vichujio vya ubora; kwa hiyo sampuli ya ulinganishaji wa holdings inaweza kuathiriwa na uteuzi.
Dokezo la Chanzo na Mbinu
Kichwa asilia: Market Liquidity, High-Frequency Trading, and Corporate Bond Pricing: Evidence from U.S. Mutual Fund Flows and Volatility Dynamics
SSRN Abstract ID: 7412644.
DOI: 10.2139/ssrn.7412644.
Tarehe ya kuwasilisha SSRN: 10 Septemba 2026.
Waandishi katika rekodi rasmi ya SSRN: Yichang Zhao na Liu Yang.
Taarifa ya taasisi katika rekodi rasmi ya SSRN: Harbin Industry University, China.
Waandishi kwenye jalada la PDF: Muhammad Umair na Ling Yang.
Taasisi kwenye jalada la PDF: Xi’an Jiaotong University, China.
Hali ya bibliografia: Kuna kutolingana moja kwa moja kwa waandishi na taasisi kati ya PDF na rekodi rasmi ya SSRN. Inapendekezwa kuthibitisha tena na toleo asilia la chanzo kabla ya uchapishaji wa Verianla.
Peer review: Chanzo kinasema wazi “This preprint research paper has not been peer reviewed”.
Kipindi cha sampuli: Januari 2003–Desemba 2023.
Vyanzo vikuu vya data: FINRA Enhanced TRACE, CRSP Mutual Fund Database, data za holdings za mifuko, Mergent FISD, NYSE TAQ na FRED.
Sampuli ya mifuko: mifuko 712 na uchunguzi 54.316 wa fund-month.
Sampuli ya TRACE: takriban miamala milioni 14,2 iliyochujwa na matoleo 24.800 ya hati fungani.
Kipimo cha HFT: proxy iliyosanifishwa inayotegemea uwiano wa miamala inayotokea ndani ya milisekunde 100 katika hati fungani hiyo hiyo.
Viashiria vikuu vya ukwasi: Amihud price impact, Roll spread, LOT, zero-trading-days na bid-ask spread.
Vipindi vya msongo: GFC 2008Q3–2009Q2; Taper Tantrum 2013Q2–Q3; COVID-19 2020Q1.
Mbinu za ekonometriki: regresheni za paneli za fixed-effects, regresheni za Fama–MacBeth, modeli za mwingiliano, majaribio ya sampuli ndogo na makadirio ya instrumental-variable.
Dokezo la uadilifu wa chanzo: Katika PDF, majina mengi ya bibliografia na baadhi ya majina ya vigezo yameandikwa kwa namna iliyoharibika. Kwa mfano, baadhi ya majina ya waandishi wanaojulikana katika fasihi ya kawaida yanaonekana kwa namna tofauti katika maandishi ya PDF. Kwa hiyo sehemu ya fasihi ya nje ya makala haipaswi kutumiwa kama bibliografia iliyothibitishwa kwa kujitegemea na Verianla.
Hakimiliki / leseni: PDF iliyopakiwa haionyeshi leseni wazi ya Creative Commons. Grafu na majedwali ya chanzo hayajachapishwa tena moja kwa moja.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *