

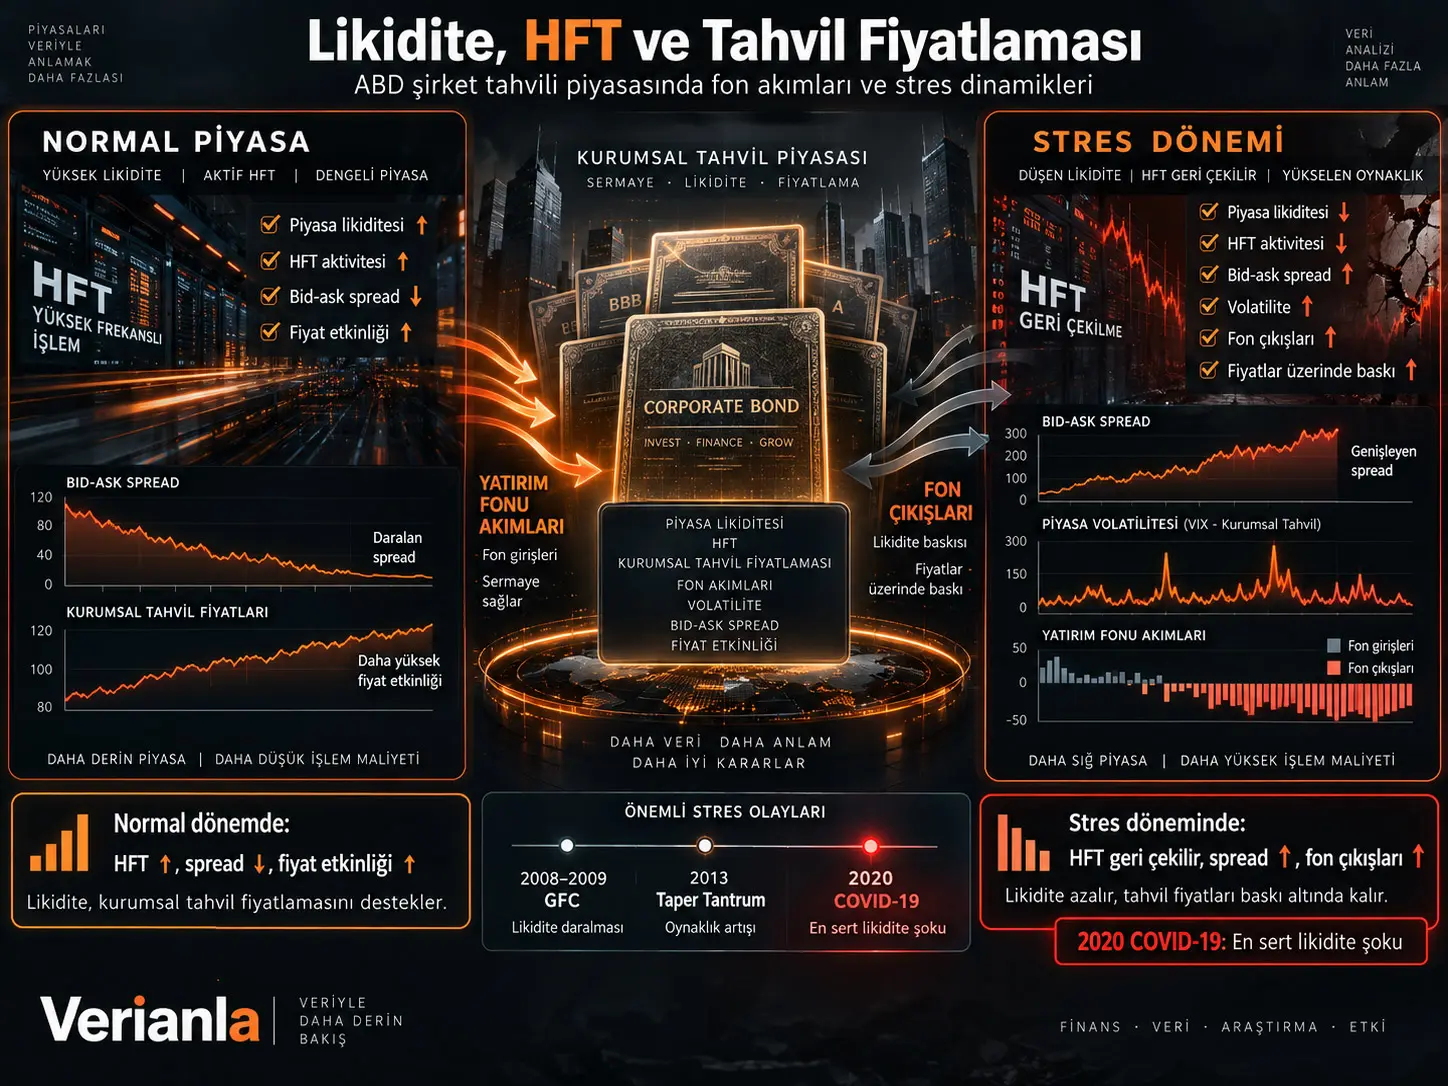
Bu çalışma, ABD şirket tahvili piyasasında piyasa likiditesi, yüksek frekanslı işlem (HFT), yatırım fonu akımları ve tahvil fiyatlaması arasındaki ilişkinin 2003–2023 döneminde nasıl değiştiğini incelemektedir. Temel hipotez, elektronik ve çok hızlı işlem faaliyetinin sakin piyasalarda likiditeyi destekleyebilmesi; ancak piyasa stresi arttığında aynı likidite kanalının zayıflaması veya tersine dönmesidir.
Kaynak, FINRA Enhanced TRACE, CRSP Mutual Fund Database, tahvil portföy holdings verileri, Mergent FISD, TAQ ve FRED serilerini birleştirdiğini bildirmektedir. Ana fon örneklemi 712 şirket tahvili yatırım fonunu ve 54.316 fon-ay gözlemini; işlem verisi ise filtreleme sonrasında yaklaşık 14,2 milyon tahvil işlemini ve 24.800 ayrı tahvil ihracını kapsamaktadır.
HFT doğrudan bir işlemci sınıfı üzerinden tanımlanmamaktadır. Çalışmanın temel HFT yoğunluk göstergesi, aynı tahvilde bir önceki işlemden 100 milisaniye içinde gerçekleşen işlemlerin toplam işlemlere oranı üzerinden oluşturulan bir proxy'dir. Kaynak, bu göstergenin TAQ üzerinden oluşturulan karşılıkla alt örneklemde ρ=0,71 korelasyona sahip olduğunu raporlamaktadır.
Ana sonuçlara göre normal piyasa koşullarında daha yüksek HFT yoğunluğu daha dar bid-ask spread, daha düşük fiyat etkisi ve daha yüksek fiyat etkinliğiyle ilişkilidir. Ancak 2008–2009 Küresel Finans Krizi, 2013 Taper Tantrum ve Mart 2020 COVID-19 Dash-for-Cash dönemlerinde HFT yoğunluğu düşmekte, spread'ler genişlemekte ve fiyat sapmaları büyümektedir.
Fon tarafında ise daha likit olmayan tahvil portföylerine sahip fonların kötü performans sonrasında daha güçlü yatırımcı çıkışı yaşadığı raporlanmaktadır. Kaynağın yorumu, günlük geri ödeme hakkı sunan yatırım fonlarının nispeten likit olmayan şirket tahvilleri tutması nedeniyle yatırımcıların diğer yatırımcılardan önce çıkmaya çalışabileceği ve bunun “first-mover” dinamiği yaratabileceğidir.
Çalışmanın merkezi mesajı bu nedenle çift yönlüdür: HFT normal dönemlerde likidite köprüsü gibi davranabilir; ancak bu fayda stres altında güvenilir bir şekilde devam etmeyebilir.
Şirket tahvili piyasası neden hisse piyasasından farklıdır?
ABD şirket tahvilleri önemli ölçüde over-the-counter (OTC) işlem görmektedir. Hisse piyasalarındaki merkezi ve sürekli limit emir defterlerinden farklı olarak birçok tahvil işlemi dealer–müşteri ilişkisi üzerinden gerçekleşir. Bu nedenle likidite, belirli bir anda ekranda görülen emir derinliğinden daha karmaşık bir kavramdır.
TRACE'in 2002'den itibaren getirdiği işlem sonrası şeffaflık, tahvil piyasasının fiyat gözlenebilirliğini artırmıştır. Çalışmanın 2003–2023 örneklemi de bu elektronikleşme ve şeffaflaşma dönemini kapsamaktadır.
HFT Şirket Tahvili Piyasasında Nasıl Ölçülüyor?
Çalışmada kullanılan HFT göstergesi doğrudan “bu işlem bir HFT şirketi tarafından yapıldı” biçimindeki kimlik verisine dayanmamaktadır. Bunun yerine işlem zamanlarının birbirine yakınlığı kullanılmaktadır.
Kaynağın kullandığı temel yapı:
\[ HFT_{i,t}= \frac{\text{100 ms içinde kümelenen işlemler}_{i,t}} {\text{Toplam işlemler}_{i,t}} \]
olarak yorumlanabilir.
Bir tahvilde art arda gelen işlemlerin büyük bölümü 100 milisaniyeden daha kısa zaman aralıklarında oluşuyorsa HFT yoğunluk göstergesi yükselmektedir. Bu gösterge her takvim ayında standartlaştırılarak zaman içinde teknolojinin genel hızlanmasından doğan trendin etkisi azaltılmaya çalışılmıştır.
Kaynak, TAQ ile doğrudan karşılaştırılabilen tahvillerde bu proxy ile alternatif elektronik işlem göstergesi arasında 0,71 korelasyon raporlamaktadır.
Bununla birlikte bu bir proxy'dir. Çok kısa zaman aralığında gerçekleşen bütün işlemlerin HFT tarafından yapıldığı doğrudan gözlenmemektedir.
Beş farklı likidite göstergesi
Çalışma tahvil likiditesini tek bir ölçüye bağlamak yerine beş farklı gösterge kullanmaktadır:
- Amihud fiyat-etki oranı,
- Roll effective spread tahmini,
- LOT türü işlem maliyeti ölçüsü,
- işlem gerçekleşmeyen günlerin oranı,
- TRACE üzerinden oluşturulan bid-ask spread.
Bu göstergeler ayrıca standartlaştırılarak bir birleşik illiquidity göstergesine dönüştürülmektedir.
Fon seviyesinde likidite:
\[ FundIliq_{f,t} = \sum_i w_{i,f,t}Iliq_{i,t} \]
şeklinde, fonun portföyündeki tahvillerin ağırlıklı ortalama likitsizliği olarak tanımlanmaktadır.
Fon akımı nasıl hesaplanıyor?
Aylık fon akımı temel olarak fon büyüklüğündeki değişimden yatırım getirisinin etkisinin çıkarılmasıyla ölçülmektedir:
\[ Flow_{f,t} = \frac{ TNA_{f,t} - TNA_{f,t-1}(1+R_{f,t}) }{ TNA_{f,t-1} }. \]
Burada TNA fonun toplam net varlıklarını, \(R\) ise fon getirisini göstermektedir.
Örneklemde ortalama aylık fon akımı gecikmeli TNA'nın %0,982'si, aylık fon getirisi ise ortalama %0,413 olarak raporlanmıştır.
Piyasa likitsizliği ile volatilite birlikte hareket ediyor mu?
Evet. Kaynağın sayfa 9'daki Figure 1 grafiğinde Amihud illiquidity ile tahvil fiyat volatilitesi 2003–2023 döneminde büyük ölçüde birlikte hareket etmektedir. İki değişken arasındaki contemporaneous korelasyon 0,553 olarak raporlanmaktadır.
Grafikte üç belirgin stres dönemi öne çıkmaktadır:
- 2008–2009 Küresel Finans Krizi,
- 2013 Taper Tantrum,
- 2020Q1 COVID-19 Dash-for-Cash.
Her üç dönemde de likitsizlik ve fiyat volatilitesi yükselirken en keskin tek çeyreklik hareket 2020'nin ilk çeyreğinde görülmektedir.
HFT Normal Piyasa Koşullarında Likiditeyi Artırıyor mu?
Kaynağın panel sonuçlarına göre normal dönemlerde daha yüksek HFT yoğunluğu daha dar bid-ask spread ve daha yüksek fiyat etkinliğiyle ilişkilidir.
Bid-ask spread regresyonunun tam örneklem spesifikasyonunda HFT yoğunluğu katsayısı:
\[ \beta_{HFT}=-12{,}41 \text{ baz puan} \]
olarak raporlanmaktadır.
Yani HFT indeksindeki bir standart sapmalık artış, diğer değişkenler kontrol edildiğinde yaklaşık 12,4 baz puan daha düşük bid-ask spread ile ilişkilendirilmektedir.
Bu sonuç, normal dönemlerde algoritmik işlemcilerin piyasa yapıcılığı ve hızlı fiyat eşleştirme yoluyla işlem maliyetlerini azaltabileceği şeklinde yorumlanmaktadır.
Investment-grade ve high-yield sonuçlarında önemli bir kaynak çelişkisi
Tablo 4'te HFT katsayısı investment-grade tahviller için −9,82 bps, high-yield tahviller için ise −18,64 bps olarak raporlanmaktadır.
| Grup | HFT katsayısı |
|---|---|
| Investment Grade | −9,82 bps |
| High Yield | −18,64 bps |
Bu tablo değerlerine göre mutlak HFT–spread ilişkisi high-yield grubunda yaklaşık iki kat büyüktür.
Buna karşılık makalenin açıklama paragrafı etkinin investment-grade tahvillerde yaklaşık iki kat güçlü olduğunu söylemektedir. Metinsel anlatım ile tablo birbirinin tersidir. Verianla değerlendirmesinde nicel tablo esas alınmış, çelişki saklanmamıştır.
Fiyat Etkinliği Nasıl Ölçülüyor?
Çalışma fiyat etkinliğini Lo–MacKinlay Variance Ratio ile ölçmektedir:
\[ VR(q) = \frac{Var(r_t^q)} {q\,Var(r_t)}. \]
\(VR=1\), getirilerin random walk davranışına yakın olduğunu; \(VR<1\) kısa dönemli return reversal; \(VR>1\) ise pozitif otokorelasyon veya momentum eğilimini gösterir.
Tam örneklemde HFT yoğunluğunun variance ratio katsayısı +0,128 olarak raporlanmaktadır. Kaynak bunu VR değerlerinin 1'e yaklaşması ve geçici fiyat tersine dönüşlerinin azalması üzerinden daha yüksek fiyat etkinliği şeklinde yorumlamaktadır.
Investment-grade tahvillerde katsayı +0,162, high-yield tahvillerde ise +0,087'dir.
Piyasa Stresi Geldiğinde HFT'nin Etkisi Neden Tersine Dönüyor?
Çalışmanın en önemli bulgusu, HFT'nin etkisinin piyasa rejimine bağlı olmasıdır. Normal zamanlarda daha yüksek HFT faaliyeti likiditeyle olumlu ilişkilendirilirken büyük piyasa streslerinde HFT yoğunluğu hızla azalmaktadır.
Kaynağın sayfa 10'daki Figure 2'sinde HFT endeksi uzun dönemli olarak yükselirken bid-ask spread'in normal koşullarda genel olarak ters yönde hareket ettiği gösterilmektedir. Ancak kriz pencerelerinde HFT azalırken spread artmaktadır.
Üç stres döneminde ne oldu?
| Gösterge | Normal dönem | GFC | Taper Tantrum | COVID-19 |
|---|---|---|---|---|
| Bid-ask spread | 78,2 bps | 184,6 bps | 112,4 bps | 198,8 bps |
| HFT endeksi | 0,412 | 0,296 | 0,354 | 0,242 |
| Önceki çeyreğe göre HFT geri çekilmesi | — | −%28,1 | −%14,1 | −%41,3 |
| Ortalama aylık fon akımı | +%0,98 | −%3,84 | −%1,42 | −%5,21 |
| Fon akımı std. sapması | %4,82 | %12,41 | %7,84 | %14,18 |
| Ortalama aylık getiri | +%0,41 | −%1,82 | −%0,84 | −%2,41 |
COVID-19 döneminde bid-ask spread 198,8 baz puana çıkarak çalışmadaki en yüksek stres değeri olmuştur. Aynı dönemde HFT faaliyetinin önceki çeyreklere göre %41,3 düştüğü raporlanmaktadır.
Kaynak bu sonucu “fair-weather liquidity” mekanizmasıyla yorumlamaktadır: piyasa sakinken algoritmik likidite güçlüdür; inventory riski ve belirsizlik yükseldiğinde piyasa yapıcılar pozisyonlarını küçültür.
Spread regresyonunda stres etkileşimi
Stres etkileşiminin bulunduğu modelde:
\[ HFT=-14{,}28 \]
ve
\[ HFT\times Stress=+28{,}41 \]
olarak raporlanmaktadır.
Bu işaret değişimi, normal dönemde HFT ile dar spread arasında bulunan ilişkinin stres rejiminde tersine döndüğüne ilişkin temel ekonometrik kanıtlardan biridir.
Likitsiz Tahvil Fonlarında Yatırımcı Çıkışları Neden Daha Hassas?
Açık uçlu tahvil yatırım fonları günlük NAV üzerinden geri ödeme sunarken portföylerinin önemli bölümü görece likit olmayan şirket tahvillerinden oluşabilir.
Bir fon kötü performans gösterdiğinde yatırımcılar gelecekteki itfa satışlarının tahvil fiyatlarını daha fazla düşürebileceğini öngörüyorsa erken çıkış avantajı oluşabilir. Böylece ilk çıkışlar yeni satışlara ve yeni fiyat baskısına yol açabilir.
Kaynak bunu flow-performance concavity olarak inceler: kötü performans sonrasında çıkışların duyarlılığı, iyi performans sonrası girişlerin duyarlılığından daha yüksektir.
Likitsizlik bu asimetriyi büyütüyor
Temel üçlü etkileşim:
\[ FundPerf \times NegPerf \times FundIliq \]
için tam örneklem katsayısı −0,512 ve t-istatistiği −3,84 olarak raporlanmıştır.
Kaynak bu sonucu, portföy likitsizliği arttıkça negatif performans dönemlerindeki yatırımcı çıkışlarının daha hassas hale gelmesi şeklinde yorumlamaktadır.
Sayfa 15'teki Figure 4 de en likit olmayan portföy dilimlerinde downside flow sensitivity'nin daha yüksek olduğunu, daha likit gruplara doğru bu katsayının azaldığını görsel olarak göstermektedir.
Faiz ortamı önemli mi?
Evet. Aynı üçlü etkileşim düşük faiz dönemlerinde −0,684, yüksek faiz dönemlerinde ise −0,298 olarak raporlanmıştır.
Kaynağın yorumu, risksiz gelir alternatifleri sınırlıyken yatırımcıların tahvil fonlarındaki kötü performansa daha duyarlı davranabileceği yönündedir.
HFT Fon Çıkışlarının Yarattığı Likidite Baskısını Azaltabiliyor mu?
Normal dönem sonuçlarında HFT maruziyeti daha düşük fon akımı volatilitesiyle ilişkilidir.
FundHFT katsayısı temel regresyonda:
\[ \beta=-0{,}218 \]
olarak raporlanmaktadır.
Likitsizlik ile HFT arasındaki etkileşim ise:
\[ FundIliq \times FundHFT=-0{,}412 \]
değerine sahiptir.
Kaynak bu sonucu, HFT'nin likit olmayan tahvillerdeki işlem maliyetlerini kısmen azaltarak yatırım fonlarındaki redemption fragility'yi yumuşatabilmesi şeklinde yorumlamaktadır.
Ancak aynı çalışma stres dönemlerinde HFT'nin kendisinin piyasadan çekildiğini göstermektedir. Dolayısıyla bu tampon mekanizma sabit değildir.
Kurumsal Sahiplik Fiyat Tersine Dönüşlerini Nasıl Etkiliyor?
Şirket tahvillerinde büyük kurumsal satışlar geçici fiyat baskısı oluşturabilir. Eğer tahvil daha sonra temel değerine geri dönüyorsa kısa vadeli return reversal gözlenir.
Kaynakta kurumsal sahiplik yoğunlaşmasının HHI göstergesi için:
\[ \beta_{HHI}=+0{,}184 \]
raporlanmaktadır. Daha yoğun kurumsal sahiplik daha büyük tersine dönüşlerle ilişkilidir.
HFT yoğunluğu ise normal örneklemde:
\[ \beta_{HFT}=-0{,}142 \]
değerine sahiptir; yani daha yüksek HFT daha küçük geçici fiyat tersine dönüşleriyle ilişkilendirilmektedir.
Fakat yalnız stres dönemlerinde HFT katsayısının +0,284 olması bu dengeleyici ilişkinin krizlerde tersine döndüğü temasını yeniden göstermektedir.
Çalışmanın Yöntemi ve Bulguları
Örneklem yapısı
| Bileşen | Kaynakta raporlanan büyüklük |
|---|---|
| Dönem | 2003–2023 |
| Şirket tahvili yatırım fonu | 712 |
| Fund-month gözlemi | 54.316 |
| Filtrelenmiş TRACE işlem gözlemi | Yaklaşık 14,2 milyon |
| Benzersiz tahvil ihracı | 24.800 |
| Fund-quarter-bond gözlemi | 16.840 |
| TAQ/HFT panelindeki tahvil | 8.920 |
Fon akımı volatilitesi
Portfolio illiquidity katsayısı:
\[ +1{,}842 \]
olarak raporlanmıştır. Daha likit olmayan tahvil portföyleri daha volatil yatırımcı akımlarıyla ilişkilidir.
HFT katsayısı:
\[ -0{,}218 \]
ve illiquidity × HFT etkileşimi:
\[ -0{,}412 \]
olarak verilmektedir.
Fiyat etkinliği
| Spesifikasyon | HFT katsayısı |
|---|---|
| Tüm tahviller | +0,128 |
| Investment Grade | +0,162 |
| High Yield | +0,087 |
| HFT × Stress | −0,341 |
Kaynak bu sonuçları normal dönemde daha yüksek fiyat etkinliği, stres döneminde ise etkinin tersine dönmesi şeklinde yorumlamaktadır.
Fon getirilerinin tahmini
Fama–MacBeth regresyonlarında FundIliq gelecek ham fon getirileri için +0,184, iki-faktör alpha için +0,091 katsayıya sahiptir.
FundHFT ise gelecek ham getiri için +0,062, risk-düzeltilmiş alpha için +0,028 olarak raporlanmaktadır.
Kaynağın yorumu, likitsiz tahvillerin likidite risk primi taşıyabileceği ve HFT aktif tahvillerin daha iyi execution/fiyat keşfi sağlayabileceği yönündedir.
Bununla birlikte makalenin abstract ve conclusion bölümlerinde HFT-maruz fonların stres dönemlerinde negatif alpha elde ettiği de belirtilmektedir. Sunulan Table 8 ise yalnız full sample ve düşük/yüksek faiz ayrımını göstermektedir; ayrı bir “stress alpha” kolonu bu tabloda bulunmamaktadır. Bu nedenle stres-alpha iddiası mevcut tablo üzerinden bağımsız olarak yeniden hesaplanamamaktadır.
Robustness testleri
Temel flow-performance sonucu Amihud yerine bid-ask spread, zero-trading-days, Roll spread ve composite illiquidity ile tekrarlandığında üçlü etkileşimin negatif kaldığı raporlanmıştır.
| Likidite ölçüsü | Üçlü etkileşim |
|---|---|
| Amihud | −0,512 |
| Bid-Ask | −0,541 |
| Zero Trading Days | −0,384 |
| Roll | −0,428 |
| Composite | −0,498 |
High-yield fon alt örnekleminde etkileşimin investment-grade grubuna göre daha güçlü olduğu da raporlanmaktadır.
Instrumental Variable Sonuçları Nedensellik Sağlıyor mu?
Kaynak, HFT ve portföy likitsizliğinin endojen olabileceğini kabul etmekte ve iki araç değişken yaklaşımı kullanmaktadır.
HFT için elektronik işlem platformlarındaki co-location ve fiber bağlantı yükseltmelerinin zamanlaması; portföy likiditesi için ise SEC Rule 22e-4 uygulamasının kademeli etkisi araç değişken olarak kullanılmaktadır.
HFT altyapı aracının first-stage F-statistic değeri 48,2 olarak raporlanmıştır. IV ikinci aşamada FundHFT'nin fon akımı volatilitesi üzerindeki katsayısı:
\[ -0{,}412 \]
olarak bulunmaktadır.
Kaynak bunu nedensel etki olarak yorumlamaktadır.
Bununla birlikte araç değişkenin geçerliliği yalnız yüksek first-stage F-istatistiğiyle kurulmaz. Bağlantı altyapısı yükseltmelerinin fon akımlarını HFT dışında başka kanallardan etkilemediğini gösteren exclusion restriction ekonomik olarak ayrıca savunulmalıdır. PDF bu altyapı değişikliklerinin tarihlerini, her tahvile atanma mekanizmasını ve platform bazında ayrıntılı olay tablosunu sınırlı biçimde açıklamaktadır.
Bu nedenle Verianla açısından en güvenli ifade, “kaynak IV tasarımını nedensel yorum lehine kanıt olarak sunmaktadır” şeklindedir; sonuç bağımsız bir doğal deney doğrulaması gibi sunulmamalıdır.
2008, 2013 ve 2020 Krizleri Arasında Ne Fark Var?
Kaynak üç farklı stres rejimini aynı çerçevede karşılaştırmaktadır.
2008–2009 Küresel Finans Krizi, dealer bilançolarının uzun süre baskı altında kaldığı ve kredi riskinin yükseldiği daha uzun süreli bir krizdir.
2013 Taper Tantrum, para politikasına ilişkin beklenti değişiminin oluşturduğu daha kısa süreli bir faiz ve likidite şokudur.
2020 COVID-19 Dash-for-Cash ise çok kısa zamanda olağanüstü nakit talebi ve fon çıkışlarının görüldüğü bir likidite şokudur.
Kaynakta COVID-19 dönemi diğer iki olaya kıyasla:
- en yüksek bid-ask spread'e,
- en büyük HFT geri çekilmesine,
- en yüksek fon akımı volatilitesine,
- en büyük aylık ortalama fon çıkışına,
- ve en güçlü flow-performance concavity değerine
sahip dönem olarak görünmektedir.
Sayfa 30'daki Figure 7 de likit olmayan tahvil portföylerine sahip fonların özellikle 2008 ve 2020 dönemlerinde daha keskin negatif akımlar yaşadığını göstermektedir.
Çalışmanın desteklediği sonuçlar
- Kaynak veri setinde normal piyasa koşullarında HFT yoğunluğu daha düşük bid-ask spread ile ilişkilidir.
- HFT yoğunluğu normal koşullarda daha düşük return reversal ve variance ratio'nun 1'e yaklaşmasıyla ilişkilendirilmektedir.
- Likitsiz tahvil portföyleri daha yüksek fon akımı volatilitesiyle ilişkilidir.
- Likitsizlik, kötü performans sonrası yatırımcı çıkışlarının asimetrisini güçlendirmektedir.
- Normal zamanlarda HFT maruziyeti bu likidite kırılganlığının bir bölümünü azaltmaktadır.
- 2008–2009, 2013 ve özellikle 2020 streslerinde HFT yoğunluğu gerilerken spread ve volatilite yükselmektedir.
- Kurumsal sahiplik yoğunlaşması daha yüksek geçici fiyat baskısı ve return reversal ile ilişkilidir.
- Normal dönem HFT ilişkileri stres örnekleminde aynı biçimde devam etmemektedir.
Çalışmanın doğrudan desteklemediği sonuçlar
- 100 milisaniye içinde kümelenen her işlem doğrudan HFT şirketi tarafından yapılmış kabul edilemez.
- HFT'nin bütün şirket tahvillerinde ve bütün piyasa koşullarında likiditeyi artırdığı söylenemez.
- HFT'nin krizleri başlattığı bu çalışma tarafından gösterilmemektedir.
- Likitsiz tahvil tutan her fonun yatırımcı hücumuna uğrayacağı sonucu çıkarılamaz.
- Regression coefficient'ları tek tek fonlar için garanti edilen ekonomik sonuçlar değildir.
- IV tasarımı kullanılması araç değişkenin dışsallığını otomatik olarak kanıtlamaz.
- Table 8 tek başına stres dönemindeki negatif HFT alpha iddiasını göstermemektedir.
- Metindeki bütün bibliyografik atıflar güvenilir biçimde yazılmış değildir; kaynakçada ciddi isim bozulmaları bulunmaktadır.
Bilimsel ve editoryal sınırlılıklar
Birinci sınırlılık: Çalışma hakem değerlendirmesinden geçmemiş bir preprinttir.
İkinci sınırlılık: PDF ile SSRN'nin güncel bibliyografik kaydı arasında yazar ve kurum uyuşmazlığı vardır.
Üçüncü sınırlılık: HFT ölçüsü doğrudan trader classification değil, işlem zamanlamasına dayalı bir proxy'dir.
Dördüncü sınırlılık: Metin ve kaynakçada çok sayıda bozulmuş yazar, veri kaynağı ve değişken adı bulunmaktadır; bunların tamamı basit OCR hatası olarak varsayılmamalıdır.
Beşinci sınırlılık: Table 4'teki investment-grade/high-yield katsayıları ile metinsel açıklama birbirine terstir.
Altıncı sınırlılık: IV altyapı şoklarının dışsallığı ve tam uygulama takvimi PDF'de yeniden üretilebilir düzeyde ayrıntılı verilmemektedir.
Yedinci sınırlılık: Fon holdings eşlemesinde olası bağlantıların yalnız yaklaşık %48'inin kalite filtrelerinden sonra tutulduğu belirtilmektedir; dolayısıyla holding eşleştirme örneklemi seçilim etkilerine açık olabilir.
Kaynak ve Yöntem Notu
Özgün başlık: Market Liquidity, High-Frequency Trading, and Corporate Bond Pricing: Evidence from U.S. Mutual Fund Flows and Volatility Dynamics
SSRN Abstract ID: 7412644.
DOI: 10.2139/ssrn.7412644.
SSRN gönderim tarihi: 10 Eylül 2026.
Resmî SSRN kaydındaki yazarlar: Yichang Zhao ve Liu Yang.
Resmî SSRN kurum bilgisi: Harbin Industry University, China.
PDF kapak bilgisindeki yazarlar: Muhammad Umair ve Ling Yang.
PDF kapak bilgisindeki kurum: Xi’an Jiaotong University, China.
Bibliyografik durum: PDF ile resmî SSRN kaydı arasında yazar ve kurum açısından doğrudan uyuşmazlık bulunmaktadır. Verianla yayını öncesinde kaynağın özgün sürümüyle yeniden doğrulama yapılması önerilir.
Hakemlik: Kaynak açık biçimde “This preprint research paper has not been peer reviewed” ifadesini taşımaktadır.
Örneklem dönemi: Ocak 2003–Aralık 2023.
Temel veri kaynakları: FINRA Enhanced TRACE, CRSP Mutual Fund Database, fon holdings verileri, Mergent FISD, NYSE TAQ ve FRED.
Fon örneklemi: 712 fon ve 54.316 fund-month gözlemi.
TRACE örneklemi: Yaklaşık 14,2 milyon filtrelenmiş işlem ve 24.800 tahvil ihracı.
HFT ölçüsü: Aynı tahvilde 100 milisaniye içinde gerçekleşen işlemlerin oranına dayanan standardize edilmiş proxy.
Temel likidite göstergeleri: Amihud price impact, Roll spread, LOT, zero-trading-days ve bid-ask spread.
Stres dönemleri: GFC 2008Q3–2009Q2; Taper Tantrum 2013Q2–Q3; COVID-19 2020Q1.
Ekonometrik yöntemler: Sabit etkili panel regresyonları, Fama–MacBeth regresyonları, etkileşim modelleri, alt örneklem testleri ve instrumental-variable tahminleri.
Kaynak bütünlüğü notu: PDF'de birçok bibliyografik ad ve bazı değişken isimleri bozulmuş biçimde yazılmıştır. Örneğin standart literatürdeki bazı bilinen yazar adları PDF metninde farklı biçimlerde görünmektedir. Bu nedenle makalenin dış literatür bölümü Verianla tarafından bağımsız olarak doğrulanmış bibliyografya olarak kullanılmamalıdır.
Telif / lisans: Yüklenen PDF açık bir Creative Commons lisansı göstermemektedir. Kaynak grafik ve tabloları doğrudan yeniden yayımlanmamıştır.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir