

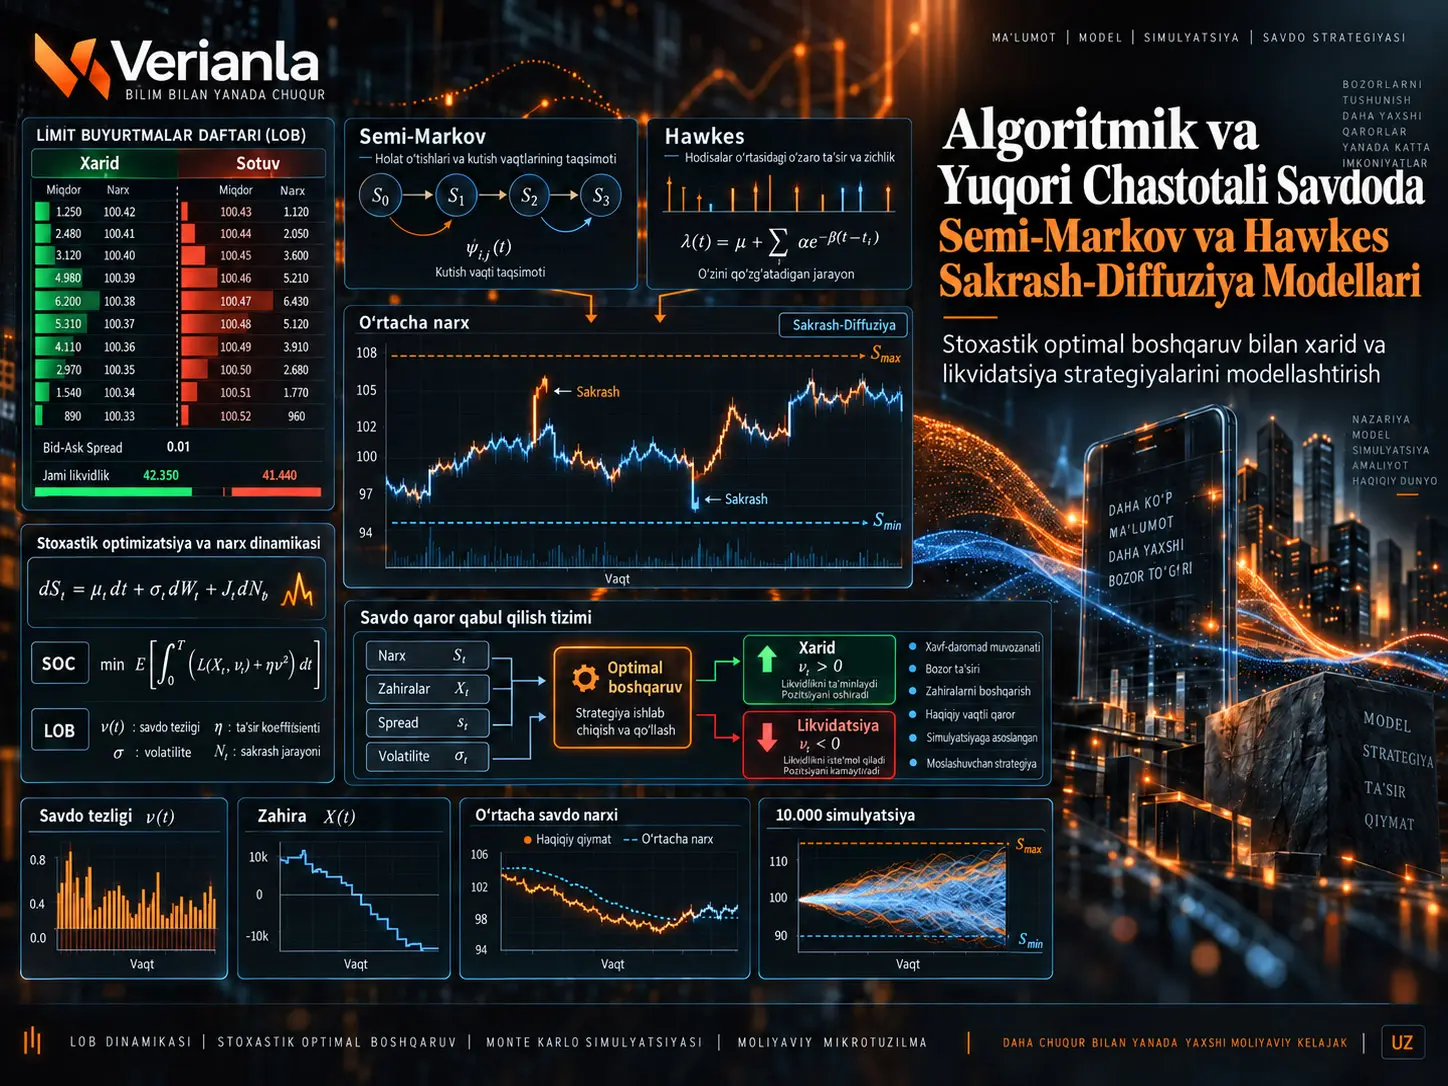
Ushbu tadqiqot limit buyurtmalar daftari (Limit Order Book, LOB) ma’lumotlaridagi sakrashlar va non-Markov xatti-harakatini algoritmik va yuqori chastotali savdo muammolariga olib kiradigan Semi-Markov va Hawkes asosidagi sakrash-diffuziya narx modellarini o‘rganadi. Taklif etilgan sakrash-diffuziya modeli mustaqil Brown harakati bilan Semi-Markov yoki Hawkes jarayonlaridan kelib chiqadigan sakrash dinamikasini birlashtiruvchi stoxastik o‘rta narx modelidir. Mualliflar sakrash komponentlarini masshtablash limitlari ostida diffuziya yaqinlashuviga aylantiradi, so‘ng katta pozitsiyalarni sotib olish va likvidatsiya qilish uchun stoxastik optimal nazorat muammolarini quradi hamda tegishli xususiy hosilali differensial tenglamalarni IMEX chekli ayirmalar usuli bilan yechadi. Microsoft LOB ma’lumotlaridan kalibrlangan parametrlar va 10.000 ta strategiya simulyatsiyasi sakrash komponentlarining ta’siri ortganda optimal algoritm ham xarid, ham sotuv tomonida ertaroq va yuqoriroq savdo tezligiga yo‘nalishini ko‘rsatadi. Natijalar model va simulyatsiya shartlari bilan cheklangan; ular jonli bozorda amalga oshirilgan foydalilik yoki ustun ijro samaradorligining isboti emas.
Tadqiqotning asosiy yangiligi faqat Brown diffuziyasidan foydalanadigan narx modellari bilan sakrash komponentini faqat diffuziya yaqinlashuvi orqali ifodalovchi oldingi modellarni yagona, yanada umumiy narx jarayonida birlashtirishidir. Semi-Markov tuzilmasi buyurtmalar orasidagi kutish vaqtlari majburiy ravishda eksponensial taqsimlanmagan non-Markov dinamikasiga imkon bersa, Hawkes tuzilmasi hodisalarning klasterlanishi va o‘z-o‘zini qo‘zg‘atish xatti-harakatini modellashtiradi. Modelning optimal nazorat qatlamida asosiy nazorat o‘zgaruvchisi savdo tezligi \(\nu_t\) bo‘lib, narx, inventar, naqd pul va amalga oshgan savdo narxi ushbu nazorat ta’sirida birgalikda rivojlanadi.
Nega faqat Brown harakati yetarli deb hisoblanmaydi?
Tadqiqotning boshlang‘ich nuqtasi shundaki, yuqori chastotali LOB o‘rta narxlari ko‘pincha uzluksiz diffuziyaga o‘xshash harakat qilsa-da, ayrim paytlarda keskin narx sakrashlarini o‘z ichiga oladi. Manbaning 1-rasmi Microsoft aksiyasi uchun 2012-yil 21-iyunda 09:30–10:30 ET oralig‘idagi o‘rta narx yo‘lini ko‘rsatadi va uzluksiz harakat ichida sezilarli daraja o‘zgarishlari bo‘lishi mumkinligini vizuallashtiradi. Mualliflarning maqsadi bu narx tuzilmasini faqat arifmetik Brown harakati bilan cheklash o‘rniga sakrash va diffuziyani birgalikda modellashtirishdir.
Boshlang‘ich tayanch narx jarayoni manbada Tenglama (1) sifatida quyidagicha berilgan:
Bu yerda \(S_t\) o‘rta narxni, \(g(\nu_t)\) treyderning doimiy narx ta’sirini, \(\nu_t\) savdo tezligini, \(W_t\) standart Brown harakatini va \(\sigma\) diffuziya koeffitsiyentini ifodalaydi. Musbat ishora xarid yo‘nalishidagi, manfiy ishora esa sotuv yo‘nalishidagi doimiy narx ta’sirini bildiradi.
Semi-Markov va Hawkes Sakrash-Diffuziya Modeli Nima?
Semi-Markov va Hawkes sakrash-diffuziya modeli uzluksiz Brown diffuziyasini LOBdagi diskret narx sakrashlarini ifodalovchi sakrash jarayoni bilan birlashtiradigan va sakrash komponentini Semi-Markov yoki Hawkes dinamikasi bilan belgilaydigan o‘rta narx modelidir. Tadqiqotda ushbu sakrash jarayonlari keyin masshtablash limitlari ostida diffuziya yaqinlashuviga aylantirilib, standart stoxastik optimal nazorat muammolarini sonli ravishda yechish mumkin bo‘lgan shaklga keltiriladi.
Semi-Markov sakrash modeli
Manbada birinchi umumiy sakrash-diffuziya jarayoni Tenglama (2) bilan berilgan:
\(X_k\), \(\pm\delta\) değerlerini alan ergodik bir Markov zinciridir ve ardışık fiyat artış/azalışlarını temsil eder. \(N(t)\), \(t\) zamanına kadar gerçekleşen fiyat değişimi sayısını veren counting process'tir. Kaynak \(N(t)\), \(X_k\) ve \(W_t\)'nin birbirinden bağımsız olduğunu varsayar.
Semi-Markov sakrash komponentiga diffuziya yaqinlashuvi qo‘llanganda narx jarayoni Tenglama (3) da quyidagi shaklga o‘tadi:
Muvozanatli bozor holati uchun Semi-Markov drift koeffitsiyenti:
Bu yerda \(s^*=\delta(2\pi^*-1)\), \(\pi^*\) uzoq muddatli holat ehtimoli bo‘lib, \(m_\tau\) holatga bog‘liq o‘rtacha kutish vaqti komponentlaridan tuziladi. Sakrash komponentidan keladigan qo‘shimcha diffuziya koeffitsiyenti:
Manbada ikki holatli zanjir uchun \(\sigma^*\) Tenglama (5) bilan:
\(p_{\mathrm{cont}}\), pozitif fiyat değişiminden sonra yine pozitif değişim; \(p'_{\mathrm{cont}}\) ise negatif değişimden sonra yine negatif değişim olasılığıdır. Kaynak ayrıca:
munosabatidan foydalaniladi. Bu hadlar sakrash dinamikasi uzoq vaqt masshtabida qo‘shimcha drift va diffuziya ta’siriga qanday aylanishini ifodalaydi.
Hawkes Jarayoni LOB Hodisalarini Qanday Ifodalaydi?
Hawkes jarayoni — o‘tmishda yuz bergan hodisa qisqa muddatda yangi hodisalar sodir bo‘lish intensivligini oshirishi mumkin bo‘lgan o‘z-o‘zini qo‘zg‘atuvchi point process. Bu xususiyat LOBda buyurtma, bekor qilish va narx harakatlarining vaqt davomida klasterlanishi mumkin bo‘lgan holatlarni ifodalash uchun ishlatiladi; tadqiqotda Hawkes jarayonidan kelib chiqqan sakrashlar o‘rta narxning jump-diffusion komponentini tashkil etadi.
Bir o‘lchovli Hawkes intensivligi Tenglama (7) da:
ko‘rinishidadir. \(\lambda>0\) bazaviy intensivlik, \(\mu\) esa o‘tmishdagi hodisalarning kelajakdagi intensivlikka ta’sirini belgilovchi excitation/response funksiyasidir.
Hawkes asosidagi sakrash-diffuziya jarayoni:
ko‘rinishida quriladi. Diffuziya yaqinlashuvidan keyin Tenglama (9):
Hawkes drift koeffitsiyenti:
va qo‘shimcha diffuziya hadi:
ko‘rinishidadir. Manba ikki holatli Markov zanjiri uchun:
ifodasini beradi. Boshqa Hawkes diffuziya koeffitsiyenti manbada:
deb yozilgan. Bundan tashqari:
hamda Hawkes barqarorlik/integrallanuvchanlik shartlari:
ko‘rinishida berilgan.
Nega Sakrash Komponenti Diffuziya Yaqinlashuviga Aylantiriladi?
Tadqiqotda diffuziya yaqinlashuvining asosiy maqsadi millisekund darajasidagi ko‘plab diskret LOB sakrashlarini uzoqroq daqiqa yoki soat masshtablarida samarali drift va volatillik koeffitsiyentlari bilan ifodalab, stoxastik optimal nazorat muammolarini standart PDE va chekli ayirmalar usullari bilan yechiladigan holga keltirishdir. Semi-Markov modelida law of large numbers turidagi masshtablash, Hawkes modelida esa functional central limit theorem ishlatiladi; mualliflar bu yaqinlashuvsiz qo‘llagan o‘lchamni qisqartirish va sonli yechim usuli ayni shaklda tatbiq etilmasligini ta’kidlaydi.
Umumlashtirilgan o‘rta narx modeli
Xarid va likvidatsiya muammolarining qolgan qismida Semi-Markov va Hawkes indekslari olib tashlanib, umumiy narx dinamikasidan foydalaniladi:
Bu yerda \(\eta\), \(\bar{\sigma}\) va \(\varsigma\) tanlangan modelga qarab Semi-Markov yoki Hawkes koeffitsiyentlarini ifodalaydi.
Nazorat qilinadigan asosiy jarayonlar
| Jarayon | Ma’nosi | Nazorat bilan bog‘liqligi |
|---|---|---|
| \(\nu_t\) | Savdo tezligi/nisbati | Bevosita nazorat o‘zgaruvchisi |
| \(Q_t^\nu\) | Inventar | Savdo tezligiga qarab o‘zgaradi |
| \(S_t^\nu\) | Nazorat qilinadigan o‘rta narx | Doimiy narx ta’sirini o‘z ichiga oladi |
| \(\hat{S}_t^\nu\) | Amalga oshirish narxi | Spread va vaqtinchalik narx ta’sirini o‘z ichiga oladi |
| \(C_t^\nu\) | Naqd pul jarayoni | Amalga oshgan savdolar bilan yangilanadi |
Inventar dinamikasi:
Musbat ishora xaridda, manfiy ishora likvidatsiyada ishlatiladi.
Amalga oshirish narxi:
ko‘rinishidadir. \(\Delta\) doimiy bid-ask spread, \(f(\nu_t)\) esa vaqtinchalik bozor ta’siridir. Naqd pul jarayoni:
Manba modelining narxga oid muhim cheklovi
Model arifmetik narx dinamikasidan foydalangani uchun nazariy jihatdan manfiy narx hosil qilishi mumkin. Mualliflar boshlang‘ich narx ehtimoliy sakrash kattaliklaridan yetarlicha yuqori saqlanganini va simulyatsiyalarda narxlar manfiy hududga tushmaganini qayd etadi. Shunga qaramay, ushbu matematik ehtimolni butunlay yo‘qotish uchun kelajakda eksponensial jump-diffusion narx modelidan foydalanish mumkinligini aytadi.
Tadqiqot Usuli va Natijalari
Xarid muammosi
Xarid muammosida investor \(T\) vaqt ufqi ichida jami \(N\) birlik aktiv sotib olishni xohlaydi. \(S_{\max}\) narx shiftidir. Strategiya maqsad miqdor tugallanganda, \(T\) ga yetilganda yoki o‘rta narx \(S_{\max}\) ga teganda to‘xtaydi:
Qolgan xarid miqdori manbada \(Y_t^\nu=N-Q_t^\nu\) deb ta’riflanadi. Manba Tenglama (21) da:
deb yozadi. Biroq \(Y=N-Q\) ta’rifi va xarid uchun \(dQ_t^\nu=+\nu_tdt\) birgalikda ko‘rilganda, bu ishora keyinroq ishlatilgan Tenglama (33) dagi manfiy ishora bilan mos emas. Verianla bu ifodani indamay o‘zgartirmaydi.
Xarid xarajati mezoni:
Qiymat funksiyasi:
Manba \(g(\nu)=b\nu\) va \(f(\nu)=\kappa\nu\) chiziqli narx ta’sirlaridan foydalanadi. Dinamik dasturlash tenglamasi:
Chegara va terminal shartlari:
Optimal savdo tezligi:
Ushbu tezlik DPE ga qayta qo‘yilganda:
Sonli yechimni osonlashtirish uchun manba \(b=0\) deb oladi. Buning sababi LOB bo‘ylab siljishning doimiy ta’siri vaqtinchalik ta’sirga nisbatan kichikroq deb qabul qilinishidir. Mualliflar bu uzoq muddatli bozor ta’sirini kam baholashi mumkinligini alohida qayd etadi.
O‘lchamni qisqartirish ansatz-i:
Shunda:
Terminal va narx shifti shartlari:
Optimal xarid tezligi:
Qolgan miqdorning optimal dinamikasi:
Manba xarid inventarini:
deb beradi. Shu sababli narx yo‘li inventarning vaqt davomida rivojlanishiga bevosita ta’sir qiladi.
Likvidatsiya muammosi
Likvidatsiyada investor \(N\) birlikni \(T\) vaqtigacha sotmoqchi bo‘ladi va \(S_{\min}\) narx polidir:
Samaradorlik mezoni:
Qiymat funksiyasi bu safar maksimumdir:
Likvidatsiya DPE-si:
Chegara shartlari:
Optimal likvidatsiya tezligi:
DPE ga qayta qo‘yilganda:
\(b=0\) ve:
ishlatilganda:
Shartlar:
Optimal sotuv tezligi:
Qolgan inventar uchun manba Tenglama (47) ni:
deb beradi. Ammo darhol keyingi Tenglama (48) manbada:
ko‘rinishida yozilgan. Bu ifoda Tenglama (47) ning bevosita yechimi va \(Q_t\) ning “likvidatsiya qilinishi qolgan inventar” sifatidagi ta’rifi bilan ko‘zga tashlanadigan ichki nomuvofiqlikka ega. Verianla manba formulasini o‘zgartirmaydi, biroq nomuvofiqlikni ochiq ko‘rsatadi.
Sakrash Ta’siri Oshganda Optimal Savdo Tezligi Qanday O‘zgaradi?
Manbaning sonli yechimi va 10.000 ta strategiya simulyatsiyasida \(\bar{\sigma}\) yoki \(\varsigma\) oshgani sari umumiy samarali volatillik ortadi va ham xarid, ham likvidatsiya strategiyasi savdolarni ertaroq yakunlashga yo‘naladi. Xarid muammosida yuqoriga yo‘nalgan narx harakatlari narx shiftiga yetish xavfini oshirgani uchun xarid tezligi; likvidatsiyada pastga yo‘nalgan harakatlar narx poliga yetish xavfini oshirgani uchun sotuv tezligi ayniqsa erta vaqtlarda ortadi. Bu natija ishlatilgan model va parametr ssenariylariga tegishli; real bozorda ayni javob kafolatlanishini ko‘rsatmaydi.
Sonli yechim
Tadqiqot Microsoft (MSFT) uchun LOBSTER ma’lumotlaridan foydalanadi. Ishlatilgan kun 2012-yil 21-iyun. Hawkes asosidagi parametrlar oldingi tadqiqotlardagi kalibratsiyalardan olingan va \(\sigma\) alohida ravishda MSFT ma’lumotlaridan maximum likelihood yondashuvi bilan kalibrlangan.
PDE lar IMEX chekli ayirmalar usuli bilan:
to‘rida yechiladi. Manba:
ta’riflaridan foydalanadi.
Xarid muammosi uchun ichki tugunlarda Tenglama (49):
Manba Tenglama (50) da kvadrat hadni kvadratsiz bosgandek ko‘rinadi, holbuki Tenglama (49) va undan keyingi matritsa ifodasi kvadrat haddan foydalanadi. Manba ichidagi bu algebraik yozuv farqi saqlanishi kerak.
Likvidatsiya uchun mos tenglama:
Manbada ishlatilgan asosiy sonli parametrlar
| Parametr | Qiymat | Roli |
|---|---|---|
| \(\bar{\sigma}\) | 0.01598 | Kalibrlangan qo‘shimcha diffuziya komponenti |
| \(\varsigma\) | 0.1323 | Sakrash yaqinlashuvidan keladigan qo‘shimcha diffuziya komponenti |
| \(\sigma\) | 0.1041 | MSFT uchun mustaqil kalibrlangan asosiy volatillik |
| \(S_0\) | 30.97 | Boshlang‘ich o‘rta narx |
| \(T\) | 1 | Savdo ufqi |
| \(\alpha\) | 0.01 | Terminal jarima parametri |
| \(\kappa\) | 0.0001 | Vaqtinchalik narx ta’siri koeffitsiyenti |
| \(\phi\) | 0.00001 | Joriy inventar jarimasi |
| \(N\) | 390 | Vaqt to‘ri parametri |
| \(M\) | 1000 | Narx to‘ri parametri |
| \(S_{\min}\) | 29 | Xarid yechimidagi quyi narx chegarasi |
| \(S_{\max}\) | 31.1 | Xarid narx shifti |
| \(\Delta t\) | 0.002 | Manba jadvalida berilgan vaqt qadami |
| \(\Delta S\) | 0.002 | Manba jadvalida berilgan narx qadami |
Manba \(\Delta t=T/N\) va \(\Delta S=(S_{\max}-S_{\min})/M\) ta’riflarini bersa-da, 1-jadvalda ikkala qiymatni ham 0.002 deb xabar qiladi. Berilgan \(T=1\), \(N=390\), \(S_{\min}=29\), \(S_{\max}=31.1\) va \(M=1000\) bilan bu qiymatlar aynan teng emas; shuning uchun jadvaldagi qiymatlar yaxlitlashmi yoki sonli tatbiq uchun alohida tanlovmi, manbada tushuntirilmagan.
2-rasm: Optimal xarid tezligi yuzasi
2-rasmda vaqt \(t=0\) dan \(T=1\) gacha va narx taxminan \(S_0=30.97\) dan \(S_{\max}=31.1\) gacha o‘tganda optimal tezlik ko‘rsatiladi. Muddat oxiri va narx shiftiga yaqinlashgan sari tezlik oshadi. \(\bar{\sigma}\) va \(\varsigma\) oshirilganda yuqori savdo tezligi hududlari ertaroq vaqtlar va pastroq narxlar tomon kengayadi.
3-rasm: Optimal likvidatsiya tezligi yuzasi
Likvidatsiya tomonida ayni xatti-harakat teskari narx yo‘nalishida kuzatiladi. \(S_{\min}\) va \(T\) ga yaqinlashganda likvidatsiya tezligi oshadi. Manba Section 4.2 da likvidatsiya uchun \(S_{\min}=30.8\) va \(S_{\max}=33\) ishlatganini bildiradi.
10.000 ta strategiya simulyatsiyasi
Manba har bir xarid va likvidatsiya ssenariysi uchun jami 10.000 ta narx yo‘lini simulyatsiya qiladi. Har bir vaqt qadamida joriy narx oldindan yechilgan \(h(t,S)\) matritsasidagi mos qiymat bilan bog‘lanadi; bu qiymat yangi optimal savdo tezligini belgilaydi. Savdodan keyin inventar, naqd pul va amalga oshirish narxi yangilanadi. Terminal vaqt yoki narx to‘sig‘i oshib ketsa, qolgan miqdor terminal jarimasi bilan yopiladi.
Xarid simulyatsiyalari: 4–9-rasmlar
- 4-rasm: \(\bar{\sigma}\) ve \(\varsigma\)'nın farklı değerlerinde beş örnek fiyat yolu.
- 5-rasm: 10.000 ta simulyatsiyadagi o‘rtacha xarid narxlarining gistogrammalari.
- 6-rasm: Ayni namunaviy yo‘llar uchun inventarning vaqt davomida rivojlanishi.
- 7-rasm: Savdo tezligining vaqt davomida rivojlanishi.
- 8-rasm: 10.000 ta inventar yo‘lining issiqlik xaritasi; optimal strategiya o‘rtachasi Almgren–Chriss benchmark-i bilan taqqoslanadi.
- 9-rasm: 10.000 ta savdo tezligi yo‘lining issiqlik xaritasi va o‘rtacha tezlik taqqoslanishi.
Sof diffuziya benchmark-ida narx yo‘li o‘zgarsa ham optimal strategiya tartibliroq qoladi, qo‘shimcha sakrash-diffuziya koeffitsiyentlari oshgan sari esa narx yo‘li savdo qarorlariga kuchliroq ta’sir qiladi. Ko‘plab simulyatsiyalarda maqsad inventar \(T\) dan oldin tugallanadi.
Likvidatsiya simulyatsiyalari: 10–15-rasmlar
- 10-rasm: Beshta namunaviy likvidatsiya narx yo‘li.
- 11-rasm: 10.000 ta simulyatsiyadagi o‘rtacha sotuv narxlarining gistogrammalari.
- 12-rasm: Inventar yo‘llari.
- 13-rasm: Savdo tezligi yo‘llari.
- 14-rasm: 10.000 ta inventar yo‘lining issiqlik xaritasi.
- 15-rasm: 10.000 ta savdo tezligi yo‘lining issiqlik xaritasi.
Likvidatsiyada \(\bar{\sigma}\) yoki \(\varsigma\) oshgani sari inventar ertaroq kamaytiriladi va savdo tezligi boshida oshadi. Ayniqsa pastga yo‘nalgan narx yo‘llari narx poliga yetish xavfini oshirgani uchun model tezroq sotishga yo‘naladi.
Manba ichidagi narx poli nomuvofiqligi
Section 4.2 likvidatsiya uchun \(S_{\min}=30.8\) va \(S_{\max}=33\) ni bergan bo‘lsa-da, Section 5.2 matnining bir joyida to‘siq \(S_{\min}=19.8\) deb yozilgan. Rasmlarda ishlatilgan taxminiy 30–31 narx hududi va oldingi sonli ta’rif bu ikki qiymat ayni ssenariyni anglatmasligini ko‘rsatadi. Verianla 19.8 qiymatini indamay 30.8 ga o‘zgartirmaydi.
Almgren–Chriss Benchmark-i Ushbu Tadqiqotda Nima Uchun Ishlatiladi?
Almgren–Chriss strategiyasi tadqiqotning stoxastik va narx yo‘liga sezgir optimal strategiyasini taqqoslash uchun ishlatiladigan deterministik katta-buyurtma ijrosi benchmark-idir. \(\bar{\sigma}\) va \(\varsigma\) nolga yaqin bo‘lganda tadqiqot strategiyasi benchmark-ga ko‘proq yaqinlashadi, sakrash-diffuziya ta’siri oshgan sari esa optimal inventar va savdo tezligi yo‘llari Almgren–Chriss chizig‘idan ko‘proq uzoqlashadi.
Xarid uchun manba Tenglama (55):
likvidatsiya uchun Tenglama (56):
va umumiy parametrlar:
ko‘rinishidadir. Manba ushbu benchmark \(\phi>0\) uchun ishlatilishini bildiradi.
Tadqiqot qo‘llab-quvvatlaydigan xulosalar
- Semi-Markov va Hawkes manbali sakrash xatti-harakatlari diffuziya yaqinlashuvi bilan SOC narx jarayoniga qo‘shilishi mumkin.
- Qo‘shimcha \(\bar{\sigma}\) va \(\varsigma\) komponentlari optimal xarid va likvidatsiya yechimlarini o‘zgartiradi.
- Samarali volatillik oshganda model narx to‘sig‘i yoki muddat oxiriga yetish xavfiga qarshi savdolarni ertaroq amalga oshiradi.
- Optimal inventar va savdo tezligi yo‘llari sakrash ta’siri oshgani sari deterministik Almgren–Chriss benchmark-idan ko‘proq uzoqlashadi.
- Bu xatti-harakat ham sonli PDE yechimida, ham 10.000 ta narx yo‘lidagi strategiya simulyatsiyalarida kuzatiladi.
Tadqiqot qo‘llab-quvvatlamaydigan xulosalar
- Model jonli bozorda Almgren–Chriss yoki boshqa algoritmdan albatta ko‘proq foydali ekanini ko‘rsatmaydi.
- 10.000 ta simulyatsiya real 10.000 ta bozor savdosi emas.
- Faqat bitta MSFT ma’lumot kuniga va oldingi tadqiqotlardan olingan kalibratsiyalarga asoslangan natijalarni barcha aktiv sinflariga umumlashtirish mumkinligini isbotlamaydi.
- Yuqori \(\bar{\sigma}\) yoki \(\varsigma\) qiymatlari real vaqtning o‘zida bevosita o‘lchanib darhol strategiyaga uzatiladigan jonli kalibratsiya mexanizmi sinovdan o‘tkazilmagan.
- Doimiy bid-ask spread va \(b=0\) farazlari barcha bozor sharoitlarida amal qilishini ko‘rsatmaydi.
- Arifmetik narx modeli manfiy narx ehtimolini matematik jihatdan yo‘q qilmaydi.
Asosiy cheklovlar
| Cheklov | Natijaga ta’siri |
|---|---|
| Sakrashlarning diffuziya yaqinlashuvi bilan ifodalanishi | Asl diskret sakrash jarayonining barcha yo‘l xususiyatlari optimal nazorat bosqichida bevosita saqlanmaydi. |
| \(b=0\) | Doimiy bozor ta’siri e’tibordan chetda qoldirilib, uzoq muddatli narx ta’siri to‘liq ifodalanmasligi mumkin. |
| Arifmetik narx jarayoni | Nazariy manfiy narx ehtimoli mavjud. |
| Doimiy spread farazi | Likvidlik va volatillikka qarab o‘zgaradigan real spread dinamikasi ifodalanmaydi. |
| MSFT va bir kunlik LOBSTER namunasi | Turli aktivlar va bozor rejimlari uchun qo‘shimcha tasdiqlash talab etiladi. |
| Model asosidagi 10.000 ta simulyatsiya | Jonli bozor ijrosi muvaffaqiyatini bevosita ko‘rsatmaydi. |
| Manba ichidagi tenglama va parametr nomuvofiqliklari | Mustaqil qayta ishlab chiqishda tegishli tenglamalar asl dastur kodi bilan tekshirilishi kerak. |
Kelajakdagi tadqiqot yo‘nalishlari
Mualliflar turli bozor rejimlarida yanada keng parametr diapazonlarini sinashni, yondashuvni market making, pairs trading va statistical arbitrage kabi boshqa savdo muammolariga kengaytirishni, Semi-Markov/Hawkes jump-diffusion narx jarayonlarini reinforcement learning yoki deep reinforcement learning bilan birlashtirishni hamda mos hollarda Lévy narx jarayonlarini baholashni taklif etadi.
Manba va Usul Qaydi
Asl sarlavha: Algorithmic and High-Frequency Trading Problems for Semi-Markov and Hawkes Jump-Diffusion Models.
Mualliflar: Luca Lalor; Anatoliy Swishchuk.
Muassasa: University of Calgary, Department of Mathematics and Statistics, Calgary, Alberta, Canada.
Yuklangan manba: arXiv:2409.12776v2 [q-fin.MF], 2025-yil 4-mart; hujjatda 2025-yil 6-mart sanasi ko‘rsatilgan.
Keyingi taqrizli nashr: Quantitative Finance, Volume 25, Issue 9, 2025, 1437–1459-betlar.
Taqrizli versiya DOI-si: 10.1080/14697688.2025.2541007.
Corresponding author: Luca Lalor.
Usul: Semi-Markov va Hawkes jump-diffusion o‘rta narx modellari, scaling-limit/diffusion approximation, stochastic optimal control, HJB/DPE-PDE formulatsiyasi, IMEX finite-difference yechimi va Monte Carlo strategiya simulyatsiyasi.
Ma’lumot: Microsoft (MSFT) LOB ma’lumoti; LOBSTER manbasida 2012-yil 21-iyun namunasi. 1-rasm 09:30–10:30 ET o‘rta narx yo‘lini ko‘rsatadi.
Simulyatsiya soni: Xarid va likvidatsiya strategiyasi tahlillarida 10.000 ta narx yo‘li.
Benchmark: Almgren–Chriss katta buyurtmalarni ijro etish strategiyasi.
Moliyalashtirish: Yuklangan manba MITACS va NSERC yordamini ko‘rsatadi.
Manfaatlar to‘qnashuvi: Mualliflar manfaatlar to‘qnashuvi yo‘qligini bildiradi.
Manba versiyasi qaydi: Ushbu Verianla matnining ilmiy mazmuni yuklangan arXiv v2 hujjatiga asoslanadi. Keyingi Quantitative Finance qaydi faqat bibliografik/taqriz holatini yangilash maqsadida ishlatilgan.
Qayta ishlab chiqish mumkinligi bo‘yicha ogohlantirish: Tenglama (21), Tenglama (48), chekli ayirma Tenglama (50)/(53), ayrim grid parametrlari va Section 5.2 dagi \(S_{\min}\) qiymati o‘rtasida manba ichidagi nomuvofiqliklar mavjudligi sababli to‘liq sonli replikatsiya uchun mualliflarning dastur kodi yoki taqrizli yakuniy versiyadagi tenglamalarni alohida tekshirish kerak.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan