

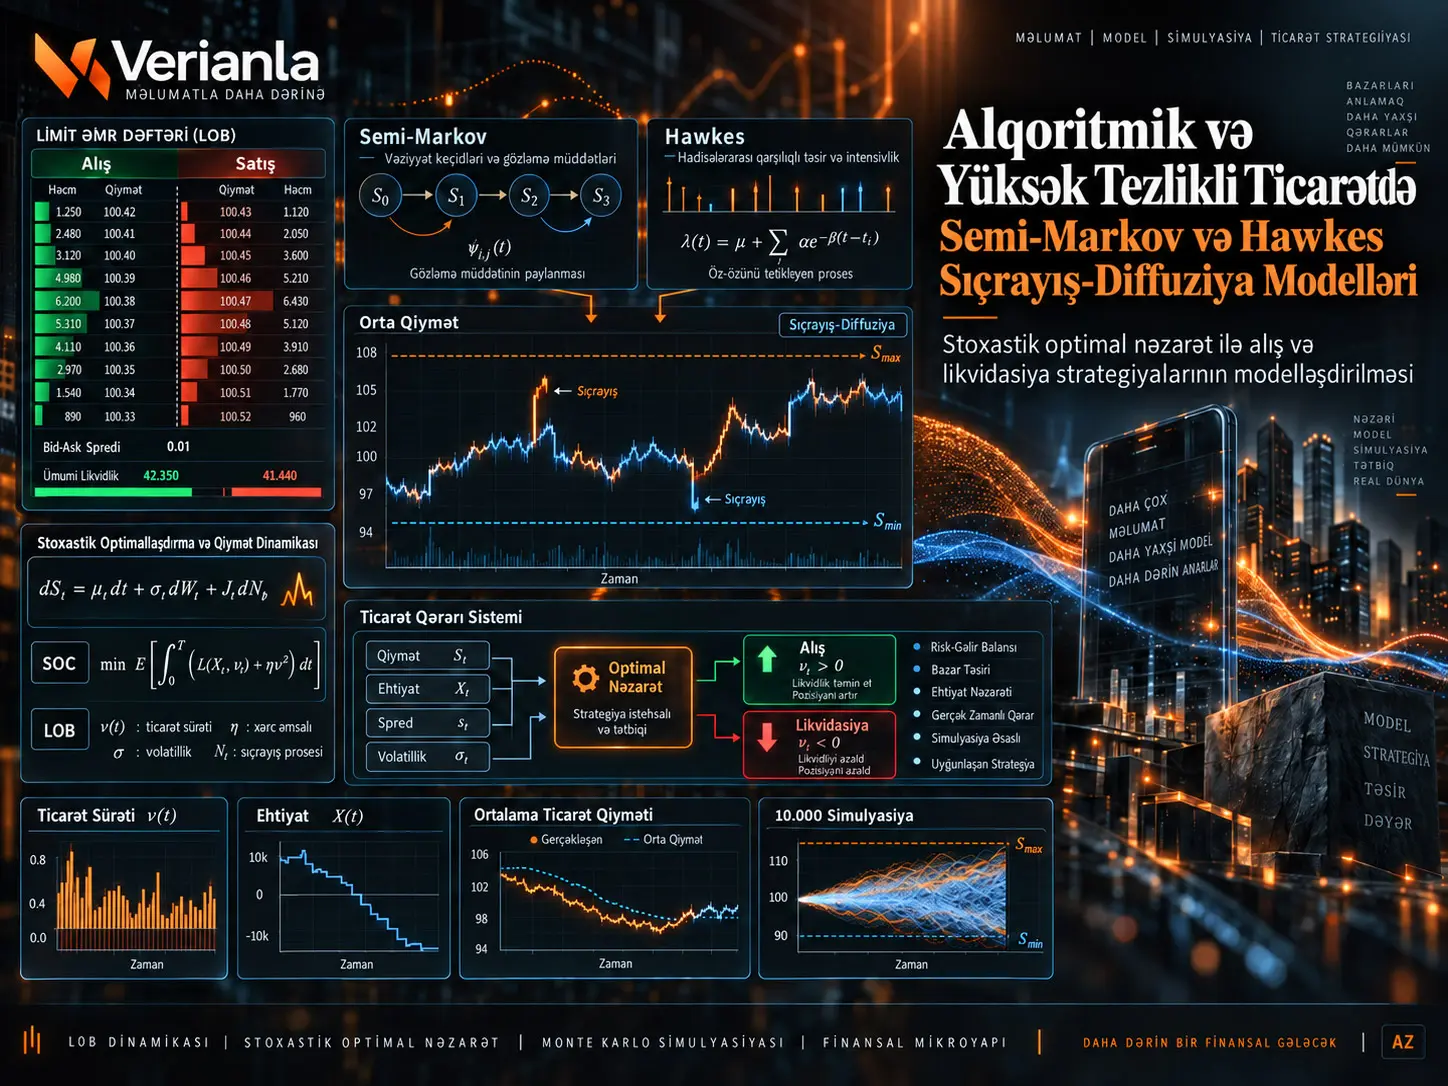
Bu tədqiqat limit sifariş dəftəri (Limit Order Book, LOB) məlumatlarındakı sıçrayış və non-Markov davranışını alqoritmik və yüksək tezlikli ticarət problemlərinə daşıyan Semi-Markov və Hawkes əsaslı sıçrayış-diffuziya qiymət modellərini araşdırır. Təklif olunan sıçrayış-diffuziya modeli müstəqil Brown hərəkəti ilə Semi-Markov və ya Hawkes proseslərindən törəyən sıçrayış dinamikalarını birləşdirən stoxastik orta qiymət modelidir. Müəlliflər sıçrayış komponentlərini miqyaslama limitləri altında diffuziya yaxınlaşmasına çevirir, sonra böyük mövqelərin alınması və likvidasiyası üçün stoxastik optimal nəzarət problemləri qurur və müvafiq qismən diferensial tənlikləri IMEX sonlu fərqlər üsulu ilə həll edirlər. Microsoft LOB məlumatlarından kalibrasiya edilmiş parametrlər və 10.000 strategiya simulyasiyası sıçrayış komponentlərinin effektivliyi artdıqda optimal alqoritmin həm alış, həm də satış tərəfində daha erkən və daha yüksək ticarət sürətinə yönəldiyini göstərir. Nəticələr model və simulyasiya şərtləri ilə məhdudlaşır; canlı bazarda reallaşmış gəlirlilik və ya üstün icra performansının sübutu deyil.
Tədqiqatın əsas yeniliyi yalnız Brown diffuziyasından istifadə edən qiymət modelləri ilə yalnız sıçrayış komponentini diffuziya yaxınlaşması vasitəsilə təmsil edən əvvəlki modelləri vahid, daha ümumi qiymət prosesində birləşdirməsidir. Semi-Markov quruluşu sifarişlərarası gözləmə müddətlərinin mütləq eksponensial paylanmadığı non-Markov dinamikalara imkan verir; Hawkes quruluşu isə hadisələrin klasterləşməsini və özünü-oyatma davranışını modelləşdirir. Modelin optimal nəzarət qatında əsas nəzarət dəyişəni ticarət sürəti \(\nu_t\)-dir; qiymət, inventar, nağd və reallaşan ticarət qiyməti bu nəzarətin təsiri altında birlikdə inkişaf edir.
Niyə yalnız Brown hərəkəti kifayət hesab edilmir?
Tədqiqatın başlanğıc nöqtəsi yüksək tezlikli LOB orta qiymətlərinin çox vaxt davamlı diffuziyaya bənzər hərəkət göstərməsinə baxmayaraq, bəzi anlarda kəskin qiymət sıçrayışları ehtiva etməsidir. Mənbənin Şəkil 1-i Microsoft səhmi üçün 21 iyun 2012-ci il tarixində 09:30–10:30 ET arasındakı orta qiymət yolunu göstərir və davamlı hərəkətin içində nəzərəçarpan səviyyə dəyişmələrinin ola biləcəyini vizuallaşdırır. Müəlliflərin məqsədi bu qiymət quruluşunu yalnız arifmetik Brown hərəkəti ilə məhdudlaşdırmaq əvəzinə sıçrayış və diffuziyanı birlikdə modelləşdirməkdir.
Başlanğıc istinad qiymət prosesi mənbədə Tənlik (1) olaraq belə verilir:
Burada \(S_t\) orta qiyməti, \(g(\nu_t)\) treyderin daimi qiymət təsirini, \(\nu_t\) ticarət sürətini, \(W_t\) standart Brown hərəkətini və \(\sigma\) diffuziya əmsalını ifadə edir. Müsbət işarə alış, mənfi işarə isə satış istiqamətindəki daimi qiymət təsirini təmsil edir.
Semi-Markov və Hawkes Sıçrayış-Diffuziya Modeli Nədir?
Semi-Markov və Hawkes sıçrayış-diffuziya modeli davamlı Brown diffuziyasını LOB-dakı diskret qiymət sıçrayışlarını təmsil edən sıçrayış prosesi ilə birləşdirən və sıçrayış komponentini Semi-Markov və ya Hawkes dinamikaları ilə müəyyənləşdirən orta qiymət modelidir. Tədqiqatda bu sıçrayış prosesləri daha sonra miqyaslama limitləri altında diffuziya yaxınlaşmasına çevrilərək standart stoxastik optimal nəzarət problemlərinin ədədi şəkildə həll edilə biləcəyi formaya gətirilir.
Semi-Markov sıçrayış modeli
Mənbədə ilk ümumi sıçrayış-diffuziya prosesi Tənlik (2) ilə verilir:
\(X_k\), \(\pm\delta\) değerlerini alan ergodik bir Markov zinciridir ve ardışık fiyat artış/azalışlarını temsil eder. \(N(t)\), \(t\) zamanına kadar gerçekleşen fiyat değişimi sayısını veren counting process'tir. Kaynak \(N(t)\), \(X_k\) ve \(W_t\)'nin birbirinden bağımsız olduğunu varsayar.
Semi-Markov sıçrayış komponentinə diffuziya yaxınlaşması tətbiq edildikdə qiymət prosesi Tənlik (3)-də aşağıdakı formaya çevrilir:
Tarazlı bazar vəziyyəti üçün Semi-Markov drift əmsalı:
Burada \(s^*=\delta(2\pi^*-1)\), \(\pi^*\) uzunmüddətli vəziyyət ehtimalıdır və \(m_\tau\) vəziyyətlərdən asılı orta gözləmə müddəti komponentlərindən ibarətdir. Sıçrayış komponentindən gələn əlavə diffuziya əmsalı:
Mənbədə iki vəziyyətli zəncir üçün \(\sigma^*\) Tənlik (5) ilə:
\(p_{\mathrm{cont}}\), pozitif fiyat değişiminden sonra yine pozitif değişim; \(p'_{\mathrm{cont}}\) ise negatif değişimden sonra yine negatif değişim olasılığıdır. Kaynak ayrıca:
əlaqəsindən istifadə olunur. Bu terminlər sıçrayış dinamikasının uzun zaman miqyasında əlavə drift və diffuziya təsirinə necə çevrildiyini təmsil edir.
Hawkes Prosesi LOB Hadisələrini Necə Təmsil Edir?
Hawkes prosesi keçmişdə baş vermiş bir hadisənin qısa müddətdə yeni hadisələrin baş vermə intensivliyini artıra bildiyi özünü-oyadan point process-dir. Bu xüsusiyyət LOB-da sifariş, ləğv və qiymət hərəkətlərinin zaman ərzində klasterləşə bildiyi halları təmsil etmək üçün istifadə olunur; tədqiqatda Hawkes prosesindən törəyən sıçrayışlar orta qiymətin jump-diffusion komponentini təşkil edir.
Birölçülü Hawkes intensivliyi Tənlik (7)-də:
şəklindədir. \(\lambda>0\) baza intensivliyi, \(\mu\) isə keçmiş hadisələrin gələcək intensivlik üzərindəki təsirini müəyyən edən excitation/response funksiyasıdır.
Hawkes əsaslı sıçrayış-diffuziya prosesi:
kimi qurulur. Diffuziya yaxınlaşmasından sonra Tənlik (9):
Hawkes drift əmsalı:
və əlavə diffuziya termini:
şəklindədir. Mənbə iki vəziyyətli Markov zənciri üçün:
ifadəsini verir. Digər Hawkes diffuziya əmsalı mənbədə:
kimi yazılmışdır. Bundan əlavə:
və Hawkes sabitlik/inteqrallıq şərtləri:
kimi verilir.
Sıçrayış Komponenti Niyə Diffuziya Yaxınlaşmasına Çevrilir?
Tədqiqatda diffuziya yaxınlaşmasının əsas məqsədi millisaniyə səviyyəsindəki çoxsaylı diskret LOB sıçrayışlarını daha uzun dəqiqə və ya saat miqyasında effektiv drift və volatillik əmsalları ilə təmsil edərək stoxastik optimal nəzarət problemlərini standart PDE və sonlu fərqlər üsulları ilə həll edilə bilən hala gətirməkdir. Semi-Markov modelində law of large numbers tipli miqyaslama, Hawkes modelində isə functional central limit theorem istifadə olunur; müəlliflər bu yaxınlaşma olmadan istifadə etdikləri ölçü azaltma və ədədi həll üsulunun eyni formada tətbiq edilə bilməyəcəyini vurğulayırlar.
Vahid orta qiymət modeli
Alış və likvidasiya problemlərinin qalan hissəsində Semi-Markov və Hawkes indeksləri çıxarılaraq vahid qiymət dinamikasından istifadə olunur:
Burada \(\eta\), \(\bar{\sigma}\) və \(\varsigma\) seçilən modeldən asılı olaraq Semi-Markov və ya Hawkes əmsallarını təmsil edir.
Nəzarət olunan əsas proseslər
| Proses | Mənası | Nəzarətlə əlaqəsi |
|---|---|---|
| \(\nu_t\) | Ticarət sürəti/nisbəti | Birbaşa nəzarət dəyişəni |
| \(Q_t^\nu\) | İnventar | Ticarət sürətinə görə dəyişir |
| \(S_t^\nu\) | Nəzarət olunan orta qiymət | Daimi qiymət təsirini ehtiva edir |
| \(\hat{S}_t^\nu\) | Reallaşma qiyməti | Spread və müvəqqəti qiymət təsirini ehtiva edir |
| \(C_t^\nu\) | Nağd prosesi | Reallaşan əməliyyatlarla yenilənir |
İnventar dinamikası:
Müsbət işarə alışda, mənfi işarə likvidasiyada istifadə olunur.
Reallaşma qiyməti:
şəklindədir. \(\Delta\) sabit bid-ask spread, \(f(\nu_t)\) isə müvəqqəti bazar təsiridir. Nağd prosesi:
Mənbə modelinin qiymətlə bağlı mühüm məhdudiyyəti
Model arifmetik qiymət dinamikasından istifadə etdiyinə görə nəzəri olaraq mənfi qiymət yarada bilər. Müəlliflər başlanğıc qiymətinin mümkün sıçrayış böyüklüklərindən kifayət qədər yüksək saxlanıldığını və simulyasiyalarında qiymətlərin mənfi sahəyə düşmədiyini bildirirlər. Buna baxmayaraq, bu riyazi ehtimalı tamamilə aradan qaldırmaq üçün gələcəkdə eksponensial jump-diffusion qiymət modelindən istifadə oluna biləcəyini qeyd edirlər.
Tədqiqatın Metodu və Nəticələri
Alış problemi
Alış problemində investor \(T\) zaman üfüqü ərzində cəmi \(N\) vahid aktiv əldə etmək istəyir. \(S_{\max}\) qiymət tavanıdır. Strategiya hədəf miqdar tamamlandıqda, \(T\)-yə çatdıqda və ya orta qiymət \(S_{\max}\)-a toxunduqda dayanır:
Qalan alış miqdarı mənbədə \(Y_t^\nu=N-Q_t^\nu\) kimi müəyyən edilir. Mənbə Tənlik (21)-də:
yazır. Lakin \(Y=N-Q\) tərifi və alış üçün \(dQ_t^\nu=+\nu_tdt\) birlikdə nəzərə alındıqda, bu işarə sonradan istifadə olunan Tənlik (33)-dəki mənfi işarə ilə uyğun deyil. Verianla bu ifadəni səssiz şəkildə dəyişdirmir.
Alış xərc meyarı:
Dəyər funksiyası:
Mənbə \(g(\nu)=b\nu\) və \(f(\nu)=\kappa\nu\) xətti qiymət təsirlərindən istifadə edir. Dinamik proqramlaşdırma tənliyi:
Sərhəd və terminal şərtləri:
Optimal ticarət sürəti:
Bu sürət yenidən DPE-yə yerləşdirildikdə:
Ədədi həlli asanlaşdırmaq üçün mənbə \(b=0\) götürür. Bunun əsaslandırılması LOB boyunca irəliləmənin daimi təsirinin müvəqqəti təsirlə müqayisədə daha kiçik qəbul edilməsidir. Müəlliflər bunun uzunmüddətli bazar təsirini natamam qiymətləndirə biləcəyini ayrıca qeyd edirlər.
Ölçü azaltma ansatz-ı:
Beləliklə:
Terminal və qiymət tavanı şərtləri:
Optimal alış sürəti:
Qalan miqdarın optimal dinamikası:
Mənbə alış inventarını:
kimi verir. Buna görə qiymət yolu inventarın zaman ərzində inkişafına birbaşa təsir edir.
Likvidasiya problemi
Likvidasiyada investor \(N\) vahidi \(T\) vaxtına qədər satmaq istəyir və \(S_{\min}\) qiymət döşəməsidir:
Performans meyarı:
Dəyər funksiyası bu dəfə maksimumdur:
Likvidasiya DPE-si:
Sərhəd şərtləri:
Optimal likvidasiya sürəti:
DPE-yə geri yerləşdirildikdə:
\(b=0\) ve:
istifadə edildikdə:
Şərtlər:
Optimal satış sürəti:
Qalan inventar üçün mənbə Tənlik (47)-ni:
kimi verir. Lakin dərhal sonrakı Tənlik (48) mənbədə:
şəklində yazılmışdır. Bu ifadə Tənlik (47)-nin birbaşa həlli ilə və \(Q_t\)-nin “likvidasiya edilməli qalan inventar” kimi müəyyənləşdirilməsi ilə görünən daxili uyğunsuzluq yaradır. Verianla mənbə formulunu dəyişdirmir, lakin uyğunsuzluğu açıq şəkildə qeyd edir.
Sıçrayış Təsiri Artanda Optimal Ticarət Sürəti Necə Dəyişir?
Mənbənin ədədi həlli və 10.000 strategiya simulyasiyasında \(\bar{\sigma}\) və ya \(\varsigma\) yüksəldikcə ümumi effektiv volatillik artır və həm alış, həm də likvidasiya strategiyası əməliyyatları daha erkən başa çatdırmağa yönəlir. Alış problemində yuxarı istiqamətli qiymət hərəkətləri qiymət tavanına çatma riskini artırdığı üçün alış sürəti; likvidasiyada aşağı istiqamətli hərəkətlər qiymət döşəməsinə çatma riskini artırdığı üçün satış sürəti xüsusilə erkən vaxtlarda yüksəlir. Bu nəticə istifadə olunan model və parametr ssenarilərinə aiddir; real bazarda eyni reaksiyanın zəmanətli olduğunu göstərmir.
Ədədi həll
Tədqiqat Microsoft (MSFT) üçün LOBSTER məlumatlarından istifadə edir. İstifadə olunan gün 21 iyun 2012-ci ildir. Hawkes əsaslı parametrlər əvvəlki tədqiqatlardakı kalibrasiyalardan götürülüb və \(\sigma\) ayrıca MSFT məlumatlarından maximum likelihood yanaşması ilə kalibrasiya edilib.
PDE-lər IMEX sonlu fərqlər üsulu ilə:
şəbəkəsində həll edilir. Mənbə:
təriflərindən istifadə edir.
Alış problemi üçün daxili düyünlərdə Tənlik (49):
Mənbə Tənlik (50)-də kvadrat termini kvadratsız çap etmiş kimi görünür, halbuki Tənlik (49) və sonrakı matris ifadəsi kvadrat termindən istifadə edir. Mənbədaxili bu cəbri yazılış fərqi qorunmalıdır.
Likvidasiya üçün uyğun tənlik:
Mənbədə istifadə olunan əsas ədədi parametrlər
| Parametr | Dəyər | Rolu |
|---|---|---|
| \(\bar{\sigma}\) | 0.01598 | Kalibrasiya edilmiş əlavə diffuziya komponenti |
| \(\varsigma\) | 0.1323 | Sıçrayış yaxınlaşmasından gələn əlavə diffuziya komponenti |
| \(\sigma\) | 0.1041 | MSFT üçün müstəqil kalibrasiya edilmiş əsas volatillik |
| \(S_0\) | 30.97 | Başlanğıc orta qiyməti |
| \(T\) | 1 | Ticarət üfüqü |
| \(\alpha\) | 0.01 | Terminal cəza parametri |
| \(\kappa\) | 0.0001 | Müvəqqəti qiymət təsiri əmsalı |
| \(\phi\) | 0.00001 | Davam edən inventar cəzası |
| \(N\) | 390 | Zaman şəbəkəsi parametri |
| \(M\) | 1000 | Qiymət şəbəkəsi parametri |
| \(S_{\min}\) | 29 | Alış həllində aşağı qiymət sərhədi |
| \(S_{\max}\) | 31.1 | Alış qiymət tavanı |
| \(\Delta t\) | 0.002 | Mənbə cədvəlində verilən zaman addımı |
| \(\Delta S\) | 0.002 | Mənbə cədvəlində verilən qiymət addımı |
Mənbə \(\Delta t=T/N\) və \(\Delta S=(S_{\max}-S_{\min})/M\) təriflərini versə də, Cədvəl 1-də hər iki dəyəri 0.002 olaraq bildirir. Verilən \(T=1\), \(N=390\), \(S_{\min}=29\), \(S_{\max}=31.1\) və \(M=1000\) ilə bu dəyərlər tam bərabər deyil; buna görə cədvəldəki dəyərlərin yuvarlaqlaşdırma, yoxsa ədədi tətbiqə aid ayrıca seçim olub-olmadığı mənbədə açıqlanmır.
Şəkil 2: Optimal alış sürəti səthi
Şəkil 2-də zaman \(t=0\)-dan \(T=1\)-ə və qiymət təxminən \(S_0=30.97\)-dən \(S_{\max}=31.1\)-ə irəlilədikcə optimal sürət göstərilir. Müddətin sonuna və qiymət tavanına yaxınlaşdıqca sürət yüksəlir. \(\bar{\sigma}\) və \(\varsigma\) artırıldıqda yüksək ticarət sürəti sahələri daha erkən vaxtlara və daha aşağı qiymətlərə doğru genişlənir.
Şəkil 3: Optimal likvidasiya sürəti səthi
Likvidasiya tərəfində eyni davranış əks qiymət istiqamətində görünür. \(S_{\min}\)-ə və \(T\)-yə yaxınlaşdıqda likvidasiya sürəti yüksəlir. Mənbə Section 4.2-də likvidasiya üçün \(S_{\min}=30.8\) və \(S_{\max}=33\) istifadə etdiyini bildirir.
10.000 strategiya simulyasiyası
Mənbə hər alış və likvidasiya ssenarisi üçün cəmi 10.000 qiymət yolu simulyasiya edir. Hər zaman addımında mövcud qiymət əvvəlcədən həll edilmiş \(h(t,S)\) matrisindəki uyğun dəyərlə tutuşdurulur; bu dəyər yeni optimal ticarət sürətini müəyyən edir. Əməliyyatdan sonra inventar, nağd və reallaşma qiyməti yenilənir. Terminal vaxt və ya qiymət baryeri aşılarsa qalan miqdar terminal cəzası ilə bağlanır.
Alış simulyasiyaları: Şəkil 4–9
- Şəkil 4: \(\bar{\sigma}\) ve \(\varsigma\)'nın farklı değerlerinde beş örnek fiyat yolu.
- Şəkil 5: 10.000 simulyasiyadakı orta alış qiymətlərinin histoqramları.
- Şəkil 6: Eyni nümunə yollar üçün inventarın zaman ərzində inkişafı.
- Şəkil 7: Ticarət sürətinin zaman ərzində inkişafı.
- Şəkil 8: 10.000 inventar yolunun istilik xəritəsi; optimal strategiyanın ortalaması Almgren–Chriss benchmark-ı ilə müqayisə edilir.
- Şəkil 9: 10.000 ticarət sürəti yolunun istilik xəritəsi və orta sürət müqayisəsi.
Saf diffuziya benchmark-ında qiymət yolu dəyişsə belə optimal strategiya daha nizamlı qalır; əlavə sıçrayış-diffuziya əmsalları yüksəldikcə qiymət yolu ticarət qərarları üzərində daha güclü təsir göstərir. Bir çox simulyasiyada hədəf inventar \(T\)-dən əvvəl tamamlanır.
Likvidasiya simulyasiyaları: Şəkil 10–15
- Şəkil 10: Beş nümunə likvidasiya qiymət yolu.
- Şəkil 11: 10.000 simulyasiyadakı orta satış qiymətlərinin histoqramları.
- Şəkil 12: İnventar yolları.
- Şəkil 13: Ticarət sürəti yolları.
- Şəkil 14: 10.000 inventar yolunun istilik xəritəsi.
- Şəkil 15: 10.000 ticarət sürəti yolunun istilik xəritəsi.
Likvidasiyada \(\bar{\sigma}\) və ya \(\varsigma\) yüksəldikcə inventar daha erkən azaldılır və ticarət sürəti başlanğıcda yüksəlir. Xüsusilə aşağı istiqamətli qiymət yolları qiymət döşəməsinə çatma riskini artırdığı üçün model daha sürətli satışa yönəlir.
Mənbədaxili qiymət döşəməsi uyğunsuzluğu
Section 4.2 likvidasiya üçün \(S_{\min}=30.8\) və \(S_{\max}=33\) verdiyi halda, Section 5.2 mətninin bir yerində baryer \(S_{\min}=19.8\) kimi yazılmışdır. Şəkillərdə istifadə olunan təxminən 30–31 qiymət sahəsi və əvvəlki ədədi tərif bu iki dəyərin eyni ssenarini ifadə etmədiyini göstərir. Verianla 19.8 dəyərini səssizcə 30.8-ə çevirmir.
Almgren–Chriss Benchmark-ı Bu Tədqiqatda Nə Üçün İstifadə Olunur?
Almgren–Chriss strategiyası tədqiqatın stoxastik və qiymət yoluna həssas optimal strategiyasını müqayisə etmək üçün istifadə olunan deterministik böyük-sifariş icrası benchmark-ıdır. \(\bar{\sigma}\) və \(\varsigma\) sıfıra yaxın olduqda tədqiqat strategiyası benchmark-a daha çox yaxınlaşır, sıçrayış-diffuziya təsiri yüksəldikcə optimal inventar və ticarət sürəti yolları Almgren–Chriss xəttindən daha çox uzaqlaşır.
Alış üçün mənbə Tənlik (55):
likvidasiya üçün Tənlik (56):
və ortaq parametrlər:
şəklindədir. Mənbə bu benchmark-ın \(\phi>0\) üçün istifadə edildiyini bildirir.
Tədqiqatın dəstəklədiyi nəticələr
- Semi-Markov və Hawkes mənşəli sıçrayış davranışları diffuziya yaxınlaşması ilə SOC qiymət prosesinə əlavə edilə bilir.
- Əlavə \(\bar{\sigma}\) və \(\varsigma\) komponentləri optimal alış və likvidasiya həllərini dəyişdirir.
- Effektiv volatillik yüksəldikdə model qiymət baryerinə və ya müddətin sonuna çatma riskinə qarşı əməliyyatları daha erkən həyata keçirir.
- Optimal inventar və ticarət sürəti yolları sıçrayış təsiri artdıqca deterministik Almgren–Chriss benchmark-ından daha çox uzaqlaşır.
- Bu davranış həm ədədi PDE həllində, həm də 10.000 qiymət yolu üzərindəki strategiya simulyasiyalarında görünür.
Tədqiqatın dəstəkləmədiyi nəticələr
- Modelin canlı bazarda Almgren–Chriss və ya başqa bir alqoritmdən mütləq daha gəlirli olduğunu göstərmir.
- 10.000 simulyasiya real 10.000 bazar əməliyyatı deyil.
- Yalnız bir MSFT məlumat gününə və əvvəlki tədqiqatlardan götürülən kalibrasiyalara əsaslanan nəticələrin bütün aktiv siniflərinə ümumiləşdirilə biləcəyini sübut etmir.
- Yüksək \(\bar{\sigma}\) və ya \(\varsigma\) dəyərlərinin real vaxtda birbaşa ölçülüb dərhal strategiyaya ötürüləcəyi canlı kalibrasiya mexanizmi sınaqdan keçirilməyib.
- Sabit bid-ask spread və \(b=0\) fərziyyələrinin bütün bazar şərtlərində keçərli olduğunu göstərmir.
- Arifmetik qiymət modelinin mənfi qiymət ehtimalını riyazi olaraq aradan qaldırmır.
Əsas məhdudiyyətlər
| Məhdudiyyət | Nəticəyə təsiri |
|---|---|
| Sıçrayışların diffuziya yaxınlaşması ilə təmsil edilməsi | Orijinal diskret sıçrayış prosesinin bütün yol xüsusiyyətləri optimal nəzarət mərhələsində birbaşa qorunmur. |
| \(b=0\) | Daimi bazar təsiri nəzərə alınmayaraq uzunmüddətli qiymət təsiri natamam təmsil oluna bilər. |
| Arifmetik qiymət prosesi | Nəzəri mənfi qiymət ehtimalı var. |
| Sabit spread fərziyyəsi | Likvidlik və volatilliyə görə dəyişən real spread dinamikaları təmsil edilmir. |
| MSFT və bir günlük LOBSTER nümunəsi | Fərqli aktivlər və bazar rejimləri üçün əlavə doğrulama lazımdır. |
| Model əsaslı 10.000 simulyasiya | Canlı bazar icra uğurunu birbaşa göstərmir. |
| Mənbədaxili tənlik və parametr uyğunsuzluqları | Müstəqil təkrar istehsalda müvafiq tənliklərin orijinal tətbiq kodu ilə doğrulanması lazımdır. |
Gələcək tədqiqat istiqamətləri
Müəlliflər fərqli bazar rejimlərində daha geniş parametr aralıqlarının sınaqdan keçirilməsini, yanaşmanın market making, pairs trading və statistical arbitrage kimi digər ticarət problemlərinə genişləndirilməsini, Semi-Markov/Hawkes jump-diffusion qiymət proseslərinin reinforcement learning və ya deep reinforcement learning ilə birləşdirilməsini və uyğun hallarda Lévy qiymət proseslərinin qiymətləndirilməsini təklif edirlər.
Mənbə və Metod Qeydi
Orijinal başlıq: Algorithmic and High-Frequency Trading Problems for Semi-Markov and Hawkes Jump-Diffusion Models.
Müəlliflər: Luca Lalor; Anatoliy Swishchuk.
Qurum: University of Calgary, Department of Mathematics and Statistics, Calgary, Alberta, Canada.
Yüklənmiş mənbə: arXiv:2409.12776v2 [q-fin.MF], 4 mart 2025; sənəd üzərində 6 mart 2025 tarixi göstərilir.
Sonrakı resenziyalı nəşr: Quantitative Finance, Volume 25, Issue 9, 2025, səhifə 1437–1459.
Resenziyalı versiyanın DOI-si: 10.1080/14697688.2025.2541007.
Corresponding author: Luca Lalor.
Metod: Semi-Markov və Hawkes jump-diffusion orta qiymət modelləri, scaling-limit/diffusion approximation, stochastic optimal control, HJB/DPE-PDE formulyasiyası, IMEX finite-difference həlli və Monte Carlo strategiya simulyasiyası.
Məlumat: Microsoft (MSFT) LOB məlumatı; LOBSTER mənbəsində 21 iyun 2012 tarixli nümunə. Şəkil 1, 09:30–10:30 ET orta qiymət yolunu göstərir.
Simulyasiya sayı: Alış və likvidasiya strategiyası təhlillərində 10.000 qiymət yolu.
Benchmark: Almgren–Chriss böyük sifariş icrası strategiyası.
Maliyyələşdirmə: Yüklənmiş mənbə MITACS və NSERC dəstəyini bildirir.
Maraq toqquşması: Müəlliflər maraq toqquşmasının olmadığını bəyan edirlər.
Mənbə versiyası qeydi: Bu Verianla mətninin elmi məzmunu yüklənmiş arXiv v2 sənədinə əsaslanır. Sonrakı Quantitative Finance qeydi yalnız biblioqrafik/resenziya vəziyyətini yeniləmək məqsədilə istifadə edilmişdir.
Təkrar istehsal oluna bilmə xəbərdarlığı: Tənlik (21), Tənlik (48), sonlu fərq Tənlik (50)/(53), bəzi grid parametrləri və Section 5.2-dəki \(S_{\min}\) dəyəri arasında mənbədaxili uyğunsuzluqlar olduğuna görə tam ədədi replikasiya üçün müəlliflərin tətbiq kodu və ya resenziyalı son versiyanın tənlikləri ayrıca yoxlanılmalıdır.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib