

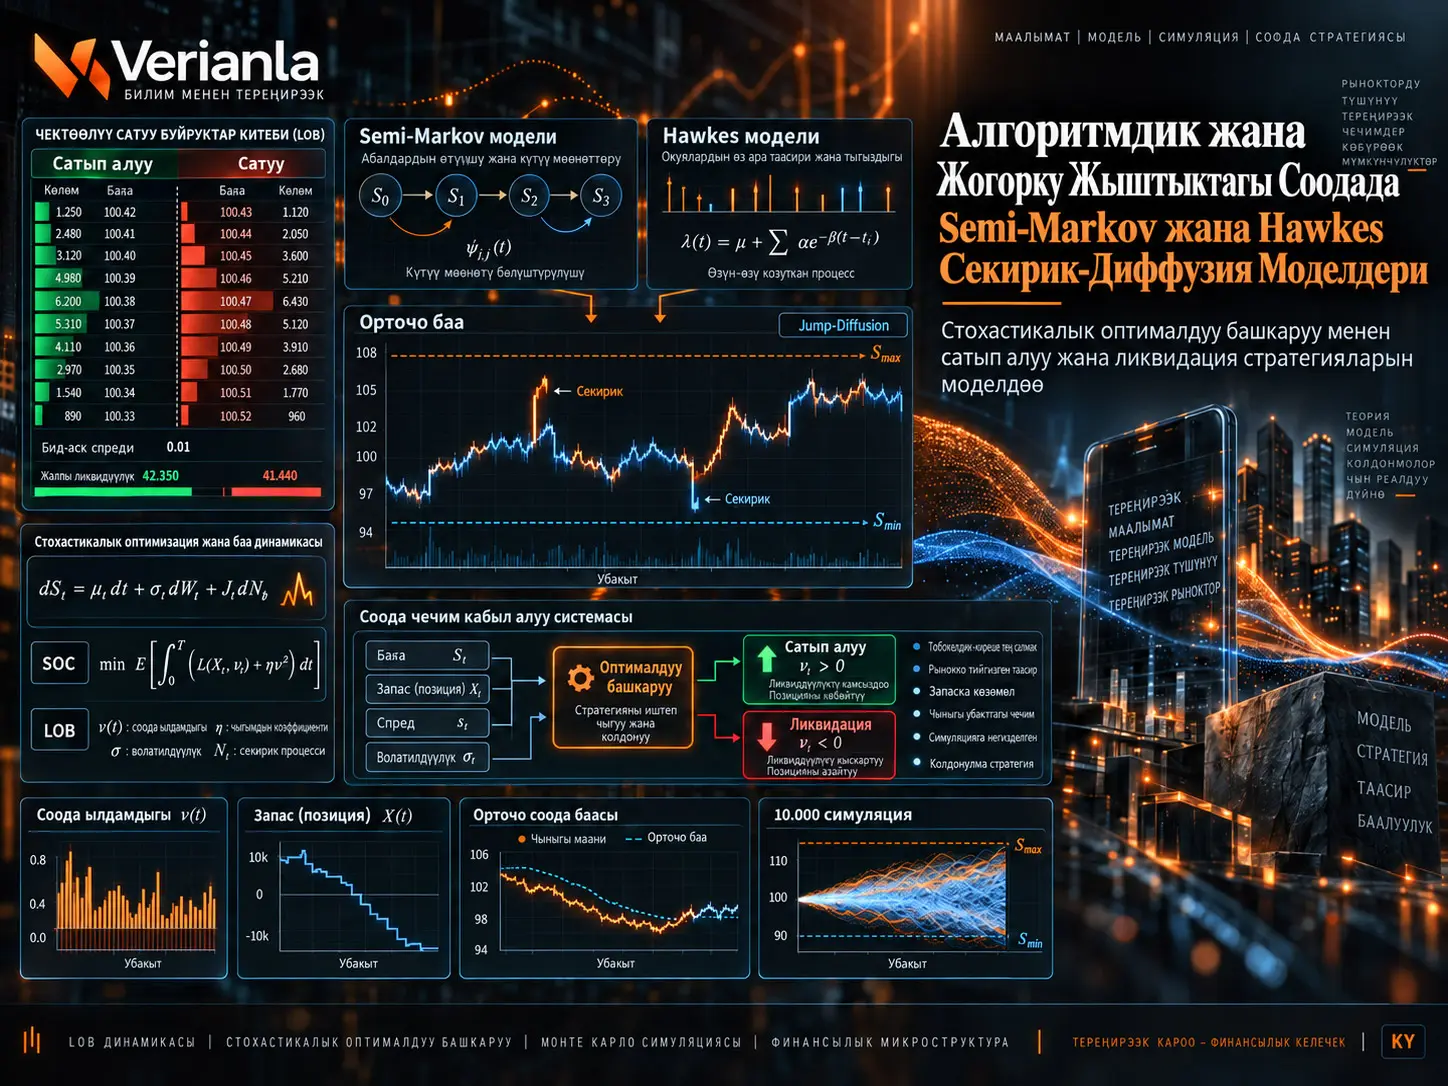
Бул изилдөө лимиттик буйрутма китебиндеги (Limit Order Book, LOB) маалыматтарда байкалган секирик жана non-Markov жүрүм-турумун алгоритмдик жана жогорку жыштыктагы соода маселелерине алып келген Semi-Markov жана Hawkes негизиндеги секирик-диффузия баа моделдерин карайт. Сунушталган секирик-диффузия модели көз карандысыз Brown кыймылын Semi-Markov же Hawkes процесстеринен келип чыккан секирик динамикасы менен бириктирген стохастикалык орточо баа модели болуп саналат. Авторлор секирик компоненттерин масштабдоо чектеринде диффузиялык жакындатууга айландырып, андан соң ири позицияларды сатып алуу жана ликвидациялоо үчүн стохастикалык оптималдуу башкаруу маселелерин куруп, тиешелүү жарым-жартылай дифференциалдык теңдемелерди IMEX чектүү айырмалар ыкмасы менен чечишет. Microsoft LOB маалыматтарынан калибрленген параметрлер жана 10.000 стратегия симуляциясы секирик компоненттеринин таасири күчөгөндө оптималдуу алгоритм сатып алуу жана сатуу жагында тең эртерээк жана жогорку соода ылдамдыгына өтөрүн көрсөтөт. Жыйынтыктар модель жана симуляция шарттары менен чектелет; алар реалдуу рынокто ишке ашкан кирешелүүлүктүн же аткаруунун артыкчылыгынын далили эмес.
Изилдөөнүн негизги жаңылыгы — бир гана Brown диффузиясын колдонгон баа моделдери менен секирик компонентин диффузиялык жакындатуу аркылуу гана көрсөткөн мурдагы моделдерди бир жалпыраак баа процессинде бириктирүүсү. Semi-Markov түзүлүшү буйрутмалар арасындагы күтүү убакыттары сөзсүз түрдө экспоненциалдык бөлүштүрүлбөгөн non-Markov динамикасына жол берет; Hawkes түзүлүшү болсо окуялардын топтолушун жана өзүн-өзү козгоо жүрүм-турумун моделдейт. Моделдин оптималдуу башкаруу катмарында негизги башкаруу өзгөрмөсү соода ылдамдыгы \(\nu_t\) болуп саналат; баа, инвентар, накталай каражат жана аткарылган соода баасы ушул башкаруунун таасири астында бирге өзгөрөт.
Эмне үчүн жалгыз Brown кыймылы жетиштүү деп эсептелбейт?
Изилдөөнүн баштапкы чекити — жогорку жыштыктагы LOB орточо баалары көбүнчө үзгүлтүксүз диффузияга окшош кыймыл көрсөткөнү менен, айрым учурларда кескин баа секириктерин камтышы. Булактын 1-сүрөтү Microsoft акциясы үчүн 2012-жылдын 21-июнунда 09:30–10:30 ET аралыгындагы орточо баа траекториясын көрсөтүп, үзгүлтүксүз кыймылдын ичинде да олуттуу деңгээл өзгөрүүлөрү болушу мүмкүн экенин визуалдаштырат. Авторлордун максаты — бул баа түзүлүшүн бир гана арифметикалык Brown кыймылы менен чектебестен, секирик менен диффузияны бирге моделдөө.
Баштапкы эталондук баа процесси булакта Теңдеме (1) катары төмөнкүдөй берилет:
Бул жерде \(S_t\) орточо бааны, \(g(\nu_t)\) трейдердин туруктуу баа таасирин, \(\nu_t\) соода ылдамдыгын, \(W_t\) стандарттуу Brown кыймылын жана \(\sigma\) диффузия коэффициентин билдирет. Плюс белгиси сатып алуудагы, минус белгиси сатуудагы туруктуу баа таасирин көрсөтөт.
Semi-Markov жана Hawkes Секирик-Диффузия Модели Деген Эмне?
Semi-Markov жана Hawkes секирик-диффузия модели үзгүлтүксүз Brown диффузиясын LOBдогу дискреттик баа секириктерин көрсөткөн секирик процесси менен бириктирип, секирик компонентин Semi-Markov же Hawkes динамикасы аркылуу аныктаган орточо баа модели. Изилдөөдө бул секирик процесстери кийин масштабдоо чектеринде диффузиялык жакындатууга айландырылып, стандарттуу стохастикалык оптималдуу башкаруу маселелерин сандык түрдө чечүүгө ылайыктуу формага келтирилет.
Semi-Markov секирик модели
Булакта биринчи жалпы секирик-диффузия процесси Теңдеме (2) менен берилет:
\(X_k\), \(\pm\delta\) değerlerini alan ergodik bir Markov zinciridir ve ardışık fiyat artış/azalışlarını temsil eder. \(N(t)\), \(t\) zamanına kadar gerçekleşen fiyat değişimi sayısını veren counting process'tir. Kaynak \(N(t)\), \(X_k\) ve \(W_t\)'nin birbirinden bağımsız olduğunu varsayar.
Semi-Markov секирик компонентине диффузиялык жакындатуу колдонулганда баа процесси Теңдеме (3) ичинде төмөнкү формага өтөт:
Тең салмактуу рынок абалы үчүн Semi-Markov drift коэффициенти:
Бул жерде \(s^*=\delta(2\pi^*-1)\), \(\pi^*\) узак мөөнөттүү абал ыктымалдыгы, ал эми \(m_\tau\) абалдарга көз каранды орточо күтүү убактысынын компоненттеринен түзүлөт. Секирик компонентинен келген кошумча диффузия коэффициенти:
Булакта эки абалдуу чынжыр үчүн \(\sigma^*\) Теңдеме (5) менен:
\(p_{\mathrm{cont}}\), pozitif fiyat değişiminden sonra yine pozitif değişim; \(p'_{\mathrm{cont}}\) ise negatif değişimden sonra yine negatif değişim olasılığıdır. Kaynak ayrıca:
Бул байланыш колдонулат. Бул мүчөлөр секирик динамикасынын узак убакыт масштабында кошумча drift жана диффузия таасирине кантип айланарын көрсөтөт.
Hawkes Процесси LOB Окуяларын Кантип Көрсөтөт?
Hawkes процесси — өткөндө болгон окуя кыска мөөнөттө жаңы окуялардын пайда болуу интенсивдүүлүгүн жогорулата ала турган өзүн-өзү козгоочу point process. Бул өзгөчөлүк LOBдо буйрутма, жокко чыгаруу жана баа кыймылдары убакыт ичинде топтоло турган жагдайларды көрсөтүү үчүн колдонулат; изилдөөдө Hawkes процессинен келип чыккан секириктер орточо баанын jump-diffusion компонентин түзөт.
Бир өлчөмдүү Hawkes интенсивдүүлүгү Теңдеме (7) ичинде:
түрүндө берилет. \(\lambda>0\) базалык интенсивдүүлүк, ал эми \(\mu\) өткөн окуялардын келечектеги интенсивдүүлүккө тийгизген таасирин аныктаган excitation/response функциясы.
Hawkes негизиндеги секирик-диффузия процесси:
түрүндө курулат. Диффузиялык жакындатуудан кийин Теңдеме (9):
Hawkes drift коэффициенти:
жана кошумча диффузия мүчөсү:
түрүндө. Булак эки абалдуу Markov чынжыры үчүн:
туюнтмасын берет. Башка Hawkes диффузия коэффициенти булакта:
деп жазылган. Мындан тышкары:
жана Hawkes туруктуулук/интегралдануучулук шарттары:
түрүндө берилет.
Секирик Компоненти Эмне Үчүн Диффузиялык Жакындатууга Айландырылат?
Изилдөөдө диффузиялык жакындатуунун негизги максаты — миллисекунд деңгээлиндеги көптөгөн дискреттик LOB секириктерин узагыраак мүнөт же саат масштабдарында эффективдүү drift жана волатилдүүлүк коэффициенттери менен көрсөтүп, стохастикалык оптималдуу башкаруу маселелерин стандарттуу PDE жана чектүү айырмалар ыкмалары менен чечилүүчү абалга келтирүү. Semi-Markov моделинде law of large numbers түрүндөгү масштабдоо, Hawkes моделинде болсо functional central limit theorem колдонулат; авторлор бул жакындатуусуз колдонулган өлчөмдү кыскартуу жана сандык чечүү ыкмасы ошол эле формада ишке ашпасын баса белгилешет.
Жалпыланган орточо баа модели
Сатып алуу жана ликвидация маселелеринин калган бөлүгүндө Semi-Markov жана Hawkes индекстери алынып салынып, жалпы баа динамикасы колдонулат:
Бул жерде \(\eta\), \(\bar{\sigma}\) жана \(\varsigma\) тандалган моделге жараша Semi-Markov же Hawkes коэффициенттерин билдирет.
Башкарылуучу негизги процесстер
| Процесс | Мааниси | Башкаруу менен байланышы |
|---|---|---|
| \(\nu_t\) | Соода ылдамдыгы/ченеми | Түздөн-түз башкаруу өзгөрмөсү |
| \(Q_t^\nu\) | Инвентар | Соода ылдамдыгына жараша өзгөрөт |
| \(S_t^\nu\) | Башкарылуучу орточо баа | Туруктуу баа таасирин камтыйт |
| \(\hat{S}_t^\nu\) | Аткаруу баасы | Spread жана убактылуу баа таасирин камтыйт |
| \(C_t^\nu\) | Накталай каражат процесси | Аткарылган соодалар менен жаңыртылат |
Инвентар динамикасы:
Плюс белгиси сатып алууда, минус белгиси ликвидацияда колдонулат.
Аткаруу баасы:
түрүндө. \(\Delta\) туруктуу bid-ask spread, \(f(\nu_t)\) убактылуу рыноктук таасир. Накталай каражат процесси:
Булак моделинин баага байланыштуу маанилүү чектөөсү
Модель арифметикалык баа динамикасын колдонгондуктан теориялык жактан терс баа жаратышы мүмкүн. Авторлор баштапкы баа мүмкүн болгон секирик көлөмдөрүнөн жетиштүү жогору коюлганын жана симуляцияларында баалар терс аймакка түшпөгөнүн белгилешет. Ошого карабастан бул математикалык мүмкүнчүлүктү толугу менен жок кылуу үчүн келечекте экспоненциалдык jump-diffusion баа моделин колдонууга болорун айтышат.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Сатып алуу маселеси
Сатып алуу маселесинде инвестор \(T\) убакыт горизонту ичинде жалпы \(N\) бирдик актив алууну каалайт. \(S_{\max}\) баа шыпы. Стратегия максаттуу көлөм бүткөндө, \(T\) га жеткенде же орточо баа \(S_{\max}\) га тийгенде токтойт:
Калган сатып алуу көлөмү булакта \(Y_t^\nu=N-Q_t^\nu\) деп аныкталат. Булак Теңдеме (21) ичинде:
деп жазат. Бирок \(Y=N-Q\) аныктамасы менен сатып алуу үчүн \(dQ_t^\nu=+\nu_tdt\) бирге каралганда, бул белги кийин колдонулган Теңдеме (33) ичиндеги минус белгиси менен шайкеш келбейт. Verianla бул туюнтманы унчукпай өзгөртпөйт.
Сатып алуу чыгым критерийи:
Маани функциясы:
Булак \(g(\nu)=b\nu\) жана \(f(\nu)=\kappa\nu\) сызыктуу баа таасирлерин колдонот. Динамикалык программалоо теңдемеси:
Чек ара жана терминалдык шарттар:
Оптималдуу соода ылдамдыгы:
Бул ылдамдык DPEге кайра коюлганда:
Сандык чечүүнү жеңилдетүү үчүн булак \(b=0\) деп алат. Мунун себеби LOB боюнча жылуунун туруктуу таасири убактылуу таасирге караганда кичине деп кабыл алынат. Авторлор бул узак мөөнөттүү рыноктук таасирди толук эмес баалашы мүмкүн экенин өзүнчө белгилешет.
Өлчөмдү кыскартуу ansatz-ы:
Ошентип:
Терминалдык жана баа шыпынын шарттары:
Оптималдуу сатып алуу ылдамдыгы:
Калган көлөмдүн оптималдуу динамикасы:
Булак сатып алуу инвентарын:
деп берет. Ошондуктан баа траекториясы инвентардын убакыт ичинде өзгөрүшүнө түз таасир этет.
Ликвидация маселеси
Ликвидацияда инвестор \(N\) бирдикти \(T\) убактысына чейин саткысы келет жана \(S_{\min}\) баа полу болуп саналат:
Натыйжалуулук критерийи:
Маани функциясы бул жолу максимум болот:
Ликвидация DPEси:
Чек ара шарттары:
Оптималдуу ликвидация ылдамдыгы:
DPEге кайра коюлганда:
\(b=0\) ve:
колдонулганда:
Шарттар:
Оптималдуу сатуу ылдамдыгы:
Калган инвентар үчүн булак Теңдеме (47) ни:
деп берет. Бирок андан кийинки Теңдеме (48) булакта:
түрүндө жазылган. Бул туюнтма Теңдеме (47) нин түз чечими жана \(Q_t\) нин “ликвидацияланууга калган инвентар” деп аныкталышы менен көрүнүктүү ички шайкешсиздикти жаратат. Verianla булак формуласын өзгөртпөйт, бирок шайкешсиздикти ачык белгилейт.
Секирик Таасири Күчөгөндө Оптималдуу Соода Ылдамдыгы Кантип Өзгөрөт?
Булактын сандык чечүүсүндө жана 10.000 стратегия симуляциясында \(\bar{\sigma}\) же \(\varsigma\) жогорулаган сайын жалпы эффективдүү волатилдүүлүк өсүп, сатып алуу жана ликвидация стратегиялары тең соодаларды эртерээк бүтүрүүгө багытталат. Сатып алуу маселесинде өйдө карай баа кыймылдары баа шыпына жетүү тобокелин күчөткөндүктөн сатып алуу ылдамдыгы; ликвидацияда ылдый карай кыймылдар баа полуна жетүү тобокелин күчөткөндүктөн сатуу ылдамдыгы өзгөчө алгачкы убактарда жогорулайт. Бул жыйынтык колдонулган модель жана параметр сценарийлерине тиешелүү; реалдуу рынокто ошол эле реакция кепилденет дегенди билдирбейт.
Сандык чечүү
Изилдөө Microsoft (MSFT) үчүн LOBSTER маалыматтарын колдонот. Колдонулган күн — 2012-жылдын 21-июну. Hawkes негизиндеги параметрлер мурдагы изилдөөлөрдөгү калибрациялардан алынган жана \(\sigma\) өзүнчө MSFT маалыматтарынан maximum likelihood ыкмасы менен калибрленген.
PDEлер IMEX чектүү айырмалар ыкмасы менен:
торунда чечилет. Булак:
аныктамаларын колдонот.
Сатып алуу маселеси үчүн ички түйүндөрдө Теңдеме (49):
Булак Теңдеме (50) ичинде квадраттык мүчөнү квадратсыз басып чыгаргандай көрүнөт, ал эми Теңдеме (49) жана кийинки матрица туюнтмасы квадраттык мүчөнү колдонот. Булактын ичиндеги бул алгебралык жазуу айырмасы сакталууга тийиш.
Ликвидация үчүн тиешелүү теңдеме:
Булакта колдонулган негизги сандык параметрлер
| Параметр | Маани | Ролу |
|---|---|---|
| \(\bar{\sigma}\) | 0.01598 | Калибрленген кошумча диффузия компоненти |
| \(\varsigma\) | 0.1323 | Секирик жакындатуусунан келген кошумча диффузия компоненти |
| \(\sigma\) | 0.1041 | MSFT үчүн өзүнчө калибрленген негизги волатилдүүлүк |
| \(S_0\) | 30.97 | Баштапкы орточо баа |
| \(T\) | 1 | Соода горизонту |
| \(\alpha\) | 0.01 | Терминалдык айып параметри |
| \(\kappa\) | 0.0001 | Убактылуу баа таасиринин коэффициенти |
| \(\phi\) | 0.00001 | Учурдагы инвентар айыбы |
| \(N\) | 390 | Убакыт торунун параметри |
| \(M\) | 1000 | Баа торунун параметри |
| \(S_{\min}\) | 29 | Сатып алуу чечиминдеги төмөнкү баа чеги |
| \(S_{\max}\) | 31.1 | Сатып алуу баа шыпы |
| \(\Delta t\) | 0.002 | Булак таблицасында берилген убакыт кадамы |
| \(\Delta S\) | 0.002 | Булак таблицасында берилген баа кадамы |
Булак \(\Delta t=T/N\) жана \(\Delta S=(S_{\max}-S_{\min})/M\) аныктамаларын бергени менен, 1-таблицада эки маанини тең 0.002 деп билдирет. Берилген \(T=1\), \(N=390\), \(S_{\min}=29\), \(S_{\max}=31.1\) жана \(M=1000\) менен бул маанилер так барабар эмес; демек таблицадагы маанилер тегеректөөгө таандыкпы же сандык колдонуу үчүн өзүнчө тандообу, булакта түшүндүрүлгөн эмес.
2-сүрөт: Оптималдуу сатып алуу ылдамдыгынын бети
2-сүрөттө убакыт \(t=0\) ден \(T=1\) ге жана баа болжол менен \(S_0=30.97\) ден \(S_{\max}=31.1\) ге өткөн сайын оптималдуу ылдамдык көрсөтүлөт. Мөөнөттүн аягына жана баа шыпына жакындаган сайын ылдамдык өсөт. \(\bar{\sigma}\) жана \(\varsigma\) жогорулатылганда жогорку соода ылдамдыгы аймактары эртерээк убактарга жана төмөнүрөөк бааларга карай кеңейет.
3-сүрөт: Оптималдуу ликвидация ылдамдыгынын бети
Ликвидация жагында ошол эле жүрүм-турум тескери баа багытында көрүнөт. \(S_{\min}\) ге жана \(T\) ге жакындаганда ликвидация ылдамдыгы өсөт. Булак Section 4.2 ичинде ликвидация үчүн \(S_{\min}=30.8\) жана \(S_{\max}=33\) колдонулганын белгилейт.
10.000 стратегия симуляциясы
Булак ар бир сатып алуу жана ликвидация сценарийи үчүн жалпы 10.000 баа траекториясын симуляциялайт. Ар бир убакыт кадамында учурдагы баа алдын ала чечилген \(h(t,S)\) матрицасындагы тиешелүү мааниге шайкеш келтирилет; бул маани жаңы оптималдуу соода ылдамдыгын аныктайт. Соодадан кийин инвентар, накталай каражат жана аткаруу баасы жаңыртылат. Терминалдык убакыт же баа тосмосу ашып кетсе, калган көлөм терминалдык айып менен жабылат.
Сатып алуу симуляциялары: 4–9-сүрөттөр
- 4-сүрөт: \(\bar{\sigma}\) ve \(\varsigma\)'nın farklı değerlerinde beş örnek fiyat yolu.
- 5-сүрөт: 10.000 симуляциядагы орточо сатып алуу бааларынын гистограммалары.
- 6-сүрөт: Ошол эле үлгү траекториялар үчүн инвентардын убакыт ичинде өзгөрүшү.
- 7-сүрөт: Соода ылдамдыгынын убакыт ичинде өзгөрүшү.
- 8-сүрөт: 10.000 инвентар траекториясынын жылуулук картасы; оптималдуу стратегиянын орточосу Almgren–Chriss benchmark-ы менен салыштырылат.
- 9-сүрөт: 10.000 соода ылдамдыгы траекториясынын жылуулук картасы жана орточо ылдамдык салыштыруусу.
Таза диффузия benchmark-ында баа траекториясы өзгөрсө да оптималдуу стратегия иреттүүрөөк калат, ал эми кошумча секирик-диффузия коэффициенттери өскөн сайын баа траекториясы соода чечимдерине күчтүүрөөк таасир этет. Көптөгөн симуляцияларда максаттуу инвентар \(T\) ден мурда бүтөт.
Ликвидация симуляциялары: 10–15-сүрөттөр
- 10-сүрөт: Беш үлгү ликвидация баа траекториясы.
- 11-сүрөт: 10.000 симуляциядагы орточо сатуу бааларынын гистограммалары.
- 12-сүрөт: Инвентар траекториялары.
- 13-сүрөт: Соода ылдамдыгынын траекториялары.
- 14-сүрөт: 10.000 инвентар траекториясынын жылуулук картасы.
- 15-сүрөт: 10.000 соода ылдамдыгы траекториясынын жылуулук картасы.
Ликвидацияда \(\bar{\sigma}\) же \(\varsigma\) жогорулаган сайын инвентар эртерээк азайтылып, соода ылдамдыгы башында өсөт. Айрыкча ылдый карай баа траекториялары баа полуна жетүү тобокелин күчөткөндүктөн модель тезирээк сатууга багытталат.
Булак ичиндеги баа полу боюнча шайкешсиздик
Section 4.2 ликвидация үчүн \(S_{\min}=30.8\) жана \(S_{\max}=33\) бергенине карабастан, Section 5.2 текстинин бир жеринде тосмо \(S_{\min}=19.8\) деп жазылган. Сүрөттөрдө колдонулган болжол менен 30–31 баа аймагы жана мурунку сандык аныктама бул эки маани бир эле сценарийди билдирбей турганын көрсөтөт. Verianla 19.8 маанисин унчукпай 30.8ге өзгөртпөйт.
Almgren–Chriss Benchmark-ы Бул Изилдөөдө Эмне Үчүн Колдонулат?
Almgren–Chriss стратегиясы изилдөөнүн стохастикалык жана баа траекториясына сезимтал оптималдуу стратегиясын салыштыруу үчүн колдонулган детерминисттик ири-буйрутма аткаруу benchmark-ы. \(\bar{\sigma}\) жана \(\varsigma\) нөлгө жакын болгондо изилдөө стратегиясы benchmark-ка көбүрөөк жакындайт, ал эми секирик-диффузия таасири өскөн сайын оптималдуу инвентар жана соода ылдамдыгы траекториялары Almgren–Chriss сызыгынан көбүрөөк алыстайт.
Сатып алуу үчүн булак Теңдеме (55):
ликвидация үчүн Теңдеме (56):
жана жалпы параметрлер:
түрүндө. Булак бул benchmark \(\phi>0\) үчүн колдонуларын белгилейт.
Изилдөө колдогон жыйынтыктар
- Semi-Markov жана Hawkes булактуу секирик жүрүм-турумдары диффузиялык жакындатуу аркылуу SOC баа процессине кошула алат.
- Кошумча \(\bar{\sigma}\) жана \(\varsigma\) компоненттери оптималдуу сатып алуу жана ликвидация чечимдерин өзгөртөт.
- Эффективдүү волатилдүүлүк жогорулаганда модель баа тосмосуна же мөөнөт аягына жетүү тобокелине каршы соодаларды эртерээк жүргүзөт.
- Оптималдуу инвентар жана соода ылдамдыгынын траекториялары секирик таасири күчөгөн сайын детерминисттик Almgren–Chriss benchmark-ынан көбүрөөк алыстайт.
- Бул жүрүм-турум сандык PDE чечүүсүндө да, 10.000 баа траекториясы боюнча стратегия симуляцияларында да көрүнөт.
Изилдөө колдобогон жыйынтыктар
- Модель реалдуу рынокто Almgren–Chriss же башка алгоритмден сөзсүз түрдө көбүрөөк кирешелүү экенин көрсөтпөйт.
- 10.000 симуляция реалдуу 10.000 рыноктук соода эмес.
- Бир гана MSFT маалымат күнүнө жана мурдагы изилдөөлөрдөн алынган калибрацияларга негизделген жыйынтыктарды бардык актив класстарына жалпылоого болорун далилдебейт.
- Жогорку \(\bar{\sigma}\) же \(\varsigma\) маанилери реалдуу убакытта түз өлчөнүп, ошол замат стратегияга өткөрүлө турган жандуу калибрация механизми сыналган эмес.
- Туруктуу bid-ask spread жана \(b=0\) божомолдору бардык рынок шарттарында жарактуу экенин көрсөтпөйт.
- Арифметикалык баа модели терс баа ыктымалдыгын математикалык жактан жок кылбайт.
Негизги чектөөлөр
| Чектөө | Жыйынтыкка тийгизген таасири |
|---|---|
| Секириктердин диффузиялык жакындатуу менен көрсөтүлүшү | Баштапкы дискреттик секирик процессинин бардык траекториялык өзгөчөлүктөрү оптималдуу башкаруу баскычында түз сакталбайт. |
| \(b=0\) | Туруктуу рыноктук таасир эске алынбай, узак мөөнөттүү баа таасири толук эмес көрсөтүлүшү мүмкүн. |
| Арифметикалык баа процесси | Теориялык терс баа ыктымалдыгы бар. |
| Туруктуу spread божомолу | Ликвиддүүлүк жана волатилдүүлүккө жараша өзгөргөн реалдуу spread динамикасы көрсөтүлбөйт. |
| MSFT жана бир күндүк LOBSTER үлгүсү | Ар түрдүү активдер жана рынок режимдери үчүн кошумча текшерүү талап кылынат. |
| Модель негизиндеги 10.000 симуляция | Реалдуу рыноктогу аткаруунун ийгилигин түз көрсөтпөйт. |
| Булак ичиндеги теңдеме жана параметр шайкешсиздиктери | Көз карандысыз кайра өндүрүүдө тиешелүү теңдемелер баштапкы колдонмо коду менен текшерилиши керек. |
Келечектеги изилдөө багыттары
Авторлор ар түрдүү рынок режимдеринде кеңири параметр аралыктарын сыноону, ыкманы market making, pairs trading жана statistical arbitrage сыяктуу башка соода маселелерине кеңейтүүнү, Semi-Markov/Hawkes jump-diffusion баа процесстерин reinforcement learning же deep reinforcement learning менен бириктирүүнү жана ылайыктуу учурларда Lévy баа процесстерин баалоону сунушташат.
Булак жана Ыкма Эскертмеси
Түпнуска аталышы: Algorithmic and High-Frequency Trading Problems for Semi-Markov and Hawkes Jump-Diffusion Models.
Авторлор: Luca Lalor; Anatoliy Swishchuk.
Мекеме: University of Calgary, Department of Mathematics and Statistics, Calgary, Alberta, Canada.
Жүктөлгөн булак: arXiv:2409.12776v2 [q-fin.MF], 2025-жылдын 4-марты; документте 2025-жылдын 6-март датасы көрсөтүлгөн.
Кийинки рецензияланган басылма: Quantitative Finance, Volume 25, Issue 9, 2025, 1437–1459-беттер.
Рецензияланган версиянын DOI-си: 10.1080/14697688.2025.2541007.
Corresponding author: Luca Lalor.
Ыкма: Semi-Markov жана Hawkes jump-diffusion орточо баа моделдери, scaling-limit/diffusion approximation, stochastic optimal control, HJB/DPE-PDE формулировкасы, IMEX finite-difference чечүүсү жана Monte Carlo стратегия симуляциясы.
Маалымат: Microsoft (MSFT) LOB маалыматы; LOBSTER булагында 2012-жылдын 21-июнундагы үлгү. 1-сүрөт 09:30–10:30 ET орточо баа траекториясын көрсөтөт.
Симуляциялардын саны: Сатып алуу жана ликвидация стратегияларын талдоодо 10.000 баа траекториясы.
Benchmark: Almgren–Chriss ири буйрутманы аткаруу стратегиясы.
Каржылоо: Жүктөлгөн булак MITACS жана NSERC колдоосун көрсөтөт.
Кызыкчылыктардын кагылышы: Авторлор кызыкчылыктардын кагылышы жок экенин билдиришет.
Булак версиясы боюнча эскертме: Бул Verianla текстинин илимий мазмуну жүктөлгөн arXiv v2 документине негизделет. Кийинки Quantitative Finance жазуусу библиографиялык/рецензиялык абалды жаңылоо үчүн гана колдонулган.
Кайра өндүрүмдүүлүк боюнча эскертүү: Теңдеме (21), Теңдеме (48), чектүү айырма Теңдеме (50)/(53), айрым grid параметрлери жана Section 5.2деги \(S_{\min}\) мааниси арасында булак ичиндеги шайкешсиздиктер бар болгондуктан, толук сандык репликация үчүн авторлордун колдонмо коду же рецензияланган акыркы версиядагы теңдемелер өзүнчө текшерилиши керек.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген