

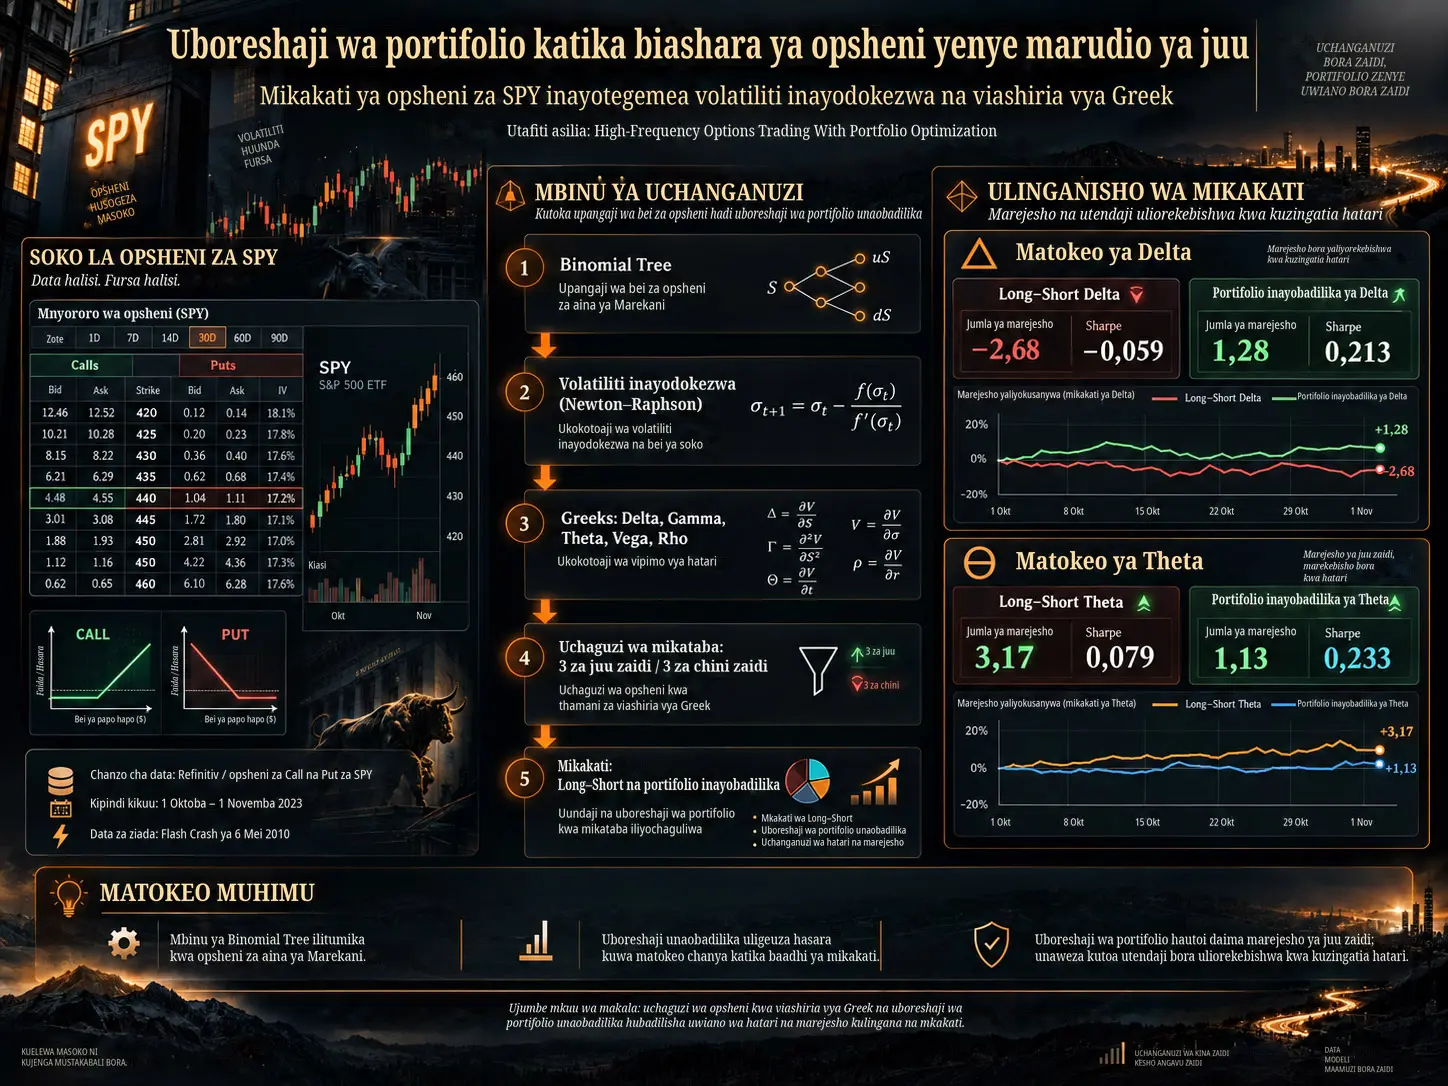
Uboreshaji wa portifolio katika biashara ya opsheni yenye marudio ya juu ni mbinu ya biashara inayotegemea uchanganuzi wa kiidadi, inayolenga kusimamia mikataba mingi ya opsheni iliyochaguliwa kulingana na vipimo maalumu vya hatari na upangaji wa bei, kwa kubadilisha uzani katika portifolio badala ya kutumia kanuni zisizobadilika za long–short. Utafiti uliofanywa na Sid Bhatia unatumia vipimo vya msingi vya hatari za opsheni, kama vile volatiliti inayodokezwa, Delta, Gamma, Theta, Vega na Rho, kuchagua mikataba ya opsheni za call na put za SPY, na unalinganisha matokeo ya mbinu mbalimbali za uboreshaji wa portifolio.
Katika mbinu kuu ya utafiti, kwanza mikataba mitatu yenye thamani za juu zaidi na mitatu yenye thamani za chini zaidi kwa kiashiria fulani huchaguliwa kutoka kwenye mkusanyiko mpana wa opsheni za SPY. Katika mkakati rahisi, nafasi za long zinaweza kufunguliwa kwa opsheni tatu zenye thamani za juu, na nafasi za short kwa opsheni tatu zenye thamani za chini. Katika mbinu ya hali ya juu zaidi, mikataba hiyo hiyo huingizwa katika uboreshaji wa portifolio, na uzani huhesabiwa upya katika vipindi maalumu.
Kwa kuwa opsheni za SPY zinachukuliwa kuwa opsheni za aina ya Marekani zenye haki ya kutekelezwa kabla ya ukomo, utafiti unatumia modeli ya hatua nyingi ya Binomial Tree katika upangaji wa bei na ukokotoaji wa volatiliti inayodokezwa, badala ya fomula ya umbo funge ya Black–Scholes inayohusu opsheni za aina ya Ulaya. Volatiliti inayodokezwa hukokotolewa kwa marudio kwa kutumia mbinu ya Newton–Raphson hadi bei ya soko na bei ya Binomial Tree zilingane.
Katika matokeo ya Delta yaliyotolewa moja kwa moja na chanzo, mkakati rahisi wa Long–Short Delta ulikuwa na marejesho ya jumla ya −2,675800 na uwiano wa Sharpe wa −0,058600, ilhali Portifolio Inayobadilika ya Delta ilitoa 1,276632 na 0,212594, mtawalia. Kwa Theta, mkakati wa Long–Short ulizidi thamani ya 1,130676 ya Portifolio Inayobadilika ya Theta kwa kupata marejesho ya jumla ya 3,165975; hata hivyo, uwiano wa Sharpe wa Theta inayobadilika ulikuwa 0,232710, juu ya thamani ya 0,078585 ya long–short Theta.
Matokeo haya yanaonyesha kwamba athari za uboreshaji wa portifolio si za mwelekeo mmoja tu. Ingawa uboreshaji unaobadilika unaweza kuongeza marejesho ya jumla katika baadhi ya mikakati ya Greek, katika hali nyingine unaweza kutoa utendaji bora zaidi uliorekebishwa kwa kuzingatia hatari, licha ya marejesho ya jumla kuwa ya chini zaidi.
Kwa Nini Utafiti Unatumia Opsheni za SPY?
Opsheni za SPY hutoa mkusanyiko wa opsheni wenye kiasi kikubwa cha biashara na aina mbalimbali za mikataba katika bei tofauti za utekelezaji na tarehe tofauti za ukomo. Utafiti unatumia mikataba ya call na put, na huchakata vigeu kama vile bei, kiasi cha biashara, taarifa za bei za ununuzi/uuzaji, bei ya utekelezaji, tarehe ya ukomo na aina ya mkataba kwa kila mkataba.
Kulingana na sehemu ya Data ya chanzo, vipengele vifuatavyo:
- kipindi cha 1 Oktoba 2023–1 Novemba 2023,
- opsheni za call na put za SPY,
- bei nyingi za utekelezaji,
- uchunguzi wa vipindi vya saa 1,
- safu mlalo 6.214.874
vimejumuishwa katika data kuu.
Aidha, data za opsheni za SPY za vipindi vya dakika 5 kutoka kipindi cha Flash Crash cha 6 Mei 2010 zilitumika pia, na mkusanyiko huo una safu mlalo 552.672.
Kutajwa kwa kipindi cha dakika 5 kwa data kuu katika utangulizi hakulingani na maelezo ya data kuu za vipindi vya saa 1 katika sehemu ya Data. Kwa hiyo, kuna tofauti ya istilahi/ufafanuzi ndani ya chanzo kuhusu kiwango cha undani wa muda katika data kuu.
Kwa Nini Binomial Tree Inatumika kwa Opsheni za Aina ya Marekani?
Katika umbo lake la kawaida, modeli ya Black–Scholes huchukulia kwamba opsheni za aina ya Ulaya zinaweza kutekelezwa katika tarehe ya ukomo pekee. Kwa opsheni za aina ya Marekani, mkataba unaweza kutekelezwa kabla ya ukomo. Uwezekano huu wa utekelezaji wa mapema hubadilisha uthamini wa opsheni.
Kwa sababu hiyo, utafiti unapendelea mbinu ya hatua nyingi ya Binomial Tree, inayokokotoa bei ya opsheni ya aina ya Marekani kwa njia ya kiidadi. Lengo la kuongeza idadi ya hatua za muda katika mti huo ni kuboresha usahihi wa makadirio ya bei.
Bei hiyo baadaye huwa msingi wa kukokotoa volatiliti inayodokezwa.
Volatiliti Inayodokezwa Hukokotolewa Vipi?
Volatiliti inayodokezwa (IV) ni thamani ya volatiliti inayohitajika ili modeli iweze kutoa tena bei ya soko ya opsheni iliyozingatiwa.
Utafiti unatumia algoriti ya Newton–Raphson kukokotoa IV:
Hapa, \(x_n\) ni makadirio ya volatiliti katika marudio ya n. Funksioni inawakilisha tofauti kati ya bei ya soko ya opsheni na bei ya kinadharia inayokokotolewa na Binomial Tree.
Algoriti:
- huchagua makadirio ya awali ya volatiliti,
- hukokotoa bei ya Binomial Tree,
- hupima tofauti na bei ya soko,
- husasisha volatiliti kwa kutumia Newton–Raphson,
- hurudia hadi bei hizo mbili zikaribiane vya kutosha.
Baada ya kupata thamani za IV, kwa mfano, mkusanyiko wa opsheni za kufanyia biashara unaweza kuundwa kwa kuchagua opsheni tatu zenye IV ya juu zaidi na tatu zenye IV ya chini zaidi.
Ni Vizuizi Gani Hutumika Katika Uboreshaji wa Portifolio?
Katika uboreshaji wa portifolio unaobadilika, vizuizi vya msingi vya uzani ni:
na kwa kila mkataba:
kama ilivyoonyeshwa.
Yaani, kila opsheni inaweza kuunda angalau %1 na si zaidi ya %40 ya portifolio.
Utafiti baadaye hutumia pia kikomo cha ziada cha volatiliti inayodokezwa. Thamani ya IV ya portifolio iliyowekewa uzani haiwezi kuzidi kiwango cha juu cha volatiliti kilichowekwa mapema:
na:
kizuizi hicho kinaweza kutumika.
Viashiria vya Greek vya Opsheni Hupima Nini?
Viashiria vya Greek vya opsheni ni viashiria vya hatari vinavyotegemea derivativi na vinavyopima unyeti wa bei ya opsheni kwa vigeu fulani vya soko.
Delta
Delta hupima takriban kiasi ambacho bei ya opsheni itabadilika kutokana na mabadiliko madogo katika bei ya mali ya msingi.
Kwa opsheni za aina ya Marekani, chanzo hutumia fomula ya \(\Delta_A^{MS}(s,0)\) kutoka kwenye mbinu ya Muroi–Suda na huzingatia uwezekano wa utekelezaji kabla ya ukomo.
Tofauti na Delta ya kawaida ya Black–Scholes, muundo huu unajumuisha sifa ya utekelezaji wa mapema wa opsheni ya aina ya Marekani.
Gamma
Gamma ni derivativi ya pili ya bei ya opsheni kwa kuzingatia bei ya mali ya msingi, na hupima kasi ambayo Delta hubadilika kadiri bei ya mali ya msingi inavyobadilika.
Kutokana na utekelezaji wa mapema katika opsheni za aina ya Marekani, chanzo kinapendekeza kutumia mbinu za kiidadi kama Binomial Tree au tofauti finiti kwa Gamma.
Theta
Theta huonyesha athari ya kupita kwa muda kwa bei ya opsheni, yaani kupungua kwa thamani kutokana na muda. Kwa opsheni za aina ya Marekani, utafiti hupata thamani ya makadirio ya Theta kwa mbinu ya tofauti finiti kwa kubadilisha kidogo muda uliobaki hadi ukomo na kukokotoa upya bei ya opsheni.
Vega
Vega hupima athari ya mabadiliko ya volatiliti inayodokezwa kwa bei ya opsheni.
Rho
Rho hupima athari ya mabadiliko ya kiwango cha riba kwa bei ya opsheni.
Kuna Tofauti Gani Kati ya Long–Short Rahisi na Portifolio Inayobadilika?
Katika mkakati rahisi wa Greek, nafasi za long hufunguliwa kwa mikataba mitatu yenye thamani ya juu zaidi ya Greek, na nafasi za short kwa mikataba mitatu yenye thamani ya chini zaidi.
Katika mbinu ya portifolio inayobadilika, mikataba inaweza kuchaguliwa kwa mantiki ile ile, lakini uzani sawa wa long–short hautumiki. Uzani katika portifolio huboreshwa upya kwa kuzingatia vizuizi maalumu.
Matokeo ya Delta
| Mkakati | Marejesho ya Jumla | Marejesho ya Wastani | Uwiano wa Sharpe |
|---|---|---|---|
| Long–Short Delta | -2,675800 | -0,033400 | -0,058600 |
| Portifolio Inayobadilika ya Delta | 1,276632 | 0,023211 | 0,212594 |
Katika mfano wa Delta, portifolio inayobadilika imetoa matokeo ya juu kuliko muundo rahisi wa long–short kwa marejesho ya jumla, marejesho ya wastani na uwiano wa Sharpe.
Matokeo ya Theta
| Mkakati | Marejesho ya Jumla | Marejesho ya Wastani | Uwiano wa Sharpe |
|---|---|---|---|
| Long–Short Theta | 3,165975 | 0,039575 | 0,078585 |
| Portifolio Inayobadilika ya Theta | 1,130676 | 0,020558 | 0,232710 |
Mfano wa Theta unaonyesha maafikiano muhimu kati ya vipimo. Ingawa Long–Short Theta rahisi hutoa marejesho ya jumla na marejesho ya wastani ya juu zaidi, Portifolio Inayobadilika ya Theta inaonyesha uwiano wa Sharpe ulio juu takriban mara tatu.
Kwa hiyo, mchango mkuu wa uboreshaji wa portifolio si daima kuongeza marejesho ya nominal hadi kiwango cha juu kabisa; katika baadhi ya mikakati, hubadilisha mchanganyiko wa marejesho/hatari.
Kwa Nini Michanganyiko ya Hali ya Juu ya Greek Inatumika?
Kiashiria kimoja cha Greek hulenga kipengele kimoja tu cha hatari. Kwa sababu hiyo, utafiti hutumia jozi tofauti za Greek ndani ya mkakati mmoja.
Delta + Rho
Huzingatia kwa pamoja mabadiliko ya bei ya mali ya msingi na unyeti kwa kiwango cha riba. Chanzo kinaeleza kwamba mkakati huu una unyeti kwa mabadiliko ya viwango vya riba.
Delta + Vega
Huzingatia pamoja hatari ya mwelekeo wa bei na hatari ya volatiliti inayodokezwa. Utafiti unatoa hoja kwamba mbinu hii inaweza kutumika hasa kunufaika na fursa katika masoko yenye mabadiliko makubwa.
Vega + Rho
Hutathmini athari ya pamoja ya volatiliti na viwango vya riba kwa bei ya opsheni. Kielelezo cha 3 kwenye ukurasa wa 5 wa chanzo kinaonyesha utendaji limbikizi wa mkakati wa Portifolio Inayobadilika ya Vega & Rho wakati wa majaribio, na grafu kwa ujumla inaonyesha mwelekeo chanya.
Delta + Gamma
Huzingatia kwa pamoja mwelekeo wa bei na athari ya convexity. Chanzo hutumia muundo huu kusimamia sehemu isiyo ya mstari ya hatari, hasa wakati wa mabadiliko makubwa ya bei katika mwelekeo fulani.
Katika Kielelezo cha 4 kwenye ukurasa wa 5, ingawa mkakati wa Long–Short Delta & Gamma una mabadiliko makubwa katika kipindi chote, uko katika eneo chanya kuelekea mwisho wa kipindi cha majaribio. Kwa kuwa chanzo hakitoi takwimu kamili za muhtasari wa grafu hii katika maandishi, Verianla haijakokotoa thamani ya kiidadi ya utendaji.
Modeli za Portifolio Zisizobadilika Hutumika Vipi?
Ili kuweka msingi wa kulinganisha mikakati inayobadilika, utafiti unajaribu mbinu nne za portifolio zisizobadilika:
- Standard Markowitz,
- portifolio inayojumuisha kiwango cha riba kisicho na hatari,
- portifolio inayotumia shrinkage,
- uboreshaji thabiti.
Katika modeli zisizobadilika, seti moja tu ya uzani huundwa kwa upeo wote wa muda. Tofauti na mikakati inayobadilika, uzani hauundwi upya katika kipindi hicho.
Chanzo kinaeleza pia kwamba, katika modeli zisizobadilika, mbali na sharti la jumla ya uzani kuwa sawa na moja, vizuizi vya ziada vya uzani kama %1–%40 vinavyotumika katika portifolio inayobadilika havitumiki.
Kwa kuwa maandishi yaliyopakiwa hayatoi majedwali ya kina ya utendaji kwa kila mojawapo ya modeli hizi nne zisizobadilika, modeli hazipangwi kwa ubora kwa kutumia takwimu.
Mbinu na Matokeo ya Utafiti
Utayarishaji wa data
Chanzo kinajaribu kutofautisha opsheni zenye data chache zaidi zinazokosekana na opsheni zinazofanyiwa biashara kidogo zaidi. Kulingana na uainishaji wa mwisho katika sehemu ya Data:
- opsheni zenye ukwasi: thamani 0–1 zinazokosekana,
- opsheni zisizo na ukwasi: thamani 3–7 zinazokosekana.
Hata hivyo, katika sehemu ya Methodology, kundi la pili limefafanuliwa kuwa na thamani 1–3 za null. Chanzo hakijaeleza tofauti hii.
Wakati wa kusafisha data, safu wima zenye sehemu kubwa ya NA zilishughulikiwa, thamani zinazokengeuka zilirekebishwa, na data zilisawazishwa kwa kiwango sanifu.
Sehemu za data iliyosafishwa
Miongoni mwa sehemu zilizoripotiwa na chanzo:
- RIC,
- Date-Time,
- Option Type,
- Open, High, Low, Last,
- Volume,
- No. Trades,
- bei za Bid/Ask,
- No. Bids / No. Asks,
- Mid Open / Mid Close,
- Strike Price,
- Maturity,
- Contract Type
zinapatikana.
Uchaguzi wa mikataba
Kwa kila kigezo, mkusanyiko wa msingi wa uwekezaji kwa kawaida huundwa kwa mikataba sita:
- opsheni 3 zenye thamani ya juu zaidi ya kigezo,
- opsheni 3 zenye thamani ya chini zaidi ya kigezo.
Mantiki hiyo hiyo ya uchaguzi hutumika kwa volatiliti inayodokezwa, viashiria vya Greek vya mmoja mmoja na baadhi ya michanganyiko ya Greek.
Tafsiri ya jumla ya matokeo ya utafiti
Kulingana na sehemu ya hitimisho ya mwandishi, mikakati rahisi ya long–short inayotegemea volatiliti inayodokezwa na Greek kwa ujumla si imara. Kwa upande mwingine:
- Theta,
- Rho,
- mikakati inayochanganya viashiria vya Greek
huonyesha mwenendo wenye matumaini zaidi.
Hasa, uundaji wa uzani unaoweza kuendana na mabadiliko ya soko kupitia uboreshaji wa portifolio unaonekana kuwa mwelekeo mkuu wa maendeleo katika utafiti.
Mapendekezo ya utafiti wa baadaye
Chanzo kinataja maeneo yafuatayo kuwa mielekeo ya utafiti iliyo wazi:
- uboreshaji wa idadi ya opsheni katika mkakati wa long–short,
- kubadilisha vizuizi vya uzani wa chini na wa juu wa portifolio,
- uboreshaji wa marudio ya kusawazisha upya portifolio,
- kuchunguza kando opsheni zenye ukwasi mdogo zaidi,
- kutumia data za kihistoria zinazohusu kipindi kirefu zaidi.
Hitimisho linaloungwa mkono na utafiti
- Katika opsheni za SPY za aina ya Marekani, mikataba inaweza kuchaguliwa kwa kutumia upangaji wa bei unaotegemea Binomial Tree na ukokotoaji wa IV.
- Uchaguzi wa mikataba kwa kutumia Greek hutengeneza wasifu tofauti wa hatari/marejesho katika miundo rahisi ya long–short na ya uboreshaji wa portifolio.
- Katika jaribio la Delta, uboreshaji wa portifolio unaobadilika uligeuza matokeo hasi ya long–short kuwa matokeo chanya.
- Katika jaribio la Theta, ingawa long–short ilitoa marejesho ya jumla ya juu zaidi, portifolio inayobadilika ilitoa uwiano wa Sharpe wa juu zaidi.
- Kutumia viashiria zaidi ya kimoja vya Greek katika mkakati mmoja huwezesha usimamizi wa portifolio wenye vipengele vingi zaidi, badala ya kuzingatia unyeti wa hatari moja tu.
- Tafsiri ya matokeo ya utafiti inaonyesha kwamba mikakati ya Theta, Rho na Greek zilizochanganywa ni maeneo yenye matumaini zaidi.
Madai ya jumla yasiyoungwa mkono na utafiti
- Haijaonyeshwa kwamba uboreshaji wa portifolio utatoa marejesho ya juu zaidi kwa kila Greek au katika kila kipindi cha opsheni.
- Haijaonyeshwa kwamba mikakati hiyo ina faida katika miundombinu halisi ya HFT inayofanya biashara moja kwa moja.
- Athari kamili za gharama za miamala, utelezi wa bei, ucheleweshaji wa mfumo wa soko na kipaumbele katika foleni hazijapimwa kwa kina katika mazingira halisi ya uendeshaji.
- Kutumika kwa mkusanyiko wa data wa Flash Crash hakumaanishi kwamba mikakati hiyo ilifanikiwa bila shaka wakati wa Flash Crash; chanzo hakitoi matokeo tofauti ya utendaji kwa kipindi hicho.
- Ikiwa data kuu ni za vipindi vya saa 1, matokeo hayawakilishi moja kwa moja utendaji wa mifumo ya kawaida ya HFT inayofanya kazi katika kiwango cha mikrosekunde/nanosekunde.
- Sampuli kuu ya mwezi mmoja haiwakilishi hali zote za soko za muda mrefu.
- Matokeo yaliyopatikana kwa SPY hayawezi kuchukuliwa moja kwa moja kuwa yanatumika kwa mali nyingine za msingi au masoko mengine ya opsheni.
Maelezo ya Chanzo na Mbinu
Kichwa cha asili: High-Frequency Options Trading With Portfolio Optimization.
Mwandishi: Sid Bhatia.
Taasisi: Stevens Institute of Technology.
Tarehe ya utafiti: 10 Agosti 2024.
arXiv: 2408.08866v1 [q-fin.TR].
Tarehe ya kupakiwa kwenye arXiv: 16 Agosti 2024.
Aina ya chanzo: Maandishi ya utafiti ya arXiv / preprint.
Mali kuu ya msingi: SPY.
Aina za opsheni: Call na put.
Muundo wa utekelezaji wa opsheni: Chanzo kinazichukulia kuwa opsheni za aina ya Marekani.
Chanzo cha data kuu: Refinitiv, iliyofikiwa kupitia Hanlon Financial Systems Lab.
Kipindi cha data kuu: 1 Oktoba–1 Novemba 2023.
Ukubwa wa data kuu: Safu mlalo 6.214.874.
Kipindi cha ziada cha msongo: Flash Crash ya 6 Mei 2010.
Ukubwa wa data za Flash Crash: Safu mlalo 552.672.
Modeli kuu ya upangaji wa bei: Binomial Tree.
Mbinu ya kukokotoa volatiliti inayodokezwa: Newton–Raphson.
Viashiria vya msingi vya Greek: Delta, Gamma, Theta.
Viashiria vya hali ya juu vya Greek: Vega na Rho.
Michanganyiko ya Greek: Delta–Rho, Delta–Vega, Vega–Rho na Delta–Gamma.
Vizuizi vya portifolio inayobadilika: Jumla ya uzani ni 1; kila uzani ni %1–%40; katika baadhi ya majaribio, kizuizi cha kiwango cha juu cha IV ya portifolio.
Misingi isiyobadilika ya ulinganisho: Standard Markowitz, portifolio yenye kiwango cha riba kisicho na hatari, portifolio ya shrinkage na uboreshaji thabiti.
Matokeo ya moja kwa moja ya kiidadi ya Delta: Marejesho ya jumla ya Long–Short ni −2,675800; Portifolio Inayobadilika 1,276632.
Matokeo ya moja kwa moja ya kiidadi ya Theta: Marejesho ya jumla ya Long–Short ni 3,165975; Portifolio Inayobadilika 1,130676.
Kutolingana kuu ndani ya chanzo: Sehemu ya utangulizi inaeleza data kuu kuwa za vipindi vya dakika tano, ilhali sehemu ya Data inaeleza kwamba data kuu za Oktoba 2023 ni za vipindi vya saa moja.
Kutolingana kwa pili ndani ya chanzo: Makundi ya ukwasi yanafafanuliwa kwa namna tofauti: katika sehemu ya Methodology yana thamani 1–3 zinazokosekana, na katika sehemu ya Data yana thamani 3–7 zinazokosekana.
Kikomo kikuu cha kisayansi: Utafiti unafanya majaribio ya mikakati ya opsheni kwa kutumia data za nyuma / uchanganuzi wa portifolio katika sampuli fupi ya kihistoria; hautathmini mfumo wa HFT unaofanya kazi moja kwa moja wenye ucheleweshaji mdogo sana, wala jaribio la utekelezaji halisi katika soko.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *