

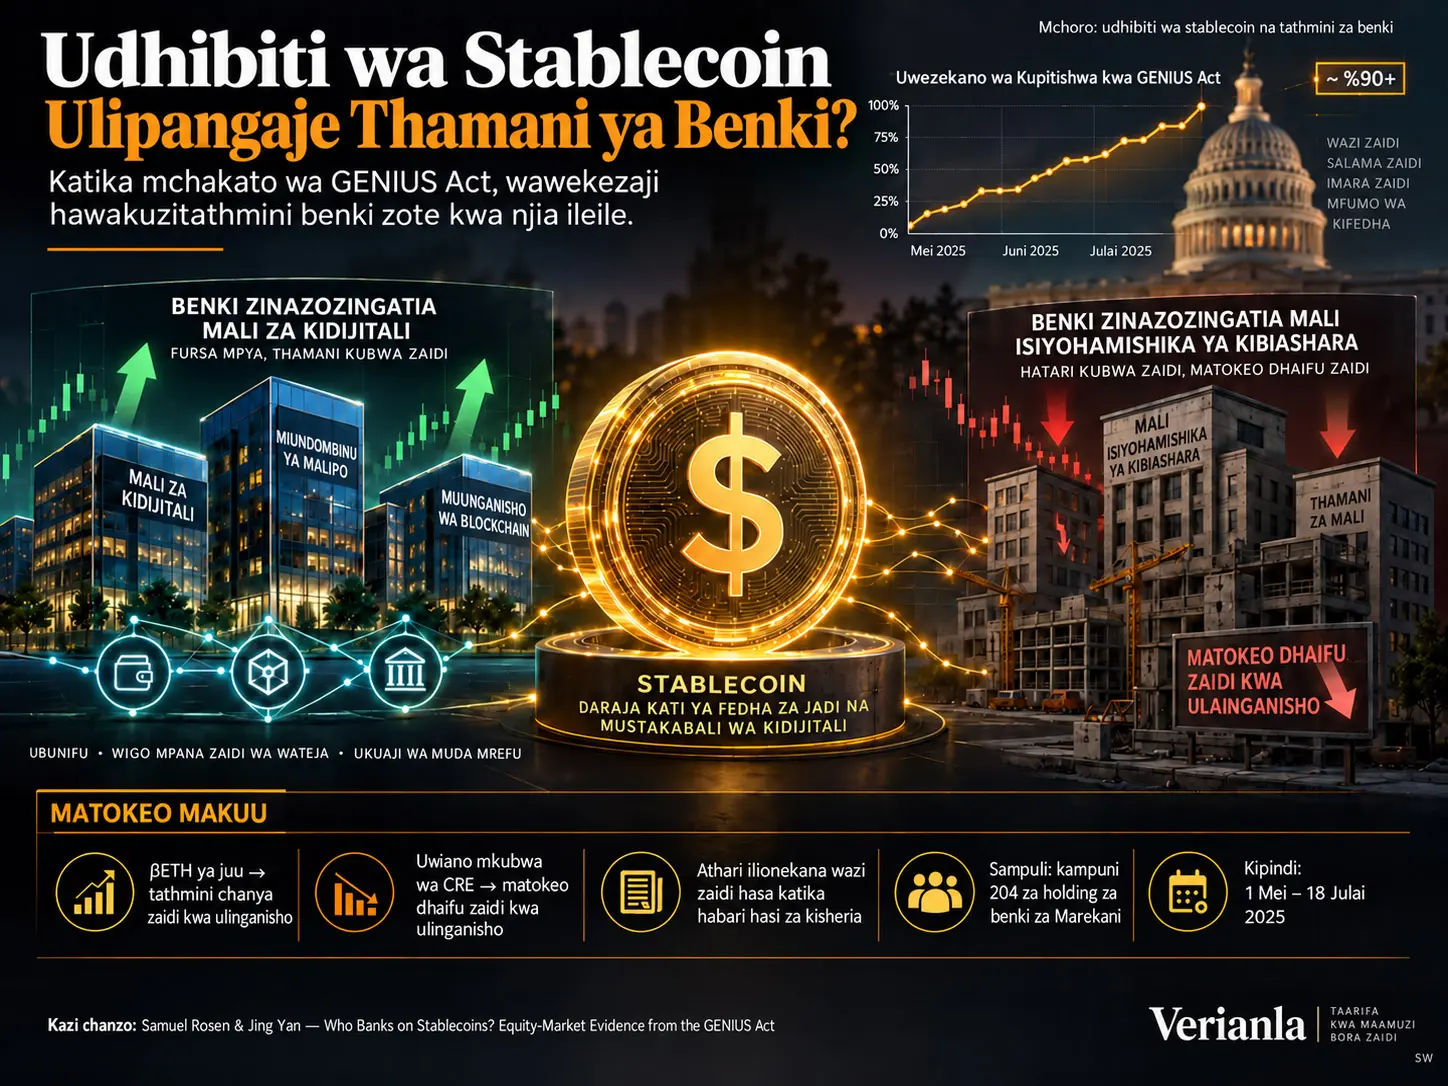
Mwaka 2025, kadiri uwezekano wa GENIUS Act—iliyounda mfumo wa shirikisho wa udhibiti wa stablecoin za malipo nchini Marekani—kuwa sheria ulivyobadilika, wawekezaji hawakuzipangia thamani benki zote kwa njia ileile. Utafiti unaochunguzwa unaunganisha marejesho ya hisa za kampuni 204 za umma za holding za benki nchini Marekani na uwezekano wa kila siku wa kupitishwa kwa GENIUS Act katika Polymarket, ili kuchunguza ni sifa zipi za benki zinazohusiana na tathmini ya soko iliyo chanya zaidi au hasi zaidi.
Utafiti una matokeo mawili makuu. Kwanza, benki ambazo kabla ya mchakato wa sheria marejesho ya hisa zake yalitembea kwa karibu zaidi na Ethereum, yaani zilizokuwa na thamani kubwa zaidi ya βETH, zilionyesha abnormal return zilizo chanya zaidi kwa kulinganisha katika kipindi ambacho kupitishwa kwa GENIUS Act kulizidi kuonekana kuna uwezekano. Pili, benki zenye mkusanyiko mkubwa wa CRE, yaani zile zenye sehemu kubwa zaidi ya mikopo ya mali isiyohamishika ya kibiashara katika mizania zao, zilipangiwa thamani hasi zaidi kwa kulinganisha.
Hapa βETH si kiasi cha Ethereum au stablecoin kinachomilikiwa na benki. Ni factor loading inayopima unyeti wa kitakwimu wa hisa ya benki kwa marejesho ya Ethereum katika kipindi cha kabla ya tukio la sheria. Waandishi walijaribu pia kando kama kipimo hiki kweli kinawakilisha nafasi ya benki katika mali za kidijitali; wakaonyesha kwamba benki zenye βETH ya juu zaidi zilikuwa na uwezekano mkubwa wa kutaja crypto mara nyingi zaidi katika nyaraka za 10-K na wa kutangaza mipango ya stablecoin au amana zilizotokenishwa baada ya GENIUS Act.
Uchanganuzi wa kila siku unaonyesha ulinganifu usio sawa ulio wa kina zaidi. Wakati uwezekano wa GENIUS Act kupita ulipopanda, hakukuonekana premium ya pekee na yenye nguvu upande wa juu kwa benki zenye βETH kubwa; lakini uwezekano wa kupita ulipopungua, abnormal return za benki hizi zilikuwa hasi kwa kiwango kidogo kuliko za benki nyingine. Kwa upande mwingine, mkusanyiko mkubwa wa CRE ulihusishwa na tathmini ya chini zaidi kwa kulinganisha katika habari nzuri na mbaya za sheria.
Matokeo hayaonyeshi kwamba udhibiti wa stablecoin ulisababisha faida au hasara ya mwelekeo mmoja kwa sekta nzima ya benki. Katika dirisha la tukio, benki ya wastani haikuzidi factor benchmark. Hitimisho finyu zaidi linaloungwa mkono na utafiti ni kwamba, kadiri kutokuwa na uhakika wa udhibiti kulivyopungua, wawekezaji waliweka thamani tofauti kwenye uwezo uliokuwepo tayari wa mali za kidijitali na kwenye miundo tofauti ya biashara ya benki.
Kwa nini GENIUS Act ilikuwa tukio muhimu kwa benki?
Payment stablecoin ni tokeni za kidijitali zinazolenga kuweka thamani yake ya kawaida ikiwa imefungwa kwa uthabiti kwenye mali ya marejeo, mara nyingi dola ya Marekani. Zinaweza kutumika katika malipo, settlement, miamala ya crypto-assets, custody na miundombinu ya tokenized-finance.
Kwa mtazamo wa benki, mfumo wa stablecoin haumaanishi tu “bidhaa mpya ya crypto”. Shughuli za stablecoin zilizo chini ya udhibiti zinaweza kuathiri;
- miundombinu ya malipo,
- huduma za custody,
- usimamizi wa mali za akiba,
- amana zilizotokenishwa,
- salio za miamala za wateja,
- huduma za taasisi za mali za kidijitali
.
Kwa hiyo, kuwekwa wazi kwa kanuni za shirikisho hakulazimiki kuwa na athari sawa kwa benki zote. Benki ambayo tayari ina miundombinu ya mali za kidijitali, custody, payment technology au uwezo wa tokenization inaweza kuona badiliko lilelile la udhibiti kama fursa tofauti ya kiuchumi kuliko benki ambayo muundo wake wa mapato unategemea hasa mikopo ya kawaida ya mizania.
Je, GENIUS Act Ilizipangia Benki Thamani kwa Njia Ileile?
Hapana. Katika utafiti, ingawa abnormal return ya wastani ya benki katika dirisha la tukio ilikuwa hasi na karibu na sifuri, kulikuwa na tofauti wazi za cross-sectional kati ya benki. Benki zenye βETH kubwa zilipewa tathmini chanya zaidi kwa kulinganisha, huku benki zenye mkusanyiko mkubwa wa mikopo ya mali isiyohamishika ya kibiashara zikipangiwa tathmini hasi zaidi.
Dirisha la tukio
Uchanganuzi mkuu unatumia:
1 Mei–18 Julai 2025
kama kipindi.
Kipindi hiki kinajumuisha mchakato wa sheria ambapo uwezekano wa kupitishwa kwa GENIUS Act uliongezeka kwa kiasi kikubwa, huku marekebisho kadhaa makubwa ya juu na chini pia yakitokea.
Uwezekano wa Polymarket ulichukuliwa kila siku saa 16.00 kwa Saa za Mashariki za Marekani na kulinganishwa na kufungwa kwa Soko la Hisa la New York.
Katika Figure 1 ya chanzo, uwezekano wa kupitishwa uliodokezwa na soko unaonekana kuongezeka kutoka takriban:
%57
mwezi Machi 2025 hadi takriban:
%100
tarehe 18 Julai.
Njia hii si ya mstari; kuna masasisho makubwa mazuri na mabaya katika tarehe mbalimbali.
Uwezekano wa prediction-market unamaanisha nini?
Bei ya Polymarket ni kipimo cha implied probability kinachotolewa kutoka bei za miamala za washiriki wa soko wakati huo. Thamani hii si uwezekano wa lengo au wa hakika wa kihisabati wa sheria kupita.
Faida ya kiempiria ya utafiti ni uwezo wa kufuatilia mabadiliko ya kila siku katika matarajio ya wawekezaji badala ya kutumia matukio machache tu ya Bunge yaliyoteuliwa.
Mshtuko wa sera wa kila siku:
\[ \Delta Pr_t \]
unaonyeshwa hivyo.
Mishtuko chanya na hasi pia imegawanywa kuwa:
\[ \Delta Pr_t^+=\max(\Delta Pr_t,0) \]
na:
\[ \Delta Pr_t^-= |\min(\Delta Pr_t,0)| \]
.
Benki 204 zilichaguliwaje?
Mwanzoni, taasisi 328 zilizokuwa zikifanyiwa biashara katika NYSE, Nasdaq au NYSE American na zilizokuwa na SIC codes zinazohusiana na benki zilitambuliwa.
Baada ya kulinganishwa na rekodi za FR Y-9C, kutumika kwa sharti la angalau dola bilioni 1 za mali, na mahitaji ya kuwa na marejesho safi ya hisa wakati wa kipindi cha tukio, sampuli kuu ilipunguzwa hadi kampuni 204 za holding za benki.
| Jumla ya mali | Idadi ya benki |
|---|---|
| < bilioni 10 $ | 106 |
| bilioni 10–50 $ | 63 |
| bilioni 50–250 $ | 25 |
| > bilioni 250 $ | 10 |
Sampuli ndogo yenye data ya Deposit-beta ina benki 183.
Abnormal return ilihesabiwaje?
Ili kutenganisha athari za soko la jumla na sababu za kifedha kutoka kwenye marejesho ya kila siku ya hisa, modeli ya sababu sita ilitumika:
- sababu ya soko ya Fama–French,
- sababu ya ukubwa ya SMB,
- sababu ya thamani ya HML,
- mabadiliko ya kila siku katika kiwango cha Hazina ya Marekani cha miaka 2,
- Treasury term spread ya miaka 10–miaka 2,
- BAA–Treasury credit spread ya miaka 10.
Vigezo vya sababu vilikadiriwa katika:
20 Machi 2024–19 Machi 2025
kipindi cha pre-event.
Kwa kila benki, jumla ya abnormal return za kila siku katika dirisha la tukio ilihesabiwa kama:
\[ CAR_i= \sum_t AR_{it} \]
.
Benki ya wastani ilifanya nini?
| Kigezo | Wastani | Median |
|---|---|---|
| CAR | −0,56% | −1,52% |
| βETH | −0,0092 | −0,0089 |
| CRE Loan Ratio | 33,24% | 36,44% |
| Deposit Beta | 0,3957 | 0,3825 |
| Jumla ya mali | bilioni 95,4 $ | bilioni 9,7 $ |
Kuwa hasi kwa wastani na median ya CAR ni kikomo muhimu cha tafsiri. Hakuwezi kutolewa hitimisho kwamba wakati wa mchakato wa GENIUS Act kuwa sheria, benki zote kwa pamoja zilipata faida dhidi ya factor benchmark.
βETH ni nini?
βETH ni unyeti wa marejesho ya hisa ya benki kwa marejesho ya Ethereum.
Waandishi wanaongeza marejesho ya kila siku ya Ethereum kwenye modeli ya kawaida ya abnormal-return yenye sababu sita na kukadiria modeli ya sababu saba.
Kwa namna iliyorahisishwa:
\[ R_{bank,t} = \alpha+ \beta_{ETH}R_{ETH,t} + \text{diğer faktörler} + \varepsilon_t \]
Hapa:
\[ \beta_{ETH} \]
ni pre-event Ethereum loading ya benki.
Kipimo hiki:
- hakithibitishi kuwa benki inashikilia Ethereum,
- hakionyeshi kiasi cha stablecoin ilicho nacho,
- hakipimi moja kwa moja mapato ya blockchain.
Kinaonyesha tu kiwango ambacho thamani ya hisa ya benki ilitembea pamoja na harakati za soko la Ethereum katika kipindi cha pre-event.
Kwa nini Ethereum?
Chanzo kinatumia ukweli kwamba sehemu muhimu ya mfumo wa stablecoin hufanya kazi kwenye Ethereum na mitandao inayohusiana kama sababu ya kuchagua Ethereum kuwa factor kuu ya bei.
Hata hivyo, matokeo si maalum kwa Ethereum pekee. Appendix C inarudia modeli zilezile kwa kutumia Bitcoin loading βBTC.
Pearson correlation kati ya βETH na βBTC imeripotiwa kuwa takriban:
0,734
na Spearman correlation takriban:
0,681
.
Matokeo makuu ya cross-sectional
Regressioni kuu ya chanzo, kwa dhana, ni:
\[ CAR_i= \alpha+ \beta_1\beta_{ETH,i} + \theta_1CRE_i + \text{banka kontrolleri} + \varepsilon_i \]
.
βETH ni chanya na yenye umuhimu wa kitakwimu katika modeli zote kuu.
Tafsiri ya ukubwa wa kiuchumi ya waandishi ni:
ongezeko la standard deviation 1 katika βETH → takriban +1,8 percentage points katika CAR ya dirisha la tukio.
.
Ulinganisho wa kitaaluma wa long-short kati ya quintile za juu na chini za βETH unazalisha:
+8,4 percentage points za abnormal return ya factor sita
.
Hata katika kipimo cha factor saba kinachodhibiti kwa nguvu zaidi athari ya kimakanika ya kupanda kwa Ethereum yenyewe wakati wa tukio, tofauti ni:
+4,9 percentage points
na t = 2,84.
Matokeo ya CRE
CRE Loan Ratio inafafanuliwa kama:
\[ \frac{\text{Commercial Real Estate Loans}} {\text{Total Assets}} \]
.
Mikopo ya ujenzi/maendeleo ya ardhi, multifamily na nonfarm nonresidential commercial real estate imejumuishwa katika kipimo hiki.
Kigezo cha CRE ni hasi katika modeli kuu. Katika specifications zilizo na Deposit beta na controls nyingine, ongezeko la standard deviation moja katika CRE linahusishwa na takriban:
−1,36 hadi −1,60 percentage points za CAR
.
Chanzo kinatafsiri matokeo haya kuwa yanaendana na wazo kwamba udhibiti wa stablecoin unatoa pendekezo la thamani lililo finyu zaidi kwa benki zinazotegemea zaidi mikopo ya kawaida ya mizania.
Hata hivyo, CRE ratio si kinyume cha moja kwa moja cha uwekezaji katika teknolojia ya kidijitali. Katika utafiti wa chanzo, kigezo hiki kinatumika kama proxy ya kiempiria ya muundo wa business model wa benki.
Kwa Nini βETH Ilipangiwa Thamani kwa Nguvu Zaidi katika Habari Hasi za GENIUS Act?
Katika uchanganuzi wa paneli wa kila siku, benki zenye βETH kubwa hazikupata premium ya pekee na yenye nguvu wakati uwezekano wa GENIUS Act kupita ulipopanda; badala yake, uwezekano ulipopungua, zilipata abnormal return zilizo hasi kwa kiwango kidogo kwa kulinganisha. Chanzo kinatafsiri hili kuwa nafasi ya mali za kidijitali ilipangiwa thamani hasa kama kinga ya upande wa chini dhidi ya hatari ya kushindwa kwa sheria.
Modeli ya kila siku yenye ulinganifu
Chanzo kwanza kinatumia ukubwa tu wa mwendo wa uwezekano:
\[ AR_{it} = \tau_t+ \delta \left( |\Delta Pr_t|\times\beta_{ETH,i} \right) + ... + \varepsilon_{it} \]
Katika kipindi cha 1 Mei–18 Julai:
10.812 bank-day
za uchunguzi zipo.
Kigezo cha \(|\Delta Pr|\times\beta_{ETH}\) ni chanya, huku mwingiliano wa CRE ukiwa hasi na wenye umuhimu mkubwa katika specifications zote kuu.
Habari chanya na hasi zinapotenganishwa
| Mwingiliano | Kigezo kikuu | Matokeo ya kitakwimu |
|---|---|---|
| Habari chanya ya GENIUS × βETH | +0,0005 | Si muhimu |
| Habari hasi ya GENIUS × βETH | +0,0146 | p < 0,01 |
| Habari chanya × CRE | −0,0098 | p < 0,01 |
| Habari hasi × CRE | −0,0056 | p < 0,10 |
Kwa kuwa kigezo cha mshtuko hasi kinafafanuliwa kwa ukubwa kamili, kuwa chanya kwa kigezo cha βETH kunamaanisha:
Uwezekano wa sheria kupita unapopungua, hisa za benki zenye βETH kubwa hushuka kwa kiwango kidogo kuliko benki nyingine.
Kulingana na hesabu ya chanzo, ikiwa uwezekano wa kupitishwa unapungua kwa:
−5 percentage points
kwa siku, benki yenye βETH iliyo juu kwa standard deviation moja huonyesha takriban:
7 basis points za abnormal return iliyo hasi kwa kiwango kidogo
.
Je, hii inaweza kuwa matokeo ya kimakanika ya mwendo wa bei ya Ethereum?
Waandishi wanajaribu uwezekano huu pia.
Katika 53 GENIUS shock-day:
\[ Corr(\Delta Pr,R_{ETH})=-0,08 \]
imeripotiwa.
Zaidi ya hayo, tarehe 22 Mei kulikuwa na marekebisho makubwa hasi katika uwezekano wa GENIUS kupita huku bei ya Ethereum ikipanda takriban %4,3 siku hiyohiyo.
Katika modeli ya paneli, control ya:
\[ \beta_{ETH,i}\times R_{ETH,t} \]
inapoongezwa, kigezo cha GENIUS downside hubaki takriban:
+0,0141
.
Kwa hiyo chanzo kinahoji kwamba athari ya βETH si tu mwonekano wa kimakanika wa mabadiliko ya bei ya Ethereum siku ya tukio.
Modeli ya hatua moja
Ili kujaribu kama kosa la makadirio katika utaratibu wa hatua mbili wa abnormal-return ndilo linalozalisha matokeo, waandishi wanafanya raw excess return ya kila siku kuwa kigezo tegemezi moja kwa moja na kuingiliana factors zote za kifedha na sifa za benki.
Katika modeli hii, kigezo cha mshtuko hasi wa GENIUS × βETH ni:
+0,0112
na hubaki muhimu katika kiwango cha %1.
Je, βETH Kweli Inapima Nafasi ya Mali za Kidijitali?
Chanzo hakiachi βETH ikiwa tu correlation ya hisa-Ethereum. Pre-event βETH ina uhusiano mkubwa na disclosures za crypto za 10-K kabla ya sheria na pia na mipango ya stablecoin na amana zilizotokenishwa iliyotangazwa na benki baada ya GENIUS Act.
Uthibitishaji wa 10-K
Figure 3 ya chanzo inalinganisha uwezekano wa kuwa na maneno yanayohusiana na crypto katika ripoti za mwaka za benki na decile za βETH.
Hasa kwa FY2024:
- Item 1/1A Business na Risk Factors,
- Item 7/7A MD&A,
- disclosures zilizounganishwa
benki zenye βETH kubwa zinaonekana kutaja crypto mara nyingi zaidi.
Katika FY2024, takriban:
%43
ya benki za sampuli zilitaja crypto ndani ya 10-K, huku katika FY2025 kati ya benki 197 zilizobaki kiwango hicho kikiongezeka hadi takriban:
%65
.
Waandishi wanaona FY2024 kuwa uthibitishaji safi zaidi wa ex ante; kwa sababu disclosures za FY2025 zinaweza pia kujumuisha mwitikio kwa GENIUS Act.
Shughuli za stablecoin/tokenization zilizotokea baadaye
Waandishi wanaandika kwamba hadi katikati ya 2026, benki 16 zilikuwa zimeingia katika stablecoin, tokenize deposit au shughuli zinazohusiana na mali za kidijitali, kwa mujibu wa vyanzo vya wazi vya msingi na vya pili.
| Kizingiti | Benki engaged | Tofauti ya wastani ya βETH | Cohen's d | Welch t |
|---|---|---|---|---|
| Angalau “Exploring” | 16 | +0,0229 | 0,99 | 5,05*** |
| Angalau Pilot / PoC | 12 | +0,0215 | 0,92 | 3,95*** |
| Launched | 4 | +0,0103 | 0,43 | 1,02 |
Tofauti mbili za kwanza zina umuhimu mkubwa katika majaribio ya Welch na Mann–Whitney. Katika sampuli ndogo ya benki nne tu za “launched”, hakuna tofauti yenye umuhimu unaoonekana.
Zaidi ya hayo, benki 12 kati ya 16 zilizokuja kufanya shughuli baadaye ziko katika kundi la βETH chanya; katika sampuli yote, βETH chanya ni takriban theluthi moja tu ya wachache.
Je, inaweza kuwa proxy ya hisa za teknolojia?
Waandishi pia wanakokotoa βTECH, ambayo ni technology-industry loading.
Correlation kati ya βETH na βTECH ni:
−0,18
.
βTECH pekee haipangiwi thamani kwa namna yenye umuhimu, na ikiwekwa katika modeli ileile na βETH, matokeo makuu ya βETH yanabaki.
Matokeo haya yanadhoofisha maelezo kwamba βETH inawakilisha tu athari ya “hisa ya benki inayohisi teknolojia”.
Kwa Nini Mkusanyiko wa CRE Unaonekana Kama Njia Tofauti?
Katika utafiti wa chanzo, mkusanyiko mkubwa wa mikopo ya mali isiyohamishika ya kibiashara hauchukuliwi kama kinyume rahisi cha nafasi ya mali za kidijitali. CRE ratio inatumika kama kiashiria tofauti cha business model kinachoonyesha kiwango ambacho benki inalenga mikopo ya kawaida ya mizania.
Tafsiri ya kiuchumi ya waandishi
Maeneo ya kiuchumi ambayo udhibiti wa stablecoin unaweza kuunda yanahusishwa na shughuli kama:
- tokenized payments,
- custody,
- reserve management,
- digital-asset infrastructure,
- tokenized deposits
.
Kwa upande mwingine, benki zenye mkusanyiko mkubwa wa CRE zina uzito mkubwa zaidi wa mikopo ya kawaida katika mizania.
Chanzo kinaona kigezo hasi cha CRE kuwa kinaendana na wazo kwamba thamani ya kiuchumi inayotarajiwa na wawekezaji kutoka kwa udhibiti wa stablecoin ni kubwa zaidi katika business models zinazotegemea teknolojia na miundombinu ya malipo.
Hata hivyo, regressioni haipimi moja kwa moja kwamba CRE imepata hasara ya kiutendaji kwa sababu ya udhibiti wa stablecoin.
Kwa nini nadharia ya deposit-franchise haikuwa matokeo makuu?
Kwa sababu ya wazo kwamba stablecoin zinaweza kushindana na amana za benki, utafiti pia unachunguza:
- deposit beta,
- non-interest-bearing deposit ratio,
- stable-deposit ratio
.
Deposit beta inaonyesha umuhimu wa pembeni tu katika baadhi ya modeli za cross-section, huku katika paneli ya kila siku mwingiliano husika hauwezi kutofautishwa na sifuri.
NIBD na stable-deposit ratios pia hazizalishi ishara ya bei ya kudumu katika modeli kuu zilizoripotiwa.
Kwa hiyo, katika data ya utafiti, tofauti kuu inaonekana kupitia βETH na CRE, si kupitia deposit franchise.
Mbinu na Matokeo ya Utafiti
Vyanzo vya data
| Data | Chanzo |
|---|---|
| Marejesho ya hisa za benki | CRSP |
| Data za mizania ya benki | FR Y-9C / WRDS |
| Factors za Fama–French | Kenneth French Data Library |
| Mfululizo wa Treasury na credit spread | FRED |
| Bei za Ethereum / Bitcoin | CoinMarketCap |
| GENIUS Act implied probability | Polymarket CLOB API |
| Disclosures za 10-K | SEC EDGAR |
| Shughuli za baadaye za stablecoin/tokenization | Vyanzo vya wazi vilivyokusanywa kwa mkono |
Sifa kuu za benki
Katika sampuli kuu, CRE Loan Ratio ya wastani ni:
%33,24
stable-deposit ratio ya wastani:
%75,86
liquidity ya wastani:
%11,95
na ROA ya wastani:
%0,89
.
Madokezo matatu ya matukio ya 2025
| Tukio | βETH | CRE Loan Ratio |
|---|---|---|
| Karibu na 23 Mei 2025 | +0,0049*** | −0,0026*** |
| 18 Juni 2025 — siku ya kwanza ya biashara baada ya Seneti kupitisha | +0,0025** | −0,0030*** |
| 18 Desemba 2025 — kipindi cha kwanza cha implementation NPRM cha FDIC | +0,0037*** | −0,0031*** |
Dirisha la Mei lilikuwa na harakati nyingi hasa. Chanzo kinaripoti kwamba ndani ya dirisha hili uwezekano wa Polymarket ulibadilika katika siku mfululizo za biashara kwa:
−8,7, +5,3 na −8,4 percentage points
.
Matukio ya implementation ya 2026
| Tukio | βETH | CRE Loan Ratio |
|---|---|---|
| OCC comprehensive proposed rule | −0,0002 — si muhimu | −0,0040*** |
| Treasury “substantially similar” proposed rule | +0,0007 — si muhimu | −0,0061*** |
| FDIC prudential proposed rule | +0,0001 — si muhimu | −0,0028*** |
Sampuli ndogo ya 2026 ina benki 197 baada ya kuondoa benki saba ambazo ticker zake zilikoma kwa sababu ya mergers na acquisitions.
Tafsiri ya waandishi ni kwamba premium ya kisheria inayohusiana na nafasi ya mali za kidijitali haipangiwi bei upya baada ya matokeo ya sheria kuwa wazi, huku tofauti ya CRE business model ikiendelea katika hatua ya implementation.
Bitcoin robustness
βBTC inapotumika badala ya βETH, matokeo ya cross-sectional na paneli ya kila siku kwa ujumla hubaki katika mwelekeo huohuo.
Kwa mfano, katika modeli kuu ya cross-sectional:
- kigezo cha βETH: +0,0183***
- kigezo cha βBTC: +0,0196***
imeripotiwa.
Katika paneli ya mshtuko hasi wa sheria pia:
- ∆Pr− × βETH: +0,0146***
- ∆Pr− × βBTC: +0,0149***
matokeo hayo yamepatikana.
Control ya CLARITY Act
Wakati wa mijadala ya GENIUS Act, CLARITY Act—mswada tofauti kuhusu muundo wa soko la mali za kidijitali—pia ulikuwa kwenye ajenda. Kwa hiyo waandishi wanaongeza Polymarket CLARITY probability shocks za baada ya 18 Juni 2025 katika modeli.
Controls za CLARITY zinapoongezwa, kigezo kikuu cha GENIUS downside βETH:
+0,0140
hubaki na kuendelea kuwa na umuhimu mkubwa.
Jaribio hili la robustness linaonyesha kwamba kuingiliana kwa habari kuhusu miswada hii miwili katika kipindi kilekile hakuelezi peke yake matokeo makuu ya GENIUS.
Matokeo yanayoungwa mkono na utafiti
- Uwezekano wa GENIUS Act kupitishwa ulipobadilika, hisa za benki za Marekani hazikupangiwa bei katika mwelekeo uleule wala kwa ukubwa uleule.
- Pre-event βETH kubwa zaidi inahusishwa na CAR chanya zaidi kwa kulinganisha.
- CRE Loan Ratio kubwa zaidi inahusishwa na CAR hasi zaidi kwa kulinganisha.
- Sehemu yenye nguvu zaidi ya athari ya βETH katika paneli ya kila siku inaonekana katika habari hasi za sheria.
- Benki zenye βETH kubwa zinaonyesha marejesho yaliyo hasi kwa kiwango kidogo wakati passage probability inapungua.
- Athari ya CRE inaonekana kuwa yenye ulinganifu zaidi katika habari chanya na hasi.
- βETH inahusishwa na disclosures za crypto za pre-event katika 10-K.
- βETH inatabiri mipango ya baadaye ya stablecoin na tokenized-deposit.
- Uchambuzi wa robustness kwa Bitcoin loading unaunga mkono matokeo makuu.
- Katika matukio ya implementation ya 2026, βETH haipangiwi bei upya huku kigezo cha CRE kikiendelea kuwa hasi.
Matokeo yasiyoungwa mkono na utafiti
- Haiwezi kuhitimishwa kwamba GENIUS Act iliunda faida halisi ya kiuchumi au hasara kwa sekta nzima ya benki.
- Haijaonyeshwa kwamba benki zenye βETH kubwa lazima ziwe na faida zaidi katika siku zijazo.
- βETH haipimi kiasi cha stablecoin au Ethereum katika mizania ya benki.
- Haijaonyeshwa moja kwa moja kwamba mikopo ya CRE ilipata hasara ya kiuchumi kwa sababu ya GENIUS Act.
- Bei ya Polymarket si uwezekano halisi au wa lengo wa sheria kupita.
- Regressioni si natural experiment iliyofanyiwa randomization kamili.
- Bado haijaonyeshwa kwamba matarajio ya bei ya wawekezaji mwaka 2025 yalitabiri kwa usahihi utendaji halisi wa benki wa muda mrefu.
- Utafiti haupimi athari ya jumla ya udhibiti wa stablecoin kwa watumiaji, mfumo wa malipo, uthabiti wa kifedha au ustawi wa umma.
- Taasisi za nonbank fintech na crypto-native zilizo nje ya sampuli ya benki 204 haziwakilishwi moja kwa moja katika uchanganuzi huu.
Vikomo vya mbinu
Kikomo cha kwanza: βETH ni proxy inayotegemea soko. Si kipimo cha moja kwa moja cha uwezo wa kiutendaji wa mali za kidijitali.
Kikomo cha pili: Ingawa mabadiliko ya prediction-market probability yanahusiana kwa karibu na habari za sheria, si mishtuko ya nasibu kabisa. Matukio mengine ya kiuchumi au kisiasa yanayotokea siku hiyo hiyo yanaweza kinadharia kuathiri marejesho ya hisa. Time fixed effects na controls mbalimbali hupunguza hatari hii; haziiondoi kabisa.
Kikomo cha tatu: Uchanganuzi wa CAR katika dirisha refu la Mei–Julai, ukiwa peke yake, ni dhaifu zaidi kwa utambulisho wa sababu kuliko paneli ya kila siku. Kwa hiyo nguvu ya utafiti ni kwamba mikakati tofauti ya identification inafikia pattern ileile ya cross-sectional.
Kikomo cha nne: Sampuli ya ex post engagement ya benki 16 ni ndogo. Hasa katika kundi la benki nne tu ambazo kwa kweli zimefika production, nguvu ya kitakwimu ni ndogo.
Kikomo cha tano: Utafiti unapima matarajio ya wawekezaji. Mabadiliko ya muda mrefu katika amana, mikopo, faida, kiasi cha malipo au mapato ya custody baada ya utekelezaji kamili wa GENIUS Act ni swali tofauti la utafiti.
Hitimisho la jumla
Ugunduzi mkuu wa utafiti si kwamba udhibiti wa stablecoin ulileta athari moja ya kisekta kwa hisa za benki. Soko la mitaji lilitofautisha nafasi za kimkakati za benki kabla ya udhibiti.
βETH kubwa inahusishwa na sifa ya:
benki inayotazamwa kuwa tayari imeunganishwa zaidi na fursa za mali za kidijitali
huku CRE Loan Ratio kubwa ikiwakilisha sifa ya:
benki yenye uzito mkubwa zaidi wa mikopo ya kawaida ya mizania
.
Kadiri uwezekano wa GENIUS Act kuwa sheria ulivyobadilika, soko halikupangia bei miundo hii miwili ya biashara kwa njia ileile.
Hata hivyo, utafiti si tathmini ya sera wala upangaji wa benki kwa siku zijazo. Data inaonyesha kwamba mwaka 2025, wawekezaji walipokuwa wakitathmini uwezekano wa udhibiti wa shirikisho wa stablecoin, waliweka thamani tofauti kwa kiasi chenye maana kiuchumi kwenye nafasi zilizokuwepo za mali za kidijitali za benki na kwenye mkusanyiko wa mikopo ya mali isiyohamishika ya kibiashara.
Maelezo ya Chanzo na Mbinu
Utafiti asilia: Who Banks on Stablecoins? Equity-Market Evidence from the GENIUS Act
Waandishi: Samuel Rosen; Jing Yan.
Taasisi: Temple University, Fox School of Business.
Contact author: Samuel Rosen.
Tarehe ya utafiti: 17 Julai 2026.
Tarehe ya kupakiwa SSRN: 1 Agosti 2026.
DOI: 10.2139/ssrn.7135658.
Jukwaa: SSRN.
Aina ya chanzo: Working paper / preprint.
Peer review: Rekodi ya SSRN iliyothibitishwa haionyeshi uchapishaji katika jarida lililopitiwa na wataalamu.
Hakimiliki/leseni: All Rights Reserved. Ruhusa inahitajika kwa matumizi mapya ya utafiti wa chanzo au picha zake. Maandishi haya ya Verianla hayachapishi upya aya, jedwali au picha za chanzo; yanaeleza matokeo ya kiempiria katika muundo huru wa kielimu.
Sampuli kuu: Kampuni 204 za umma za holding za benki nchini Marekani.
Dirisha la tukio: 1 Mei–18 Julai 2025.
Kipindi cha makadirio cha pre-event: 20 Machi 2024–19 Machi 2025.
Data ya sera ya kila siku: Polymarket GENIUS Act implied passage probability; sampuli ya saa 16.00 ET.
Vigezo vikuu vya matokeo: Cumulative Abnormal Return (CAR) na Abnormal Return (AR) ya kila siku.
Sifa kuu za benki: Ethereum loading βETH na CRE Loan Ratio.
Vyanzo vikuu vya data: CRSP; FR Y-9C/WRDS; Kenneth French Data Library; FRED; CoinMarketCap; Polymarket CLOB API; SEC EDGAR; rekodi za umma za mipango ya stablecoin/tokenization.
Mbinu: Modeli ya abnormal-return ya factors sita; modeli ya βETH ya factors saba yenye Ethereum; cross-sectional CAR regressions; paneli ya kila siku ya prediction-market shock; utenganishaji wa mishtuko chanya/hasi; 3-day event-window regressions; 10-K content validation; ex post engagement validation; Bitcoin na technology-loading placebo/robustness tests; CLARITY probability controls; modeli ya one-step excess-return.
Ufadhili: Hakuna taarifa tofauti ya ufadhili iliyotambuliwa katika PDF ya chanzo.
Mgongano wa maslahi: Hakuna taarifa tofauti ya conflict-of-interest iliyotambuliwa katika PDF ya chanzo.
Shukrani: Waandishi wanawashukuru washiriki wa semina ya Temple University kwa maoni yao.
Matokeo makuu ya kiempiria: Kadiri uwezekano wa GENIUS Act kuwa sheria ulivyoongezeka, benki zilizokuwa tayari na unyeti mkubwa zaidi kwa soko la mali za kidijitali zilipangiwa tathmini chanya zaidi kwa kulinganisha, huku benki zenye mkusanyiko mkubwa wa mikopo ya CRE zikipangiwa tathmini hasi zaidi.
Kikomo kikuu cha tafsiri: Matokeo hayapimi athari halisi za kiuchumi za muda mrefu za udhibiti; yanapima matarajio ya wawekezaji ya tathmini wakati wa mchakato wa sheria.
Uthibitishaji wa sheria: GENIUS Act ikawa sheria ya shirikisho tarehe 18 Julai 2025; OCC, Treasury na FDIC baadaye zilianza michakato ya rulemaking kwa maeneo tofauti ya implementation.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *