

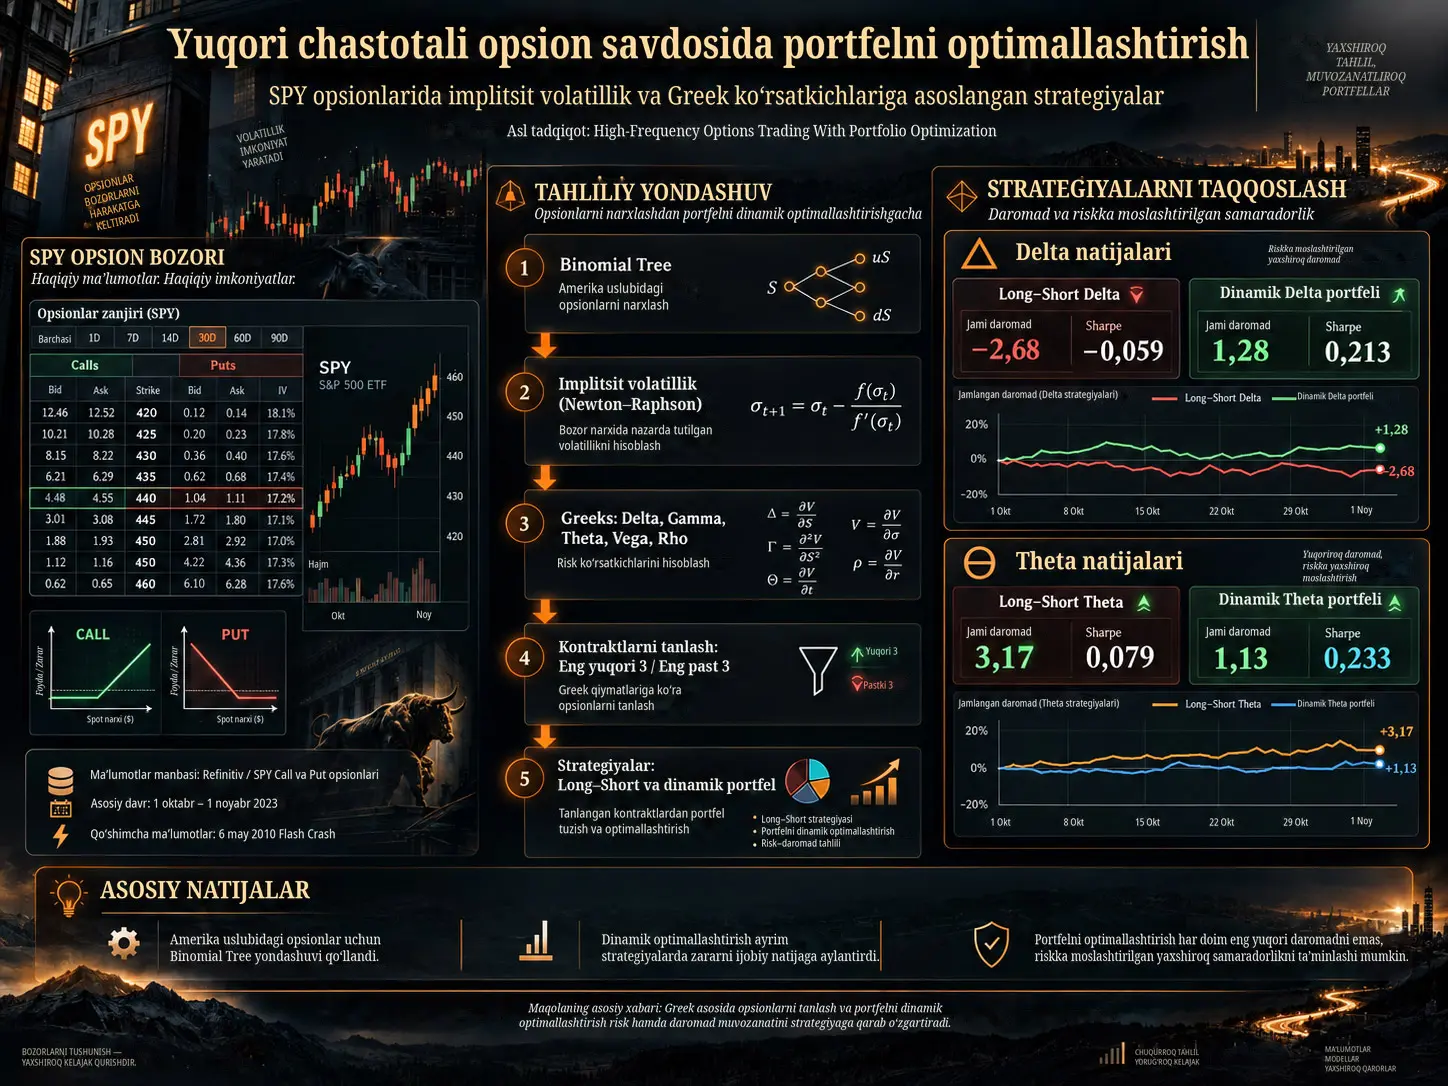
Yuqori chastotali opsion savdosida portfelni optimallashtirish — muayyan risk va narxlash koʻrsatkichlari asosida tanlangan koʻplab opsion kontraktlarini qatʼiy long–short qoidalari oʻrniga portfel vaznlarini dinamik ravishda oʻzgartirish orqali boshqarishni maqsad qilgan miqdoriy savdo yondashuvidir. Sid Bhatia olib borgan tadqiqot SPY call va put opsionlarida kontraktlarni tanlash uchun implitsit volatillik, Delta, Gamma, Theta, Vega va Rho kabi asosiy opsion risk koʻrsatkichlaridan foydalanadi va portfelni optimallashtirishning turli usullari natijalarini taqqoslaydi.
Tadqiqotning asosiy yondashuvida avval keng SPY opsionlari toʻplamidan muayyan koʻrsatkich boʻyicha eng yuqori qiymatli uchta va eng past qiymatli uchta kontrakt tanlanadi. Oddiy strategiyada yuqori qiymatli uchta opsion boʻyicha uzun, past qiymatli uchta opsion boʻyicha esa qisqa pozitsiya ochilishi mumkin. Yanada takomillashgan yondashuvda ayni kontraktlar portfelni optimallashtirishga kiritiladi va vaznlar muayyan vaqt oraliqlarida qayta hisoblanadi.
SPY opsionlari muddatidan oldin ijro etish huquqiga ega Amerika uslubidagi opsionlar sifatida koʻrib chiqilgani sababli tadqiqot narxlash va implitsit volatillikni hisoblashda Black–Scholes modelining Yevropa uslubidagi opsionlarga xos yopiq shakldagi formulasi oʻrniga koʻp bosqichli Binomial Tree modelidan foydalanadi. Implitsit volatillik bozor narxi bilan Binomial Tree narxi mos kelguncha Newton–Raphson usuli yordamida iterativ ravishda hisoblanadi.
Manbada bevosita keltirilgan Delta natijalarida oddiy Long–Short Delta strategiyasining umumiy daromadi −2,675800 va Sharpe koeffitsiyenti −0,058600 boʻlgan boʻlsa, Dinamik Delta portfeli mos ravishda 1,276632 va 0,212594 natijalarni bergan. Theta boʻyicha esa Long–Short strategiyasi 3,165975 umumiy daromad bilan Dinamik Theta portfelining 1,130676 qiymatidan yuqori natija koʻrsatgan; biroq dinamik Theta strategiyasining 0,232710 ga teng Sharpe koeffitsiyenti long–short Theta strategiyasining 0,078585 qiymatidan yuqori boʻlgan.
Bu natijalar portfelni optimallashtirish taʼsiri bir oʻlchovli emasligini koʻrsatadi. Dinamik optimallashtirish ayrim Greek strategiyalarida umumiy daromadni oshirishi mumkin boʻlsa, baʼzi hollarda pastroq umumiy daromad evaziga riskka moslashtirilgan yaxshiroq samaradorlikni taʼminlashi mumkin.
Tadqiqotda Nima Uchun SPY Opsionlaridan Foydalaniladi?
SPY opsionlari turli ijro narxlari va amal qilish muddati tugash sanalari boʻyicha kontraktlarning keng xilma-xilligini taʼminlaydigan, savdo hajmi yuqori boʻlgan opsionlar majmuasini taqdim etadi. Tadqiqot ham call, ham put kontraktlaridan foydalanadi va har bir kontrakt uchun narx, hajm, xarid/sotuv kotirovkalari, ijro narxi, muddat tugash sanasi va kontrakt turi kabi oʻzgaruvchilarni qayta ishlaydi.
Manbaning Data boʻlimiga koʻra, asosiy maʼlumotlar:
- 1 oktabr 2023–1 noyabr 2023 davrini,
- SPY call va put opsionlarini,
- koʻplab ijro narxlarini,
- 1 soatlik kuzatuvlarni,
- 6.214.874 qatorni
oʻz ichiga oladi.
Bundan tashqari, 6 may 2010 Flash Crash davriga oid 5 daqiqalik SPY opsion maʼlumotlaridan ham foydalanilgan va bu maʼlumotlar toʻplami 552.672 qatordan iborat.
Kirish boʻlimida asosiy maʼlumotlar uchun 5 daqiqalik vaqt oraligʻi koʻrsatilishi Data boʻlimidagi 1 soatlik asosiy maʼlumotlar tavsifiga mos kelmaydi. Demak, asosiy maʼlumotlarning vaqt aniqligi boʻyicha manba ichida terminologiya/taʼrif farqi mavjud.
Amerika Uslubidagi Opsionlar Uchun Nima Sababdan Binomial Tree Ishlatiladi?
Black–Scholes modeli standart shaklida Yevropa uslubidagi opsionlar faqat amal qilish muddati tugaydigan sanada ijro etilishi mumkinligini faraz qiladi. Amerika uslubidagi opsionlarda esa kontrakt muddati tugashidan oldin ijro etilishi mumkin. Muddatidan oldin ijro etish imkoniyati opsionni baholashni oʻzgartiradi.
Shu sababli tadqiqot Amerika uslubidagi opsion narxini sonli usulda hisoblaydigan koʻp bosqichli Binomial Tree yondashuvini afzal koʻradi. Daraxtdagi vaqt qadamlari sonini oshirish orqali narx bahosining aniqligini yaxshilash maqsad qilingan.
Keyinchalik bu narx implitsit volatillikni hisoblash uchun asos boʻladi.
Implitsit Volatillik Qanday Hisoblanadi?
Implitsit volatillik (IV) — kuzatilgan opsion bozor narxini model yordamida qayta hosil qilish uchun zarur boʻlgan volatillik qiymatidir.
Tadqiqot IV ni hisoblashda Newton–Raphson algoritmidan foydalanadi:
Bu yerda \(x_n\) — n-iteratsiyadagi volatillik bahosi. Funksiya opsionning bozor narxi bilan Binomial Tree hisoblagan nazariy narx oʻrtasidagi farqni ifodalaydi.
Algoritm:
- volatillikning boshlangʻich bahosini tanlaydi,
- Binomial Tree narxini hisoblaydi,
- bozor narxidan farqini oʻlchaydi,
- Newton–Raphson orqali volatillikni yangilaydi,
- ikki narx yetarlicha yaqinlashguncha takrorlaydi.
IV qiymatlari olingach, masalan, eng yuqori IV ga ega uchta va eng past IV ga ega uchta opsionni tanlab, savdo uchun opsionlar toʻplamini shakllantirish mumkin.
Portfelni Optimallashtirishda Qanday Cheklovlar Qoʻllanadi?
Portfelni dinamik optimallashtirishda asosiy vazn cheklovlari:
va har bir kontrakt uchun:
koʻrinishida beriladi.
Yaʼni har bir opsion portfelning kamida %1 va koʻpi bilan %40 qismini tashkil qilishi mumkin.
Tadqiqot keyinchalik implitsit volatillik boʻyicha qoʻshimcha limitdan ham foydalanadi. Portfelning vaznlangan IV qiymati oldindan belgilangan maksimal volatillik darajasidan oshmasligi kerak:
va:
cheklovi qoʻllanishi mumkin.
Opsionlarning Greek Koʻrsatkichlari Nimani Oʻlchaydi?
Opsionlarning Greek koʻrsatkichlari opsion narxining muayyan bozor oʻzgaruvchilariga sezgirligini oʻlchaydigan, hosilalarga asoslangan risk koʻrsatkichlaridir.
Delta
Delta bazaviy aktiv narxining kichik oʻzgarishiga javoban opsion narxi taxminan qanchaga oʻzgarishini oʻlchaydi.
Manba Amerika uslubidagi opsionlar uchun Muroi–Suda yondashuvidagi \(\Delta_A^{MS}(s,0)\) formulasidan foydalanadi va muddatidan oldin ijro etish ehtimolini hisobga oladi.
Bu tuzilma klassik Black–Scholes Delta koʻrsatkichidan farqli ravishda Amerika uslubidagi opsionning muddatidan oldin ijro etilish xususiyatini oʻz ichiga oladi.
Gamma
Gamma — opsion narxining bazaviy aktiv narxi boʻyicha ikkinchi hosilasi boʻlib, bazaviy aktiv narxi oʻzgarganda Delta qanchalik tez oʻzgarishini oʻlchaydi.
Amerika uslubidagi opsionlarda muddatidan oldin ijro etish imkoniyati tufayli manba Gamma uchun Binomial Tree yoki chekli ayirmalar singari sonli usullardan foydalanishni tavsiya qiladi.
Theta
Theta vaqt oʻtishining opsion narxiga taʼsirini, yaʼni vaqt qiymatining kamayishini ifodalaydi. Amerika uslubidagi opsionlar uchun tadqiqot muddat tugashiga qolgan vaqtni oz miqdorda oʻzgartirib, opsion narxini qayta hisoblash orqali chekli ayirmalar yondashuvi yordamida Theta ning taqribiy qiymatini oladi.
Vega
Vega implitsit volatillik oʻzgarishining opsion narxiga taʼsirini oʻlchaydi.
Rho
Rho foiz stavkasi oʻzgarishining opsion narxiga taʼsirini oʻlchaydi.
Oddiy Long–Short va Dinamik Portfel Oʻrtasidagi Farq Nimada?
Oddiy Greek strategiyasida Greek qiymati eng yuqori boʻlgan uchta kontrakt boʻyicha uzun, eng past qiymatli uchta kontrakt boʻyicha esa qisqa pozitsiya ochiladi.
Dinamik portfel yondashuvida kontraktlar xuddi shu mantiq bilan tanlanishi mumkin boʻlsa-da, teng long–short vaznlaridan foydalanilmaydi. Portfel vaznlari muayyan cheklovlarga muvofiq qayta optimallashtiriladi.
Delta natijasi
| Strategiya | Umumiy daromad | Oʻrtacha daromad | Sharpe koeffitsiyenti |
|---|---|---|---|
| Long–Short Delta | -2,675800 | -0,033400 | -0,058600 |
| Dinamik Delta portfeli | 1,276632 | 0,023211 | 0,212594 |
Delta misolida dinamik portfel umumiy daromad, oʻrtacha daromad va Sharpe koeffitsiyenti jihatidan oddiy long–short tuzilmasidan yuqori natija bergan.
Theta natijasi
| Strategiya | Umumiy daromad | Oʻrtacha daromad | Sharpe koeffitsiyenti |
|---|---|---|---|
| Long–Short Theta | 3,165975 | 0,039575 | 0,078585 |
| Dinamik Theta portfeli | 1,130676 | 0,020558 | 0,232710 |
Theta misoli muhim murosani koʻrsatadi. Oddiy Long–Short Theta yuqoriroq umumiy daromad va oʻrtacha daromad bergan boʻlsa, Dinamik Theta portfeli taxminan uch baravar yuqori Sharpe koeffitsiyentini namoyon etadi.
Demak, portfelni optimallashtirishning asosiy hissasi har doim ham maksimal nominal daromad emas; ayrim strategiyalarda u daromad/risk nisbatini oʻzgartiradi.
Nima Uchun Ilgʻor Greek Kombinatsiyalaridan Foydalaniladi?
Bitta Greek koʻrsatkichi riskning faqat bir oʻlchamiga eʼtibor qaratadi. Shu sababli tadqiqot bir strategiya ichida turli Greek juftliklaridan foydalanadi.
Delta + Rho
Bazaviy aktiv narxi harakati bilan foiz stavkasiga sezgirlikni birgalikda koʻrib chiqadi. Manba bu strategiya foiz stavkasi oʻzgarishlariga sezgir ekanini qayd etadi.
Delta + Vega
Yoʻnalishli narx riski bilan implitsit volatillik riskini birgalikda koʻrib chiqadi. Tadqiqot bu yondashuv, ayniqsa, oʻzgaruvchan bozorlardagi imkoniyatlardan foydalanish uchun qoʻllanishi mumkinligini ilgari suradi.
Vega + Rho
Volatillik va foiz stavkalarining opsion narxiga birgalikdagi taʼsirini baholaydi. Manbaning 5-sahifasidagi 3-rasm Dinamik Vega & Rho portfeli strategiyasining sinov jarayonidagi kumulyativ samaradorligini koʻrsatadi va grafikda umuman ijobiy yoʻnalishdagi tendensiya mavjud.
Delta + Gamma
Narx yoʻnalishi va qavariqlik taʼsirini birgalikda koʻrib chiqadi. Manba bu tuzilmadan, ayniqsa, kuchli yoʻnalishli narx harakatlarida riskning chiziqli boʻlmagan qismini boshqarish uchun foydalanadi.
5-sahifadagi 4-rasmda Long–Short Delta & Gamma strategiyasi davr davomida sezilarli tebranishlarni boshdan kechirsa-da, sinov davri oxiriga kelib ijobiy sohada turadi. Manba ushbu grafik uchun toʻliq jamlanma statistikani matnda bermagani sababli Verianla tomonidan sonli samaradorlik qiymati chiqarilmagan.
Statik Portfel Modellari Qanday Qoʻllanadi?
Dinamik strategiyalar uchun taqqoslash mezonini yaratish maqsadida tadqiqot toʻrtta statik portfel yondashuvini sinovdan oʻtkazadi:
- Standard Markowitz,
- risksiz foiz stavkasi kiritilgan portfel,
- shrinkage usulidan foydalanadigan portfel,
- robast optimallashtirish.
Statik modellarda butun vaqt ufqi uchun faqat bitta vaznlar toʻplami yaratiladi. Dinamik strategiyalardan farqli ravishda, vaznlar davr davomida qayta hosil qilinmaydi.
Manba, shuningdek, statik modellarda vaznlar yigʻindisining birga teng boʻlishidan tashqari, dinamik portfeldagi %1–%40 kabi qoʻshimcha vazn cheklovlari qoʻllanmasligini qayd etadi.
Yuklangan matnda ushbu toʻrtta statik modelning har biri uchun batafsil samaradorlik jadvallari taqdim etilmaganligi sababli modellar sonli koʻrsatkichlar asosida tartiblanmaydi.
Tadqiqot Usuli va Natijalari
Maʼlumotlarni tayyorlash
Manba yetishmayotgan maʼlumotlari kamroq boʻlgan opsionlar bilan kamroq savdo qilinadigan opsionlarni bir-biridan ajratishga harakat qiladi. Data boʻlimidagi yakuniy tasnifga koʻra:
- likvid opsionlar: 0–1 yetishmayotgan qiymat,
- nolikvid opsionlar: 3–7 yetishmayotgan qiymat.
Biroq Methodology boʻlimida ikkinchi toifa 1–3 null qiymat sifatida taʼriflangan. Manba bu farqni izohlamagan.
Maʼlumotlarni tozalash jarayonida NA ulushi yuqori boʻlgan ustunlar qayta ishlangan, chetga chiquvchi qiymatlar tuzatilgan va maʼlumotlar standartlashtirilgan.
Tozalangan maʼlumotlar maydonlari
Manbada qayd etilgan maydonlar orasida:
- RIC,
- Date-Time,
- Option Type,
- Open, High, Low, Last,
- Volume,
- No. Trades,
- Bid/Ask narxlari,
- No. Bids / No. Asks,
- Mid Open / Mid Close,
- Strike Price,
- Maturity,
- Contract Type
mavjud.
Kontraktlarni tanlash
Har bir mezon boʻyicha asosiy investitsiya toʻplami odatda oltita kontraktdan tuziladi:
- mezon qiymati eng yuqori boʻlgan 3 ta opsion,
- mezon qiymati eng past boʻlgan 3 ta opsion.
Xuddi shu tanlash mantiqi implitsit volatillik, alohida Greek koʻrsatkichlari va ayrim Greek kombinatsiyalari uchun qoʻllanadi.
Tadqiqot natijalarining umumiy talqini
Muallifning xulosa boʻlimiga koʻra, oddiy implitsit volatillik va Greek long–short strategiyalari umuman olganda kuchli emas. Biroq:
- Theta,
- Rho,
- birlashtirilgan Greek strategiyalari
koʻproq istiqbolli xususiyatlarni namoyon etadi.
Ayniqsa, portfelni optimallashtirish orqali bozor oʻzgarishlariga moslasha oladigan vaznlarni yaratish tadqiqotda asosiy takomillashtirish yoʻnalishi deb qaraladi.
Kelgusi tadqiqotlar uchun takliflar
Manba quyidagi sohalarni ochiq tadqiqot yoʻnalishlari sifatida keltiradi:
- long–short strategiyasidagi opsionlar sonini optimallashtirish,
- minimal va maksimal portfel vazni cheklovlarini oʻzgartirish,
- qayta muvozanatlash chastotasini optimallashtirish,
- likvidligi pastroq opsionlarni alohida oʻrganish,
- uzoqroq davrni qamrab olgan tarixiy maʼlumotlardan foydalanish.
Tadqiqot qoʻllab-quvvatlaydigan xulosalar
- Amerika uslubidagi SPY opsionlarida Binomial Tree asosida narxlash va IV ni hisoblash orqali kontraktlarni tanlash mumkin.
- Greek koʻrsatkichlariga asoslangan kontrakt tanlash oddiy long–short va portfelni optimallashtirish tuzilmalarida turli risk/daromad profillarini hosil qiladi.
- Delta tajribasida portfelni dinamik optimallashtirish manfiy long–short natijasini musbat natijaga aylantirgan.
- Theta tajribasida long–short yuqoriroq umumiy daromad bergan boʻlsa-da, dinamik portfel yuqoriroq Sharpe koeffitsiyentini taʼminlagan.
- Bir strategiyada bir nechta Greek koʻrsatkichidan foydalanish yagona risk sezgirligi oʻrniga koʻp oʻlchovli portfel boshqaruviga imkon beradi.
- Tadqiqotning yakuniy talqini Theta, Rho va birlashtirilgan Greek strategiyalarini koʻproq istiqbolli yoʻnalishlar sifatida koʻrsatadi.
Tadqiqot qoʻllab-quvvatlamaydigan umumlashtirishlar
- Portfelni optimallashtirish har bir Greek yoki har bir opsion davrida yuqoriroq daromad keltirishi koʻrsatilmagan.
- Strategiyalarning haqiqiy, jonli HFT infratuzilmasida foydali ekani koʻrsatilmagan.
- Tranzaksiya xarajatlari, narx sirpanishi, birja kechikishi va navbat ustuvorligining amaliy ekspluatatsiya sharoitidagi toʻliq taʼsiri keng qamrovda oʻlchanmagan.
- Flash Crash maʼlumotlar toʻplamidan foydalanilganligi strategiyalar Flash Crash vaqtida albatta muvaffaqiyatli boʻlganini anglatmaydi; manba alohida samaradorlik natijasini taqdim etmaydi.
- Asosiy maʼlumotlar 1 soatlik boʻlgan taqdirda natijalar klassik mikrosekund/nanosekund HFT tizimlarining bevosita samaradorligini ifodalamaydi.
- Bir oylik asosiy tanlanma uzoq muddatli bozor rejimlarining barchasini ifodalamaydi.
- SPY boʻyicha olingan natijalarni boshqa bazaviy aktivlar yoki opsion bozorlariga avtomatik tarzda umumlashtirib boʻlmaydi.
Manba va Usul Haqida Izoh
Asl sarlavha: High-Frequency Options Trading With Portfolio Optimization.
Muallif: Sid Bhatia.
Muassasa: Stevens Institute of Technology.
Tadqiqot sanasi: 10 avgust 2024.
arXiv: 2408.08866v1 [q-fin.TR].
arXiv ga yuklangan sana: 16 avgust 2024.
Manba turi: arXiv tadqiqot matni / preprint.
Asosiy bazaviy aktiv: SPY.
Opsion turlari: Call va put.
Opsionning ijro etilish tuzilishi: Manbada Amerika uslubidagi opsion sifatida koʻrib chiqilgan.
Asosiy maʼlumotlar manbai: Refinitiv, Hanlon Financial Systems Lab orqali olingan.
Asosiy maʼlumotlar davri: 1 oktabr–1 noyabr 2023.
Asosiy maʼlumotlar hajmi: 6.214.874 qator.
Qoʻshimcha stress davri: 6 may 2010 Flash Crash.
Flash Crash maʼlumotlari hajmi: 552.672 qator.
Asosiy narxlash modeli: Binomial Tree.
Implitsit volatillikni hisoblash usuli: Newton–Raphson.
Asosiy Greek koʻrsatkichlari: Delta, Gamma, Theta.
Ilgʻor Greek koʻrsatkichlari: Vega va Rho.
Greek kombinatsiyalari: Delta–Rho, Delta–Vega, Vega–Rho va Delta–Gamma.
Dinamik portfel cheklovlari: Vaznlar yigʻindisi 1; har bir vazn %1–%40; ayrim tajribalarda portfelning maksimal IV qiymati boʻyicha cheklov.
Statik taqqoslash mezonlari: Standard Markowitz, risksiz foiz stavkali portfel, shrinkage portfeli va robast optimallashtirish.
Bevosita sonli Delta natijasi: Long–Short umumiy daromadi −2,675800; Dinamik portfel 1,276632.
Bevosita sonli Theta natijasi: Long–Short umumiy daromadi 3,165975; Dinamik portfel 1,130676.
Manba ichidagi asosiy nomuvofiqlik: Kirish boʻlimi asosiy maʼlumotlarni besh daqiqalik deb taʼriflaydi, Data boʻlimi esa asosiy oktabr 2023 maʼlumotlari bir soatlik ekanini qayd etadi.
Manba ichidagi ikkinchi nomuvofiqlik: Likvidlik guruhlari Methodology boʻlimida 1–3, Data boʻlimida esa 3–7 yetishmayotgan qiymat sifatida turlicha taʼriflangan.
Asosiy ilmiy cheklov: Tadqiqot qisqa tarixiy tanlanmada opsion strategiyalarining tarixiy sinovini / portfel tahlilini amalga oshiradi; jonli, oʻta past kechikishli HFT tizimini yoki haqiqiy birja ijrosi tajribasini baholamaydi.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan