

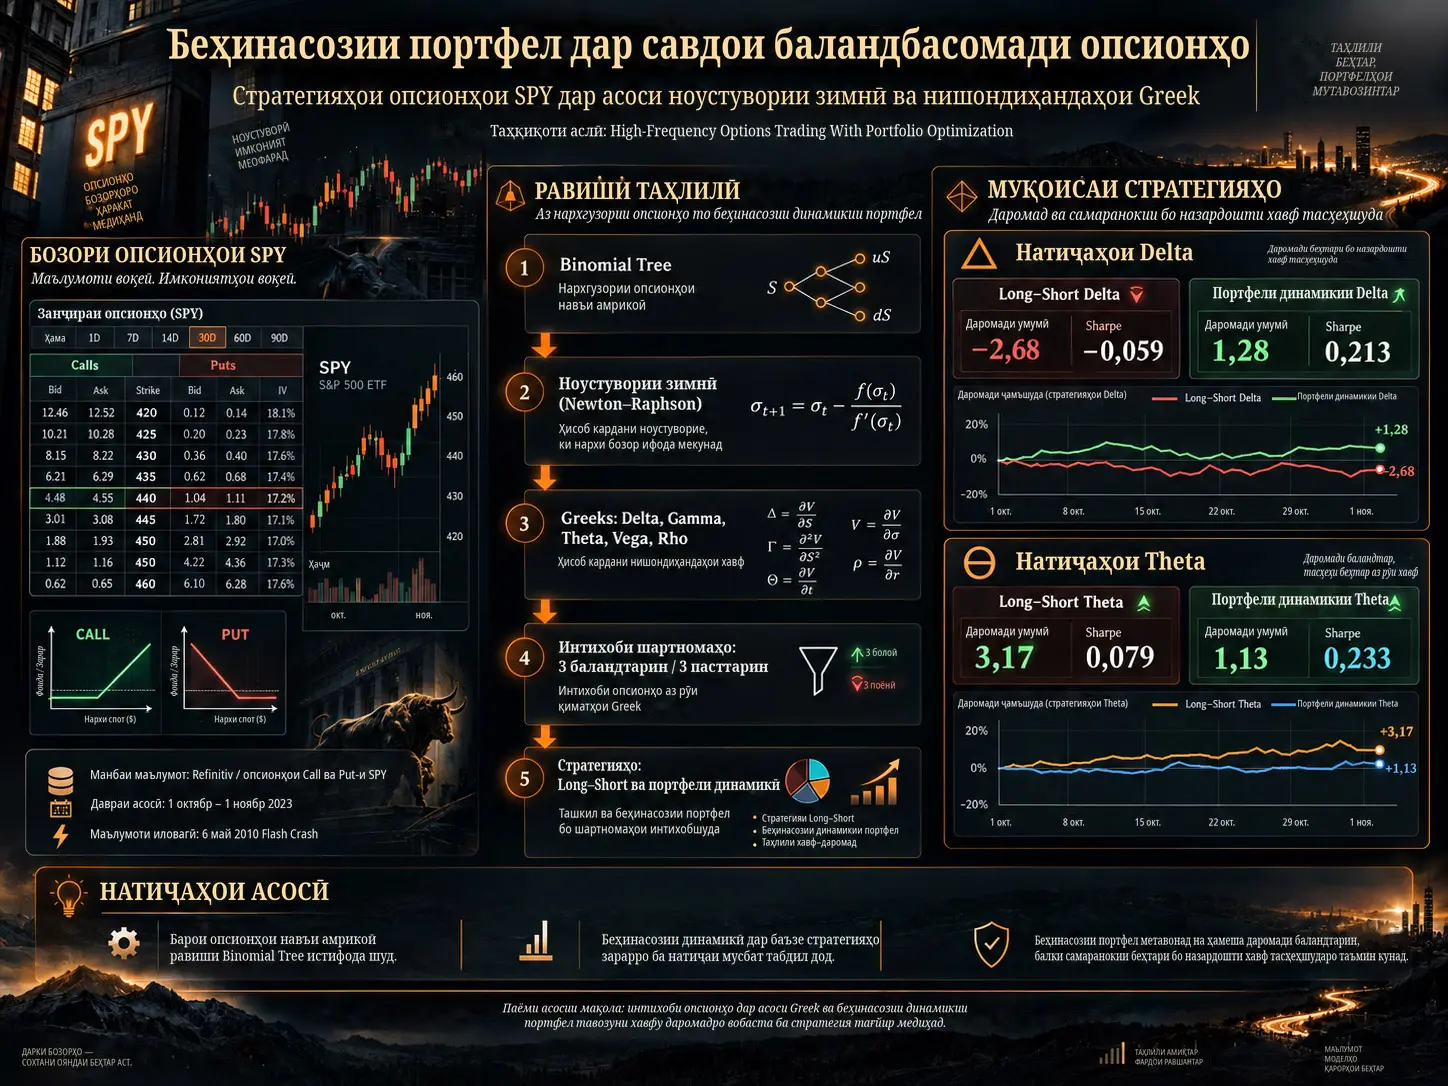
Беҳинасозии портфел дар савдои баландбасомади опсионҳо равиши миқдории савдо мебошад, ки ҳадафаш идора кардани шумораи зиёди шартномаҳои опсионии аз рӯи нишондиҳандаҳои муайяни хавф ва нархгузорӣ интихобшуда на бо қоидаҳои собити long–short, балки тавассути тағйир додани динамикии вазнҳои портфел аст. Таҳқиқоти анҷомдодаи Sid Bhatia дар опсионҳои call ва put-и SPY барои интихоби шартномаҳо нишондиҳандаҳои асосии хавфи опсион, аз қабили ноустувории зимнӣ, Delta, Gamma, Theta, Vega ва Rho-ро истифода мебарад ва натиҷаҳои усулҳои гуногуни беҳинасозии портфелро муқоиса мекунад.
Дар равиши асосии таҳқиқот нахуст аз маҷмуаи васеи опсионҳои SPY аз рӯи нишондиҳандаи муайян се шартнома бо баландтарин ва се шартнома бо пасттарин қимат интихоб мешаванд. Дар стратегияи одӣ барои се опсиони дорои қимати баланд мавқеи дароз ва барои се опсиони дорои қимати паст мавқеи кӯтоҳ кушодан мумкин аст. Дар равиши пешрафтатар ҳамин шартномаҳо ба беҳинасозии портфел ворид карда мешаванд ва вазнҳо дар фосилаҳои муайян аз нав ҳисоб мегарданд.
Азбаски опсионҳои SPY ҳамчун опсионҳои навъи амрикоӣ бо ҳуқуқи иҷрои пеш аз муҳлат баррасӣ мешаванд, таҳқиқот барои нархгузорӣ ва ҳисоб кардани ноустувории зимнӣ ба ҷойи формулаи пӯшидаи Black–Scholes, ки ба опсионҳои навъи аврупоӣ хос аст, модели бисёрқадамаи Binomial Tree-ро истифода мебарад. Ноустувории зимнӣ то мувофиқ шудани нархи бозор бо нархи Binomial Tree бо усули Newton–Raphson ба таври итеративӣ ҳисоб карда мешавад.
Дар натиҷаҳои Delta, ки манбаъ бевосита пешниҳод мекунад, даромади умумии стратегияи одии Long–Short Delta −2,675800 ва коэффитсиенти Sharpe −0,058600 буд, дар ҳоле ки Портфели динамикии Delta мутаносибан 1,276632 ва 0,212594 натиҷа дод. Барои Theta стратегияи Long–Short бо даромади умумии 3,165975 аз қимати 1,130676-и Портфели динамикии Theta баландтар буд; аммо коэффитсиенти Sharpe-и Theta-и динамикӣ бо қимати 0,232710 аз қимати 0,078585-и long–short Theta баландтар буд.
Ин натиҷаҳо нишон медиҳанд, ки таъсири беҳинасозии портфел якченака нест. Беҳинасозии динамикӣ метавонад дар баъзе стратегияҳои Greek даромади умумиро зиёд кунад, дар ҳоле ки дар баъзе ҳолатҳо дар ивази даромади умумии пасттар самаранокии беҳтари бо назардошти хавф тасҳеҳшударо таъмин карда метавонад.
Чаро Дар Таҳқиқот Опсионҳои SPY Истифода Мешаванд?
Опсионҳои SPY маҷмуаи опсионҳои дорои ҳаҷми баланди савдоро фароҳам меоранд, ки дар нархҳои гуногуни иҷро ва санаҳои гуногуни анҷоми муҳлат шартномаҳои хеле гуногунро дар бар мегирад. Таҳқиқот ҳам шартномаҳои call ва ҳам put-ро истифода мебарад ва барои ҳар шартнома тағйирёбандаҳоеро ба монанди нарх, ҳаҷм, маълумоти нархҳои харид/фурӯш, нархи иҷро, санаи анҷоми муҳлат ва навъи шартнома коркард мекунад.
Мувофиқи бахши Data-и манбаъ, маълумоти асосӣ:
- давраи 1 октябри 2023–1 ноябри 2023,
- опсионҳои call ва put-и SPY,
- шумораи зиёди нархҳои иҷро,
- мушоҳидаҳои 1-соата,
- 6.214.874 сатрро
дар бар мегирад.
Илова бар ин, маълумоти 5-дақиқаии опсионҳои SPY барои давраи Flash Crash-и 6 майи 2010 низ истифода шудааст ва ин маҷмуаи маълумот 552.672 сатрро дар бар мегирад.
Истифодаи ибораи фосилаи 5-дақиқаӣ барои маълумоти асосӣ дар муқаддима бо тавсифи маълумоти асосии 1-соата дар бахши Data мувофиқат намекунад. Аз ин рӯ, дар дохили манбаъ вобаста ба тафсилоти замонии маълумоти асосӣ фарқи истилоҳӣ/таърифӣ вуҷуд дорад.
Чаро Барои Опсионҳои Навъи Амрикоӣ Binomial Tree Истифода Мешавад?
Модели Black–Scholes дар шакли стандартии худ фарз мекунад, ки опсионҳои навъи аврупоӣ танҳо дар санаи анҷоми муҳлат иҷро шуда метавонанд. Дар опсионҳои навъи амрикоӣ бошад, шартнома пеш аз анҷоми муҳлат иҷро шуда метавонад. Ин имкони иҷрои пеш аз муҳлат баҳогузории опсионро тағйир медиҳад.
Аз ин сабаб таҳқиқот ба равиши бисёрқадамаи Binomial Tree бартарӣ медиҳад, ки нархи опсиони навъи амрикоиро ба таври ададӣ ҳисоб мекунад. Бо зиёд кардани шумораи қадамҳои вақт дар дарахт беҳтар кардани дақиқии арзёбии нарх ҳадаф гирифта мешавад.
Сипас ин нарх барои ҳисоб кардани ноустувории зимнӣ асос мегардад.
Ноустувории Зимнӣ Чӣ Тавр Ҳисоб Карда Мешавад?
Ноустувории зимнӣ (IV) қимати ноустуворие мебошад, ки барои бо ёрии модел аз нав ҳосил кардани нархи бозории мушоҳидашудаи опсион зарур аст.
Таҳқиқот барои ҳисоб кардани IV алгоритми Newton–Raphson-ро истифода мебарад:
Дар ин ҷо \(x_n\) арзёбии ноустуворӣ дар итератсияи n-ум аст. Функсия фарқи байни нархи бозории опсион ва нархи назариявии тавассути Binomial Tree ҳисобшударо ифода мекунад.
Алгоритм:
- арзёбии ибтидоии ноустувориро интихоб мекунад,
- нархи Binomial Tree-ро ҳисоб мекунад,
- фарқро аз нархи бозор чен мекунад,
- ноустувориро бо Newton–Raphson нав мекунад,
- то ба қадри кофӣ наздик шудани ду нарх амалҳоро такрор мекунад.
Пас аз ба даст овардани қиматҳои IV, масалан, бо интихоби се опсиони дорои баландтарин IV ва се опсиони дорои пасттарин IV маҷмуаи опсионҳоро барои савдо ташкил кардан мумкин аст.
Дар Беҳинасозии Портфел Кадом Маҳдудиятҳо Истифода Мешаванд?
Дар беҳинасозии динамикии портфел маҳдудиятҳои асосии вазнҳо:
ва барои ҳар шартнома:
дода мешаванд.
Яъне ҳар опсион метавонад на камтар аз %1 ва на бештар аз %40-и портфелро ташкил диҳад.
Сипас таҳқиқот маҳдудияти иловагии ноустувории зимниро низ истифода мебарад. Қимати вазндори IV-и портфел набояд аз сатҳи максималии ноустувории пешакӣ муайяншуда зиёд бошад:
ва:
маҳдудиятро татбиқ кардан мумкин аст.
Нишондиҳандаҳои Greek-и Опсионҳо Чиро Чен Мекунанд?
Нишондиҳандаҳои Greek-и опсионҳо нишондиҳандаҳои хавфи ба ҳосилаҳо асосёфта мебошанд, ки ҳассосияти нархи опсионро нисбат ба тағйирёбандаҳои муайяни бозор чен мекунанд.
Delta
Delta чен мекунад, ки дар ҷавоб ба тағйироти хурди нархи дороии асосӣ нархи опсион тақрибан чӣ қадар тағйир меёбад.
Манбаъ барои опсионҳои навъи амрикоӣ формулаи \(\Delta_A^{MS}(s,0)\)-ро аз равиши Muroi–Suda истифода мебарад ва эҳтимоли иҷрои пеш аз муҳлатро ба назар мегирад.
Ин сохтор, бар хилофи Delta-и классикии Black–Scholes, хусусияти иҷрои пеш аз муҳлати опсиони навъи амрикоиро дар бар мегирад.
Gamma
Gamma ҳосилаи дуюми нархи опсион нисбат ба нархи дороии асосӣ буда, чен мекунад, ки ҳангоми тағйир ёфтани нархи дороии асосӣ Delta бо чӣ суръат тағйир меёбад.
Аз сабаби имкони иҷрои пеш аз муҳлат дар опсионҳои навъи амрикоӣ, манбаъ барои Gamma истифодаи усулҳои ададӣ ба монанди Binomial Tree ё фарқҳои ниҳоиро тавсия медиҳад.
Theta
Theta таъсири гузашти вақт ба нархи опсион, яъне коҳиши арзиши вақтиро ифода мекунад. Барои опсионҳои навъи амрикоӣ таҳқиқот вақти боқимонда то анҷоми муҳлатро андаке тағйир дода, нархи опсионро аз нав ҳисоб мекунад ва бо равиши фарқҳои ниҳоӣ қимати тақрибии Theta-ро ба даст меорад.
Vega
Vega таъсири тағйироти ноустувории зимниро ба нархи опсион чен мекунад.
Rho
Rho таъсири тағйироти меъёри фоизиро ба нархи опсион чен мекунад.
Фарқи Байни Long–Short-и Одӣ ва Портфели Динамикӣ Дар Чист?
Дар стратегияи одии Greek барои се шартномаи дорои баландтарин қимати Greek мавқеи дароз ва барои се шартномаи дорои пасттарин қимат мавқеи кӯтоҳ кушода мешавад.
Дар равиши портфели динамикӣ, гарчанде шартномаҳоро бо ҳамон мантиқ интихоб кардан мумкин аст, вазнҳои баробари long–short истифода намешаванд. Вазнҳои портфел мувофиқи маҳдудиятҳои муайян аз нав беҳина карда мешаванд.
Натиҷаи Delta
| Стратегия | Даромади умумӣ | Даромади миёна | Коэффитсиенти Sharpe |
|---|---|---|---|
| Long–Short Delta | -2,675800 | -0,033400 | -0,058600 |
| Портфели динамикии Delta | 1,276632 | 0,023211 | 0,212594 |
Дар мисоли Delta портфели динамикӣ ҳам аз рӯи даромади умумӣ, ҳам аз рӯи даромади миёна ва ҳам аз рӯи коэффитсиенти Sharpe нисбат ба сохтори одии long–short натиҷаи баландтар додааст.
Натиҷаи Theta
| Стратегия | Даромади умумӣ | Даромади миёна | Коэффитсиенти Sharpe |
|---|---|---|---|
| Long–Short Theta | 3,165975 | 0,039575 | 0,078585 |
| Портфели динамикии Theta | 1,130676 | 0,020558 | 0,232710 |
Мисоли Theta як созиши муҳимро ошкор мекунад. Long–Short Theta-и одӣ даромади умумӣ ва даромади миёнаи баландтар медиҳад, дар ҳоле ки Портфели динамикии Theta коэффитсиенти Sharpe-и тақрибан се баробар баландтар нишон медиҳад.
Аз ин рӯ, саҳми асосии беҳинасозии портфел на ҳамеша даромади максималии номиналӣ аст; он дар баъзе стратегияҳо таркиби даромад/хавфро тағйир медиҳад.
Чаро Комбинатсияҳои Пешрафтаи Greek Истифода Мешаванд?
Як нишондиҳандаи Greek танҳо ба як ҷанбаи хавф равона мешавад. Аз ин сабаб таҳқиқот дар доираи як стратегия ҷуфтҳои гуногуни Greek-ро истифода мебарад.
Delta + Rho
Ҳаракати нархи дороии асосӣ ва ҳассосият ба меъёри фоизиро якҷоя баррасӣ мекунад. Манбаъ қайд мекунад, ки ин стратегия ба тағйироти меъёри фоизӣ ҳассос аст.
Delta + Vega
Хавфи самтии нарх ва хавфи ноустувории зимниро якҷоя баррасӣ мекунад. Таҳқиқот бар он аст, ки ин равишро, махсусан, барои истифодаи имкониятҳои бозорҳои ноустувор ба кор бурдан мумкин аст.
Vega + Rho
Таъсири якҷояи ноустуворӣ ва меъёрҳои фоизиро ба нархи опсион арзёбӣ мекунад. Расми 3 дар саҳифаи 5-и манбаъ самаранокии ҷамъшавандаи стратегияи Портфели динамикии Vega & Rho-ро дар раванди санҷиш нишон медиҳад ва дар график дар маҷмуъ тамоюли самти мусбат дида мешавад.
Delta + Gamma
Самти нарх ва таъсири барҷастагиро якҷоя баррасӣ мекунад. Манбаъ ин сохторро, махсусан, ҳангоми ҳаракатҳои қавии самтии нарх барои идора кардани қисми ғайрихаттии хавф истифода мебарад.
Дар Расми 4-и саҳифаи 5 стратегияи Long–Short Delta & Gamma дар тӯли давра ларзишҳои назаррас дошта бошад ҳам, дар наздикии охири давраи санҷиш дар минтақаи мусбат қарор дорад. Азбаски манбаъ омори ҷамъбастии пурраи ин графикро дар матн пешниҳод намекунад, Verianla қимати ададии самаранокиро ҳосил накардааст.
Моделҳои Статикии Портфел Чӣ Тавр Истифода Мешаванд?
Бо мақсади фароҳам овардани меъёри муқоиса барои стратегияҳои динамикӣ таҳқиқот чор равиши статикии портфелро месанҷад:
- Standard Markowitz,
- портфели дорои меъёри фоизии бехавф,
- портфели истифодабарандаи усули shrinkage,
- беҳинасозии робастӣ.
Дар моделҳои статикӣ барои тамоми уфуқи замонӣ танҳо як маҷмуаи вазнҳо ташкил карда мешавад. Бар хилофи стратегияҳои динамикӣ, вазнҳо дар тӯли давра аз нав ташкил намешаванд.
Манбаъ инчунин қайд мекунад, ки дар моделҳои статикӣ ғайр аз шарти ба як баробар будани ҷамъи вазнҳо, маҳдудиятҳои иловагии вазнҳо, ба монанди %1–%40 дар портфели динамикӣ, татбиқ намешаванд.
Азбаски матни боршуда барои ҳар яке аз ин чор модели статикӣ ҷадвалҳои алоҳидаи муфассали самаранокиро пешниҳод намекунад, моделҳо аз рӯи нишондиҳандаҳои ададӣ дараҷабандӣ намешаванд.
Усул ва Натиҷаҳои Таҳқиқот
Омодасозии маълумот
Манбаъ кӯшиш мекунад опсионҳои дорои маълумоти гумшудаи камтарро аз опсионҳое, ки камтар савдо мешаванд, ҷудо кунад. Мувофиқи гурӯҳбандии ниҳоии бахши Data:
- опсионҳои пардохтпазир: 0–1 қимати гумшуда,
- опсионҳои ғайрипардохтпазир: 3–7 қимати гумшуда.
Аммо дар бахши Methodology категорияи дуюм ҳамчун 1–3 қимати null таъриф шудааст. Манбаъ ин фарқро шарҳ надодааст.
Ҳангоми тозакунии маълумот сутунҳои дорои ҳиссаи баланди NA коркард шуда, қиматҳои ғайримуқаррарӣ ислоҳ ва маълумот стандартӣ карда шудааст.
Майдонҳои маълумоти тозашуда
Дар байни майдонҳое, ки манбаъ гузориш медиҳад:
- RIC,
- Date-Time,
- Option Type,
- Open, High, Low, Last,
- Volume,
- No. Trades,
- нархҳои Bid/Ask,
- No. Bids / No. Asks,
- Mid Open / Mid Close,
- Strike Price,
- Maturity,
- Contract Type
мавҷуданд.
Интихоби шартномаҳо
Барои ҳар меъёр маҷмуаи асосии сармоягузорӣ маъмулан аз шаш шартнома ташкил карда мешавад:
- 3 опсионе, ки қимати меъёрашон баландтарин аст,
- 3 опсионе, ки қимати меъёрашон пасттарин аст.
Ҳамин мантиқи интихоб барои ноустувории зимнӣ, нишондиҳандаҳои алоҳидаи Greek ва баъзе комбинатсияҳои Greek татбиқ мешавад.
Тафсири умумии натиҷаҳои таҳқиқот
Мувофиқи бахши хулосаи муаллиф, стратегияҳои одии long–short дар асоси ноустувории зимнӣ ва Greek дар маҷмуъ қавӣ нестанд. Баръакс:
- Theta,
- Rho,
- стратегияҳои якҷояи Greek
рафтори умедбахштар нишон медиҳанд.
Махсусан, тавассути беҳинасозии портфел ташкил кардани вазнҳое, ки ба тағйироти бозор мутобиқ шуда метавонанд, дар таҳқиқот ҳамчун самти асосии такмил дида мешавад.
Пешниҳодҳо барои таҳқиқоти оянда
Манбаъ соҳаҳои зеринро ҳамчун самтҳои кушодаи таҳқиқот пешниҳод мекунад:
- беҳинасозии шумораи опсионҳо дар стратегияи long–short,
- тағйир додани маҳдудиятҳои минималӣ ва максималии вазнҳои портфел,
- беҳинасозии басомади бозмувозинатсозӣ,
- омӯзиши алоҳидаи опсионҳои камтар пардохтпазир,
- истифодаи маълумоти таърихӣ барои давраи дарозтар.
Хулосаҳое, ки таҳқиқот дастгирӣ мекунад
- Дар опсионҳои навъи амрикоии SPY интихоби шартномаҳоро бо нархгузории ба Binomial Tree асосёфта ва ҳисоб кардани IV анҷом додан мумкин аст.
- Интихоби шартномаҳо дар асоси Greek дар сохторҳои одии long–short ва беҳинасозии портфел профилҳои гуногуни хавф/даромад ба вуҷуд меорад.
- Дар таҷрибаи Delta беҳинасозии динамикии портфел натиҷаи манфии long–short-ро ба натиҷаи мусбат табдил додааст.
- Дар таҷрибаи Theta, гарчанде long–short даромади умумии баландтар додааст, портфели динамикӣ коэффитсиенти Sharpe-и баландтарро таъмин кардааст.
- Истифодаи якчанд нишондиҳандаи Greek дар як стратегия ба ҷойи ҳассосият ба як хавф имкони идоракунии бисёрченакаи портфелро фароҳам меорад.
- Тафсири натиҷаҳои таҳқиқот стратегияҳои Theta, Rho ва Greek-и якҷояро ҳамчун соҳаҳои умедбахштар нишон медиҳад.
Умумикуниҳое, ки таҳқиқот дастгирӣ намекунад
- Нишон дода нашудааст, ки беҳинасозии портфел барои ҳар Greek ё дар ҳар давраи опсион даромади баландтар медиҳад.
- Нишон дода нашудааст, ки стратегияҳо дар инфрасохтори воқеии зиндаи HFT фоидаоваранд.
- Таъсири пурраи хароҷоти муомила, лағжиши нарх, таъхири биржа ва афзалият дар навбат дар шароити истифодаи воқеӣ ҳамаҷониба чен карда нашудааст.
- Истифодаи маҷмуаи маълумоти Flash Crash маънои онро надорад, ки стратегияҳо ҳангоми Flash Crash ҳатман муваффақ шудаанд; манбаъ натиҷаи алоҳидаи самаранокиро пешниҳод намекунад.
- Агар маълумоти асосӣ 1-соата бошад, натиҷаҳо самаранокии мустақими системаҳои классикии микросониягӣ/наносониягии HFT-ро ифода намекунанд.
- Намунаи асосии якмоҳа тамоми низомҳои дарозмуддати бозорро намояндагӣ намекунад.
- Натиҷаҳои бадастомадаро дар SPY ба дигар дороиҳои асосӣ ё бозорҳои опсионҳо ба таври худкор умумӣ кардан мумкин нест.
Ёддошт оид ба Манбаъ ва Усул
Унвони аслӣ: High-Frequency Options Trading With Portfolio Optimization.
Муаллиф: Sid Bhatia.
Муассиса: Stevens Institute of Technology.
Санаи таҳқиқот: 10 августи 2024.
arXiv: 2408.08866v1 [q-fin.TR].
Санаи боргузорӣ ба arXiv: 16 августи 2024.
Навъи манбаъ: Матни таҳқиқотии arXiv / препринт.
Дороии асосӣ: SPY.
Навъҳои опсион: Call ва put.
Сохтори иҷрои опсион: Дар манбаъ ҳамчун опсиони навъи амрикоӣ баррасӣ мешавад.
Манбаи маълумоти асосӣ: Refinitiv, тавассути Hanlon Financial Systems Lab дастрас шудааст.
Давраи маълумоти асосӣ: 1 октябр–1 ноябри 2023.
Ҳаҷми маълумоти асосӣ: 6.214.874 сатр.
Давраи иловагии стресс: Flash Crash-и 6 майи 2010.
Ҳаҷми маълумоти Flash Crash: 552.672 сатр.
Модели асосии нархгузорӣ: Binomial Tree.
Ҳалкунандаи ноустувории зимнӣ: Newton–Raphson.
Нишондиҳандаҳои асосии Greek: Delta, Gamma, Theta.
Нишондиҳандаҳои пешрафтаи Greek: Vega ва Rho.
Комбинатсияҳои Greek: Delta–Rho, Delta–Vega, Vega–Rho ва Delta–Gamma.
Маҳдудиятҳои портфели динамикӣ: Ҷамъи вазнҳо 1; ҳар вазн %1–%40; дар баъзе таҷрибаҳо маҳдудияти максималии IV-и портфел.
Меъёрҳои статикии муқоиса: Standard Markowitz, портфели дорои меъёри фоизии бехавф, портфели shrinkage ва беҳинасозии робастӣ.
Натиҷаи бевоситаи ададии Delta: Даромади умумии Long–Short −2,675800; Портфели динамикӣ 1,276632.
Натиҷаи бевоситаи ададии Theta: Даромади умумии Long–Short 3,165975; Портфели динамикӣ 1,130676.
Номувофиқати асосии дохили манбаъ: Бахши муқаддима маълумоти асосиро панҷдақиқаӣ тавсиф мекунад, дар ҳоле ки бахши Data нишон медиҳад, ки маълумоти асосии октябри 2023 яксоата аст.
Номувофиқати дуюми дохили манбаъ: Гурӯҳҳои пардохтпазирӣ дар бахши Methodology ҳамчун 1–3 қимати гумшуда ва дар бахши Data ҳамчун 3–7 қимати гумшуда ба таври гуногун таъриф мешаванд.
Маҳдудияти асосии илмӣ: Таҳқиқот дар як намунаи кӯтоҳи таърихӣ санҷиши таърихии стратегияҳои опсионӣ / таҳлили портфелро анҷом медиҳад; он системаи зиндаи HFT бо таъхири фавқулода кам ё таҷрибаи воқеии иҷро дар биржаро арзёбӣ намекунад.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд