

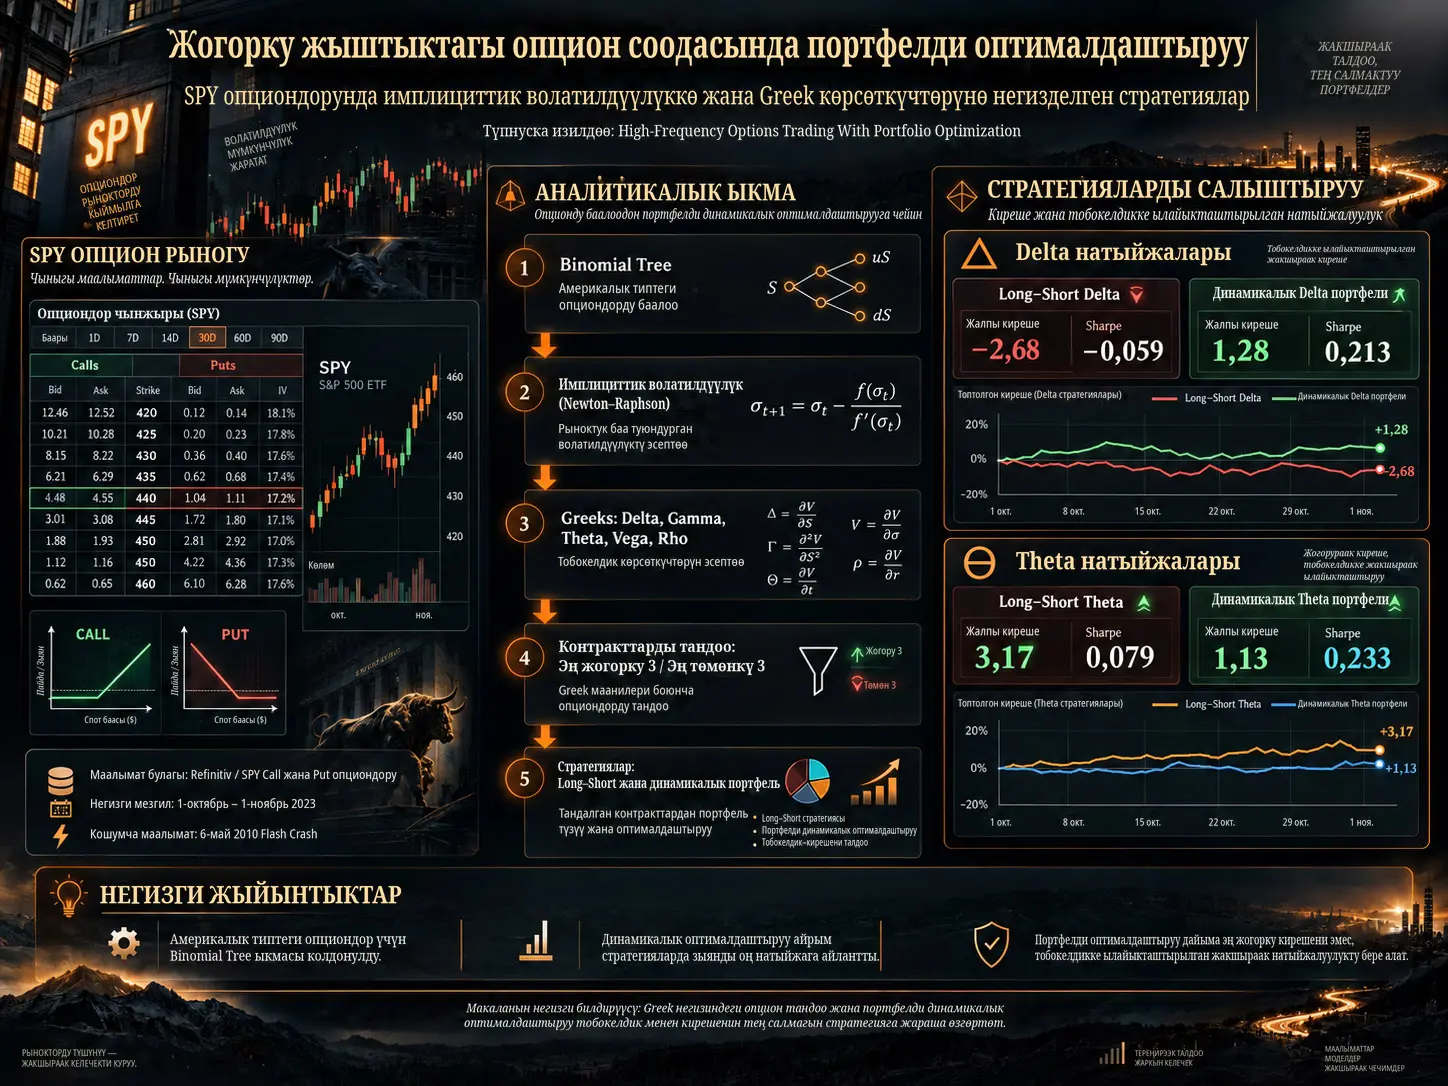
Жогорку жыштыктагы опцион соодасында портфелди оптималдаштыруу — белгилүү тобокелдик жана баалоо көрсөткүчтөрү боюнча тандалган көп сандагы опцион контракттарын туруктуу long–short эрежелери менен эмес, портфелдин салмактарын динамикалык түрдө өзгөртүү аркылуу башкарууну көздөгөн сандык соода ыкмасы. Sid Bhatia жүргүзгөн изилдөө SPY call жана put опциондорунда контракттарды тандоо үчүн имплициттик волатилдүүлүк, Delta, Gamma, Theta, Vega жана Rho сыяктуу опциондун негизги тобокелдик көрсөткүчтөрүн колдонот жана портфелди оптималдаштыруунун ар түрдүү ыкмаларынын натыйжаларын салыштырат.
Изилдөөнүн негизги ыкмасында адегенде SPY опциондорунун кеңири топтомунан белгилүү бир көрсөткүч боюнча мааниси эң жогору болгон үч жана эң төмөн болгон үч контракт тандалат. Жөнөкөй стратегияда мааниси жогору үч опцион боюнча узун, мааниси төмөн үч опцион боюнча кыска позиция ачылышы мүмкүн. Өркүндөтүлгөн ыкмада ошол эле контракттар портфелди оптималдаштырууга киргизилип, салмактар белгилүү убакыт аралыктарында кайра эсептелет.
SPY опциондору мөөнөтүнөн мурда аткаруу укугу бар америкалык типтеги опциондор катары каралгандыктан, изилдөө бааны жана имплициттик волатилдүүлүктү эсептөөдө Black–Scholes моделинин европалык типтеги опциондорго мүнөздүү жабык түрдөгү формуласынын ордуна көп кадамдуу Binomial Tree моделин колдонот. Имплициттик волатилдүүлүк рыноктук баа менен Binomial Tree баасы дал келгенге чейин Newton–Raphson ыкмасы менен итерациялык түрдө эсептелет.
Булакта түздөн-түз берилген Delta натыйжаларында жөнөкөй Long–Short Delta стратегиясынын жалпы кирешеси −2,675800, Sharpe коэффициенти −0,058600 болсо, Динамикалык Delta портфели тиешелүү түрдө 1,276632 жана 0,212594 натыйжаларын берген. Theta боюнча Long–Short стратегиясы 3,165975 жалпы киреше менен Динамикалык Theta портфелинин 1,130676 маанисинен ашкан; бирок динамикалык Theta стратегиясынын 0,232710 болгон Sharpe коэффициенти long–short Theta стратегиясынын 0,078585 маанисинен жогору болгон.
Бул натыйжалар портфелди оптималдаштыруунун таасири бир өлчөмдүү эмес экенин көрсөтөт. Динамикалык оптималдаштыруу айрым Greek стратегияларында жалпы кирешени жогорулата алса, кээ бир учурларда азыраак жалпы кирешенин ордуна тобокелдикке ылайыкташтырылган жакшыраак натыйжалуулукту камсыз кыла алат.
Изилдөөдө Эмне Үчүн SPY Опциондору Колдонулат?
SPY опциондору ар кандай аткаруу баалары жана мөөнөттүн аяктоо даталары боюнча контракттардын кеңири түрдүүлүгүн камсыз кылган, соода көлөмү жогору опциондор топтомун сунуштайт. Изилдөө call жана put контракттарынын экөөнү тең колдонуп, ар бир контракт үчүн баа, көлөм, сатып алуу/сатуу котировкалары, аткаруу баасы, мөөнөттүн аяктоо датасы жана контракттын түрү сыяктуу өзгөрмөлөрдү иштетет.
Булактын Data бөлүмүнө ылайык, негизги маалыматтар:
- 2023-жылдын 1-октябрынан 2023-жылдын 1-ноябрына чейинки мезгилди,
- SPY call жана put опциондорун,
- көп сандагы аткаруу бааларын,
- 1 сааттык байкоолорду,
- 6.214.874 сапты
камтыйт.
Мындан тышкары, 2010-жылдын 6-майындагы Flash Crash мезгилине тиешелүү 5 мүнөттүк SPY опцион маалыматтары да колдонулган жана бул маалыматтар топтому 552.672 сапты камтыйт.
Киришүү бөлүмүндө негизги маалыматтар үчүн 5 мүнөттүк убакыт аралыгы көрсөтүлгөнү Data бөлүмүндөгү 1 сааттык негизги маалыматтардын сүрөттөлүшүнө дал келбейт. Демек, негизги маалыматтардын убакыттык ажыратылышы боюнча булактын ичинде терминологиялык/аныктамалык айырма бар.
Америкалык Типтеги Опциондор Үчүн Эмне Себептен Binomial Tree Колдонулат?
Black–Scholes модели стандарттык түрүндө европалык типтеги опциондор мөөнөтү аяктаган күнү гана аткарылат деп болжолдойт. Америкалык типтеги опциондордо болсо контракт мөөнөтү аяктаганга чейин аткарылышы мүмкүн. Мөөнөтүнөн мурда аткаруунун бул мүмкүнчүлүгү опционду баалоону өзгөртөт.
Ошондуктан изилдөө америкалык типтеги опциондун баасын сандык жол менен эсептеген көп кадамдуу Binomial Tree ыкмасына артыкчылык берет. Дарактагы убакыт кадамдарынын санын көбөйтүү аркылуу бааны баалоонун тактыгын жакшыртуу көздөлөт.
Андан кийин бул баа имплициттик волатилдүүлүктү эсептөөнүн негизин түзөт.
Имплициттик Волатилдүүлүк Кантип Эсептелет?
Имплициттик волатилдүүлүк (IV) — байкалган опциондун рыноктук баасын модель аркылуу кайра алуу үчүн талап кылынган волатилдүүлүктүн мааниси.
Изилдөө IV көрсөткүчүн эсептөөдө Newton–Raphson алгоритмин колдонот:
Мында \(x_n\) — n-итерациядагы волатилдүүлүктүн баасы. Функция опциондун рыноктук баасы менен Binomial Tree эсептеген теориялык баанын ортосундагы айырманы билдирет.
Алгоритм:
- волатилдүүлүктүн баштапкы баасын тандайт,
- Binomial Tree баасын эсептейт,
- рыноктук баадан айырмасын өлчөйт,
- Newton–Raphson аркылуу волатилдүүлүктү жаңылайт,
- эки баа жетиштүү жакындаганга чейин кайталап аткарат.
IV маанилери алынгандан кийин, мисалы, IV көрсөткүчү эң жогору болгон үч жана эң төмөн болгон үч опционду тандап, соода үчүн опциондор топтомун түзүүгө болот.
Портфелди Оптималдаштырууда Кандай Чектөөлөр Колдонулат?
Портфелди динамикалык оптималдаштырууда негизги салмак чектөөлөрү:
жана ар бир контракт үчүн:
түрүндө берилет.
Башкача айтканда, ар бир опцион портфелдин кеминде %1, эң көп дегенде %40 үлүшүн түзө алат.
Андан кийин изилдөө имплициттик волатилдүүлүк боюнча кошумча чек да колдонот. Портфелдин салмакталган IV мааниси алдын ала белгиленген волатилдүүлүктүн максималдуу деңгээлинен ашпашы керек:
жана:
чектөөсү колдонулушу мүмкүн.
Опциондордун Greek Көрсөткүчтөрү Эмнени Өлчөйт?
Опциондордун Greek көрсөткүчтөрү — опцион баасынын белгилүү рыноктук өзгөрмөлөргө сезгичтигин өлчөгөн, туундуларга негизделген тобокелдик көрсөткүчтөрү.
Delta
Delta базалык активдин баасы бир аз өзгөргөндө опциондун баасы болжол менен канчага өзгөрөрүн өлчөйт.
Булак америкалык типтеги опциондор үчүн Muroi–Suda ыкмасындагы \(\Delta_A^{MS}(s,0)\) формуласын колдонот жана мөөнөтүнөн мурда аткаруу ыктымалдыгын эске алат.
Бул түзүлүш классикалык Black–Scholes Delta көрсөткүчүнөн айырмаланып, америкалык типтеги опциондун мөөнөтүнөн мурда аткарылуу өзгөчөлүгүн камтыйт.
Gamma
Gamma — опцион баасынын базалык активдин баасы боюнча экинчи туундусу жана базалык активдин баасы өзгөргөн сайын Delta канчалык тез өзгөрөрүн өлчөйт.
Америкалык типтеги опциондордо мөөнөтүнөн мурда аткаруу мүмкүнчүлүгү бар болгондуктан, булак Gamma үчүн Binomial Tree же чектүү айырмалар сыяктуу сандык ыкмаларды колдонууну сунуштайт.
Theta
Theta убакыттын өтүшүнүн опцион баасына тийгизген таасирин, башкача айтканда, убакыттык нарктын төмөндөшүн билдирет. Америкалык типтеги опциондор үчүн изилдөө мөөнөттүн аякташына калган убакытты бир аз өзгөртүп, опциондун баасын кайра эсептөө аркылуу чектүү айырмалар ыкмасы менен Theta көрсөткүчүнүн болжолдуу маанисин алат.
Vega
Vega имплициттик волатилдүүлүктүн өзгөрүшү опциондун баасына кандай таасир этерин өлчөйт.
Rho
Rho пайыздык чендин өзгөрүшү опциондун баасына кандай таасир этерин өлчөйт.
Жөнөкөй Long–Short менен Динамикалык Портфелдин Айырмасы Эмнеде?
Жөнөкөй Greek стратегиясында Greek мааниси эң жогору болгон үч контракт боюнча узун, эң төмөн болгон үч контракт боюнча кыска позиция ачылат.
Динамикалык портфель ыкмасында контракттар ошол эле логика менен тандалышы мүмкүн болсо да, бирдей long–short салмактары колдонулбайт. Портфелдин салмактары белгилүү чектөөлөргө ылайык кайра оптималдаштырылат.
Delta натыйжасы
| Стратегия | Жалпы киреше | Орточо киреше | Sharpe коэффициенти |
|---|---|---|---|
| Long–Short Delta | -2,675800 | -0,033400 | -0,058600 |
| Динамикалык Delta портфели | 1,276632 | 0,023211 | 0,212594 |
Delta мисалында динамикалык портфель жалпы киреше, орточо киреше жана Sharpe коэффициенти боюнча жөнөкөй long–short түзүлүшүнө караганда жогору натыйжа берген.
Theta натыйжасы
| Стратегия | Жалпы киреше | Орточо киреше | Sharpe коэффициенти |
|---|---|---|---|
| Long–Short Theta | 3,165975 | 0,039575 | 0,078585 |
| Динамикалык Theta портфели | 1,130676 | 0,020558 | 0,232710 |
Theta мисалы маанилүү компромиссти көрсөтөт. Жөнөкөй Long–Short Theta көбүрөөк жалпы киреше жана орточо киреше берсе, Динамикалык Theta портфели болжол менен үч эсе жогору Sharpe коэффициентин көрсөтөт.
Демек, портфелди оптималдаштыруунун негизги салымы ар дайым максималдуу номиналдык киреше эмес; айрым стратегияларда ал киреше/тобокелдик айкалышын өзгөртөт.
Эмне Үчүн Өркүндөтүлгөн Greek Айкалыштары Колдонулат?
Бир Greek көрсөткүчү тобокелдиктин бир гана өлчөмүнө багытталат. Ошондуктан изилдөө бир стратегиянын ичинде ар кандай Greek жуптарын колдонот.
Delta + Rho
Базалык активдин баа кыймылын жана пайыздык ченге сезгичтикти бирге карайт. Булак бул стратегия пайыздык чендин өзгөрүшүнө сезгич экенин белгилейт.
Delta + Vega
Баа багытына байланышкан тобокелдикти имплициттик волатилдүүлүк тобокелдиги менен бирге карайт. Изилдөө муну, өзгөчө, өзгөрмөлүү рыноктордогу мүмкүнчүлүктөрдү пайдалануу максатында колдонууга болорун жактайт.
Vega + Rho
Волатилдүүлүк менен пайыздык чендердин опцион баасына биргелешкен таасирин баалайт. Булактын 5-бетиндеги 3-сүрөт Динамикалык Vega & Rho портфели стратегиясынын сыноо учурундагы кумулятивдик натыйжалуулугун көрсөтөт жана графикте жалпысынан оң багыттагы тенденция бар.
Delta + Gamma
Баанын багытын жана томпоктук таасирин бирге карайт. Булак бул түзүлүштү, өзгөчө, баа белгилүү багытта күчтүү кыймылдаганда тобокелдиктин сызыктуу эмес бөлүгүн башкаруу үчүн колдонот.
5-беттеги 4-сүрөттө Long–Short Delta & Gamma стратегиясы мезгил ичинде олуттуу термелүүлөргө дуушар болсо да, сыноо мезгилинин аягына жакын оң аймакта турат. Булак бул график үчүн толук жыйынтыктоочу статистиканы текстте бербегендиктен, Verianla сандык натыйжалуулук маанисин чыгарган эмес.
Статикалык Портфель Моделдери Кантип Колдонулат?
Динамикалык стратегияларга салыштыруу базасын түзүү үчүн изилдөө төрт статикалык портфель ыкмасын сынайт:
- Standard Markowitz,
- тобокелдиксиз пайыздык ченди камтыган портфель,
- shrinkage ыкмасын колдонгон портфель,
- робасттык оптималдаштыруу.
Статикалык моделдерде бүт убакыт аралыгы үчүн бир гана салмактар топтому түзүлөт. Динамикалык стратегиялардан айырмаланып, салмактар мезгил ичинде кайра түзүлбөйт.
Булак ошондой эле статикалык моделдерде салмактардын суммасы бирге барабар болуу шартынан тышкары, динамикалык портфелдеги %1–%40 сыяктуу кошумча салмак чектөөлөрү колдонулбай турганын белгилейт.
Жүктөлгөн текст бул төрт статикалык моделдин ар бири үчүн өзүнчө толук натыйжалуулук таблицаларын бербегендиктен, моделдер сандык көрсөткүчтөр боюнча иреттелбейт.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Маалыматтарды даярдоо
Булак жетишпеген маалыматтары азыраак болгон опциондор менен соодасы азыраак болгон опциондорду бири-биринен ажыратууга аракет кылат. Data бөлүмүндөгү акыркы классификацияга ылайык:
- ликвиддүү опциондор: 0–1 жетишпеген маани,
- ликвиддүү эмес опциондор: 3–7 жетишпеген маани.
Бирок Methodology бөлүмүндө экинчи категория 1–3 null маани катары аныкталган. Булак бул айырманы түшүндүргөн эмес.
Маалыматтарды тазалоодо NA үлүшү жогору мамычалар каралып, четтөөчү маанилер оңдолгон жана маалыматтар стандартташтырылган.
Тазаланган маалыматтардын талаалары
Булакта көрсөтүлгөн талаалардын арасында:
- RIC,
- Date-Time,
- Option Type,
- Open, High, Low, Last,
- Volume,
- No. Trades,
- Bid/Ask баалары,
- No. Bids / No. Asks,
- Mid Open / Mid Close,
- Strike Price,
- Maturity,
- Contract Type
бар.
Контракттарды тандоо
Ар бир критерий үчүн негизги инвестициялык топтом адатта алты контракттан түзүлөт:
- критерийдин мааниси эң жогору болгон 3 опцион,
- критерийдин мааниси эң төмөн болгон 3 опцион.
Ушул эле тандоо логикасы имплициттик волатилдүүлүккө, өзүнчө Greek көрсөткүчтөрүнө жана айрым Greek айкалыштарына колдонулат.
Изилдөөнүн натыйжаларын жалпы чечмелөө
Автордун корутунду бөлүмүнө ылайык, жөнөкөй имплициттик волатилдүүлүк жана Greek long–short стратегиялары жалпысынан күчтүү эмес. Ал эми:
- Theta,
- Rho,
- айкалыштырылган Greek стратегиялары
көбүрөөк үмүттөндүргөн жүрүм-турумду көрсөтөт.
Айрыкча портфелди оптималдаштыруу аркылуу рыноктун өзгөрүүлөрүнө ылайыкташа ала турган салмактарды түзүү изилдөөдө негизги өркүндөтүү багыты катары каралат.
Келечектеги изилдөөлөр үчүн сунуштар
Булак төмөнкү тармактарды ачык изилдөө багыттары катары көрсөтөт:
- long–short стратегиясындагы опциондордун санын оптималдаштыруу,
- портфелдин минималдуу жана максималдуу салмак чектөөлөрүн өзгөртүү,
- кайра тең салмактоо жыштыгын оптималдаштыруу,
- ликвиддүүлүгү төмөнүрөөк опциондорду өзүнчө изилдөө,
- узагыраак мезгилди камтыган тарыхый маалыматтарды колдонуу.
Изилдөө колдогон тыянактар
- Америкалык типтеги SPY опциондорунда Binomial Tree негизиндеги бааны эсептөө жана IV эсептөөсү аркылуу контракттарды тандоого болот.
- Greek көрсөткүчтөрүнө негизделген контракт тандоо жөнөкөй long–short жана портфелди оптималдаштыруу түзүлүштөрүндө ар түрдүү тобокелдик/киреше профилдерин түзөт.
- Delta экспериментинде портфелди динамикалык оптималдаштыруу терс long–short натыйжасын оң натыйжага айландырган.
- Theta экспериментинде long–short көбүрөөк жалпы киреше бергени менен, динамикалык портфель жогору Sharpe коэффициентин камсыз кылган.
- Бир стратегияда бир нече Greek көрсөткүчүн колдонуу бир гана тобокелдик сезгичтигинин ордуна көп өлчөмдүү портфель башкаруусуна мүмкүнчүлүк берет.
- Изилдөөнүн натыйжаларын чечмелөө Theta, Rho жана айкалыштырылган Greek стратегияларын көбүрөөк үмүттөндүргөн багыттар катары көрсөтөт.
Изилдөө колдобогон жалпылоолор
- Портфелди оптималдаштыруу ар бир Greek көрсөткүчү же опциондун ар бир мезгили үчүн жогору киреше берери көрсөтүлгөн эмес.
- Стратегиялардын чыныгы, жандуу HFT инфраструктурасында кирешелүү экени көрсөтүлгөн эмес.
- Транзакциялык чыгымдардын, баанын тайышынын, биржанын кечигүүсүнүн жана кезектеги артыкчылыктын реалдуу эксплуатациядагы толук таасирлери ар тараптуу өлчөнгөн эмес.
- Flash Crash маалыматтар топтомунун колдонулушу стратегиялар Flash Crash учурунда сөзсүз ийгиликтүү болгонун билдирбейт; булак өзүнчө натыйжалуулук жыйынтыгын бербейт.
- Негизги маалыматтар 1 сааттык болгон учурда натыйжалар классикалык микросекунддук/наносекунддук HFT системаларынын түздөн-түз натыйжалуулугун чагылдырбайт.
- Бир айлык негизги тандалма узак мөөнөттүү рыноктук режимдердин баарын чагылдырбайт.
- SPY боюнча алынган натыйжаларды башка базалык активдерге же опцион рынокторуна автоматтык түрдө жалпылоого болбойт.
Булак жана Ыкма Жөнүндө Эскертүү
Түпнуска аталышы: High-Frequency Options Trading With Portfolio Optimization.
Автор: Sid Bhatia.
Мекеме: Stevens Institute of Technology.
Изилдөөнүн датасы: 2024-жылдын 10-августу.
arXiv: 2408.08866v1 [q-fin.TR].
arXiv платформасына жүктөлгөн дата: 2024-жылдын 16-августу.
Булактын түрү: arXiv изилдөө тексти / препринт.
Негизги базалык актив: SPY.
Опциондордун түрлөрү: Call жана put.
Опциондун аткарылуу түзүлүшү: Булакта америкалык типтеги опцион катары каралат.
Негизги маалыматтар булагы: Refinitiv, Hanlon Financial Systems Lab аркылуу алынган.
Негизги маалыматтардын мезгили: 2023-жылдын 1-октябрынан 1-ноябрына чейин.
Негизги маалыматтардын көлөмү: 6.214.874 сап.
Кошумча стресс мезгили: 2010-жылдын 6-майындагы Flash Crash.
Flash Crash маалыматтарынын көлөмү: 552.672 сап.
Негизги баалоо модели: Binomial Tree.
Имплициттик волатилдүүлүктү эсептөө ыкмасы: Newton–Raphson.
Негизги Greek көрсөткүчтөрү: Delta, Gamma, Theta.
Өркүндөтүлгөн Greek көрсөткүчтөрү: Vega жана Rho.
Greek айкалыштары: Delta–Rho, Delta–Vega, Vega–Rho жана Delta–Gamma.
Динамикалык портфелдин чектөөлөрү: Салмактардын суммасы 1; ар бир салмак %1–%40; айрым эксперименттерде портфелдин максималдуу IV маанисине чектөө.
Статикалык салыштыруу базалары: Standard Markowitz, тобокелдиксиз пайыздык чен камтылган портфель, shrinkage портфели жана робасттык оптималдаштыруу.
Түздөн-түз сандык Delta натыйжасы: Long–Short жалпы кирешеси −2,675800; Динамикалык портфель 1,276632.
Түздөн-түз сандык Theta натыйжасы: Long–Short жалпы кирешеси 3,165975; Динамикалык портфель 1,130676.
Булак ичиндеги негизги карама-каршылык: Киришүү бөлүмү негизги маалыматтарды беш мүнөттүк деп сүрөттөсө, Data бөлүмү 2023-жылдын октябрындагы негизги маалыматтар бир сааттык экенин белгилейт.
Булак ичиндеги экинчи карама-каршылык: Ликвиддүүлүк топтору Methodology бөлүмүндө 1–3, Data бөлүмүндө 3–7 жетишпеген маани деп ар башкача аныкталат.
Негизги илимий чектөө: Изилдөө кыска тарыхый тандалмада опцион стратегияларын тарыхый сыноону / портфелди талдоону жүргүзөт; жандуу, өтө төмөн кечигүү менен иштеген HFT системасын же биржада чыныгы аткаруу экспериментин баалабайт.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген