

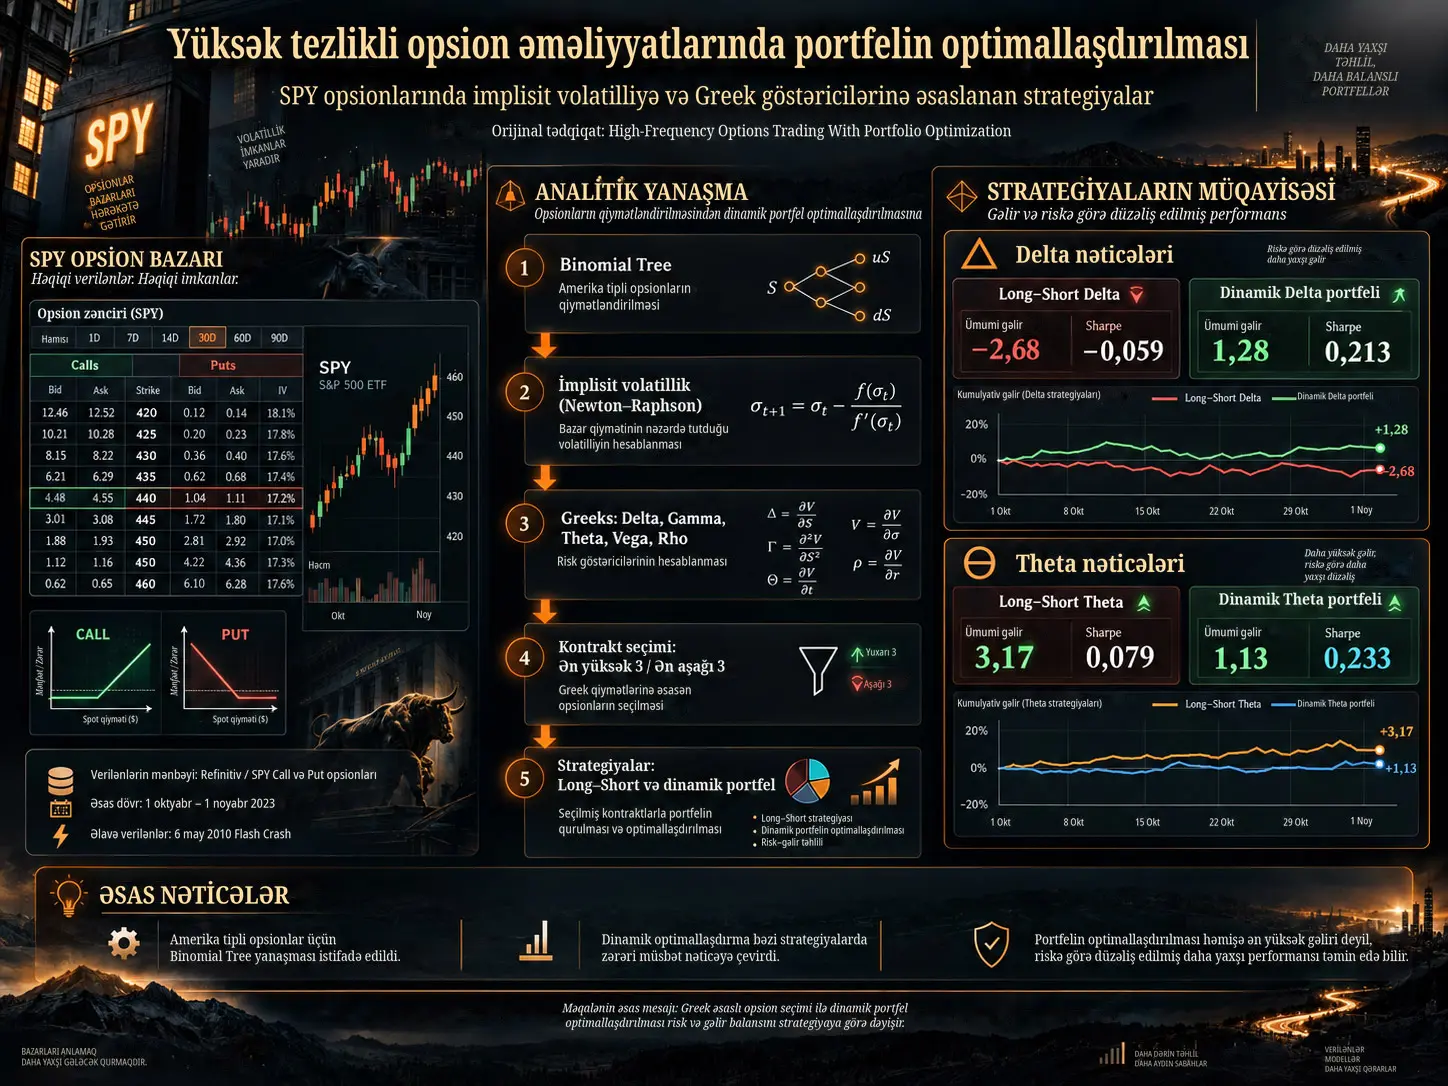
Yüksək tezlikli opsion əməliyyatlarında portfelin optimallaşdırılması müəyyən risk və qiymətləndirmə göstəricilərinə əsasən seçilən çoxsaylı opsion kontraktlarını sabit long–short qaydaları ilə deyil, portfel çəkilərini dinamik şəkildə dəyişdirməklə idarə etməyi hədəfləyən kəmiyyət əsaslı ticarət yanaşmasıdır. Sid Bhatia tərəfindən aparılan tədqiqat SPY call və put opsionlarında kontrakt seçimi üçün implisit volatillik, Delta, Gamma, Theta, Vega və Rho kimi əsas opsion risk göstəricilərindən istifadə edir və müxtəlif portfel optimallaşdırma üsullarının nəticələrini müqayisə edir.
Tədqiqatın əsas yanaşmasında əvvəlcə geniş SPY opsion hovuzundan müəyyən göstərici üzrə ən yüksək qiymətə malik üç və ən aşağı qiymətə malik üç kontrakt seçilir. Sadə strategiyada yüksək qiymətə malik üç opsion üzrə uzun, aşağı qiymətə malik üç opsion üzrə isə qısa mövqe açıla bilər. Daha təkmil yanaşmada həmin kontraktlar portfelin optimallaşdırılmasına daxil edilir və çəkilər müəyyən aralıqlarla yenidən hesablanır.
SPY opsionları vaxtından əvvəl icra hüququna malik Amerika tipli opsionlar kimi nəzərdən keçirildiyinə görə tədqiqat qiymətləndirmə və implisit volatilliyin hesablanmasında Black–Scholes modelinin Avropa tipli opsionlara xas qapalı formalı düsturu əvəzinə çoxaddımlı Binomial Tree modelindən istifadə edir. İmplisit volatillik bazar qiyməti ilə Binomial Tree qiyməti uyğunlaşanadək Newton–Raphson üsulu ilə iterativ şəkildə hesablanır.
Mənbənin birbaşa təqdim etdiyi Delta nəticələrində sadə Long–Short Delta strategiyasının ümumi gəliri −2,675800, Sharpe əmsalı isə −0,058600 olduğu halda, Dinamik Delta portfeli müvafiq olaraq 1,276632 və 0,212594 nəticələrini vermişdir. Theta üzrə isə Long–Short strategiyası 3,165975 ümumi gəlirlə Dinamik Theta portfelinin 1,130676 göstəricisini üstələmişdir; bununla belə, dinamik Theta strategiyasının 0,232710 olan Sharpe əmsalı long–short Theta strategiyasının 0,078585 göstəricisindən yüksək olmuşdur.
Bu nəticələr portfelin optimallaşdırılmasının təsirinin birölçülü olmadığını göstərir. Dinamik optimallaşdırma bəzi Greek strategiyalarında ümumi gəliri artıra bildiyi halda, bəzi hallarda daha aşağı ümumi gəlir müqabilində riskə görə düzəliş edilmiş daha yaxşı performans təmin edə bilər.
Tədqiqatda Niyə SPY Opsionlarından İstifadə Edilir?
SPY opsionları müxtəlif icra qiymətləri və müddətin bitmə tarixləri üzrə geniş kontrakt müxtəlifliyi təmin edən, yüksək ticarət həcminə malik opsionlar toplusunu təqdim edir. Tədqiqat həm call, həm də put kontraktlarından istifadə edir və hər kontrakt üzrə qiymət, həcm, alış/satış kotirovkaları, icra qiyməti, müddətin bitmə tarixi və kontrakt növü kimi dəyişənləri emal edir.
Mənbənin Data bölməsinə görə əsas verilənlər:
- 1 oktyabr 2023–1 noyabr 2023 dövrünü,
- SPY call və put opsionlarını,
- çoxsaylı icra qiymətlərini,
- 1 saatlıq müşahidələri,
- 6.214.874 sətri
əhatə edir.
Bundan əlavə, 6 may 2010 Flash Crash dövrünə aid 5 dəqiqəlik SPY opsion verilənlərindən də istifadə edilmişdir və bu verilənlər dəsti 552.672 sətirdən ibarətdir.
Giriş bölməsində əsas verilənlər üçün 5 dəqiqəlik zaman intervalının göstərilməsi Data bölməsindəki 1 saatlıq əsas verilənlər təsviri ilə uyğun gəlmir. Buna görə əsas verilənlərin zaman ayırdetməsi ilə bağlı mənbədaxili terminologiya/tərif fərqi mövcuddur.
Amerika Tipli Opsionlar Üçün Niyə Binomial Tree İstifadə Edilir?
Black–Scholes modeli standart formasında Avropa tipli opsionların yalnız müddətin bitmə tarixində icra oluna bildiyini fərz edir. Amerika tipli opsionlarda isə kontrakt müddəti bitməmiş icra edilə bilər. Bu vaxtından əvvəl icra imkanı opsionun qiymətləndirilməsini dəyişdirir.
Bu səbəbdən tədqiqat Amerika tipli opsionun qiymətini ədədi üsulla hesablayan çoxaddımlı Binomial Tree yanaşmasına üstünlük verir. Ağacdakı zaman addımlarının sayını artırmaqla qiymət təxmininin dəqiqliyini yaxşılaşdırmaq hədəflənir.
Daha sonra bu qiymət implisit volatilliyin hesablanması üçün əsas təşkil edir.
İmplisit Volatillik Necə Hesablanır?
İmplisit volatillik (IV) müşahidə edilən bazar opsion qiymətinin model tərəfindən yenidən əldə olunması üçün tələb olunan volatillik qiymətidir.
Tədqiqat IV-nin hesablanmasında Newton–Raphson alqoritmindən istifadə edir:
Burada \(x_n\), n-ci iterasiyadakı volatillik təxminidir. Funksiya opsionun bazar qiyməti ilə Binomial Tree tərəfindən hesablanan nəzəri qiymət arasındakı fərqi ifadə edir.
Alqoritm:
- başlanğıc volatillik təxminini seçir,
- Binomial Tree qiymətini hesablayır,
- bazar qiyməti ilə fərqi ölçür,
- Newton–Raphson vasitəsilə volatilliyi yeniləyir,
- iki qiymət kifayət qədər yaxınlaşana qədər prosesi təkrarlayır.
IV qiymətləri əldə edildikdən sonra, məsələn, ən yüksək IV-yə malik üç və ən aşağı IV-yə malik üç opsion seçilərək ticarət üçün opsionlar toplusu formalaşdırıla bilər.
Portfelin Optimallaşdırılmasında Hansı Məhdudiyyətlərdən İstifadə Edilir?
Dinamik portfel optimallaşdırmasında əsas çəki məhdudiyyətləri:
və hər kontrakt üçün:
şəklində verilir.
Yəni hər opsion portfelin ən azı %1, ən çoxu %40 hissəsini təşkil edə bilər.
Tədqiqat daha sonra əlavə implisit volatillik həddindən də istifadə edir. Portfelin çəkili IV qiyməti əvvəlcədən müəyyən edilmiş maksimum volatillik səviyyəsini aşa bilməz:
və:
məhdudiyyəti tətbiq edilə bilər.
Opsionların Greek Göstəriciləri Nəyi Ölçür?
Opsionların Greek göstəriciləri opsion qiymətinin müəyyən bazar dəyişənlərinə həssaslığını ölçən, törəmələrə əsaslanan risk göstəriciləridir.
Delta
Delta baza aktivinin qiymətindəki kiçik dəyişiklik qarşısında opsion qiymətinin təxminən nə qədər dəyişəcəyini ölçür.
Mənbə Amerika tipli opsionlar üçün Muroi–Suda yanaşmasındakı \(\Delta_A^{MS}(s,0)\) düsturundan istifadə edir və vaxtından əvvəl icra ehtimalını nəzərə alır.
Bu struktur klassik Black–Scholes Delta göstəricisindən fərqli olaraq Amerika tipli opsionun vaxtından əvvəl icra xüsusiyyətini əhatə edir.
Gamma
Gamma opsion qiymətinin baza aktivinin qiymətinə görə ikinci törəməsidir və baza aktivinin qiyməti dəyişdikcə Delta göstəricisinin nə qədər sürətlə dəyişdiyini ölçür.
Amerika tipli opsionlarda vaxtından əvvəl icra imkanı olduğuna görə mənbə Gamma üçün Binomial Tree və ya sonlu fərqlər kimi ədədi üsullardan istifadə etməyi tövsiyə edir.
Theta
Theta zamanın keçməsinin opsion qiymətinə təsirini, yəni zaman dəyərinin azalmasını ifadə edir. Amerika tipli opsionlar üçün tədqiqat müddətin bitməsinə qalan vaxtı kiçik miqdarda dəyişdirib opsion qiymətini yenidən hesablayaraq sonlu fərqlər yanaşması ilə Theta göstəricisinin təqribi qiymətini əldə edir.
Vega
Vega implisit volatillikdəki dəyişikliyin opsion qiymətinə təsirini ölçür.
Rho
Rho faiz dərəcəsindəki dəyişikliyin opsion qiymətinə təsirini ölçür.
Sadə Long–Short ilə Dinamik Portfel Arasındakı Fərq Nədir?
Sadə Greek strategiyasında ən yüksək Greek qiymətinə malik üç kontrakt üzrə uzun, ən aşağı qiymətə malik üç kontrakt üzrə isə qısa mövqe açılır.
Dinamik portfel yanaşmasında kontraktlar eyni məntiqlə seçilə bilsə də, bərabər long–short çəkilərindən istifadə edilmir. Portfel çəkiləri müəyyən məhdudiyyətlərə uyğun olaraq yenidən optimallaşdırılır.
Delta nəticəsi
| Strategiya | Ümumi gəlir | Orta gəlir | Sharpe əmsalı |
|---|---|---|---|
| Long–Short Delta | -2,675800 | -0,033400 | -0,058600 |
| Dinamik Delta portfeli | 1,276632 | 0,023211 | 0,212594 |
Delta nümunəsində dinamik portfel həm ümumi gəlir, həm orta gəlir, həm də Sharpe əmsalı baxımından sadə long–short strukturundan daha yüksək nəticə vermişdir.
Theta nəticəsi
| Strategiya | Ümumi gəlir | Orta gəlir | Sharpe əmsalı |
|---|---|---|---|
| Long–Short Theta | 3,165975 | 0,039575 | 0,078585 |
| Dinamik Theta portfeli | 1,130676 | 0,020558 | 0,232710 |
Theta nümunəsi mühüm bir kompromisi üzə çıxarır. Sadə Long–Short Theta daha yüksək ümumi gəlir və orta gəlir verdiyi halda, Dinamik Theta portfeli təxminən üç dəfə yüksək Sharpe əmsalı göstərir.
Deməli, portfelin optimallaşdırılmasının əsas töhfəsi həmişə maksimum nominal gəlir deyil; bəzi strategiyalarda o, gəlir/risk nisbətini dəyişdirir.
Təkmil Greek Kombinasiyalarından Niyə İstifadə Edilir?
Tək bir Greek göstəricisi riskin yalnız bir ölçüsünə yönəlir. Buna görə tədqiqat eyni strategiya daxilində müxtəlif Greek cütlərindən istifadə edir.
Delta + Rho
Baza aktivinin qiymət hərəkətini və faiz dərəcəsinə həssaslığı birlikdə nəzərdən keçirir. Mənbə bu strategiyanın faiz dərəcəsindəki dəyişikliklərə həssas olduğunu bildirir.
Delta + Vega
İstiqamətli qiymət riskini və implisit volatillik riskini birlikdə nəzərdən keçirir. Tədqiqat bu yanaşmanın xüsusilə dəyişkən bazarlardakı imkanları dəyərləndirmək üçün istifadə oluna biləcəyini irəli sürür.
Vega + Rho
Volatilliyin və faiz dərəcələrinin opsion qiymətinə birgə təsirini qiymətləndirir. Mənbənin 5-ci səhifəsindəki Şəkil 3 Dinamik Vega & Rho portfeli strategiyasının sınaq prosesindəki kumulyativ performansını göstərir və qrafikdə ümumilikdə müsbət istiqamətli meyil müşahidə olunur.
Delta + Gamma
Qiymətin istiqamətini və qabarıqlıq təsirini birlikdə nəzərdən keçirir. Mənbə bu strukturdan xüsusilə güclü istiqamətli qiymət hərəkətləri zamanı riskin qeyri-xətti hissəsini idarə etmək üçün istifadə edir.
5-ci səhifədəki Şəkil 4-də Long–Short Delta & Gamma strategiyası dövr ərzində nəzərəçarpan dalğalanmalar yaşasa da, sınaq dövrünün sonuna doğru müsbət zonada yerləşir. Mənbə bu qrafik üçün tam xülasə statistikasını mətndə təqdim etmədiyinə görə Verianla tərəfindən ədədi performans qiyməti çıxarılmamışdır.
Statik Portfel Modellərindən Necə İstifadə Edilir?
Dinamik strategiyalar üçün müqayisə bazası yaratmaq məqsədilə tədqiqat dörd statik portfel yanaşmasını sınaqdan keçirir:
- Standard Markowitz,
- risksiz faiz dərəcəsini daxil edən portfel,
- shrinkage üsulundan istifadə edən portfel,
- robast optimallaşdırma.
Statik modellərdə bütün zaman üfüqü üçün yalnız bir çəki dəsti yaradılır. Dinamik strategiyalardan fərqli olaraq çəkilər dövr ərzində yenidən formalaşdırılmır.
Mənbə həmçinin bildirir ki, statik modellərdə çəkilərin cəminin birə bərabər olması şərtindən başqa, dinamik portfeldəki %1–%40 kimi əlavə çəki məhdudiyyətləri tətbiq edilmir.
Yüklənmiş mətn bu dörd statik model üçün ayrılıqda ətraflı performans cədvəlləri təqdim etmədiyinə görə modellər arasında ədədi sıralama aparılmır.
Tədqiqatın Metodu və Nəticələri
Verilənlərin hazırlanması
Mənbə çatışmayan verilənləri daha az olan opsionlarla daha az ticarət olunan opsionları bir-birindən ayırmağa çalışır. Data bölməsindəki yekun təsnifata görə:
- likvid opsionlar: 0–1 çatışmayan qiymət,
- qeyri-likvid opsionlar: 3–7 çatışmayan qiymət.
Lakin Methodology bölməsində ikinci kateqoriya 1–3 null qiymət kimi müəyyən edilir. Mənbə bu fərqi izah etməmişdir.
Verilənlərin təmizlənməsi zamanı yüksək nisbətdə NA olan sütunlar emal edilmiş, kənar qiymətlərə düzəlişlər edilmiş və verilənlər standartlaşdırılmışdır.
Təmizlənmiş verilənlərin sahələri
Mənbənin bildirdiyi sahələr arasında:
- RIC,
- Date-Time,
- Option Type,
- Open, High, Low, Last,
- Volume,
- No. Trades,
- Bid/Ask qiymətləri,
- No. Bids / No. Asks,
- Mid Open / Mid Close,
- Strike Price,
- Maturity,
- Contract Type
mövcuddur.
Kontrakt seçimi
Hər meyar üçün əsas investisiya toplusu adətən altı kontraktdan formalaşdırılır:
- meyarın ən yüksək olduğu 3 opsion,
- meyarın ən aşağı olduğu 3 opsion.
Eyni seçim məntiqi implisit volatilliyə, ayrı-ayrı Greek göstəricilərinə və bəzi Greek kombinasiyalarına tətbiq edilir.
Tədqiqat nəticələrinin ümumi şərhi
Müəllifin nəticə bölməsinə görə sadə implisit volatillik və Greek long–short strategiyaları ümumilikdə güclü deyil. Bunun əksinə olaraq:
- Theta,
- Rho,
- birləşdirilmiş Greek strategiyaları
daha ümidverici davranış nümayiş etdirir.
Xüsusilə portfelin optimallaşdırılmasının bazar dəyişikliklərinə uyğunlaşa bilən çəkilər yaratması tədqiqatda əsas təkmilləşdirmə istiqaməti kimi qiymətləndirilir.
Gələcək tədqiqatlar üçün təkliflər
Mənbə aşağıdakı sahələri açıq tədqiqat istiqamətləri kimi təqdim edir:
- long–short strategiyasındakı opsion sayının optimallaşdırılması,
- minimum və maksimum portfel çəkisi məhdudiyyətlərinin dəyişdirilməsi,
- yenidən balanslaşdırma tezliyinin optimallaşdırılması,
- daha az likvid opsionların ayrıca araşdırılması,
- daha uzun dövrə aid tarixi verilənlərdən istifadə edilməsi.
Tədqiqatın dəstəklədiyi nəticələr
- Amerika tipli SPY opsionlarında Binomial Tree əsaslı qiymətləndirmə və IV hesablaması vasitəsilə kontrakt seçimi aparıla bilər.
- Greek göstəricilərinə əsaslanan kontrakt seçimi sadə long–short və portfel optimallaşdırma strukturlarında fərqli risk/gəlir profilləri yaradır.
- Delta təcrübəsində dinamik portfel optimallaşdırması mənfi long–short nəticəsini müsbət nəticəyə çevirmişdir.
- Theta təcrübəsində long–short daha yüksək ümumi gəlir versə də, dinamik portfel daha yüksək Sharpe əmsalı təmin etmişdir.
- Eyni strategiyada bir neçə Greek göstəricisindən istifadə etmək tək bir risk həssaslığı əvəzinə daha çoxölçülü portfel idarəçiliyinə imkan verir.
- Tədqiqatın nəticələrə dair şərhi Theta, Rho və birləşdirilmiş Greek strategiyalarını daha ümidverici sahələr kimi göstərir.
Tədqiqatın dəstəkləmədiyi ümumiləşdirmələr
- Portfelin optimallaşdırılmasının hər Greek göstəricisi və ya hər opsion dövrü üçün daha yüksək gəlir təmin edəcəyi göstərilməmişdir.
- Strategiyaların real, canlı HFT infrastrukturunda gəlirli olduğu göstərilməmişdir.
- Əməliyyat xərclərinin, qiymət sürüşməsinin, birja gecikməsinin və növbə prioritetinin real istismar şəraitindəki bütün təsirləri hərtərəfli ölçülməmişdir.
- Flash Crash verilənlər dəstindən istifadə edilməsi strategiyaların Flash Crash zamanı mütləq uğurlu olduğu demək deyil; mənbə ayrıca performans nəticəsi təqdim etmir.
- Əsas verilənlər 1 saatlıq olduqda nəticələr klassik mikrosaniyə/nanosaniyə HFT sistemlərinin birbaşa performansını əks etdirmir.
- Bir aylıq əsas seçmə uzunmüddətli bazar rejimlərinin hamısını təmsil etmir.
- SPY üzrə əldə edilən nəticələr digər baza aktivlərinə və ya opsion bazarlarına avtomatik şəkildə ümumiləşdirilə bilməz.
Mənbə və Metod Qeydi
Özgün başlıq: High-Frequency Options Trading With Portfolio Optimization.
Müəllif: Sid Bhatia.
Qurum: Stevens Institute of Technology.
Tədqiqatın tarixi: 10 avqust 2024.
arXiv: 2408.08866v1 [q-fin.TR].
arXiv-ə yüklənmə tarixi: 16 avqust 2024.
Mənbənin növü: arXiv tədqiqat mətni / preprint.
Əsas baza aktivi: SPY.
Opsion növləri: Call və put.
Opsionun icra strukturu: Mənbədə Amerika tipli opsion kimi nəzərdən keçirilir.
Əsas verilənlər mənbəyi: Refinitiv, Hanlon Financial Systems Lab vasitəsilə əldə edilmişdir.
Əsas verilənlərin dövrü: 1 oktyabr–1 noyabr 2023.
Əsas verilənlərin həcmi: 6.214.874 sətir.
Əlavə stress dövrü: 6 may 2010 Flash Crash.
Flash Crash verilənlərinin həcmi: 552.672 sətir.
Əsas qiymətləndirmə modeli: Binomial Tree.
İmplisit volatilliyi hesablayan üsul: Newton–Raphson.
Əsas Greek göstəriciləri: Delta, Gamma, Theta.
Təkmil Greek göstəriciləri: Vega və Rho.
Greek kombinasiyaları: Delta–Rho, Delta–Vega, Vega–Rho və Delta–Gamma.
Dinamik portfel məhdudiyyətləri: Çəkilərin cəmi 1; hər çəki %1–%40; bəzi təcrübələrdə portfelin maksimum IV-si üzrə məhdudiyyət.
Statik müqayisə bazaları: Standard Markowitz, risksiz faiz dərəcəli portfel, shrinkage portfeli və robast optimallaşdırma.
Birbaşa ədədi Delta nəticəsi: Long–Short üzrə −2,675800 ümumi gəlir; Dinamik portfel üzrə 1,276632.
Birbaşa ədədi Theta nəticəsi: Long–Short üzrə 3,165975 ümumi gəlir; Dinamik portfel üzrə 1,130676.
Əsas mənbədaxili uyğunsuzluq: Giriş bölməsi əsas verilənləri beş dəqiqəlik kimi təsvir etdiyi halda, Data bölməsi əsas oktyabr 2023 verilənlərinin bir saatlıq olduğunu bildirir.
İkinci mənbədaxili uyğunsuzluq: Likvidlik qrupları Methodology bölməsində 1–3, Data bölməsində isə 3–7 çatışmayan qiymət olaraq fərqli şəkildə müəyyən edilir.
Əsas elmi məhdudiyyət: Tədqiqat qısa tarixi seçmə üzərində opsion strategiyalarının tarixi sınağını / portfel təhlilini aparır; canlı, ultraaşağı gecikməli HFT sistemini və ya birjada real icra təcrübəsini qiymətləndirmir.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib