

Tathmini ya Awali
Makala hii imeandaliwa kutoka kwa rasimu ya utafiti wa kitaaluma ya Mei 2026 yenye kichwa “When Aggregation Obscures: Evidence from SG&A Disaggregation” iliyoandikwa na Bradley E. Hendricks, Jed J. Neilson, na F. Dimas Peña-Romera. Utafiti huu unaangazia uchambuzi wa taarifa za kifedha, kutenganisha gharama, data ya XBRL, thamani ya kampuni, utendaji wa baadaye, na tabia ya gharama.
Makala hii haijaandaliwa kutoa maamuzi ya uwekezaji, bali kuchunguza ni taarifa gani ambazo ukusanyaji wa takwimu kwenye taarifa za kifedha unaweza kuficha. Kwa sababu hiyo, makala hii haipaswi kusomwa kama ushauri wa uwekezaji, ufafanuzi wa viwango vya usahihi wa hesabu, au pendekezo la uchambuzi wa kifedha. Lengo ni kuwasilisha matokeo ya utafiti huu kwa wasomaji wa Verianla kama maudhui rahisi, ya kipekee, na yanayoweza kuchapishwa katika Kiswahili.
Swali la msingi la utafiti huu ni hili: Je, gharama za SG&A—yaani jumla ya gharama za mauzo, jumla, na utawala—zinazowasilishwa kama mstari mmoja kwenye taarifa ya mapato ya makampuni zinaweza kuwa zinajumuisha matumizi yenye maana tofauti za kiuchumi na hivyo kuficha taarifa ambazo wawekezaji na wachambuzi wanapaswa kuziona?
Taarifa za kifedha hukusanya miamala chini ya vichwa fulani ili kufanya shughuli tata za kampuni zieleweke. Ukusanyaji huu mara nyingi una faida; lakini katika hali nyingine unaweza kuficha taarifa muhimu kwa kuunganisha matumizi yenye maana tofauti za kiuchumi kwenye mstari mmoja.
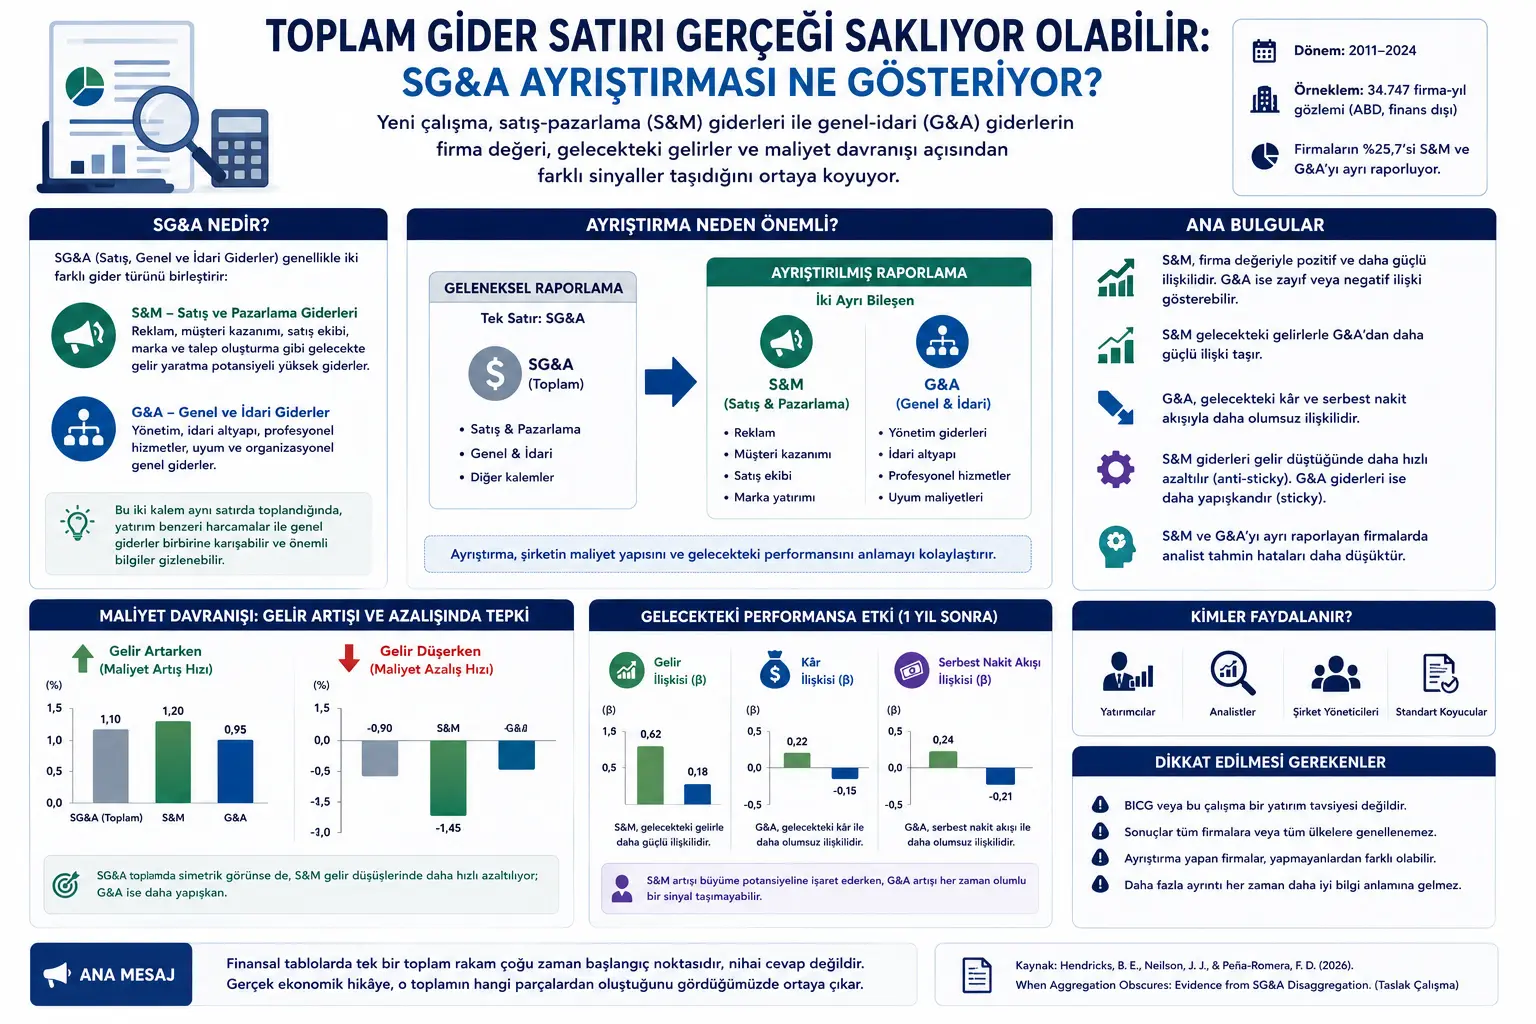
Utafiti huu unachunguza tatizo hili kupitia gharama za SG&A. SG&A mara nyingi huunganisha aina mbili tofauti za matumizi: Selling & Marketing (S&M) yaani gharama za mauzo na masoko, na General & Administrative (G&A) yaani gharama za jumla na utawala. S&M inajumuisha matumizi yenye uwezo wa kuzalisha mapato ya baadaye kama vile matangazo, upatikanaji wa wateja, timu ya mauzo, na uwekezaji katika chapa. G&A inaakisi zaidi gharama za jumla za shirika kama vile usimamizi, miundombinu ya kiutawala, huduma za kitaalamu, na gharama za kufuata sheria.
Waandishi wanachunguza makampuni yanayoripoti S&M na G&A tofauti kwa kutoa vipengele vya kina vya taarifa ya mapato kutoka kwa faili za XBRL. Matokeo yanaonyesha kuwa vipengele hivi viwili havitoi ishara sawa ya kiuchumi. S&M ina uhusiano chanya zaidi na thamani ya kampuni na ina uhusiano wenye nguvu zaidi na mapato ya baadaye. G&A ina uhusiano dhaifu, na hata katika vipimo vingine hasi, na thamani ya kampuni; pia ina uhusiano hasi zaidi na faida ya baadaye na mzunguko wa fedha unaopatikana (free cash flow).
Ujumbe mkuu wa utafiti ni wazi: SG&A inaporipotiwa kama mstari mmoja, matumizi ya masoko yanayofanana na uwekezaji na gharama za jumla za utawala huchanganyikana. Hii inaweza kufanya iwe vigumu kwa watumiaji wa taarifa za kifedha kuelewa utendaji wa baadaye wa kampuni na muundo wake wa gharama.
Tatizo ni Nini?
Taarifa za kifedha lazima zikusanye miamala mingi chini ya vichwa fulani. Kwa mfano, kwenye taarifa ya mapato, kila kampeni ya matangazo, kila gharama ya mfanyakazi wa mauzo, kila mshahara wa meneja, kila ada ya ushauri, au kila gharama ya kufuata sheria haionyeshwi tofauti. Hizi huwasilishwa ndani ya vipengele pana vya hesabu.
Ukusanyaji huu ni wa lazima kwa mtazamo wa kivitendo; lakini sio mara zote hauna madhara. Ikiwa vipengele vya chini vilivyo kwenye mstari mmoja vina maana tofauti za kiuchumi, takwimu ya jumla inaweza kumpa mtumiaji ishara isiyo kamili au isiyo wazi.
SG&A ni mfano mzuri wa hili. Kipengele hiki kinajumuisha matumizi ya mauzo, masoko, usimamizi, na utawala wa makampuni. Hata hivyo, gharama za mauzo na masoko mara nyingi zinahusiana na mahusiano ya wateja, uelewa wa chapa, kutengeneza mahitaji, na uwezo wa mapato ya baadaye. Gharama za jumla na utawala zinaakisi zaidi usimamizi na miundombinu ya kiurasimu inayohitajika kwa kampuni kufanya kazi.
Aina hizi mbili za matumizi zinapoungana kwenye mstari mmoja, tatizo hili linatokea: Je, SG&A ya juu ni nzuri au mbaya? Ikiwa ongezeko linatoka kwa masoko na upatikanaji wa wateja, hii inaweza kuwa ishara ya ukuaji wa baadaye. Ikiwa ongezeko linatoka kwa ukubwa usio wa lazima wa usimamizi, gharama za kiutawala, au muundo usio na ufanisi wa shirika, inaweza kuwa hasi kwa thamani ya kampuni. Jumla ya SG&A inaweza kuficha tofauti hii.
Njia Inapendekeza Nini?
Utafiti huu unatenganisha tena taarifa ambazo hifadhidata za jadi za kibiashara mara nyingi huziwasilisha kama takwimu moja ya SG&A kutoka kwa faili za kina za XBRL. XBRL ni muundo wa kuripoti unaoruhusu makampuni kuchapisha ripoti zao za kifedha kwa lebo zinazoweza kusomwa na mashine. Lebo hizi zinawezesha kuona kuwa makampuni mengine yanawasilisha vipengele vya chini kama S&M na G&A tofauti kwenye taarifa ya mapato.
Waandishi wanachunguza makampuni ya Marekani katika kipindi cha 2011–2024. Makampuni ya kifedha yanatengwa kwa sababu muundo wao wa kuripoti ni tofauti na makampuni ya viwanda na huduma. Sampuli ya mwisho ina uchunguzi wa kampuni-mwaka 34,747.
Hatua ya kwanza ya utafiti ni kubaini ikiwa makampuni yanawasilisha SG&A kama mstari mmoja au yanaigawanya kama S&M na G&A. Katika uainishaji wa XBRL, vitu kama mauzo, masoko, matangazo, na upatikanaji wa wateja vinajumuishwa katika kipimo cha S&M; usimamizi, miundombinu ya kiutawala, na gharama za jumla vinajumuishwa katika kipimo cha G&A.
Utafiti kisha unajaribu maswali matatu makuu:
1. Thamani ya kampuni: Je, S&M na G&A zinahusiana katika mwelekeo mmoja na thamani ya kampuni, au wawekezaji wanaweka bei tofauti kwa aina hizi mbili za gharama?
2. Utendaji wa baadaye: Je, S&M na G&A zinatoa kiwango sawa cha taarifa kuhusu mapato, faida, na mzunguko wa fedha unaopatikana wa baadaye?
3. Tabia ya gharama: Mapato yanapoongezeka au kupungua, je, S&M na G&A zinarekebishwa kwa njia sawa, au moja inakatwa haraka na nyingine inabaki kuwa ngano (sticky)?
Mfumo Unasema Nini?
Katika PDF, muundo wa mifano mitatu ya msingi ya rasilimali (regression) unajitokeza. Fomula zilizo chini zinaonyesha mantiki ya mfano uliotumiwa katika utafiti kwa njia inayoendana na MathJax.
Mfano huu unajaribu uhusiano wa S&M na G&A na thamani ya kampuni. \(P_{i,t+1q}\) inawakilisha bei ya hisa robo moja baada ya mwisho wa mwaka wa fedha. Wakati huu ulichaguliwa ili wawekezaji waweze kuona taarifa za kifedha za mwaka na kuziingiza kwenye bei. Swali kuu hapa ni ikiwa kigezo cha \(\beta_1\) ni kikubwa kuliko \(\beta_2\). Yaani, je, gharama ya S&M inahusiana vyema zaidi na thamani ya kampuni kuliko G&A?
Mfano huu unachunguza uhusiano wa matumizi ya leo ya S&M na G&A na mapato ya mwaka mmoja baadaye. Kwa kuwa S&M iko karibu zaidi na shughuli za kutengeneza mahitaji kama vile upatikanaji wa wateja, matangazo, na uwekezaji wa chapa, tarajio la utafiti ni \(\beta_1 > \beta_2\). Kwa maneno mengine, S&M inatarajiwa kutengeneza kiungo chenye nguvu zaidi na mapato ya baadaye.
Mfano huu unachambua tabia ya gharama. \(Cost\) inachukuliwa tofauti kama SG&A, S&M, au G&A. \(I(DEC)\) ni kiashiria kinachochukua thamani ya 1 wakati kuna kupungua kwa mapato. \(\beta_1\) inaonyesha jinsi gharama zinavyobadilika wakati mapato yanapoongezeka; na \(\beta_1+\beta_2\) inaonyesha jinsi gharama zinavyobadilika wakati mapato yanapopungua.
Katika mfano huu, ikiwa \(\beta_2\) ni hasi, inaashiria tabia ya "sticky cost" yaani gharama zisizobadilika haraka. Katika hali hii, mapato yanapopungua, gharama hazipungui kwa kiwango kinacholingana. Ikiwa \(\beta_2\) ni chanya, inaashiria tabia ya "anti-sticky". Katika hali hii, gharama zinakatwa haraka zaidi mapato yanapopungua. Utafiti unabaini kuwa S&M inaonyesha tabia ya anti-sticky; yaani mapato yanapopungua, gharama za masoko na mauzo zinaweza kupunguzwa haraka zaidi.
Mfano huu unachunguza ikiwa makosa ya utabiri wa wachambuzi ni ya chini zaidi katika makampuni yanayoripoti SG&A tofauti kama S&M na G&A. \(Disaggregator\) inaonyesha ikiwa kampuni inaripoti S&M na G&A tofauti au la. \(\beta_1\) yenye thamani hasi inaonyesha kuwa kutenganisha kunahusiana na kosa la chini la utabiri.
Ujumbe Mkuu wa Grafu, Jedwali na Michoro
Ujumbe mkuu wa picha na jedwali kwenye PDF ni kuonyesha kuwa chini ya mstari wa jumla wa SG&A kuna vipengele viwili vyenye tabia tofauti za kiuchumi.
Figure 1 inazungumzia mantiki ya uainishaji inayoeleza jinsi gharama za mauzo na masoko na gharama za jumla na utawala zinavyoweza kutenganishwa katika uainishaji wa XBRL. Ujumbe mkuu wa picha hii ni huu: Baadhi ya vitu vinavyoonekana kama SG&A moja kwenye hifadhidata za kibiashara vina miundo ya kina zaidi katika lebo za kuripoti za kampuni zenyewe.
Figure 2 inaonyesha jinsi muundo wa SG&A unavyobadilika katika mzunguko wa maisha ya makampuni. Katika makampuni machanga, msongamano wa mauzo na masoko unaweza kuwa wa juu zaidi; kampuni inapokomaa, fungu la gharama za jumla na utawala ndani ya SG&A linaweza kuongezeka. Hali hii inaunga mkono wazo kwamba S&M na G&A hazimiliki hatua sawa ya kiuchumi.
Jedwali 4 linalinganisha uhusiano wa S&M na G&A na thamani ya kampuni. Matokeo yanaonyesha kuwa S&M ina uhusiano chanya na wenye maana na thamani ya kampuni; wakati G&A inaonyesha uhusiano dhaifu au hasi.
Jedwali 5 linaonyesha matokeo ya utendaji wa baadaye. S&M inahusiana kwa nguvu zaidi na mapato ya baadaye kuliko G&A. Ingawa G&A inaonyesha uhusiano chanya na mapato ya baadaye, inaonyesha viungo hasi zaidi na faida ya baadaye na mzunguko wa fedha unaopatikana.
Jedwali 6 linaonyesha tofauti muhimu kulingana na tabia ya gharama. Jumla ya SG&A inaonekana kama yenye uwiano (symmetric); lakini inapogawanywa katika vipengele vyake, inaeleweka kuwa S&M inaonyesha tabia ya anti-sticky. Yaani mapato yanapopungua, makampuni yanaweza kupunguza matumizi ya S&M haraka zaidi. Taarifa hii inapotea kwenye mstari wa jumla wa SG&A.
Majaribio Yalifanywaje?
Utafiti huu si jaribio la maabara; ni uchambuzi mkubwa wa vitendo wa taarifa za kifedha. Waandishi wanalinganisha data ya Compustat na faili za EDGAR/XBRL na kutoa lebo za kina za SG&A kwenye taarifa za mapato za makampuni.
Sampuli inajumuisha kipindi cha 2011–2024. Makampuni ya Marekani yanatumiwa, makampuni ya kifedha yanatengwa, na uchunguzi wa kampuni-mwaka zenye mali ya chini sana unaondolewa. Uchunguzi wenye kigezo cha zamani na cha baadaye kinachohitajika kwa uchambuzi mkuu unahifadhiwa.
Muundo wa utafiti una vitalu vitatu vikuu vya kiutafiti. Katika kitalu cha kwanza, uhusiano wa S&M na G&A na thamani ya kampuni unajaribiwa. Katika kitalu cha pili, uhusiano wa gharama hizi na mapato ya baadaye, faida, na mzunguko wa fedha unaopatikana unachunguzwa. Katika kitalu cha tatu, jinsi gharama zinavyorekebishwa dhidi ya kuongezeka na kupungua kwa mapato kunachambuliwa.
Katika uchambuzi wa ziada, inachunguzwa ikiwa makampuni yanayoripoti S&M na G&A tofauti ni tofauti na yale yasiyofanya hivyo. Waandishi wanatumia "entropy balancing" ili kuona ikiwa tofauti zinazoonekana zinaeleza matokeo. Pia, inachunguzwa kupitia makosa ya utabiri wa wachambuzi ikiwa kutenganisha kunasaidia watumiaji wa taarifa za kifedha.
Matokeo Yanaonyesha Nini?
Matokeo ya kwanza muhimu ya utafiti ni kwamba sehemu kubwa ya makampuni tayari inaripoti S&M na G&A tofauti. Karibu robo moja ya uchunguzi wa kampuni-mwaka katika sampuli inafanya utenganishaji huu. Hii inaonyesha kuwa kutenganisha SG&A sio tu mjadala wa kinadharia wa wawekaji viwango; ni utaratibu wa kuripoti unaoonekana sokoni hivi sasa.
Matokeo ya pili ni kwamba S&M na G&A zina mahusiano tofauti na thamani ya kampuni. Wakati S&M inabeba ishara chanya ya thamani, G&A inatoa ishara dhaifu au hasi. Hali hii inaleta wazo kwamba jumla ya SG&A inachanganya matumizi yanayofanana na uwekezaji na gharama za jumla, na hivyo kufanya ishara halisi kuwa dhaifu.
Matokeo ya tatu ni kwamba S&M ina uhusiano wenye nguvu zaidi na mapato ya baadaye kuliko G&A. Matokeo haya yanaeleweka: Gharama za mauzo na masoko zimeunganishwa moja kwa moja na upatikanaji wa wateja, kutengeneza mahitaji, na uendelezaji wa chapa. G&A inaunga mkono operesheni, lakini uwezo wake wa kuzalisha mapato ya moja kwa moja unaweza kuwa mdogo zaidi.
Matokeo ya nne ni tofauti katika tabia ya gharama. Inapoangaliwa jumla ya SG&A, inaweza kuonekana kuwa gharama zinakwenda sambamba na kuongezeka na kupungua kwa mapato. Hata hivyo, kutenganisha kunapofanyika, inaeleweka kuwa S&M inaweza kukanwa haraka wakati mapato yanapopungua, wakati G&A ina muundo unaobaki zaidi (sticky).
Matokeo ya tano ni kwamba kutenganisha kunahusiana na utabiri wa wachambuzi. Inabainika kuwa makosa ya utabiri wa wachambuzi ni ya chini zaidi katika makampuni yanayoripoti S&M na G&A tofauti. Matokeo haya si ushahidi wa kisababishi; lakini yanaashiria kuwa taarifa za kina za gharama zinaweza kuwa zenye faida kwa watumiaji makini wa taarifa za kifedha.
Kwa Nini Hili ni Muhimu?
Utafiti huu unaonyesha kwa mfano halisi kwa nini maelezo ya kina yanaweza kuwa muhimu katika kuripoti kifedha. Takwimu ya jumla ya SG&A pekee sio makosa; lakini katika hali zingine inaweza isiwe yenye kueleza vya kutosha.
Kwa wawekezaji, wachambuzi, na wawekaji wa viwango, swali muhimu ni hili: Je, kipengele cha gharama ni shughuli yenye uwezo wa kutengeneza mapato hapo baadaye, au inawakilisha mzigo wa jumla wa kiutawala wa kampuni? Wakati tofauti hii haionekani, watumiaji wa taarifa za kifedha wanapata shida zaidi kufasiri muundo wa gharama wa kampuni na ubora wa ukuaji wake.
Utafiti pia unaonyesha umuhimu wa data ya XBRL. Hifadhidata za jadi za kibiashara mara kwa mara hukusanya maelezo kwenye kipengele kimoja ili kutoa ulinganifu. Hata hivyo, faili za XBRL zinaweza kubeba taarifa tajiri zaidi kuhusu jinsi makampuni yanavyoripoti kihalisia. Hii inafungua fursa mpya za uchambuzi kwa watafiti na wachambuzi wa data.
Kwa wawekaji wa viwango, matokeo yanatoa mchango wa kitendo katika mijadala ya kutenganisha gharama. Katika miaka ya hivi karibuni, FASB na IASB zote zimekuwa zikitoa umuhimu zaidi kwa uwasilishaji wa kina wa vitu vya taarifa za kifedha. Makala hii inatoa ushahidi unaoonyesha kuwa tofauti kati ya S&M na G&A ndani ya SG&A inaweza kuwa na faida halisi katika maamuzi.
Mambo ya Kuzingatia
Utafiti una mipaka kadhaa muhimu.
Kwanza, utafiti unafanywa kwa makampuni yanayoripoti S&M na G&A tofauti. Kwa sababu hiyo, matokeo hayathibitishi kuwa matokeo yale yale yatatokea kwa usahihi ikiwa utenganishaji wa lazima utawekwa kwa makampuni yote.
Pili, kunaweza kuwa na tofauti zinazoonekana na zisizoonekana kati ya makampuni yanayotenganisha na yasiyotenganisha. Ingawa waandishi wanatumia entropy balancing kusawazisha tofauti zinazoonekana, mambo yasiyoonekana kama vile mfumo wa kuripoti wa ndani, ubora wa usimamizi, au usikivu wa ushindani hayawezi kuondolewa kabisa.
Tatu, kupungua kwa makosa ya utabiri wa wachambuzi hakupaswi kufasiriwa kama kisababishi cha moja kwa moja. Kutenganisha kunaweza kuwasaidia wachambuzi; lakini makampuni yanayotenganisha yanaweza kuwa tayari ni ya wazi zaidi, yanayofuatiliwa vyema, au yenye mazingira tofauti ya taarifa.
Nne, maelezo zaidi hayaamaanishi taarifa bora zaidi kila wakati. Uwezo wa umakini wa watumiaji wa taarifa za kifedha una kikomo. Maelezo yana faida ikiwa tu yanabeba ishara tofauti za kiuchumi; vinginevyo yanaweza kutengeneza gharama za mchakato na mchafuko wa taarifa.
Tano, utafiti una mipaka kwa makampuni ya Marekani na kipindi maalum. Katika nchi tofauti, mifumo tofauti ya hesabu, au sekta tofauti, athari za kutenganisha SG&A zinaweza kubadilika.
Hitimisho
Utafiti wa When Aggregation Obscures unaonyesha kwa nguvu kuwa ukusanyaji wa takwimu kwenye kuripoti kifedha unaweza kuficha taarifa muhimu wakati mwingine. Gharama za S&M na G&A zinazounganishwa chini ya jumla ya SG&A hazisemi kitu kile kile kuhusu thamani ya kampuni, mapato ya baadaye, na tabia ya gharama.
S&M iko karibu zaidi na shughuli zinazofanana na uwekezaji kama vile upatikanaji wa wateja, uendelezaji wa chapa, na kutengeneza mahitaji. G&A inaakisi zaidi usimamizi, miundombinu ya kiutawala, na muundo wa gharama za jumla. Vipengele hivi viwili vinapoungana kwenye mstari mmoja, watumiaji wanapata shida kutofautisha ni sehemu gani ya gharama za kampuni ni uwezo wa ukuaji na ni sehemu gani ni mzigo wa kiutawala (overhead).
Mchango mkubwa zaidi wa utafiti ni kuonyesha nguvu ya data ya XBRL katika kufichua maelezo ya taarifa za kifedha. Tofauti zisizoonekana katika hifadhidata za jadi zinaweza kuchunguzwa kupitia lebo za XBRL.
Ujumbe mkuu kwa msomaji wa Verianla ni huu: Takwimu moja ya jumla kwenye taarifa za kifedha mara nyingi ni hatua ya kuanzia, sio jibu la mwisho. Mara nyingine hadithi halisi ya kiuchumi inajitokeza tunapoona ni sehemu gani zinazotengeneza jumla hiyo.
Dokezo la Chanzo na Mbinu
Makala hii imeandaliwa kulingana na rasimu ya utafiti wa kitaaluma wa Mei 2026 wa Bradley E. Hendricks, Jed J. Neilson, na F. Dimas Peña-Romera wenye kichwa “When Aggregation Obscures: Evidence from SG&A Disaggregation”. Maudhui si tafsiri ya neno kwa neno; tatizo kuu la utafiti, muundo wa mbinu, fomula, matokeo, na mipaka vimerahisishwa na kubadilishwa kuwa makala ya kihariri ya Kiswahili kulingana na mtindo wa uandishi wa Verianla.
Maandishi yanagusa mada kama vile uchambuzi wa taarifa za kifedha, thamani ya kampuni, utabiri wa wachambuzi, na viwango vya hesabu. Maudhui haya sio ushauri wa uwekezaji, hesabu, kodi, ukaguzi, au uwasilishaji wa taarifa za kifedha. Kwa maamuzi halisi, viwango husika, sheria, utaalamu wa kitaalamu wa hesabu na ukaguzi, na uchambuzi huru wa kifedha unapaswa kuzingatiwa.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *