

İlkin Qiymətləndirmə
Bu yazı Bradley E. Hendricks, Jed J. Neilson və F. Dimas Peña-Romera tərəfindən hazırlanmış “When Aggregation Obscures: Evidence from SG&A Disaggregation” adlı, 2026-cı ilin may tarixli akademik iş layihəsi əsasında hazırlanıb. Tədqiqat maliyyə hesabatlarının təhlili, xərc maddələrinin ayrılması, XBRL verilənləri, şirkət dəyəri, gələcək performans və xərc davranışı sahələrinə yönəlir.
Məqalə investisiya qərarı vermək üçün deyil, maliyyə hesabatlarında aqreqasiyanın hansı məlumatları gizlədə biləcəyini araşdırmaq üçün hazırlanıb. Buna görə bu yazı investisiya tövsiyəsi, mühasibat standartının şərhi və ya maliyyə təhlili tövsiyəsi kimi oxunmamalıdır. Məqsəd tədqiqatın nəticələrini Verianla oxucusu üçün sadə, orijinal və yayımlana bilən Azərbaycan dilində redaksiya məzmununa çevirməkdir.
Tədqiqatın əsas sualı budur: Şirkətlərin mənfəət və zərər hesabatında bir sətir kimi təqdim etdiyi SG&A xərci, yəni satış, ümumi və inzibati xərclərin cəmi, əslində fərqli iqtisadi məna daşıyan xərcləri bir araya gətirərək investorların və analitiklərin görməli olduğu məlumatları gizlədə bilərmi?
Maliyyə hesabatları mürəkkəb şirkət fəaliyyətlərini anlaşılan etmək üçün əməliyyatları müəyyən başlıqlar altında toplayır. Bu aqreqasiya çox vaxt faydalıdır; lakin bəzi hallarda fərqli iqtisadi məna daşıyan xərcləri eyni sətirdə birləşdirərək mühüm məlumatları gizlədə bilər.
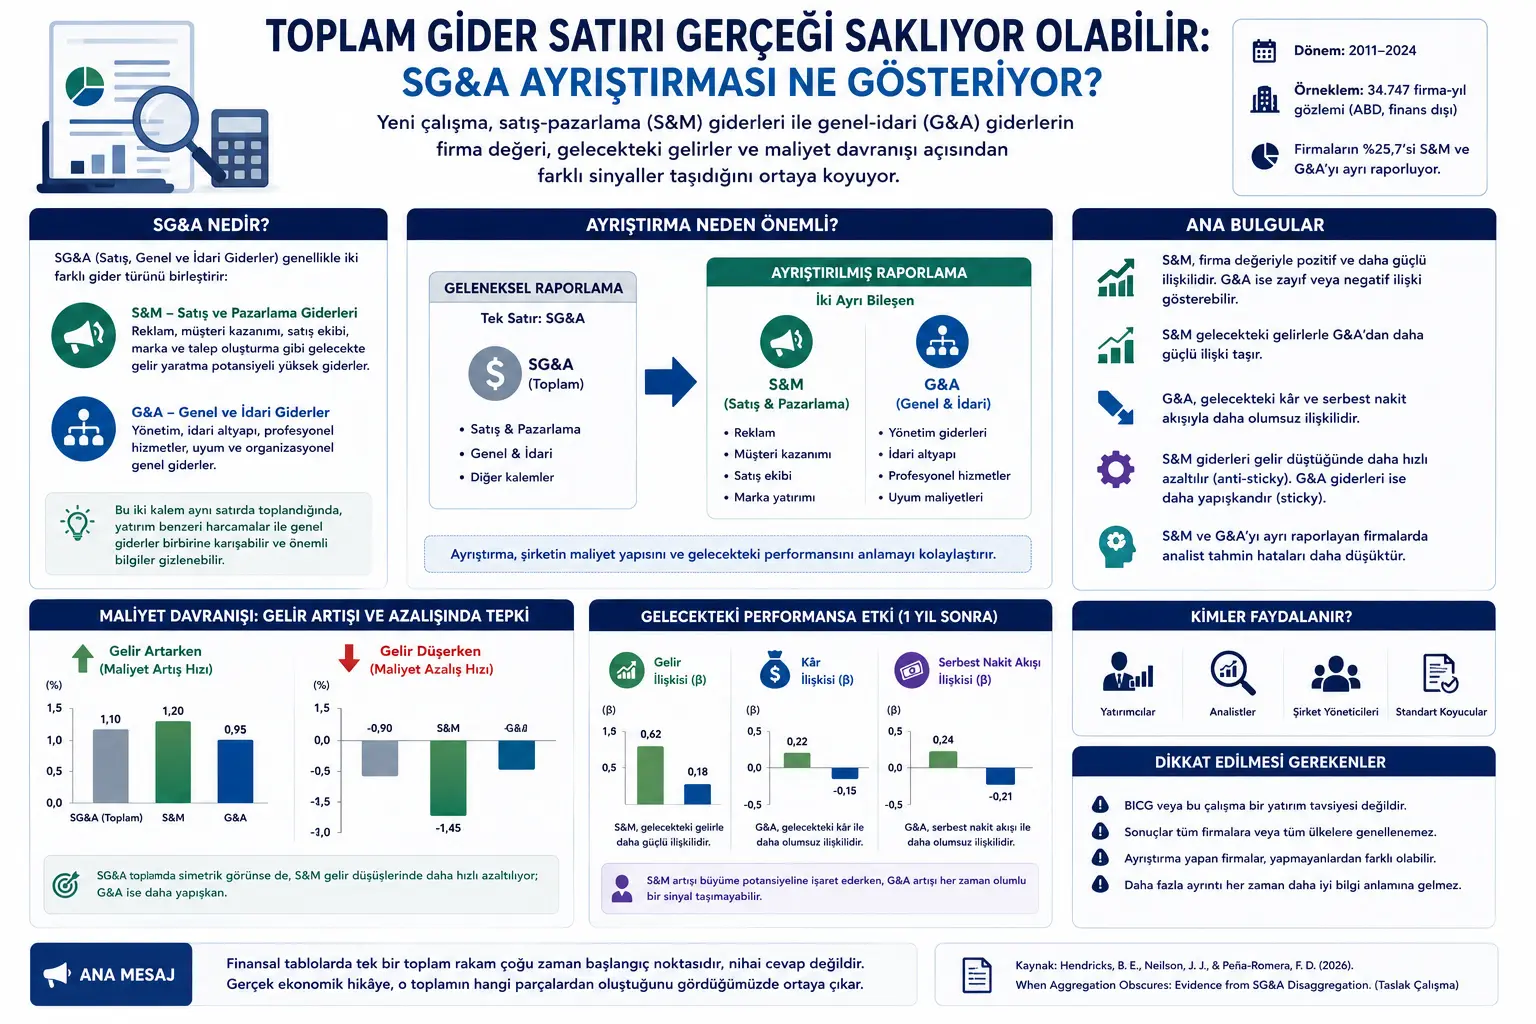
Bu tədqiqat məhz bu problemi SG&A xərci üzərindən araşdırır. SG&A adətən iki fərqli xərc növünü birləşdirir: Selling & Marketing (S&M) yəni satış və marketinq xərcləri ilə General & Administrative (G&A) yəni ümumi və inzibati xərclər. S&M reklam, müştəri qazanılması, satış komandası və brend investisiyası kimi gələcəkdə gəlir yaratmaq potensialı daşıyan xərcləri əhatə edir. G&A isə idarəetmə, inzibati infrastruktur, peşəkar xidmətlər və uyğunluq xərcləri kimi daha çox təşkilati ümumi xərcləri əks etdirir.
Müəlliflər XBRL fayllarından daha ətraflı mənfəət və zərər hesabatı maddələrini çıxararaq S&M və G&A-nı ayrıca hesabatlayan şirkətləri araşdırırlar. Nəticələr bu iki komponentin eyni iqtisadi siqnalı vermədiyini göstərir. S&M şirkət dəyəri ilə daha müsbət əlaqəlidir və gələcək gəlirlərlə daha güclü əlaqə daşıyır. G&A isə şirkət dəyəri ilə daha zəif, hətta bəzi testlərdə mənfi əlaqə göstərir; həmçinin gələcək mənfəət və sərbəst pul axını ilə daha mənfi əlaqələr daşıyır.
Tədqiqatın əsas mesajı aydındır: SG&A bir sətir kimi hesabatlandıqda investisiya xarakterli marketinq xərcləri ilə ümumi inzibati xərclər bir-birinə qarışır. Bu da maliyyə hesabatı istifadəçilərinin şirkətin gələcək performansını və xərc strukturunu anlamasını çətinləşdirə bilər.
Problem Nədir?
Maliyyə hesabatları zəruri olaraq bir çox əməliyyatı müəyyən başlıqlar altında toplayır. Məsələn, mənfəət və zərər hesabatında hər reklam kampaniyası, hər satış əməkdaşı xərci, hər rəhbər maaşı, hər məsləhət xidməti haqqı və ya hər uyğunluq xərci ayrıca göstərilmir. Bunlar daha geniş mühasibat maddələri daxilində təqdim olunur.
Bu aqreqasiya praktik baxımdan zəruridir; lakin həmişə problemsiz deyil. Eyni sətirdə yer alan alt maddələr iqtisadi baxımdan fərqli məna daşıyırsa, ümumi rəqəm istifadəçiyə natamam və ya bulanıq siqnal verə bilər.
SG&A bunun yaxşı nümunəsidir. Bu maddə şirkətlərin satış, marketinq, idarəetmə və inzibati xərclərini əhatə edir. Lakin satış və marketinq xərcləri çox vaxt müştəri münasibətləri, brend tanınması, tələbin yaradılması və gələcək gəlir potensialı ilə bağlıdır. Ümumi və inzibati xərclər isə daha çox şirkətin fəaliyyət göstərməsi üçün lazım olan idarəetmə və bürokratik infrastrukturu əks etdirir.
Bu iki xərc növü eyni sətirdə birləşdikdə belə bir sual yaranır: Yüksək SG&A yaxşıdır, yoxsa pis? Artım marketinq və müştəri qazanılmasından qaynaqlanırsa, bu gələcək artım siqnalı ola bilər. Artım idarəetmənin şişməsi, inzibati xərc və ya səmərəsiz təşkilati strukturdan qaynaqlanırsa, şirkət dəyəri baxımından mənfi ola bilər. Ümumi SG&A bu fərqi gizlədə bilər.
Metod Nə Təklif Edir?
Tədqiqat ənənəvi kommersiya məlumat bazalarının çox vaxt vahid SG&A rəqəmi kimi təqdim etdiyi məlumatı daha ətraflı XBRL fayllarından yenidən ayırır. XBRL şirkətlərin maliyyə hesabatlarını maşın tərəfindən oxuna bilən etiketlərlə yayımlamasına imkan verən hesabat strukturudur. Bu etiketlər bəzi şirkətlərin mənfəət və zərər hesabatında S&M və G&A kimi alt komponentləri ayrıca təqdim etdiyini görməyə imkan verir.
Müəlliflər 2011–2024 dövründə ABŞ şirkətlərini araşdırırlar. Maliyyə şirkətləri xaric edilir; çünki bu şirkətlərin hesabat strukturu sənaye və xidmət şirkətlərindən fərqlənir. Son nümunə 34.747 şirkət-il müşahidəsindən ibarətdir.
Tədqiqatın ilk addımı şirkətlərin SG&A-nı bir sətirdə təqdim edib-etmədiyini, yoxsa S&M və G&A olaraq ayırıb-ayırmadığını müəyyənləşdirməkdir. XBRL taksonomiyası daxilində satış, marketinq, reklam, müştəri əldəetmə kimi maddələr S&M ölçüsünə; idarəetmə, inzibati infrastruktur və ümumi xərclər isə G&A ölçüsünə daxil edilir.
Tədqiqat daha sonra üç əsas sualı sınaqdan keçirir:
1. Şirkət dəyəri: S&M və G&A şirkət dəyəri ilə eyni istiqamətdə əlaqəlidirmi, yoxsa investorlar bu iki xərc növünü fərqli qiymətləndirirlər?
2. Gələcək performans: S&M və G&A gələcək gəlir, mənfəət və sərbəst pul axını haqqında eyni səviyyədə məlumat verirmi?
3. Xərc davranışı: Gəlirlər artarkən və ya azalarkən S&M ilə G&A eyni şəkildə tənzimlənirmi, yoxsa biri daha sürətlə azaldılıb digəri daha yapışqan qalır?
Formullar Nəyi İzah Edir?
PDF-də üç əsas reqressiya strukturu önə çıxır. Aşağıdakı formullar tədqiqatda istifadə olunan model məntiqini MathJax-a uyğun şəkildə göstərir.
Bu model S&M və G&A-nın şirkət dəyəri ilə əlaqəsini sınaqdan keçirir. \(P_{i,t+1q}\), maliyyə ilinin sonundan bir rüb sonrakı səhm qiymətini ifadə edir. Bu zamanlama investorların illik maliyyə hesabatlarını görüb qiymətlərə əks etdirməsi üçün seçilib. Burada əsas sual \(\beta_1\) əmsalının \(\beta_2\)-dən böyük olub-olmamasıdır. Yəni S&M xərci şirkət dəyəri ilə G&A-dan daha müsbət əlaqəlidirmi?
Bu model bugünkü S&M və G&A xərclərinin bir il sonrakı gəlirlərlə əlaqəsini araşdırır. S&M müştəri qazanılması, reklam və brend investisiyası kimi tələbyaradıcı fəaliyyətlərə daha yaxın olduğuna görə tədqiqatın gözləntisi \(\beta_1 > \beta_2\) istiqamətindədir. Başqa sözlə, S&M-nin gələcək gəlirlə daha güclü əlaqə qurması gözlənilir.
Bu model xərc davranışını təhlil edir. \(Cost\) ayrı-ayrılıqda SG&A, S&M və ya G&A kimi götürülür. \(I(DEC)\), gəlir azaldıqda 1 qiymətini alan göstəricidir. \(\beta_1\), gəlir artdıqda xərclərin necə dəyişdiyini; \(\beta_1+\beta_2\) isə gəlir azaldıqda xərclərin necə dəyişdiyini göstərir.
Bu modeldə \(\beta_2\)-nin mənfi olması “sticky cost”, yəni yapışqan xərc davranışına işarə edir. Bu halda gəlir azalarkən xərclər eyni nisbətdə azalmır. \(\beta_2\)-nin müsbət olması isə “anti-sticky” davranışa işarə edir. Bu halda gəlir azalmalarında xərclər daha sürətlə kəsilir. Tədqiqat S&M-nin anti-sticky davranış göstərdiyini, yəni gəlirlər azaldıqda marketinq və satış xərclərinin daha sürətlə azaldıla bildiyini müəyyən edir.
Bu model SG&A-nı S&M və G&A kimi ayrıca hesabatlayan şirkətlərdə analitik proqnoz səhvlərinin daha aşağı olub-olmadığını araşdırır. \(Disaggregator\), şirkətin S&M və G&A-nı ayrıca hesabatlayıb-hesabatlamadığını göstərir. Mənfi \(\beta_1\), ayrışdırmanın daha aşağı proqnoz səhvi ilə əlaqəli olduğunu göstərir.
Qrafik, Cədvəl və Sxemin Əsas Mesajı
PDF-dəki şəkil və cədvəllərin əsas mesajı ümumi SG&A sətirinin altında bir-birindən fərqli iqtisadi davranışlara malik iki komponentin olduğunu göstərməkdir.
Figure 1, XBRL taksonomiyasında satış və marketinq xərcləri ilə ümumi və inzibati xərclərin necə ayrıla bildiyini göstərən təsnifat məntiqini izah edir. Bu vizualın əsas mesajı budur: Kommersiya məlumat bazalarında vahid SG&A kimi görünən bəzi maddələr şirkətin öz hesabat etiketlərində daha ətraflı alt strukturlara malikdir.
Figure 2, şirkətlərin həyat dövrü boyunca SG&A tərkibinin necə dəyişdiyini göstərir. Gənc şirkətlərdə satış və marketinq intensivliyi daha yüksək ola bilər; şirkət yetkinləşdikcə ümumi və inzibati xərclərin SG&A daxilindəki payı arta bilər. Bu vəziyyət S&M və G&A-nın eyni iqtisadi mərhələni təmsil etmədiyini dəstəkləyir.
Cədvəl 4, S&M və G&A-nın şirkət dəyəri ilə əlaqəsini müqayisə edir. Nəticələr S&M-nin şirkət dəyəri ilə müsbət və əhəmiyyətli əlaqə daşıdığını; G&A-nın isə daha zəif və ya mənfi əlaqə göstərdiyini ortaya qoyur.
Cədvəl 5, gələcək performans nəticələrini göstərir. S&M gələcək gəlirlə G&A-dan daha güclü əlaqəlidir. G&A gələcək gəlirlə müsbət əlaqə göstərsə də, gələcək mənfəət və sərbəst pul axını ilə daha mənfi əlaqələr nümayiş etdirir.
Cədvəl 6, xərc davranışı baxımından mühüm fərqi göstərir. Ümumi SG&A simmetrik görünür; lakin komponentlərə ayrıldıqda S&M-nin anti-sticky davranış göstərdiyi aydın olur. Yəni gəlirlər azaldıqda şirkətlər S&M xərclərini daha sürətlə azalda bilər. Bu məlumat ümumi SG&A sətirində itir.
Təcrübələr Necə Aparılıb?
Tədqiqat laboratoriya təcrübəsi deyil; genişmiqyaslı empirik maliyyə hesabatı təhlilidir. Müəlliflər Compustat verilənlərini EDGAR/XBRL faylları ilə uyğunlaşdırır və şirkətlərin mənfəət və zərər hesabatındakı ətraflı SG&A etiketlərini çıxarırlar.
Nümunə 2011–2024 dövrünü əhatə edir. ABŞ şirkətləri istifadə olunur, maliyyə şirkətləri xaric edilir və aktivləri çox aşağı olan şirkət-il müşahidələri çıxarılır. Əsas təhlil üçün zəruri keçmiş və gələcək dəyişənləri olan müşahidələr saxlanılır.
Tədqiqat dizaynı üç əsas empirik blokdan ibarətdir. Birinci blokda S&M və G&A-nın şirkət dəyəri ilə əlaqəsi sınaqdan keçirilir. İkinci blokda bu xərclərin gələcək gəlir, mənfəət və sərbəst pul axını ilə əlaqəsi araşdırılır. Üçüncü blokda isə gəlir artımı və azalmasına qarşı xərclərin necə tənzimləndiyi təhlil edilir.
Əlavə təhlillərdə S&M və G&A-nı ayrıca hesabatlayan şirkətlərin bunu etməyən şirkətlərdən fərqli olub-olmadığı araşdırılır. Müəlliflər müşahidə edilə bilən fərqlərin nəticələri izah edib-etmədiyini görmək üçün entropy balancing istifadə edirlər. Həmçinin analitik proqnoz səhvləri üzərindən ayrışdırmanın maliyyə hesabatı istifadəçilərinə kömək edib-etmədiyi araşdırılır.
Nəticələr Nəyi Göstərir?
Tədqiqatın ilk mühüm nəticəsi şirkətlərin əhəmiyyətli hissəsinin S&M və G&A-nı artıq ayrıca hesabatlamasıdır. Nümunədə şirkət-il müşahidələrinin təxminən dörddə biri bu ayrışdırmanı edir. Bu, SG&A ayrışdırmasının yalnız nəzəri standartqoyucu müzakirəsi olmadığını, bazarda artıq mövcud olan hesabat təcrübəsi olduğunu göstərir.
İkinci nəticə S&M və G&A-nın şirkət dəyəri ilə fərqli əlaqələrə malik olmasıdır. S&M müsbət dəyər siqnalı daşıyarkən, G&A daha zəif və ya mənfi siqnal verir. Bu vəziyyət ümumi SG&A-nın investisiya xarakterli xərclərlə ümumi xərcləri qarışdıraraq aydın siqnalı bulanıqlaşdırdığını düşündürür.
Üçüncü nəticə S&M-nin gələcək gəlirlərlə G&A-dan daha güclü əlaqə daşımasıdır. Bu nəticə intuitivdir: Satış və marketinq xərcləri birbaşa müştəri qazanılması, tələbin yaradılması və brend inkişafı ilə bağlıdır. G&A isə əməliyyatı dəstəkləyir, lakin birbaşa gəlir yaratma qabiliyyəti daha məhdud ola bilər.
Dördüncü nəticə xərc davranışındakı fərqdir. Ümumi SG&A-ya baxıldıqda xərclərin gəlir artımı və azalmasına qarşı simmetrik davrandığı görünə bilər. Lakin ayrışdırma aparıldıqda S&M-nin gəlir azalmalarında daha sürətlə kəsilə bildiyi, G&A-nın isə daha yapışqan struktur daşıdığı aydın olur.
Beşinci nəticə ayrışdırmanın analitik proqnozları ilə əlaqəli olmasıdır. S&M və G&A-nı ayrıca hesabatlayan şirkətlərdə analitik proqnoz səhvlərinin daha aşağı olduğu müəyyən edilir. Bu nəticə səbəbiyyət sübutu deyil; lakin ətraflı xərc məlumatının peşəkar maliyyə hesabatı istifadəçiləri üçün faydalı ola biləcəyini düşündürür.
Bu Niyə Vacibdir?
Bu tədqiqat maliyyə hesabatlarında detallılığın niyə vacib ola biləcəyini konkret nümunə ilə göstərir. Ümumi SG&A rəqəmi özlüyündə yanlış deyil; lakin bəzi hallarda kifayət qədər izahedici olmaya bilər.
İnvestorlar, analitiklər və standart müəyyən edən qurumlar baxımından mühüm sual budur: Bir xərc maddəsi gələcəkdə gəlir yaratmaq potensialı olan fəaliyyəti, yoxsa şirkətin ümumi inzibati yükünü təmsil edir? Bu fərq görünmədikdə maliyyə hesabatı istifadəçiləri şirkətin xərc strukturunu və artım keyfiyyətini daha çətin şərh edirlər.
Tədqiqat eyni zamanda XBRL verilənlərinin əhəmiyyətini göstərir. Ənənəvi kommersiya məlumat bazaları müqayisəliliyi təmin etmək üçün detalları bəzən bir maddədə birləşdirir. Halbuki XBRL faylları şirkətlərin faktiki olaraq necə hesabat verdiyi barədə daha zəngin məlumat daşıya bilər. Bu, tədqiqatçılar və məlumat analitikləri üçün yeni təhlil imkanları açır.
Standart müəyyən edən qurumlar baxımından isə nəticələr xərc ayrışdırılması müzakirələrinə empirik töhfə verir. Son illərdə həm FASB, həm də IASB maliyyə hesabatı maddələrinin daha ətraflı təqdim edilməsinə daha çox önəm verir. Bu məqalə SG&A daxilində S&M və G&A fərqinin həqiqətən qərar faydası daşıya biləcəyinə dair sübutlar təqdim edir.
Diqqət Edilməli Məqamlar
Tədqiqatın bəzi mühüm məhdudiyyətləri var.
Birincisi, tədqiqat S&M və G&A-nı ayrıca hesabatlayan şirkətlər üzərindən aparılır. Buna görə nəticələr bütün şirkətlər üçün məcburi ayrışdırma tətbiq ediləndə eyni nəticələrin mütləq ortaya çıxacağını sübut etmir.
İkincisi, ayrışdırma edən və etməyən şirkətlər arasında müşahidə edilə bilən və müşahidə edilə bilməyən fərqlər ola bilər. Müəlliflər müşahidə edilə bilən fərqləri tarazlaşdırmaq üçün entropy balancing istifadə etsələr də, daxili hesabat sistemi, idarəetmə keyfiyyəti və ya rəqabət həssaslığı kimi görünməyən amillər tamamilə istisna edilə bilməz.
Üçüncüsü, analitik proqnoz səhvlərindəki azalma səbəbiyyət kimi şərh edilməməlidir. Ayrışdırma analitiklərə kömək edə bilər; lakin ayrışdırma edən şirkətlər onsuz da daha şəffaf, daha yaxşı izlənilən və ya fərqli informasiya mühitinə malik ola bilər.
Dördüncüsü, daha çox detal həmişə daha yaxşı məlumat demək deyil. Maliyyə hesabatı istifadəçilərinin diqqət qabiliyyəti məhduddur. Detal yalnız həqiqətən iqtisadi baxımdan fərqli siqnallar daşıyırsa faydalıdır; əks halda emal xərci və informasiya qarışıqlığı yarada bilər.
Beşincisi, tədqiqat ABŞ şirkətləri və müəyyən dövrlə məhdudlaşır. Fərqli ölkələrdə, fərqli mühasibat sistemlərində və ya fərqli sektorlarda SG&A ayrışdırmasının təsirləri dəyişə bilər.
Nəticə
When Aggregation Obscures tədqiqatı maliyyə hesabatlarında aqreqasiyanın bəzən mühüm məlumatları gizlədə biləcəyini güclü şəkildə göstərir. SG&A cəmi altında birləşən S&M və G&A xərcləri şirkət dəyəri, gələcək gəlirlər və xərc davranışı baxımından eyni şeyi ifadə etmir.
S&M daha çox müştəri qazanılması, brend inkişafı və tələbin yaradılması kimi investisiya xarakterli fəaliyyətlərə yaxındır. G&A isə daha çox idarəetmə, inzibati infrastruktur və ümumi xərc strukturunu əks etdirir. Bu iki komponent eyni sətirdə birləşdikdə istifadəçilər şirkətin xərclərinin hansı hissəsinin artım potensialı, hansı hissəsinin overhead olduğunu daha çətin ayırd edir.
Tədqiqatın ən mühüm töhfəsi XBRL verilənlərinin maliyyə hesabatı detallarını ortaya çıxarmaqdakı gücünü göstərməsidir. Ənənəvi məlumat bazalarında görünməyən fərqlər XBRL etiketləri ilə araşdırıla bilir.
Verianla oxucusu üçün əsas mesaj budur: Maliyyə hesabatlarında bir ümumi rəqəm çox vaxt başlanğıc nöqtəsidir, yekun cavab deyil. Bəzən həqiqi iqtisadi hekayə həmin cəmin hansı hissələrdən ibarət olduğunu gördükdə ortaya çıxır.
Mənbə və Metod Qeydi
Bu yazı Bradley E. Hendricks, Jed J. Neilson və F. Dimas Peña-Romera-nın “When Aggregation Obscures: Evidence from SG&A Disaggregation” adlı 2026-cı ilin may tarixli akademik iş layihəsinə əsaslanaraq hazırlanıb. Məzmun sözbəsöz tərcümə deyil; tədqiqatın əsas problemi, metod dizaynı, formulları, nəticələri və məhdudiyyətləri Verianla nəşr xəttinə uyğun şəkildə sadələşdirilərək orijinal Azərbaycan dilində redaksiya məqaləsinə çevrilib.
Mətndə maliyyə hesabatlarının təhlili, şirkət dəyəri, analitik proqnozu və mühasibat standartları kimi mövzulara toxunulur. Bu məzmun investisiya, mühasibat, vergi, audit və ya maliyyə hesabatı tövsiyəsi deyil. Konkret qərarlar üçün müvafiq standartlar, qanunvericilik, peşəkar mühasibat-audit ekspertizası və müstəqil maliyyə təhlili nəzərə alınmalıdır.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib