

Алдын ала баалоо
Бул макала Брэдли Е. Хендрикс (Bradley E. Hendricks), Жед Дж. Нилсон (Jed J. Neilson) жана Ф. Димас Пенья-Ромера (F. Dimas Peña-Romera) тарабынан даярдалган “When Aggregation Obscures: Evidence from SG&A Disaggregation” аттуу 2026-жылдын май айындагы академиялык долбоордук изилдөөнүн негизинде жазылган. Изилдөө финансылык отчетторду талдоо, чыгашаларды бөлүү, XBRL маалыматтары, фирманын баалуулугу, келечектеги өндүрүмдүүлүк жана чыгымдардын жүрүм-туруму тармактарына багытталган.
Макала инвестициялык чечимдерди чыгаруу үчүн эмес, финансылык отчеттуулуктагы агрегациянын (топтоонун) кандай маалыматтарды жашырып коюшу мүмкүн экенин изилдөө үчүн даярдалган. Ошондуктан бул макала инвестициялык кеңеш, бухгалтердик эсеп стандартын чечмелөө же финансылык анализ сунушу катары окулбашы керек. Максат - изилдөөнүн табылгаларын Verianla окурманы үчүн жөнөкөй, оригиналдуу жана жарыялоого боло турган кыргызча редактордук мазмунга айландыруу.
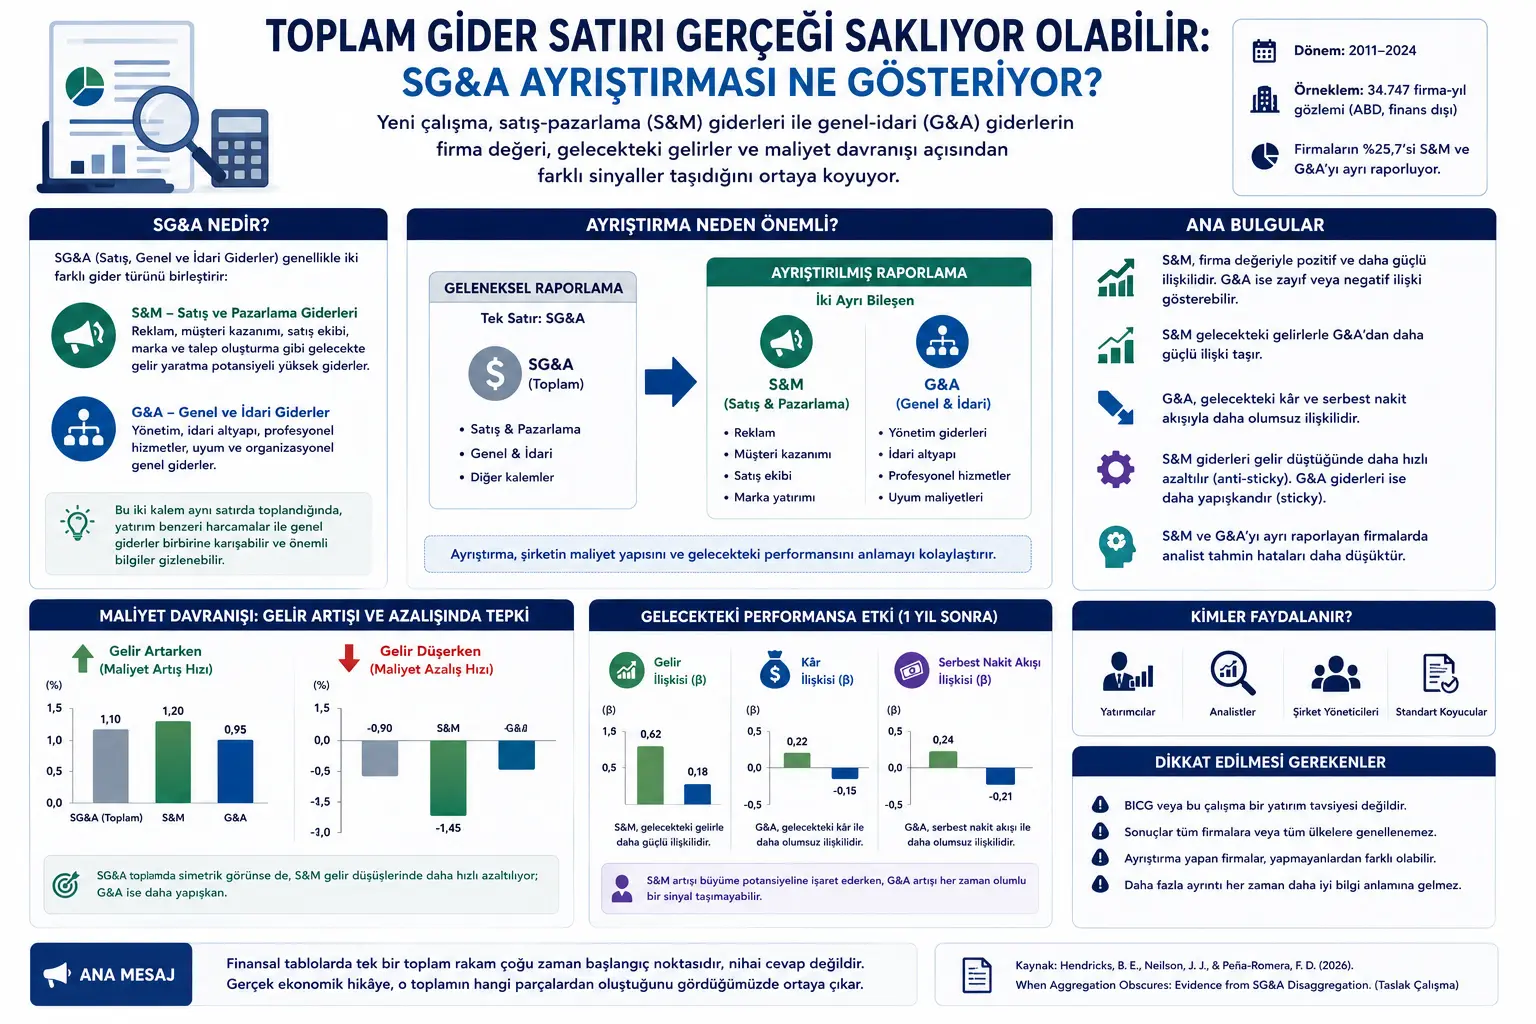
Изилдөөнүн негизги суроосу төмөнкүдөй: Компаниялардын кирешелер жөнүндө отчетунда бир сап катары көрсөтүлгөн SG&A чыгашасы (б.а. сатуу, жалпы жана административдик чыгашалардын жалпы суммасы), чындыгында ар кандай экономикалык мааниге ээ болгон чыгашаларды бириктирүү аркылуу инвесторлор жана аналитиктер көрүшү керек болгон маалыматты жашырып жаткан жокпу?
Финансылык отчеттор татаал компания операцияларын түшүнүктүү кылуу үчүн транзакцияларды белгилүү бир темалардын астына топтойт. Бул топтоо көбүнчө пайдалуу; бирок кээ бир учурларда ал ар кандай экономикалык мааниге ээ болгон чыгымдарды бир сапка бириктирип, маанилүү маалыматтарды жашырып коюшу мүмкүн.
Бул изилдөө так ушул көйгөйдү SG&A чыгашасы аркылуу изилдейт. SG&A жалпысынан эки башка чыгашанын түрүн бириктирет: Selling & Marketing (S&M), б.а. сатуу жана маркетинг чыгашалары менен General & Administrative (G&A), б.а. жалпы жана административдик чыгашалар. S&M; жарнама, кардарларды тартуу, сатуу тобу жана бренд инвестициясы сыяктуу келечекте киреше алып келүү мүмкүнчүлүгүнө ээ болгон чыгашаларды камтыйт. G&A болсо башкаруу, административдик инфраструктура, кесипкөй кызматтар жана шайкештик (комплаенс) чыгымдары сыяктуу көбүрөөк уюштуруучулук жалпы чыгашаларды чагылдырат.
Авторлор XBRL файлдарынан кеңири кирешелер жөнүндө отчеттун беренелерин чыгарып, S&M жана G&A көрсөткүчтөрүн өзүнчө кабарлаган (отчет берген) фирмаларды изилдешет. Табылгалар көрсөткөндөй, бул эки компонент бирдей экономикалык сигналды бербейт. S&M фирманын баалуулугу менен оң байланышта жана келечектеги кирешелер менен күчтүүрөөк байланышка ээ. Ал эми G&A фирманын баалуулугу менен начарыраак, атүгүл кээ бир сыноолордо терс байланышты көрсөтөт; ошондой эле келечектеги пайда жана эркин акча агымы менен терс (жаман) байланыштарды алып жүрөт.
Макаланын негизги билдирүүсү так: SG&A бир сап катары кабарланганда, инвестиция сыяктуу маркетинг чыгымдары менен жалпы административдик чыгымдар бири-бирине аралашып кетет. Бул болсо финансылык отчеттун колдонуучуларынын компаниянын келечектеги өндүрүмдүүлүгүн жана чыгымдардын түзүмүн түшүнүүсүн кыйындатат.
Көйгөй эмнеде?
Финансылык отчеттор милдеттүү түрдө көптөгөн транзакцияларды белгилүү бир аталыштар астында топтойт. Мисалы, кирешелер жөнүндө отчетто ар бир жарнамалык кампания, сатуу кызматкерлеринин ар бир чыгашасы, ар бир жетекчинин айлыгы, ар бир консалтингдик төлөм же ар бир шайкештик чыгымы өз-өзүнчө көрсөтүлбөйт. Алар кеңири бухгалтердик статьялардын ичинде сунушталат.
Бул топтоо практикалык жактан зарыл; бирок ар дайым эле зыянсыз боло бербейт. Эгерде бир эле саптагы кошумча статьялар экономикалык жактан ар кандай мааниге ээ болсо, жалпы сумма колдонуучуга толук эмес же бүдөмүк сигнал бериши мүмкүн.
SG&A мунун жакшы мисалы болуп саналат. Бул статья компаниялардын сатуу, маркетинг, башкаруу жана административдик чыгымдарын камтыйт. Бирок сатуу жана маркетинг чыгымдары көбүнчө кардар мамилелерине, бренд маалымдуулугуна, суроо-талапты жаратууга жана келечектеги киреше потенциалына байланыштуу болот. Ал эми жалпы жана административдик чыгашалар компаниянын иштеши үчүн зарыл болгон башкаруу жана бюрократиялык инфраструктураны көбүрөөк чагылдырат.
Бул эки чыгашанын түрү бир сапка бириккенде төмөнкү көйгөй жаралат: Жогорку SG&A жакшыбы же жаманбы? Эгерде өсүш маркетингден жана кардарларды тартуудан келип чыкса, бул келечектеги өсүштүн белгиси болушу мүмкүн. Эгерде өсүш башкаруунун көбүшүнөн, административдик чыгымдардан же натыйжасыз уюштуруу түзүмүнөн келип чыкса, бул фирманын баалуулугу үчүн терс болушу мүмкүн. Жалпы SG&A бул айырманы жашырып коюшу мүмкүн.
Метод эмнени сунуштайт?
Изилдөө салттуу коммерциялык маалымат базаларында көбүнчө бир SG&A цифрасы катары сунушталган маалыматты кеңирирээк XBRL файлдарынан кайра ажыратат. XBRL - компанияларга өздөрүнүн финансылык отчетторун машина окуй турган тэгдер (белгилер) менен жарыялоого мүмкүндүк берген отчеттуулук түзүмү. Бул тэгдер кээ бир фирмалардын кирешелер жөнүндө отчетто S&M жана G&A сыяктуу суб-компоненттерди өзүнчө сунуштай тургандыгын көрүүгө мүмкүнчүлүк берет.
Авторлор 2011–2024-жылдар аралыгында АКШ фирмаларын изилдешет. Каржылык (финансылык) фирмалар четтетилген; анткени бул фирмалардын отчеттуулук түзүмү өнөр жай жана тейлөө фирмаларынан айырмаланат. Акыркы үлгү 34 747 фирма-жыл байкоолорунан турат.
Изилдөөнүн биринчи кадамы - фирмалар SG&Aны бир сап катары сунуштаганын же аны S&M жана G&A катары бөлүп-бөлбөгөнүн аныктоо. XBRL таксономиясынын алкагында сатуу, маркетинг, жарнама, кардарларды тартуу сыяктуу статьялар S&M өлчөмүнө; ал эми башкаруу, административдик инфраструктура жана жалпы чыгымдар G&A өлчөмүнө кошулат.
Андан кийин изилдөө үч негизги суроону сынайт:
1. Фирманын баалуулугу: S&M жана G&A фирманын баалуулугу менен бир багытта байланыштабы, же инвесторлор бул эки чыгашанын түрүн ар кандай баалайбы?
2. Келечектеги өндүрүмдүүлүк: S&M жана G&A келечектеги киреше, пайда жана эркин акча агымы жөнүндө бирдей деңгээлде маалымат береби?
3. Чыгымдардын жүрүм-туруму: Кирешелер көбөйүп же азайып жатканда S&M жана G&A бирдей жөнгө салынабы, же бири тезирээк кесилип, экинчиси жабышчаак (sticky) бойдон калабы?
Формулалар эмнени түшүндүрөт?
PDFте үч негизги регрессиялык структура өзгөчөлөнөт. Төмөнкү формулалар изилдөөдө колдонулган моделдин логикасын MathJax форматында көрсөтөт.
Бул модель S&M жана G&Aнын фирма баалуулугу менен байланышын сынайт. \(P_{i,t+1q}\), финансылык жылдын аягынан бир чейрек өткөндөн кийинки акциянын баасын билдирет. Бул убакыт инвесторлордун жылдык финансылык отчетторду көрүп, аны бааларга чагылдыруусу үчүн тандалган. Бул жердеги негизги суроо \(\beta_1\) коэффициентинин \(\beta_2\)ден чоң экендиги же жокпу деген суроо. Башкача айтканда, S&M чыгашасы фирманын баалуулугу менен G&Aга караганда оңураак байланыштабы?
Бул модель бүгүнкү S&M жана G&A чыгымдарынын бир жылдан кийинки кирешелер менен байланышын изилдейт. S&M кардарларды тартуу, жарнама жана брендге инвестициялоо сыяктуу суроо-талапты жаратуучу иш-аракеттерге жакыныраак болгондуктан, изилдөөнүн күтүүсү \(\beta_1 > \beta_2\) багытында. Башкача айтканда, S&Mдин келечектеги киреше менен күчтүүрөөк байланыш түзүшү күтүлөт.
Бул модель чыгымдардын жүрүм-турумун талдайт. \(Cost\) (Чыгым) өзүнчө SG&A, S&M же G&A катары каралат. \(I(DEC)\), кирешенин төмөндөшү болгондо 1 маанисин алган көрсөткүч. \(\beta_1\), киреше өскөндө чыгашалар кандай өзгөрөөрүн; ал эми \(\beta_1+\beta_2\) киреше төмөндөгөндө чыгашалардын кандайча өзгөрөөрүн көрсөтөт.
Бул моделде \(\beta_2\)нин терс (негатив) болушу "sticky cost", башкача айтканда жабышчаак чыгым жүрүм-турумуна ишарат кылат. Бул учурда киреше төмөндөп жатканда чыгымдар ошол эле пропорцияда төмөндөбөйт. \(\beta_2\)нин оң (позитив) болушу болсо "anti-sticky" жүрүм-турумуна ишарат кылат. Бул учурда чыгашалар кирешенин төмөндөшүндө тезирээк кыскарат. Изилдөө S&Mдин anti-sticky жүрүм-турумун көрсөткөнүн; башкача айтканда, киреше төмөндөгөндө маркетинг жана сатуу чыгымдары тезирээк кыскартылышы мүмкүн экенин тапкан.
Бул модель SG&Aны S&M жана G&A катары өзүнчө кабарлаган фирмаларда аналитиктердин болжолдоо каталары (forecast error) төмөнүрөөк болуп-болбогонун изилдейт. \(Disaggregator\), фирманын S&M жана G&Aны өзүнчө кабарлап-кабарлабагандыгын көрсөтөт. Терс \(\beta_1\) ажыратуунун (disaggregation) төмөнкү болжолдоо катасы менен байланышы бар экенин көрсөтөт.
График, Таблица жана Схеманын Негизги Билдирүүсү
PDFтеги сүрөттөрдүн жана таблицалардын негизги билдирүүсү жалпы SG&A сабынын астында бири-биринен айырмаланган экономикалык жүрүм-турумга ээ болгон эки компонент бар экенин көрсөтүү болуп саналат.
Figure 1 (1-сүрөт), XBRL таксономиясында сатуу жана маркетинг чыгашалары менен жалпы жана административдик чыгашалардын кандайча бөлүнүшү мүмкүн экенин көрсөткөн классификациялык логиканы түшүндүрөт. Бул визуалдык көрүнүштүн негизги билдирүүсү төмөнкүдөй: Коммерциялык маалымат базаларында жалгыз SG&A катары көрүнгөн кээ бир статьялар, компаниянын өзүнүн отчеттук тэгдеринде алда канча деталдуу субструктураларга (түзүмдөргө) ээ.
Figure 2 (2-сүрөт), фирмалардын жашоо циклинин жүрүшүндө SG&A курамынын кандай өзгөргөнүн көрсөтөт. Жаш фирмаларда сатуу жана маркетинг интенсивдүүлүгү жогору болушу мүмкүн; фирма жетилген сайын SG&Aнын ичиндеги жалпы жана административдик чыгашалардын үлүшү өсүшү мүмкүн. Бул жагдай S&M жана G&A бир эле экономикалык фазаны билдирбестигин тастыктайт.
Tablo 4 (4-таблица), S&M жана G&Aнын фирма баалуулугу менен байланышын салыштырат. Табылгалар S&Mдин оң жана олуттуу фирма баалуулук мамилесине ээ экенин; G&A болсо алсызыраак же терс байланышты көрсөтөрүн ачыкка чыгарат.
Tablo 5 (5-таблица), келечектеги өндүрүмдүүлүк натыйжаларын көрсөтөт. S&M келечектеги киреше менен G&Aга караганда күчтүүрөөк байланышта. G&A келечектеги киреше менен оң байланышты көрсөткөнү менен, ал келечектеги пайда жана эркин акча агымы менен көбүрөөк терс байланыштарды көрсөтөт.
Tablo 6 (6-таблица), чыгымдардын жүрүм-туруму жагынан маанилүү айырманы көрсөтөт. Жалпы SG&A симметриялуу көрүнөт; бирок компоненттерге бөлүнгөндө S&Mдин anti-sticky (жабышчаак эмес) жүрүм-турум көрсөтөрү түшүнүлөт. Башкача айтканда, кирешелер төмөндөгөндө фирмалар S&M чыгымдарын тезирээк кыскарта алышат. Бул маалымат жалпы SG&A сабында жоголуп кетет.
Эксперименттер кандайча жасалган?
Изилдөө лабораториялык эксперимент эмес; бул масштабдуу эмпирикалык финансылык отчеттун анализи. Авторлор Compustat маалыматтарын EDGAR/XBRL файлдары менен дал келтирип (eşleştirip), компаниялардын кирешелер жөнүндө отчетундагы деталдуу SG&A тэгдерин бөлүп чыгарышат.
Тандалма (Sample) 2011–2024-жылдар аралыгын камтыйт. АКШ фирмалары колдонулган, финансылык фирмалар четтетилген жана өтө аз активдери бар фирма-жыл байкоолору алынып салынган. Негизги талдоо үчүн зарыл болгон өткөн жана келечектеги өзгөрмөлөрү бар байкоолор сакталган.
Изилдөөнүн дизайны үч негизги эмпирикалык блоктон турат. Биринчи блокто S&M жана G&Aнын фирма баалуулугу менен байланышы сыналат. Экинчи блокто бул чыгашалардын келечектеги киреше, пайда жана эркин акча агымы менен байланышы изилденет. Ал эми үчүнчү блокто кирешенин өсүшүнө жана төмөндөшүнө каршы чыгашалардын кандайча жөнгө салынганы талданат.
Кошумча талдоолордо S&M жана G&Aны өзүнчө кабарлаган фирмалардын муну жасабаган фирмалардан айырмаланары же айырмаланбасы изилденет. Авторлор байкалган айырмачылыктар натыйжаларды түшүндүрөөрүн көрүү үчүн entropy balancing колдонушат. Андан тышкары, аналитиктердин болжолдоо каталары аркылуу ажыратуунун (disaggregation) финансылык отчеттун колдонуучуларына жардам бергени же бербегени иликтенет.
Натыйжалар эмнени көрсөтүп турат?
Изилдөөнүн биринчи маанилүү жыйынтыгы - фирмалардын олуттуу бөлүгүнүн S&M жана G&Aны ансыз деле өзүнчө кабарлагандыгы. Тандалмадагы фирма-жыл байкоолорунун төрттөн бир бөлүгү ушул ажыратууну (бөлүүнү) жасап жатат. Бул SG&A ажыратуусунун теориялык стандартты орнотуу талкуусу гана эмес экенин; анын рынокто ансыз деле колдонулуп жаткан отчеттуулук практикасы экенин көрсөтөт.
Экинчи жыйынтык S&M жана G&A фирма баалуулугу менен ар кандай байланыштарга ээ. S&M оң (позитивдүү) маани сигналын алып жүрсө, G&A алсызыраак же терс (негативдүү) сигналды берет. Бул жагдай жалпы SG&A инвестицияга окшош чыгымдар менен жалпы чыгымдарды бириктирип, таза сигналды бүдөмүктөйт деп болжолдойт.
Үчүнчү жыйынтык, S&M келечектеги кирешелер менен G&Aга караганда күчтүүрөөк байланышты алып жүрөт. Бул табылга интуитивдик: Сатуу жана маркетинг чыгымдары кардарларды тартуу, суроо-талапты жаратуу жана брендди өнүктүрүү менен түздөн-түз байланыштуу. G&A болсо операцияны колдойт, бирок түздөн-түз киреше алып келүү мүмкүнчүлүгү чектелүү болушу мүмкүн.
Төртүнчү жыйынтык - чыгашалардын жүрүм-турумундагы айырма. Жалпы SG&Aга караганда чыгымдар кирешенин өсүшүнө жана төмөндөшүнө симметриялуу түрдө аракеттенет деп көрүнүшү мүмкүн. Бирок ажыратуу жүргүзүлгөндө, S&M киреше төмөндөгөндө тезирээк кесиле алаары, ал эми G&A болсо жабышчаак түзүлүштү алып жүрөөрү түшүнүлөт.
Бешинчи жыйынтык - ажыратуунун аналитиктердин божомолдору менен байланыштуу экендиги. S&M жана G&Aны өзүнчө кабарлаган фирмаларда аналитиктердин болжолдоо каталары төмөнүрөөк экени аныкталган. Бул табылга себептүүлүктүн (nedensellik) далили эмес; бирок деталдуу чыгаша маалыматы татаал финансылык отчеттун колдонуучулары үчүн пайдалуу болушу мүмкүн экенин билдирет.
Бул эмне үчүн маанилүү?
Бул изилдөө финансылык отчеттуулуктагы деталдар эмне үчүн маанилүү болоорун конкреттүү мисал менен көрсөтөт. Жалпы SG&A көрсөткүчү өзүнчө эле туура эмес; бирок кээ бир учурларда жетишерлик түшүндүрүүчү болбой калышы мүмкүн.
Инвесторлор, аналитиктер жана стандарттарды иштеп чыгуучулар үчүн маанилүү суроо төмөнкүдөй: Чыгаша статьясы келечектеги кирешени жаратуу потенциалы бар ишмердүүлүкпү же компаниянын жалпы административдик жүгүн билдиреби? Бул айырма көрүнбөй калганда, финансылык отчеттун колдонуучуларына компаниянын чыгашалар түзүмүн жана өсүү сапатын чечмелөө кыйыныраак болот.
Изилдөө ошондой эле XBRL маалыматтарынын маанилүүлүгүн көрсөтөт. Салттуу коммерциялык маалымат базалары салыштырууну камсыз кылуу үчүн деталдарды кээде бир сапка чогултат. Бирок XBRL файлдары компаниялардын иш жүзүндө кандай отчет берип жатканы жөнүндө бай маалыматты камтышы мүмкүн. Бул изилдөөчүлөр жана маалымат аналитиктери үчүн жаңы талдоо мүмкүнчүлүктөрүн ачат.
Стандартты иштеп чыгуучулар (standard setters) жагынан алганда, табылгалар чыгашаларды бөлүү талкууларына эмпирикалык салым кошот. Акыркы жылдары FASB да, IASB да финансылык отчеттун беренелерин деталдуу түрдө көрсөтүүгө көбүрөөк маани беришүүдө. Бул макала SG&Aнын ичинде S&M жана G&Aны бөлүү чындап эле чечим кабыл алуу үчүн пайдалуу болоорун көрсөткөн далилдерди сунуштайт.
Көңүл буруу пункттары
Изилдөөнүн кээ бир маанилүү чектөөлөрү бар.
Биринчиден, изилдөө S&M жана G&Aны өзүнчө кабарлаган фирмалардын негизинде жүргүзүлөт. Ошондуктан табылгалар бардык фирмаларга милдеттүү түрдө ажыратуу киргизилгенде дал ошондой жыйынтыктар сөзсүз чыгарын далилдебейт.
Экинчиден, ажыратууну жүргүзгөн фирмалар менен жасабаган фирмалардын ортосунда байкоого боло турган жана байкоого мүмкүн болбогон айырмачылыктар болушу мүмкүн. Авторлор байкоого боло турган айырмачылыктарды тең салмактоо үчүн entropy balancing колдонсо да, ички отчеттуулук системасы, башкаруу сапаты же атаандаштыкка сезгичтик сыяктуу көрүнбөгөн факторлорду толугу менен жокко чыгаруу мүмкүн эмес.
Үчүнчүдөн, аналитиктердин болжолдоо каталарынын азайышы себептүүлүк катары чечмеленбеши керек. Ажыратуу аналитиктерге жардам бериши мүмкүн; бирок ажыратууну жасаган фирмалар ансыз деле ачык-айкындуулугу жогору, жакшыраак көзөмөлдөнгөн же ар түрдүү маалымат чөйрөсүнө ээ болушу мүмкүн.
Төртүнчүдөн, көбүрөөк детал дайыма эле жакшыраак маалыматты билдирбейт. Финансылык отчетторду колдонуучулардын көңүл буруу мүмкүнчүлүгү чектелүү. Эгерде детал чындап эле экономикалык жактан ар түрдүү сигналдарды алып жүрсө пайдалуу болот; антпесе ал транзакциялык чыгымды жана маалымат башаламандыгын жаратышы мүмкүн.
Бешинчиден, изилдөө АКШ фирмалары жана белгилүү бир мезгил менен чектелген. SG&A ажыратуусунун таасирлери ар кайсы өлкөлөрдө, ар кандай бухгалтердик системаларда же ар кандай тармактарда өзгөрүшү мүмкүн.
Жыйынтык
When Aggregation Obscures изилдөөсү финансылык отчеттуулукта топтоо (агрегация) кээде маанилүү маалыматты жашырып коюшу мүмкүн экенин күчтүү түрдө көрсөтөт. SG&A жалпы суммасынын астында бириктирилген S&M жана G&A чыгашалары фирманын баалуулугу, келечектеги кирешелер жана чыгашалардын жүрүм-туруму жагынан бир эле нерсени билдирбейт.
S&M көбүнчө кардарларды тартуу, брендди өнүктүрүү жана суроо-талапты жаратуу сыяктуу инвестицияга окшош иш-аракеттерге жакын турат. G&A болсо башкарууну, административдик инфраструктураны жана жалпы чыгашалар түзүмүн чагылдырат. Бул эки компонент бир сапка бириккенде, колдонуучулар компаниянын чыгашаларынын кайсы бөлүгү өсүү потенциалы, кайсы бөлүгү overhead (кошумча жүк) экенин айырмалоодо кыйналышат.
Изилдөөнүн эң маанилүү салымы - XBRL маалыматтарынын финансылык отчеттун деталдарын ачып берүүдөгү күчүн көрсөткөндүгүндө. Салттуу маалымат базаларында көрүнбөгөн айырмачылыктар, XBRL тэгдери менен изилдене турган абалга келүүдө.
Verianla окурманы үчүн негизги билдирүү төмөнкүдөй: Финансылык отчеттордогу бирдиктүү жалпы көрсөткүч көбүнчө баштапкы чекит, ал акыркы жооп эмес. Кээде чыныгы экономикалык окуя ошол жалпы сумманын кандай бөлүктөрдөн турганын көргөнүбүздө гана ачылат.
Булак жана Метод Эскертүүсү
Бул макала Брэдли Е. Хендрикс (Bradley E. Hendricks), Жед Дж. Нилсон (Jed J. Neilson) жана Ф. Димас Пенья-Ромера (F. Dimas Peña-Romera) тарабынан даярдалган “When Aggregation Obscures: Evidence from SG&A Disaggregation” аттуу 2026-жылдын май айындагы долбоордук академиялык изилдөөгө негизделип жазылган. Мазмун сөзмө-сөз котормо эмес; изилдөөнүн негизги көйгөйү, методдун дизайны, формулалары, табылгалары жана чектөөлөрү Verianla басып чыгаруу багытына ылайык жөнөкөйлөштүрүлүп, оригиналдуу кыргызча редактордук макалага айландырылган.
Текстте финансылык отчетторду талдоо, фирманын баалуулугу, аналитиктердин божомолу жана бухгалтердик эсеп стандарттары сыяктуу темалар камтылган. Бул мазмун инвестициялык, бухгалтердик эсеп, салык, аудит же финансылык отчеттуулук боюнча кеңеш эмес. Конкреттүү чечимдер үчүн тиешелүү стандарттар, мыйзамдар, кесипкөй бухгалтердик-аудитордук экспертиза жана көз карандысыз финансылык анализ эске алынышы керек.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген