

Ön Değerlendirme
Bu yazı, Bradley E. Hendricks, Jed J. Neilson ve F. Dimas Peña-Romera tarafından hazırlanan “When Aggregation Obscures: Evidence from SG&A Disaggregation” başlıklı Mayıs 2026 tarihli akademik taslak çalışma üzerinden hazırlanmıştır. Çalışma finansal tablo analizi, gider ayrıştırması, XBRL verisi, firma değeri, gelecekteki performans ve maliyet davranışı alanlarına odaklanmaktadır.
Makale, yatırım kararı üretmek için değil, finansal raporlamada toplulaştırmanın hangi bilgileri gizleyebileceğini incelemek için hazırlanmıştır. Bu nedenle bu yazı yatırım tavsiyesi, muhasebe standardı yorumu veya finansal analiz önerisi olarak okunmamalıdır. Amaç, çalışmanın bulgularını Verianla okuyucusu için sade, özgün ve yayınlanabilir Türkçe editoryal içerik haline getirmektir.
Çalışmanın temel sorusu şudur: Şirketlerin gelir tablosunda tek satır olarak sunduğu SG&A gideri, yani satış, genel ve idari giderler toplamı, aslında farklı ekonomik anlamlara sahip harcamaları bir araya getirerek yatırımcıların ve analistlerin görmesi gereken bilgileri gizliyor olabilir mi?
Finansal tablolar, karmaşık şirket faaliyetlerini anlaşılır hale getirmek için işlemleri belli başlıklar altında toplar. Bu toplulaştırma çoğu zaman faydalıdır; fakat bazı durumlarda farklı ekonomik anlamlara sahip harcamaları aynı satırda birleştirerek önemli bilgileri gizleyebilir.
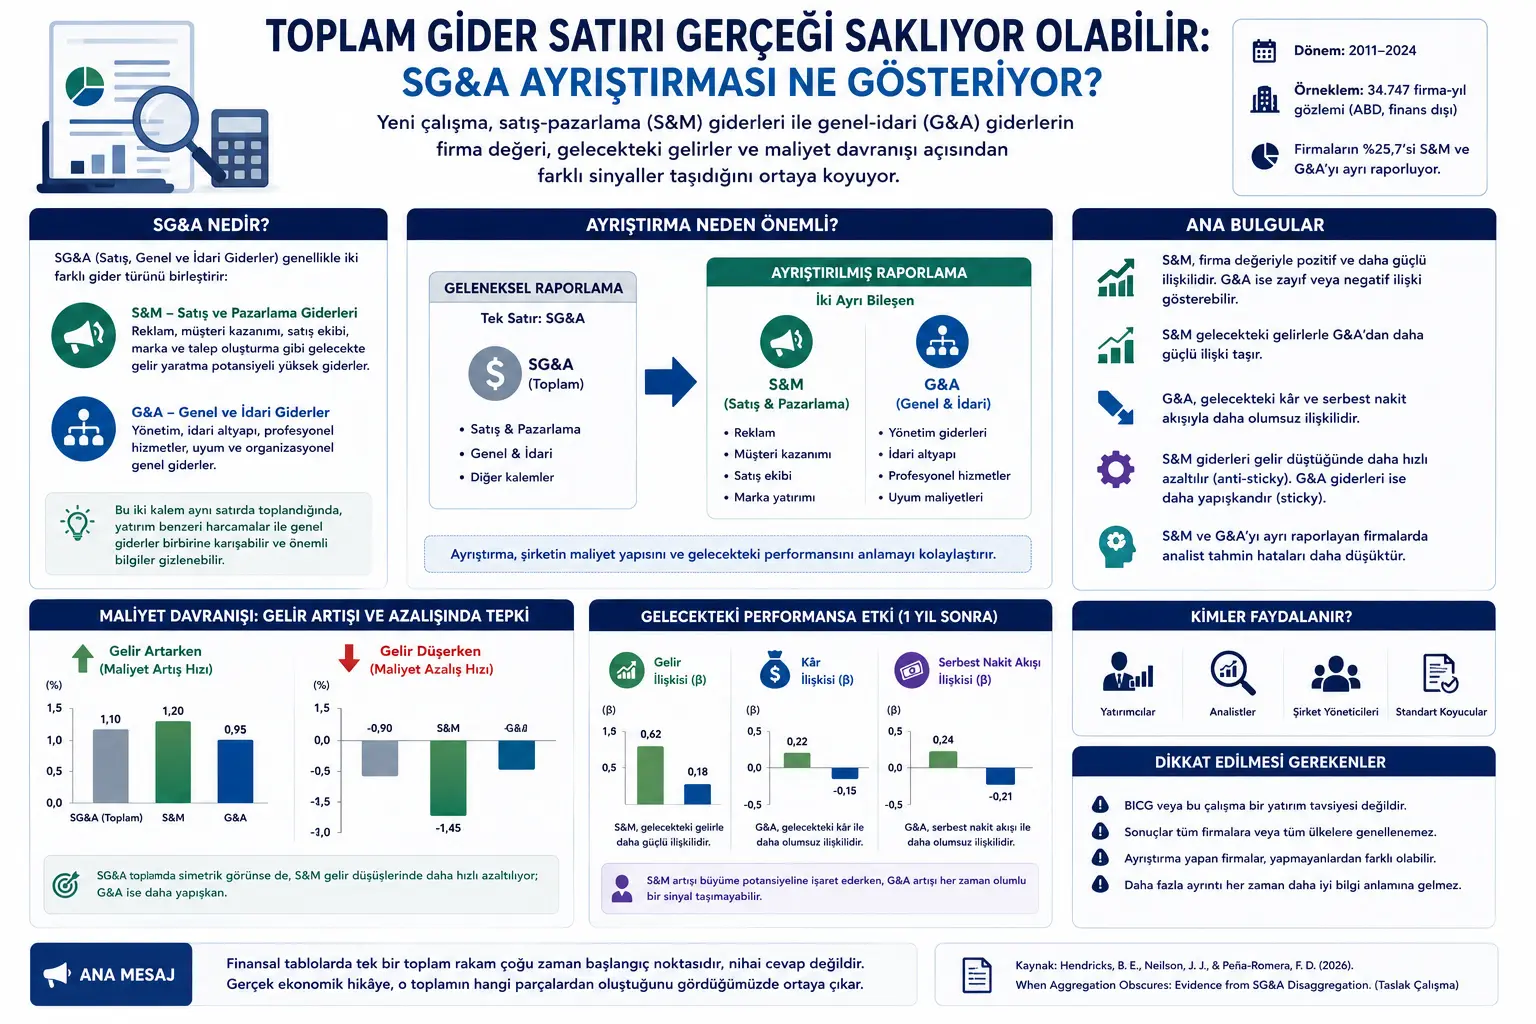
Bu çalışma, SG&A gideri üzerinden tam olarak bu sorunu inceliyor. SG&A genellikle iki farklı harcama türünü birleştirir: Selling & Marketing (S&M) yani satış ve pazarlama giderleri ile General & Administrative (G&A) yani genel ve idari giderler. S&M; reklam, müşteri kazanımı, satış ekibi ve marka yatırımı gibi gelecekte gelir üretme potansiyeli taşıyan giderleri içerir. G&A ise yönetim, idari altyapı, profesyonel hizmetler ve uyum maliyetleri gibi daha çok organizasyonel genel giderleri yansıtır.
Yazarlar, XBRL dosyalarından daha ayrıntılı gelir tablosu kalemlerini çıkararak S&M ve G&A’yı ayrı raporlayan firmaları inceliyor. Bulgular, bu iki bileşenin aynı ekonomik sinyali vermediğini gösteriyor. S&M firma değeriyle daha olumlu ilişkilidir ve gelecekteki gelirlerle daha güçlü bağlantı taşır. G&A ise firma değeriyle daha zayıf, hatta bazı testlerde negatif ilişki gösterir; ayrıca gelecekteki kâr ve serbest nakit akışıyla daha olumsuz bağlantılar taşır.
Çalışmanın ana mesajı nettir: SG&A tek satır olarak raporlandığında, yatırım benzeri pazarlama harcamaları ile genel idari giderler birbirine karışır. Bu da finansal tablo kullanıcılarının şirketin gelecekteki performansını ve maliyet yapısını anlamasını zorlaştırabilir.
Problem Ne?
Finansal tablolar zorunlu olarak birçok işlemi belli başlıklar altında toplar. Örneğin gelir tablosunda her reklam kampanyası, her satış personeli gideri, her yönetici maaşı, her danışmanlık ücreti veya her uyum maliyeti ayrı ayrı gösterilmez. Bunlar daha geniş muhasebe kalemleri içinde sunulur.
Bu toplulaştırma pratik açıdan gereklidir; fakat her zaman masum değildir. Eğer aynı satırda yer alan alt kalemler ekonomik olarak farklı anlamlar taşıyorsa, toplam rakam kullanıcıya eksik veya bulanık bir sinyal verebilir.
SG&A bunun iyi bir örneğidir. Bu kalem, şirketlerin satış, pazarlama, yönetim ve idari harcamalarını kapsar. Ancak satış ve pazarlama giderleri çoğu zaman müşteri ilişkileri, marka bilinirliği, talep oluşturma ve gelecekteki gelir kapasitesiyle ilgilidir. Genel ve idari giderler ise daha çok şirketin çalışması için gereken yönetim ve bürokratik altyapıyı yansıtır.
Bu iki harcama türü aynı satırda birleştiğinde şu sorun doğar: Yüksek SG&A iyi mi kötü mü? Eğer artış pazarlama ve müşteri kazanımından geliyorsa bu gelecekte büyüme sinyali olabilir. Eğer artış yönetim şişkinliği, idari maliyet veya verimsiz organizasyon yapısından geliyorsa firma değeri açısından olumsuz olabilir. Toplam SG&A bu ayrımı gizleyebilir.
Yöntem Ne Öneriyor?
Çalışma, geleneksel ticari veri tabanlarının çoğu zaman tek SG&A rakamı olarak sunduğu bilgiyi daha ayrıntılı XBRL dosyalarından yeniden ayrıştırıyor. XBRL, şirketlerin finansal raporlarını makine tarafından okunabilir etiketlerle yayımlamasını sağlayan bir raporlama yapısıdır. Bu etiketler, bazı firmaların gelir tablosunda S&M ve G&A gibi alt bileşenleri ayrı sunduğunu görmeyi mümkün kılar.
Yazarlar 2011–2024 döneminde ABD firmalarını inceliyor. Finansal firmalar dışarıda bırakılıyor; çünkü bu firmaların raporlama yapısı sanayi ve hizmet firmalarından farklıdır. Son örneklem 34.747 firma-yıl gözleminden oluşmaktadır.
Araştırmanın ilk adımı, firmaların SG&A’yı tek satır mı sunduğunu yoksa S&M ve G&A olarak ayrıştırıp ayrıştırmadığını belirlemektir. XBRL taksonomisi içinde satış, pazarlama, reklam, müşteri edinimi gibi kalemler S&M ölçüsüne; yönetim, idari altyapı ve genel giderler ise G&A ölçüsüne dahil edilir.
Çalışma daha sonra üç ana soruyu test eder:
1. Firma değeri: S&M ve G&A firma değeriyle aynı yönde mi ilişkilidir, yoksa yatırımcılar bu iki gider türünü farklı mı fiyatlar?
2. Gelecekteki performans: S&M ve G&A gelecekteki gelir, kâr ve serbest nakit akışı hakkında aynı düzeyde bilgi verir mi?
3. Maliyet davranışı: Gelirler artarken veya azalırken S&M ile G&A aynı şekilde mi ayarlanır, yoksa biri daha hızlı kesilip diğeri daha yapışkan mı kalır?
Formüller Ne Anlatıyor?
PDF’te üç temel regresyon yapısı öne çıkıyor. Aşağıdaki formüller, çalışmada kullanılan model mantığını MathJax uyumlu şekilde gösterir.
Bu model, S&M ve G&A’nın firma değeriyle ilişkisini test eder. \(P_{i,t+1q}\), mali yıl sonundan bir çeyrek sonraki hisse fiyatını temsil eder. Bu zamanlama, yatırımcıların yıllık finansal tabloları görüp fiyatlara yansıtması için seçilmiştir. Burada ana soru, \(\beta_1\) katsayısının \(\beta_2\)’den büyük olup olmadığıdır. Yani S&M gideri firma değeriyle G&A’dan daha olumlu mu ilişkilidir?
Bu model, bugünkü S&M ve G&A harcamalarının bir yıl sonraki gelirlerle ilişkisini inceler. S&M müşteri kazanımı, reklam ve marka yatırımı gibi talep oluşturucu faaliyetlere daha yakın olduğu için çalışmanın beklentisi \(\beta_1 > \beta_2\) yönündedir. Başka deyişle S&M’nin gelecekteki gelirle daha güçlü bağ kurması beklenir.
Bu model maliyet davranışını analiz eder. \(Cost\), ayrı ayrı SG&A, S&M veya G&A olarak ele alınır. \(I(DEC)\), gelir düşüşü olduğunda 1 değerini alan göstergedir. \(\beta_1\), gelir arttığında maliyetlerin nasıl değiştiğini; \(\beta_1+\beta_2\) ise gelir düştüğünde maliyetlerin nasıl değiştiğini gösterir.
Bu modelde \(\beta_2\)’nin negatif olması “sticky cost” yani yapışkan maliyet davranışına işaret eder. Bu durumda gelir düşerken maliyetler aynı oranda düşmez. \(\beta_2\)’nin pozitif olması ise “anti-sticky” davranışa işaret eder. Bu durumda maliyetler gelir düşüşlerinde daha hızlı kesilir. Çalışma, S&M’nin anti-sticky davranış gösterdiğini; yani gelirler düştüğünde pazarlama ve satış giderlerinin daha hızlı azaltılabildiğini bulur.
Bu model, SG&A’yı S&M ve G&A olarak ayrı raporlayan firmalarda analist tahmin hatalarının daha düşük olup olmadığını inceler. \(Disaggregator\), firmanın S&M ve G&A’yı ayrı raporlayıp raporlamadığını gösterir. Negatif \(\beta_1\), ayrıştırmanın daha düşük tahmin hatasıyla ilişkili olduğunu gösterir.
Grafik, Tablo ve Şema Ana Mesajı
PDF’teki şekil ve tabloların ana mesajı, toplam SG&A satırının altında birbirinden farklı ekonomik davranışlara sahip iki bileşen bulunduğunu göstermektir.
Figure 1, XBRL taksonomisinde satış ve pazarlama giderleri ile genel ve idari giderlerin nasıl ayrıştırılabildiğini gösteren sınıflandırma mantığını anlatır. Bu görselin ana mesajı şudur: Ticari veri tabanlarında tek SG&A olarak görünen bazı kalemler, şirketin kendi raporlama etiketlerinde daha ayrıntılı alt yapılara sahiptir.
Figure 2, firmaların yaşam döngüsü boyunca SG&A bileşiminin nasıl değiştiğini gösterir. Genç firmalarda satış ve pazarlama yoğunluğu daha yüksek olabilir; firma olgunlaştıkça genel ve idari giderlerin SG&A içindeki payı artabilir. Bu durum, S&M ve G&A’nın aynı ekonomik evreyi temsil etmediğini destekler.
Tablo 4, S&M ve G&A’nın firma değeriyle ilişkisini karşılaştırır. Bulgular, S&M’nin pozitif ve anlamlı bir firma değeri ilişkisi taşıdığını; G&A’nın ise daha zayıf veya negatif ilişki gösterdiğini ortaya koyar.
Tablo 5, gelecekteki performans sonuçlarını gösterir. S&M gelecekteki gelirle G&A’dan daha güçlü ilişkilidir. G&A gelecekteki gelirle pozitif ilişki gösterse de, gelecekteki kâr ve serbest nakit akışıyla daha olumsuz bağlantılar sergiler.
Tablo 6, maliyet davranışı açısından önemli farkı gösterir. Toplam SG&A simetrik gibi görünür; fakat bileşenlere ayrıldığında S&M’nin anti-sticky davranış gösterdiği anlaşılır. Yani gelirler düştüğünde firmalar S&M harcamalarını daha hızlı azaltabilir. Bu bilgi toplam SG&A satırında kaybolur.
Deneyler Nasıl Yapılmış?
Çalışma, laboratuvar deneyi değildir; büyük ölçekli ampirik finansal tablo analizidir. Yazarlar, Compustat verilerini EDGAR/XBRL dosyalarıyla eşleştirir ve şirketlerin gelir tablosundaki ayrıntılı SG&A etiketlerini çıkarır.
Örneklem 2011–2024 dönemini kapsar. ABD firmaları kullanılır, finansal firmalar dışarıda bırakılır ve varlıkları çok düşük olan firma-yıl gözlemleri çıkarılır. Ana analiz için gerekli geçmiş ve gelecek değişkenleri bulunan gözlemler korunur.
Araştırma tasarımı üç ana ampirik bloktan oluşur. İlk blokta S&M ve G&A’nın firma değeriyle ilişkisi test edilir. İkinci blokta bu giderlerin gelecekteki gelir, kâr ve serbest nakit akışıyla ilişkisi incelenir. Üçüncü blokta ise gelir artış ve düşüşlerine karşı maliyetlerin nasıl ayarlandığı analiz edilir.
Ek analizlerde, S&M ve G&A’yı ayrı raporlayan firmaların bunu yapmayan firmalardan farklı olup olmadığı incelenir. Yazarlar, gözlemlenebilir farkların sonuçları açıklayıp açıklamadığını görmek için entropy balancing kullanır. Ayrıca analist tahmin hataları üzerinden ayrıştırmanın finansal tablo kullanıcılarına yardımcı olup olmadığı araştırılır.
Sonuçlar Ne Gösteriyor?
Çalışmanın ilk önemli sonucu, firmaların anlamlı bir kısmının S&M ve G&A’yı zaten ayrı raporladığıdır. Örneklemde firma-yıl gözlemlerinin yaklaşık dörtte biri bu ayrıştırmayı yapmaktadır. Bu, SG&A ayrıştırmasının yalnızca teorik bir standart koyucu tartışması olmadığını; piyasada hâlihazırda görülen bir raporlama uygulaması olduğunu gösterir.
İkinci sonuç, S&M ve G&A’nın firma değeriyle farklı ilişkilere sahip olmasıdır. S&M pozitif değer sinyali taşırken, G&A daha zayıf veya negatif sinyal verir. Bu durum, toplam SG&A’nın yatırım benzeri harcamalarla genel giderleri karıştırarak net sinyali bulanıklaştırdığını düşündürür.
Üçüncü sonuç, S&M’nin gelecekteki gelirlerle G&A’dan daha güçlü ilişki taşımasıdır. Bu bulgu sezgiseldir: Satış ve pazarlama harcamaları doğrudan müşteri kazanımı, talep oluşturma ve marka gelişimiyle bağlantılıdır. G&A ise operasyonu destekler, fakat doğrudan gelir üretme kapasitesi daha sınırlı olabilir.
Dördüncü sonuç, maliyet davranışındaki farktır. Toplam SG&A’ya bakıldığında maliyetlerin gelir artış ve düşüşlerine karşı simetrik davrandığı görülebilir. Ancak ayrıştırma yapıldığında S&M’nin gelir düşüşlerinde daha hızlı kesilebildiği, G&A’nın ise daha yapışkan bir yapı taşıdığı anlaşılır.
Beşinci sonuç, ayrıştırmanın analist tahminleriyle ilişkili olmasıdır. S&M ve G&A’yı ayrı raporlayan firmalarda analist tahmin hatalarının daha düşük olduğu bulunur. Bu bulgu nedensellik kanıtı değildir; fakat ayrıntılı gider bilgisinin sofistike finansal tablo kullanıcıları için faydalı olabileceğini düşündürür.
Bu Neden Önemli?
Bu çalışma, finansal raporlamada ayrıntının neden önemli olabileceğini somut bir örnekle gösteriyor. Toplam SG&A rakamı tek başına yanlış değildir; ancak bazı durumlarda yeterince açıklayıcı olmayabilir.
Yatırımcılar, analistler ve standart koyucular açısından önemli soru şudur: Bir gider kalemi gelecekte gelir yaratma potansiyeli taşıyan bir faaliyet mi, yoksa şirketin genel idari yükünü mü temsil ediyor? Bu ayrım görünmediğinde, finansal tablo kullanıcıları şirketin maliyet yapısını ve büyüme kalitesini daha zor yorumlar.
Çalışma aynı zamanda XBRL verilerinin önemini gösterir. Geleneksel ticari veri tabanları karşılaştırılabilirlik sağlamak için ayrıntıyı bazen tek kalemde toplar. Oysa XBRL dosyaları, şirketlerin fiilen nasıl raporladığına dair daha zengin bilgi taşıyabilir. Bu, araştırmacılar ve veri analistleri için yeni analiz imkânları açar.
Standart koyucular açısından ise bulgular, gider ayrıştırması tartışmalarına ampirik katkı sağlar. Son yıllarda hem FASB hem de IASB finansal tablo kalemlerinin daha ayrıntılı sunulmasına daha fazla önem vermektedir. Bu makale, SG&A içinde S&M ve G&A ayrımının gerçekten karar faydası taşıyabileceğini gösteren kanıtlar sunar.
Dikkat Noktaları
Çalışmanın bazı önemli sınırlılıkları vardır.
İlk olarak, araştırma S&M ve G&A’yı ayrı raporlayan firmalar üzerinden yapılır. Bu nedenle bulgular, tüm firmalara zorunlu ayrıştırma getirildiğinde aynı sonuçların kesin olarak ortaya çıkacağını kanıtlamaz.
İkinci olarak, ayrıştırma yapan firmalar ile yapmayan firmalar arasında gözlemlenebilir ve gözlemlenemeyen farklar olabilir. Yazarlar gözlemlenebilir farkları dengelemek için entropy balancing kullansa da, iç raporlama sistemi, yönetim kalitesi veya rekabet hassasiyeti gibi görünmeyen faktörler tamamen dışlanamaz.
Üçüncü olarak, analist tahmin hatalarındaki düşüş nedensellik olarak yorumlanmamalıdır. Ayrıştırma analistlere yardımcı olabilir; fakat ayrıştırma yapan firmalar zaten daha şeffaf, daha iyi takip edilen veya daha farklı bilgi ortamına sahip olabilir.
Dördüncü olarak, daha fazla ayrıntı her zaman daha iyi bilgi anlamına gelmez. Finansal tablo kullanıcılarının dikkat kapasitesi sınırlıdır. Ayrıntı gerçekten ekonomik olarak farklı sinyaller taşıyorsa faydalıdır; aksi halde işlem maliyeti ve bilgi karmaşası yaratabilir.
Beşinci olarak, çalışma ABD firmaları ve belirli dönemle sınırlıdır. Farklı ülkelerde, farklı muhasebe sistemlerinde veya farklı sektörlerde SG&A ayrıştırmasının etkileri değişebilir.
Sonuç
When Aggregation Obscures çalışması, finansal raporlamada toplulaştırmanın bazen önemli bilgileri gizleyebileceğini güçlü biçimde gösteriyor. SG&A toplamı altında birleşen S&M ve G&A giderleri, firma değeri, gelecekteki gelirler ve maliyet davranışı açısından aynı şeyi anlatmıyor.
S&M daha çok müşteri kazanımı, marka geliştirme ve talep oluşturma gibi yatırım benzeri faaliyetlere yakın duruyor. G&A ise daha çok yönetim, idari altyapı ve genel gider yapısını yansıtıyor. Bu iki bileşen aynı satırda birleştiğinde, kullanıcılar şirketin maliyetlerinin hangi kısmının büyüme kapasitesi, hangi kısmının overhead olduğunu daha zor ayırt ediyor.
Çalışmanın en önemli katkısı, XBRL verisinin finansal tablo ayrıntılarını ortaya çıkarmadaki gücünü göstermesidir. Geleneksel veri tabanlarında görünmeyen ayrımlar, XBRL etiketleriyle araştırılabilir hale gelmektedir.
Verianla okuyucusu için ana mesaj şudur: Finansal tablolarda tek bir toplam rakam çoğu zaman başlangıç noktasıdır, nihai cevap değildir. Bazen gerçek ekonomik hikâye, o toplamın hangi parçalardan oluştuğunu gördüğümüzde ortaya çıkar.
Kaynak ve Yöntem Notu
Bu yazı, Bradley E. Hendricks, Jed J. Neilson ve F. Dimas Peña-Romera’nın “When Aggregation Obscures: Evidence from SG&A Disaggregation” başlıklı Mayıs 2026 tarihli taslak akademik çalışmasına dayalı olarak hazırlanmıştır. İçerik birebir çeviri değildir; çalışmanın ana problemi, yöntem tasarımı, formülleri, bulguları ve sınırlılıkları Verianla yayın çizgisine uygun şekilde sadeleştirilmiş ve özgün Türkçe editoryal makaleye dönüştürülmüştür.
Metinde finansal tablo analizi, firma değeri, analist tahmini ve muhasebe standartları gibi konulara temas edilmektedir. Bu içerik yatırım, muhasebe, vergi, denetim veya finansal raporlama tavsiyesi değildir. Somut kararlar için ilgili standartlar, mevzuat, profesyonel muhasebe-denetim uzmanlığı ve bağımsız finansal analiz dikkate alınmalıdır.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir