

Dastlabki baho
Ushbu yozuv Bradley E. Hendricks, Jed J. Neilson va F. Dimas Peña-Romera tomonidan tayyorlangan “When Aggregation Obscures: Evidence from SG&A Disaggregation” nomli 2026 yil may oyidagi akademik draft ishiga tayangan holda tayyorlangan. Tadqiqot moliyaviy hisobot tahlili, xarajatlarni ajratish, XBRL ma’lumotlari, firma qiymati, kelajakdagi natija va xarajat xulqi sohalariga qaratilgan.
Maqola investitsiya qarori chiqarish uchun emas, balki moliyaviy hisobotda jamlash qaysi ma’lumotlarni yashirishi mumkinligini o‘rganish uchun yozilgan. Shu sababli bu yozuv investitsiya tavsiyasi, buxgalteriya standarti sharhi yoki moliyaviy tahlil bo‘yicha tavsiya sifatida o‘qilmasligi kerak. Maqsad — tadqiqot natijalarini Verianla o‘quvchisi uchun sodda, original va nashrga yaroqli turkcha editorial kontentga aylantirishdir.
Tadqiqotning asosiy savoli shuki: kompaniyalar daromad hisobotida bitta satr sifatida ko‘rsatadigan SG&A xarajati, ya’ni sotish, umumiy va ma’muriy xarajatlar yig‘indisi, aslida iqtisodiy ma’nosi turlicha bo‘lgan xarajatlarni birlashtirib, investorlar va tahlilchilar ko‘rishi kerak bo‘lgan ma’lumotlarni yashirib qo‘yayotgan bo‘lishi mumkinmi?
Moliyaviy hisobotlar murakkab kompaniya faoliyatini tushunarli qilish uchun operatsiyalarni ma’lum sarlavhalar ostida jamlaydi. Bu jamlash ko‘pincha foydali; biroq ba’zi hollarda iqtisodiy ma’nosi turlicha bo‘lgan xarajatlarni bitta satrda birlashtirib, muhim ma’lumotlarni yashirib qo‘yishi mumkin.
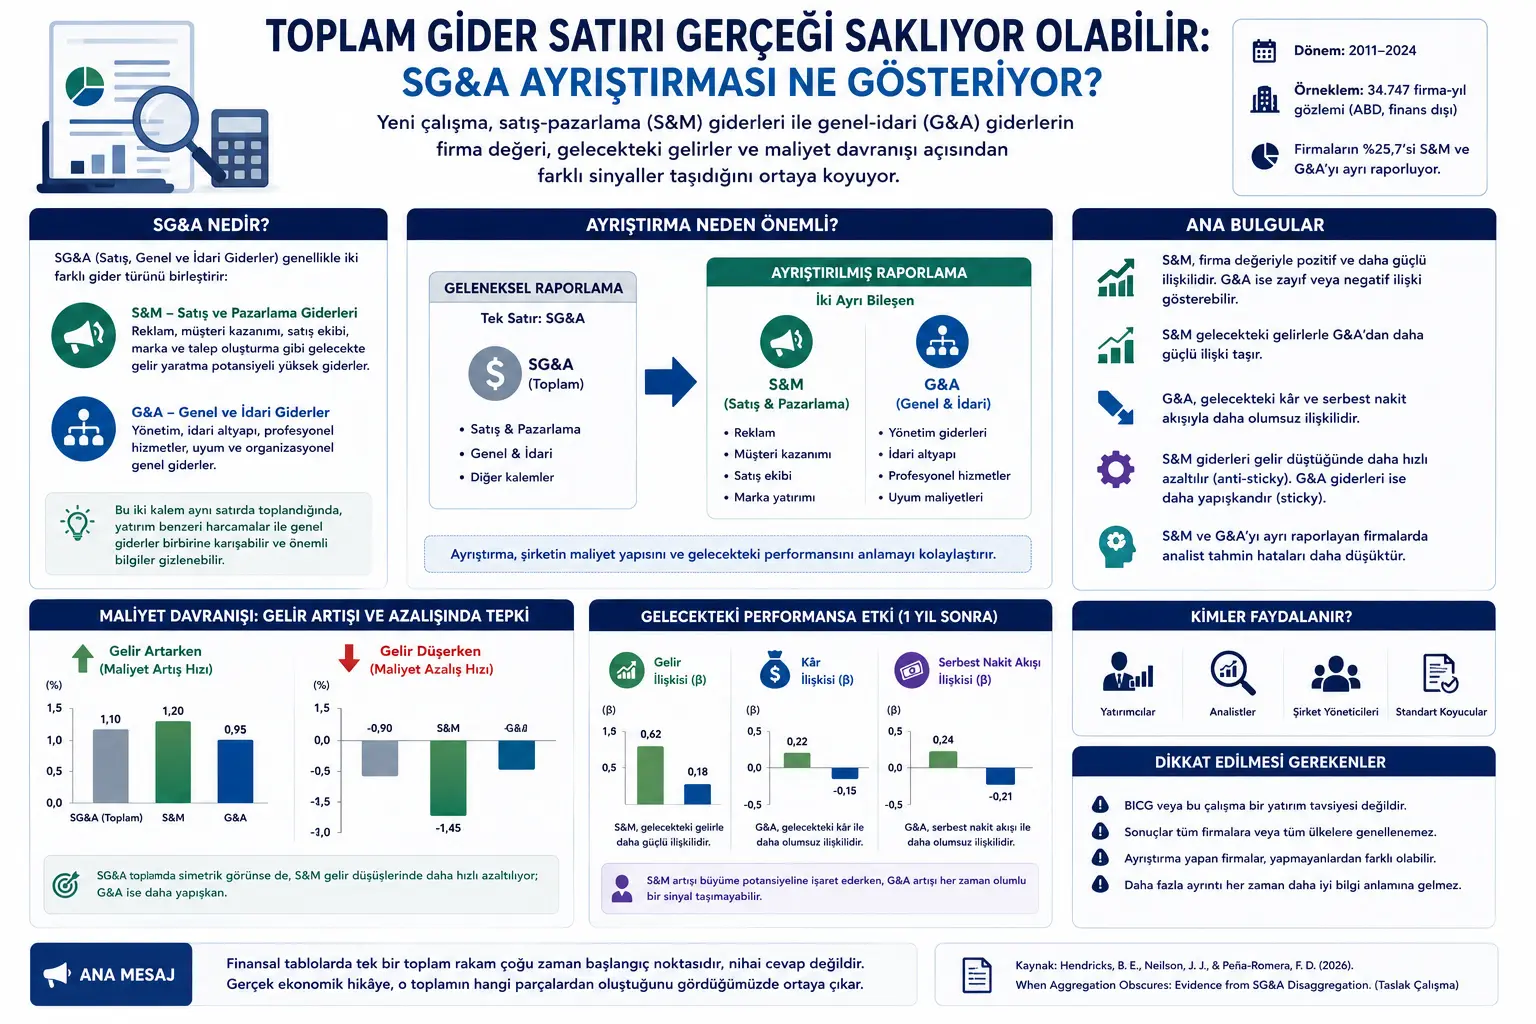
Ushbu tadqiqot aynan shu muammoni SG&A xarajati orqali ko‘rib chiqadi. SG&A odatda ikki turdagi xarajatni birlashtiradi: Selling & Marketing (S&M) — sotish va marketing xarajatlari hamda General & Administrative (G&A) — umumiy va ma’muriy xarajatlar. S&M; reklama, mijoz jalb qilish, savdo jamoasi va brend sarmoyasi kabi kelajakda daromad ishlab chiqarish salohiyati bor xarajatlarni o‘z ichiga oladi. G&A esa boshqaruv, ma’muriy infratuzilma, professional xizmatlar va moslik xarajatlari kabi ko‘proq tashkiliy umumiy xarajatlarni aks ettiradi.
Mualliflar XBRL fayllaridan yanada batafsil daromad hisobot bandlarini chiqarib, S&M va G&A ni alohida hisobot qiladigan firmalarni o‘rganadi. Natijalar bu ikki komponent bir xil iqtisodiy signal bermasligini ko‘rsatadi. S&M firma qiymati bilan ijobiyroq bog‘lanadi va kelajakdagi daromadlar bilan kuchliroq aloqaga ega. G&A esa firma qiymati bilan zaifroq, ayrim testlarda esa manfiy aloqani ko‘rsatadi; shuningdek kelajakdagi foyda va erkin pul oqimi bilan ko‘proq salbiy bog‘liqliklar beradi.
Tadqiqotning asosiy xabari aniq: SG&A bitta satrda hisobot qilinsa, investitsiyaga o‘xshash marketing xarajatlari bilan umumiy ma’muriy xarajatlar bir-biriga aralashib ketadi. Bu esa moliyaviy hisobot foydalanuvchilarining kompaniyaning kelajakdagi natijasi va xarajat tuzilmasini tushunishini qiyinlashtiradi.
Muammo nima?
Moliyaviy hisobotlar ko‘plab operatsiyalarni ma’lum sarlavhalar ostida jamlashga majbur. Masalan, daromad hisobotida har bir reklama kampaniyasi, har bir savdo xodimi xarajati, har bir menejer maoshi, har bir konsultant to‘lovi yoki har bir moslik xarajati alohida ko‘rsatilmaydi. Ular kengroq buxgalteriya bandlari ichida taqdim etiladi.
Bu jamlash amaliy jihatdan zarur; ammo har doim ham bexatar emas. Agar bitta satr ichidagi pastki bandlar iqtisodiy jihatdan turlicha ma’noga ega bo‘lsa, umumiy raqam foydalanuvchiga yetarli bo‘lmagan yoki xira signal berishi mumkin.
SG&A buning yaxshi misoli. Bu band kompaniyalarning sotish, marketing, boshqaruv va ma’muriy xarajatlarini qamrab oladi. Ammo sotish va marketing xarajatlari ko‘pincha mijoz munosabatlari, brend tanilishi, talab yaratish va kelajakdagi daromad quvvati bilan bog‘liq bo‘ladi. Umumiy va ma’muriy xarajatlar esa ko‘proq kompaniyaning ishlashi uchun zarur bo‘lgan boshqaruv va byurokratik infratuzilmani aks ettiradi.
Bu ikki xarajat turi bitta satrda birlashganda shunday muammo tug‘iladi: SG&A yuqorilasa bu yaxshi signalmi yoki yomonmi? Agar o‘sish marketing va mijoz jalb qilishdan kelayotgan bo‘lsa, bu kelajakdagi o‘sish signali bo‘lishi mumkin. Agar o‘sish boshqaruv shishishi, ma’muriy xarajat yoki samarasiz tashkiliy tuzilma sabab bo‘lsa, firma qiymati nuqtayi nazaridan salbiy bo‘lishi mumkin. Umumiy SG&A bu farqni yashiradi.
Yondashuv nimani taklif qiladi?
Tadqiqot an’anaviy tijoriy ma’lumot bazalari ko‘pincha yagona SG&A raqami sifatida bergan ma’lumotni yanada batafsil XBRL fayllaridan qayta ajratib oladi. XBRL — kompaniyalar moliyaviy hisobotlarini mashina o‘qiy oladigan teglar bilan e’lon qilishini ta’minlaydigan hisobot tuzilmasi. Bu teglar ayrim firmalar daromad hisobotida S&M va G&A kabi pastki komponentlarni alohida ko‘rsatishini aniqlashga imkon beradi.
Mualliflar 2011–2024 yillar oralig‘idagi AQSh firmalarini tahlil qiladi. Moliyaviy firmalar chiqarib tashlanadi; chunki ularning hisobot tuzilmasi sanoat va xizmat firmalaridan farq qiladi. Yakuniy tanlanma 34.747 ta firma-yil kuzatuvdan iborat.
Tadqiqotning birinchi qadami, firmalar SG&A ni bitta satrda beradimi yoki S&M va G&A ga ajratib ko‘rsatadimi, degan savolni aniqlashdir. XBRL taksonomiyasi ichida sotish, marketing, reklama, mijoz jalbi kabi bandlar S&M o‘lchoviga; boshqaruv, ma’muriy infratuzilma va umumiy xarajatlar esa G&A o‘lchoviga kiritiladi.
Tadqiqot keyin uchta asosiy savolni sinovdan o‘tkazadi:
1. Firma qiymati: S&M va G&A firma qiymati bilan bir yo‘nalishda bog‘langanmi yoki investorlar bu ikki xarajat turini turlicha baholaydimi?
2. Kelajakdagi natija: S&M va G&A kelajakdagi daromad, foyda va erkin pul oqimi haqida bir xil darajada ma’lumot beradimi?
3. Xarajat xulqi: Daromadlar oshganda yoki pasayganda S&M va G&A bir xil tarzda sozlanadimi yoki biri tezroq qisqarib, boshqasi ko‘proq yopishqoq qoladimi?
Formulalar nimani anglatadi?
PDF’da uchta asosiy regressiya tuzilmasi ko‘zga tashlanadi. Quyidagi formulalar tadqiqotda ishlatilgan model mantig‘ini MathJax mos ko‘rinishda beradi.
Bu model S&M va G&A ning firma qiymati bilan aloqasini sinovdan o‘tkazadi. \(P_{i,t+1q}\) moliyaviy yil tugaganidan bir chorak keyingi aksiya narxini anglatadi. Bu vaqt tanlovi investorlar yillik moliyaviy hisobotni ko‘rib, narxlarga aks ettirishi uchun olingan. Bu yerda asosiy savol, \(\beta_1\) koeffitsiyenti \(\beta_2\) dan kattaroqmi, ya’ni S&M xarajati firma qiymati bilan G&A ga qaraganda ijobiyroq bog‘langanmi?
Bu model bugungi S&M va G&A xarajatlarining bir yil keyingi daromadlar bilan aloqasini tekshiradi. S&M mijoz jalbi, reklama va brend sarmoyasi kabi talab yaratish faoliyatlariga yaqin bo‘lgani uchun tadqiqot \(\beta_1 > \beta_2\) bo‘lishini kutadi. Boshqacha aytganda, S&M ning kelajakdagi daromad bilan kuchliroq bog‘lanishi kutiladi.
Bu model xarajat xulqini tahlil qiladi. \(Cost\) alohida SG&A, S&M yoki G&A sifatida ko‘riladi. \(I(DEC)\) daromad pasayganda 1 qiymat oladigan indikator. \(\beta_1\) daromad oshganda xarajatlar qanday o‘zgarishini; \(\beta_1+\beta_2\) esa daromad pasayganda xarajatlar qanday o‘zgarishini ko‘rsatadi.
Bu modelda \(\beta_2\) manfiy bo‘lsa, bu “sticky cost” — yopishqoq xarajat xulqiga ishora qiladi. Bunday holatda daromad pasaysa ham xarajatlar shu darajada kamaymaydi. \(\beta_2\) ijobiy bo‘lsa, bu “anti-sticky” xulqqa ishora qiladi. Bunday holatda xarajatlar daromad pasayishida tezroq qisqaradi. Tadqiqot S&M anti-sticky xulq ko‘rsatishini; ya’ni daromadlar tushganda marketing va savdo xarajatlari tezroq qisqartirilishi mumkinligini aniqlaydi.
Bu model SG&A ni S&M va G&A sifatida alohida hisobot qiladigan firmalarda tahlilchi prognoz xatolari kamroq bo‘ladimi, degan savolni ko‘radi. \(Disaggregator\) firmaning S&M va G&A ni alohida hisobot qilishini bildiradi. Manfiy \(\beta_1\) ajratishning pastroq prognoz xatosi bilan bog‘liqligini ko‘rsatadi.
Grafik, jadval va sxemaning asosiy mazmuni
PDF’dagi shakl va jadvallarning asosiy xabari — jami SG&A satri ostida bir-biridan farqli iqtisodiy xulqqa ega ikki komponent borligini ko‘rsatishdir.
Figure 1 XBRL taksonomiyasida sotish va marketing xarajatlari bilan umumiy va ma’muriy xarajatlarni qanday ajratish mumkinligini ko‘rsatuvchi tasnif mantiqini beradi. Bu tasvirning asosiy xabari shuki: tijoriy ma’lumot bazalarida bitta SG&A sifatida ko‘rinadigan ayrim bandlar kompaniyaning o‘z hisobot teglarida yanada batafsil pastki tuzilmalarga ega bo‘ladi.
Figure 2 firmalar hayot tsikli bo‘ylab SG&A tarkibi qanday o‘zgarishini ko‘rsatadi. Yosh firmalarda sotish va marketing og‘irligi yuqori bo‘lishi mumkin; firma ulg‘aygan sari umumiy va ma’muriy xarajatlarning SG&A ichidagi ulushi oshishi mumkin. Bu S&M va G&A bir xil iqtisodiy bosqichni ifodalamasligini tasdiqlaydi.
Table 4 S&M va G&A ning firma qiymati bilan aloqasini taqqoslaydi. Natijalar S&M ning ijobiy va sezilarli firma qiymati aloqasiga ega ekanini; G&A ning esa zaifroq yoki manfiy aloqani ko‘rsatishini bildiradi.
Table 5 kelajakdagi natijalar bo‘yicha ma’lumot beradi. S&M kelajakdagi daromad bilan G&A ga qaraganda kuchliroq bog‘langan. G&A kelajakdagi daromad bilan ijobiy aloqani ko‘rsatgan bo‘lsa-da, kelajakdagi foyda va erkin pul oqimi bilan ko‘proq salbiy bog‘lanadi.
Table 6 xarajat xulqi jihatidan muhim farqni ko‘rsatadi. Jami SG&A simmetrik ko‘ringan bo‘lsa-da, komponentlarga ajratilganda S&M anti-sticky xulq ko‘rsatishi aniq bo‘ladi. Ya’ni daromadlar tushganda firmalar S&M xarajatlarini tezroq qisqartira oladi. Bu ma’lumot jami SG&A satrida yo‘qoladi.
Tajriba qanday o‘tkazilgan?
Tadqiqot laboratoriya tajribasi emas; katta miqyosdagi empirik moliyaviy hisobot tahlilidir. Mualliflar Compustat ma’lumotlarini EDGAR/XBRL fayllari bilan moslashtirib, kompaniyalarning daromad hisobotidagi batafsil SG&A teglarini chiqarib oladi.
Tanlanma 2011–2024 yillarni qamrab oladi. AQSh firmalari ishlatiladi, moliyaviy firmalar chiqarib tashlanadi va aktivlari juda kichik bo‘lgan firma-yil kuzatuvlari olib tashlanadi. Asosiy tahlil uchun zarur bo‘lgan o‘tgan va kelajak o‘zgaruvchilari mavjud kuzatuvlar saqlanadi.
Tadqiqot dizayni uchta asosiy empirik blokdan iborat. Birinchi blokda S&M va G&A ning firma qiymati bilan aloqasi test qilinadi. Ikkinchi blokda bu xarajatlarning kelajakdagi daromad, foyda va erkin pul oqimi bilan aloqasi tekshiriladi. Uchinchi blokda esa daromad oshishi va pasayishiga javoban xarajatlarning qanday moslashishi tahlil qilinadi.
Qo‘shimcha tahlillarda S&M va G&A ni alohida hisobot qiladigan firmalar bunday qilmaydigan firmalardan farq qiladimi, degan savol ham ko‘riladi. Mualliflar kuzatiladigan farqlar natijani tushuntirib yubormasligini tekshirish uchun entropy balancing usulidan foydalanadi. Shuningdek, tahlilchi prognoz xatolari orqali ajratish moliyaviy hisobot foydalanuvchilariga yordam beradimi, degan savol o‘rganiladi.
Natijalar nimani ko‘rsatadi?
Tadqiqotning birinchi muhim natijasi — firmalarning sezilarli qismi S&M va G&A ni allaqachon alohida hisobot qilishidir. Tanlanmada firma-yil kuzatuvlarining taxminan chorak qismi bu ajratishni amalga oshiradi. Bu SG&A ajratmasi faqat nazariy standart qo‘yuvchi bahs emasligini; bozorda allaqachon ko‘rinayotgan hisobot amaliyoti ekanini ko‘rsatadi.
Ikkinchi natija — S&M va G&A ning firma qiymati bilan turlicha aloqaga ega bo‘lishidir. S&M ijobiy qiymat signalini bersa, G&A zaifroq yoki manfiy signal beradi. Bu jami SG&A investitsiyaga o‘xshash xarajatlar bilan umumiy xarajatlarni aralashtirib, aniq signalni xiralashtiradi, degan fikrni kuchaytiradi.
Uchinchi natija — S&M ning kelajakdagi daromadlar bilan G&A ga qaraganda kuchliroq aloqaga ega bo‘lishidir. Bu natija sezgiga mos: sotish va marketing xarajatlari to‘g‘ridan-to‘g‘ri mijoz jalbi, talab yaratish va brend rivoji bilan bog‘liq. G&A esa operatsiyani qo‘llab-quvvatlaydi, ammo to‘g‘ridan-to‘g‘ri daromad yaratish quvvati cheklangan bo‘lishi mumkin.
To‘rtinchi natija — xarajat xulqidagi farqdir. Jami SG&A ga qaraganda, xarajatlar daromad oshishi va pasayishiga simmetrik javob berayotgandek ko‘rinishi mumkin. Ammo ajratish qilinganda S&M daromad pasayganda tezroq qisqarishi, G&A esa ko‘proq yopishqoq tuzilma ekanini ko‘rsatadi.
Beshinchi natija — ajratish tahlilchi prognozlari bilan bog‘liqligidir. S&M va G&A ni alohida hisobot qiladigan firmalarda tahlilchi prognoz xatolari kamroq bo‘lishi aniqlanadi. Bu sababiyat isboti emas; biroq batafsil xarajat ma’lumoti murakkab moliyaviy hisobot foydalanuvchilari uchun foydali bo‘lishi mumkinligini ko‘rsatadi.
Bu nima uchun muhim?
Bu tadqiqot moliyaviy hisobotda tafsilot nega muhim bo‘lishi mumkinligini aniq misol bilan ko‘rsatadi. Jami SG&A raqami noto‘g‘ri emas; ammo ayrim hollarda yetarlicha tushuntiruvchi bo‘lmasligi mumkin.
Investorlar, tahlilchilar va standart qo‘yuvchilar uchun muhim savol shuki: xarajat bandi kelajakda daromad yaratish salohiyatiga ega faoliyatmi yoki kompaniyaning umumiy ma’muriy yukini ifodalaydimi? Bu farq ko‘rinmay qolsa, moliyaviy hisobot foydalanuvchilari kompaniyaning xarajat tuzilmasi va o‘sish sifatini qiyinroq talqin qiladi.
Tadqiqot XBRL ma’lumotlarining ahamiyatini ham ko‘rsatadi. An’anaviy tijoriy ma’lumot bazalari taqqoslanish uchun tafsilotni ba’zan bitta satrga jamlaydi. Holbuki XBRL fayllari kompaniyalar amalda qanday hisobot berishini ko‘rsatuvchi yanada boy ma’lumotlarni o‘z ichiga oladi. Bu tadqiqotchilar va ma’lumot tahlilchilari uchun yangi imkoniyatlar ochadi.
Standart qo‘yuvchilar uchun esa topilmalar xarajatlarni ajratish muhokamasiga empirik hissa qo‘shadi. So‘nggi yillarda FASB va IASB moliyaviy hisobot bandlarini yanada tafsilotli ko‘rsatishga ko‘proq e’tibor bermoqda. Ushbu maqola SG&A ichida S&M va G&A farqi haqiqatan qaror foydasi berishi mumkinligini ko‘rsatuvchi dalillar taqdim etadi.
E’tibor beriladigan jihatlar
Bu ishning muhim cheklovlari bor.
Birinchidan, tadqiqot S&M va G&A ni alohida hisobot qiladigan firmalar asosida o‘tkazilgan. Shu sababli topilmalar barcha firmalarga majburiy ajratish kiritilganda ayni natija albatta chiqishini isbotlamaydi.
Ikkinchidan, ajratish qiladigan va qilmaydigan firmalar o‘rtasida kuzatiladigan va kuzatilmaydigan farqlar bo‘lishi mumkin. Mualliflar kuzatiladigan farqlarni muvozanatlash uchun entropy balancing ishlatgan bo‘lsa-da, ichki hisobot tizimi, boshqaruv sifati yoki raqobat sezgirligi kabi ko‘rinmaydigan omillarni butunlay chiqarib bo‘lmaydi.
Uchinchidan, tahlilchi prognoz xatolaridagi pasayish sababiyat sifatida talqin qilinmasligi kerak. Ajratish tahlilchilarga yordam berishi mumkin; ammo ajratish qiladigan firmalar allaqachon ko‘proq shaffof, yaxshiroq kuzatiladigan yoki boshqa ma’lumot muhitiga ega bo‘lishi mumkin.
To‘rtinchidan, ko‘proq tafsilot har doim ham yaxshiroq ma’lumot degani emas. Moliyaviy hisobot foydalanuvchilarining diqqat quvvati cheklangan. Tafsilot haqiqatan iqtisodiy jihatdan turli signal bersa foydali; aks holda u tranzaksiya xarajati va ma’lumot chalkashligini keltirib chiqarishi mumkin.
Beshinchidan, tadqiqot AQSh firmalari va muayyan davr bilan cheklangan. Turli mamlakatlarda, turli buxgalteriya tizimlarida yoki turli sektorlar uchun SG&A ajratmasining ta’siri o‘zgarishi mumkin.
Xulosa
When Aggregation Obscures tadqiqoti moliyaviy hisobotda jamlash ba’zan muhim ma’lumotlarni yashirishi mumkinligini kuchli tarzda ko‘rsatadi. SG&A jami ostida birlashgan S&M va G&A xarajatlari firma qiymati, kelajakdagi daromadlar va xarajat xulqi nuqtayi nazaridan bir xil narsani anglatmaydi.
S&M ko‘proq mijoz jalbi, brend rivoji va talab yaratish kabi investitsiyaga o‘xshash faoliyatlarga yaqin turadi. G&A esa ko‘proq boshqaruv, ma’muriy infratuzilma va umumiy xarajat tuzilmasini aks ettiradi. Bu ikki komponent bitta satrda birlashganda, foydalanuvchilar kompaniya xarajatlarining qaysi qismi o‘sish salohiyati, qaysi qismi esa overhead ekanini qiyinroq ajratadi.
Tadqiqotning eng muhim hissasi XBRL ma’lumotlarining moliyaviy hisobot tafsilotlarini ochib berishdagi kuchini ko‘rsatishidir. An’anaviy ma’lumot bazalarida ko‘rinmaydigan farqlar XBRL teglari orqali tadqiq etiladigan bo‘ladi.
Verianla o‘quvchisi uchun asosiy xabar shuki: moliyaviy hisobotlarda bitta umumiy raqam ko‘pincha boshlang‘ich nuqta, yakuniy javob emas. Ba’zan haqiqiy iqtisodiy hikoya aynan o‘sha umumiy raqam qaysi qismlardan tuzilganini ko‘rganda ayon bo‘ladi.
Manba va usul eslatmasi
Ushbu yozuv Bradley E. Hendricks, Jed J. Neilson va F. Dimas Peña-Romera’ning “When Aggregation Obscures: Evidence from SG&A Disaggregation” nomli 2026 yil mayidagi akademik draft ishiga tayangan holda tayyorlangan. Mazmun so‘zma-so‘z tarjima emas; ishning asosiy muammosi, usul dizayni, formulalari, natijalari va cheklovlari Verianla nashr uslubiga mos ravishda soddalashtirilgan va original turkcha editorial maqolaga aylantirilgan.
Matnda moliyaviy hisobot tahlili, firma qiymati, tahlilchi prognozi va buxgalteriya standartlari kabi mavzularga tegiladi. Bu mazmun investitsiya, buxgalteriya, soliq, audit yoki moliyaviy hisobot bo‘yicha tavsiya emas. Aniq qarorlar uchun tegishli standartlar, qonunchilik, professional buxgalteriya-audit ekspertizasi va mustaqil moliyaviy tahlil inobatga olinishi kerak.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan