

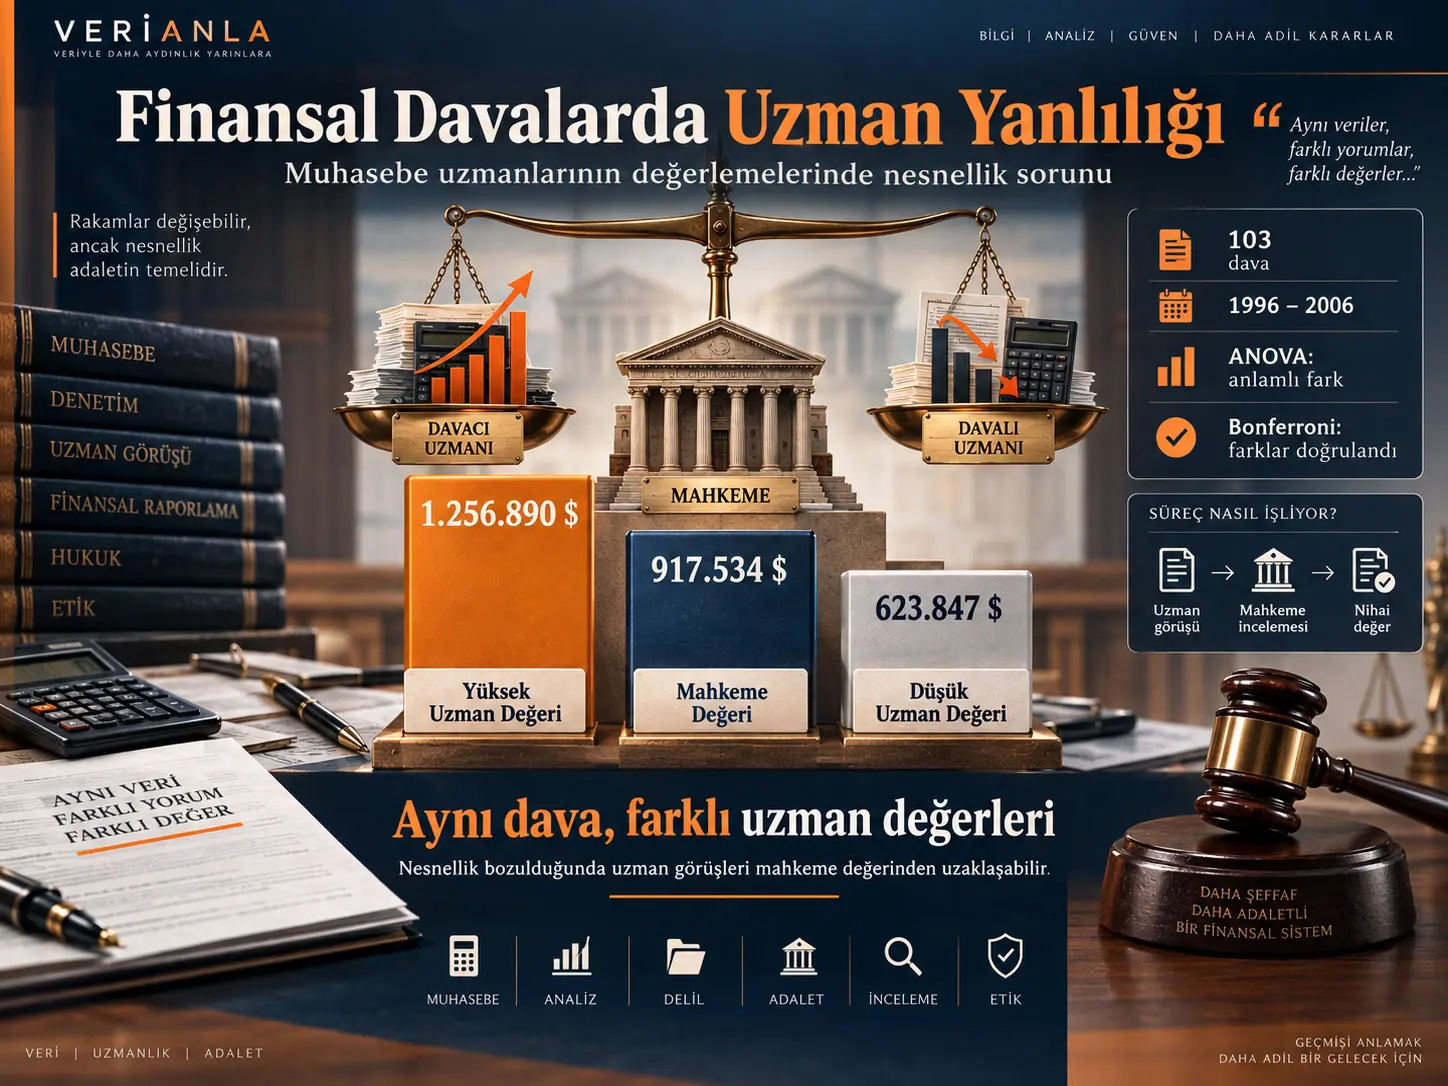
Adversarial bias, bu çalışmada bir uzman tanığın kendisini ücretlendiren tarafın hukuki hedeflerine avantaj sağlayacak biçimde değerlendirme yapması eğilimi olarak ele alınmaktadır. James A. DiGabriele'nin 103 finansal dava üzerinde yaptığı ampirik analiz, karşıt taraflarca görevlendirilen değerleme uzmanlarının sunduğu rakamların hem birbirlerinden hem de mahkemenin belirlediği değerden istatistiksel olarak anlamlı biçimde farklılaştığını göstermektedir. Örneklemde yüksek uzman değerlemesinin ortalaması yaklaşık 1,257 milyon USD, düşük uzman değerlemesinin ortalaması yaklaşık 624 bin USD, mahkemenin ortalama değeri ise yaklaşık 918 bin USD'dir. Repeated-measures ANOVA sonucu üç değerleme kaynağı arasında anlamlı fark bulunduğunu göstermiştir, F(2,204)=18,903, p<0,01.
Çalışma, bu farkları muhasebe ve değerleme uzmanlarının etik açıdan karşılaştıkları temel bir risk olarak yorumlamaktadır: uzman mahkemeye hizmet eden bağımsız analist rolünden, kendisini ücretlendiren tarafın savunucusu rolüne kayabilir. Ancak araştırma uzmanların niyetini doğrudan ölçmemektedir; taraflılık, karşıt uzman değerlemeleri ile mahkeme değerlemesi arasındaki sistematik farklılık üzerinden incelenmektedir.
Sonuçlar, muhasebe uzmanlarının teknik yeterlilik kadar nesnellik, yöntem seçimi, varsayımların açıklanması ve mahkemeye karşı bağımsız sorumluluk açısından da değerlendirilmesi gerektiğini göstermektedir.
Uzman tanıklığı neden muhasebe mesleği için önemlidir?
Değerleme ve adli muhasebe hizmetleri, muhasebe mesleğinin dava destek alanında önemli bir uzmanlık dalıdır. Çalışma, AICPA'nın Business Valuation and Forensic & Litigation Services alanındaki mesleki desteğini ve farklı değerleme kuruluşlarının uzmanlık belgelerini bu bağlamda tartışmaktadır.
CPA, CVA, ABV, ASA ve benzeri mesleki unvanlar uzmanların teknik yeterliliğini desteklemektedir. Ancak yazarın araştırma sorusu, bu belgelerin uzmanların fiili olarak nesnel davranmasını garanti edip etmediğidir.
Uzman Tanıklığında “Adversarial Bias” Ne Anlama Geliyor?
Adversarial bias, karşıt tarafların uzmanlarının aynı ekonomik gerçekliği değerlendirirken kendilerini ücretlendiren tarafa sistematik biçimde avantaj sağlayan sonuçlara yönelmesi olarak tanımlanmaktadır. Finansal davalarda bunun tipik göstergesi, aynı işletme veya ekonomik zarar hakkında iki uzmanın birbirinden çok farklı değerler sunmasıdır.
Uzmanın görevi kendi müvekkilinin savunucusu olmak değil, mahkemeye uzmanlık bilgisi sağlamaktır. AICPA ve diğer değerleme kuruluşlarının etik ve profesyonel standartları da objectivity, impartiality ve intellectual honesty ilkelerine vurgu yapmaktadır.
Danışman uzman ile tanıklık yapan uzman arasındaki fark
Çalışma consulting expert ile testifying expert arasında önemli bir ayrım yapmaktadır.
Consulting expert, avukatın çalışma ekibinin bir parçası olarak hukuki stratejiyi destekleyebilir. Buna karşılık mahkemede tanıklık yapan expert witness'ın hazırladığı görüş ve analiz discoverable hâle gelir ve mahkeme önünde bağımsız uzman görüşü niteliği kazanır.
Bu nedenle tanıklık yapan uzman için advocacy ile objectivity arasındaki sınır çok daha kritiktir.
Mahkemelerin uzman taraflılığına yaklaşımı
Çalışmada Wagner v. CIR örneği kullanılarak mahkemelerin aşırı farklı uzman değerlemeleri karşısında her iki uzman raporunun güvenilirliğini sorgulayabildiği gösterilmektedir.
Kaynağa göre bu tür durumlarda sorun yalnız rakamların farklı olması değildir. Farklılığın kullanılan modeller, varsayımlar, comparable company seçimi veya subjective inputs yoluyla taraf lehine sistematik olarak üretilmesi, mahkemenin uzmanı bir analistten çok savunucu olarak değerlendirmesine yol açabilir.
Daubert ve Federal Rule of Evidence 702
Daubert v. Merrell Dow Pharmaceuticals ve Kumho Tire Co. v. Carmichael kararları, Federal Rule of Evidence 702'nin uzman tanıklığının güvenilirliğini değerlendiren biçimde geliştirilmesinde önemli rol oynamıştır.
Çalışma bu hukuki dönüşümü, spekülatif veya taraf savunuculuğuna dönüşmüş uzman görüşlerinin sınırlandırılması açısından değerlendirmektedir.
Bu Araştırmada Hangi Hipotezler Test Edildi?
Çalışma üç doğrudan hipotez test etmektedir:
- H1: Karşıt uzmanların mahkemeye sunduğu değerlemeler arasında anlamlı fark vardır.
- H2: Yüksek uzman değerlemesi, mahkemenin belirlediği değerden anlamlı biçimde yüksektir.
- H3: Düşük uzman değerlemesi, mahkemenin belirlediği değerden anlamlı biçimde düşüktür.
Bu üç hipotezin ortak mantığı, uzmanların değerleme davranışının müvekkil kaynaklı teşviklerle sistematik olarak farklılaşabileceği düşüncesidir.
Önceki araştırmalar ne söylüyordu?
Bosland'ın 1963 tarihli çalışması Tax Court'un sıklıkla iki uzman değerlemesini de reddederek aradaki bir değere yöneldiğini göstermişti. Englebrecht 1979'da mahkeme değerleri ile karşıt uzman değerlemelerinin ortalaması arasında güçlü ilişki buldu.
Beatty, Riffe ve Thompson'ın 1999 araştırması ise uzmanların comparable-company ve valuation parameter seçimlerinin temsil ettikleri taraf lehine farklılaşabileceğini ileri sürmüştür.
DiGabriele'nin çalışması bu literatürü daha yeni dönem verisi ve daha geniş dava türleriyle genişletmeye çalışmaktadır.
Model seçimi de taraflılık yaratabilir mi?
Çalışmada In re Medical Diversified örneği üzerinden valuation bias'ın yalnız nihai rakamda değil, model girdilerinin seçiminde de ortaya çıkabileceği tartışılmaktadır.
Örneğin discounted cash flow yönteminde gelir tahminleri, comparable-company yönteminde kullanılan karşılaştırmalı şirketler ve farklı dönemlerin seçimi nihai değeri önemli ölçüde etkileyebilir.
Bu nedenle uzman taraflılığı yalnız “yanlış hesap” biçiminde değil, teknik olarak savunulabilir görünen fakat sistematik biçimde tek tarafa avantaj sağlayan model tercihleri üzerinden de oluşabilir.
Avukatların etkisi
Kaynak, expert bias'ın yalnız uzman tarafından üretilmek zorunda olmadığını da tartışmaktadır. Dava hazırlığı sırasında avukatın kendi verdict preference'ını belli etmesi uzmanın değerlendirmesini etkileyebilir.
Ricchiute'nin 2004 tarihli araştırması, avukatın argüman hattının accounting expert'ın auditor compliance değerlendirmesini etkileyebildiğini göstermiştir.
Çalışmanın Yöntemi ve Bulguları
Veri seti nasıl oluşturuldu?
Örneklem Ocak 1996 ile Aralık 2006 arasında karara bağlanan davalardan oluşturulmuştur.
İlk kaynak, Business Valuation Resources tarafından yayımlanan Business Valuation Update veri tabanıdır. Buradaki “Legal and Court Case Update” bölümü üzerinden valuation expert testimony içeren davalar taranmıştır.
Bir davanın örnekleme alınabilmesi için şu değişkenlerin bulunması gerekmiştir:
- dava yılı,
- karşıt iki uzmanın değerlemeleri,
- mahkemenin belirlediği değer,
- dava türü.
İkinci kaynak Lexis-Nexis veri tabanıdır. Bu veri tabanı seçilen davaların case citations ve taraf bilgilerini doğrulamak amacıyla sanity check olarak kullanılmıştır.
Son örneklem 103 dava içermektedir.
Dava türlerinin dağılımı
| Dava türü | n | Oran |
|---|---|---|
| Matrimonial | 70 | %68,0 |
| Tax Court | 10 | %9,7 |
| Shareholder / Partner disputes | 9 | %8,7 |
| Economic damages | 4 | %3,9 |
Örneklemin yaklaşık üçte ikisi matrimonial proceedings'den oluşmaktadır.
Uzmanların mesleki kimlikleri
Plaintiff expert'ların credential bilgisi bulunan kısmında %85,5'inin CPA olduğu; defense expert'larda ise bu oranın yaklaşık %83,7 olduğu belirtilmektedir.
Bu bulgu muhasebecilerin valuation expert testimony alanında merkezi rol oynadığını desteklemektedir.
Uzmanların ve Mahkemenin Ortalama Değerlemeleri Ne Kadar Farklıydı?
Tablo 6'da sunulan ortalama değerler oldukça belirgin bir sıralama göstermektedir: yüksek uzman değerlemesi mahkemenin üzerinde, düşük uzman değerlemesi ise mahkemenin altında kalmaktadır.
| Değerleme kaynağı | Ortalama değer (USD) | Standart sapma (USD) |
|---|---|---|
| Yüksek uzman | 1.256.890,00 | 2.333.858,00 |
| Mahkeme | 917.534,40 | 2.269.634,00 |
| Düşük uzman | 623.846,90 | 1.625.232,70 |
ANOVA sonucu
Üç değerleme kaynağı arasındaki fark repeated-measures ANOVA ile test edilmiştir.
Mauchly's test sonucu sphericity varsayımının kabul edilebilir olduğunu göstermiştir:
p = 0,170
Genel repeated-measures ANOVA sonucu:
F(2,204) = 18,903; p < 0,01
Bu sonuç değerleme kaynakları arasında istatistiksel olarak anlamlı fark bulunduğunu göstermektedir.
Bonferroni karşılaştırmaları
| Karşılaştırma | Ortalama fark (USD) | Standart hata | p |
|---|---|---|---|
| Yüksek uzman – düşük uzman | 633.043 | 106.522 | 0,001 |
| Yüksek uzman – mahkeme | 339.356 | 93.098 | 0,001 |
| Mahkeme – düşük uzman | 293.688 | 108.818 | 0,024 |
Bu sonuçlar çalışmanın üç temel hipotezinin tamamıyla uyumludur.
Uzman Değerlemelerindeki Farklılık Zaman veya Dava Türüyle Açıklanabiliyor mu?
Çalışmada valuation source ile year ve case type arasındaki etkileşimler ayrıca test edilmiştir. Valuation source × year için p=0,128; valuation source × case type için p=0,342 bulunmuştur. Her iki etkileşim de istatistiksel olarak anlamlı değildir.
Yazar bu sonucu, uzman değerlemeleri arasındaki sistematik farkların yalnız belirli yıllara veya tek bir dava türüne bağlı olmadığını düşündüren bir bulgu olarak yorumlamaktadır.
Sonuçların meslek etiği açısından anlamı
AICPA ve çeşitli valuation organizations uzmanlardan objectivity beklemektedir. Buna rağmen çalışma, credentialed experts arasında dahi karşıt tarafların sunduğu değerlerin sistematik biçimde ayrıştığını göstermektedir.
Yazar bunun valuation profession için önemli bir ethical dilemma oluşturduğunu savunur.
Uzmanın görevi, kendisini ücretlendiren taraf için en avantajlı rakamı üretmek değil, mahkemeye teknik olarak savunulabilir ve bağımsız bir görüş sunmaktır.
Mahkemeler için sonuçlar
Çalışma, mahkemelerin iki uç expert valuation'ın basitçe ortalamasını almasının da güvenilir çözüm olmadığını vurgular.
Augoshe v. Lehman örneğinde trial court iki uzman değerinin midpoint'ini benimsemiş, ancak appellate court bu yaklaşımı “improper method of valuation” olarak değerlendirerek dosyayı ek bulgular için geri göndermiştir.
Dolayısıyla mahkemelerin valuation methodology konusunda yeterli teknik bilgiye sahip olması ve yalnız iki taraf arasındaki matematiksel orta noktayı seçmemesi gerektiği savunulmaktadır.
Meslek kuruluşları için çıkarımlar
Çalışma, valuation credentials veren meslek kuruluşlarının taraflılık sorununu etik standartlar ve mesleki eğitim programlarında daha doğrudan ele almasını önermektedir.
Profesyonel belgelerin bulunması tek başına nesnelliğin garanti edildiği anlamına gelmemektedir.
Çalışmanın desteklediği sonuçlar
- Karşıt uzman değerlemeleri arasında istatistiksel olarak anlamlı fark vardır.
- Yüksek uzman değerlemesi ortalama olarak mahkemenin belirlediği değerin üzerindedir.
- Düşük uzman değerlemesi ortalama olarak mahkemenin belirlediği değerin altındadır.
- Değerleme kaynağına ilişkin farklılıklar incelenen dönemde yıl veya dava türüyle anlamlı biçimde değişmemiştir.
- Valuation expert testimony alanında objectivity önemli bir mesleki etik sorunudur.
- Mahkemeler aşırı farklı expert valuations karşısında ek teknik değerlendirme yapmak zorunda kalabilmektedir.
Çalışmanın desteklemediği sonuçlar
- Her muhasebe uzmanının taraflı olduğu sonucu çıkarılamaz.
- Uzmanların bilinçli biçimde sahte değer ürettiği bu çalışma tarafından doğrudan kanıtlanmamıştır.
- Mahkeme değerinin her durumda ekonomik olarak “gerçek değer” olduğu varsayılmamalıdır.
- Uzman değerlemeleri arasındaki her fark etik ihlal anlamına gelmez; farklı yöntem ve varsayımlar meşru farklılıklar üretebilir.
- 1996–2006 dönemindeki bulguların günümüzde aynı büyüklükte devam ettiği bu veriyle kanıtlanamaz.
- Credential türlerinden hangisinin daha az bias ürettiği bu çalışma tarafından belirlenmemiştir.
Temel sınırlılıklar
Çalışmanın en önemli sınırlılıklarından biri, uzman taraflılığının doğrudan psikolojik veya davranışsal ölçümle değil, değerlemeler arasındaki fark üzerinden operasyonelleştirilmesidir.
İkinci olarak örneklemin %68'i matrimonial litigation vakalarından oluşmaktadır. Bu nedenle dava türleri dengeli temsil edilmemektedir.
Üçüncü olarak professional credential bilgisi bütün uzmanlar için mevcut değildir.
Dördüncü olarak araştırma 1996–2006 dönemine aittir. Daha sonraki mesleki standart değişikliklerinin veya güncel mahkeme uygulamalarının etkisini ölçmemektedir.
Son olarak, mahkemenin belirlediği değer karşılaştırma referansı olarak kullanılmaktadır; fakat mahkemenin belirlediği rakamın ekonomik açıdan mutlak doğru değer olduğu bağımsız biçimde test edilmemiştir.
Kaynak ve Yöntem Notu
Tam özgün başlık: The Adversarial Bias of Accounting Experts in Financial Litigation: An Empirical Analysis of Compromised Objectivity in Accounting Expert Testimony
Yazar: James A. DiGabriele
Kurum: Montclair State University, School of Business, Department of Accounting, Law & Taxation
Dergi: Journal of Accounting, Ethics & Public Policy
Cilt / sayı: Volume 8, No. 1
Yıl: 2008
Çalışma türü: Ampirik muhasebe, valuation litigation ve expert witness araştırması.
Örneklem: 103 dava.
Veri dönemi: Ocak 1996 – Aralık 2006.
Veri kaynakları: Business Valuation Update veri tabanı ve Lexis-Nexis.
Temel yöntem: Repeated-measures ANOVA, Mauchly's test of sphericity ve Bonferroni-adjusted pairwise comparisons.
Ana istatistiksel sonuç: F(2,204)=18,903; p<0,01.
DOI: Kaynak belgede bu çalışma için DOI bildirilmemektedir.
Ana mesleki çerçeve: AICPA objectivity standards, Statement on Standards for Valuation Services ve Federal Rule of Evidence 702.
Temel yöntemsel sınır: Adversarial bias, uzmanların niyetini doğrudan ölçmek yerine karşıt valuation outputs arasındaki sistematik mesafe üzerinden incelenmektedir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir