

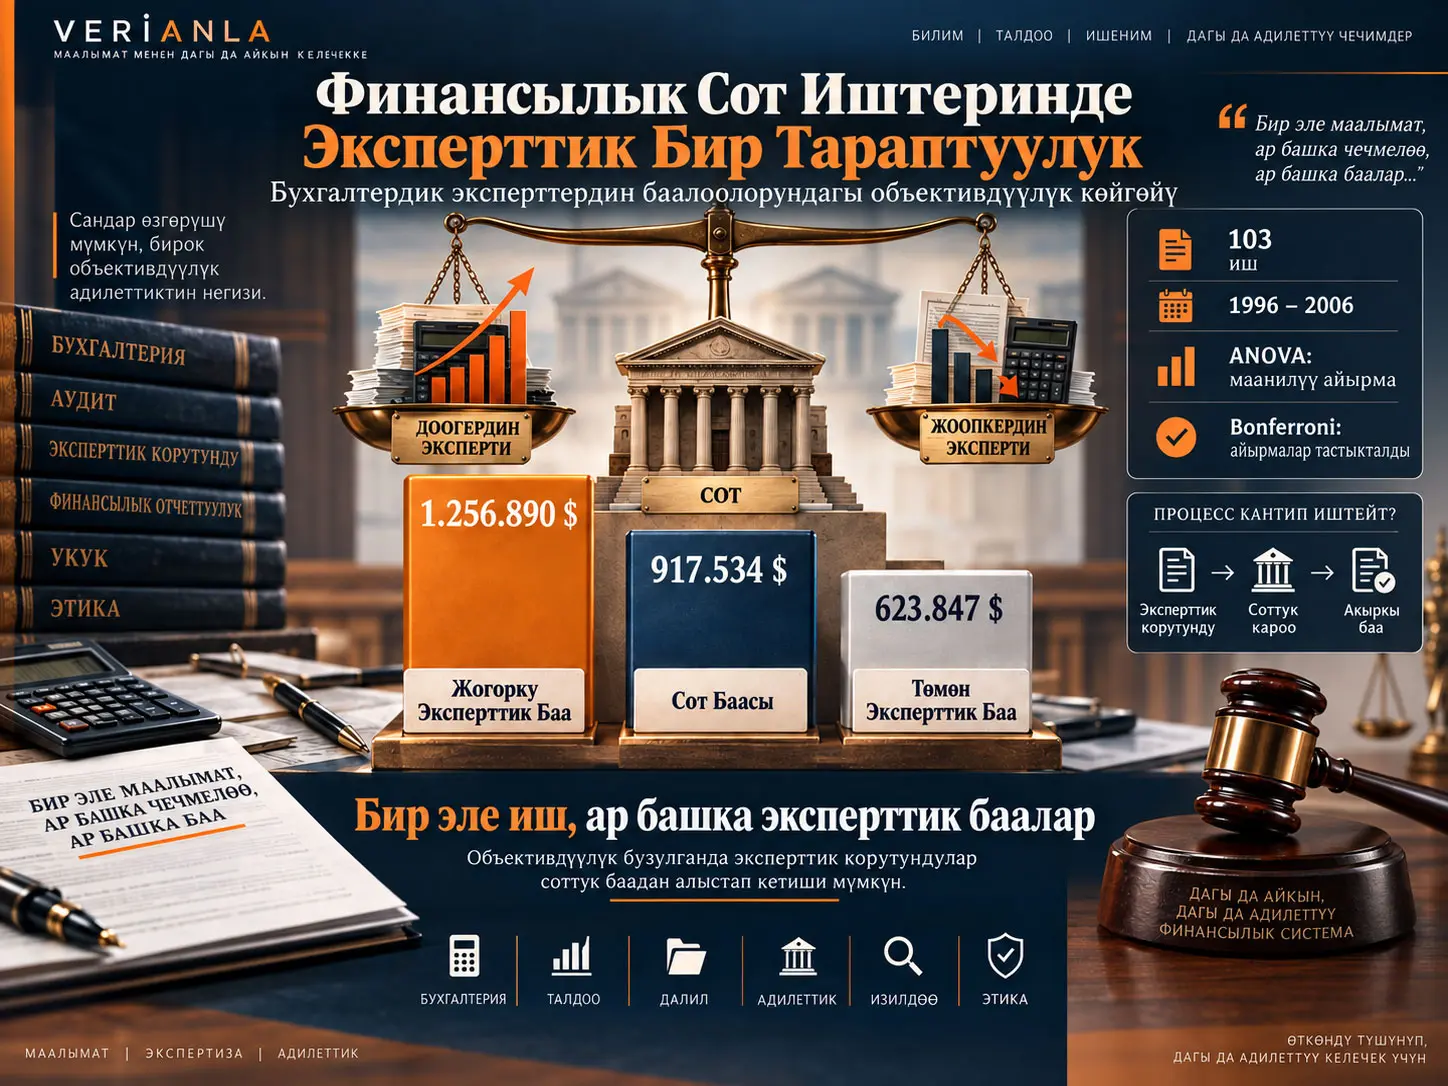
Adversarial bias, бул изилдөөдө эксперт күбөнүн ага акы төлөгөн тараптын укуктук максаттарына артыкчылык бере тургандай баалоо жүргүзүүгө ыктоосу катары каралат. James A. DiGabriele 103 финансылык сот иши боюнча жүргүзгөн эмпирикалык талдоо карама-каршы тараптар дайындаган баалоо эксперттери берген сандар бири-биринен да, сот аныктаган баадан да статистикалык жактан маанилүү айырмаланарын көрсөтөт. Үлгүдө жогорку эксперттик баалоонун орточо мааниси болжол менен 1,257 миллион USD, төмөн эксперттик баалоонун орточо мааниси болжол менен 624 миң USD, ал эми соттун орточо мааниси болжол менен 918 миң USD болгон. Repeated-measures ANOVA жыйынтыгы үч баалоо булагынын ортосунда маанилүү айырма бар экенин көрсөткөн, F(2,204)=18,903, p<0,01.
Изилдөө бул айырмаларды бухгалтердик эсеп жана баалоо эксперттери этикалык жактан туш болгон негизги тобокелдик катары чечмелейт: эксперт сотко кызмат кылган көз карандысыз аналитик ролунан ага акы төлөгөн тараптын жактоочусунун ролуна өтүп кетиши мүмкүн. Бирок изилдөө эксперттердин ниетин түздөн-түз өлчөбөйт; бир тараптуулук карама-каршы эксперттик баалоолор менен соттук баалоонун ортосундагы системалуу айырма аркылуу изилденет.
Жыйынтыктар бухгалтердик эксперттер техникалык компетенттүүлүк менен катар объективдүүлүк, ыкма тандоо, божомолдорду ачыктоо жана сот алдындагы көз карандысыз жоопкерчилик боюнча да бааланышы керек экенин көрсөтөт.
Эксперттик күбөлүк бухгалтердик кесип үчүн эмне үчүн маанилүү?
Баалоо жана соттук бухгалтерия кызматтары бухгалтердик кесиптин соттук колдоо тармагындагы маанилүү адистешүү багыты болуп саналат. Изилдөө AICPAнын Business Valuation and Forensic & Litigation Services тармагындагы кесиптик колдоосун жана ар кандай баалоо уюмдарынын адистик сертификаттарын ушул контекстте талкуулайт.
CPA, CVA, ABV, ASA жана ушуга окшогон кесиптик наамдар эксперттердин техникалык компетенттүүлүгүн колдойт. Бирок автордун изилдөө суроосу бул сертификаттар эксперттердин иш жүзүндө объективдүү жүрүшүнө кепилдик береби деген маселе.
Эксперттик Күбөлүктө “Adversarial Bias” Эмнени Билдирет?
Adversarial bias карама-каршы тараптардын эксперттери бир эле экономикалык чындыкты баалап жатып, аларга акы төлөгөн тарапка системалуу артыкчылык берген жыйынтыктарга багытталышы катары аныкталат. Финансылык сот иштеринде мунун типтүү белгиси — бир эле ишкана же экономикалык зыян боюнча эки эксперттин бири-биринен абдан айырмаланган бааларды бериши.
Эксперттин милдети өз кардарынын жактоочусу болуу эмес, сотко адистик билим берүү. AICPA жана башка баалоо уюмдарынын этикалык жана кесиптик стандарттары да objectivity, impartiality жана intellectual honesty принциптерине басым жасайт.
Кеңешчи эксперт менен күбөлүк берген эксперттин айырмасы
Изилдөө consulting expert менен testifying expertтин ортосунда маанилүү айырмачылык бар экенин белгилейт.
Consulting expert юристтин жумушчу тобунун бөлүгү катары укуктук стратегияны колдой алат. Ал эми сотто күбөлүк берген expert witness даярдаган пикир жана талдоо discoverable болуп, сот алдында көз карандысыз эксперттик корутунду мүнөзүнө ээ болот.
Ошондуктан күбөлүк берген эксперт үчүн advocacy менен objectivityнин ортосундагы чек кыйла маанилүү.
Соттордун эксперттик бир тараптуулукка мамилеси
Изилдөөдө Wagner v. CIR мисалы аркылуу соттор өтө айырмаланган эксперттик баалоолор болгон учурда эки эксперттик отчеттун тең ишенимдүүлүгүн суроо астына коё алары көрсөтүлөт.
Булакка ылайык, мындай учурларда маселе сандардын гана айырмаланышы эмес. Айырманын колдонулган моделдер, божомолдор, comparable company тандоосу же subjective inputs аркылуу бир тараптын пайдасына системалуу түзүлүшү соттун экспертти аналитикке караганда жактоочу катары кабыл алышына алып келиши мүмкүн.
Daubert жана Federal Rule of Evidence 702
Daubert v. Merrell Dow Pharmaceuticals жана Kumho Tire Co. v. Carmichael чечимдери Federal Rule of Evidence 702нин эксперттик күбөлүктүн ишенимдүүлүгүн баалай тургандай өнүгүшүндө маанилүү роль ойногон.
Изилдөө бул укуктук өзгөрүүнү спекулятивдүү же тараптык жактоого айланган эксперттик пикирлерди чектөө жагынан баалайт.
Бул Изилдөөдө Кайсы Гипотезалар Сыналды?
Изилдөө үч түз гипотезаны сынайт:
- H1: Карама-каршы эксперттердин сотко берген баалоолорунун ортосунда маанилүү айырма бар.
- H2: Жогорку эксперттик баалоо сот аныктаган баадан маанилүү деңгээлде жогору.
- H3: Төмөн эксперттик баалоо сот аныктаган баадан маанилүү деңгээлде төмөн.
Бул үч гипотезанын жалпы логикасы — эксперттердин баалоо жүрүм-туруму кардардан чыккан стимулдарга жараша системалуу түрдө айырмаланышы мүмкүн деген ой.
Мурунку изилдөөлөр эмне деген?
Boslandдын 1963-жылкы изилдөөсү Tax Court көп учурда эки эксперттик баалоону тең четке кагып, алардын ортосундагы баага ыктаганын көрсөткөн. Englebrecht 1979-жылы соттук баалар менен карама-каршы эксперттик баалоолордун орточосунун ортосунда күчтүү байланыш тапкан.
Beatty, Riffe жана Thompsonдун 1999-жылкы изилдөөсү эксперттердин comparable-company жана valuation parameter тандоолору алар өкүлчүлүк кылган тараптын пайдасына айырмаланышы мүмкүн экенин сунуштаган.
DiGabrieleнин изилдөөсү бул адабиятты жаңы мезгилдеги маалымат жана сот иштеринин кеңири түрлөрү менен кеңейтүүгө аракет кылат.
Модель тандоо да бир тараптуулукту жарата алабы?
Изилдөөдө In re Medical Diversified мисалы аркылуу valuation bias акыркы санда гана эмес, моделдин киргизүү параметрлерин тандоодо да пайда болушу мүмкүн экени талкууланат.
Мисалы, discounted cash flow ыкмасында киреше божомолдору, comparable-company ыкмасында колдонулган салыштырылуучу компаниялар жана ар башка мезгилдерди тандоо акыркы баага олуттуу таасир эте алат.
Ошондуктан эксперттик бир тараптуулук “туура эмес эсеп” түрүндө гана эмес, техникалык жактан негиздүү көрүнгөн, бирок системалуу түрдө бир тарапка артыкчылык берген модель тандоолору аркылуу да пайда болушу мүмкүн.
Юристтердин таасири
Булак expert bias эксперттин өзүнөн гана жаралбашы мүмкүн экенин да талкуулайт. Сот ишине даярдык учурунда юрист өзүнүн verdict preferenceын билдирсе, бул эксперттин баалоосуна таасир этиши мүмкүн.
Ricchiuteнин 2004-жылкы изилдөөсү юристтин аргумент линиясы accounting expertтын auditor compliance баалоосуна таасир бере аларын көрсөткөн.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Маалымат топтому кантип түзүлдү?
Үлгү 1996-жылдын январынан 2006-жылдын декабрына чейин чечилген сот иштеринен түзүлгөн.
Биринчи булак Business Valuation Resources тарабынан жарыяланган Business Valuation Update маалымат базасы. Андагы “Legal and Court Case Update” бөлүмү аркылуу valuation expert testimony камтылган иштер каралган.
Сот иши үлгүгө кириши үчүн төмөнкү өзгөрмөлөр болушу керек болгон:
- иштин жылы,
- карама-каршы эки эксперттин баалоолору,
- сот аныктаган баа,
- иштин түрү.
Экинчи булак Lexis-Nexis маалымат базасы. Бул база тандалган иштердин case citations жана тараптар тууралуу маалыматтарын текшерүү үчүн sanity check катары колдонулган.
Акыркы үлгү 103 иш камтыйт.
Иш түрлөрүнүн бөлүштүрүлүшү
| Иштин түрү | n | Үлүшү |
|---|---|---|
| Matrimonial | 70 | %68,0 |
| Tax Court | 10 | %9,7 |
| Shareholder / Partner disputes | 9 | %8,7 |
| Economic damages | 4 | %3,9 |
Үлгүнүн болжол менен үчтөн экиси matrimonial proceedingsден турат.
Эксперттердин кесиптик өздүктөрү
Plaintiff expertтардын credential маалыматы бар бөлүгүндө %85,5и CPA экени; defense expertтарда бул көрсөткүч болжол менен %83,7 экени айтылат.
Бул жыйынтык бухгалтерлер valuation expert testimony тармагында борбордук роль ойной турганын колдойт.
Эксперттердин жана Соттун Орточо Баалоолору Канчага Айырмаланган?
6-таблицада берилген орточо баалар абдан так тартипти көрсөтөт: жогорку эксперттик баалоо соттун баасынан жогору, төмөн эксперттик баалоо болсо соттун баасынан төмөн.
| Баалоо булагы | Орточо баа (USD) | Стандарттык четтөө (USD) |
|---|---|---|
| Жогорку эксперт | 1.256.890,00 | 2.333.858,00 |
| Сот | 917.534,40 | 2.269.634,00 |
| Төмөн эксперт | 623.846,90 | 1.625.232,70 |
ANOVA жыйынтыгы
Үч баалоо булагынын ортосундагы айырма repeated-measures ANOVA менен сыналган.
Mauchly's test жыйынтыгы sphericity божомолу кабыл алынуучу экенин көрсөткөн:
p = 0,170
Жалпы repeated-measures ANOVA жыйынтыгы:
F(2,204) = 18,903; p < 0,01
Бул жыйынтык баалоо булактарынын ортосунда статистикалык жактан маанилүү айырма бар экенин көрсөтөт.
Bonferroni салыштыруулары
| Салыштыруу | Орточо айырма (USD) | Стандарттык ката | p |
|---|---|---|---|
| Жогорку эксперт – төмөн эксперт | 633.043 | 106.522 | 0,001 |
| Жогорку эксперт – сот | 339.356 | 93.098 | 0,001 |
| Сот – төмөн эксперт | 293.688 | 108.818 | 0,024 |
Бул жыйынтыктар изилдөөнүн үч негизги гипотезасынын баарына шайкеш.
Эксперттик Баалоолордогу Айырмачылыкты Убакыт же Иштин Түрү менен Түшүндүрүүгө Болобу?
Изилдөөдө valuation source менен year жана case type ортосундагы өз ара таасирлер да өзүнчө сыналган. Valuation source × year үчүн p=0,128; valuation source × case type үчүн p=0,342 табылган. Эки өз ара таасир тең статистикалык жактан маанилүү эмес.
Автор бул жыйынтыкты эксперттик баалоолордун ортосундагы системалуу айырмалар белгилүү жылдарга же бир эле иш түрүнө гана байланыштуу эмес экенин көрсөткөн белги катары чечмелейт.
Жыйынтыктардын кесиптик этика үчүн мааниси
AICPA жана ар кандай valuation organizations эксперттерден objectivity күтөт. Ошого карабастан, изилдөө credentialed experts арасында да карама-каршы тараптар берген баалар системалуу түрдө ажырарын көрсөтөт.
Автор муну valuation profession үчүн маанилүү ethical dilemma деп эсептейт.
Эксперттин милдети ага акы төлөгөн тарап үчүн эң пайдалуу санды чыгаруу эмес, сотко техникалык жактан негизделген жана көз карандысыз пикир берүү.
Соттор үчүн жыйынтыктар
Изилдөө соттор эки чектеги expert valuationдын жөн гана орточосун алышы да ишенимдүү чечим эмес экенин баса белгилейт.
Augoshe v. Lehman мисалында trial court эки эксперттик баанын midpointин кабыл алган, бирок appellate court бул ыкманы “improper method of valuation” деп баалап, ишти кошумча тыянактар үчүн кайра жөнөткөн.
Демек, соттор valuation methodology боюнча жетиштүү техникалык билимге ээ болуп, эки тараптын ортосундагы математикалык орто чекитти гана тандабашы керек деген пикир айтылат.
Кесиптик уюмдар үчүн жыйынтыктар
Изилдөө valuation credentials берген кесиптик уюмдар бир тараптуулук маселесин этикалык стандарттарда жана кесиптик билим берүү программаларында түздөн-түз карашы керектигин сунуштайт.
Кесиптик сертификаттардын болушу өзүнөн өзү объективдүүлүк кепилденет дегенди билдирбейт.
Изилдөө колдогон жыйынтыктар
- Карама-каршы эксперттик баалоолордун ортосунда статистикалык жактан маанилүү айырма бар.
- Жогорку эксперттик баалоо орточо алганда сот аныктаган баадан жогору.
- Төмөн эксперттик баалоо орточо алганда сот аныктаган баадан төмөн.
- Баалоо булагына байланыштуу айырмалар изилденген мезгилде жыл же иш түрү боюнча маанилүү өзгөргөн эмес.
- Valuation expert testimony тармагында objectivity маанилүү кесиптик этика маселеси.
- Соттор өтө айырмаланган expert valuations болгон учурда кошумча техникалык баалоо жүргүзүүгө аргасыз болушу мүмкүн.
Изилдөө колдобогон жыйынтыктар
- Ар бир бухгалтердик эксперт бир тараптуу деген тыянак чыгарууга болбойт.
- Эксперттер атайылап жалган баа чыгарганы бул изилдөө тарабынан түздөн-түз далилденген эмес.
- Соттун баасы ар бир учурда экономикалык жактан “чыныгы баа” деп эсептелбеши керек.
- Эксперттик баалоолордун ортосундагы ар бир айырма этикалык бузуу дегенди билдирбейт; ар башка ыкмалар жана божомолдор мыйзамдуу айырмачылыктарды жаратышы мүмкүн.
- 1996–2006-жылдардагы жыйынтыктар бүгүн да ошол эле көлөмдө уланып жатканын бул маалымат менен далилдөө мүмкүн эмес.
- Credential түрлөрүнүн кайсынысы азыраак bias жаратарын бул изилдөө аныктаган эмес.
Негизги чектөөлөр
Изилдөөнүн эң маанилүү чектөөлөрүнүн бири — эксперттик бир тараптуулук түз психологиялык же жүрүм-турумдук өлчөө менен эмес, баалоолордун ортосундагы айырма аркылуу операционалдаштырылганы.
Экинчиден, үлгүнүн %68и matrimonial litigation иштеринен турат. Ошондуктан иш түрлөрү тең салмактуу көрсөтүлгөн эмес.
Үчүнчүдөн, professional credential маалыматы бардык эксперттер үчүн жеткиликтүү эмес.
Төртүнчүдөн, изилдөө 1996–2006-жылдарга тиешелүү. Кийинки кесиптик стандарт өзгөрүүлөрүнүн же азыркы соттук практикалардын таасирин өлчөбөйт.
Акырында, сот аныктаган баа салыштыруу эталону катары колдонулат; бирок сот аныктаган сан экономикалык жактан абсолюттук туура баа экени көз карандысыз текшерилген эмес.
Булак жана Ыкма Жөнүндө Эскертүү
Толук түпнуска аталыш: The Adversarial Bias of Accounting Experts in Financial Litigation: An Empirical Analysis of Compromised Objectivity in Accounting Expert Testimony
Автор: James A. DiGabriele
Мекеме: Montclair State University, School of Business, Department of Accounting, Law & Taxation
Журнал: Journal of Accounting, Ethics & Public Policy
Том / саны: Volume 8, No. 1
Жыл: 2008
Изилдөө түрү: Эмпирикалык бухгалтерия, valuation litigation жана expert witness изилдөөсү.
Үлгү: 103 иш.
Маалымат мезгили: Январь 1996 – Декабрь 2006.
Маалымат булактары: Business Valuation Update маалымат базасы жана Lexis-Nexis.
Негизги ыкма: Repeated-measures ANOVA, Mauchly's test of sphericity жана Bonferroni-adjusted pairwise comparisons.
Негизги статистикалык жыйынтык: F(2,204)=18,903; p<0,01.
DOI: Булак документте бул изилдөө үчүн DOI көрсөтүлгөн эмес.
Негизги кесиптик алкак: AICPA objectivity standards, Statement on Standards for Valuation Services жана Federal Rule of Evidence 702.
Негизги методологиялык чектөө: Adversarial bias эксперттердин ниетин түз өлчөөнүн ордуна карама-каршы valuation outputs ортосундагы системалуу аралык аркылуу изилденет.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген