

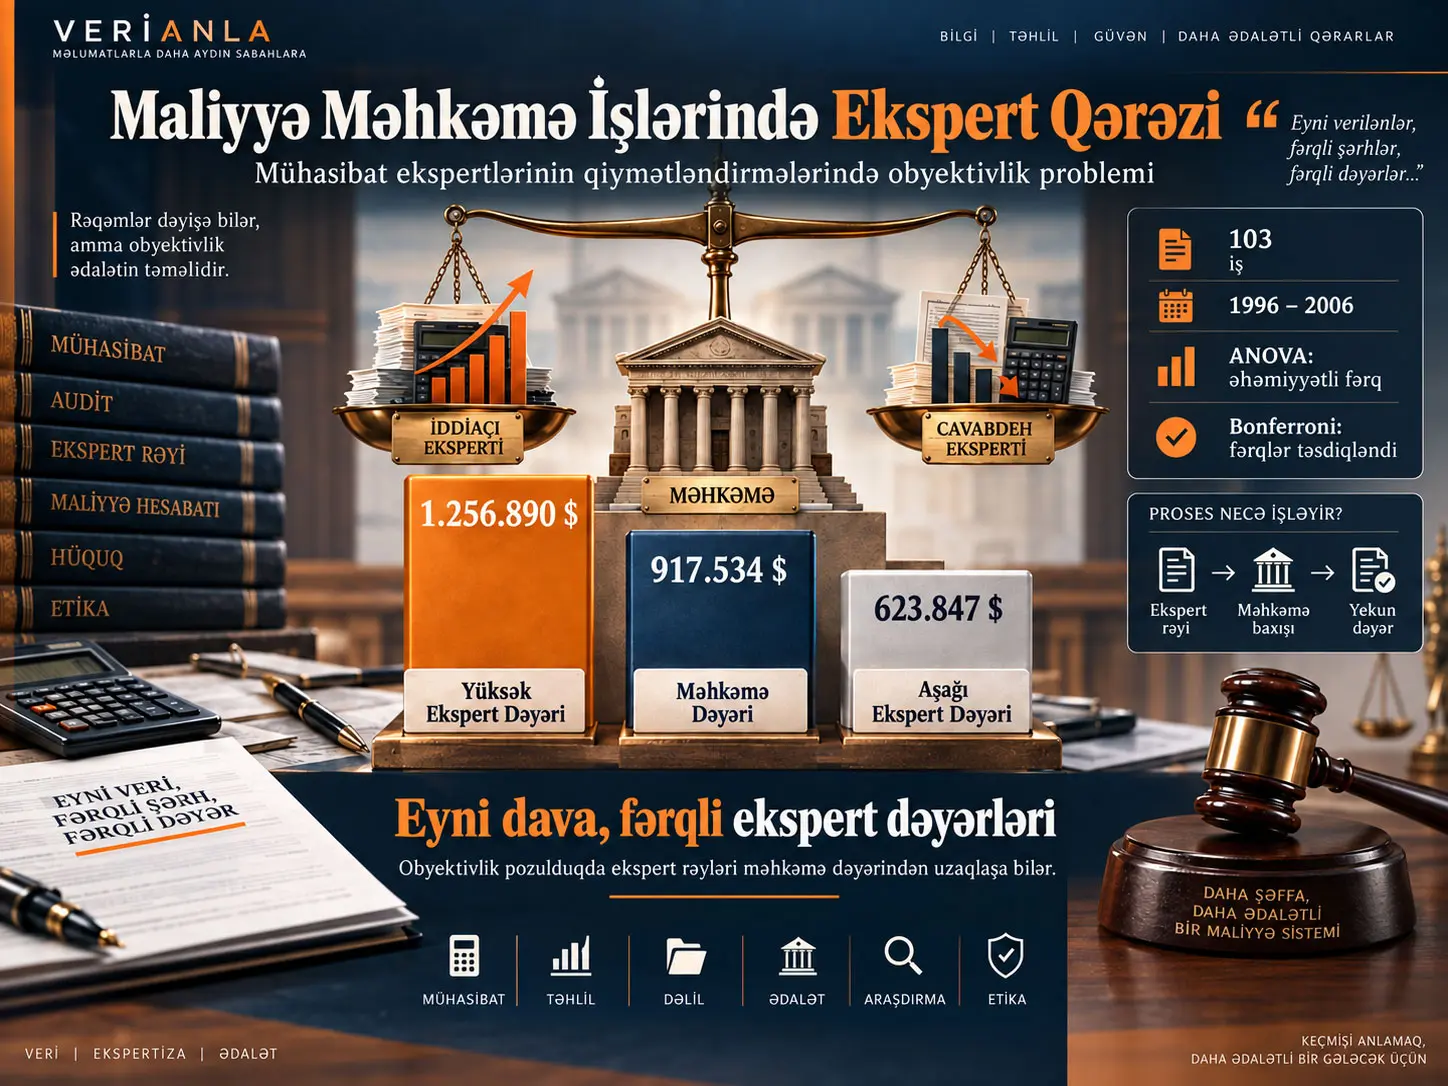
Adversarial bias, bu tədqiqatda ekspert şahidin ona ödəniş edən tərəfin hüquqi məqsədlərinə üstünlük verəcək şəkildə qiymətləndirmə aparmağa meyli kimi nəzərdən keçirilir. James A. DiGabriele-nin 103 maliyyə işi üzərində apardığı empirik təhlil qarşı tərəflər tərəfindən təyin olunan qiymətləndirmə ekspertlərinin təqdim etdikləri rəqəmlərin həm bir-birindən, həm də məhkəmənin müəyyən etdiyi dəyərdən statistik cəhətdən əhəmiyyətli şəkildə fərqləndiyini göstərir. Nümunədə yüksək ekspert qiymətləndirməsinin orta göstəricisi təxminən 1,257 milyon USD, aşağı ekspert qiymətləndirməsinin orta göstəricisi təxminən 624 min USD, məhkəmənin orta dəyəri isə təxminən 918 min USD-dir. Repeated-measures ANOVA nəticəsi üç qiymətləndirmə mənbəyi arasında əhəmiyyətli fərq olduğunu göstərmişdir, F(2,204)=18,903, p<0,01.
Tədqiqat bu fərqləri mühasibat və qiymətləndirmə ekspertlərinin etik baxımdan üzləşdiyi əsas risk kimi şərh edir: ekspert məhkəməyə xidmət edən müstəqil analitik rolundan, ona ödəniş edən tərəfin müdafiəçisi roluna sürüşə bilər. Lakin tədqiqat ekspertlərin niyyətini birbaşa ölçmür; qərəzlilik qarşı tərəflərin ekspert qiymətləndirmələri ilə məhkəmə qiymətləndirməsi arasındakı sistematik fərqlər vasitəsilə araşdırılır.
Nəticələr göstərir ki, mühasibat ekspertləri texniki səriştə qədər obyektivlik, metod seçimi, fərziyyələrin açıqlanması və məhkəmə qarşısında müstəqil məsuliyyət baxımından da qiymətləndirilməlidir.
Ekspert şahidliyi niyə mühasibat peşəsi üçün vacibdir?
Qiymətləndirmə və məhkəmə mühasibatı xidmətləri mühasibat peşəsinin məhkəmə dəstəyi sahəsində mühüm ixtisaslaşma istiqamətidir. Tədqiqat AICPA-nın Business Valuation and Forensic & Litigation Services sahəsindəki peşəkar dəstəyini və müxtəlif qiymətləndirmə təşkilatlarının ixtisas sertifikatlarını bu kontekstdə müzakirə edir.
CPA, CVA, ABV, ASA və bənzər peşə adları ekspertlərin texniki səriştəsini dəstəkləyir. Lakin müəllifin tədqiqat sualı bu sertifikatların ekspertlərin faktiki olaraq obyektiv davranmasına zəmanət verib-verməməsidir.
Ekspert Şahidliyində “Adversarial Bias” Nə Deməkdir?
Adversarial bias qarşı tərəflərin ekspertlərinin eyni iqtisadi reallığı qiymətləndirərkən onlara ödəniş edən tərəfə sistematik üstünlük verən nəticələrə yönəlməsi kimi müəyyən edilir. Maliyyə işlərində bunun tipik göstəricisi eyni müəssisə və ya iqtisadi zərər barədə iki ekspertin bir-birindən çox fərqli dəyərlər təqdim etməsidir.
Ekspertin vəzifəsi öz müvəkkilinin müdafiəçisi olmaq deyil, məhkəməyə ekspert bilikləri təqdim etməkdir. AICPA və digər qiymətləndirmə təşkilatlarının etik və peşəkar standartları da objectivity, impartiality və intellectual honesty prinsiplərini vurğulayır.
Məsləhətçi ekspert ilə şahidlik edən ekspert arasındakı fərq
Tədqiqat consulting expert ilə testifying expert arasında mühüm fərq qoyur.
Consulting expert vəkilin iş qrupunun bir hissəsi kimi hüquqi strategiyanı dəstəkləyə bilər. Bunun əksinə, məhkəmədə şahidlik edən expert witness-ın hazırladığı rəy və təhlil discoverable olur və məhkəmə qarşısında müstəqil ekspert rəyi xarakteri qazanır.
Buna görə də şahidlik edən ekspert üçün advocacy ilə objectivity arasındakı sərhəd daha kritikdir.
Məhkəmələrin ekspert qərəzliliyinə yanaşması
Tədqiqatda Wagner v. CIR nümunəsi vasitəsilə məhkəmələrin həddindən artıq fərqli ekspert qiymətləndirmələri qarşısında hər iki ekspert hesabatının etibarlılığını sorğulaya bildiyi göstərilir.
Mənbəyə görə belə hallarda problem yalnız rəqəmlərin fərqli olması deyil. Fərqin istifadə olunan modellər, fərziyyələr, comparable company seçimi və ya subjective inputs vasitəsilə tərəfin xeyrinə sistematik şəkildə yaradılması məhkəmənin eksperti analitikdən daha çox müdafiəçi kimi qiymətləndirməsinə səbəb ola bilər.
Daubert və Federal Rule of Evidence 702
Daubert v. Merrell Dow Pharmaceuticals və Kumho Tire Co. v. Carmichael qərarları Federal Rule of Evidence 702-nin ekspert şahidliyinin etibarlılığını qiymətləndirən şəkildə inkişaf etdirilməsində mühüm rol oynamışdır.
Tədqiqat bu hüquqi dönüşümü spekulyativ və ya tərəf müdafiəçiliyinə çevrilmiş ekspert rəylərinin məhdudlaşdırılması baxımından qiymətləndirir.
Bu Tədqiqatda Hansı Hipotezlər Sınaqdan Keçirildi?
Tədqiqat üç birbaşa hipotezi sınaqdan keçirir:
- H1: Qarşı tərəflərin ekspertlərinin məhkəməyə təqdim etdiyi qiymətləndirmələr arasında əhəmiyyətli fərq vardır.
- H2: Yüksək ekspert qiymətləndirməsi məhkəmənin müəyyən etdiyi dəyərdən əhəmiyyətli dərəcədə yüksəkdir.
- H3: Aşağı ekspert qiymətləndirməsi məhkəmənin müəyyən etdiyi dəyərdən əhəmiyyətli dərəcədə aşağıdır.
Bu üç hipotezin ortaq məntiqi ekspertlərin qiymətləndirmə davranışının müvəkkildən qaynaqlanan təşviqlərlə sistematik şəkildə fərqlənə biləcəyi düşüncəsidir.
Əvvəlki tədqiqatlar nə deyirdi?
Bosland-ın 1963-cü il tədqiqatı Tax Court-un çox vaxt hər iki ekspert qiymətləndirməsini rədd edərək aralıq bir dəyərə yönəldiyini göstərmişdi. Englebrecht 1979-cu ildə məhkəmə dəyərləri ilə qarşı tərəf ekspert qiymətləndirmələrinin ortalaması arasında güclü əlaqə tapmışdı.
Beatty, Riffe və Thompson-un 1999-cu il tədqiqatı isə ekspertlərin comparable-company və valuation parameter seçimlərinin təmsil etdikləri tərəfin xeyrinə fərqlənə biləcəyini irəli sürmüşdür.
DiGabriele-nin tədqiqatı bu ədəbiyyatı daha yeni dövr məlumatları və daha geniş iş növləri ilə genişləndirməyə çalışır.
Model seçimi də qərəzlilik yarada bilərmi?
Tədqiqatda In re Medical Diversified nümunəsi əsasında valuation bias-ın yalnız yekun rəqəmdə deyil, model girişlərinin seçimində də ortaya çıxa biləcəyi müzakirə olunur.
Məsələn, discounted cash flow metodunda gəlir proqnozları, comparable-company metodunda istifadə olunan müqayisəli şirkətlər və müxtəlif dövrlərin seçimi yekun dəyərə əhəmiyyətli təsir göstərə bilər.
Buna görə ekspert qərəzliliyi yalnız “yanlış hesab” formasında deyil, texniki baxımdan müdafiəolunan görünən, lakin sistematik şəkildə bir tərəfə üstünlük verən model seçimləri vasitəsilə də yarana bilər.
Vəkillərin təsiri
Mənbə expert bias-ın yalnız ekspert tərəfindən yaradılmalı olmadığını da müzakirə edir. Məhkəmə işinə hazırlıq zamanı vəkilin öz verdict preference-ını bildirməsi ekspertin qiymətləndirməsinə təsir göstərə bilər.
Ricchiute-nin 2004-cü il tədqiqatı vəkilin arqument xəttinin accounting expert-ın auditor compliance qiymətləndirməsinə təsir edə bildiyini göstərmişdir.
Tədqiqatın Metodu və Nəticələri
Məlumat dəsti necə yaradıldı?
Nümunə 1996-cı ilin yanvarı ilə 2006-cı ilin dekabrı arasında qərara bağlanmış işlərdən yaradılmışdır.
İlk mənbə Business Valuation Resources tərəfindən yayımlanan Business Valuation Update məlumat bazasıdır. Buradakı “Legal and Court Case Update” bölməsi vasitəsilə valuation expert testimony olan işlər araşdırılmışdır.
Bir işin nümunəyə daxil edilməsi üçün aşağıdakı dəyişənlərin mövcud olması tələb olunmuşdur:
- iş ili,
- qarşı tərəflərin iki ekspertinin qiymətləndirmələri,
- məhkəmənin müəyyən etdiyi dəyər,
- iş növü.
İkinci mənbə Lexis-Nexis məlumat bazasıdır. Bu məlumat bazası seçilmiş işlərin case citations və tərəf məlumatlarını təsdiqləmək məqsədilə sanity check kimi istifadə edilmişdir.
Son nümunə 103 iş ehtiva edir.
İş növlərinin bölgüsü
| İş növü | n | Nisbət |
|---|---|---|
| Matrimonial | 70 | %68,0 |
| Tax Court | 10 | %9,7 |
| Shareholder / Partner disputes | 9 | %8,7 |
| Economic damages | 4 | %3,9 |
Nümunənin təxminən üçdə ikisi matrimonial proceedings-dən ibarətdir.
Ekspertlərin peşə kimlikləri
Plaintiff expert-ların credential məlumatı olan hissəsində %85,5-nin CPA olduğu; defense expert-larda isə bu nisbətin təxminən %83,7 olduğu bildirilir.
Bu nəticə mühasiblərin valuation expert testimony sahəsində mərkəzi rol oynadığını dəstəkləyir.
Ekspertlərin və Məhkəmənin Orta Qiymətləndirmələri Nə Qədər Fərqli İdi?
Cədvəl 6-da təqdim edilən orta dəyərlər olduqca aydın sıralama göstərir: yüksək ekspert qiymətləndirməsi məhkəmə dəyərindən yuxarı, aşağı ekspert qiymətləndirməsi isə məhkəmə dəyərindən aşağıdır.
| Qiymətləndirmə mənbəyi | Orta dəyər (USD) | Standart sapma (USD) |
|---|---|---|
| Yüksək ekspert | 1.256.890,00 | 2.333.858,00 |
| Məhkəmə | 917.534,40 | 2.269.634,00 |
| Aşağı ekspert | 623.846,90 | 1.625.232,70 |
ANOVA nəticəsi
Üç qiymətləndirmə mənbəyi arasındakı fərq repeated-measures ANOVA ilə sınaqdan keçirilmişdir.
Mauchly's test nəticəsi sphericity fərziyyəsinin qəbul edilə bilən olduğunu göstərmişdir:
p = 0,170
Ümumi repeated-measures ANOVA nəticəsi:
F(2,204) = 18,903; p < 0,01
Bu nəticə qiymətləndirmə mənbələri arasında statistik cəhətdən əhəmiyyətli fərq olduğunu göstərir.
Bonferroni müqayisələri
| Müqayisə | Orta fərq (USD) | Standart xəta | p |
|---|---|---|---|
| Yüksək ekspert – aşağı ekspert | 633.043 | 106.522 | 0,001 |
| Yüksək ekspert – məhkəmə | 339.356 | 93.098 | 0,001 |
| Məhkəmə – aşağı ekspert | 293.688 | 108.818 | 0,024 |
Bu nəticələr tədqiqatın üç əsas hipotezinin hamısı ilə uyğundur.
Ekspert Qiymətləndirmələrindəki Fərqlilik Zaman və ya İş Növü ilə İzah Oluna Bilərmi?
Tədqiqatda valuation source ilə year və case type arasındakı qarşılıqlı təsirlər də ayrıca sınaqdan keçirilmişdir. Valuation source × year üçün p=0,128; valuation source × case type üçün p=0,342 tapılmışdır. Hər iki qarşılıqlı təsir statistik cəhətdən əhəmiyyətli deyil.
Müəllif bu nəticəni ekspert qiymətləndirmələri arasındakı sistematik fərqlərin yalnız müəyyən illərə və ya tək bir iş növünə bağlı olmadığını düşündürən nəticə kimi şərh edir.
Nəticələrin peşə etikası baxımından mənası
AICPA və müxtəlif valuation organizations ekspertlərdən objectivity gözləyir. Buna baxmayaraq tədqiqat credentialed experts arasında belə qarşı tərəflərin təqdim etdiyi dəyərlərin sistematik şəkildə ayrıldığını göstərir.
Müəllif bunun valuation profession üçün mühüm ethical dilemma yaratdığını müdafiə edir.
Ekspertin vəzifəsi ona ödəniş edən tərəf üçün ən üstün rəqəmi yaratmaq deyil, məhkəməyə texniki baxımdan müdafiəolunan və müstəqil rəy təqdim etməkdir.
Məhkəmələr üçün nəticələr
Tədqiqat məhkəmələrin iki ifrat expert valuation-ın sadəcə ortalamasını götürməsinin də etibarlı həll olmadığını vurğulayır.
Augoshe v. Lehman nümunəsində trial court iki ekspert dəyərinin midpoint-ini qəbul etmiş, lakin appellate court bu yanaşmanı “improper method of valuation” kimi qiymətləndirərək işi əlavə nəticələr üçün geri göndərmişdir.
Buna görə məhkəmələrin valuation methodology barədə kifayət qədər texniki biliyə malik olması və yalnız iki tərəf arasındakı riyazi orta nöqtəni seçməməsi lazım olduğu müdafiə edilir.
Peşə təşkilatları üçün nəticələr
Tədqiqat valuation credentials verən peşə təşkilatlarının qərəzlilik problemini etik standartlarda və peşə təhsili proqramlarında daha birbaşa şəkildə nəzərdən keçirməsini təklif edir.
Peşə sertifikatlarının mövcudluğu təkbaşına obyektivliyə zəmanət verildiyi anlamına gəlmir.
Tədqiqatın dəstəklədiyi nəticələr
- Qarşı tərəf ekspert qiymətləndirmələri arasında statistik cəhətdən əhəmiyyətli fərq vardır.
- Yüksək ekspert qiymətləndirməsi orta hesabla məhkəmənin müəyyən etdiyi dəyərin üzərindədir.
- Aşağı ekspert qiymətləndirməsi orta hesabla məhkəmənin müəyyən etdiyi dəyərin altındadır.
- Qiymətləndirmə mənbəyi ilə bağlı fərqlər araşdırılan dövrdə il və ya iş növünə görə əhəmiyyətli şəkildə dəyişməmişdir.
- Valuation expert testimony sahəsində objectivity mühüm peşə etikası problemidir.
- Məhkəmələr çox fərqli expert valuations qarşısında əlavə texniki qiymətləndirmə aparmaq məcburiyyətində qala bilər.
Tədqiqatın dəstəkləmədiyi nəticələr
- Hər mühasibat ekspertinin qərəzli olduğu nəticəsinə gəlmək olmaz.
- Ekspertlərin şüurlu şəkildə saxta dəyər yaratdığı bu tədqiqat tərəfindən birbaşa sübut edilməmişdir.
- Məhkəmə dəyərinin hər bir halda iqtisadi baxımdan “həqiqi dəyər” olduğu fərz edilməməlidir.
- Ekspert qiymətləndirmələri arasındakı hər fərq etik pozuntu demək deyil; müxtəlif metod və fərziyyələr legitim fərqlər yarada bilər.
- 1996–2006 dövründəki nəticələrin bu gün eyni miqyasda davam etdiyi bu məlumatlarla sübut edilə bilməz.
- Credential növlərindən hansının daha az bias yaratdığı bu tədqiqat tərəfindən müəyyən edilməmişdir.
Əsas məhdudiyyətlər
Tədqiqatın ən mühüm məhdudiyyətlərindən biri ekspert qərəzliliyinin birbaşa psixoloji və ya davranış ölçümü ilə deyil, qiymətləndirmələr arasındakı fərq vasitəsilə əməliyyatlaşdırılmasıdır.
İkincisi, nümunənin %68-i matrimonial litigation işlərindən ibarətdir. Buna görə iş növləri balanslı şəkildə təmsil olunmur.
Üçüncüsü, professional credential məlumatı bütün ekspertlər üçün mövcud deyil.
Dördüncüsü, tədqiqat 1996–2006 dövrünə aiddir. Sonrakı peşə standartı dəyişikliklərinin və ya müasir məhkəmə təcrübələrinin təsirini ölçmür.
Nəhayət, məhkəmənin müəyyən etdiyi dəyər müqayisə istinadı kimi istifadə olunur; lakin məhkəmənin müəyyən etdiyi rəqəmin iqtisadi baxımdan mütləq doğru dəyər olduğu müstəqil şəkildə sınaqdan keçirilməmişdir.
Mənbə və Metod Qeydi
Tam orijinal başlıq: The Adversarial Bias of Accounting Experts in Financial Litigation: An Empirical Analysis of Compromised Objectivity in Accounting Expert Testimony
Müəllif: James A. DiGabriele
Qurum: Montclair State University, School of Business, Department of Accounting, Law & Taxation
Jurnal: Journal of Accounting, Ethics & Public Policy
Cild / nömrə: Volume 8, No. 1
İl: 2008
Tədqiqat növü: Empirik mühasibat, valuation litigation və expert witness tədqiqatı.
Nümunə: 103 iş.
Məlumat dövrü: Yanvar 1996 – Dekabr 2006.
Məlumat mənbələri: Business Valuation Update məlumat bazası və Lexis-Nexis.
Əsas metod: Repeated-measures ANOVA, Mauchly's test of sphericity və Bonferroni-adjusted pairwise comparisons.
Əsas statistik nəticə: F(2,204)=18,903; p<0,01.
DOI: Mənbə sənədində bu tədqiqat üçün DOI göstərilmir.
Əsas peşə çərçivəsi: AICPA objectivity standards, Statement on Standards for Valuation Services və Federal Rule of Evidence 702.
Əsas metodoloji məhdudiyyət: Adversarial bias ekspertlərin niyyətini birbaşa ölçmək əvəzinə qarşı tərəf valuation outputs arasındakı sistematik məsafə vasitəsilə araşdırılır.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib