

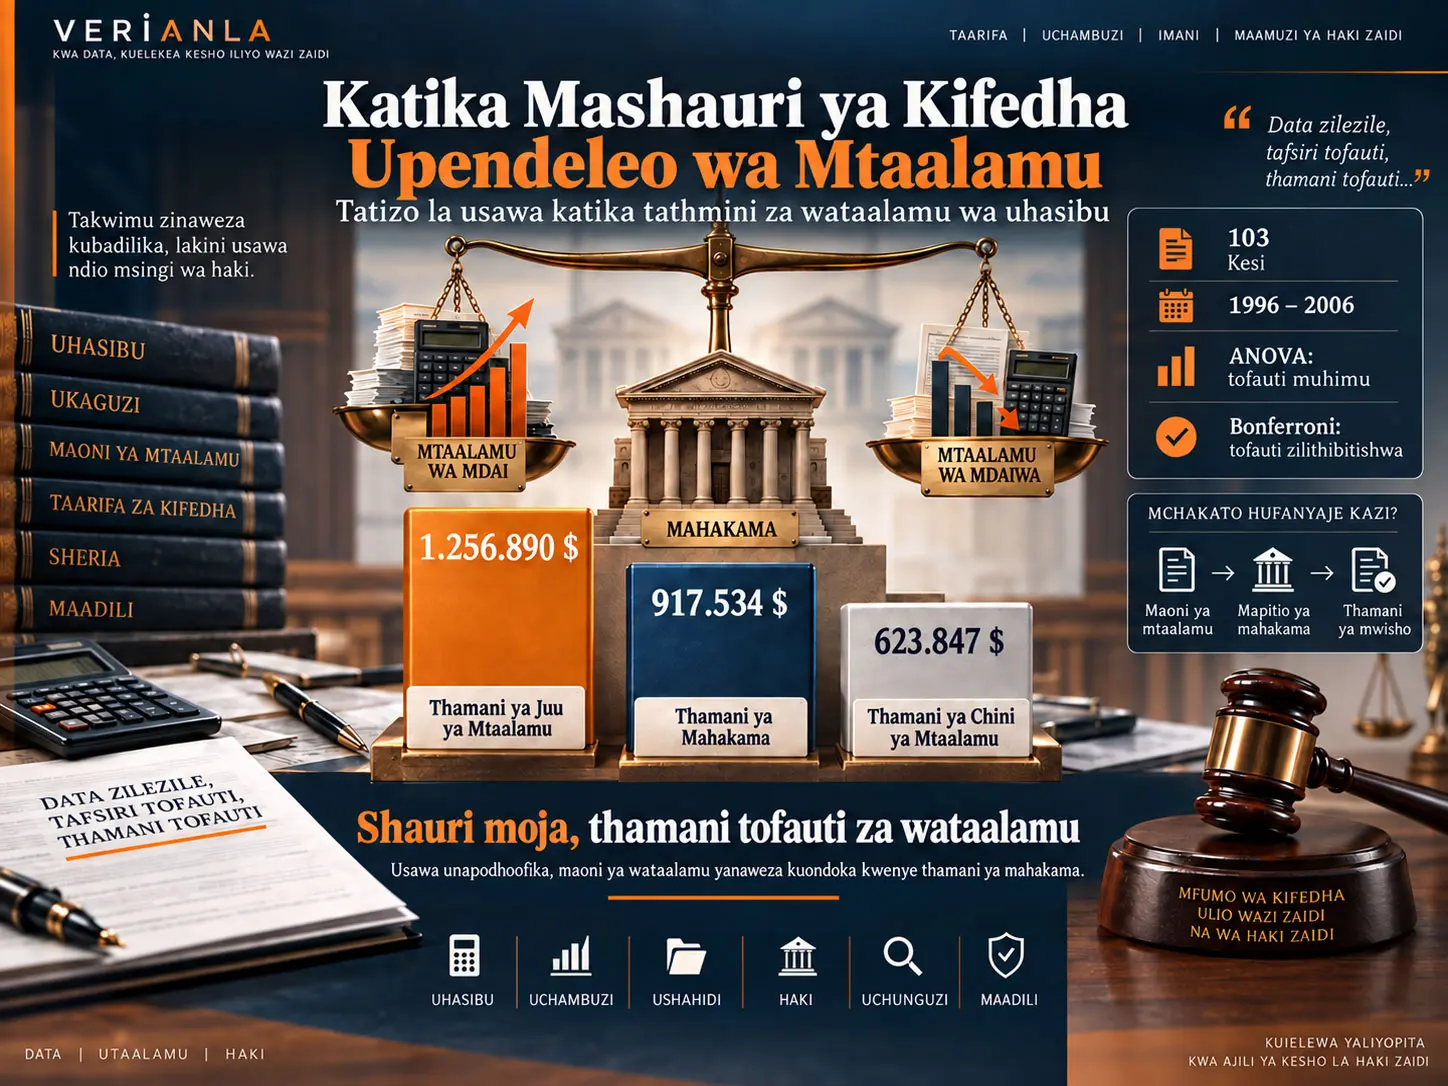
Adversarial bias, katika utafiti huu, inachukuliwa kama mwelekeo wa shahidi mtaalamu kufanya tathmini kwa namna inayoongeza manufaa kwa malengo ya kisheria ya upande unaomlipa. Uchambuzi wa kiempiria wa James A. DiGabriele kuhusu kesi 103 za kifedha unaonyesha kuwa takwimu zinazotolewa na wataalamu wa uthamini walioteuliwa na pande pinzani hutofautiana kwa kiwango muhimu kitakwimu, si tu kati yao wenyewe bali pia dhidi ya thamani iliyowekwa na mahakama. Katika sampuli, wastani wa uthamini wa juu wa mtaalamu ulikuwa takriban USD milioni 1,257, wastani wa uthamini wa chini wa mtaalamu ulikuwa takriban USD elfu 624, na wastani wa thamani ya mahakama ulikuwa takriban USD elfu 918. Matokeo ya Repeated-measures ANOVA yalionyesha tofauti muhimu kati ya vyanzo vitatu vya uthamini, F(2,204)=18,903, p<0,01.
Utafiti unatafsiri tofauti hizi kama hatari kuu ya kimaadili inayowakabili wataalamu wa uhasibu na uthamini: mtaalamu anaweza kuhama kutoka nafasi ya mchambuzi huru anayehudumia mahakama kwenda nafasi ya mtetezi wa upande unaomlipa. Hata hivyo, utafiti haupimi moja kwa moja nia za wataalamu; upendeleo unachunguzwa kupitia tofauti za kimfumo kati ya uthamini wa wataalamu wa pande pinzani na uthamini wa mahakama.
Matokeo yanaonyesha kuwa wataalamu wa uhasibu wanapaswa kutathminiwa si kwa uwezo wa kiufundi pekee, bali pia kwa usawa wa kitaaluma, uchaguzi wa mbinu, uwazi wa dhana zinazotumiwa na wajibu wao huru kwa mahakama.
Kwa nini ushahidi wa mtaalamu ni muhimu kwa taaluma ya uhasibu?
Huduma za uthamini na uhasibu wa uchunguzi ni eneo muhimu la utaalamu katika msaada wa kesi ndani ya taaluma ya uhasibu. Utafiti unajadili msaada wa kitaaluma wa AICPA katika eneo la Business Valuation and Forensic & Litigation Services pamoja na vyeti vya utaalamu vya mashirika mbalimbali ya uthamini katika muktadha huu.
Vyeo vya kitaaluma kama CPA, CVA, ABV, ASA na vingine vinavyofanana vinaunga mkono uwezo wa kiufundi wa wataalamu. Hata hivyo, swali la utafiti la mwandishi ni kama vyeti hivi vinahakikisha kwamba wataalamu hutenda kwa usawa wa kitaaluma katika hali halisi.
“Adversarial Bias” Inamaanisha Nini katika Ushahidi wa Mtaalamu?
Adversarial bias inafafanuliwa kama hali ambapo wataalamu wa pande pinzani, wanapotathmini uhalisia uleule wa kiuchumi, hujielekeza kwa matokeo yanayoupa upande unaowalipa manufaa ya kimfumo. Katika kesi za kifedha, kiashirio cha kawaida ni wataalamu wawili kutoa thamani zinazotofautiana sana kuhusu biashara ileile au hasara ileile ya kiuchumi.
Wajibu wa mtaalamu si kuwa mtetezi wa mteja wake, bali kuipa mahakama maarifa ya kitaalamu. Viwango vya maadili na taaluma vya AICPA na mashirika mengine ya uthamini pia vinasisitiza kanuni za objectivity, impartiality na intellectual honesty.
Tofauti kati ya mtaalamu mshauri na mtaalamu anayetoa ushahidi
Utafiti unatofautisha kwa umuhimu consulting expert na testifying expert.
Consulting expert anaweza kuunga mkono mkakati wa kisheria kama sehemu ya timu ya kazi ya wakili. Kwa upande mwingine, maoni na uchambuzi uliotayarishwa na expert witness anayetoa ushahidi mahakamani huwa discoverable na kupata hadhi ya maoni huru ya kitaalamu mbele ya mahakama.
Kwa hiyo, mpaka kati ya advocacy na objectivity ni muhimu zaidi kwa mtaalamu anayetoa ushahidi.
Mtazamo wa mahakama kuhusu upendeleo wa wataalamu
Kwa kutumia mfano wa Wagner v. CIR, utafiti unaonyesha kuwa mahakama zinaweza kuhoji uaminifu wa ripoti zote mbili za wataalamu zinapokabiliwa na uthamini unaotofautiana kupita kiasi.
Kwa mujibu wa chanzo, tatizo katika hali kama hizi si kwamba takwimu tu zinatofautiana. Ikiwa tofauti hiyo inazalishwa kwa mfumo unaoupa upande mmoja manufaa kupitia mifano iliyotumiwa, dhana, uchaguzi wa comparable company au subjective inputs, mahakama inaweza kumtazama mtaalamu zaidi kama mtetezi kuliko mchambuzi.
Daubert na Federal Rule of Evidence 702
Maamuzi ya Daubert v. Merrell Dow Pharmaceuticals na Kumho Tire Co. v. Carmichael yalichangia kwa kiasi kikubwa maendeleo ya Federal Rule of Evidence 702 kwa namna inayotathmini uaminifu wa ushahidi wa mtaalamu.
Utafiti unatathmini mabadiliko haya ya kisheria kwa mtazamo wa kuweka mipaka kwa maoni ya wataalamu yaliyo ya kubashiri au yaliyogeuka kuwa utetezi wa upande.
Ni Hipotesi Zipi Zilizojaribiwa katika Utafiti Huu?
Utafiti unajaribu hipotesi tatu za moja kwa moja:
- H1: Kuna tofauti muhimu kati ya uthamini unaowasilishwa mahakamani na wataalamu wa pande pinzani.
- H2: Uthamini wa juu wa mtaalamu ni mkubwa kwa kiwango muhimu kuliko thamani iliyowekwa na mahakama.
- H3: Uthamini wa chini wa mtaalamu ni mdogo kwa kiwango muhimu kuliko thamani iliyowekwa na mahakama.
Mantiki ya pamoja ya hipotesi hizi tatu ni kwamba tabia ya tathmini ya wataalamu inaweza kutofautiana kwa mfumo kutokana na vichocheo vinavyotokana na mteja.
Tafiti za awali zilikuwa zinasema nini?
Utafiti wa Bosland wa 1963 ulionyesha kuwa Tax Court mara nyingi ilikataa uthamini wa wataalamu wote wawili na kuelekea kwenye thamani iliyokuwa katikati yao. Englebrecht mwaka 1979 alipata uhusiano mkubwa kati ya thamani za mahakama na wastani wa uthamini wa wataalamu wa pande pinzani.
Utafiti wa Beatty, Riffe na Thompson wa 1999 ulipendekeza kuwa uchaguzi wa comparable-company na valuation parameter wa wataalamu unaweza kutofautiana kwa namna inayounufaisha upande wanaouwakilisha.
Utafiti wa DiGabriele unajaribu kupanua fasihi hii kwa kutumia data ya kipindi cha karibuni zaidi na aina pana zaidi za kesi.
Je, uchaguzi wa modeli unaweza pia kuleta upendeleo?
Kwa kutumia mfano wa In re Medical Diversified, utafiti unajadili kuwa valuation bias inaweza kujitokeza si katika takwimu ya mwisho pekee, bali pia katika uchaguzi wa vigezo vya kuingiza kwenye modeli.
Kwa mfano, katika mbinu ya discounted cash flow, makadirio ya mapato; katika mbinu ya comparable-company, kampuni linganishi zinazotumiwa; na uchaguzi wa vipindi tofauti vinaweza kuathiri kwa kiasi kikubwa thamani ya mwisho.
Kwa hiyo, upendeleo wa mtaalamu unaweza kujitokeza si tu kama “hesabu isiyo sahihi”, bali pia kupitia chaguo za modeli zinazoonekana kutetewa kitaalamu lakini zinazoupa upande mmoja manufaa ya kimfumo.
Athari ya mawakili
Chanzo pia kinajadili kuwa expert bias si lazima izalishwe na mtaalamu pekee. Wakati wa maandalizi ya kesi, wakili akionyesha verdict preference yake, hilo linaweza kuathiri tathmini ya mtaalamu.
Utafiti wa Ricchiute wa 2004 ulionyesha kuwa mwelekeo wa hoja za wakili unaweza kuathiri tathmini ya auditor compliance ya accounting expert.
Mbinu na Matokeo ya Utafiti
Seti ya data iliundwaje?
Sampuli iliundwa kutoka kesi zilizohukumiwa kati ya Januari 1996 na Desemba 2006.
Chanzo cha kwanza ni Business Valuation Update hifadhidata iliyochapishwa na Business Valuation Resources. Kupitia sehemu ya “Legal and Court Case Update”, kesi zilizokuwa na valuation expert testimony zilichunguzwa.
Ili kesi iingizwe katika sampuli, ilihitajika kuwa na vigezo vifuatavyo:
- mwaka wa kesi,
- uthamini wa wataalamu wawili wa pande pinzani,
- thamani iliyowekwa na mahakama,
- aina ya kesi.
Chanzo cha pili ni hifadhidata ya Lexis-Nexis. Hifadhidata hii ilitumika kama sanity check kuthibitisha case citations na taarifa za wahusika wa kesi zilizochaguliwa.
Sampuli ya mwisho ina kesi 103.
Mgawanyo wa aina za kesi
| Aina ya kesi | n | Uwiano |
|---|---|---|
| Matrimonial | 70 | %68,0 |
| Tax Court | 10 | %9,7 |
| Shareholder / Partner disputes | 9 | %8,7 |
| Economic damages | 4 | %3,9 |
Takriban theluthi mbili ya sampuli inajumuisha matrimonial proceedings.
Utambulisho wa kitaaluma wa wataalamu
Katika sehemu ya plaintiff experts yenye taarifa za credential, %85,5 walikuwa CPA; kwa defense experts, uwiano huo ulikuwa takriban %83,7.
Ugunduzi huu unaunga mkono nafasi kuu ya wahasibu katika eneo la valuation expert testimony.
Uthamini wa Wastani wa Wataalamu na Mahakama Ulitofautiana kwa Kiasi Gani?
Thamani za wastani zilizowasilishwa katika Jedwali la 6 zinaonyesha mpangilio ulio wazi sana: uthamini wa juu wa mtaalamu uko juu ya thamani ya mahakama, huku uthamini wa chini wa mtaalamu ukiwa chini ya thamani ya mahakama.
| Chanzo cha uthamini | Thamani ya wastani (USD) | Mkengeuko wa kawaida (USD) |
|---|---|---|
| Mtaalamu wa juu | 1.256.890,00 | 2.333.858,00 |
| Mahakama | 917.534,40 | 2.269.634,00 |
| Mtaalamu wa chini | 623.846,90 | 1.625.232,70 |
Matokeo ya ANOVA
Tofauti kati ya vyanzo vitatu vya uthamini ilijaribiwa kwa repeated-measures ANOVA.
Matokeo ya Mauchly's test yalionyesha kuwa dhana ya sphericity ilikubalika:
p = 0,170
Matokeo ya jumla ya repeated-measures ANOVA:
F(2,204) = 18,903; p < 0,01
Matokeo haya yanaonyesha kuwa kuna tofauti muhimu kitakwimu kati ya vyanzo vya uthamini.
Ulinganisho wa Bonferroni
| Ulinganisho | Tofauti ya wastani (USD) | Kosa la kawaida | p |
|---|---|---|---|
| Mtaalamu wa juu – mtaalamu wa chini | 633.043 | 106.522 | 0,001 |
| Mtaalamu wa juu – mahakama | 339.356 | 93.098 | 0,001 |
| Mahakama – mtaalamu wa chini | 293.688 | 108.818 | 0,024 |
Matokeo haya yanaendana na hipotesi zote tatu kuu za utafiti.
Je, Tofauti katika Uthamini wa Wataalamu Inaweza Kuelezwa na Muda au Aina ya Kesi?
Katika utafiti, mwingiliano kati ya valuation source na year pamoja na case type ulijaribiwa pia. Kwa valuation source × year, p=0,128; kwa valuation source × case type, p=0,342. Mwingiliano wote miwili haukuwa muhimu kitakwimu.
Mwandishi anatafsiri matokeo haya kama dalili kwamba tofauti za kimfumo kati ya uthamini wa wataalamu hazitegemei tu miaka fulani au aina moja ya kesi.
Maana ya matokeo kwa maadili ya taaluma
AICPA na valuation organizations mbalimbali zinatarajia objectivity kutoka kwa wataalamu. Hata hivyo, utafiti unaonyesha kuwa hata miongoni mwa credentialed experts, thamani zinazowasilishwa na pande pinzani hutengana kwa mfumo.
Mwandishi anahoji kuwa hali hii inaleta ethical dilemma muhimu kwa valuation profession.
Wajibu wa mtaalamu si kuzalisha takwimu yenye manufaa zaidi kwa upande unaomlipa, bali kuipa mahakama maoni huru na yanayoweza kutetewa kitaalamu.
Matokeo kwa mahakama
Utafiti unasisitiza kuwa kuchukua tu wastani wa expert valuation mbili zilizo katika ncha tofauti si suluhisho la kuaminika kwa mahakama.
Katika mfano wa Augoshe v. Lehman, trial court ilikubali midpoint ya thamani za wataalamu wawili, lakini appellate court ilitathmini mbinu hiyo kama “improper method of valuation” na kurudisha kesi kwa matokeo ya ziada.
Kwa hiyo, inasisitizwa kuwa mahakama zinapaswa kuwa na maarifa ya kutosha ya kiufundi kuhusu valuation methodology na zisichague tu nukta ya kati ya kihisabati kati ya pande mbili.
Maana kwa mashirika ya kitaaluma
Utafiti unapendekeza kuwa mashirika ya kitaaluma yanayotoa valuation credentials yashughulikie tatizo la upendeleo kwa njia ya moja kwa moja zaidi katika viwango vya maadili na programu za elimu ya kitaaluma.
Kuwepo kwa vyeti vya kitaaluma pekee hakumaanishi kwamba usawa wa kitaaluma umehakikishwa.
Matokeo yanayoungwa mkono na utafiti
- Kuna tofauti muhimu kitakwimu kati ya uthamini wa wataalamu wa pande pinzani.
- Kwa wastani, uthamini wa juu wa mtaalamu uko juu ya thamani iliyowekwa na mahakama.
- Kwa wastani, uthamini wa chini wa mtaalamu uko chini ya thamani iliyowekwa na mahakama.
- Tofauti zinazohusiana na chanzo cha uthamini hazikubadilika kwa kiwango muhimu kulingana na mwaka au aina ya kesi katika kipindi kilichochunguzwa.
- Katika eneo la valuation expert testimony, objectivity ni suala muhimu la maadili ya kitaaluma.
- Mahakama zinaweza kulazimika kufanya tathmini ya ziada ya kiufundi zinapokabiliwa na expert valuations zinazotofautiana sana.
Matokeo yasiyoungwa mkono na utafiti
- Haiwezi kuhitimishwa kwamba kila mtaalamu wa uhasibu ana upendeleo.
- Utafiti huu haujathibitisha moja kwa moja kwamba wataalamu walizalisha kwa makusudi thamani bandia.
- Haipaswi kudhaniwa kuwa thamani ya mahakama katika kila hali ndiyo “thamani halisi” kiuchumi.
- Kila tofauti kati ya uthamini wa wataalamu haimaanishi ukiukaji wa maadili; mbinu na dhana tofauti zinaweza kuzalisha tofauti halali.
- Data hii haiwezi kuthibitisha kuwa matokeo ya kipindi cha 1996–2006 yanaendelea leo kwa kiwango kilekile.
- Utafiti huu haujaamua ni aina gani ya credential inayozalisha bias kidogo zaidi.
Vikwazo vikuu
Mojawapo ya vikwazo muhimu vya utafiti ni kwamba upendeleo wa mtaalamu umefanywa kuwa kipimo kupitia tofauti kati ya uthamini, badala ya kupimwa moja kwa moja kwa njia ya kisaikolojia au kitabia.
Pili, %68 ya sampuli inajumuisha kesi za matrimonial litigation. Kwa hiyo, aina za kesi hazijawakilishwa kwa uwiano sawa.
Tatu, taarifa za professional credential hazipatikani kwa wataalamu wote.
Nne, utafiti unahusu kipindi cha 1996–2006. Haupimi athari za mabadiliko ya baadaye ya viwango vya kitaaluma au mazoea ya sasa ya mahakama.
Hatimaye, thamani iliyowekwa na mahakama inatumika kama rejea ya kulinganisha; hata hivyo, haijajaribiwa kwa kujitegemea kama takwimu iliyowekwa na mahakama ndiyo thamani sahihi kabisa kiuchumi.
Maelezo ya Chanzo na Mbinu
Kichwa kamili asili: The Adversarial Bias of Accounting Experts in Financial Litigation: An Empirical Analysis of Compromised Objectivity in Accounting Expert Testimony
Mwandishi: James A. DiGabriele
Taasisi: Montclair State University, School of Business, Department of Accounting, Law & Taxation
Jarida: Journal of Accounting, Ethics & Public Policy
Juzuu / toleo: Volume 8, No. 1
Mwaka: 2008
Aina ya utafiti: Utafiti wa kiempiria wa uhasibu, valuation litigation na expert witness.
Sampuli: Kesi 103.
Kipindi cha data: Januari 1996 – Desemba 2006.
Vyanzo vya data: Hifadhidata ya Business Valuation Update na Lexis-Nexis.
Mbinu kuu: Repeated-measures ANOVA, Mauchly's test of sphericity na Bonferroni-adjusted pairwise comparisons.
Matokeo makuu ya kitakwimu: F(2,204)=18,903; p<0,01.
DOI: Hati chanzo haitoi DOI kwa utafiti huu.
Mfumo mkuu wa kitaaluma: AICPA objectivity standards, Statement on Standards for Valuation Services na Federal Rule of Evidence 702.
Kizuizi kikuu cha kimetodolojia: Adversarial bias inachunguzwa kupitia umbali wa kimfumo kati ya valuation outputs za pande pinzani badala ya kupima moja kwa moja nia za wataalamu.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *