


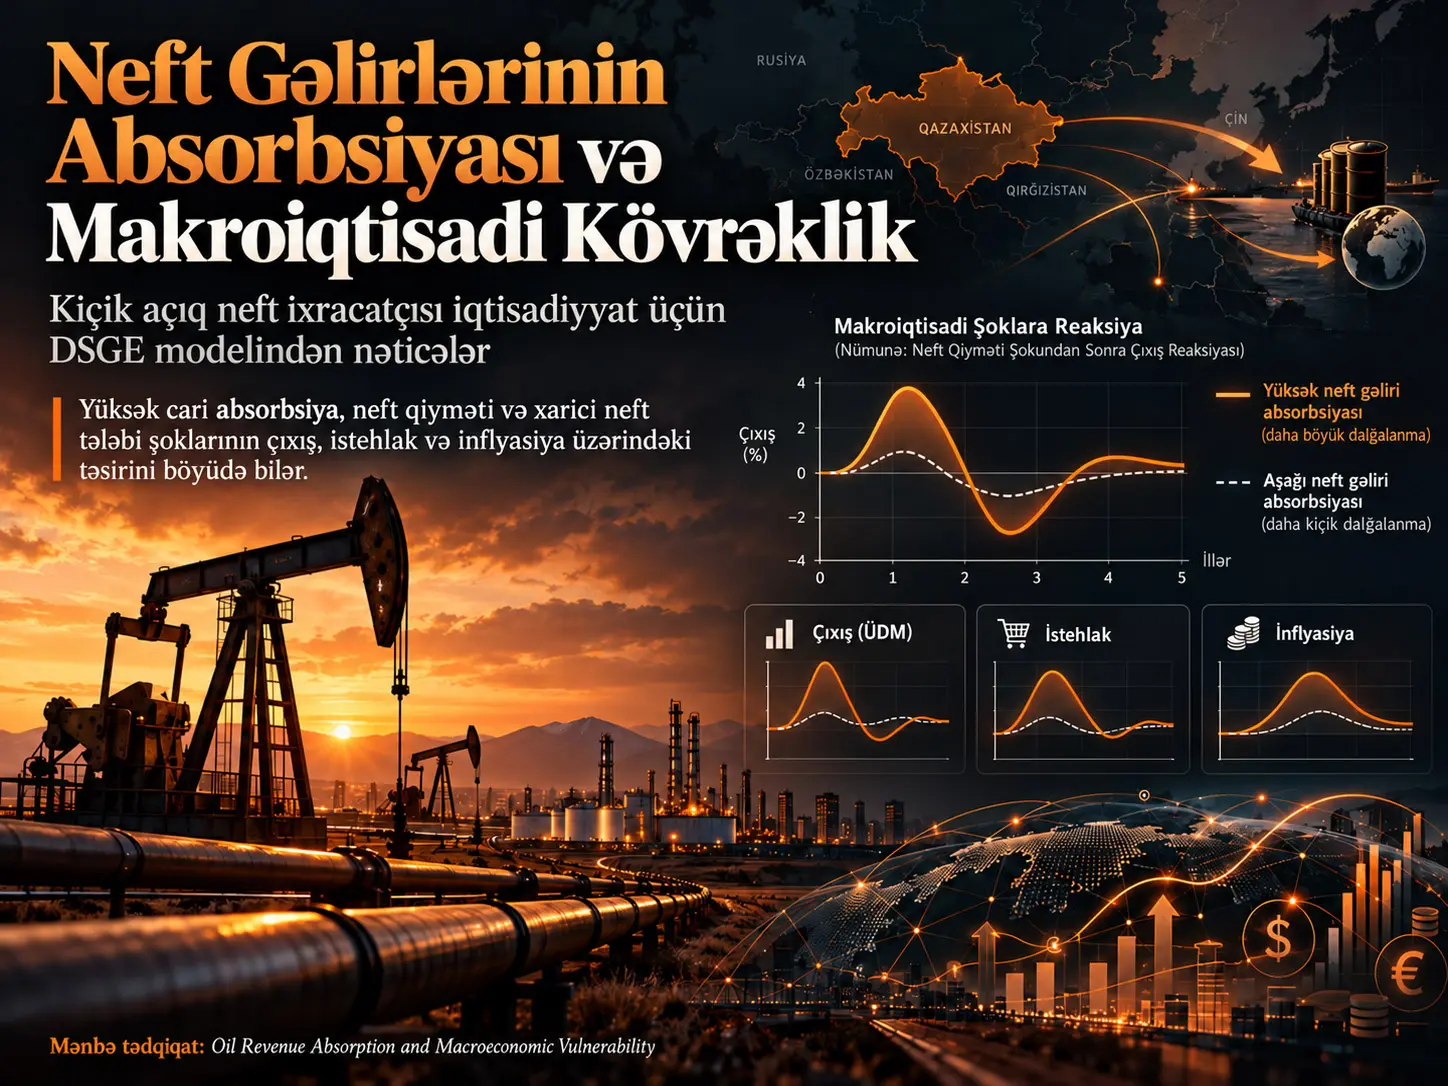
Neft gəlirlərinin absorbsiyası, neft ixracından eyni dövrdə əldə olunan gəlirin nə qədər hissəsinin cari daxili resurslara və tələbə daxil olduğunu təsvir edən makroiqtisadi bölgü mexanizmidir. Araşdırılan tədqiqat bu mexanizmi \(\delta\) parametri ilə təmsil edən stilizə edilmiş dinamik stoxastik ümumi tarazlıq modeli (Dynamic Stochastic General Equilibrium, DSGE) quraraq Qazaxıstana bənzər kiçik və açıq neft ixracatçısı iqtisadiyyatda müxtəlif struktur şokların necə yayıldığını araşdırır. Modeldə \(\delta=0.10, 0.20, 0.40, 0.60, 0.80\) və \(0.90\) olmaqla altı absorbsiya nisbəti müqayisə edilmişdir. Ən aydın nəticə budur ki, daha yüksək cari absorbsiya xüsusilə neft ixracı gəlirini birbaşa dəyişdirən xarici neft tələbi və neft qiyməti şoklarının daxili makroiqtisadi təsirini güclü şəkildə böyüdür. Bunun əksinə, ümumi amil məhsuldarlığı, əmək üstünlükləri, pul siyasəti və ümumi xarici dünya istehsalı şoklarının ötürülməsi absorbsiya nisbətindəki dəyişikliklərə xeyli az həssasdır.
Bu nəticə “bütün xarici şoklar yüksək neft gəliri absorbsiyası şəraitində eyni dərəcədə böyüyür” demək deyil. Tədqiqatın müəyyən etdiyi kritik fərq şokun xaricdən gəlib-gəlməməsi deyil, şokun neft ixracı gəlirini birbaşa dəyişdirərək \(\delta\) mexanizmi ilə qarşılıqlı təsirə girib-girməməsidir. Xarici dünya istehsalı şoku da xarici mənşəli olmasına baxmayaraq, müxtəlif absorbsiya rejimləri altında nisbətən oxşar reaksiyalar yaradır. Bu müqayisə neft gəlirlərinə birbaşa məruz qalma ilə ümumi xarici açıqlığın eyni şey olmadığını göstərir.
Model nəticələri qısa müddətdə gəlirlərin zamanlararası hamarlaşdırılmasının neft mənşəli dəyişkənliyi azalda bilən mexanizm olduğunu dəstəkləyir. Lakin tədqiqat optimal absorbsiya nisbəti hesablamır, Qazaxıstan Milli Fondunun real transfertlərinin səbəb-nəticə təsirini qiymətləndirmir və “mümkün olan ən aşağı absorbsiya həmişə ən yaxşı siyasətdir” nəticəsinə gəlmir. Dövlət investisiyası, infrastruktur, təhsil, səhiyyə, sosial transfertlər, dövlət borcu və neft gəlirlərinin uzunmüddətli məhsuldarlıq təsirləri modeldə ətraflı şəkildə təmsil edilməyib.
Tədqiqatın əsas problemi
Neft ixracatçısı iqtisadiyyatlarda dünya neft qiyməti, qlobal enerji tələbi və xarici iqtisadi şərait büdcə gəlirlərinə, valyuta daxilolmalarına, məcmu tələbə, inflyasiyaya, valyuta məzənnəsinə və xarici tarazlığa eyni vaxtda təsir göstərə bilər. Buna görə də neft gəliri yalnız dövlət maliyyəsi maddəsi deyil; neft gəlirinin cari dövrdə iqtisadiyyata hansı sürətlə ötürüldüyü də şokların daxildə nə dərəcədə böyüdüləcəyini və ya yumşaldılacağını müəyyən edə bilər.
Mənbə ədəbiyyatında neft qiyməti şokları, fiskal qaydalar, suveren sərvət fondları və DSGE modelləri geniş şəkildə araşdırılsa da, tədqiqatçılar xüsusilə eyni dövrdə əldə edilən neft gəlirinin nə qədər hissəsinin cari daxili absorbsiyaya daxil olduğunu müstəqil ötürmə kanalı kimi nəzərdən keçirən tədqiqatların məhdud olduğunu qeyd edirlər. Tədqiqat boşluğu məhz bu nöqtədə qurulmuşdur.
Qazaxıstan bu problem üçün mühüm kontekst təqdim edir. Neft ixracı, dövlət gəlirləri və valyuta daxilolmaları baxımından iqtisadi strukturda mühüm yer tutduğu halda, Qazaxıstan Respublikası Milli Fondu resurs gəlirlərinin dövrlər arasında bölüşdürülməsində institusional rol oynayır. Bununla belə, model Milli Fondun real balansını və ya büdcə transfert qaydalarını birbaşa təmsil etmir. Qazaxıstan məlumatları modelin kalibrlənməsi, bəzi parametrlərin qiymətləndirilməsi və nəticələrin iqtisadi kontekstinin dəyərləndirilməsi üçün istifadə olunur.
Neft Gəlirlərinin Absorbsiyası Nədir və \(\delta\) Parametri Nəyi Təmsil Edir?
Neft gəlirlərinin absorbsiyası eyni dövrdə yaranan neft ixracı gəlirinin cari daxili resurs və tələbə daxil olan payıdır; tədqiqatda bu pay \(\delta\) ilə göstərilir. \(\delta\) yüksəldikdə neft gəlirindəki dəyişikliyin daha böyük hissəsi cari iqtisadiyyata ötürülür, \(1-\delta\) isə cari dövrdə absorbsiya edilməyən və gələcək dövrə təxirə salındığı qəbul edilən payı təmsil edir. Modeldə \(1-\delta\) birbaşa Milli Fond yığımı və ya müşahidə olunan dövlət yığım nisbəti deyil; çünki model açıq dövlət büdcə məhdudiyyəti və suveren sərvət fondu balansını ehtiva etmir.
Mərkəzi gəlir eyniliyi belədir:
\[ Y_{ct}=Y_t+\delta Y_{ot}, \qquad 0<\delta<1 \]
Burada \(Y_{ct}\) cari daxili absorbsiyaya açıq ümumi real gəliri, \(Y_t\) daxili son məhsul istehsalından gələn gəliri, \(Y_{ot}\) neft ixracı gəlirini və \(\delta\) neft ixracı gəlirinin cari resurslara daxil olan nisbətini göstərir. Tənlik tədqiqatın əsas ötürmə mexanizmini bir sətirdə görünən edir: neft qiyməti və ya xarici neft tələbi \(Y_{ot}\)-ni dəyişdirdikdə, bu dəyişikliyin daxili cari resurslara nə qədər ötürüləcəyini \(\delta\) müəyyən edir.
Buradakı “absorbsiya” fiziki olaraq neftin ölkə daxilində istehlakı demək deyil. Anlayış neft ixracından yaranan gəlirin makroiqtisadi istifadə zamanlamasını ifadə edir. Buna görə dövlət xərcləri, fiskal yığım və neft gəlirlərinin absorbsiyası bir-biri ilə əlaqəli olsa da, eyni anlayış deyil.
Tədqiqat hipotezləri
Tədqiqat iki əsas hipotezi sınaqdan keçirir:
- H1: Neft gəlirinin daha böyük hissəsinin cari daxili absorbsiyaya daxil olması neft qiyməti və xarici neft tələbi şoklarından sonra istehsal, istehlak, inflyasiya, real valyuta məzənnəsi və xalis ixrac kimi dəyişənlərin pik reaksiyasını və bəzi hallarda uyğunlaşma müddətini artırır.
- H2: Xarici dünya istehsalı, ümumi amil məhsuldarlığı, əmək üstünlükləri və pul siyasəti şoklarının ötürülməsi neft gəlirlərinin absorbsiya nisbətindəki dəyişikliklərə nisbətən həssas deyil.
Yüksək Neft Gəliri Absorbsiyası Neft Mənşəli Şokları Niyə Böyüdür?
Yüksək \(\delta\), neft ixracı gəlirindəki artım və ya azalmanın daha böyük hissəsini eyni dövrdə daxili resurslara bağladığı üçün neft qiyməti və xarici neft tələbi şoklarının ümumi gəlir, istehlak, istehsal, qiymətlər və xarici tarazlıq üzərində qısamüddətli təsirini gücləndirir. Bunun əksinə, başlanğıcda neft ixracı gəlirini birbaşa dəyişdirməyən məhsuldarlıq, əmək təklifi və ya pul siyasəti şokları \(\delta\) kanalına yalnız dolayı yolla bağlandığından alternativ absorbsiya rejimləri arasında xeyli kiçik fərqlər yaradır.
Ev təsərrüfatları bloku
Ev təsərrüfatlarının gözlənilən ömürboyu faydası istehlak vərdişinin davamlılığı və əmək təklifinin fayda xərci ilə modelləşdirilir:
\[ U=E_0\sum_{t=0}^{\infty}\beta^t \left[ \frac{(C_t-hC_{t-1})^{1-\sigma}-1}{1-\sigma} - g_t\frac{L_t^{1+\varphi}}{1+\varphi} \right]. \]
\(\beta\) diskont amili, \(C_t\) istehlak, \(h\) vərdiş formalaşması əmsalı, \(\sigma\) istehlakın zamanlararası əvəzlənmə elastikliyinin tərsi, \(L_t\) əmək təklifi, \(\varphi\) əmək haqqına görə əmək təklifi elastikliyinin tərsi və \(g_t\) əmək üstünlüyü şokudur. \(E_t\), \(t\) dövründə mövcud məlumata şərtlənmiş rasional gözlənti operatorudur.
Ev təsərrüfatının vəsait axını məhdudiyyəti:
\[ P_tC_t+E_t[Q_{t,t+1}D_{t+1}] = D_t+W_tL_t+\Pi_t+\Pi_{ot}. \]
Burada \(D_t\) maliyyə aktivlərindən ödəniş, \(Q_{t,t+1}\) gələcək ödənişləri qiymətləndirən stoxastik diskont amili, \(P_t\) istehlak qiymətləri indeksi, \(W_tL_t\) nominal əmək gəliri, \(\Pi_t\) son məhsul sektorunun mənfəəti və \(\Pi_{ot}\) neft sektorunun mənfəətidir.
Ev təsərrüfatının optimallaşdırılmasından istehlakın zamanlararası bölgüsünü müəyyən edən Eyler şərti alınır:
\[ \beta(1+i_t)E_t \left[ \frac{(C_{t+1}-hC_t)^{-\sigma}P_t} {(C_t-hC_{t-1})^{-\sigma}P_{t+1}} \right]=1, \qquad i_t=-\ln Q_{t,t+1}. \]
Əmək təklifi şərti isə:
\[ L_t^{\varphi} = (C_t-hC_{t-1})^{-\sigma} \frac{W_t}{g_tP_t}. \]
Bu blok gəlir və faiz şoklarının istehlak və əmək təklifi vasitəsilə niyə zamanla tədricən ötürülə bildiyini izah edir. Xüsusilə \(h>0\) olduqda cari istehlak qərarı əvvəlki dövrün istehlakından müstəqil deyil.
İstehsal və neft sektoru
Son məhsul istehsalında əmək və neft daxilolmaları sabit nisbətli istehsal strukturuna yaxın şəkildə birləşdirilir:
\[ Y_{it}=A_t\min\left\{L_{it},\frac{1}{\xi}O_{it}\right\}. \]
\(A_t\) ümumi amil məhsuldarlığını, \(L_{it}\) əməyi, \(O_{it}\) neft daxilolmasını və \(\xi\) istehsaldakı sabit daxilolma nisbətini təmsil edir.
Neft istehsalçısının mənfəət problemi:
\[ \max_{L_{ot}}\left[P_{ot}O_{st}-W_tL_{ot}\right] \]
və neft təklifi:
\[ O_{st}=A_{ot}L_{ot}^{\mu}, \qquad 0<\mu<1. \]
\(P_{ot}\) neft qiymətini, \(O_{st}\) neft təklifini, \(L_{ot}\) neft sektorundakı əməyi, \(A_{ot}\) neft sektoru məhsuldarlığını və \(\mu\) neft istehsalının əmək elastikliyini göstərir.
Loqarifmik xəttiləşdirilmiş makroiqtisadi nüvə
Modelin əsas tarazlıq şərtləri deterministik sabit vəziyyət ətrafında loqarifmik xəttiləşdirilmişdir. Yeni Keynsçi Fillips əyrisi mənbədə belə verilir:
\[ \pi_{Ht} = \beta E_t\pi_{Ht+1} + \lambda \left[ \varphi\psi_N+ \varphi(1-\psi_N)\frac{1}{\mu}\psi_o+ (1-\psi_w)\frac{1-\mu}{\mu}\psi_o \right]\tilde{y}_t + \lambda\frac{1-\alpha h}{1-h}\tilde{s}_t. \]
Bu tənlik cari istehsalçı qiymətləri inflyasiyasını gözlənilən gələcək inflyasiya, istehsal kəsiri və ticarət şərtləri sapması ilə əlaqələndirir. \(\lambda\), \(\psi_N\), \(\psi_o\), \(\psi_w\) və digər \(\psi\) terminləri struktur parametrlərdən və sabit vəziyyət nisbətlərindən törəyən mürəkkəb əmsallardır; onlar ayrıca müstəqil parametrlər kimi kalibrlənmir.
Dinamik IS şərti:
\[ \tilde{y}_t= \frac{1}{1+\gamma}E_t\tilde{y}_{t+1} - \frac{1-h}{\psi_y\sigma(1+h)} \left[i_t-E_t\pi_{Ht+1}-r_t^n\right] + \frac{\alpha(1-h-\omega)}{\psi_y\sigma(1+h)} E_t\Delta\tilde{s}_{t+1} - \frac{h}{1+h}\tilde{y}_{t-1} - \frac{h\alpha\omega}{\psi_y\sigma(1+h)} \Delta\tilde{s}_t. \]
Bu struktur istehsal kəsirini gözlənilən gələcək istehsal, real faiz şərti, keçmiş istehsal və ticarət şərtlərinin hərəkəti ilə əlaqələndirir. \(\tilde{y}_t=y_t-y_t^n\), nominal qiymət sərtliyi altındakı istehsal ilə çevik qiymətlər şəraitindəki istehsal arasındakı fərqdir.
Pul siyasəti Taylor tipli faiz geribildirim qaydası ilə təmsil olunur:
\[ i_t-\rho = \varphi_I(i_{t-1}-\rho) + \varphi_{\pi}\pi_{Ht} + \varphi_y\tilde{y}_t + \nu_{mt}. \]
\(\rho\) sabit vəziyyət üzrə rüblük nominal faiz dərəcəsi, \(\varphi_I\) faiz hamarlaşdırma əmsalı, \(\varphi_{\pi}\) inflyasiyaya, \(\varphi_y\) istehsal kəsirinə verilən siyasət reaksiyası və \(\nu_{mt}\) pul siyasəti şokudur. Mənbə həmçinin istehlak qiymətləri inflyasiyası ilə istehsalçı qiymətləri inflyasiyası arasındakı əlaqəni \(\pi_t=\pi_{Ht}+\alpha\Delta s_t\) şəklində müəyyən edir.
Şok prosesləri
Hər struktur şok birinci dərəcəli avtoreqressiv proses kimi modelləşdirilir:
\[ z_t^j=\rho_j z_{t-1}^j+\varepsilon_t^j. \]
\(\rho_j\) müvafiq şokun davamlılıq əmsalı, \(\varepsilon_t^j\) orta qiyməti sıfır olan yenilik terminidir. Tədqiqatda altı şok ailəsi var: ümumi amil məhsuldarlığı, əmək üstünlüyü, xarici neft tələbi, neft qiyməti, xarici dünya istehsalı və pul siyasəti.
Ümumi amil məhsuldarlığı davamlılığının məlumat əsasında qiymətləndirilməsində əlavə olaraq:
\[ \Delta a_t=\rho_a\Delta a_{t-1}+\varepsilon_{at} \]
əlaqəsindən istifadə edilmiş; \(\rho_a=0.885\) və müvafiq standart sapma 0.048 olaraq hesabatda göstərilmişdir.
Məlumat və kalibrləmə məntiqi
Empirik kontekst 2001–2024 dövrünü əhatə edir. Başlanğıc ili Qazaxıstan Milli Fondunun əhəmiyyətli həcmlərlə fəaliyyətə başladığı dövr və kifayət qədər uzun, ardıcıl makroiqtisadi/neft bazarı sıralarının başlanğıcı kimi seçilmişdir. Nümunə qlobal maliyyə böhranı, 2014–2016 neft qiymətlərinin enməsi, 2020 COVID-19 tələb şoku və 2022 əmtəə bazarı pozuntuları kimi böyük dəyişkənlik dövrlərini də əhatə edir.
İstifadə edilən sıraların əsas mənbələri arasında Dünya Bankının Dünya İnkişaf Göstəriciləri, IMF Dünya İqtisadi Görünüş məlumat bazası, ABŞ Enerji İnformasiya Administrasiyası, Qazaxıstan Maliyyə Nazirliyi, Qazaxıstan Mərkəzi Bankı və milli statistika mənbələri var. Brent neft qiyməti və qlobal neft tələbi kimi aylıq sıralar rüblük arifmetik ortalamalara çevrilmiş; illik məlumatlar xüsusilə kontekstləşdirmə və məlumat əsaslı kalibrləmədə istifadə edilmişdir.
Potensial kənar müşahidələr həm mütləq z-balının 3-dən böyük olması, həm də 1.5 kvartillərarası interval meyarı ilə yoxlanmışdır. 2008–2009, 2014–2016, 2020 və 2022 ətrafındakı kəskin hərəkətlər rəsmi mənbələrlə yoxlanmış; məlumat xətası olmadığı nəticəsinə gəlindiyi üçün nümunədən çıxarılmamış, winsorize edilməmiş və dəyişdirilməmişdir. Bu seçim vacibdir, çünki həmin müşahidələr neft ixracatçısı iqtisadiyyatın araşdırılmaq istənən real şok dövrlərini təmsil edir.
Tədqiqatın Metodu və Nəticələri
Parametrləşdirmə
Model qarışıq parametrləşdirmə strategiyasından istifadə edir: bəzi parametrlər Qazaxıstan məlumatlarından hesablanmış, bəziləri ekonometrik/Bayes üsulları ilə qiymətləndirilmiş, bəziləri isə DSGE ədəbiyyatından kalibrlənmişdir. Buna görə model nə yalnız saf kalibrləmə modelidir, nə də bütün struktur parametrləri ortaq posterior paylanmadan alınmış tam qiymətləndirilmiş DSGE modelidir.
| Parametr | Dəyər | Elmi məna |
|---|---|---|
| \(\beta\) | 0.986 | Rüblük ev təsərrüfatı diskont amili |
| \(\sigma\) | 0.95 | Zamanlararası istehlak əvəzlənməsi elastikliyinin tərsi |
| \(h\) | 0.50 | İstehlakda vərdiş davamlılığı |
| \(\varphi\) | 3.00 | Əmək təklifinin əmək haqqı elastikliyinin tərsi |
| \(\mu\) | 0.70 | Neft istehsalının əmək elastikliyi |
| \(\xi\) | 1.50 | İstehsal daxilolmalarında model-normalizə edilmiş sabit nisbət əmsalı |
| \(\alpha\) | 0.55 | İqtisadiyyatın açıqlıq dərəcəsi |
| \(\theta\) | 0.70 | Firmanın bir rübdə qiymətini dəyişməməsi ehtimalı |
| \(\varphi_{\pi}\) | 1.50 | Taylor qaydasında inflyasiya əmsalı |
| \(\varphi_y\) | 0.50 | Taylor qaydasında istehsal kəsiri əmsalı |
| \(\varphi_I\) | 0.70 | Faiz dərəcəsinin hamarlaşdırılması əmsalı |
| \(\rho\) | 0.014 | Sabit vəziyyət üzrə rüblük faiz dərəcəsi |
| \(\delta\) | 0.10; 0.20; 0.40; 0.60; 0.80; 0.90 | Cari neft gəliri absorbsiya ssenariləri |
| \(\rho_o^*\) | 0.86 | Xarici neft tələbi şokunun davamlılığı |
| \(\rho_{po}\) | 0.80 | Neft qiyməti şokunun davamlılığı |
| \(\rho_a\) | 0.885 | Ümumi amil məhsuldarlığı şokunun davamlılığı |
| \(\rho_{\xi}\) | 0.70 | Əmək üstünlüyü şokunun davamlılığı |
| \(\rho_v\) | 0.50 | Pul siyasəti şokunun davamlılığı |
| \(\rho_y^*\) | 0.64 | Xarici dünya istehsalı şokunun davamlılığı |
Mənbədə real rüblük faiz dərəcəsinin Yanvar 2001–Dekabr 2024 dövründə, göstərilən böhran dövrləri istisna edilməklə, orta hesabla təxminən %1.411 olduğu hesablanır və buradan \(\beta=1/(1+0.01411)=0.986\) dəyərinə çatılır. Calvo qiymət sərtliyi üçün \(\theta=0.70\), müəssisələrin orta hesabla təxminən ildə bir dəfə qiymət tənzimləməsi fərziyyəsinə uyğun gəlir.
Seçilmiş model parametrlərinin Qazaxıstan məlumatlarına daha yaxşı uyğunlaşdırılması üçün Metropolis–Hastings alqoritmindən istifadə edilmişdir. Bu mərhələdə 2001–2024 dövrünə aid real ÜDM, nominal faiz, real effektiv valyuta məzənnəsi, ticarət şərtləri, inflyasiya, real əmək haqları və digər rüblük makroiqtisadi sıralardan istifadə edilmişdir.
Ssenari dizaynı
Altı absorbsiya nisbəti üç müqayisə cütünə bölünmüşdür:
- %10 – %90: ən geniş rejim fərqi;
- %20 – %80: aralıq həssaslıq müqayisəsi;
- %40 – %60: absorbsiya nisbətlərinin bir-birinə yaxınlaşdığı müqayisə.
Hər təcrübədə yalnız bir struktur yenilik tətbiq edilmiş, digər şoklar sabit vəziyyət dəyərində saxlanmışdır. Şokun ölçüsü, davamlılığı və \(\delta\)-dan başqa kalibrlənmiş model parametrləri müqayisə edilən absorbsiya rejimləri arasında sabitdir. Beləliklə, eyni şoka verilən iki reaksiya arasındakı fərqin \(\delta\) dəyişməsindən qaynaqlanması hədəflənmişdir.
Simulyasiya Əsaslı Qeyri-müəyyənlik Zolaqları Necə Şərh Edilməlidir?
Tədqiqatdakı qeyri-müəyyənlik zolaqları bütün DSGE parametrlərinin ekonometrik qiymətləndirilməsindən əldə edilmiş klassik etimad intervalları və ya Bayes posterior credible interval deyil; hər şokun AR(1) davamlılıq əmsalının Beta paylanması altında dəyişdirilməsi ilə aparılan təkrar model simulyasiyalarından yaranan paylanmanı göstərən təsviri möhkəmlik zolaqlarıdır. Buna görə zolaqların üst-üstə düşməsi və ya ayrılması model daxilində ssenarilərin nə dərəcədə fərqləndirilə bildiyini göstərir; birbaşa real iqtisadiyyat üçün seçmə əsaslı statistik əhəmiyyət testi kimi oxunmamalıdır.
Hər şok üçün davamlılıq əmsalı 0 ilə 1 arasında məhdudlaşdırıldığı üçün Beta paylanmasından istifadə edilmişdir. Beta forma parametrləri belədir:
| Şok | Davamlılıq | a | b |
|---|---|---|---|
| Ümumi amil məhsuldarlığı | \(\rho_a\) | 2.128 | 0.278 |
| Əmək üstünlüyü | \(\rho_{\xi}\) | 4.190 | 1.772 |
| Xarici neft tələbi | \(\rho_o^*\) | 2.577 | 0.417 |
| Neft qiyməti | \(\rho_{po}\) | 3.479 | 0.876 |
| Pul siyasəti | \(\rho_v\) | 3.673 | 3.661 |
| Xarici dünya istehsalı | \(\rho_y^*\) | 4.273 | 2.431 |
Hər paylanmanın dispersiyası 0.030 olaraq müəyyən edilmişdir. İlkin yaxınlaşma qiymətləndirməsində təxminən 100 təkrardan sonra orta IRF-lər və zolaq enləri əsasən sabitləşmiş; tədqiqat Monte Carlo dəyişkənliyini daha da azaltmaq üçün hər şok və absorbsiya ssenarisində 500 təkrar istifadə etmişdir.
Ədədi həll və modelin doğrulanması
Model MATLAB R2024b üzərində Dynare ilə həyata keçirilmişdir. Deterministik sabit vəziyyət ədədi olaraq hesablanmış, tarazlıq tənlikləri loqarifmik xəttiləşdirilmiş və birinci dərəcəli perturbasiya üsulu ilə həll edilmişdir. Təhlil kiçik struktur yeniliklərin sabit vəziyyət ətrafındakı yerli təsirlərinə yönəldiyi üçün bu həll strukturu istifadə edilmişdir.
Simulyasiyalar rüblük tezlikdədir və impuls-reaksiya funksiyaları on rüb boyunca hesabatda göstərilmişdir. Sabit vəziyyət tənlik qalıqlarının ədədi olaraq sıfıra yaxın olduğu yoxlanmış; yerli sabitlik və müəyyənlik Blanchard–Kahn şərtləri ilə sınaqdan keçirilmişdir. Altı absorbsiya ssenarisinin hamısında yeganə yerli sabit həll şərtləri təmin edilmişdir.
Xarici neft tələbi şoku: absorbsiya kanalının ən güclü nümunəsi
Xarici neft tələbində müsbət şok əvvəlcə neft ixracı gəlirini artırır. Modeldə bundan sonra istehsal, ümumi gəlir, istehlak, inflyasiya, əmək haqları, real valyuta məzənnəsi, ticarət şərtləri və xalis ixracda müsbət ilkin reaksiyalar yaranır. İkinci dövrdə istiqamət dəyişməsi görünür, sonra sistem sabit vəziyyətə doğru sönümlənən salınımlar göstərir.
%10 və %90 absorbsiya rejimləri arasındakı fərq xüsusilə böyükdür. Birinci dövrdə orta istehsal reaksiyası:
| Absorbsiya | Orta istehsal IRF-si | Aşağı zolaq | Yuxarı zolaq |
|---|---|---|---|
| %10 | 3.195 | 1.767 | 4.622 |
| %40 | 10.400 | 6.814 | 13.986 |
| %60 | 14.674 | 9.946 | 19.401 |
| %90 | 19.481 | 14.309 | 24.654 |
%90 rejimindəki 19.481 reaksiyası %10 rejimindəki 3.195 reaksiyanın təxminən 6.097 qatıdır; mütləq fərq 16.286 reaksiya vahididir. Birinci dövr zolaqları bir-biri ilə üst-üstə düşmür. Mənbə %10–%90 müqayisəsində bu ayrılmanın hesabatda göstərilən on dövr boyunca davam etdiyini göstərir.
%90 rejimində istehsal reaksiyası ikinci dövrdə −13.815-ə, üçüncü dövrdə 8.706-ya çevrilir. Bu işarə dəyişmələri ilkin genişlənmədən sonra düz geri dönüş əvəzinə sönümlənən uyğunlaşma dinamikasının olduğunu göstərir. Yeddinci dövrə gəldikdə mütləq reaksiya ilkin dəyərin təxminən onda birindən də kiçik olur.
%40 və %60 müqayisəsində isə birinci dövr reaksiyaları 10.400 və 14.674-dür. Fərq yalnız 4.274 reaksiya vahidinə enir və simulyasiya zolaqları bütün dövrlərdə üst-üstə düşür. Beləliklə, absorbsiya nisbətləri bir-birinə yaxınlaşdıqca rejimlər arasındakı fərqləndirilə bilmə də azalır.
Neft qiyməti şoku
Neft qiymətində müsbət şok zamanı keyfiyyət örüntüsü xarici neft tələbi şokuna bənzəyir. Neft ixrac dəyərindəki artım əvvəlcə istehsalı, ümumi gəliri, istehlakı, inflyasiyanı, əmək haqlarını, real valyuta məzənnəsini, ticarət şərtlərini və xalis ixracı artırır; sonra mənfi düzəlişlər və sönümlənən salınımlar görünür.
%90 absorbsiya rejimində ilkin makroiqtisadi hərəkətlər %10 rejimi ilə müqayisədə nəzərəçarpacaq dərəcədə böyükdür. %20–%80 müqayisəsində fərq qalır, lakin azalır; %40–%60 müqayisəsində orta reaksiyalar və qeyri-müəyyənlik zolaqları bir-birinə daha çox yaxınlaşır. Bu nizam absorbsiya mexanizminin yalnız iki kəskin ssenarinin seçilməsi səbəbindən yaranmış süni nəticə olmadığını dəstəkləyir.
Ümumi amil məhsuldarlığı şoku: əks nümunə
Ümumi amil məhsuldarlığı şoku əvvəlcə istehsalı və istehsal gücünü birbaşa təsirləndirir. İstehsal, ümumi gəlir, istehlak, əmək haqları və xalis ixrac genişlənir; sonra sönümlənən uyğunlaşmalar görünür. Lakin neft gəliri absorbsiya nisbəti dəyişdirilsə belə, orta reaksiya yollarının istiqaməti, zamanlaması və davamlılığı əsasən qorunur.
| Absorbsiya | Orta istehsal IRF-si | Aşağı zolaq | Yuxarı zolaq |
|---|---|---|---|
| %10 | 22.051 | 0.568 | 43.534 |
| %90 | 19.694 | 0.634 | 38.754 |
| %40 | 12.974 | 0.593 | 25.354 |
| %60 | 12.618 | 0.610 | 24.626 |
%10 ilə %90 arasındakı orta fərq 2.357 vahiddir; buna qarşılıq iki qeyri-müəyyənlik zolağı çox geniş şəkildə üst-üstə düşür. %40 ilə %60 arasındakı fərq isə yalnız 0.356 vahiddir və zolaqlar demək olar ki, tam örtüşür. Buna görə xarici neft tələbi şokunda görünən absorbsiya ilə müntəzəm böyüyən reaksiya quruluşu məhsuldarlıq şokunda yaranmır.
Əmək üstünlüyü şoku
Əmək üstünlüyü şoku əvvəlcə əmək təklifini azaldır; istehsal, ümumi gəlir, istehlak, inflyasiya, əmək haqları və nominal faiz dərəcəsində mənfi reaksiyalara səbəb olur. Real valyuta məzənnəsi, ticarət şərtləri və xalis ixracda da başlanğıcda azalma görünür. Sonrakı dövrlərdə qismən geri dönüş və sönümlənən salınımlar var.
Lakin %10–%90 müqayisəsində belə absorbsiya rejimləri arasındakı fərq kiçikdir. %20–%80 və %40–%60 cütlərində reaksiya yolları daha da yaxınlaşır. Bu nəticə şokun ilkin ötürülməsinin neft ixracı gəliri əvəzinə əmək təklifi, əmək haqları, istehlak və qiymətqoyma kanalları vasitəsilə işləməsi ilə uyğundur.
Pul siyasəti şoku
Sərtləşdirici pul siyasəti şokunda nominal faiz dərəcəsi dərhal yüksəlir, istehsal, ümumi gəlir, istehlak, inflyasiya və əmək haqları isə azalır. Real valyuta məzənnəsi, ticarət şərtləri və xalis ixrac da ilkin mərhələdə mənfi reaksiya verir. Faiz sabit vəziyyətinə qayıtdıqca təsirlər azalır.
Müxtəlif neft gəliri absorbsiya nisbətləri altında reaksiya yolları bir-birinə yaxındır və simulyasiya zolaqları geniş şəkildə üst-üstə düşür. Buna görə \(\delta\) parametri standart faiz–istehlak–məcmu tələb–qiymət ötürmə zəncirinin yerini tutan ümumi məqsədli makroiqtisadi sabitlik parametri deyil.
Xarici dünya istehsalı şoku
Xarici dünya istehsalı şoku tədqiqat baxımından xüsusilə vacibdir; çünki mənşə etibarilə xaricidir, lakin neft şokları qədər güclü absorbsiya rejimi ayrışması yaratmır. İstehsal, gəlir, istehlak, faiz, inflyasiya, əmək haqqı, real məzənnə, ticarət şərtləri və xalis ixrac əhəmiyyətli hərəkət edə bilsə də, %10–%90 daxil olmaqla absorbsiya cütləri arasındakı orta yollar bir-birinə nisbətən yaxındır.
Bu nəticə tədqiqatın əsas mexanizmini gücləndirir: şokun xarici mənbəli olması təkbaşına kifayət deyil. Rejim asılılığının güclü olması üçün şok neft ixracı gəlirini birbaşa dəyişdirməli və beləliklə \(\delta\) vasitəsilə cari daxili resurslara ötürülməlidir.
Şoklararası nəticə matrisi
| Şok | Absorbsiya rejiminə həssaslıq | Əsas ötürmə kanalı |
|---|---|---|
| Xarici neft tələbi | Çox güclü | Neft ixracı gəliri → cari absorbsiya |
| Neft qiyməti | Çox güclü | Neft ixrac dəyəri → cari absorbsiya |
| Ümumi amil məhsuldarlığı | Zəif | Daxili məhsuldarlıq və istehsal |
| Əmək üstünlüyü | Zəif | Əmək təklifi, əmək haqqı və istehlak |
| Pul siyasəti | Zəif | Faiz, zamanlararası istehlak, məcmu tələb |
| Xarici dünya istehsalı | Məhdud | Ümumi ticarət və xarici tələb |
Bu çarpaz müqayisə H1 və H2-nin mənbə tədqiqat daxilində dəstəklənməsinin əsasını təşkil edir. Neftlə birbaşa əlaqəli iki şokda yüksək absorbsiya daha böyük ilkin reaksiyalar və daha böyük sonrakı sapmalar yaradır, digər dörd şokda isə sistematik rejim ayrışması müşahidə edilmir.
Tədqiqat Optimal Neft Gəliri Absorbsiya Nisbəti Müəyyən Edirmi?
Xeyr. Tədqiqat %10, %20, %40, %60, %80 və ya %90 nisbətlərindən heç birini rifahı maksimumlaşdıran optimal siyasət kimi müəyyən etmir. Simulyasiyalar yalnız modelin digər elementləri sabit saxlanıldıqda daha yüksək cari absorbsiyanın neft gəlirini birbaşa dəyişdirən şoklara qısamüddətli məruz qalmanı artırdığını göstərir; dövlət investisiyalarının, infrastrukturun, səhiyyə və təhsilin uzunmüddətli gəlirləri, eləcə də ətraflı fiskal büdcə və suveren sərvət fondu dinamikası modelə daxil edilmədiyi üçün “ən aşağı nisbət ən yaxşıdır” nəticəsi çıxarıla bilməz.
Tədqiqatın dəstəklədiyi nəticələr
- Neft gəlirlərinin absorbsiyası neft ixracı gəlirinin daxili iqtisadiyyata qısamüddətli ötürülmə gücünü dəyişə bilər.
- Xarici neft tələbi və neft qiyməti şoklarında yüksək absorbsiya daha böyük makroiqtisadi sapmalar yaradır.
- Absorbsiya nisbətləri bir-birinə yaxınlaşdıqca müqayisə edilən rejimlərin reaksiya yolları da yaxınlaşır.
- Məhsuldarlıq, əmək üstünlüyü, pul siyasəti və ümumi xarici dünya istehsalı şokları absorbsiya nisbətinə xeyli az həssasdır.
- Şokun “xarici mənbəli” olması təkbaşına rejim həssaslığını izah etmir; neft ixracı gəliri kanalına birbaşa bağlanması vacibdir.
- Gəlirin dövrlər arasında hamarlaşdırılması neft mənşəli qısamüddətli dəyişkənliyi azalda bilən mexanizm kimi dəstəklənir.
Tədqiqatın dəstəkləmədiyi nəticələr
- Model Qazaxıstan Milli Fondunun real transfertlərinin səbəb-nəticə təsirini qiymətləndirmir.
- \(\delta\), müşahidə olunan Milli Fond transfert nisbəti ilə birbaşa eyni dəyişən deyil.
- Tədqiqat optimal absorbsiya nisbəti müəyyən etmir.
- Aşağı absorbsiyanın bütün iqtisadi məqsədlər baxımından üstün olduğunu göstərmir.
- Uzunmüddətli dövlət investisiyası və rifah gəlirlərini qiymətləndirmir.
- Qeyri-müəyyənlik zolaqları tam ekonometrik etimad intervalları və ya Bayes posterior credible interval deyil.
- Nəticələr hər neft ixracatçısı ölkəyə yerli institusional quruluş nəzərə alınmadan birbaşa ümumiləşdirilə bilməz.
Güclü tərəflər və məhdudiyyətlər
Tədqiqatın mühüm güclü tərəflərindən biri tək bir kəskin ssenari cütünə əsaslanmaması və %10–%90 nəticəsini %20–%80 ilə %40–%60 müqayisələri vasitəsilə sınaqdan keçirməsidir. İkinci güclü tərəf neft mənşəli və neftdənkənar bir neçə şoku eyni model daxilində müqayisə edərək mexanizmin hansı şoklarda işlədiyini, hansılarda zəiflədiyini görünən etməsidir. Üçüncüsü, bütün ssenarilərdə eyni model strukturu və şok dizaynı istifadə edilərək yalnız \(\delta\)-nın dəyişdirilməsi müqayisənin şərhini asanlaşdırır.
Bununla belə, neft gəlirinin bölgü mexanizmi qəsdən stilizə edilmişdir. Modeldə ətraflı dövlət büdcə məhdudiyyəti, endogen Milli Fond balansı, dövlət borcu dinamikası, dövlət istehlakı–investisiyası–transfert bölgüsü və neft gəlirlərinin uzunmüddətli məhsuldarlıq təsirləri yoxdur. Buna görə tədqiqat fiskal qayda dizaynının bütün rifah nəticələrini deyil, müəyyən bir qısamüddətli ötürmə kanalını təcrid edir.
Gələcəkdə açıq dövlət büdcəsi və suveren sərvət fondu bloku əlavə etmək; dövlət istehlakı, investisiya və transfertləri ayırmaq; xarici aktiv yığımını və dövlət borcunu modelləşdirmək; \(\delta\)-nı neft qiyməti, istehsal kəsiri, fiskal vəziyyət və ya fond aktivlərinə reaksiya verən endogen siyasət dəyişəninə çevirmək tədqiqatın təbii genişləndirilmə yollarıdır.
Mənbə və Metod Qeydi
Orijinal başlıq: Oil Revenue Absorption and Macroeconomic Vulnerability: Evidence from a DSGE Model of a Small Open Oil-Exporting Economy
Müəlliflər: Bulat Mukhamediyev; Azimzhan Khitakhunov; Zhansaya Temerbulatova; Aliya Mukhamediyeva; Aidana Sabikenova.
Məsul müəllif: Aliya Mukhamediyeva.
Qurumlar: Higher School of Economics and Business, Farabi University; Central Asian Policy Studies; School of Digital Technologies and Economics, Almaty Management University; Graduate School of Business, Almaty Management University.
Jurnal: Economies.
Nəşriyyat: MDPI.
Biblioqrafik qeyd: 2026, cild 14, say 9, məqalə 375.
DOI: 10.3390/economies14090375.
Tarixlər: Qəbul edilmə 26 may 2026; düzəliş 11 avqust 2026; qəbul 11 avqust 2026; nəşr 3 sentyabr 2026.
Mənbə versiyası: Version of Record.
Lisenziya: Creative Commons Attribution 4.0 International (CC BY 4.0). Bu Verianla mətni mənbə məqalənin cümlə və ya abzas quruluşunun mexaniki tərcüməsi kimi deyil, mənbədə verilən elmi faktların və model əlaqələrinin müstəqil öyrədici tərtibatı kimi hazırlanmışdır.
Maliyyələşdirmə: Tədqiqat Qazaxıstan Respublikası Elm və Ali Təhsil Nazirliyinin Elm Komitəsi tərəfindən AP23488218 nömrəli qrant çərçivəsində dəstəklənmişdir.
Məlumatların əlçatanlığı: Müəlliflər məqalənin nəticələrini dəstəkləyən xam məlumatların sorğu əsasında təqdim ediləcəyini bildirirlər.
Etik bəyanatlar: İnstitusional Etika Komitəsi və məlumatlandırılmış razılıq müddəaları tədqiqat üçün tətbiq edilə bilməz.
Maraqlar toqquşması: Müəlliflər maraqlar toqquşmasının olmadığını bəyan edirlər.
Müəllif töhfələri: Konseptuallaşdırma B.M. və Z.T.; metod B.M. və A.M.; proqram təminatı B.M.; doğrulama B.M., A.M. və A.K.; formal təhlil A.K.; araşdırma A.M.; resurslar A.K. və A.S.; məlumat kurasiyası A.M. və A.S.; ilkin layihə B.M.; nəzərdən keçirmə və redaktə Z.T. və A.M.; vizuallaşdırma A.K.; nəzarət, layihə idarəetməsi və maliyyənin əldə edilməsi B.M. tərəfindən həyata keçirilmişdir.
Müəlliflərin AI istifadə bəyanatı: Mənbə məqalədə OpenAI GPT-5.6 Sol daxil olmaqla AI dəstəkli dil alətlərinin yalnız dil aydınlığı, qrammatika, oxunaqlılıq, akademik üslub və rəyçi cavablarının redaktəsi üçün istifadə edildiyi; tədqiqat ideyasının, tədqiqat dizaynının, metodologiyanın, riyazi modelin, məlumat təhlilinin, nəticələrin, şərhlərin və ya yekun bölməsinin yaradılmasında istifadə edilmədiyi bildirilir.
Mənbədaxili redaksiya qeydi: Giriş bölməsindəki bir cümlə “yeddi struktur şok” ifadəsindən istifadə etsə də, siyahıya alınan və nəticələrdə sistemli şəkildə təhlil edilən şokların sayı altıdır. Verianla təqdimatında metod və nəticələr bölmələri ilə uyğun olan altı şok əsas götürülmüşdür.
Əsas metodoloji məhdudiyyət: Model tam qiymətləndirilmiş DSGE modeli deyil. Parametrləşdirmə posterior qiymətləndirmələrin, Qazaxıstan məlumatlarından hesablanan dəyərlərin və ədəbiyyat kalibrləməsinin birləşməsidir. Simulyasiya əsaslı qeyri-müəyyənlik zolaqları şok davamlılığındakı dəyişkənliyi təmsil edir və bütün struktur parametrləri əhatə edən ekonometrik etimad intervalları deyil.
Vizual/məlumat qeydi: Mənbənin 18 IRF şəkli müxtəlif absorbsiya nisbətlərindəki reaksiya yollarının vizual müqayisəsini təmin edir. Verianla-da dəqiq yenidən çəkiliş ediləcəksə Cədvəl 4 və Cədvəl 5 kimi ədədi source-of-truth məlumatları istifadə edilməlidir. Yalnız vizual əyrilərdən dəqiq məlumat nöqtələri çıxarılmamalıdır.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib