


Avtoreqressiv Paylanmış Gecikmə Sərhəd Testi (Autoregressive Distributed Lag Bounds Testing, ARDL), I(0) və I(1) inteqrasiya dərəcələrində olan zaman sıraları arasında qısamüddətli dinamikaları və uzunmüddətli kointeqrasiya əlaqəsini eyni çərçivədə qiymətləndirə bilən ekonometrik üsuldur. Bu tədqiqat Mərakeşdə 1990–2024 dövründə birbaşa xarici investisiyanın (Foreign Direct Investment, FDI) iqtisadi göstəricilərlə əlaqəsinin müşahidə edilən ümumi fiskal yükə görə dəyişib-dəyişmədiyini araşdırır. İqtisadi göstəricilər illik ÜDM artımı, real ÜDM və adambaşına real ÜDM olmaqla üç tamamlayıcı göstərici ilə ölçülmüş; FDI × vergi qarşılıqlı təsiri, ARDL bounds testi, Error Correction Model, Bai–Perron struktur qırılma təhlili və marjinal təsir hesablamaları birlikdə istifadə edilmişdir.
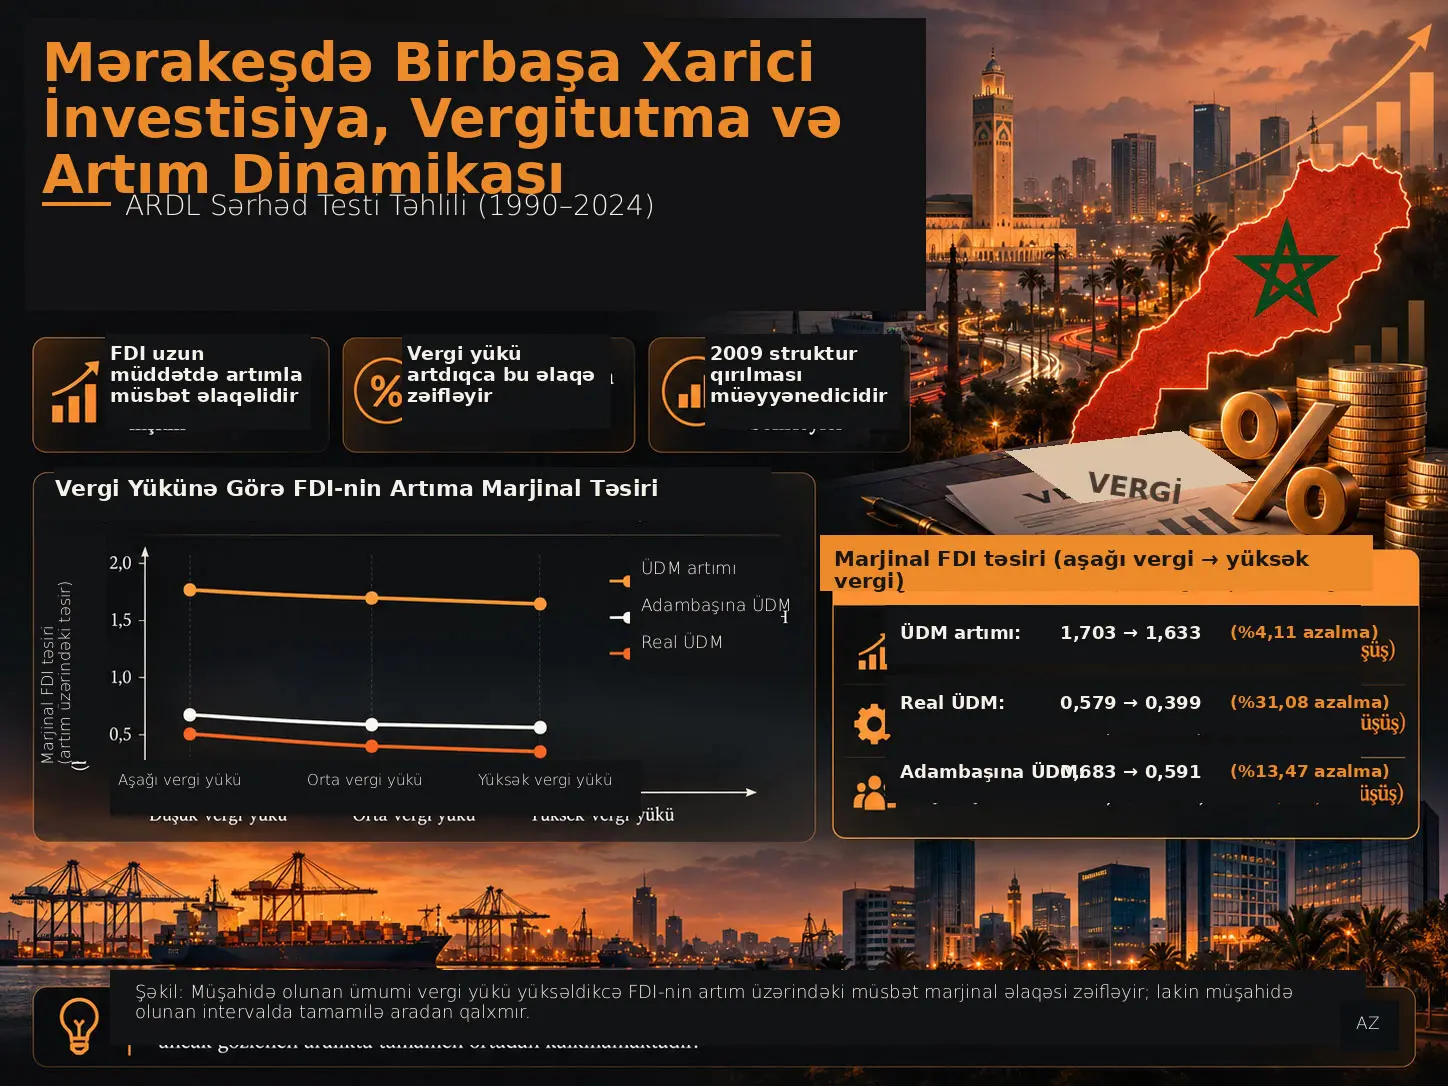
Əsas nəticə FDI ilə Mərakeşin iqtisadi göstəriciləri arasında uzunmüddətli müsbət əlaqənin olmasıdır; lakin FDI × vergi qarşılıqlı təsiri mənfi olduğuna görə müşahidə edilən ümumi fiskal yük artdıqca bu müsbət əlaqə zəifləyir. 2009 struktur qırılması nəzərə alındıqda, müşahidə edilən minimum vergi səviyyəsindən maksimum vergi səviyyəsinə keçiddə FDI-nin marjinal əlaqəsi illik ÜDM artımı üçün %4,11, real ÜDM üçün %31,08 və adambaşına ÜDM üçün %13,47 azalır. Buna baxmayaraq, hər üç göstəricidə də FDI-nin marjinal nöqtə qiymətləndirməsi nümunədə müşahidə edilən bütün vergi intervalında müsbət qalır.
Bu nəticə “yüksək vergi FDI-nin faydasını aradan qaldırır” və ya “vergilər azaldılarsa artım mütləq yüksələr” demək deyil. Tədqiqatın vergi göstəricisi müəyyən hüquqi və ya effektiv korporativ vergi dərəcəsi deyil, ümumi vergi gəlirlərinin ÜDM-ə nisbətindən törədilən reallaşmış ümumi fiskal yük ölçüsüdür. Bundan əlavə, ARDL əks səbəblilik və buraxılmış dəyişən problemlərini tam həll etmədiyi üçün əmsallar tam müəyyən edilmiş səbəb təsirləri kimi deyil, dinamik şərti əlaqələr kimi şərh olunur.
Tədqiqatın əsas problemi
FDI inkişaf etməkdə olan iqtisadiyyatlarda kapital ehtiyatını artıra, yeni texnologiya və idarəetmə biliyi gətirə, məşğulluq yarada və ixrac əlaqələrini gücləndirə bilər. Lakin xarici kapitalın ev sahibi iqtisadiyyata verdiyi iqtisadi fayda avtomatik deyil. FDI-nin keyfiyyəti, sektor bölgüsü, yerli firmalarla əlaqələri, insan kapitalı, maliyyə strukturu, institutlar və fiskal mühit bu faydaların miqyasını dəyişə bilər.
Tədqiqatın Mərakeş baxımından verdiyi əsas sual verginin yalnız artıma və ya FDI daxilolmalarına birbaşa təsir edib-etməməsi deyil. Tədqiqat daha spesifik olaraq, FDI-nin artımla əlaqəsinin mövcud fiskal yük səviyyəsindən asılı olub-olmadığını araşdırır.
Ədəbiyyatda hədəflənən boşluq
Mənbəyə görə, Mərakeş ədəbiyyatında üç əlaqə əvvəllər əsasən ayrı-ayrılıqda araşdırılmışdır: FDI–artım, vergi–artım və vergi–FDI. Bunun əksinə, ümumi fiskal yükün FDI ilə artım arasındakı əlaqəni şərtləndirən dəyişən kimi eyni dinamik model daxilində nəzərdən keçirilməsi məhduddur.
Bu tədqiqat həmin üç ədəbiyyat xəttini vahid qarşılıqlı təsirli ARDL çərçivəsində birləşdirir. Onun töhfəsi ARDL-ni və ya qarşılıqlı təsir modelini icad etmək deyil; bu üsulları Mərakeşə məxsus uzunmüddətli məlumat dəsti, üç fərqli iqtisadi performans göstəricisi, endogen şəkildə müəyyən edilmiş struktur qırılma və marjinal təsir təhlili ilə birlikdə tətbiq etməkdir.
FDI niyə artımı dəstəkləyə bilər?
Mənbə bir neçə tamamlayıcı nəzəri kanaldan istifadə edir. Harrod–Domar və neoklassik artım çərçivəsində FDI yerli yığımları tamamlayır, maliyyələşdirmə məhdudiyyətlərini azaldır və kapital ehtiyatını genişləndirir. Endogen artım yanaşması isə xarici investisiyanın texnoloji yayılma, idarəetmə biliyi, işçi qüvvəsinin təlimi, innovasiya və beynəlxalq istehsal şəbəkələrinə çıxış kimi kanallarla məhsuldarlığa təsir edə biləcəyini vurğulayır.
FDI spillover nəzəriyyəsində dörd əsas mexanizm var: nümayiş və təqlid, işçi mobilliyi, rəqabət təzyiqi və firmalararası əlaqələr. Xarici şirkətlərin yerli təchizatçılarla qurduğu geri əlaqələr və ya yerli firmalara təqdim etdiyi daha keyfiyyətli girdilər vasitəsilə yaranan irəli əlaqələr birbaşa xarici investisiyanın iqtisadiyyatın qalan hissəsinə yayıla biləcəyi əsas mexanizmlərdir.
Absorbsiya qabiliyyəti niyə vacibdir?
Xarici investisiyanın özü ilə gətirdiyi bilik və texnologiyanın avtomatik olaraq yerli iqtisadiyyata yayılması gözlənilmir. Absorbsiya qabiliyyəti; işçi qüvvəsinin bacarıqları, idarəetmə səriştəsi, tədqiqat-inkişaf potensialı, maliyyəyə çıxış, rəqəmsal və fiziki infrastruktur, innovasiya sistemi və institusional keyfiyyət kimi şərtlərin xarici biliyi tanımaq, mənimsəmək və məhsuldar şəkildə istifadə etmək qabiliyyətini ifadə edir.
Buna görə eyni həcmdə FDI iki iqtisadiyyatda və ya eyni iqtisadiyyatın müxtəlif dövrlərində fərqli nəticələr doğura bilər.
Vergi yükü FDI ilə iqtisadi artım arasındakı əlaqəni necə dəyişir?
Tədqiqatın FDI × lnTax qarşılıqlı təsir əmsalı hər üç uzunmüddətli modeldə mənfidir. Bu, Mərakeşdə müşahidə edilən ümumi fiskal yük artdıqca FDI-nin iqtisadi performansla müsbət marjinal əlaqəsinin zəiflədiyini göstərir. Lakin marjinal əlaqə araşdırılan vergi intervalında mənfiyə çevrilmir; vergi yükü FDI ilə artım arasındakı müsbət əlaqəni azaldır, amma mənbənin nəticələrində onu aradan qaldırmır.
Vergiləndirmənin iki əks nəzəri kanalı
Mənbə vergini FDI–artım əlaqəsində birtərəfli xərc mexanizmi kimi nəzərdən keçirmir.
| Mexanizm | İqtisadi proses | FDI-nin artım əlaqəsi üzərində mümkün nəticə |
|---|---|---|
| Təhrifedici / vergidən sonrakı gəlir kanalı | Vergidən sonrakı gəlir və yenidən investisiya təşviqi azala bilər; əməliyyat və uyğunluq xərcləri arta bilər. | FDI-nin miqyası, davamlılığı və ya yerli iqtisadiyyatla əlaqələri zəifləyə bilər. |
| Məhsuldar dövlət xərcləri / absorbsiya qabiliyyəti kanalı | Vergi gəlirləri infrastruktur, təhsil, səhiyyə, rəqəmsal şəbəkələr və dövlət potensialını maliyyələşdirə bilər. | Xarici investisiyanın texnologiya və məhsuldarlıq yayılmasından faydalanmaq qabiliyyəti güclənə bilər. |
Tədqiqatın mənfi FDI × vergi qarşılıqlı təsiri nümunə və model çərçivəsində birinci mexanizmin xalis əlaqədə daha üstün olması ilə uyğun gəlir. Lakin ümumi vergi gəliri dəyişəni bu mexanizmlərin hər birini ayrıca müəyyən edə bilmədiyi üçün bu şərh birbaşa səbəb mexanizmi sübutu deyil.
Tədqiqatda istifadə olunan “vergi” göstəricisi müəyyən vergi dərəcəsidirmi?
Xeyr. Tax dəyişəni ümumi vergi gəlirlərinin ÜDM-ə nisbətinin natural loqarifmidir. Buna görə korporativ vergi dərəcəsini, xarici investorların effektiv vergi dərəcəsini və ya müəyyən təşviqi birbaşa ölçmür. Vergi bazası, vergi uyğunluğu, iqtisadi fəaliyyət və yığım göstəriciləri də bu dəyişənin hərəkətinə təsir göstərə bilər.
Məlumat dəsti
Təhlil 1990–2024 dövründə illik Mərakeş məlumatlarına əsaslanır və hər dəyişən üçün 35 müşahidəni əhatə edir. Bir dövr gecikmə istifadə olunduğuna görə ARDL qiymətləndirmələrinin effektiv nümunəsi 34 müşahidədir.
| Dəyişən | Ölçmə | Transformasiya | Mənbə |
|---|---|---|---|
| GDP growth | İllik ÜDM artımı (%) | Səviyyə | World Development Indicators |
| Real GDP | PPP, sabit 2011 beynəlxalq dolları | Natural loqarifm | World Development Indicators |
| GDP per capita | Adambaşına PPP real ÜDM | Natural loqarifm | World Development Indicators |
| FDI | Xalis daxil olan FDI / ÜDM (%) | Səviyyə | UNCTAD |
| Tax | Ümumi vergi gəliri / ÜDM (%) | Natural loqarifm | World Development Indicators |
| Trade | İxrac + idxal / ÜDM (%) | Natural loqarifm | World Development Indicators |
| Inflation | İstehlak qiymətləri inflyasiyası, illik dəyişmə (%) | Səviyyə | World Development Indicators |
| Education | İbtidai + orta + ali təhsildə ümumi qeydiyyat nisbətlərinin cəmi | Natural loqarifm | World Development Indicators |
| FGE | Son dövlət istehlak xərcləri / ÜDM (%) | Natural loqarifm | World Development Indicators |
| Population | İllik əhali artımı (%) | Səviyyə | World Development Indicators |
Təsviri statistika
İllik ÜDM artımının orta göstəricisi %3,719, standart sapması 3,064 və intervalı −%7,178 ilə %8,020 arasındadır. FDI daxilolmaları orta hesabla ÜDM-in %2,512-sinə bərabərdir və %1,080–%7,080 intervalında dəyişir.
lnTax orta göstəricisi 3,209-dur. Minimum 3,012, orta 3,209 və maksimum 3,356 dəyərləri təxminən ÜDM-in müvafiq olaraq %20,33, %24,75 və %28,67-sinə uyğun gələn ümumi vergi gəliri nisbətlərini təmsil edir.
Multikolinearlıq nəzarəti
İzahedici dəyişənlər arasında ən yüksək ikitərəfli korrelyasiya təxminən 0,65-dir. Bütün VIF dəyərləri 5-dən aşağıdır. Ən yüksək VIF əhali üçün 4,245, FDI × Tax qarşılıqlı təsiri üçün 3,267 və inflyasiya üçün 3,245-dir. Mənbə bu nəticələri ciddi multikolinearlığın olmadığı kimi qiymətləndirir.
Tədqiqatın Metodu və Nəticələri
Üç əsas iqtisadi performans modeli
Mənbə üç əsas funksiya qurur:
\[ GDPg_t=f(FDI_t,\ln Tax_t,\ln Trade_t,INF_t,\ln Educ_t,\ln FGE_t,POP_t) \]
\[ \ln GDPr_t=f(FDI_t,\ln Tax_t,\ln Trade_t,INF_t,\ln Educ_t,\ln FGE_t,POP_t) \]
\[ \ln GDPpc_t=f(FDI_t,\ln Tax_t,\ln Trade_t,INF_t,\ln Educ_t,\ln FGE_t,POP_t) \]
Daha sonra hər üç modelə də \(FDI\times\ln Tax\) qarşılıqlı təsir termini əlavə edilir.
Qarşılıqlı təsirli reqressiya quruluşu
İllik ÜDM artımı modeli:
\[ GDPg_t = \beta_0+ \beta_1FDI_t+ \beta_2\ln Tax_t+ \beta_3Inter_t+ \beta_4\ln Trade_t+ \beta_5INF_t+ \beta_6\ln Educ_t+ \beta_7\ln FGE_t+ \beta_8POP_t+ \mu_t \]
Real ÜDM və adambaşına ÜDM modellərində eyni izahedici quruluş istifadə olunur; asılı dəyişənlər müvafiq olaraq \(\ln GDPr_t\) və \(\ln GDPpc_t\)-dir.
\(Inter_t=FDI_t\times\ln Tax_t\) qarşılıqlı təsiridir.
FDI-nin şərti marjinal təsiri
FDI əmsalı qarşılıqlı təsirli modeldə təkbaşına şərh edilə bilməz. FDI-nin marjinal təsiri:
\[ \frac{\partial Y_t}{\partial FDI_t} = \beta_1+\beta_3\ln Tax_t \]
kimi hesablanır.
Burada \(\beta_1\) FDI-nin əsas əmsalı, \(\beta_3\) FDI × vergi qarşılıqlı təsir əmsalı və \(\ln Tax_t\) müşahidə edilən ümumi vergi yükünün loqarifmidir. Mənfi \(\beta_3\), vergi dəyişəni yüksəldikcə FDI-nin marjinal əlaqəsinin azalacağını göstərir.
Verginin marjinal təsiri
Oxşar şəkildə vergi dəyişəninin şərti marjinal əlaqəsi:
\[ \frac{\partial Y_t}{\partial \ln Tax_t} = \beta_2+\beta_3FDI_t \]
şəklindədir. Buna görə qarşılıqlı təsirli modeldə FDI və vergi əmsalları bir-birindən müstəqil iqtisadi təsirlər kimi oxunmamalıdır.
Marjinal əlaqədə faiz azalması
Mənbə minimum və maksimum müşahidə edilən vergi səviyyələri arasındakı zəifləməni:
\[ Percentage\ decline= \frac{ME_{FDI}(Tax_{min})-ME_{FDI}(Tax_{max})} {ME_{FDI}(Tax_{min})} \times100 \]
düsturu ilə hesablayır.
Niyə ARDL istifadə edildi?
ADF və Phillips–Perron testləri sıraların I(0) və I(1) qarışığı olduğunu göstərir. Real ÜDM, illik ÜDM artımı, FDI və inflyasiya səviyyədə stasionardır; adambaşına ÜDM, vergi, ticarət açıqlığı, təhsil, dövlət xərcləri və əhali artımı birinci fərqdə stasionarlaşır. Heç bir sıra I(2) deyil.
ARDL bounds testi I(0) və I(1) sıraların birlikdə modelləşdirilməsinə imkan verdiyi və yalnız 35 müşahidədən ibarət kiçik nümunə üçün uyğun olduğu üçün seçilmişdir.
Gecikmə seçimi
İllik məlumatlar və məhdud nümunə səbəbindən maksimum gecikmə uzunluğu bir il ilə məhdudlaşdırılmışdır. LR, FPE, AIC, SC və HQ meyarlarının hamısı bir gecikməni dəstəkləyir.
Seçilmiş modellər:
| Asılı dəyişən | ARDL quruluşu |
|---|---|
| İllik ÜDM artımı | ARDL(1,1,1,1,1,1,1,1,0) |
| Real ÜDM | ARDL(1,1,1,1,1,1,1,1,1) |
| Adambaşına ÜDM | ARDL(1,1,1,1,1,1,1,1,1) |
2009 struktur qırılması
Bai–Perron çoxsaylı qırılma testi 2009-u endogen struktur qırılma tarixi kimi müəyyən edir. Üstün tutulan modellərdə dummy dəyişəni 1990–2008 üçün 0, 2009–2024 üçün 1 dəyərini alır.
Bu dummy-nin hər üç modeldə mənfi olması digər izahedici dəyişənlər nəzarətdə saxlandıqdan sonra 2009-dan sonrakı iqtisadi dinamikaların əvvəlki rejimlə müqayisədə daha zəif olduğunu göstərir. Bu əmsal qlobal maliyyə böhranı, COVID-19, xarici tələb, iqlim və ya digər şoklardan hər hansı birinin ayrıca səbəb təsiri deyil.
ARDL bounds kointeqrasiya testi
| Model | F-statistikası | %5 aşağı sərhəd | %5 yuxarı sərhəd | Qərar |
|---|---|---|---|---|
| İllik ÜDM artımı | 22,22 | 2,38 | 3,41 | Kointeqrasiya |
| Real ÜDM | 37,39 | 2,11 | 3,15 | Kointeqrasiya |
| Adambaşına ÜDM | 5,22 | 2,11 | 3,15 | Kointeqrasiya |
2009 qırılmasını ehtiva edən üstün model: illik ÜDM artımı
| Termin | Uzunmüddətli əmsal | Qısamüddətli əmsal |
|---|---|---|
| FDI | 2,315 *** | −0,215 *** |
| lnTax | −2,389 *** | −0,218 *** |
| FDI × lnTax | −0,203 *** | −0,584 *** |
| lnTrade | 1,994 ** | 2,851 *** |
| Inflation | −0,075 ** | −0,238 ** |
| Education | 1,113 * | 0,967 *** |
| lnFGE | 0,117 *** | −0,392 * |
| Population | −0,144 ** | Mənbə cədvəlində fərq termini bildirilməyib |
Struktur qırılma dummy əmsalı −3,044-dür və %5 səviyyəsində əhəmiyyətlidir. ECM əmsalı −0,978-dir və %1 səviyyəsində əhəmiyyətlidir.
Real ÜDM modeli
| Termin | Uzun müddət | Qısa müddət |
|---|---|---|
| FDI | 2,157 *** | −0,924 *** |
| lnTax | −0,559 ** | −0,221 *** |
| FDI × lnTax | −0,524 *** | −0,151 *** |
| lnTrade | 0,679 ** | 0,668 *** |
| Inflation | −0,119 *** | −0,215 *** |
| Education | 0,123 ** | 0,449 ** |
| lnFGE | −0,234 ** | −0,397 *** |
| Population | −0,222 *** | −0,137 * |
Struktur qırılma dummy əmsalı −2,144-dür və %1 səviyyəsində əhəmiyyətlidir. ECM əmsalı −0,279-dur və %1 səviyyəsində əhəmiyyətlidir. Bu dəyər əvvəlki ildəki uzunmüddətli tarazlıq pozuntusunun təxminən %27,9-nun növbəti ildə düzəldildiyini göstərir.
Adambaşına ÜDM modeli
| Termin | Uzun müddət | Qısa müddət |
|---|---|---|
| FDI | 1,490 *** | −0,390 *** |
| lnTax | −0,239 ** | −0,387 *** |
| FDI × lnTax | −0,268 *** | −0,318 *** |
| lnTrade | 0,456 ** | 1,245 *** |
| Inflation | −0,189 ** | −0,198 *** |
| Education | 0,559 ** | 0,464 *** |
| lnFGE | −0,108 * | 0,896 ** |
| Population | −0,181 *** | −0,472 ** |
Struktur qırılma dummy əmsalı −1,645-dir və %1 səviyyəsində əhəmiyyətlidir. ECM əmsalı −0,169-dur və %1 səviyyəsində əhəmiyyətlidir; yəni əvvəlki dövrün tarazlıq pozuntusunun təxminən %16,9-u illik olaraq düzəldilir.
Qısa müddət və uzun müddət niyə əks işarəli ola bilər?
Hər üç modeldə də FDI dəyişməsinin qısamüddətli əmsalı mənfi olduğu halda uzunmüddətli marjinal FDI əlaqəsi müsbətdir. Mənbə yeni investisiya layihələrinin ilkin mərhələdə idxal olunan maşınlar, quraşdırma, işçi qüvvəsinin təlimi və layihə başlanğıcı xərcləri yarada biləcəyini; istehsal, texnologiya yayılması, məşğulluq və yerli təchizat əlaqələrinin isə daha sonra ortaya çıxa biləcəyini müzakirə edir.
Bu mexanizmlər birbaşa sınaqdan keçirilməyib. Buna görə nəticə “FDI ilk ildə mütləq xərc yaradır” şəklində səbəb qanunu kimi şərh edilməməlidir.
FDI-nin marjinal təsiri niyə xam FDI əmsalından daha vacibdir?
Çünki modeldə FDI vergi ilə vurulan qarşılıqlı təsir termininin bir hissəsidir. Xam FDI əmsalı yalnız \(lnTax=0\) şərtindəki əlaqəni göstərir və bu vergi səviyyəsi Mərakeş nümunəsində müşahidə edilmir. İqtisadi baxımdan mənalı nəticə FDI əmsalının və FDI × vergi əmsalının real müşahidə edilən vergi səviyyələrində birlikdə qiymətləndirilməsidir.
Struktur qırılma olmadan hesablanan FDI marjinal təsirləri
| İqtisadi performans | Minimum vergi | Orta vergi | Maksimum vergi |
|---|---|---|---|
| İllik ÜDM artımı | 0,629 | 0,591 | 0,562 |
| Real ÜDM | 0,683 | 0,659 | 0,641 |
| Adambaşına ÜDM | 1,032 | 1,018 | 1,008 |
2009 struktur qırılması nəzərə alındıqda FDI marjinal təsirləri
| İqtisadi performans | Minimum vergi yükü lnTax=3,012 | Orta vergi yükü lnTax=3,209 | Maksimum vergi yükü lnTax=3,356 | Minimum–maksimum azalma |
|---|---|---|---|---|
| İllik ÜDM artımı | 1,703 | 1,664 | 1,633 | %4,11 |
| Real ÜDM | 0,579 | 0,476 | 0,399 | %31,08 |
| Adambaşına ÜDM | 0,683 | 0,629 | 0,591 | %13,47 |
Minimum, orta və maksimum lnTax dəyərləri müvafiq olaraq təxminən %20,33, %24,75 və %28,67 vergi gəliri/ÜDM nisbətinə uyğun gəlir.
Real ÜDM modelindəki %31,08-lik zəifləmə üç nəticə arasında ən güclü şərtləndirmədir. Mənbə bunu fiskal mühitin uzunmüddətli məhsuldar potensialın toplanması ilə əlaqəsinin illik artım dalğalanmalarından daha güclü ola bilməsi kimi şərh edir.
Marjinal təsir qiymətləndirmələrinin qeyri-müəyyənlik sərhədi
Cədvəldəki marjinal təsirlər nöqtə qiymətləndirmələridir. Mənbə normallaşdırılmış uzunmüddətli əmsalların tam variasiya-kovariasiya matrisi mövcud olmadığı üçün bu xətti kombinasiyaların etibar intervallarını hesablamayıb. Buna görə 1,703, 0,579 və ya 0,683 kimi marjinal təsir dəyərlərinin özlərinə ayrıca yeni statistik əhəmiyyət etiketi əlavə edilməməlidir.
Bu tədqiqat ümumi vergi azaldılmasının aparılmalı olduğunu göstərirmi?
Xeyr. Mənbənin nəticə bölməsi ümumi və ya ayrı-seçkisiz vergi azaldılmalarını dəstəkləmədiyini açıq şəkildə bildirir. Tədqiqat optimal vergi dərəcəsini də hesablamır. İstifadə olunan vergi göstəricisi ümumi vergi gəlirlərinin ÜDM-ə nisbətidir; buna görə nəticələr müəyyən korporativ vergi azaldılmasının və ya təşviqin səbəb təsiri kimi istifadə edilə bilməz.
Nəzarət dəyişənləri nə göstərir?
Ticarət açıqlığı üstün tutulan üç modeldə ümumilikdə müsbət əlaqə göstərir. Mənbə bu nəticəni beynəlxalq bazarlara, kapital mallarına və aralıq girdilərə çıxışla əlaqələndirərkən açıqlığın faydasının yerli texnoloji potensial və ixrac strukturundan asılı olduğunu vurğulayır.
İnflyasiya üstün tutulan modellərdə mənfi əlaqə göstərir. Təhsil göstəricisi müsbət əlaqəlidir və insan kapitalının xarici texnologiya və istehsal biliklərini mənimsəmə qabiliyyətinə töhfəsi ilə uyğun gəlir.
Əhali artımının mənfi əmsalı mənbəyə görə əhalinin özünün zərərli olması demək deyil; nəticə Mərakeş iqtisadiyyatının böyüyən əmək qabiliyyətli əhalini məhsuldar və formal məşğulluğa çevirmə qabiliyyəti ilə əlaqəli şəkildə şərh olunur.
Dövlət xərclərinin əmsalı modellərə görə işarə və miqyas dəyişdirdiyi üçün mənbə ümumi xərc həcmindən daha çox xərclərin tərkibinin, hədəflənməsinin və icra səmərəliliyinin əhəmiyyətini müzakirə edir.
Model diaqnostikaları
| Test | ÜDM artımı | Real ÜDM | Adambaşına ÜDM |
|---|---|---|---|
| Qalıqların normallıq testi | 0,412 (p=0,8163) | 0,840 (p=0,6567) | 0,902 (p=0,6369) |
| Ramsey RESET | 3,743 (p=0,1014) | 1,140 (p=0,3721) | 1,601 (p=0,2070) |
| Breusch–Godfrey LM | 0,465 (p=0,8940) | 1,140 (p=0,5284) | 0,562 (p=0,8204) |
| ARCH | 0,096 (p=0,7589) | 1,160 (p=0,2948) | 0,083 (p=0,7755) |
| Əlavə seriya korrelyasiyası LM ölçüsü | 0,373 (p=0,5635) | 1,175 (p=0,3916) | 0,285 (p=0,6300) |
Mənbə %5 əhəmiyyət həddində bu diaqnostikaların heç birində model qeyri-kafiliyini dəstəkləyən sübut tapmır.
CUSUM və CUSUMSQ şəkilləri
Mənbə Şəkil 1, Şəkil 2 və Şəkil 3 müvafiq olaraq illik ÜDM artımı, real ÜDM və adambaşına ÜDM üçün CUSUM və CUSUMSQ sabitlik testlərini göstərir. Üstün tutulan 2009 qırılması ilə düzəldilmiş modellərdə test yolları %5 kritik sərhədlər daxilində qalır. Mənbə bunu struktur qırılma modelə daxil edildikdən sonra sistematik parametr qeyri-sabitliyinin olmadığı istiqamətində qiymətləndirir.
Tədqiqatın dəstəklədiyi nəticələr
- Üç iqtisadi performans göstəricisi üçün uzunmüddətli kointeqrasiya mövcuddur.
- FDI-nin uzunmüddətli marjinal əlaqəsi müşahidə edilən bütün vergi intervalında müsbətdir.
- FDI × vergi qarşılıqlı təsiri mənfidir; daha yüksək reallaşmış ümumi fiskal yük FDI-nin müsbət uzunmüddətli əlaqəsini zəiflədir.
- Bu zəifləmə 2009 struktur qırılması nəzərə alındıqda xüsusilə real ÜDM modelində güclüdür.
- FDI-nin qısamüddətli dəyişməsi hər üç iqtisadi performans modelində mənfi əlaqəlidir.
- Mənfi və əhəmiyyətli ECM əmsalları uzunmüddətli tarazlığa geri dönüşü dəstəkləyir.
- 2009, Bai–Perron üsulu ilə mənbə tərəfindən müəyyən edilmiş mühüm struktur qırılmadır.
- Model diaqnostikası və CUSUM/CUSUMSQ nəticələri üstün tutulan ARDL modellərində nəzərəçarpan qeyri-sabitlik göstərmir.
Tədqiqatın dəstəkləmədiyi nəticələr
- Vergi dərəcələrinin FDI və ya artım üzərində səbəb təsiri müəyyən edilməyib.
- Optimal korporativ vergi və ya ümumi vergi dərəcəsi hesablanmayıb.
- Ümumi vergi azaldılmasının iqtisadi artımı yüksəldəcəyi göstərilməyib.
- FDI-nin hər dövrdə və ya hər layihədə artımı avtomatik olaraq yüksəltdiyi göstərilməyib.
- Texnologiya transferi, işçi təlimi və ya yerli təchizatçı əlaqələri məlumatla ayrıca səbəb mexanizmləri kimi ölçülməyib.
- Ümumi vergi gəliri göstəricisi müəyyən xarici investorun faktiki effektiv vergi yükü deyil.
- 35 illik ölkə zaman sırasından alınan əmsallar digər ölkələrə birbaşa ümumiləşdirilə bilməz.
Siyasət mənası
Mənbənin siyasət mesajı “FDI cəlb etmək üçün vergiləri mümkün qədər azaldın” deyil. Tədqiqat proqnozlaşdırıla bilən, şəffaf, rəqabətqabiliyyətli və inzibati baxımdan səmərəli fiskal sistemin əhəmiyyətini vurğulayır.
Vergi təşviqləri istifadə olunduqda onların ümumi, müddətsiz və şərtsiz güzəştlər əvəzinə seçici, müvəqqəti və ölçülə bilən nəticələrə bağlı olması tövsiyə edilir. Mənbə ixtisaslı məşğulluq, texnologiya transferi, yerli təchizat, ixracın şaxələndirilməsi və regional inkişaf kimi nəticələri nümunə göstərir.
FDI-nin iqtisadi töhfəsinin qiymət sabitliyi, insan kapitalı, məhsuldar dövlət xərcləri, ticarət inteqrasiyası və xarici investorlarla yerli firmalar arasındakı güclü əlaqələrlə birlikdə qiymətləndirilməsi lazım olduğu müdafiə edilir.
Məhdudiyyətlər
Tədqiqatın ən mühüm məhdudiyyəti nümunə ölçüsüdür. 35 illik başlanğıc nümunəsi bir gecikmədən sonra 34 müşahidəyə düşür. Bununla belə, modellər çoxsaylı izahedici dəyişənləri, qarşılıqlı təsir terminini, struktur qırılma dummy-sini və dinamik əmsalları əhatə edir. Bu quruluş qiymətləndirmə dəqiqliyini və statistik gücü məhdudlaşdıra bilər.
ARDL dinamik uyğunlaşmanı modelləşdirsə də, əks səbəbliliyi və buraxılmış dəyişənləri tam aradan qaldırmır. Daha yüksək artım daha çox FDI cəlb edə bilər; vergi gəlirləri və dövlət xərcləri iqtisadi şəraitə reaksiya verə bilər.
Ümumi vergi gəliri/ÜDM nisbəti ex post fiskal nəticədir. Müəyyən vergi siyasəti və ya xarici investora tətbiq edilən effektiv dərəcə deyil.
Bundan əlavə, milli illik məlumatlar sektorlar, regionlar, şirkət növləri və FDI layihələrinin keyfiyyəti arasındakı fərqləri gizlədə bilər. Gələcək tədqiqatlarda tutarlı məlumat yarandıqda hüquqi və ya effektiv korporativ vergi göstəricilərinin, sektor və firma səviyyəli məlumatların, qeyri-xətti modellərin və daha güclü səbəb identifikasiyası strategiyalarının istifadə edilməsi tövsiyə olunur.
Mənbədaxili redaksiya qeydi
Mənbədə cədvəl istinadlarında kiçik nömrələmə sürüşməsi var. 11-ci səhifədəki mətn “Tables 2 and 3” ifadəsini təsviri statistika və korrelyasiya matrisi üçün istifadə etdiyi halda, faktiki Cədvəl 2 gecikmə seçimi meyarlarını, Cədvəl 3 təsviri statistikanı, Cədvəl 4 isə korrelyasiya matrisini ehtiva edir. 16-cı səhifədə korrelyasiya matrisi yenidən səhvən Table 3 kimi xatırlanır. Vahid kök Cədvəl 6-da Trade sətrindəki “II(1)” işarəsi də mətn izahına görə I(1) yazı səhvidir. Bu redaksiya məqamları sayısal nəticələri dəyişdirmək üçün istifadə edilməyib.
Mənbə və Metod Qeydi
Orijinal tədqiqat: Foreign Direct Investment, Taxation, and Growth Dynamics in Morocco: An ARDL Bounds-Testing Analysis.
Müəlliflər: Anass Arbia; Hamza Ayass; Fatima Zahra Belarbi; Somia Ghrara; Amal Bouzid.
Məsul müəllif: Anass Arbia.
Qurumlar: Faculty of Legal, Economic, and Social Sciences, Mohammed V University, Salé; Faculty of Legal, Economic and Social Sciences, Mohammed V University, Rabat; Faculty of Legal, Economic and Social Sciences, Cadi Ayyad University, Marrakech, Morocco.
Jurnal: Economies.
Nəşriyyat: MDPI.
Biblioqrafik qeyd: Economies, 2026, 14(9), 387.
DOI: 10.3390/economies14090387.
Nəşr prosesi: Daxil olub: 6 iyul 2026; yenidən işlənib: 19 avqust 2026; qəbul edilib: 27 avqust 2026; dərc edilib: 4 sentyabr 2026.
Mənbə növü: Rəyli, açıq çıxışlı orijinal tədqiqat məqaləsi.
Lisenziya: Creative Commons Attribution (CC BY).
Coğrafi əhatə: Mərakeş.
Dövr: 1990–2024, illik məlumat.
Başlanğıc nümunəsi: 35 illik müşahidə.
Effektiv ARDL nümunəsi: Bir illik maksimum gecikmədən sonra 34 müşahidə.
İqtisadi performans göstəriciləri: İllik ÜDM artımı, real ÜDM və adambaşına real ÜDM.
Əsas izahedici dəyişən: Xalis daxil olan FDI / ÜDM (%).
Moderator: Ümumi vergi gəlirlərinin ÜDM-ə nisbətinin natural loqarifmi; reallaşmış ümumi fiskal yükün geniş göstəricisidir.
Nəzarətlər: Ticarət açıqlığı, inflyasiya, təhsil, son dövlət istehlak xərcləri və əhali artımı.
Əsas üsullar: Augmented Dickey–Fuller; Phillips–Perron; Bai–Perron struktur qırılma testi; ARDL bounds cointegration; Error Correction Model; qarşılıqlı təsir modeli; şərti marjinal təsir təhlili; Jarque–Bera; Ramsey RESET; Breusch–Godfrey; ARCH; CUSUM və CUSUMSQ.
Struktur qırılma: 2009; əvvəlki dövr 1990–2008, sonrakı dövr 2009–2024.
Əhəmiyyət işarələri: Mənbədə *, ** və *** müvafiq olaraq %10, %5 və %1 səviyyələrini göstərir.
Maliyyələşdirmə: Xarici maliyyələşdirmə alınmayıb.
Etika komitəsi: Tətbiq edilmir.
Məlumatlandırılmış razılıq: Tətbiq edilmir.
Məlumatların əlçatanlığı: Mənbə tədqiqatın orijinal töhfələrinin məqalə daxilində olduğunu bildirir.
Maraqlar toqquşması: Müəlliflər maraqlar toqquşması bildirməyiblər.
Müəllif töhfələri: Konseptuallaşdırma və metod bütün müəlliflər; proqram təminatı A.A. və H.A.; doğrulama A.A., H.A. və F.Z.B.; formal təhlil A.A. və H.A.; araşdırma bütün müəlliflər; resurslar F.Z.B., S.G. və A.B.; məlumatların idarə edilməsi A.A. və H.A.; ilk layihə A.A., H.A. və F.Z.B.; nəzərdən keçirmə/redaktə bütün müəlliflər; nəzarət və layihə idarəçiliyi A.A. tərəfindən həyata keçirilmişdir.
Əsas metodoloji məhdudiyyət: ARDL dinamik quruluş və gecikmələr vasitəsilə eynizamanlılığın bir hissəsini idarə edə bilər, lakin endogenliyi tam həll etmir. Nəticələr səbəb siyasət təsirləri deyil, dinamik şərti əlaqələrdir.
Marjinal təsir məhdudiyyəti: Cədvəl 12–13 dəyərləri nöqtə qiymətləndirmələridir. Tam variasiya-kovariasiya matrisi mövcud olmadığından mənbə bu marjinal təsirlər üçün ayrıca etibar intervalı və ya yeni əhəmiyyət testi yaratmayıb.
Mənbədaxili tutarlılıq qeydi: Cədvəl 2–4-ə edilən bəzi mətn istinadlarında nömrələmə sürüşməsi və vahid kök cədvəlində “II(1)” yazılışı var. Verianla faktiki cədvəl məzmununu və mənbə mətninin elmi mənasını əsas götürür.
Vizual yenidənqurma qeydi: Cədvəl 13-də minimum–orta–maksimum vergi şərtlərində FDI marjinal təsirləri üç ayrı artım göstəricisi üçün birbaşa mənbə rəqəmlərindən orijinal Verianla qrafiki kimi yenidən çəkilə bilər. ECM uyğunlaşma sürətləri də müqayisəli qrafik üçün uyğundur. CUSUM/CUSUMSQ əyrilərinin aralıq nöqtələri xam məlumat olmadan qrafikdən dəqiq dəyər kimi yenidən istehsal edilməməlidir.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib