


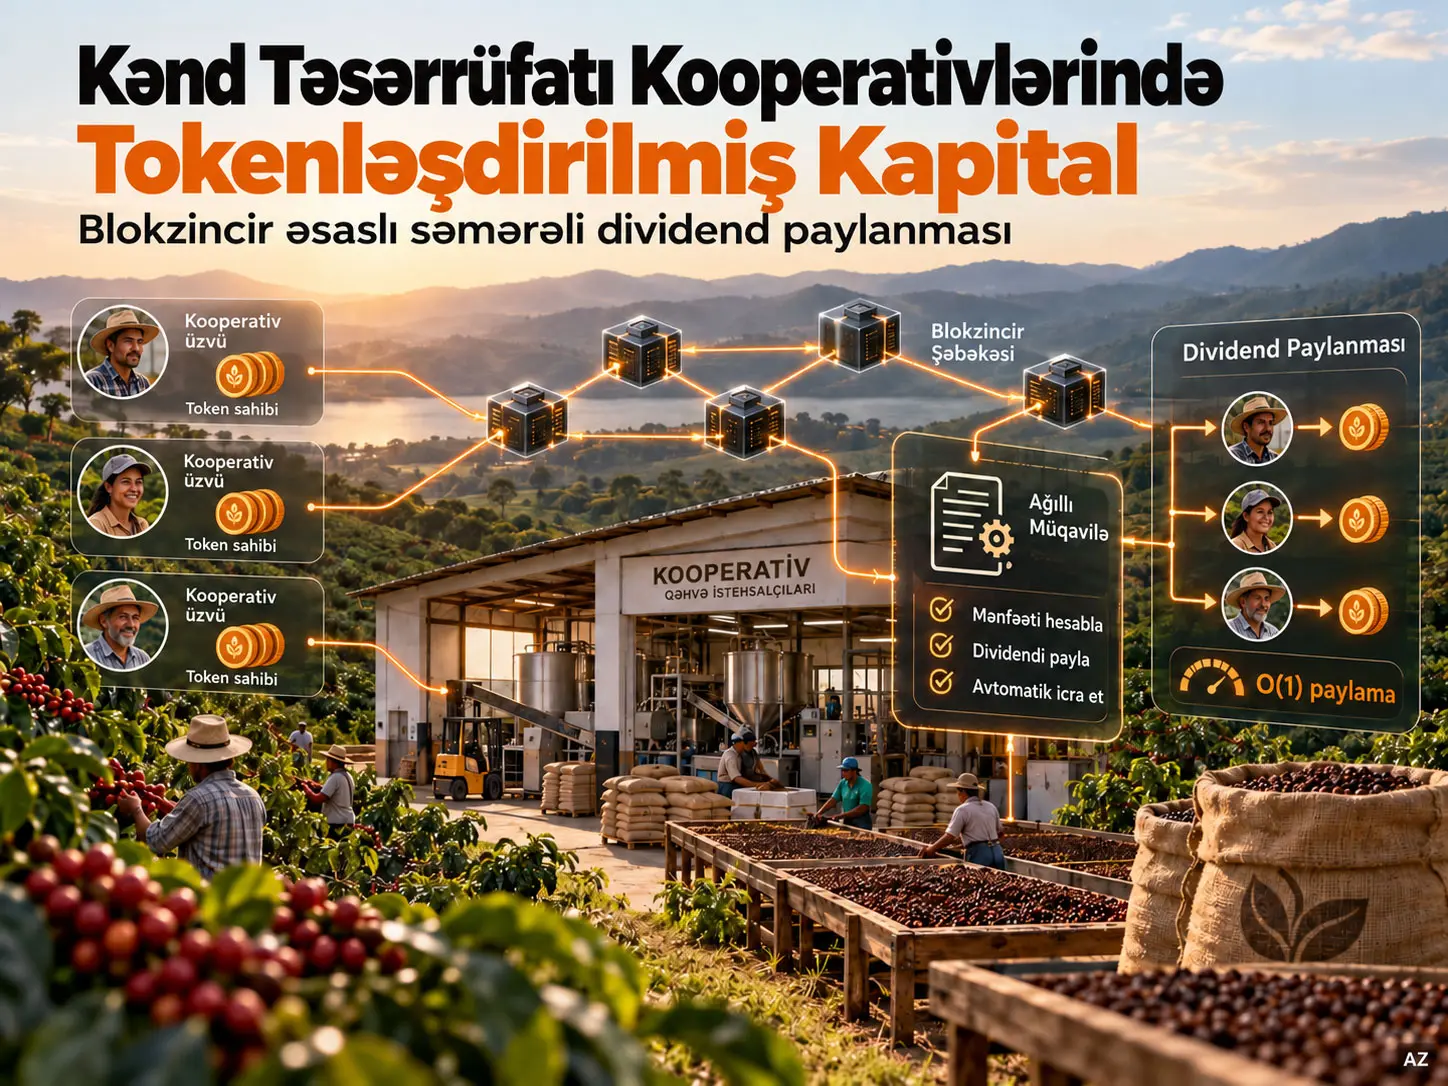
CooperativeToken, kənd təsərrüfatı kooperativlərində kapital paylarını ERC-20 uyğun tokenlərlə təmsil etməyi və kooperativ mənfəətindən yaranan dividend hüquqlarını böyüdülmüş akkumulyator (magnified accumulator) adlanan sabit-zamanlı mühasibat mexanizmi ilə idarə etməyi hədəfləyən ağıllı müqavilə sistemidir. Juan Minango və həmkarları sistemin dividend paylanmasını üzvlərin sayını bir-bir dolaşmadan O(1) əməliyyat mürəkkəbliyi ilə həyata keçirməsini; tokenlər əl dəyişdirdikdə isə düzəliş terminlərindən istifadə edərək keçmiş dividend hüquqlarını əvvəlki sahibdə qorumasını nəzərdə tuturlar. Sistem Ethereum Sepolia testnet üzərində tətbiq edilmiş və doğrulanmışdır, lakin real kənd təsərrüfatı kooperativində sahə sınağı aparılmamışdır.
Tədqiqatın iqtisadi nümunəsi Braziliyanın São Paulo ştatındakı Caconde qəhvə istehsalı bölgəsinə əsaslanan hipotetik kooperativ ssenarisidir. Modeldə BRL 800.000 məbləğində yaş emal müəssisəsi investisiyası, 800.000 token, bunların %90-nin dövriyyədə olması, %10-nin ehtiyatda saxlanması və 1 token = BRL 1,00 sabit kapital əlaqəsi istifadə olunur. Birinci il üçün BRL 113.000 xalis mənfəət və mənfəətin %70-nin paylanması fərziyyəsi altında BRL 79.100 dividend hesablanır.
On illik iqtisadi proqnozda mənfəətin ildə %5 artdığı, dövriyyədəki token sayının 720.000-də sabit qaldığı və token qiymətinin BRL 1,00 olduğu fərz edilmişdir. Bu şərtlər altında model təxminən %138–138,2 kumulyativ ROI yaradır. Bu dəyər illik faiz dərəcəsi deyil, reallaşmış investisiya nəticəsi deyil və gələcək sahə gəliri üçün zəmanət təşkil etmir.
Ağıllı müqavilə tətbiqində `distributeDividends` əməliyyatı 144.393 gas sərf etmiş və paylama xərcinin üzvlərin sayı ilə artmadığı göstərilmişdir. Mənbənin Polygon üçün istifadə etdiyi 2 gwei gas qiyməti və təxminən 0,12 ABŞ dolları POL qiyməti fərziyyələri ilə bu əməliyyatın təxmini dəyəri təxminən 3,5 × 10⁻⁵ ABŞ dollarıdır. Bu dollar dəyəri ölçülmüş Polygon istehsal xərci deyil, Sepolia/EVM gas sərfinin Polygon qiymət fərziyyələrinə çevrilməsidir.
Kənd təsərrüfatı kooperativlərində maliyyələşdirmə problemi
Tədqiqatın çıxış nöqtəsi kiçik istehsalçıların yaratdığı kənd təsərrüfatı kooperativlərinin infrastruktur, emal müəssisəsi və modernləşdirmə üçün kapitala ehtiyac duyması; bununla yanaşı ənənəvi borc maliyyələşdirməsinin kənd təsərrüfatı istehsalındakı dalğalanmalarla uyğunlaşmayan sabit geriödəmə öhdəlikləri yarada bilməsidir. İstehsalın və ya bazar gəlirinin aşağı olduğu bir ildə kredit ödənişi davam edərkən, özkapital əsaslı strukturda paylanacaq dividend azaldıla və ya dayandırıla bilər.
Müəlliflər həmçinin klassik kooperativ kapital sistemlərində pay qeydlərinin əl ilə aparılması, dividend hesablamalarının şəffaf olmaması, üzvlərin giriş-çıxış əməliyyatlarının çətinləşməsi və kənar tərəflərin pay sahibliyini və ödəniş tarixçəsini müstəqil şəkildə doğrulaya bilməməsi kimi inzibati problemlərə diqqət çəkirlər.
Təklif olunan yanaşma bu iki problemi birləşdirir: kooperativ kapital payları blokzincir üzərində tokenləşdirilir və dividend hüquqları ağıllı müqavilə ilə avtomatik mühasibatlaşdırılır. Beləliklə məqsəd yalnız kriptoaktiv yaratmaq deyil, kapital sahibliyi ilə mənfəət bölgüsünü eyni doğrulana bilən qeydiyyat sisteminə bağlamaqdır.
Tədqiqatın üç əsas töhfəsi
- Riyazi mexanizm: Üzv sayından asılı olmayan O(1) dividend paylanmasını təmin edən böyüdülmüş akkumulyator strukturunu kooperativ kapitalına uyğunlaşdırmaq və token transferlərində keçmiş hüquqları qorumaq.
- Kooperativ yönümlü dizayn: Kripto ödənişi ilə ənənəvi fiat ödənişini eyni sistemdə dəstəkləmək; ehtiyat tokenləri, pul kisəsinin bərpası və illik dividend idarəetməsi kimi əməliyyat funksiyaları əlavə etmək.
- Doğrulana bilən tətbiq: Sistemi Solidity əsaslı ağıllı müqavilə kimi tətbiq edib Ethereum Sepolia testnet üzərində işlətmək, gas sərfini ölçmək və mənbə kodu–bytecode uyğunluğunu Etherscan vasitəsilə doğrulana bilən etmək.
Əsas kapital və dividend modeli
Model kooperativə məxsus kənd təsərrüfatı emal müəssisəsi \(F\)-nin EVM uyğun blokzincirdə \(S\) ağıllı müqaviləsi vasitəsilə ERC-20 tipli dəyişdirilə bilən tokenlərlə təmsil olunduğunu fərz edir. Hər token sabit kapital vahididir. Caconde nümunəsində:
\[ 1\ \text{token}=1\ \text{BRL} \]
Ümumi token sayı \(T_{\mathrm{total}}\), ehtiyatda saxlanılan tokenlər \(T_{\mathrm{reserve}}(t)\), dövriyyədəki tokenlər \(T_{\mathrm{circ}}(t)\) və üzv \(i\)-nin sahib olduğu token miqdarı \(T_i(t)\) ilə göstərilir.
Dövriyyədəki təklif:
\[ T_{\mathrm{circ}}(t)=T_{\mathrm{total}}-T_{\mathrm{reserve}}(t) \tag{1} \]
Kooperativin \(t\) dövründəki xalis mənfəəti \(L(t)\), bunun dividendə ayrılan nisbəti \(\alpha\) olduqda ümumi paylana bilən dividend:
\[ D(t)=\alpha L(t), \qquad L(t)\geq 0 \tag{2} \]
kimi müəyyən edilir.
Üzv \(i\)-nin həmin dövrdəki proporsional dividendi:
\[ d_i(t)=D(t)\frac{T_i(t)}{T_{\mathrm{circ}}(t)} \tag{3} \]
şəklindədir. Bu tənlik eyni anda dövriyyədə olan tokenlər içində üzvün sahiblik nisbətini birbaşa dividend payına çevirir.
Model hansı şərtlərdə işləyir?
Mənbə üç əsas ilkin şərt göstərir. Kooperativin xalis mənfəəti etibarlı mühasibat sistemləri və ya uyğun məlumat mənbələri ilə doğrulanmalıdır. Token sahibliyi real kapital iştirakını düzgün təmsil etməlidir. Bundan əlavə, mənfəətin nə qədərinin paylanacağını müəyyən edən \(\alpha\) nisbəti kooperativ tərəfindən qəbul edilməli və ağıllı müqavilənin idarəetmə prosesinə bağlanmalıdır.
Böyüdülmüş Akkumulyator Nədir və Niyə O(1) Dividend Paylanmasını Təmin Edir?
Böyüdülmüş akkumulyator (magnified accumulator), hər dividend paylanmasında bütün üzvlərin pul kisələrini dolaşmaq əvəzinə token başına yığılmış dividendi vahid qlobal dəyişəndə yeniləyən və fərdi hüquqları lazım olduqda həmin dəyişəndən hesablayan mühasibat mexanizmidir. Buna görə paylama əməliyyatı üzv sayı 10 və ya 10.000 olsa belə hər üzv üzərində ayrıca dövr işlətmir; paylamanın əsas əməliyyat mürəkkəbliyi O(1) olaraq qalır.
EVM-nin yerli sürüşən nöqtəli ədəd dəstəyi olmadığı üçün mənbə hesablamanı \(M=2^{128}\) böyütmə əmsalı ilə sabit nöqtəli arifmetikaya keçirir. Qlobal dividend akkumulyatoru \(\Phi(t)\):
\[ \Phi(t)=\Phi(t-1)+\frac{D(t)M}{T_{\mathrm{circ}}(t)}, \qquad \Phi(0)=0 \tag{8} \]
kimi yenilənir.
Təkrarlı şəkildə açıldıqda:
\[ \Phi(t)=M\sum_{k=1}^{t}\frac{D(k)}{T_{\mathrm{circ}}(k)} \tag{9} \]
alınır. Beləliklə \(\Phi(t)\), keçmiş bütün dividend paylamalarının token başına miqyaslandırılmış cəmini daşıyır.
Üzv \(i\)-nin mənbədə “kumulyativ dividend hüququ” kimi müəyyən edilən dəyəri:
\[ E_i(t)=\frac{\Phi(t)T_i(t)+\delta_i}{M} \tag{10} \]
şəklindədir. Burada \(\delta_i\), token miqdarı keçmişdə dəyişibsə, keçmiş hüquqları düzəltmək üçün istifadə edilən şəxsi zaman düzəlişi terminidir.
Əvvəllər çıxarılmış dividendlər \(C_i(t)\) ilə göstərildikdə çıxarıla bilən məbləğ:
\[ W_i(t)=E_i(t)-C_i(t) \tag{11} \]
olur. Çıxarışdan sonra mənbə:
\[ C_i(t)\leftarrow C_i(t)+W_i(t) \tag{12} \]
yeniləməsini tətbiq edir.
Token Transferlərində Zaman Ədaləti Necə Qorunur?
Zaman ədaləti, token yeni sahibə keçdikdə yeni sahibin tokeni əldə etməzdən əvvəl yaranmış dividendləri tələb etməsinin qarşısını almaq və əvvəlki sahibin transferdən əvvəl yaranmış hüququnu qorumaq üçün \(\delta_i\) düzəliş terminlərinin transfer anında bərabər və əks istiqamətdə yenilənməsi ilə təmin olunur.
Üzv \(a\), üzv \(b\)-yə \(t\) anında \(\tau\) token göndərdikdə:
\[ \delta_a\leftarrow\delta_a+\tau\Phi(t) \tag{13} \]
\[ \delta_b\leftarrow\delta_b-\tau\Phi(t) \tag{14} \]
yeniləmələri edilir. Göndərənin düzəliş dəyəri artaraq əvvəlki tokenlərinin keçmiş dividend hüququnu qoruyur; alıcının dəyəri isə eyni məbləğdə azaldılaraq alışdan əvvəlki dövrlərin dividendləri alıcıya ötürülmür.
Bu mexanizmin mühüm nəticəsi budur ki, dividend hüququ yalnız “çıxarış anındakı pul kisəsi balansı” əsasında müəyyən edilmir. Hüquq tokenlərin hansı paylama dövrlərində kim tərəfindən saxlanıldığını mühasibatlaşdırmağa çalışır.
Ümumi dividendin qorunması və mənbədaxili notasiya problemi
Mənbə Teorem 1-də sistemin token transferləri zamanı dividend hüququ yaratmadığını və ya yox etmədiyini və ümumi paylamaların qorunmalı olduğunu irəli sürür. Mətndəki ifadə:
\[ \sum_{i=1}^{n}\left[E_i(t)+C_i(t)\right] = \sum_{k=1}^{t}D(k) \tag{15} \]
şəklindədir.
Lakin mənbə təriflərində \(E_i(t)\), Tənlik (10)-da “kumulyativ dividend hüququ” kimi müəyyən edilmiş, çıxarılmamış hüquq isə Tənlik (11)-də \(W_i(t)=E_i(t)-C_i(t)\) kimi verilmişdir. Əlavə A-dakı sübut isə bəzi addımlarda \(E_i(t)\)-ni “çıxarılmamış hüquq” kimi istifadə edir. Buna görə Teorem 1-in Tənlik (15) göstərimi ilə Tənlik (10)–(11)-dəki dəyişən tərifləri arasında notasiya uyğunsuzluğu vardır. Mənbənin nəzərdə tutduğu mühasibat qorunması prinsipi aydındır; lakin Verianla bu sübutu səssizcə yenidən formullaşdırmır.
Xalis mənfəətin tərifi
Dividend mexanizminin girişi olan xalis mənfəət standart mühasibat formasında:
\[ L(t)=R(t)-C(t) \tag{16} \]
kimi yazılır. \(R(t)\) əməliyyat gəlirlərini, \(C(t)\) isə sabit və dəyişən əməliyyat xərclərini göstərir.
Zərər, kütləvi transfer və sürətli üzv artımı
Mənbə üç sərhəd halını riyazi olaraq müzakirə edir. Xalis mənfəət mənfidirsə \(D(t)=0\) qəbul edilir, akkumulyator yenilənmir və həmin dövrdə dividend paylanmır. Dövriyyədəki tokenlərin böyük hissəsi eyni dövrdə transfer edilərsə hər transfer eyni \(\delta\) düzəliş məntiqini işlədir; token miqdarından asılı olmayaraq tək transfer O(1) olaraq qalarkən ümumi gas xərci transfer hadisələrinin sayı ilə artır. Üzv sayı bir dövr ərzində sürətlə artarsa, yeni üzvlər keçmiş paylamalarda hüquq əldə etmədən yalnız sonrakı dividendlərdə iştirak edirlər.
Sabit token sahibliyində investisiya gəliri
Üzv \(i\)-nin ilkin investisiyası:
\[ I_i=T_iP_0 \]
kimi müəyyən edilir. Sabit token sahibliyi altında \(T\) dövründə kumulyativ dividend:
\[ \operatorname{Div}_i(T) = T_i\sum_{t=1}^{T}\frac{D(t)}{T_{\mathrm{circ}}(t)} \tag{4} \]
şəklindədir.
Uzunmüddətli proqnozda mənbə xalis mənfəəti həndəsi olaraq artırır:
\[ L(t)=L_0(1+g)^{t-1} \tag{5} \]
Sabit \(T_{\mathrm{circ}}\) fərziyyəsində kumulyativ dividend:
\[ \operatorname{Div}_i(T) = \frac{T_i\alpha L_0}{T_{\mathrm{circ}}} \frac{(1+g)^T-1}{g} \tag{6} \]
və ROI:
\[ ROI_i(T) = \frac{\operatorname{Div}_i(T)}{I_i} = \frac{\alpha L_0}{T_{\mathrm{circ}}P_0} \begin{cases} \dfrac{(1+g)^T-1}{g}, & g>0 \\ T, & g=0 \end{cases} \tag{7} \]
kimi alınır. \(T_i\) surətdə və məxrəcdə ixtisar olunduğuna görə bu modeldə mütləq dividend token sayı ilə artsa da eyni şərtlərdə faizlə ROI üzvün sahib olduğu token sayından asılı deyil.
Caconde Ssenarisindəki %138,2 ROI Nə Deməkdir?
%138,2 ROI, Caconde üçün fərz edilən sabit 720.000 dövriyyədəki token, BRL 1,00 ilkin token qiyməti, BRL 113.000 birinci il xalis mənfəəti, %70 dividend paylama nisbəti, illik %5 mənfəət artımı və 10 illik müddət altında hesablanan kumulyativ dividendin ilkin investisiyaya nisbətidir; illik gəlir dərəcəsi, reallaşmış sahə gəliri və ya zəmanətli maliyyə nəticəsi deyil.
Caconde modeli real pilot kooperativin 10 illik mühasibat qeydi deyil. Tədqiqat bölgədəki istehsal və xərc mənbələrindən götürülən parametrləri bir araya gətirərək təklif olunan maliyyələşdirmə sisteminin necə işləyə biləcəyini göstərmək üçün hipotetik ssenari qurur.
Caconde qəhvə kooperativi ssenarisi
| Parametr | Mənbədə istifadə olunan dəyər |
|---|---|
| Müəssisə investisiyası məbləği | BRL 800.000 |
| Emal gücü | 800 ton/il |
| Birinci il gücdən istifadə | %85, 680 ton |
| Birinci il emal olunan miqdar | 11.300 ədəd 60 kg kisə |
| Emal haqqı | BRL 22/kisə |
| Əməliyyat xərci | BRL 12/kisə |
| Dividend nisbəti \(\alpha\) | 0,70 |
| İllik mənfəət artımı \(g\) | %5 |
| Proqnoz müddəti | 10 il |
| Ümumi token | 800.000 |
| Dövriyyədəki token | 720.000 |
| Ehtiyat | 80.000 token (%10) |
Birinci il proqnozu:
\[ R(1)=11.300\times22=\text{BRL }248.600 \]
\[ C(1)=11.300\times12=\text{BRL }135.600 \]
\[ L(1)=\text{BRL }113.000 \]
Mənfəətin %70-i paylandıqda birinci il dividend fondu BRL 79.100, kooperativdə saxlanacaq hissə BRL 33.900 olur.
Həssaslıq təhlili
| Dəyişən | Aşağı ssenari | Aşağı ROI | Yüksək ssenari | Yüksək ROI |
|---|---|---|---|---|
| Mənfəət artım nisbəti \(g\) | %0 | %109,9 | %8 | %159,2 |
| Paylama nisbəti \(\alpha\) | 0,50 | %98,7 | 0,90 | %177,7 |
| İlkin xalis mənfəət \(L_0\) | BRL 85.000 | %103,9 | BRL 140.000 | %171,1 |
| Dövriyyədəki təklif \(T_{\mathrm{circ}}\) | 650.000 | %153,0 | 800.000 | %124,4 |
Mənbənin təhlilində \(\alpha\) paylama nisbəti ROI üzərində proporsional olaraq ən birbaşa təsiri göstərir. Dövriyyədəki token təklifi artdıqda eyni dividend daha çox tokenə bölündüyü üçün token başına gəlir azalır.
PRONAF ilə aparılan model müqayisəsi
| Meyar | Tokenləşdirilmiş model | PRONAF, illik %8 |
|---|---|---|
| Müəssisə investisiyası | BRL 800.000 | BRL 800.000 |
| Ümumi kapital xərci | BRL 800.000 | BRL 1.190.000 |
| Faiz ödənişi | BRL 0 | BRL 390.000 |
| Girov | Yoxdur | Danışıqlardan asılı, adətən aktivlər |
| Mənbəyə çıxış müddəti | 15–30 gün | 90–180 gün |
| Gəlir/ödəniş strukturu | Dəyişən dividend | Sabit borc xidməti |
| Üzv sahibliyi | Tokenlərlə daimi pay | Yoxdur |
Bu cədvəl iki real maliyyələşdirmə proqramının randomizə edilmiş və ya sahə əsaslı performans müqayisəsi deyil. Mənbənin seçdiyi faiz dərəcəsi, müddət və kooperativ modeli fərziyyələri altında aparılmış iqtisadi ssenari müqayisəsidir.
Tədqiqatın Metodu və Nəticələri
CooperativeToken ağıllı müqavilə arxitekturası
Mənbənin 12-ci səhifəsindəki Şəkil 1, `CooperativeToken` müqaviləsinin OpenZeppelin `ERC20` və `ReentrancyGuard` komponentləri ilə əlaqəsini və əsas vəziyyət dəyişənlərini göstərir. `magnifiedDividendPerShare`, Tənlik (8)-dəki \(\Phi(t)\) qlobal akkumulyatorunu; `magnifiedDividendCorrections`, \(\delta_i\) şəxsi düzəlişlərini; `withdrawnDividends` isə əvvəllər çıxarılmış dividendləri saxlayır.
| Dəyişən | Funksiyası |
|---|---|
| MAGNITUDE | \(M=2^{128}\) sabit nöqtə miqyaslandırması |
| magnifiedDividendPerShare | Token başına yığılmış qlobal dividend |
| magnifiedDividendCorrections | Transferlər zamanı keçmiş hüquqları qoruyan fərdi düzəlişlər |
| withdrawnDividends | Əvvəllər çıxarılmış dividendlərin qeydi |
| reserveBalance | Dövriyyədən kənardakı kooperativ ehtiyatı |
| yearlyProposals | İllik dividend təklifi/təsdiq vəziyyəti |
| paymentToken | Token alışında və dividend ödənişində istifadə olunan ödəniş tokeni |
Mənbədaxili yazı qeydi: Bölmə 5.1-in bir cümləsində “ERC-204” ifadəsi keçir. Lakin xülasə, Şəkil 1, kod arxitekturası və 4-cü dipnot standartı ERC-20 kimi müəyyən edir. Buna görə “ERC-204” ifadəsi mənbə daxilində uyğunsuz yazılış kimi qorunmalı və müstəqil token standartı kimi şərh edilməməlidir.
Üç əsas O(1) alqoritm
Alqoritm 1 — Dividend paylanması: dövriyyədəki təklif hesablanır, dividend fondu müqaviləyə alınır və yalnız \(\Phi(t)\) qlobal akkumulyatoru yenilənir. Bütün üzvlər üzərində dövr aparılmır.
Alqoritm 2 — Dividend çıxarılması: istifadəçinin cari token balansı, şəxsi düzəliş termini və keçmiş çıxarışları istifadə olunaraq \(E_i(t)\) və \(W_i(t)\) hesablanır; sonra ödəniş istifadəçiyə göndərilir.
Alqoritm 3 — Zaman düzəlişi: hər token transferində göndərən və alan tərəfin \(\delta\) dəyərləri transfer edilən token miqdarı və cari \(\Phi(t)\) dəyərinə görə bərabər-əks şəkildə dəyişdirilir.
İllik idarəetmə dövrü
Mənbədə dividend prosesi üçmərhələli təklif-təsdiq-paylama axını ilə tətbiq edilmişdir. `proposeDividends(year, amount)` idarəetmənin illik paylamanı təklif etməsini, `approveProposal(year)` təklifin təsdiqlənib dəyişməz hala gəlməsini, `distributeDividendsForYear(year)` isə ödəniş fondunun paylama mexanizminə ötürülməsini təmin edir.
Mənbə sistemi “demokratik idarəetmə” prinsipləri ilə əlaqələndirsə də, mövcud müqavilədə əsas idarəetmə əməliyyatlarının `Owner` səlahiyyətinə bağlı olduğu göstərilir. Təhlükəsizlik müzakirəsində müəlliflər istehsal versiyasında seçilmiş idarə heyəti üzvlərindən 3/5 imza tələb edən çoximzalı pul kisəsinin istifadəsini təklif edirlər. Buna görə mövcud testnet tətbiqi tam token çəkili və ya birbaşa üzv səsverməli mərkəzsizləşdirilmiş idarəetmə deyil.
Kripto və fiat ilə token əldə edilməsi
15-ci səhifədəki Şəkil 2 iki ayrı əldəetmə yolunu göstərir. `purchaseTokens` funksiyası konfiqurasiya edilmiş stabil kriptoaktivlə 1:1 token alışını təmin edir. `mintWithFiat` isə Pix, kredit kartı və ya bank köçürməsi kimi zəncirdənkənar ödənişi kooperativ əməkdaşlarının yoxlamasından sonra token buraxılmasına bağlayır.
Fiat yolu blokzincir pul kisəsi və kriptovalyuta istifadə təcrübəsi aşağı olan istehsalçıları sistemə daxil etməyi hədəfləyir. Lakin əməliyyatın zəncirdənkənar ödəniş təsdiqi səlahiyyətli əməkdaş tərəfindən aparıldığı üçün bu hissə tam mərkəzsiz deyil.
Ehtiyat və pul kisəsinin bərpası
Caconde nümunəsində ümumi təklifin %10-u olan 80.000 token ehtiyatda saxlanılır və dividend hesablamasına daxil edilmir. `distributeFromReserve` yeni üzvlərin sistemə daxil edilməsi və ya əməliyyat ehtiyacları üçün ehtiyatdan token ötürə bilər.
`recoverWallet(oldWallet,newWallet)` funksiyası şəxsi açarını itirən üzvlərin tokenlərinin və yığılmış hüquqlarının yeni pul kisəsinə köçürülməsinə imkan verir. Bu əməliyyat yalnız kooperativ tərəfindən, zəncirdənkənar şəxsiyyət yoxlamasından sonra həyata keçirilə bilər. Dizayn istifadəçi qorunması təmin etsə də, kooperativ rəhbərliyinə yüksək səviyyədə səlahiyyət verir.
Gas sınaq mühiti
| Parametr | Dəyər |
|---|---|
| Ümumi təklif | 800.000 token, 6 onluq |
| Dövriyyədəki təklif | 720.000 token, %90 |
| Ehtiyat | 80.000 token, %10 |
| Ödəniş tokeni | MockBRL, 6 onluq |
| İlkin üzv ünvanı | 2 ünvan, bərabər token bölgüsü |
| Solidity | 0.8.26 |
| Kompilyator optimallaşdırması | 200 runs |
| Şəbəkə doğrulaması | Ethereum Sepolia testnet |
Mənbə gas cədvəllərində 21.000 gas-lıq əsas əməliyyat overhead-ni ölçülən funksiya xərclərindən çıxardığını bildirir.
Ölçülən gas sərfləri
| Əməliyyat | Gas | Təxmini xərc, USD | Mürəkkəblik |
|---|---|---|---|
| Müqavilənin yerləşdirilməsi | 2.147.770 | 5,2 × 10⁻⁴ | Birdəfəlik |
| distributeDividends | 144.393 | 3,5 × 10⁻⁵ | O(1) |
| claimDividends, birinci | 75.069 | 1,8 × 10⁻⁵ | O(1) |
| claimDividends, sonrakı | 57.969 | 1,4 × 10⁻⁵ | O(1) |
| proposeDividends | 72.035 | 1,7 × 10⁻⁵ | O(1) |
| approveProposal | 32.294 | 7,8 × 10⁻⁶ | O(1) |
| purchaseTokens | 68.810 | 1,7 × 10⁻⁵ | O(1) |
| transfer + _update | 42.112 | 1,0 × 10⁻⁵ | O(1) |
| mintWithFiat | 51.818 | 1,2 × 10⁻⁵ | O(1) |
| distributeFromReserve | 50.387 | 1,2 × 10⁻⁵ | O(1) |
Dollar xərcləri 2 gwei gas qiyməti və təxminən 0,12 ABŞ dolları POL qiymətinə əsaslanan Dekabr 2025 fərziyyəsidir. Şəbəkə qiymətləri dəyişərsə real xərclər də dəyişər.
O(1) ilə O(n) miqyaslanma müqayisəsi
Mənbənin 19-cu səhifəsindəki Şəkil 4-də böyüdülmüş akkumulyator yanaşmasının paylama xərci 144.393 gas ətrafında üfüqi qalarkən, bütün üzvləri bir-bir dolaşan sadə O(n) yanaşması üzv sayı ilə xətti artır. Mənbə 10.000 üzvdə sadə yanaşmanın təxminən 1460 dəfə daha çox gas tələb edəcəyini hesablayır.
Buradakı O(1) iddiası hər növ kooperativ fəaliyyəti üçün ümumi sistem xərcinin sabit olduğu mənasına gəlmir. Məsələn, 10.000 ayrı üzv eyni anda token transferi etsə, hər transfer O(1) olsa da ümumilikdə 10.000 əməliyyat tələb olunur. Sabit mürəkkəblik xüsusilə bir dividend paylanmasının bütün üzvlərə qarşı hesablanması probleminə aiddir.
Sepolia testnet əməliyyat nümayişi
Mənbə doğrulanmış `CooperativeToken` və MockBRL müqavilələri ilə dörd üzvlü testnet ssenarisi həyata keçirmişdir:
| İştirakçı | CCC token | Əldəetmə üsulu | Dividend çıxarıbmı? |
|---|---|---|---|
| Üzv 1 | 13.000 | MockBRL | Xeyr |
| Üzv 2 | 7.000 | MockBRL | Bəli |
| Üzv 3 | 19.000 | Fiat / mintWithFiat | Xeyr |
| Üzv 4 | 10.000 | MockBRL | Xeyr |
Dörd üzvün cəmi 49.000 CCC tokenə çatmışdır. Kooperativ 10.000 MockBRL dividend fondu təklif etmiş, təsdiqləmiş və paylama funksiyasını işə salmışdır. Üzv 2 dividendini çıxarmış; digər üzvlərin hüquqları gələcəkdə çıxarılmaq üçün sistemdə qalmışdır. Token transferlərində `_update` mexanizmi zaman düzəlişlərini avtomatik tətbiq etmişdir.
Bu Sistem Real Kənd Təsərrüfatı Kooperativində Doğrulanıbmı?
Xeyr. Ağıllı müqavilə Ethereum Sepolia testnet üzərində texniki olaraq yerləşdirilmiş və işlədilmişdir; Caconde bölməsi isə real istehsal və xərc mənbələri ilə kalibrlənmiş hipotetik iqtisadi proqnozdur. Aktiv kooperativ üzvləri ilə sahə tətbiqi, real kapital toplama, uzunmüddətli əməliyyat, hüquqi icazə prosesi və real istifadəçi mənimsəməsi hələ doğrulanmayıb.
Tənzimləyici sərhədlər
Müəlliflər Braziliyada tokenləşdirilmiş kooperativ paylarının hüquqi təsnifatının aydın olmadığını vurğulayırlar. Lei 14.478/2022 virtual aktiv xidmətlərinə çərçivə gətirsə də, kooperativ tokenlərinin kollektiv investisiya müqaviləsi və ya qiymətli kağız sayılıb-sayılmayacağı ayrıca qiymətləndirilməlidir. CVM Resolution 88/2022 çərçivəsində qiymətli kağız təsnifatı aparılarsa, qeydiyyat, prospekt və davamlı açıqlama öhdəlikləri yarana bilər.
Mənbə həmçinin kooperativ səhmlərinin üzv olmayan şəxslərə ötürülməsinə dair Lei 5.764/1971 məhdudiyyətlərinin araşdırılmasını və lazım gələrsə CVM tənzimləyici sandbox-dan ilkin rəy alınmasını tövsiyə edir. Avropada tətbiq olunacaq oxşar sistemlərin isə MiCA və əlaqədar qiymətli kağız qaydaları ilə ayrıca qiymətləndirilməli olduğunu bildirir.
Rəqəmsal savadlılıq məhdudiyyəti
Sistem pul kisəsi istifadəsi, şəxsi açarın idarə edilməsi və blokzincirlə qarşılıqlı əlaqə tələb edir. Mənbə kiçik kənd istehsalçıları üçün bu şərtin mühüm mənimsəmə maneəsi ola biləcəyini qəbul edir. `mintWithFiat` və `recoverWallet` bu maneəni azaltmaq üçün dizayn edilmişdir; lakin istifadəçilərin dividend çıxara bilməsi üçün hələ də pul kisəsinə ehtiyac var.
Müəlliflər gələcəkdə kooperativ tərəfindən çoximza ilə idarə olunan saxlayıcı pul kisəsi, biometrik bərpa, SMS əsaslı əməliyyat imzalama və ya bank hesabına fiat ödənişi kimi variantların araşdırılmasını təklif edirlər.
Təhlükəsizlik sərhədləri
Mənbə dəyər transferi edən funksiyalarda `ReentrancyGuard`, Solidity 0.8.x daxili daşma yoxlamaları və \(2^{128}\) sabit nöqtə miqyaslandırmasından istifadə etdiyini bildirir. Bununla belə kooperativ sahibi rolunun `distributeDividends` və `recoverWallet` kimi güclü səlahiyyətlərə malik olması idarəetmə riski yaradır.
İstehsal mühitində real üzv kapitalı istifadə edilməzdən əvvəl müstəqil ağıllı müqavilə təhlükəsizlik auditi aparılması; owner hesabının 3/5 çoximzalı struktura keçirilməsi və istifadə olunan stabil kriptoaktivin ehtiyat/depeg risklərinin qiymətləndirilməsi tövsiyə olunur.
Tədqiqatın dəstəklədiyi nəticələr
- Böyüdülmüş akkumulyator yanaşması tək dividend paylanmasını üzv sayından asılı olmayan O(1) əməliyyat strukturunda həyata keçirə bilər.
- Sepolia testnet tətbiqində `distributeDividends` təxminən 144.393 gas sərf etmişdir.
- Token transferlərində fərdi düzəliş terminləri keçmiş dövr hüquqlarını qorumaq məqsədilə tətbiq oluna bilər.
- Fiat və stabil kriptovalyuta əsaslı iki token əldəetmə yolu eyni müqavilə arxitekturasında birləşdirilə bilər.
- Caconde üçün müəyyən edilən fərziyyələr altında iqtisadi model müsbət kumulyativ dividend və təxminən %138,2 10 illik ROI proqnozu yaradır.
Tədqiqatın dəstəkləmədiyi nəticələr
- Sistemin real kooperativlərdə hüquqi olaraq təsdiqləndiyini göstərmir.
- Real fermerlərlə uzunmüddətli istifadəçi mənimsəməsini sübut etmir.
- %138,2 ROI-nin reallaşacağını və ya zəmanət verildiyini göstərmir.
- Polygon əsas şəbəkəsində real istehsal istifadəsinin iqtisadi olaraq doğrulandığını göstərmir.
- Ağıllı müqavilənin müstəqil təhlükəsizlik auditindən keçdiyini göstərmir.
- Tokenləşdirilmiş strukturun hər ölkədə qiymətli kağız və ya kooperativ hüququ baxımından eyni şəkildə tətbiq oluna biləcəyini göstərmir.
Mənbədaxili texniki uyğunsuzluqlar
Birinci uyğunsuzluq Bölmə 5.1-də keçən “ERC-204” ifadəsidir; məqalənin digər hissələri ERC-20 standartından istifadə edir.
İkinci və daha mühüm uyğunsuzluq Teorem 1-in dividend qorunması bərabərliyi ilə \(E_i\), \(W_i\) və \(C_i\) dəyişənlərinin əvvəlki tərifləri arasındadır. Mənbə \(E_i\)-ni bir yerdə kumulyativ hüquq, Əlavə A-da isə çıxarılmamış hüquq kimi istifadə edir. Buna görə teoremin notasiyası istehsal sistemi tətbiq edilməzdən əvvəl müstəqil riyazi doğrulamaya məruz qoyulmalıdır.
Üçüncü uyğunsuzluq, Data Availability Statement-ın Polygon mainnet qarşılıqlı əlaqələrindən bəhs etməsinə baxmayaraq, məqalədə doğrulanmış yerləşdirmə və əməliyyat nümayişinin Sepolia üçün verilməsi, Polygon-un isə əsasən xərc təxminində istifadə olunmasıdır.
Mənbə və Metod Qeydi
Orijinal başlıq: A Blockchain System for Scalable Tokenized Equity and Efficient Dividend Distribution in Agricultural Cooperatives
Müəlliflər: Juan Minango; Alberto Paradisi; Silvia Marion; Andreza Lona; Ivan Bergier
Məsul müəllif: Juan Minango
Qurum 1: Center for Research and Development in Telecommunications (CPQD), Campinas, São Paulo, Brazil
Qurum 2: Embrapa Digital Agriculture, Campinas, São Paulo, Brazil
Jurnal: Economies
Nəşriyyat: MDPI
Nəşr növü: Article
Biblioqrafik qeyd: Economies, 2026, 14(6), 220
DOI: 10.3390/economies14060220
Təqdim: 23 Mart 2026
Reviziya: 25 May 2026
Qəbul: 28 May 2026
Nəşr: 11 İyun 2026
Lisenziya: Creative Commons Attribution (CC BY).
Əsas tədqiqat növü: Riyazi maliyyələşdirmə modeli, ağıllı müqavilə hazırlanması, testnet tətbiqi, gas təhlili və hipotetik iqtisadi ssenari proqnozu.
Blokzincir mühiti: EVM uyğun arxitektura; Ethereum Sepolia testnet üzərində doğrulanmış yerləşdirmə.
Proqram təminatı: Solidity 0.8.26; OpenZeppelin ERC-20/ReentrancyGuard; Hardhat; optimallaşdırma 200 runs.
İqtisadi tətbiq konteksti: Caconde, São Paulo, Braziliyada 100–150 kiçik qəhvə istehsalçısına xidmət göstərəcək 800 ton/il gücündə hipotetik yaş qəhvə emalı kooperativi.
Maliyyələşdirmə: São Paulo Research Foundation (FAPESP), 22/09319-9 və 24/18399-1 nömrəli qrantlar.
Məlumatların əlçatanlığı: Müəlliflər yeni klassik tədqiqat məlumat dəsti yaradılmadığını; nəticələrin blokzincir əməliyyatları və ağıllı müqavilə qarşılıqlı əlaqələrindən törədildiyini bildirirlər. Lakin Polygon mainnet ifadəsi metod bölməsindəki Sepolia yerləşdirilməsi ilə tam üst-üstə düşmədiyi üçün bu bəyanat diqqətlə şərh edilməlidir.
Maraqlar toqquşması: Müəlliflər maraqlar toqquşması bildirməyib; maliyyələşdirən qurumların tədqiqat dizaynında, təhlildə, şərhdə, yazıda və ya nəşr qərarında rol oynamadığını bildiriblər.
Müəllif töhfələri: Konseptuallaşdırma Juan Minango, Alberto Paradisi və Ivan Bergier; metodologiya Juan Minango və Silvia Marion; proqram təminatı və formal təhlil Juan Minango; doğrulama Juan Minango, Alberto Paradisi və Andreza Lona; tədqiqat Juan Minango və Alberto Paradisi; resurslar Andreza Lona və Silvia Marion; məlumatların kurasiyası və vizuallaşdırma Juan Minango; nəzarət Alberto Paradisi, Andreza Lona və Ivan Bergier; layihə idarəetməsi Andreza Lona tərəfindən həyata keçirilmişdir.
Əsas metodoloji sərhəd: Real kooperativ sahə tətbiqi, aktiv fermer istifadəçi testi, müstəqil təhlükəsizlik auditi, formal doğrulama və istehsal əsas şəbəkəsində uzunmüddətli əməliyyat hələ aparılmamışdır.
Mənbədaxili notasiya sərhədi: Tənlik (10)–(15) və Əlavə A-dakı \(E_i\), \(W_i\), \(C_i\) istifadələri arasında dividend qorunması teoreminə təsir edən tərif uyğunsuzluğu vardır. Bu hissə müstəqil formal doğrulama aparılmadan qüsursuz sübut kimi təqdim edilməməlidir.
Vizualın yenidən çəkilməsi: Şəkil 1-in ağıllı müqavilə arxitekturası, Şəkil 2-nin iki token əldəetmə yolu, Şəkil 3-ün illik sistem axını və Şəkil 4-ün O(1)/O(n) miqyaslanma müqayisəsi Verianla üçün mənbə əlaqələrini qoruyan orijinal sxemlər kimi yenidən qurulmağa uyğundur.
Verianla Live uyğunluğu: Live Process, Live Equation və Live Compare üçün yüksək dərəcədə uyğundur. Elmi parametrləri sərbəst dəyişdirərək yeni investisiya nəticələri yaradan istifadəçi simulyasiyası uyğun deyil.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib