


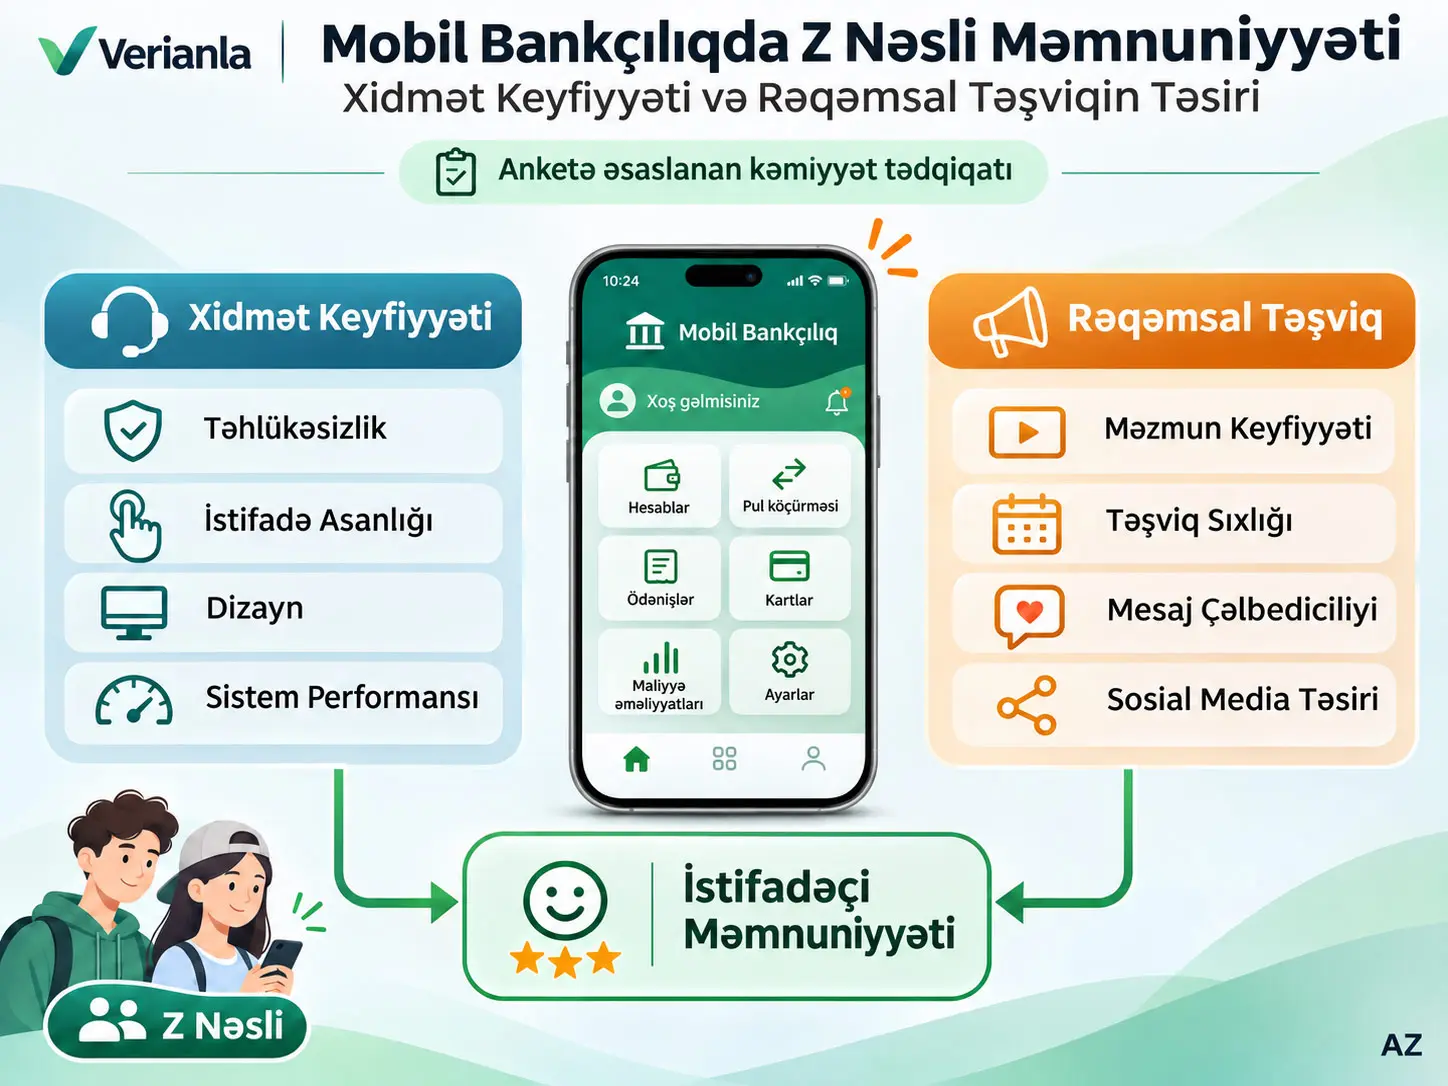
Mobil bankçılıq istifadəçisi məmnuniyyəti, bu tədqiqatda BTN Syariah Mobile-dan istifadə edən Z nəsli müştərilərinin xidmət təcrübəsini gözləntiləri ilə müqayisə etmələri nəticəsində formalaşan qiymətləndirməni ifadə edən asılı dəyişəndir. Tədqiqat BTN Syariah Kudus alt filialındakı aktiv Z nəsli mobil bankçılıq istifadəçilərində xidmət keyfiyyəti və rəqəmsal təşviq strategiyalarının istifadəçi məmnuniyyəti ilə əlaqəsini araşdırır. Kəmiyyət və əlaqəli tədqiqat dizaynında 810 nəfərlik istifadəçi populyasiyasından məqsədli seçmə ilə 90 iştirakçı seçilmiş; 1–5 diapazonlu Likert şkalalı sorğu tətbiq edilmiş və məlumatlar SPSS-də çoxsaylı xətti reqressiya ilə təhlil olunmuşdur.
Xidmət keyfiyyəti üçün reqressiya əmsalı B = 0.155, t-dəyəri 2.258 və əhəmiyyətlilik dəyəri p = 0.026 kimi bildirilmişdir. Rəqəmsal təşviq strategiyası üçün B = 0.202, t = 3.846 və mənbədə Sig. = 0.000 verilmişdir. Hər iki dəyişən tədqiqatda istifadə olunan α = 0.05 qərar həddində müsbət və statistik baxımdan əhəmiyyətlidir. İki müstəqil dəyişənin birlikdə qiymətləndirildiyi model üçün F = 30.432 və Sig. = 0.000 bildirilmiş; əsas reqressiya modelinin Adjusted R² dəyəri 0.398 tapılmışdır.
Adjusted R² = 0.398 modeldəki xidmət keyfiyyəti və rəqəmsal təşviq strategiyası dəyişənlərinin istifadəçi məmnuniyyəti ballarındakı nümunədaxili variasiyanın təxminən %39.8-ni izah etdiyini göstərir. Qalan %60.2-lik hissənin bu iki dəyişən tərəfindən izah edilmədiyini söyləmək olar; bu hissənin hansı dəyişənlərdən qaynaqlandığı mövcud tədqiqatla birbaşa müəyyən edilməmişdir.
Tədqiqatda işlədilən “effect” və ya “influence” ifadələri qorunsa da, dizayn eksperimental deyil. İştirakçılar təsadüfi müdaxilə qruplarına təyin edilmədiyi və xidmət keyfiyyəti yaxud rəqəmsal təşviq eksperimental şəkildə dəyişdirilmədiyi üçün reqressiya nəticələri təkbaşına qəti səbəbiyyət sübutu kimi şərh edilməməlidir. Nəticələr BTN Syariah Mobile-ın Kudusdakı seçilmiş aktiv istifadəçi nümunəsinə aiddir.
Tədqiqatın əsas problemi
Tədqiqatın diqqət mərkəzi rəqəmsal bankçılığın texniki baxımdan istifadə oluna bilməsinin təkbaşına gənc istifadəçilərin məmnuniyyətini izah etmək üçün kifayət edib-etməməsidir. Tədqiqatçılar mobil bankçılıq təcrübəsində bir-birindən ayrı, lakin tamamlayıcı iki sahəni araşdırırlar: tətbiqin istifadəçiyə təqdim etdiyi xidmətin keyfiyyəti və bankın bu xidmətləri rəqəmsal kanallarda necə tanıtdığı.
Mənbə xüsusilə Z nəslinin sürətli, praktik və asan əlçatan rəqəmsal xidmətlərə yüksək maraq göstərdiyini; mobil bankçılıqda sistem performansı, təhlükəsizlik, naviqasiya rahatlığı və tətbiqin qavranılan dəyərinin istifadəçi təcrübəsini formalaşdırdığını müzakirə edir. Eyni zamanda rəqəmsal kampaniyaların məhsul və ya xidmətlə bağlı gözləntilər yarada biləcəyi qeyd olunur.
BTN Syariah Mobile mənbədə şəriət prinsiplərinə uyğun bank əməliyyatlarına rəqəmsal çıxış təmin edən mobil bankçılıq tətbiqi kimi təqdim olunur. Mənbədə sadalanan funksiyalar arasında hesab balansı və əməliyyat tarixçəsinin real vaxt rejimində göstərilməsi, BTN hesabları arasında və digər banklara pul köçürməsi, elektrik, su və təhsil kimi ödənişlərin edilməsi, telefon krediti və məlumat paketi alınması, elektron pul kisəsinin doldurulması və QRIS əməliyyatları vardır.
Bu funksiyaların məqalədə yer alması hər bir xüsusiyyətin ayrıca sınaqdan keçirildiyi anlamına gəlmir. Tədqiqatın statistik modeli tətbiqdəki ayrı-ayrı xüsusiyyətləri deyil, sorğu ilə ölçülən ümumi xidmət keyfiyyəti dəyişənini təhlil edir.
Tədqiqatı motivasiya edən BTN Syariah Kudus məlumatları
Tədqiqatçılar tədqiqat problemini izah edərkən BTN Syariah Kudus filialına aid daxili məlumatlardan istifadə edirlər. Bu məlumatlar reqressiyanın asılı və ya müstəqil dəyişənləri deyil; tədqiqatın niyə aparıldığını açıqlayan institusional kontekstdir.
| İl | Müştəri sayı | Mənbədə göstərilən vəziyyət |
|---|---|---|
| 2022 | 44 | Başlanğıc dəyəri; artım vəziyyəti göstərilməyib. |
| 2023 | 806 | Sürətlə artır |
| 2024 | 1.150 | Artır |
| 2025 | 1.050 | Azalır |
Mənbə 2025-ci ildə ümumi müştəri sayındakı azalma ilə yanaşı aktiv Z nəsli mobil bankçılıq istifadəçilərində də azalma olduğunu göstərir:
| İl | Aktiv istifadəçi sayı | Mənbədə göstərilən vəziyyət |
|---|---|---|
| 2023 | 560 | Artır |
| 2024 | 920 | Artır |
| 2025 | 810 | Azalır |
Mənbə bu geriləməni xidmət keyfiyyəti və müştəri bağlılığı baxımından mühüm siqnal kimi şərh edir. Lakin bu iki zaman sırasının birlikdə azalması təkbaşına xidmət keyfiyyətindəki pisləşmənin müştəri itkisinə səbəb olduğunu sübut etmir. Reqressiya təhlili də müştəri sayındakı illik dəyişikliyi deyil, sorğuda iştirak edən 90 istifadəçinin qavranılan xidmət keyfiyyəti, rəqəmsal təşviq və məmnuniyyət ballarını araşdırır.
Ədəbiyyat boşluğu
Mənbənin müəyyən etdiyi tədqiqat boşluğu mobil bankçılıq məmnuniyyətini izah edən tədqiqatların mühüm hissəsinin yalnız xidmət keyfiyyəti kimi texniki təcrübə dəyişənlərinə fokuslanmasıdır. Tədqiqatçılar rəqəmsal nəslin məmnuniyyətinin yalnız tətbiqin texniki performansından deyil, bankın rəqəmsal kommunikasiya və təşviq fəaliyyətləri ilə yaratdığı qavrayış və gözləntilərdən də təsirlənə biləcəyini irəli sürərək modelə ikinci müstəqil dəyişən kimi rəqəmsal təşviq strategiyasını əlavə edirlər.
Buna görə tədqiqat iki konseptual boşluğu birlikdə nəzərdən keçirməyi hədəfləyir: service gap, yəni istifadəçinin texniki xidmət təcrübəsi ilə bağlı problemlər və promotion gap, yəni rəqəmsal kampaniyaların istifadəçinin kommunikasiya tərzi və gözləntiləri ilə nə dərəcədə uyğunlaşması.
Tədqiqatın məqsədləri
- Mobil bankçılıq xidmət keyfiyyətinin Z nəsli müştərilərinin BTN Syariah Mobile-dan istifadə məmnuniyyəti ilə əlaqəsini təhlil etmək.
- Rəqəmsal təşviq strategiyalarının Z nəsli müştərilərinin BTN Syariah Mobile-dan istifadə məmnuniyyəti ilə əlaqəsini təhlil etmək.
- Xidmət keyfiyyəti ilə rəqəmsal təşviq strategiyalarının birlikdə istifadəçi məmnuniyyəti üzərindəki reqressiya əlaqəsini qiymətləndirmək.
Hipotezlər
- H1: Mobil bankçılıq xidmət keyfiyyətinin Z nəsli müştərilərinin BTN Syariah Mobile-dan istifadə məmnuniyyəti üzərində müsbət və əhəmiyyətli təsiri vardır.
- H2: Rəqəmsal təşviq strategiyalarının Z nəsli müştərilərinin BTN Syariah Mobile məmnuniyyəti üzərində müsbət və əhəmiyyətli təsiri vardır.
- H3: Mobil bankçılıq xidmət keyfiyyəti və rəqəmsal təşviq strategiyaları birlikdə Z nəsli müştərilərinin BTN Syariah Mobile-dan istifadə məmnuniyyəti üzərində əhəmiyyətli təsirə malikdir.
Mobil Bankçılıq Xidmət Keyfiyyəti Bu Tədqiqatda Necə Ölçülür?
Mobil bankçılıq xidmət keyfiyyəti tədqiqatda tək bir texniki performans dəyəri ilə deyil, istifadəçilərin tətbiq təcrübəsinə dair beş göstərici üzrə sorğu ilə ölçülən müstəqil dəyişəndir: Convenience, Security, Ease of Use, Design və Application System. Mənbə bu beş göstəricinin adlarını verir, lakin hər göstərici üzrə istifadə olunan orijinal sorğu cümlələrini yayımlamır.
| Dəyişən | Kod | Rol | Mənbədə göstərilən göstəricilər |
|---|---|---|---|
| Xidmət keyfiyyəti | X1 | Müstəqil dəyişən | Convenience, Security, Ease of Use, Design, Application System |
| Rəqəmsal təşviq strategiyası | X2 | Müstəqil dəyişən | Digital Content Quality, Promotion Frequency, Visual and Message Appeal, Promotion Relevance, Social Media Influence |
| İstifadəçi məmnuniyyəti | Y | Asılı dəyişən | General Satisfaction, Service Satisfaction, Expectation Confirmation |
Convenience və Ease of Use mənbədə iki ayrı göstərici kimi siyahıya alınmışdır. Verianla bunları bir göstəricidə birləşdirmir. Eyni şəkildə, mənbə sorğu maddələrinin tam mətnini vermədiyinə görə “təhlükəsizlik göstəricisində bu sual verildi” və ya “dizayn göstəricisi bu xüsusiyyətləri əhatə edirdi” kimi orijinal sual maddələri yaradılmır.
Rəqəmsal təşviq strategiyası nəyi ifadə edir?
Mənbə rəqəmsal təşviqi rəqəmsal texnologiya və onlayn mediadan istifadə edərək istehlakçılara məhsul və xidmətləri tanıtmaq, onlara təsir göstərmək və istifadə davranışını təşviq etmək məqsədi daşıyan marketinq kommunikasiyası kimi təqdim edir. İslami bankçılıq kontekstində bu kommunikasiyanın şəriət prinsiplərinə uyğun olması gərəkdiyi də qeyd edilir.
Tədqiqatda rəqəmsal təşviq dəyişəni beş göstərici ilə təmsil olunur: rəqəmsal məzmun keyfiyyəti, təşviq tezliyi, vizual və mesaj cəlbediciliyi, təşviqin istifadəçi baxımından uyğunluğu və sosial medianın təsiri. Tədqiqat şəriətə uyğunluğu ayrıca müstəqil dəyişən və ya ayrıca şkala kimi modelə daxil etmir.
İstifadəçi məmnuniyyəti nəyi ifadə edir?
Mənbə istifadəçi məmnuniyyətini xidmətdən əvvəlki gözlənti ilə xidmətdən sonra qavranılan performansın müqayisəsinə əsaslanan qiymətləndirmə kimi izah edir. Qavranılan performans gözləntini qarşıladıqda və ya aşdıqda istifadəçi məmnuniyyətinin yaranması gözlənilir.
Məmnuniyyət dəyişəni üç göstərici ilə ölçülmüşdür: ümumi məmnuniyyət, xidmət məmnuniyyəti və gözləntinin təsdiqi. Mənbə bu üç göstərici altında istifadə olunan orijinal sual maddələrini yayımlamır.
Tədqiqatın dəyişən modeli
Tədqiqatın Metodu və Nəticələri
Tədqiqat dizaynı
Tədqiqat kəmiyyət yanaşmasından istifadə edir və mənbə tərəfindən associative research design, yəni dəyişənlər arasındakı statistik əlaqələrin araşdırıldığı əlaqəli dizayn kimi təsvir olunur. Müstəqil dəyişənlər xidmət keyfiyyəti X1 və rəqəmsal təşviq strategiyası X2; asılı dəyişən isə istifadəçi məmnuniyyəti Y-dir.
Bu dizayn iştirakçılara eksperimental müdaxilə tətbiq etmir. Buna görə reqressiya əmsalları dəyişənlərin birlikdə necə dəyişdiyini göstərir; təkbaşına xidmət keyfiyyətindəki və ya təşviqdəki dəyişikliyin məmnuniyyətə qəti səbəb olduğunu göstərmir.
Populyasiya, nümunə və iştirak meyarları
Tədqiqat populyasiyası Kudusda BTN Syariah Mobile-ın aktiv Z nəsli istifadəçiləri kimi müəyyən edilən 810 müştəridən ibarətdir. Tədqiqatda Z nəsli üçün istifadə olunan əməli yaş meyarı 18–27 yaş aralığıdır. Bu yaş aralığı tədqiqatın iştirak meyarıdır; bütün tədqiqatlarda istifadə edilməsi məcburi universal Z nəsli tərifi kimi şərh edilməməlidir.
Nümunə götürmə üsulu non-probability purposive sampling, yəni ehtimalsız məqsədli seçmədir. İştirakçıların 18–27 yaşında olması və BTN Syariah Mobile-dan aktiv istifadə etməsi tələb olunur.
Mənbə nümunə ölçüsünün Slovin formulu və %10 xəta payı ilə müəyyən edildiyini və yekun nümunənin 90 nəfər olduğunu bildirir. Lakin məqalədə Slovin formulunun riyazi yazılışı və ya hesablamanın aralıq addımları göstərilmir. Buna görə Verianla mənbədə çap olunmamış hesablama addımlarını tədqiqatın orijinal formulu kimi əlavə etmir.
Məlumat toplama aləti
İlkin məlumatlar sorğu vasitəsilə toplanmışdır. Cavablar 1 = Strongly Disagree ilə 5 = Strongly Agree arasında dəyişən beşpilləli Likert şkalası ilə alınmışdır. Mənbə dəyişənlərin göstəricilərini verir, lakin iştirakçılara yönəldilən orijinal sorğu cümlələrini tam şəkildə yayımlamır.
Buna görə tədqiqatın sorğusunu tam eynilə yenidən qurmaq üçün yalnız bu məqalə kifayət etmir. X1 üçün beş, X2 üçün beş və Y üçün üç göstərici göstərilmişdir; lakin göstəricilər altındakı sual mətnləri məlum deyil.
İştirakçıların cins bölgüsü
| Cins | Şəxs sayı | Nisbət |
|---|---|---|
| Kişi | 42 | %47 |
| Qadın | 48 | %53 |
| Cəmi | 90 | %100 |
Mənbə qadın iştirakçıların sayının bir qədər yüksək olduğunu, lakin iki qrup arasındakı nisbi fərqin nisbətən kiçik olduğunu bildirir. Tədqiqat cinsi reqressiya modelində müstəqil və ya nəzarət dəyişəni kimi istifadə etmir.
İştirakçıların yaş bölgüsü
| Yaş qrupu | Şəxs sayı | Nisbət |
|---|---|---|
| 18–22 | 53 | %59 |
| 23–27 | 37 | %41 |
| Cəmi | 90 | %100 |
Nümunədə 18–22 yaş qrupu çoxluq təşkil edir. Tədqiqat yaş qrupları arasında ayrıca reqressiya, qarşılıqlı təsir və ya alt qrup təhlili bildirmir.
Təsviri statistika
| Dəyişən | N | Minimum | Maksimum | Orta | Standart sapma |
|---|---|---|---|---|---|
| Xidmət Keyfiyyəti | 90 | 13 | 25 | 20.42 | 2.253 |
| Rəqəmsal Təşviq Strategiyası | 90 | 12 | 25 | 19.76 | 2.943 |
| İstifadəçi Məmnuniyyəti | 90 | 9 | 15 | 12.42 | 1.357 |
Mənbə xidmət keyfiyyəti ortalamasını nisbətən yaxşı qavrayışa; rəqəmsal təşviq strategiyası ortalamasını “fairly effective to good” səviyyəsinə və istifadəçi məmnuniyyətini “fairly high” səviyyəyə işarə edən nəticələr kimi şərh edir. Lakin məqalə bu şifahi kateqoriyaların sərhədlərini müəyyən edən ayrıca bal təsnifatı cədvəli təqdim etmir. Buna görə Verianla orta balları olduğu kimi verir və kateqoriya hədlərini sonradan uydurmur.
Etibarlılıq testi nəyi yoxladı?
Mənbə sorğu göstəricilərinin öz dəyişən strukturları ilə kifayət qədər statistik əlaqə göstərib-göstərmədiyini qiymətləndirmək üçün Pearson Correlation əsaslı etibarlılıq testi tətbiq edir. Müqayisə üçün r-cədvəl dəyəri 0.207 kimi verilmişdir. Bütün göstəricilərdə hesablanan r dəyərləri 0.207-dən yuxarıdır və Sig. dəyərləri mənbədə 0.000 kimi bildirilmişdir.
| Dəyişən | Göstərici | Hesablanan r | Sig. (2-tailed) |
|---|---|---|---|
| Xidmət Keyfiyyəti X1 | X1.1 | 0.702 | 0.000 |
| Xidmət Keyfiyyəti X1 | X1.2 | 0.608 | 0.000 |
| Xidmət Keyfiyyəti X1 | X1.3 | 0.765 | 0.000 |
| Xidmət Keyfiyyəti X1 | X1.4 | 0.722 | 0.000 |
| Xidmət Keyfiyyəti X1 | X1.5 | 0.670 | 0.000 |
| Rəqəmsal Təşviq X2 | X2.1 | 0.742 | 0.000 |
| Rəqəmsal Təşviq X2 | X2.2 | 0.718 | 0.000 |
| Rəqəmsal Təşviq X2 | X2.3 | 0.721 | 0.000 |
| Rəqəmsal Təşviq X2 | X2.4 | 0.660 | 0.000 |
| Rəqəmsal Təşviq X2 | X2.5 | 0.800 | 0.000 |
| İstifadəçi Məmnuniyyəti Y | Y1 | 0.736 | 0.000 |
| İstifadəçi Məmnuniyyəti Y | Y2 | 0.656 | 0.000 |
| İstifadəçi Məmnuniyyəti Y | Y3 | 0.827 | 0.000 |
Mənbənin qərar qaydasına görə bütün göstəricilər etibarlı qəbul edilmişdir. “Sig. = 0.000” ifadəsi mənbə və SPSS göstərim forması qorunaraq yazılmışdır; statistik proqramda üç onluq mərtəbədə 0.000 görünməsi p-dəyərinin riyazi olaraq tam sıfır olması demək deyil.
Etibarlılıq testi
Şkalaların daxili tutarlılığı Cronbach's Alpha ilə qiymətləndirilmişdir. Tədqiqat 0.70 dəyərini etibarlılıq həddi kimi istifadə etmişdir.
| Dəyişən | Cronbach's Alpha | Mənbə meyarı | Mənbə nəticəsi |
|---|---|---|---|
| Xidmət Keyfiyyəti X1 | 0.725 | > 0.70 | Etibarlı |
| Rəqəmsal Təşviq Strategiyası X2 | 0.784 | > 0.70 | Etibarlı |
| İstifadəçi Məmnuniyyəti Y | 0.770 | > 0.70 | Etibarlı |
Bu nəticələr şkalaların mənbə tədqiqatda istifadə olunan 0.70 həddindən yuxarı daxili tutarlılıq göstərdiyini bildirir. Cronbach's Alpha təkbaşına şkalanın bütün mümkün etibarlılıq növlərini sübut etmir; burada funksiyası maddələrin birlikdə ardıcıl ölçmə aparıb-aparmadığını qiymətləndirməkdir.
Normallıq testi
Reqressiya qalıqlarının normallığının qiymətləndirilməsində One-Sample Kolmogorov-Smirnov Test istifadə edilmiş və Asymp. Sig. (2-tailed) dəyəri 0.070 tapılmışdır. Mənbənin α = 0.05 qərar həddində 0.070 > 0.05 olduğuna görə normal paylanma fərziyyəsi rədd edilməmişdir.
Bu ifadə “qalıqların normal olduğu qəti şəkildə sübut edildi” demək deyil. Statistik baxımdan daha ehtiyatlı şərh istifadə olunan testin %5 əhəmiyyətlilik səviyyəsində normal paylanma fərziyyəsinə qarşı kifayət qədər sübut göstərməməsidir.
Multikolinearlıq testi
Müstəqil dəyişənlərin bir-biri ilə həddindən artıq xətti əlaqə göstərib-göstərmədiyi Tolerance və Variance Inflation Factor (VIF) dəyərləri ilə qiymətləndirilmişdir.
| Dəyişən | Tolerance | VIF | Mənbə nəticəsi |
|---|---|---|---|
| Xidmət Keyfiyyəti | 0.524 | 1.909 | Multikolinearlıq problemi yoxdur |
| Rəqəmsal Təşviq Strategiyası | 0.524 | 1.909 | Multikolinearlıq problemi yoxdur |
Mənbənin istifadə etdiyi qərar qaydası Tolerance > 0.10 və VIF < 10-dur. Hər iki müstəqil dəyişən bu hədlər daxilində qaldığı üçün mənbə modeldə ciddi multikolinearlıq olmadığı qənaətinə gəlir.
White Heteroskedastiklik Testi Bu Tədqiqatda Necə Şərh Edildi?
White testi reqressiya xəta terminlərinin dispersiyasının müşahidələr arasında bərabər qalıb-qalmadığını qiymətləndirmək üçün istifadə edilmişdir. Mənbə köməkçi reqressiya üçün R² = 0.296 bildirir, sonra hesablanan xi-kvadrat dəyərini n × R² əməliyyatı ilə 26.64 olaraq əldə edir və bunu 113.145 kimi verilən cədvəl xi-kvadrat dəyəri ilə müqayisə edərək heteroskedastiklik olmadığı nəticəsinə gəlir.
| R | R² | Adjusted R² | Qiymətləndirmənin standart xətası |
|---|---|---|---|
| 0.544 | 0.296 | 0.254 | 1.59659 |
Mənbədə istifadə olunan hesab:
Burada n = 90 nümunə ölçüsünü, R² = 0.296 White testi üçün qurulan köməkçi reqressiyanın müəyyənləşdirmə əmsalını və 26.64 mənbənin hesabladığı xi-kvadrat dəyərini ifadə edir.
Mənbə 26.64 dəyərini χ² cədvəl = 113.145 ilə müqayisə edir və 26.64 < 113.145 olduğuna görə heteroskedastiklik problemi olmadığına qərar verir. Bununla belə, məqalə cədvəl xi-kvadrat dəyərinin hansı sərbəstlik dərəcəsi və kritik ehtimal əsasında seçildiyini ayrıca bildirmir. Bu çatışmayan məlumat səbəbindən 113.145 kritik dəyərini yalnız məqalə mətnindən müstəqil şəkildə yenidən hesablamaq mümkün deyil.
Buradakı R² = 0.296 dəyəri əsas məmnuniyyət reqressiyasının R² dəyəri deyil. Bu dəyər White heteroskedastiklik prosedurunda istifadə olunan köməkçi reqressiyaya aiddir. Əsas tədqiqat modeli daha sonra ayrıca R² = 0.412 və Adjusted R² = 0.398 dəyərlərini verir.
Çoxsaylı Xətti Reqressiya Tənliyi Necə Şərh Edilməlidir?
Tədqiqatın əsas reqressiya tənliyi xidmət keyfiyyəti X1 və rəqəmsal təşviq strategiyası X2 ballarından istifadə edərək istifadəçi məmnuniyyəti Y-nin proqnozlaşdırılan dəyərini ifadə edir. Mənbədə tənlik Y = 5.283 + 0.155X1 + 0.202X2 formasındadır; əmsallar digər müstəqil dəyişən sabit saxlanıldıqda müvafiq dəyişəndə bir ballıq dəyişmə ilə Y-də gözlənilən model dəyişikliyini göstərir.
Y: İstifadəçi məmnuniyyəti balı.
X1: Xidmət keyfiyyəti balı.
X2: Rəqəmsal təşviq strategiyası balı.
5.283: Reqressiya sabiti.
0.155: X2 sabit saxlanıldıqda X1-də bir vahid artım üçün Y-nin proqnozlaşdırılan dəyişmə əmsalı.
0.202: X1 sabit saxlanıldıqda X2-də bir vahid artım üçün Y-nin proqnozlaşdırılan dəyişmə əmsalı.
Sabit terminə ehtiyatlı yanaşma
Mənbə 5.283 sabitini X1 və X2 sıfır olduqda gözlənilən məmnuniyyət səviyyəsi kimi izah edir. Riyazi reqressiya tənliyi baxımından bu tərif doğrudur. Lakin müşahidə olunan nümunədə xidmət keyfiyyətinin minimumu 13, rəqəmsal təşviq strategiyasının minimumu 12-dir. Buna görə X1 = 0 və X2 = 0 nöqtəsi real nümunədə müşahidə edilməmişdir. Bu səbəbdən sabitin praktik müştəri davranışı baxımından şərh dəyəri məhduddur; əsas funksiyası reqressiya xəttinin riyazi mövqeyini müəyyən etməkdir.
Xidmət keyfiyyəti əmsalı
Xidmət keyfiyyəti üçün B = 0.155 bildirilmişdir. Mənbənin model şərhinə görə rəqəmsal təşviq strategiyası sabit saxlanıldıqda xidmət keyfiyyəti balında bir vahid artım istifadəçi məmnuniyyəti proqnozunda 0.155 vahid artımla əlaqəlidir.
Bu əmsalın t-dəyəri 2.258 və p-dəyəri 0.026-dır. p = 0.026 < 0.05 olduğuna görə H1 mənbə tərəfindən dəstəklənmişdir.
Rəqəmsal təşviq əmsalı
Rəqəmsal təşviq strategiyası üçün B = 0.202 bildirilmişdir. Xidmət keyfiyyəti sabit saxlanıldıqda rəqəmsal təşviq balında bir vahid artım istifadəçi məmnuniyyətinin model proqnozunda 0.202 vahid artımla əlaqəlidir.
Bu əmsalın t-dəyəri 3.846 və mənbədə Sig. dəyəri 0.000-dır. Bu dəyər tədqiqatın %5 qərar həddindən aşağıdır və H2 dəstəklənmişdir.
Mənbə müzakirə bölməsində 0.202 əmsalının 0.155-dən böyük olmasına əsaslanaraq rəqəmsal təşviq strategiyasının modeldə daha yüksək təsirə malik olduğunu bildirir. Bununla belə, cədvəldə verilən əmsallar standartlaşdırılmamış B əmsallarıdır; standartlaşdırılmış Beta dəyərləri bildirilmir. Buna görə Verianla yalnız bu iki B dəyərinə əsaslanaraq rəqəmsal təşviqi bütün meyarlar üzrə qəti şəkildə “daha vacib” dəyişən elan etmir.
Əsas reqressiya cədvəli
| Dəyişən | B | t | Sig. | Mənbə şərhi |
|---|---|---|---|---|
| Sabit | 5.283 | 5.179 | 0.000 | Reqressiya sabiti |
| Xidmət Keyfiyyəti X1 | 0.155 | 2.258 | 0.026 | Müsbət və əhəmiyyətli |
| Rəqəmsal Təşviq Strategiyası X2 | 0.202 | 3.846 | 0.000 | Müsbət və əhəmiyyətli |
Məqalənin xülasə bölməsi əlavə olaraq xidmət keyfiyyəti üçün 2.258 > 1.987 və rəqəmsal təşviq üçün 3.846 > 1.987 müqayisəsini verir. Lakin 1.987 kritik t dəyərinin sərbəstlik dərəcəsi və ya hesablanma addımı əsas metod bölməsində ayrıca izah edilmir. p-dəyərlərinə əsaslanan qərar isə nəticə cədvəllərində aydın şəkildə göstərilir.
Adjusted R² = 0.398 Nə Deməkdir?
Adjusted R² = 0.398 xidmət keyfiyyəti və rəqəmsal təşviq strategiyasını birlikdə ehtiva edən reqressiya modelinin istifadəçi məmnuniyyəti ballarındakı nümunədaxili variasiyanın təxminən %39.8-ni izah etdiyini bildirir. Bu nisbət istifadəçi məmnuniyyətinin %39.8-nin qəti şəkildə bu iki dəyişən tərəfindən “yaradıldığı” və ya səbəb-nəticə yolu ilə əmələ gətirildiyi anlamına gəlmir.
| R | R² | Adjusted R² | Qiymətləndirmənin standart xətası |
|---|---|---|---|
| 0.642 | 0.412 | 0.398 | 1.053 |
Xam R² dəyəri 0.412-dir. Adjusted R² dəyəri müstəqil dəyişənlərin sayını nəzərə alan düzəldilmiş ölçüdür və 0.398 kimi verilmişdir. Mənbə bu dəyəri modelin istifadəçi məmnuniyyətindəki dəyişmənin %39.8-ni izah etməsi kimi şərh edir.
Mənbə qalan %60.2-nin tədqiqat modelindən kənar amillərdən təsirləndiyini bildirir. Daha ehtiyatlı statistik ifadə ilə, bu iki dəyişənlə qurulan model nümunə variasiyasının %60.2-ni izah etmir; həmin hissənin dəqiq olaraq hansı dəyişənlərdən yarandığı bu tədqiqatda ölçülməmişdir.
F testi: iki dəyişən birlikdə əhəmiyyətlidirmi?
Xidmət keyfiyyəti və rəqəmsal təşviq strategiyasının birlikdə qiymətləndirilməsi üçün F = 30.432 və Sig. = 0.000 bildirilmişdir. Mənbə Sig. < 0.05 olduğuna görə reqressiya modelinin əhəmiyyətli olduğunu və X1 ilə X2-nin birlikdə Y ilə əhəmiyyətli əlaqə göstərdiyini qeyd edir.
Mənbə cədvəl nəticəsini “model is valid and has a significant effect” kimi təsvir edir. F testi bu kontekstdə müstəqil dəyişənlərin ortaq reqressiya töhfəsinin statistik baxımdan sıfırdan fərqli olduğuna dair sübut verir. Bunun modelin hər baxımdan qüsursuz və ya bütün mümkün dəyişənləri əhatə edən “yeganə etibarlı model” olduğu şəkildə genişləndirilməməsi lazımdır.
Hipotezlərin nəticələri
| Hipotez | Yoxlanan əlaqə | Əsas statistika | Mənbə nəticəsi |
|---|---|---|---|
| H1 | Xidmət Keyfiyyəti → İstifadəçi Məmnuniyyəti | t = 2.258; p = 0.026 | Dəstəkləndi; müsbət və əhəmiyyətli |
| H2 | Rəqəmsal Təşviq → İstifadəçi Məmnuniyyəti | t = 3.846; p = 0.000 | Dəstəkləndi; müsbət və əhəmiyyətli |
| H3 | X1 və X2 birlikdə → İstifadəçi Məmnuniyyəti | F = 30.432; p = 0.000 | Dəstəkləndi; ortaq model əhəmiyyətlidir |
Tədqiqatın xidmət keyfiyyəti tapıntısına dair şərhi
Mənbə xidmət keyfiyyətinin müsbət əmsalını BTN Syariah Mobile-ın texniki keyfiyyəti, sistem etibarlılığı, əməliyyat təhlükəsizliyi, naviqasiya rahatlığı və interfeys dizaynı ilə əlaqələndirir. Tədqiqatçıların şərhinə görə tətbiq sabit işlədikdə və yavaşlıq və ya sistem xətası kimi nasazlıqlar azaldıqda istifadəçilərin təcrübəsi daha müsbət ola bilər.
Bu mexanizm mənbə müzakirəsinin şərhidir; tədqiqat tətbiqin texniki xəta qeydlərini birbaşa ölçən eksperiment və ya sistem performansı təhlili aparmamışdır. Xidmət keyfiyyəti istifadəçilərin sorğu cavablarından əldə edilmişdir.
Tədqiqatın rəqəmsal təşviq tapıntısına dair şərhi
Mənbə rəqəmsal təşviq strategiyasının müsbət əmsalını rəqəmsal məzmunların istifadəçi gözləntilərini və xidmətin qavranılan dəyərini formalaşdırması ilə izah edir. Xüsusilə Z nəsli üçün kommunikasiyanın uyğunlaşdırıla bilən, asan başa düşülən və uyğun məzmunlardan ibarət olmasının vacib olduğu irəli sürülür.
Mənbə həmçinin təşviqlə yaradılan gözləntinin real xidmət təcrübəsi ilə uyğunlaşmasının məmnuniyyəti dəstəkləyə biləcəyini müzakirə edir. Lakin tədqiqat konkret sosial media kampaniyasını eksperimental şəkildə müqayisə etməmiş və hansı platformanın və ya hansı məzmun formatının daha təsirli olduğunu ayrıca sınaqdan keçirməmişdir.
Birlikdə qiymətləndirildikdə nə tapılır?
Tədqiqatın əsas şərhi istifadəçi məmnuniyyətinin yalnız tətbiqin texniki fəaliyyəti və ya yalnız marketinq kommunikasiyası ilə izah edilə bilməməsidir. Model xidmət təcrübəsi ilə rəqəmsal təşviq qavrayışını birlikdə istifadə edərək məmnuniyyət dəyişənini izah etməyə çalışır.
Bu nəticə texniki xidmət təcrübəsi ilə rəqəmsal kommunikasiyanın birlikdə qiymətləndirilməsinin araşdırılan nümunədə əhəmiyyətli olduğunu göstərir. Lakin modelin izah gücü Adjusted R² = 0.398 ilə məhduddur; tədqiqatdan kənar başqa dəyişənlərin də vacib ola biləcəyi nəticəsi birbaşa mənbə tərəfindən qəbul edilir.
Tədqiqatın dəstəklədiyi nəticələr
- 90 nəfərlik tədqiqat nümunəsində xidmət keyfiyyəti balı istifadəçi məmnuniyyəti ilə müsbət və statistik baxımdan əhəmiyyətli reqressiya əlaqəsi göstərmişdir.
- Rəqəmsal təşviq strategiyası balı da istifadəçi məmnuniyyəti ilə müsbət və statistik baxımdan əhəmiyyətli əlaqə göstərmişdir.
- İki müstəqil dəyişən birlikdə nəzərdən keçirildikdə əsas reqressiya modeli statistik baxımdan əhəmiyyətlidir.
- Əsas model üçün R² = 0.412 və Adjusted R² = 0.398 bildirilmişdir.
- Sorğu göstəriciləri mənbənin istifadə etdiyi Pearson etibarlılıq meyarlarını qarşılamışdır.
- Üç şkalanın Cronbach's Alpha dəyərləri 0.70-dən yuxarıdır.
- Mənbənin tətbiq etdiyi Kolmogorov-Smirnov testi %5 səviyyəsində normallıq fərziyyəsinin rədd edilməməsinə gətirib çıxarmışdır.
- Tolerance və VIF nəticələri mənbənin istifadə etdiyi hədlərə görə ciddi multikolinearlıq göstərməmişdir.
- Mənbənin White testi hesablamasına görə heteroskedastiklik problemi olmadığı nəticəsinə gəlinmişdir.
Tədqiqatın dəstəkləmədiyi və ya birbaşa göstərmədiyi nəticələr
- Tədqiqat xidmət keyfiyyətinin məmnuniyyətə qəti səbəbiyyət təsirini eksperimental şəkildə sübut etmir.
- Rəqəmsal təşviqin konkret sosial media platformasında hansı kampaniya formatı ilə daha təsirli olduğunu sınaqdan keçirmir.
- Tədqiqat müştəri sədaqətini reqressiya modelində asılı dəyişən kimi ölçmür; asılı dəyişən istifadəçi məmnuniyyətidir.
- 2025-ci ildə aktiv istifadəçi sayının azalmasının birbaşa xidmət keyfiyyəti və ya təşviq səbəbindən baş verdiyini sübut etmir.
- Nəticələr bütün İndoneziyadakı Z nəsli mobil bankçılıq istifadəçilərinə avtomatik şəkildə ümumiləşdirilə bilməz.
- Nəticələr başqa banklara və ya başqa rəqəmsal maliyyə tətbiqlərinə birbaşa köçürülmüş təsdiqləmə deyil.
- Tədqiqat etimad, təhlükəsizlik qavrayışı və ya digər şəriətə uyğun xüsusiyyətləri əsas reqressiya modelində ayrıca müstəqil dəyişən kimi sınaqdan keçirməmişdir.
- Standartlaşdırılmış Beta əmsalları verilmədiyi üçün dəyişənlərin standartlaşdırılmış təsir ölçülərini müqayisə etmək mümkün deyil.
Mənbənin tövsiyələri
Tədqiqatçılar BTN Syariah Mobile-ın sistem sabitliyinin yaxşılaşdırılmasını, texniki xəta və kəsilmələrin azaldılmasını və funksiyaların Z nəslinin dəyişən ehtiyaclarına uyğun şəkildə yenilənməsini tövsiyə edirlər.
Rəqəmsal təşviq tərəfində sosial mediadan istifadənin artırılması, məzmunların daha maarifləndirici və interaktiv edilməsi və kommunikasiya yanaşmasının Z nəslinin rəqəmsal davranışlarına daha uyğun şəkildə inkişaf etdirilməsi tövsiyə olunur.
Gələcək tədqiqatlar üçün təhlükəsizlik qavrayışı, etimad və digər şəriətə uyğun xüsusiyyətlər kimi əlavə müstəqil dəyişənlərin modelə daxil edilməsi tövsiyə olunur. Bu tövsiyə mövcud modelin Adjusted R² = 0.398 səviyyəsindəki izah gücünün istifadəçi məmnuniyyətinin hamısını əhatə etmədiyinin mənbə tərəfindən qəbul edildiyini göstərir.
Təkrar istehsal oluna bilmə baxımından çatışmayan məlumatlar
- Sorğuda istifadə olunan 13 orijinal sual/ifadə mətni məqalədə verilməmişdir.
- Hər göstəricinin ümumi dəyişən balına necə birləşdirildiyi ətraflı izah edilməmişdir.
- Slovin nümunə hesablamasının formulu və aralıq hesablama addımları çap olunmamışdır.
- SPSS versiyası bildirilmir.
- Sorğunun dəqiq tətbiq tarixi və ya məlumat toplama tarix aralığı açıq şəkildə göstərilmir.
- Xam iştirakçı məlumat dəsti və ya yüklənə bilən əlavə məlumat bağlantısı verilməmişdir.
- White testində istifadə olunan 113.145 xi-kvadrat kritik dəyərinin sərbəstlik dərəcəsi və cədvəl seçimi izah olunmamışdır.
- Reqressiya əmsalları üçün etibar intervalları bildirilmir.
- Standartlaşdırılmış Beta əmsalları bildirilmir.
- Ətraflı qalıq qrafikləri və ya təsir/müşahidə həssaslığı təhlilləri bildirilmir.
- Etika komitəsinin təsdiqi və ya iştirakçıların məlumatlandırılmış razılığına dair ayrıca bəyanat PDF-də görünmür. Bu, belə bir prosesin aparılmadığını sübut etmir; yalnız məqalədə bildirilmədiyini göstərir.
Mənbə və Metod Qeydi
Orijinal başlıq: The Effect of Service Quality and Digital Promotional Strategies on Gen Z Customers’ Satisfaction with Mobile Banking (Case Study of BTN Syariah Kudus)
Müəlliflər: Putri Aria Kinanti; Ahmad Fauzan Mubarok; Miswan Ansori.
Müəllif sırası: Putri Aria Kinanti birinci, Ahmad Fauzan Mubarok ikinci, Miswan Ansori üçüncü müəllifdir.
Qurum: Universitas Islam Nahdlatul Ulama, Jepara, Indonesia.
Məsul müəllif / əlaqə qeydi: PDF-nin tərtibatında yazışma işarəsi Ahmad Fauzan Mubarok və fauzan@unisnu.ac.id ünvanının yanında yerləşir. Buna qarşılıq rəsmi OJS məqalə qeydində Putri Aria “Primary Contact” kimi göstərilir. Mənbələr arasındakı bu fərq səbəbindən tək bir məsul müəllif dəqiqləşdirilməmişdir.
Bərabər töhfə: Mənbədə bərabər töhfə və ya bərabər birinci müəlliflik bəyanatı yoxdur.
Jurnal: JURNAL IQTISAD: Reconstruction of Justice and Welfare for Indonesia.
Cild / say: 13(1).
Səhifələr: 1–20.
P-ISSN: 2303-3223.
E-ISSN: 2621-640X.
DOI: 10.31942/iq.v13i1.15377.
Qəbul üçün təqdim edilmə tarixi: 18 Fevral 2026.
Qəbul tarixi: 25 May 2026.
Nəşr tarixi: 1 İyun 2026.
Nəşriyyat / nəşr vahidi: Pusat Kajian dan Pengembangan Ilmu-ilmu Keislaman (PKPI2), Faculty of Islamic Studies, Wahid Hasyim University Semarang.
Mənbə növü: Nəşr olunmuş kəmiyyət empirik jurnal məqaləsi.
Preprint statusu: İşlənən sənəd nəşr olunmuş jurnal versiyasıdır; preprint kimi qiymətləndirilməmişdir.
Rəyçilik statusu: Məqalədə təqdim və qəbul tarixləri bildirilir; lakin bu yoxlama zamanı IQTISAD-a məxsus rəyçilik modelinin növünü açıq şəkildə göstərən rəsmi proses səhifəsi təsdiqlənə bilmədiyi üçün “tək kor” və ya “ikiqat kor” kimi daha irəli təsnifat aparılmamışdır.
Lisenziya: Creative Commons Attribution-ShareAlike 4.0 International (CC BY-SA 4.0).
Rəsmi nəşr qeydi: IQTISAD-ın DOI 10.31942/iq.v13i1.15377 nömrəli məqalə qeydi.
Tədqiqat sahəsi: İslami bankçılıq, mobil bankçılıq xidmət keyfiyyəti, rəqəmsal marketinq və müştəri məmnuniyyəti.
Tədqiqat dizaynı: Kəmiyyət, əlaqəli/associative tədqiqat.
Tədqiqat konteksti: BTN Syariah Kudus Sub-Branch Office və BTN Syariah Mobile-ın aktiv Z nəsli istifadəçiləri.
Populyasiya: 810 aktiv Z nəsli müştəri.
Nümunə: 90 iştirakçı.
Nümunə götürmə: Ehtimalsız məqsədli seçmə.
İştirak meyarı: 18–27 yaş və BTN Syariah Mobile-ın aktiv istifadəçisi olmaq.
Məlumat toplama: Beşpilləli Likert şkalalı sorğu; 1 = Strongly Disagree, 5 = Strongly Agree.
Təhlil proqramı: SPSS. Mənbə versiya nömrəsini vermir.
Statistik təhlillər: Pearson əsaslı etibarlılıq testi, Cronbach's Alpha etibarlılıq testi, One-Sample Kolmogorov-Smirnov normallıq testi, Tolerance/VIF multikolinearlıq testi, White heteroskedastiklik testi, çoxsaylı xətti reqressiya, t testi, F testi, R² və Adjusted R².
Əhəmiyyətlilik həddi: α = 0.05.
Əsas reqressiya: Y = 5.283 + 0.155X1 + 0.202X2.
Əsas nəticə: Xidmət keyfiyyəti üçün B = 0.155, t = 2.258, p = 0.026; rəqəmsal təşviq strategiyası üçün B = 0.202, t = 3.846, Sig. = 0.000; ortaq model üçün F = 30.432 və Sig. = 0.000; R² = 0.412 və Adjusted R² = 0.398.
Maliyyələşdirmə: Mənbə PDF-də ayrıca maliyyələşdirmə bəyanatı bildirilməmişdir.
Maraqların toqquşması: Mənbə PDF-də ayrıca maraqların toqquşması bəyanatı bildirilməmişdir.
Məlumatların əlçatanlığı: Filialdaxili məlumatlar və işlənmiş sorğu nəticələri məqalədə xülasə olunur; lakin xam məlumat dəstinə dair ayrıca data availability statement və ya yüklənə bilən məlumat deposu bağlantısı verilməmişdir.
Etika komitəsi / iştirakçı razılığı: Mənbə PDF-də ayrıca etika komitəsi və ya məlumatlandırılmış razılıq bəyanatı görünmür. Bu məlumatın olmadığı fərz edilməmiş, yalnız “bildirilməyib” kimi qeyd edilmişdir.
Müəllif töhfələri / CRediT: Mənbədə ayrıca CRediT və ya müəllif töhfəsi bəyanatı yoxdur.
Əsas şərh sərhədi: Tədqiqat bir bankın alt filialındakı məqsədli nümunədən əldə olunan sorğu məlumatlarına əsaslanır. Reqressiya əmsalları statistik əlaqəni göstərir; eksperimental səbəbiyyət sübutu deyil. Sorğu maddələrinin tam mətni, SPSS versiyası, xam məlumatlar, standartlaşdırılmış Beta əmsalları, etibar intervalları və White testindəki kritik xi-kvadrat dəyərinin sərbəstlik dərəcəsi mənbədə verilmir.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib