

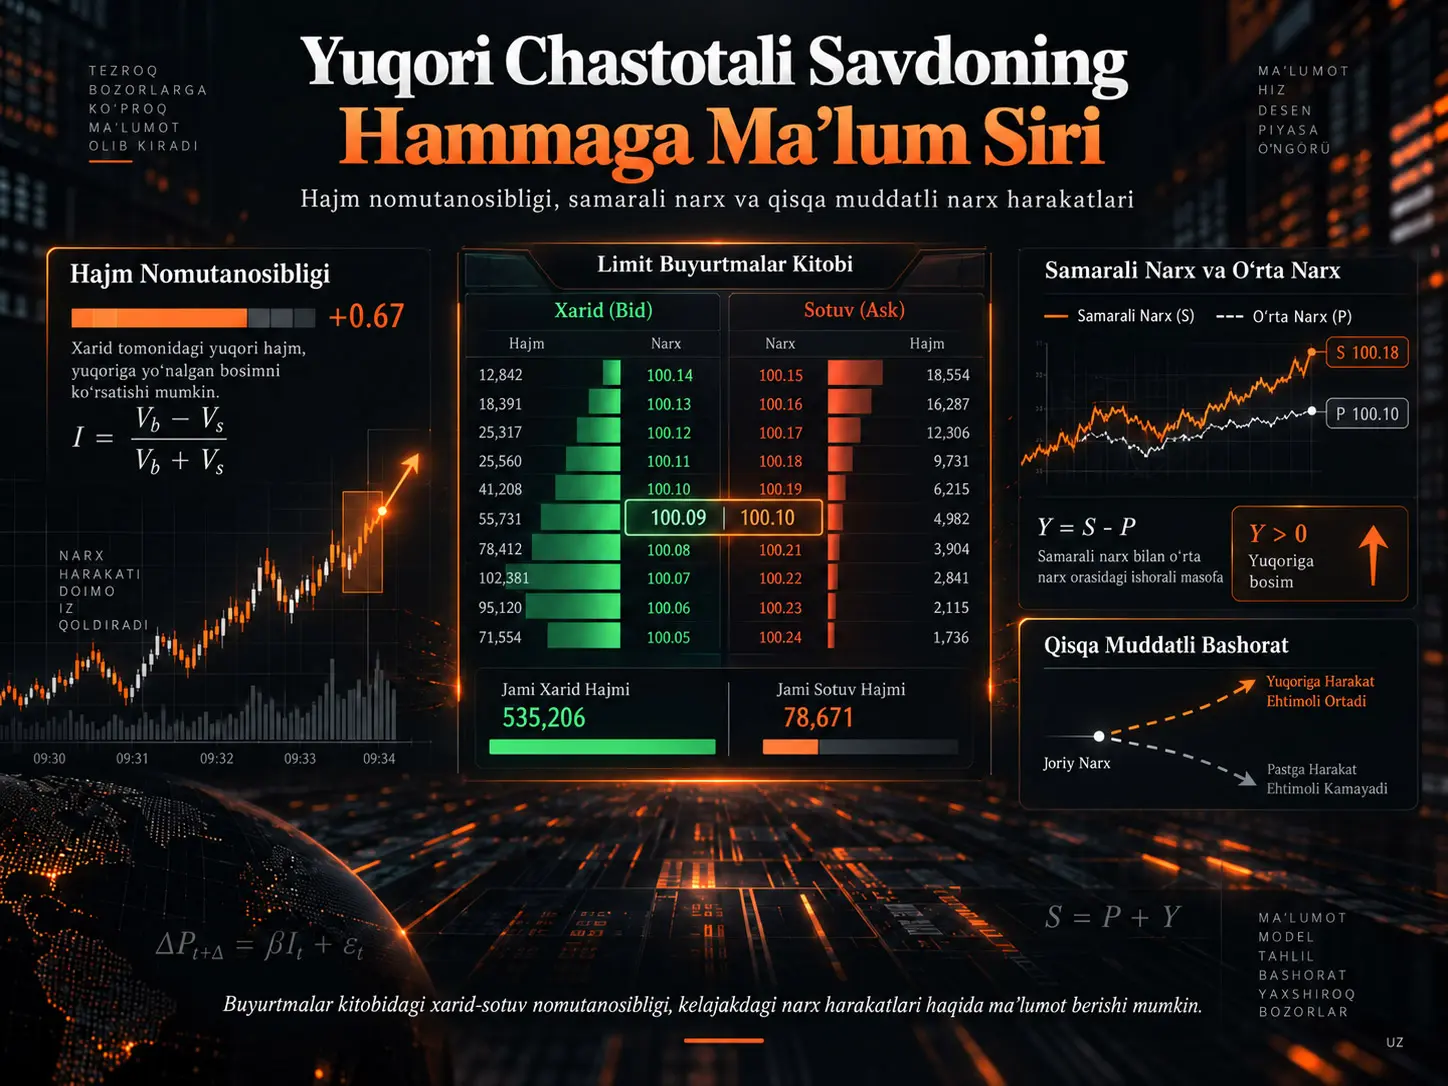
Limit buyurtmalar kitobida eng yaxshi xarid va sotuv darajalaridagi hajmlarning o‘zaro nomutanosibligi qisqa muddatli o‘rta narx harakatlari bilan kuchli bog‘liq bo‘lgan asosiy bozor mikrostruktura ko‘rsatkichlaridan biridir. Ushbu tadqiqot odatiy “hajm nomutanosibligidan narxni bashorat qilish” yondashuvini teskari yo‘nalishda qo‘yib, quyidagi savolni ko‘rib chiqadi: Kelajakdagi narx harakatlari haqida ma’lumotga ega bo‘lgan ratsional market-meyker xarid va sotuv tomonlarida qanday hajmlarni kotirovka qilishni tanlaydi? Mualliflar samarali narx noaniqlik zonalari orqali o‘rta narxni yo‘naltiradigan, market-meyker esa faqat eng yaxshi xarid va sotuv narxlarida hajmni belgilaydigan stoxastik optimal boshqaruv modelini quradilar. Modelda market-meyker terminal daromadining eksponensial foydaliligini maksimal darajaga chiqarish bilan birga inventar xavfini ham boshqaradi. Hosil bo‘lgan Hamilton–Jacobi–Bellman tenglamalari uchun klassik yechimning mavjudligi va yagonaligi ko‘rsatiladi; uzluksiz inventar holatida optimal boshqaruv siyosatining ham yagonaligi isbotlanadi. Sonli natijalar maqbul parametrlarda optimal kotirovkalardan hosil bo‘lgan hajm nomutanosibligi samarali narx bilan o‘rta narx orasidagi masofaga nisbatan monoton ravishda o‘zgarishi va shu orqali kelajakdagi narx harakatlari haqida axborot tashishi mumkinligini ko‘rsatadi. Model, shuningdek, umumiy savdo hajmini oshirishni maqsad qilgan platforma uchun tick size tanlovini qanday optimallashtirish mumkinligini o‘rganishda qo‘llanadi.
Hajm nomutanosibligi (volume imbalance), eng yaxshi xarid darajasidagi kotirovka hajmi \(q^b\) bilan eng yaxshi sotuv darajasidagi kotirovka hajmi \(q^a\) o‘rtasidagi nisbiy farqdir. Tadqiqotda:
\[ I=\frac{q^b-q^a}{q^b+q^a} \]
deb ta’riflanadi. \(I\) qiymati +1 ga yaqinlashgan sari xarid tomoni, −1 ga yaqinlashgan sari esa sotuv tomoni nisbatan kuchliroq bo‘lgan buyurtmalar kitobi shakllanadi.
| Komponent | Modeldagi mosligi |
|---|---|
| Samarali narx | Bachelier modeli bo‘yicha harakatlanuvchi \(S_t\) |
| O‘rta narx | Tick panjarasida sakraydigan \(P_t\) |
| Asosiy signal | \(Y_t=S_t-P_t\) |
| Market-meyker boshqaruvi | Eng yaxshi ask va bid darajalaridagi \(q^a\) va \(q^b\) hajmlari |
| Bozor buyurtmalari | Belgilangan Poisson jarayonlari |
| Xavfga munosabat | Eksponensial foydalilik, xavf sezgirligi \(\gamma\) |
| Inventar | \([-\bar Q,\bar Q]\) oralig‘ida cheklangan |
| Optimallashtirish | HJB tenglamalar tizimi |
Hajm nomutanosibligi nega muhim?
Limit buyurtmalar kitobining eng yuqori darajasida xarid hajmi sotuv hajmidan sezilarli darajada katta bo‘lsa, qisqa muddatda yuqoriga yo‘nalgan narx harakati ehtimoli ko‘proq bo‘lishi moliyaviy mikrostruktura adabiyotida tez-tez kuzatiladigan bog‘liqlikdir. Xuddi shuningdek, sotuv hajmining ustunligi pastga yo‘nalgan harakatlar bilan bog‘lanishi mumkin.
Shu kuzatuv sababli hajm nomutanosibligi ko‘pincha samarali narxni bashorat qilishda qo‘llanadi. Masalan, xarid va sotuv narxlarini hajm nomutanosibligiga ko‘ra vaznlantiradigan weighted mid-price buyurtmalar kitobidagi bosimga qarab odatiy o‘rta narxdan ask yoki bid tomoniga yaqinlashishi mumkin.
Biroq bu yondashuv quyidagi asosiy savolni ochiq qoldiradi: Hajm nomutanosibligi nega kelajakdagi narx haqida axborot tashiydi? Tadqiqotning yangiligi aynan shu nuqtadadir. Mualliflar hajm nomutanosibligini narx harakatlarining kirish omili sifatida qabul qilish o‘rniga, uni narx signalini biladigan optimal market-meyker xatti-harakatining natijasi sifatida hosil qiladilar.
Hajm Nomutanosibligi Nega Narx Harakatini Bashorat Qilishi Mumkin?
Modelda market-meyker samarali narxning o‘rta narxga nisbatan qayerda joylashganini biladi. Samarali narx o‘rta narxdan yuqori bo‘lsa, kelajakda o‘rta narxning yuqoriga sakrashi ehtimoli ortadi; market-meyker ushbu axborotga ko‘ra sotuv tomonidagi hajmni kamaytirib, xarid tomonidagi hajmni oshirishi mumkin. Natijada optimal kotirovka xatti-harakati musbat hajm nomutanosibligini hosil qiladi. Samarali narx o‘rta narxdan past bo‘lsa, mexanizm teskari ishlaydi. Shu sababli nomutanosiblik model ichida narx signaliga nisbatan ratsional kotirovka reaksiyasi sifatida yuzaga keladi.
Samarali narx va o‘rta narx bir xil narsa emas
Tadqiqotda samarali narx \(S_t\) uzluksiz harakatlanuvchi asosiy qiymat signalidir va Bachelier modeli bo‘yicha:
\[ dS_t=\sigma\,dW_t \]
ko‘rinishida aniqlanadi. Bu yerda \(\sigma\) volatillikni, \(W_t\) esa Brown harakatini bildiradi.
Kuzatiladigan o‘rta narx \(P_t\) esa uzluksiz harakat qilmaydi. U tick o‘lchami \(\delta\) bo‘lgan diskret narx panjarasida joylashadi va samarali narx muayyan to‘siqlarga yetganda sakraydi.
Tahlil markazidagi holat o‘zgaruvchisi:
\[ Y_t=S_t-P_t \]
deb aniqlanadigan samarali narx bilan o‘rta narx orasidagi ishorali masofadir. Musbat \(Y_t\) samarali narx joriy o‘rta narxdan yuqori ekanini; manfiy qiymat esa undan past ekanini bildiradi.
Noaniqlik Zonasi Modeli Narx Sakrashlarini Qanday Izohlaydi?
O‘rta narx samarali narx joriy narx atrofidagi noaniqlik tasmasi ichida harakat qilgan vaqt davomida bir xil darajada qoladi. Samarali narx yuqori yoki quyi to‘siqqa yetganda o‘rta narx tegishli yo‘nalishda sakraydi. Shu tariqa uzluksiz harakatlanuvchi samarali narx bilan diskret tick panjarasida kuzatiladigan bozor narxlari o‘rtasida matematik bog‘lanish o‘rnatiladi.
Noaniqlik zonasining chegaralari joriy o‘rta narxga nisbatan:
\[ P_{t-}+\delta\left(\frac{1}{2}+\eta\right) \]
va
\[ P_{t-}-\delta\left(\frac{1}{2}+\eta\right) \]
deb aniqlanadi. Samarali narx yuqori to‘siqqa tekkanda o‘rta narx yuqoriga, quyi to‘siqqa tekkanda esa pastga sakraydi. \(\eta\) noaniqlik zonasining nisbiy kattaligini boshqaradi.
Manba 1-rasmda bu mexanizm namunaviy \(S_t\) va \(P_t\) yo‘li orqali ko‘rsatiladi. Samarali narx qizil to‘siqlarga yetganda o‘rta narxning diskret ravishda o‘zgarishi; pastdagi grafikda esa unga mos \(Y_t\) jarayonining to‘siqlar orasida harakatlanishi ko‘rinadi.
Market-meykerning qaror sohasi
Model ayniqsa katta tick-li aktivni ko‘rib chiqadi. Market-meyker eng yaxshi xarid va eng yaxshi sotuv narxlari darajasini o‘zgartirish o‘rniga, shu narxlarda ko‘rsatadigan hajmni tanlaydi. Ask va bid narxlari o‘rta narxdan yarim tick uzoqlikda joylashadi:
\[ P_t+\frac{\delta}{2},\qquad P_t-\frac{\delta}{2}. \]
Market-meykerning ikkita asosiy boshqaruvi:
- \(q^a_t\): eng yaxshi sotuv narxidagi kotirovka hajmi,
- \(q^b_t\): eng yaxshi xarid narxidagi kotirovka hajmidir.
Bozor buyurtmalarining kelishi ask va bid tomonlarida belgilangan Poisson jarayonlari bilan modellashtiriladi. Belgi kelgan bozor buyurtmasining hajmini ifodalaydi. Ushbu buyurtmalarning kelish intensivligi \(Y_t\) ga bog‘liq; biroq market-meykerning o‘z kotirovka hajmidan ta’sirlanmaydi. Bu faraz model ichida market-meykerning o‘z harakati bilan buyurtmalar oqimini manipulyatsiya qilishiga yo‘l qo‘ymaydi.
Inventar nega qarorlarni o‘zgartiradi?
Market-meyker faqat bir lahzalik savdo foydasini maksimal darajaga chiqarmaydi. Katta musbat yoki manfiy inventar samarali narx harakatlanganda sezilarli xavf tug‘dirishi mumkin. Shu sababli inventar:
\[ -\bar Q\le Q_t\le\bar Q \]
oralig‘ida saqlanadi.
Masalan, market-meykerning inventari haddan tashqari musbat bo‘lsa, yangi xarid kotirovkalarini kamaytirishi va sotuv kotirovkalarini oshirishi kutiladi. Inventar manfiy bo‘lsa, buning aksi yuz beradi. Ushbu mexanizm tashqaridan kuzatiladigan hajm nomutanosibligi faqat narx kutilmasini emas, balki likvidlik ta’minlovchining xususiy inventar holatini ham aks ettirishi mumkinligini ko‘rsatadi.
Eksponensial foydalilik va terminal inventar jarimasi
Market-meyker terminal foydani bevosita maksimal darajaga chiqarish o‘rniga xavfdan qochishni ifodalovchi eksponensial foydalilik funksiyasidan foydalanadi. Qiymat funksiyasi:
\[ U(t,Q,y) = \sup_{q\in\mathcal A_{t,Q}} \mathbb E^{t,y} \left[ -e^{-\gamma(\mathrm{PnL}_T-\ell(Q_T))} \right] \]
ko‘rinishidadir. Bu yerda \(\gamma>0\) xavf sezgirligini, \(\ell(Q_T)\) esa davr oxirida qolgan inventarga qo‘llaniladigan jarimani ifodalaydi.
Tadqiqot Usuli va Natijalari
HJB tizimi
Stoxastik boshqaruv muammosi dinamik dasturlash yordamida inventar darajalari bo‘yicha bir-biriga bog‘langan Hamilton–Jacobi–Bellman tenglamalar tizimiga aylantiriladi. HJB tenglamasida:
- samarali narx diffuziyasidan kelib chiqadigan ikkinchi hosila hadi,
- inventar xavfidan kelib chiqadigan hadlar,
- ask va bid bozor buyurtmalarining kelish intensivliklari,
- ask va bid kotirovka hajmlarining optimal tanlovini o‘z ichiga olgan ikki Hamiltonian
birgalikda qatnashadi.
Bu tuzilma muhim, chunki market-meyker uchun “hozir qancha xarid/sotuv hajmini ko‘rsatishim kerak?” degan savolni vaqt, inventar va \(Y=S-P\) holatining umumiy funksiyasiga aylantiradi.
Asosiy nazariy natijalar
Tadqiqotning birinchi asosiy matematik natijasi HJB tizimi uchun yetarli regulyarlikka ega klassik yechimlarning mavjudligidir. Yechimlar oilasi inventar \(Q\) bo‘yicha indekslanadi.
Ikkinchi asosiy natija verifikatsiya teoremasidir. Unga ko‘ra HJB yechimi haqiqatan ham market-meykerning stoxastik boshqaruv muammosining qiymat funksiyasidir va optimal xarid/sotuv kotirovkalari Hamiltonianlarni maksimal darajaga chiqaruvchi boshqaruvlarga mos keladi.
Uchinchi muhim natija uzluksiz inventar holatiga taalluqlidir. Terminal inventar jarimasi konveks bo‘lsa, mualliflar qiymat funksiyasining mos log-konkavlik xususiyatidan foydalanib optimal boshqaruv siyosatining yagona ekanini isbotlaydilar.
Bundan tashqari, uzluksiz inventar modeli yanada mayda diskret inventar panjaralari bilan bir xilda yaqinlashtirilishi mumkin. Shu orqali nazariy jihatdan uzluksiz hajm tanlovi bilan hisoblashda ishlatiladigan diskretlashtirilgan hajm modeli o‘rtasida bog‘lanish o‘rnatiladi.
Sonli yechim qanday bajarildi?
Qiymat funksiyasi va optimal boshqaruvlar HJB tizimini implicit–explicit chekli ayirmalar yondashuvi bilan taqribiy yechish orqali hisoblangan. Chiziqli qism implicit, Hamiltonianlarni o‘z ichiga olgan chiziqli bo‘lmagan qism esa explicit tarzda ko‘rib chiqilgan.
| Parametr | Qiymat |
|---|---|
| Vaqt kichik oraliqlari soni | \(n_t=7500\) |
| \(Y\) fazosi kichik oralig‘i | \(n_y=350\) |
| Inventarni diskretlashtirish | \(n=100\) |
| Savdo ufqi | \(T=3600\) |
| Tick size | \(\delta=0.01\) |
| Noaniqlik parametri | \(\eta=0.2\) |
| Maksimal mutlaq inventar | \(\bar Q=50\) |
| Maksimal kotirovka hajmlari | \(\bar q^a=\bar q^b=100\) |
| Terminal jarima | \(\ell(Q)=0.001Q^2\) |
Optimal kotirovkalarning vaqt bo‘yicha xatti-harakati
Manba 2-rasmga ko‘ra vaqt ufqining katta qismida \(Q\) va \(Y\) o‘zgarmas saqlanganda optimal ask va bid kotirovkalari vaqt bo‘yicha taxminan o‘zgarmas qoladi. Savdo davrining oxiriga yaqinlashganda esa terminal inventar jarimasining ahamiyati ortadi va market-meyker inventarini nolga yaqinlashtiradigan kotirovkalarga yo‘naladi.
Samarali narx signali hajmlarni qanday o‘zgartiradi?
Manba 3-rasmda \(Y\) oshgani sari optimal ask hajmi \(q^a\) kamayishi, optimal bid hajmi \(q^b\) esa oshishi ko‘rinadi. Iqtisodiy intuitsiya aniq: samarali narx joriy o‘rta narxdan yuqoriga chiqqanda past narxda sotish kamroq jozibali, joriy bid narxida xarid qilish esa nisbatan jozibaliroq bo‘ladi.
Ba’zi \(Y\) qiymatlarida market-meyker bir tomonda umuman kotirovka bermaslikni tanlashi mumkin. Buning sababi potensial spread daromadi narx signali yuzaga keltiradigan salbiy tanlov va inventar xavfini qoplash uchun yetarli bo‘lmasligi mumkin.
Hajm nomutanosibligi bilan narx signali o‘rtasidagi natija
Manba 4-rasm modelning asosiy mikrostruktura natijasini ko‘rsatadi. O‘zgarmas inventar darajalarida hajm nomutanosibligi \(I\), \(Y=S-P\) oshgani sari umuman olganda ortadi. Muayyan parametrlarda bog‘lanish hatto taxminan chiziqli tuzilishga yaqinlashishi mumkin.
Biroq ayni \(Y\) uchun turli inventar darajalari turli hajm nomutanosibliklarini hosil qiladi. Shu sababli:
Kuzatiladigan hajm nomutanosibligi narx axborotini tashiydi, biroq u faqat narx signalining sof o‘lchovi emas; market-meykerning inventarni boshqarishi ham kuzatiladigan nomutanosiblik tarkibiga kirishi mumkin.
Xavf sezgirligining ta’siri
Xavf sezgirligi \(\gamma\) oshganda market-meyker noldan uzoq inventar saqlashga nisbatan sezgirroq bo‘ladi. Manba 5-rasmda xavfdan qochish kuchaygani sari optimal kotirovkalar inventarni nolga qaytarishga ko‘proq yo‘nalishi ko‘rsatiladi.
Volatillikning ta’siri
Samarali narx volatilligi \(\sigma\) oshganda nolga teng bo‘lmagan inventarning narx xavfi ortadi. Manba 6-rasmda buning market-meykerning kotirovka xatti-harakatini ehtiyotkorroq qilishi ko‘rsatiladi. Xavf sezgirligining oshishi va volatillikning oshishi shu jihatdan o‘xshash inventar boshqaruvi ta’sirlarini keltirib chiqaradi.
Bozor buyurtmalari intensivligining ta’siri
Bozor buyurtmalarining kelish intensivligi oshganda market-meyker odatda kattaroq hajmlarni kotirovka qilishi mumkin. Buning sababi hosil bo‘lgan inventarning tezroq qayta savdoga tushish ehtimoli ortishidir.
Yuqori buyurtma intensivliklarida model qiziqarli holatni ham yuzaga keltiradi: market-meyker ayrim alohida savdolarda bevosita noqulay ko‘rinadigan narxni qabul qilishi mumkin; chunki ko‘p o‘tmay teskari yo‘nalishda amalga oshishi kutiladigan savdo bilan birga to‘liq siklning spread daromadi musbat bo‘lishi mumkin. Bu natija model ichidagi dinamik optimallashtirish alohida savdolardan ko‘ra kengroq ufqni baholashini ko‘rsatadi.
Savdo Platformasi Uchun Optimal Tick Size Qanday Belgilanishi Mumkin?
Tadqiqot market-meykerning optimal strategiyasi berilganda platformaning umumiy kutiladigan savdo hajmini hisoblaydi va bu hajmni turli tick o‘lchamlari bo‘yicha taqqoslaydi. Tick juda kichik bo‘lsa, market-meykerning har bir savdodan oladigan spread daromadi kamayadi; tick juda katta bo‘lsa esa berilgan narx samarali narxdan tez-tez uzoqlashadi va bozor buyurtmalarining kelishi kamayadi. Ushbu ikki ta’sir o‘rtasida umumiy savdo hajmini maksimal darajaga chiqaradigan ichki optimum yuzaga kelishi mumkin.
Platformaning maqsad funksiyasi optimal market-meyker strategiyasi ostida ask va bid tomonlarida amalga oshishi kutiladigan umumiy savdo hajmidir.
Tick-size tajribasida ishlatilgan parametrlarning bir qismi umumiy tajribalardan farq qiladi:
| Parametr | Qiymat |
|---|---|
| Savdo ufqi | \(T=240\) |
| Buyurtma intensivligi parametri | \(A=1.5\) |
| Intensivlik qiyaligi parametri | \(B=200\) |
| Maksimal ask/bid hajmi | 100 |
| Terminal jarima | \(\ell(Q)=0.005Q^2\) |
| Noaniqlik masshtabi | \(\eta_0=0.2,\ \delta_0=0.1\) |
Noaniqlik parametri tick size ga:
\[ \eta=\eta_0\sqrt{\frac{\delta_0}{\delta}} \]
munosabati orqali bog‘langan va katta-tick aktiv doirasi sababli faqat \(\eta<1/2\) shartini qanoatlantiradigan tick qiymatlari o‘rganilgan.
Volatillik oshgani sari optimal tick ham oshdi
| Volatillik \(\sigma\) | Modelda hisoblangan optimal tick size |
|---|---|
| 0.005 | 0.0032 |
| 0.0075 | 0.0044 |
| 0.010 | 0.0064 |
| 0.015 | 0.015 |
Manba 8-rasmda har bir volatillik darajasi uchun kutiladigan umumiy savdo hajmi bilan tick size o‘rtasida cho‘qqiga ega bog‘lanish ko‘rinadi. Modelda volatillik oshgani sari market-meyker inventar ushlab turishdan ko‘proq xavotirlanadi va kichikroq hajmlarda savdo qilishga moyil bo‘ladi. Platforma nuqtai nazaridan kattaroq tick har bir savdodan olinadigan spread daromadini oshirib, market-meykerni likvidlik ta’minlashga qayta rag‘batlantirishi mumkin. Shu sababli tajribada optimal tick volatillik bilan birga oshgan.
Ushbu sonli qiymatlar tartibga soluvchi organ yoki birja uchun bevosita tick-size tavsiyasi emas. Qiymatlar maqolaning muayyan intensivlik funksiyalari, foydalilik funksiyasi, inventar jarimasi va boshqa parametrik farazlari ostida hisoblangan model natijalaridir.
Modelning kuchli jihatlari
- Hajm nomutanosibligi–narx bog‘lanishini faqat empirik korrelyatsiya sifatida emas, balki optimal xatti-harakat natijasi sifatida tushuntirishga harakat qiladi.
- Inventarni hajm nomutanosibligining yashirin belgilovchilaridan biri sifatida aniq ko‘rsatadi.
- HJB tizimiga oid klassik yechimning mavjudligi va yagonaligi matematik jihatdan ko‘rib chiqiladi.
- Uzluksiz inventar holatida optimal boshqaruvning yagonaligi isbotlanadi.
- Xuddi shu doira bozor platformasining tick-size dizayni muammosiga qo‘llanishi mumkin.
Modelni talqin qilish chegaralari
- Bitta market-meyker barcha likvidlikni ta’minlaydi.
- Market-meyker samarali narxni bevosita kuzata oladi; real bozorlarda bu qiymat baholanadi.
- Kotirovka hajmlari bozor buyurtmalarining kelish intensivligini yoki narx harakatini o‘zgartirmaydi.
- Model katta-tick aktivlarga e’tibor qaratadi.
- Market-meyker eng yaxshi xarid va sotuv narxlari darajasini emas, aynan shu darajalardagi hajmni boshqaradi.
- Samarali narx Bachelier tipidagi Brown harakati bilan modellashtiriladi.
- Buyurtmalar kelish jarayoni belgilangan Poisson jarayonlari bilan ifodalanadi.
- Sonli natijalar real bozor rentabelligi yoki real birjada siyosat samaradorligining bevosita dalili emas.
Manba va Usul Haqida Izoh
Asl sarlavha: Understanding the worst-kept secret of high-frequency trading
Mualliflar: Sergio Pulido; Mathieu Rosenbaum; Emmanouil Sfendourakis.
Jurnal: Finance and Stochastics.
Jild va sahifalar: 30, 329–396.
Yil: 2026.
DOI: 10.1007/s00780-026-00585-9.
Maqola tarixi: Received 28 July 2023; Accepted 7 February 2025; Published online 13 January 2026. Springer ro‘yxat sahifasida issue date April 2026 deb ko‘rsatilgan.
Mualliflarning muassasalari: Sergio Pulido; Laboratoire de Mathématiques et Modélisation d’Evry (LaMME), Université Paris-Saclay, CNRS, ENSIIE, Univ Evry. Mathieu Rosenbaum va Emmanouil Sfendourakis; Centre de Mathématiques Appliquées (CMAP), CNRS, École Polytechnique, Institut Polytechnique de Paris.
Tadqiqot turi: Stoxastik optimal boshqaruv, bozor mikrostrukturasi va xususiy hosilali differensial tenglamalarga asoslangan nazariy tadqiqot; modelga asoslangan sonli tajribalarni o‘z ichiga oladi.
Asosiy matematik usul: Noaniqlik zonali narx modeli, belgilangan Poisson buyurtma jarayonlari, eksponensial foydalilikni optimallashtirish, Hamilton–Jacobi–Bellman tizimi, verifikatsiya teoremasi, klassik PDE regulyarlik natijalari, log-konkavlik/konkavlik argumentlari va implicit–explicit chekli ayirmalar yondashuvi.
Litsenziya: Creative Commons Attribution 4.0 International (CC BY 4.0). Springer Nature rasmiy maqola qaydida tasdiqlangan.
Ochiq kirishni moliyalashtirish: Université Paris-Saclay tomonidan ta’minlangan.
Tadqiqotni moliyalashtirish: École Polytechnique tarkibidagi “Deep Finance & Statistics” va “Machine Learning & Systematic Methods in Finance” kafedralarining moliyaviy ko‘magidan foydalangan.
Minndorchilik: Mualliflar Ali Baouan’ga qimmatli mulohazalari uchun minnatdorchilik bildiradilar.
Manfaatlar to‘qnashuvi: Mualliflar hech qanday competing interest mavjud emasligini bildiradilar.
Ma’lumotlar holati: Tadqiqotning asosiy hissasi tashqi empirik ma’lumotlar to‘plami tahlili emas; nazariy model va parametrik sonli hisob-kitoblardir. Maqolada mustaqil yuqori chastotali bozor ma’lumotlari to‘plamidan foydalanilgan yangi empirik test xabar qilinmagan.
Talqin chegarasi: Maqoladagi hajm nomutanosibligi mexanizmi ko‘rsatilgan model farazlari doirasida olingan endogen tushuntirishdir. Natija real bozorlarda kuzatiladigan barcha price–imbalance bog‘lanishi faqat shu mexanizmdan kelib chiqishini ko‘rsatmaydi.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan